IАЕМ-контролiнг, як основа стратегiчного планування облiку i аналiзу розвитку пiдприємства
Аналіз
зовнішнього
середовища
· Аналіз ринку закупок сировини і матеріалів
· Аналіз ринку
· Аналіз соціального і економічно-політичного середовища
· Аналіз ринку праці
· Аналіз технолог-пічної області
· Аналіз екологічних проблем Аналіз конкурентів на ринкові.
1. Контроль виробництва продукції
2. Визначення ставок покриття витрат по виробництву продукції.
3. Моніторинг і визначення відхилень під контрольних показників від заданих параметрі
4. Контроль за економією роботи структури и х. підрозділів і підприємства в цілому
5. Оцінка ризику планових догові-рів на рийку товарів і послуг з визначенням максимальної вигоди
6. Представлення керівництву оперативної інформації, необхідної для прийняття управлінських рішень.
2. Підвищення якості продукції, яка
випускається
3. Пошук надійних
постачальників і покупців
· Аналіз технічних ресурсів
· Аналіз трудових ресурсів
· Аналіз маркетингу
· Аналіз організаційної структури
· Аналіз фінансових засобів
Вивчення цілей і пріоритетів розвитку підприємства являє собою найбільш загальний підхід, і разом з тим він цілком підходить до промислових підприємств регіону, оскільки характеризує цілі через призму аналізу факторів внутрішнього і зовнішнього середовища (найбільш важливих для дослідження) і забезпечує постановку задач контролінгу на час її виконання поставлених цілей.
Система координації і контролю за процесом досягнення кінцевих результатів.
Другий етап упровадження підсистеми оперативного контролінгу містить у собі розробку системи координації і контролю за процесом досягнення кінцевих результатів. Метою даного етапу є формування системи підконтрольних показників, здатних щонайкраще реагувати на будь-які зміни в діяльності підприємства, його структурних підрозділів (центрів відповідальності). Кожен показник системи може бути використаний з метою аналізу, він повинний легко коректуватися і піддаватися керуванню, забезпечуючи тим самим гнучкість і маневреність усієї системи в досягненні кінцевих результатів роботи промислового підприємства.
При формуванні контрольних, показників необхідно врахувати той факт, що більш істотний контроль і вплив на визначені показники можуть зробити менеджери центрів відповідальності. У зв'язку з ним є дуже доцільним розкладання кінцевого показника на складові його елементи, що будуть підконтрольними стосовно менеджерів нижчих рівнів. Таким чином, у підконтрольних показників будуть включені усі компоненти кінцевого показника, і навіть незначні зміни яких будуть видні і зрозумілі керівництву, а значить будуть легко керовані. Відповідно до цього визначимо показник, що повинний бути покладений в основу формування переліку підконтрольних величин.
Прибуток, отриманий у результаті фінансово-господарської діяльності підприємства, може бути оцінений по-різному. З одного боку, це джерело процвітання підприємства і покриття всіх його боргів, з іншого боку - це джерело збільшення власних засобів (капіталу), оскільки співвідношення прибутку довикористовуваного в поточній діяльності засобів показує, наскільки успішно були використані у виробництві отримані підприємством засоби. Виходячи з цих міркувань, як кінцевий показник діяльності як усього підприємства, так і його структурних підрозділів рекомендується брати не прибуток, а рентабельність засобів, вкладених у поточну діяльність. Показник рентабельності відбиває співвідношення результатів і факторів, що впливають на них, і дозволяє оцінити результати діяльності підприємства. Скористаємося наступною формулою:
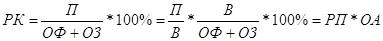
де РК - рентабельність використовуваного капіталу;
П - прибуток;
ОФ - основні фонди;
ОЗ - оборотні засоби;
В - виторг;
РП - рентабельність продажів;
ОА - оборотність активів.
З формули видно, що рентабельність капіталу може змінюватися під впливом рентабельності продажів і оборотності активів. Виходячи з цього, представляється можливим сформувати два основних напрямки впливу на кінцевий результат. Це керування прибутком на одиницю реалізації і керування оборотністю активів.
Отже, сформуємо перелік підконтрольних показників, що визначають рентабельність продажів чи прибуток на одиницю реалізації. Цей показник складається з наступних величин: чистого виторгу від реалізації і прибутку, отриманого в результаті господарської діяльності за даний період. Прибуток при цьому визначається на базі маржинального доходу - величини, одержуваної після відрахування перемінних витрат з виторгу від реалізації.
Собівартість продукції визначається на базі тільки перемінних витрат. Вищевикладене дозволяє виділити визначальні підконтрольні показники. До них відносяться: чистий виторг від реалізації, постійні і перемінні витрати.
Ґрунтуючись на матеріалах дослідження ряду промислових підприємств регіону, основними факторами, що несуть за собою зміну виторгу від реалізації, можуть бути обсяг продажів, порушення виробничої програми, простої виробничих потужностей, а також ряд інших факторів. Для вивчення мотивації виникнення змін сукупних витрат підприємства відзначимо, що в їхній склад входить сума постійних і перемінних витрат. Визначення структури даного складу дозволяє позначити найбільш істотні статті витрат, на які менеджери структурних підрозділів (центрів відповідальності) можуть безпосередньо впливати (табл. 3.2.)
Таблиця 3.2.
Структура витрат у загальних витратах підприємства (умовний приклад)
| № п. п. | Статті витрат |
Процентне відношення до загальної суми витрат підприємства |
Змінні витрати | |
| Сума. тис. грн. | питома вага % | |||
|
1 2 |
Сировина й основні Витрати на оплату праці |
18417 5688 |
64,8 20,0 |
- так - - так - |
| 3 | Разом перемінні витрати | 24105 | 84.8 | |
| 4 | Амортизаційні | 2037 | 7 2 | - ні - |
| 5 | Зарплата персоналу | 633 | 2,2 | - ні - |
| 6 | Витрати на рекламу і роки | 53 | 0:2 | - так - |
| 7 | Поточний ремонт і зміст основних засобів | 6 | 0,02 | - так - |
| 8 | Податкові і страхові внески | 783 | 2,8 | - ні - |
| 9 | Комерційні витрати | 185 | 0,7 | - так - |
| 10 | Загальногосподарські | 66 | 0.2 | - гак - |
| 11 | Відсотки за кредит | 194 | 0,7 | - ні - |
| 12 | Послуги сторонніх | 362 | 1,3 | - ні - |
| 13 | Разом постійні витрати | 43,19 | 15,2 | |
| 14 | Загальні витрати | 28424 | 100% | |
з боку менеджерів і в зв'язку з цим будуть підконтрольними. Статті витрат з