IАЕМ-контролiнг, як основа стратегiчного планування облiку i аналiзу розвитку пiдприємства
Необхідно відзначити, що зазначені етапи програмування цілей варто застосовувати як на рівні підприємства в цілому, так і на рівні структурних підрозділів, оскільки злагодженість роботи всього підприємства залежить від проникнення і розуміння планів і бюджетів менеджерами структурних підрозділів. Досягнення поставлених цілей можливо, на наш погляд, за допомогою:
· засобів комунікації, що визначаються як взаємозв'язки і залежності адміністративного і виробничого характеру і дозволяють представити прогнозовані (бажані) результати різних сфер фінансово-господарської діяльності підприємства (виробництва, реалізації продукції, діяльності допоміжних підрозділів, керування фінансовими потоками);
· засобів координації, що виражаються в узгодженні дій по здійсненню хазяйновитої-господарчої-фінансово-господарської діяльності різними підрозділами підприємства;
· мотивації керівників на місцях;
· контролю й оцінки ефективності поточної діяльності з метою порівняння фактичних витрат з нормативними (плановими).
Досліджуючи питання формування структури і змісту бюджетів, візьмемо за основу загальноприйнятий підрозділ бюджетів на два основних види: поточні (операційні) бюджети, що відбивають виробничу діяльність підприємства, і фінансовий план, що представляє собою прогноз фінансової звітності.
Виходячи з характеру інформації того чи іншого бюджету, менеджери здатні визначити пріоритетність цього напрямку для свого підприємства і необхідність використання його в роботі. Також можлива більш глибока класифікація бюджетів чи, навпаки, виключення непотрібних.
Однак варто врахувати, що між бюджетами існує взаємозв'язок, оскільки всі процеси фінансово-господарської діяльності підприємства взаємозалежні і взаємообумовлені. При цьому бюджет прибутків і збитків є завершальною ланкою процесу бюджетування і «являє собою прогноз звіту про прибутки і збитки, він акумулює в собі інформацію з всіх інших бюджетів: зведення про виторг, перемінні і постійні витрати, а отже дозволяє проаналізувати, який прибуток підприємство одержить у планованому періоді»[24; 20].
Таким чином, розробка системи бюджетів на підприємстві дозволяє врахувати всі елемента прогнозів, сконцентрувавши їх у бюджеті про прибутки і збитки. Здійснення поточної і наступної аналітичної роботи дозволяє робити необхідні коректування і доповнення з метою удосконалювання процесів бюджетування на підприємстві. Логіка наших міркувань привела до необхідності дослідження етапів розробки бюджетів. При цьому метою дослідження є визначення послідовності здійснення робіт з розробки бюджетів, що буде визначатися їхньою організаційно-логічною побудовою.
Необхідно звернути увагу на неоднозначність підходів учених при визначенні етапів розробки бюджетів. Аналіз вивчених точок зору дозволяє виразити своє бачення організаційно-логічної побудови бюджетів і визначити послідовність їхньої розробки.
Використання даної моделі в процесі бюджетування має ряд переваг і дозволяє найбільш повно врахувати всі пріоритетні напрямки розвитку підприємства, вирішувати організаційні задачі, що стосуються цього процесу, визначати склад осіб, відповідальних за складання бюджетів. Розробка проектів бюджету, дозволяє враховувати інтереси менеджерів усіх рівнів і сприяє розвитку ініціативи і зацікавленості в результатах праці.
Зміни як зовнішнього, так і внутрішнього характеру, ставлять керівництво перед необхідністю коректування бюджетів, за допомогою поточного і наступного аналізу всіх необхідних елементів і етапів бюджетування. Нагромадження і рух цієї інформації від низових ланок до адміністрації підприємства формує процес «зворотного зв'язку» у роботі над бюджетом. Отже, очевидним є те, що кругообіг інформації, за допомогою прямого і "зворотного" зв'язку здатний забезпечити ефективність і налагодженість процесу бюджетування на підприємстві.
Повертаючи до думки про те, що процес бюджетування на підприємстві повинний здійснюватися як на рівні всього підприємства, так і на рівні структурних підрозділів, доповнимо і конкретизуємо її.
Складений, бюджет на підприємстві не буде настільки важливий, якщо не існує його розподіл по структурних підрозділах, результатами діяльності яких і необхідно керувати. Бюджети структурних підрозділів розкривають внесок кожного у виконання загального плану підприємства. Це свого роду аналітичне бюджетування, що переслідує подвійну мету:
1. Облік особливостей і можливостей кожного структурного підрозділу при формуванні бюджетів.
2. Регулювання і зіставлення бюджетів структурних підрозділів, що дає можливість оптимізувати загальний бюджет підприємства, забезпечуючи при цьому плавний перехід можливостей окремих структурних підрозділів у загальні можливості підприємства (під структурними підрозділами ми розуміємо центри відповідальності).
Виходячи з вищевикладеного, очевидним є необхідність формування планів по центрах відповідальності. Вчені пропонують план витрат по центрах відповідальності, що може бути використаний як альтернативний.
Наступним, не менш важливим, елементом інструментарію підсистеми оперативного контролінгу є формування оптимальної кількості підконтрольних показників, за допомогою яких можливо одержати інформацію про якість керування.
Ефективність управлінських рішень залежить від правильно сформованого переліку підконтрольних показників, що оцінюють діяльність підприємства. Перелік підконтрольних показників визначається на основі поточних показників діяльності підприємства, аналізу ''вузьких" місць виробництва з урахуванням специфіки й особливостей підприємства.
З метою більш глибокого розуміння, а також з метою вироблення механізму формування оптимального набору підконтрольних показників досліджуємо сутність даного терміна.
Виходячи з того, що контрольні показники - це складова частина вихідних даних і планування на всіх рівнях розробки планів, можливо стверджувати, що термін «підконтрольні показники» припускає визначення посадових осіб (суб'єктів), що здійснюють контроль за їх виконанням. А звідси випливає, що основними рівнями формування переліку контрольних показників повинні бути структурні підрозділи підприємства, менеджери яких здатні робити на них вплив. Подібний принцип визначення переліку підконтрольних показників дозволить згрупувати інформацію як у цілому по підприємству, так і в розрізі визначених груп користувачів при рішенні конкретних задач.
Питанням формування показників ефективності роботи підприємства присвячений ряд робіт закордонних і вітчизняних авторів [11; 17], вивчення яких підкреслює неоднозначність підходів у підборі і формуванні підконтрольних показників. Однак, незважаючи на розходження поглядів, існує єдина точка зору щодо загальних принципів їхньою формування, а саме:
· Обмеженість обсягу показників, тобто скорочення їх до обмеженого числа важливих, широко інтерпретованих і наочних. Виходячи з того, що саме менеджери структурних підрозділів здатні впливати на досягнення основної мети діяльності підприємства, необхідно оптимізувати перелік підконтрольних показників так, щоб вони були наочні і зрозумілі керівникам низових ланок, а також були зрозумілі напрямки впливу на ті чи інші показники з метою попередження негативних ситуацій.
· Багатофункціональності викладу, тобто включення даних усього підприємства і по центрах відповідальності. Досягнення кінцевої мсти підприємства можливо за умов і з однесеної роботи всіх організаційних структур підприємства. Недотримання цієї умови спричиняє упущення цілей і можливостей як конкретного підрозділу, так і підприємства в цілому.
· Попереджуваність, тобто можливість попередити негативність ситуацій чи неправомірність шляху розвитку. Зіставлення планових показників з фактичними варто доповнювати включенням визначених параметрів, що характеризують наслідки відхилень і тим самим попереджуючих про можливість створення несприятливих умов для виконання поставлених цілей.
· Порівнянність, тобто забезпечення умов для порівняльного аналізу показників усередині підприємства.
Серед основних видів порівнянності Міддлтон Д. підкреслює значимість інформації, одержуваної в результаті зіставлення показників ефективності роботи з різних підприємств [49; 73]. У мене існує своя точка зору, заснована на тім, що даний вид порівняння є актуальним лише у великих підприємствах (типу корпорацій). В інших випадках він може носити лише рекомендаційний характер, оскільки, як правило, контролінгова інформація є внутрішньою інформацією підприємства, а виходить, носить свого роду конфіденційний характер. А звідси можуть виникнути додаткового роду труднощів, зв'язані з пошуком джерел інформації щодо потрібних показників по інших підприємствах. Отже, найбільш реальними напрямками порівнянності контролінгових показників, на нашу думку, можуть бути тимчасові, по центрах відповідальності, по структурних підрозділах.
Принцип визначення переліку підконтрольних показників припускає наявність цілей. Система показників, орієнтована на мету, дозволяє представити важливі цільові величини у взаємозв'язках з лежачими в їхній основі величинами, що впливають, виходячи з який можна інтерпретувати цільові показники. Система показників особливо важлива, якщо необхідно врахувати кілька цілей. Одержувана інформація за допомогою системи показників дозволяє судити про стан і взаємозв'язки загального фінансово-господарського процесу підприємства.
На основі вищенаведених аргументів і з врахуванням загальних принципів формування підконтрольних показників відзначимо наступне.
Основними показниками кінцевої мети підприємства є прибуток і ліквідність, що можуть бути представлені в різній формі. Виходячи з цього, необхідним, на наш погляд, с систематизація показників у розрізі визначених груп. У роботі сформовані наступні групи підконтрольних показників: показники результатів господарської діяльності, фінансові показники, показники для акціонерів, що характеризують вигідність вкладення засобів у дане підприємство.
Слід зазначити, що остання група показників становить інтерес для існуючих перспективних чи акціонерів, а також для керівництва, покликаного щонайкраще враховувати інтереси власників. Однак для менеджерів структурних підрозділів ці показники не представляють великого інтересу, оскільки незалежно від ролі акціонерів і кредиторів у фінансуванні а їсти вів їхнє використання повинне бути ефективним.
Перелік підконтрольних показників залежить від специфіки цілей і пріоритетів розвитку конкретного підприємства, то дає можливість менеджерам, самостійно сформувати необхідний обсяг показників з орієнтацією їх на визначені групи користувачів.
Серед переліку підконтрольних показників звертає на себе увага показник cash-flow. Інтерес до нього обумовлений складністю його внутрішнього змісту і багатонаправленістю використання.
Cash-flow – фінансово-анемічний показник, під яким розуміються в основному засоби, зароблені власними силами підприємства. Найбільш простий спосіб його одержання складається в підсумовуванні чистого прибутку, що залишається в розпорядженні підприємства, і розрахункової амортизації звітного періоду, Показник cash-flow характеризує як фінансову силу підприємства, так і його ліквідність. У зв'язку з цим щомісячне спостереження за ним дозволить контролювати вплив поточної виробничої діяльності підприємства на ліквідність.
Логічним продовженням цієї думки буде те, що за допомогою показника cash-tlow можна визначити всі показники рентабельності. Це даси, можливість з'ясувати максимальний ступінь використання фінансових засобів підприємства для цілей внутрішнього фінансування. Саме тому показники cash-flow називають показниками фінансової можливості підприємства. Алгоритм його розрахунку представлений формулою:
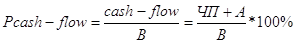
де Pcash-flow - рентабельність обороту по cash-flow; В - виторг від реалізації; ЧП - чистий прибуток; А - амортизація.
Обчислена таким шляхом рентабельність обороту показує, яка частка виторгу від реалізації знаходиться у вільному розпорядженні підприємства для. фінансування інвестицій, погашення боргів і виплати дивідендів. Вона також показує масштаб прибутковості і самофінансування підприємства.
Однак формування і використання підконтрольних показників все-таки в більшому ступені характеризують результати діяльності підприємства в минулому і сьогоденні. Тому викладений вид аналітичної роботи є дуже важливим, але не єдиним напрямком у дослідженні й оцінці ситуацій на підприємстві в майбутньому, Ще одним, не менш значимим, напрямком аналітичної роботи контролінгу є визначення ступеня впливу виниклих відносин на величину кінцевого результату. Вміле і правильне використання інформації, що міститься у відхиленнях, свідчить про успішне функціонування контролінгу й орієнтації його на «вузькі» місця діяльності підприємства.
Загальне відхилення фактичних показників від планових не може бути однозначно витлумачено, оскільки воно викликано багатьма причинами. Порядок здійснення аналізу виниклих відхилень визначається логікою і виробленням визначеної послідовності дій, початковий етап якого позначається сукупністю факторів, що обумовили появу даної причини відхилення. Це допоможе виявити причини значних відхилень у місцях їхньої появи. Узагальнені ж результати аналізу розкриють реальну картину надійності співвідношення даних про підприємство і зовнішнє середовище, а також вплив можливих перешкод при реалізації запланованих результатів, що можуть проявитися знову. З іншого боку, результати аналізу можуть
вказати шляхи скорочення зайвих витрат матеріалів, на розробку більш точних витрат чи більш ефективного обліку факторів при оцінці обсягів збуту, дозволять поліпшити планування в майбутньому.
«Економічний аналіз відхилень - це насамперед факторний аналіз. Його ціль - визначення і детальна оцінка, кожної причини, кожного фактора, що можуть привести до виникнення відхилень» [32; 49]. Візьмемо за основу відому формулу прибутку для визначення факторів, що впливають на неї.
П = Маржа -П.В.
П - В - Пер.В. -П.В,
Де:
П – прибуток, виторг;
Пер.В. - перемінні витрати;
П,В.- постійні витрати;
М - маржа.
З формули видно, що на зміну прибутку можуть впливати наступні фактори; виторг, перемінні витрат», постійні витрата. Зміна кожного окремо узятого фактора на величину прибутку може бути визначене в загальній сумі.
П(в) - Вф - Вп
П(Пер.В.) =Пер.В.ф.-Пер.В.п.
П(ПВ)=ПВф-ПВп
Однак зміна цих факторів при інших як внутрішніх, так і зовнішніх умовах роботи підприємства звичайно відбуваються - одночасно. У зв'язку з цим сформуємо основні напрямки роботи підприємства, що сприяють підвищенню ефективності оперативного керування. До них віднесемо; виявлення причин відхилень; визначення ступеня залежності відхилень від тих чи інших факторів, установлення відповідальності; розробки заходів щодо запобігання несприятливих відхилень у майбутньому.
Подібні розрахунки можна, робити за допомогою різних відомих методів економічного аналізу, таких як метод ланцюгових підстановок, метод різниць, кореляційно-регресійний метод, матричний і т.д. Кожний з перерахованих методів має свої переваги і недоліки, не загострюючи увагу на який, відзначимо лише, що різноманіття методів факторного аналізу дозволяє вибрати підприємству ті, котрі підходять йому найбільшою мірою. На нашу думку, найбільш простий і менш працезатратний метод ланцюгових підстановок, що може сполучатися з іншими методами факторного аналізу.
У результаті нами побудована модель розрахунку впливу факторів на величину прибутку, в основу якої покладений метод ланцюгових підстановок. Дана модель характеризує не тільки зміну основних складових прибутку по сумі, але й у глибину досліджує впливу факторів на ці складові, а значить і на прибуток. Як приклад визначимо розмір відхилення фактичних первинних витрат від планових і фактори, що вплинули на це відхилення. Скористаємося наступною формулою:
Пер.В = VхЦхН,
Де:
Пер.В - перемінні витрати;
V - обсяг випуску;
Ц – ціна;
Н - норма витрат.
З даної формули видно, що відхилення перемінних витрат від заданих параметрів відбулося за рахунок зміни обсягу випуску продукції; (Уф-Vn)xЦпхНп; за рахунок зміни ціни на продукцію: Уфх(Цф-Уп)хНп; за рахунок відхилення від норм витрати ресурсів (матеріалів, енергії і т.д.): УфхЦфх(Нф-Нп). Такий розрахунок дозволяє виявити причини відхилень, відповідальних за них і вжити заходів по недопущенню подібного роду ситуації в майбутньому.
3.2 Методичні процедури впровадження оперативного контролінгу в керування підприємством
У спеціальній економічній літературі, присвяченій проблемам контролінгу, немає чітких рекомендацій і пропозицій по розробці етапів впровадження оперативного контролінгу і формуванню обліково-аналітичної бази даних, характерної кожному з етапів.
Ознайомлення з діяльністю ряду промислових підприємств дозволяє говорити про наявність визначеного роду фінансових складностей, зв'язаних зі збутом продукції, з виплатою заробітної плати, з розрахунками з постачальниками. Дослідження мотивації виникнення подібних труднощів указує на наявність негативних моментів, що мають місце на підприємствах. До них відносяться: низький рівень організації системи внутрішнього обліку і звітності, застосування недосконалих систем обліку витрат і методів обробки інформації, невідповідність інформації, що формується, цілям керування.
З метою забезпечення випуску конкурентноздатної продукції, завоювання ринків збуту, оптимізації витрат і одержання максимального прибутку рекомендується почати впровадження окремих елементів підсистеми оперативного контролінгу, що дозволяють сформувати діючу систему внутрішнього обліку на підприємстві. Функціонування даної системи націлено на вироблення інформації певного обсягу, що дозволяє керівництву приймати оптимальні управлінські рішення і тим самим перешкоджати створенню кризової ситуації на підприємстві. Пропоновані етапи впровадження оперативного контролінгу відбивають необхідний обсяг робіт, що мають бути здійснені в ході реалізації кожного з етапів.
Аналізуючи етапи, послідовно розглянемо й охарактеризуємо всі закономірності і нюанси, властивим зазначеним етапам, з урахуванням впливу інших факторів роботи промислового підприємства.
Перший етап упровадження підсистеми оперативного контролінгу полягає у вивченні цілей і пріоритетних напрямків розвитку підприємства для того, щоб задачі контролінгу органічно підкорити задачам підприємства, тобто досягненню кінцевої мети - одержанню максимального прибутку. При цьому необхідно врахувати можливість і ступінь впливу внутрішніх і зовнішніх факторів на меті етапів упровадження контролінгу (табл. 3.1.).
Таблиця 3.1.
Вивчення цілей і пріоритетів розвитку підприємства