IАЕМ-контролiнг, як основа стратегiчного планування облiку i аналiзу розвитку пiдприємства
Методичним фактором даної проблеми є те, що метод калькулювання прямих витрат, що несе більш об'єктивну інформацію, чим метод повного розподілу, не знаходить широкого застосування в практичній діяльності. Основна причина порозумівається труднощами, що виникають у працівників обліково-фінансових служб у відношенні класифікації витрат. Розрив між теорією і практикою тут очевидний. Крім того, методи обробки обліково-економічної інформації, які використовуються на практиці не відповідають запитам керівництва. Зазначені фактори свідчать про необхідність дозволу цих питань шляхом вибору класифікації витрат і удосконалювання методів обробки інформації.
Поряд з перерахованими проблемами перед керівництвом і працівниками підприємства постає ще одна, не менш важлива, проблема, подолання соціально-психологічного бар'єру. Внесення змін у сформовану і налагоджену роботу підприємства може викликати визначені опори, що характеризуються різними джерелами.
Вивченню проблем впливу соціально-психологічних факторів на організацію контролінгу приділяється особлива увага в роботах Данилочкіной Н. Г., Мескона М.Х., Рэй Вандер Вила і Палія В. і ін [34; 47; 67].
Опір новим методам обробки обліково-економічної інформації може бути індивідуальним і груповим.
Перебороти проблеми, що виникають при поширенні нововведення, можливо, використовуючи визначену групу робітників - «новаторів», що орієнтуються на зовнішні джерела інформації. «Група, об'єднана деякою ідеєю, завжди має велику вагу у всій організації, і саме через неї процес поширюється далі, на всіх інших працівників» [71; 106].
Зрозуміло, що опір нововведенням і страх перед невідомістю виникають у зв'язку з недостатньою поінформованістю персоналу підприємства про систему контролінгу. Крім того, реалізація основної ідеї концепції контролінгу зажадала би розробки і використання більш складних (у порівнянні з традиційними) методик збору й обробки даних. А це, у свою чергу, припускає необхідність додаткового навчання працівників підприємства.
Однак на підприємстві може виникнути ряд ситуацій прямо протилежних: наприклад, коли керівник, переоцінюючи можливості свої і колективу, прагне за дуже короткий термін організувати систему контролінгу, представляючи її досить простою і не пред'являє особливих до себе вимог. Керівник підприємства повинний чітко знати негативні ситуації, що можуть виникнути при організації контролінгу, а також уміти їх уникнути чи перебороти, у випадку якщо вони мають місце.
Розглянувши основні проблеми організації підсистеми оперативного контролінгу, варто загострити увагу на передумовах появи контролінгу у вітчизняній теорії і практиці. У сучасних умовах підприємства переслідують наступні цілі: запобігання залежності від основних споживачів, постачальників, банків і ін.; ствердження на внутрішньому і зовнішньому ринках; взаємодія з навколишнім середовищем; досягнення найкращих результатів і інші. З обліком вищевикладеного представляється доцільним створення такої обліково-аналітичної системи, яка б, використовуючи переваги і досвід роботи закордонної системи, повною мірою відповідала вимогам і запитам вітчизняних керівників при рішенні питань оперативного керування бізнесом підприємства в сформованих економічних умовах України.
Перенос нових теоретичних західних концепцій на вітчизняний ґрунт і адаптація їх до наших умов є дуже важливою, але не єдиною задачею. Законодавче закріплення можливості самостійної постановки внутрішнього обліку на підприємстві також є задачею системи контролінгу. Проаналізуємо умови, створивши можливість рішення проблем організації оперативного контролінгу на підприємствах України з точки зору законодавчого і теоретичного аспекту.
Створення системи контролінгу в Україні варто розглядати через призму функціонування в країні облікової системи, перш за все бухгалтерської, так як саме в цій системі створюється основна інформація, що використовується контролінгом, - інформація про витрати і результати.
Формалізація основних факторів (умов), які сприяють рішенню питань організації оперативного контролінгу на вітчизняних підприємствах, представлена в табл. 1.4. і відображає особливості організаційного, інформаційного і методичного характеру.
Таблиця 1.4.
Формалізація факторів, які визначають організацію оперативного контролінгу
| № | Визначаючі фактори | Проблеми/передумови |
|
| 1 |
· Зміни в організації і методології обліку у зв'язку із зміною законодавства · Особливості накопичення обліково-економічної інформації для цілей управління · Створення нових методів калькулювання собі вартості |
Трансформація вітчизняних обліково-аналітичних і економічних шкіл |
|
| 2. |
· Організація внутрішнього обліку на підприємствах · Можливість організації обліку по системі "директ-кост" · Вивчення особливостей функціонування інформаційних систем. Стандарти і норми. Робочий план рахунків бухгалтерського обліку. |
Адаптація зарубіжного досвіду до вітчизняної теорії і практики | |
Трансформація бухгалтерського обліку являється однією із задач, від рішення якої залежить ефективність і упорядкованість у роботі не тільки окремих підприємств, але й економіці країни в цілому.
Пархоменко В. звертає увагу на те, що нинішня трансформація бухгалтерського обліку здійснена в рамках реалізації Законів України "Про внесення змін у Закон України "Про оподаткування прибутку підприємств", "Про податок на додаткову вартість" і дозволяє говорити про необов'язковість підпорядкування бухгалтерського обліку фіскальним потребам, про перехід до обліку витрат і доходів, а значить і фінансових результатів по загальноприйнятій світовій методології їхнього числення, тобто по даті виникнення незалежно від часу оплати [38; 67].
Отже, значні зміни в організації і методології бухгалтерського обліку, що ввійшли в силу в зв'язку з введенням у дію вищевказаних законів, свідчать про створення позитивних передумов організації системи оперативного контролінгу на вітчизняних підприємствах.
Наслідком трансформації бухгалтерського обліку, на мою думку, повинне бути поповнення вітчизняних методів калькулювання собівартості продукції новими, зародженими в умовах ринкової економіки, дати їм законодавче закріплення і вирішити питання взаємодії з податковим законодавством.
В даний час в Україні формується триступінчаста система нормативного регулювання.
1 ступінь - Закон про бухгалтерський облік і фінансову звітність. Положення про організацію бухгалтерського обліку і звітності, План рахунків бухгалтерського обліку,
2 ступінь - різного роду методичні вказівки, наприклад, що враховують галузеву специфіку, Положення (Стандарти) бухгалтерського обліку.
3 ступінь - внутрішні робочі документи підприємства. Розробка документів третього ступеня входить у компетенцію керівництва підприємства і припускає необхідність розробки складу, структури і змісту другого рівня внутрішньої звітності підприємства, що дозволив би, крім загальних результатів по підприємству в цілому, дати інформацію про результати виробничої діяльності окремих груп, видів, покупців, по центрах виникнення витрат і формування доходу (центрам відповідальності).
Крім цього, до складу документів, що формуються всередині підприємства, повинна входити інформація про збут продукції, орієнтованому на споживача. Ця інформація необхідна для оптимізації виробничих процесів на підприємстві з метою найбільш повного задоволення попиту на продукцію, що випускається, з однієї сторони, і максимізації швидкості товарообороту і підвищення прибутковості, з іншої. Вищевикладене визначає взаємозв'язок контролінгу з іншими підрозділами і службами підприємства, зокрема зі службою маркетингу.
Виходячи з того, що система контролінгу, що функціонує на Заході, орієнтується в основному на внутрішній облік, що регламентується внутрішніми стосовно підприємства нормативними документами, необхідно відзначити, що у вітчизняних підприємств також є всі можливості для створення такої системи. Особливою умовою є те, щоб внутрішні робочі документи підприємства не суперечили б нормативним і законодавчим актам більш вищого порядку.
Крім того, у Законі України «Про бухгалтерський облік і фінансову звітність», у статті 8, говориться: «Підприємство самостійно обирає форму бухгалтерського обліку як визначену систему регістрів обліку, порядку і способів реєстрації й узагальнення інформації в них з дотриманням єдиних принципів... і з урахуванням особливостей своєї діяльності і технології обробки облікових даних; розробляє систему і форму внутрішньогосподарського (управлінського) обліку, звітності і контролю господарських операцій...»[20].
Аналогічний пункт міститься й у Положенні про бухгалтерський облік і звітність в Україні. Цей пункт Положення фактично відкриває дорогу можливості самостійної організації обліку, а отже й організації контролінгу на підприємстві.
На додаток до відзначеного вкажемо, що вітчизняним підприємствам надається принципова можливість використання елементів системи «директ-кост», визнаної у світовій практиці. ЇЇ суть полягає в поділі обліку прямих (перемінних, виробничих) і періодичних (постійних) витрат і калькулювання неповної (обмеженої) собівартості.
Функціонування системи контролінгу також припускає використання методу «директ-кост» при можливому сполученні з методом «стандарт-кост». Це сполучення при сформованій у даний час обліково-економічної ситуації на вітчизняних підприємствах є оптимальним. Взаємозв'язок контролінгу з вищезгаданими методами можна представити схематично (рис. 1.7)
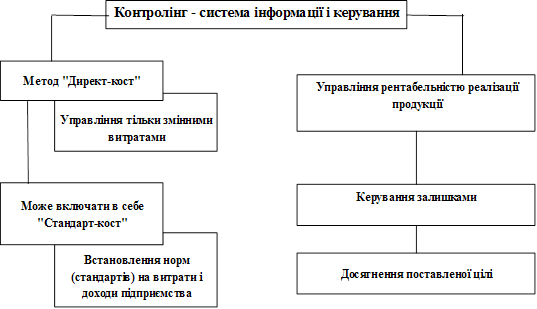
Рис. 1.7. Взаємозв'язок системи контролінгу з методами "директ-кост " і "стандарт-кост "
Застосування вищевідзначених методів обліку витрат з можливими їхніми сполученнями у вітчизняній практиці повинне бути орієнтоване на конкретні цілі підприємства і типи управлінських рішень.
У самостійній постановці і рішенні перебуває питання про те, на яких по розмірах підприємствах більш доцільно організовувати оперативний контролінг.
Приймаючи, в увагу те, що його організація на підприємствах України - явище достатньо нове і практично не випробуване в роботі, можна визначити границі застосування елементів цієї системи.
На наш погляд, створення самостійної системи контролінгу необхідно орієнтувати на середні і великі підприємства зі складною внутрішньою організаційною структурою. При цьому контролінг щонайкраще визначає кон'юнктуру і ступінь вигідності, а також дозволяє, врахувати результати аналізу в керуванні підприємством. На невеликих же підприємствах має місце функціонування контролінгу за допомогою інтегрованої системи обліку, при цьому спеціальної служби і посади контролера не передбачається, а його функції може виконувати головний бухгалтер чи спеціально уповноважений співробітник підприємства.
Адаптація закордонного досвіду функціонування системи контролінгу до економіки нашої держави повинна проходити, на наш погляд, поступово. Це зв'язано з необхідністю обліку різного роду особливостей господарювання на кожнім етапі розвитку економіки України в умовах ринку.
Па початковому етапі в більшості підприємств важливе місце займають питання виживання, необхідність збереження кваліфікованих фахівців, забезпечення їм прийнятної зарплати. У цих умовах повинний, функціонувати так називаний спрощений варіант контролінгу, заснований на принципі максимального завантаження виробничих потужностей виробництвом беззбиткової продукції при забезпеченні її збуту й оплати. Збір і обробка при цьому контролінгової інформації може здійснюватися одним працівником (контролером-аналітиком). При цьому рамки використання методів обробки обліково-економічної інформації можуть бути необмеженими: починаючи від традиційних і закінчуючи розробкою власних специфічних методик, що формують склад і структуру інформації, зручної і необхідної для використання конкретними користувачами.
На наступних етапах організації контролінгу можливе використання більш складних у методологічному відношенні варіантів контролінгу, заснованих на виборі однієї з багатьох альтернатив завантаження потужностей, застосування різних систем знижок для забезпечення ефективного збуту продукції і т.д. Зрозуміло, що розширення виробничих потужностей припускає і збільшення обсягу контролінгової інформації, з яким одному працівнику справитися неможливо. У зв'язку з цим введення в штат служби контролінгу нових працівників буде виправданим рішенням.
Вивчення міжнародного досвіду країн зі сформованою ринковою економікою і функціонуючих за міжнародними стандартами і нормам. приводить до думки, про ступінь відображення контролінгу в системі міжнародних норм і стандартів як однієї з передумов створення такої системи керування на підприємствах України. Основою її організації є використання в обліку ряду положень, характерних для регульованої ринкової економіки й одержання, що створюють можливість, облікової інформації, на основі якої приймаються тактичні і стратегічні управлінські рішення.
Особливість вивчення полягає в тому, що міжнародними нормативами не визначається такий термін як «контролінг». У них мова йде про управлінський облік як про «...процес установлення, виміру, збору, аналізу, підготовки, інтерпретації і повідомлення інформації (одночасно фінансової й операційної), використовуваної керівництвом для того, щоб планувати, оцінювати і контролювати в рамках організації й упевнитися у використанні и обліку їхніх ресурсів» [66; 59].
РОЗДІЛ ІІ Організаційне й інформаційне забезпечення оперативного контролінгу
2.1 Організаційна структура підприємства, орієнтована на оперативний контролінг
Успішне функціонування підприємства в постійно мінливому потоці інформації як зовнішнього, так і внутрішнього характеру, неможливо без вірної і розумної організації економічних служб підприємства, а отже і делегування прав, обов'язків і відповідальності для організації взаємодії різних органів керування і розподіл задач, розв'язуваних різними працівниками.
Звідси випливає, що менеджери підприємства всіх рівнів повинні брати участь у рішенні питання про вибір структури організації, тому що злагоджений рух інформаційних потоків, що пронизує всі служби і відділи, впливає на якість роботи як підприємства в цілому, так і його служб.
Перед менеджерами стоїть мета вибору такої організаційної структури, яка б відповідала цілям і задачам підприємства. Правильно організована структура - це та, котра щонайкраще дозволяє підприємству ефективно взаємодіяти з зовнішнім середовищем, продуктивно і доцільно розподіляти і направляти зусилля своїх співробітників і в такий спосіб задовольняти потреби клієнтів, і досягати своїх цілей з високим ступенем ефективності.
У зв'язку з цим серед учених, що досліджують проектування організаційних структур, існує думка з приводу віднесення вибору загальної структури організації до задач стратегічного планування, оскільки саме воно визначає напрямки зусиль колективу підприємства па. досягнення своїх основних цілей. У противагу цій думці висуваються інші аргументи. Відомо, що ряд причин як об'єктивного, так і суб'єктивного характеру змушує підприємства згодом змінювати, свої цілі, а значить і стратегію. Подібного роду зміни не можуть не торкнутися і структурну організацію підприємства, а це значить, що вибір (зміна) стратегії визначає відповідно і нову структуру. На це звертає увагу Мескон М.Х., указуючи: "...структура організації повинна бути такою, щоб забезпечити реалізацію її стратегії" [46; 84].
Введення в організаційну структуру вітчизняних підприємств служби контролінгу є дуже новим явищем, від правильності рішення якого залежить ефективність і якість роботи цієї служби. Рішенню цієї задачі, на наш погляд, повинне передувати:
· вивчення усіх відомих типів організаційних структур; їхніх переваг і недоліків; доцільність упровадження системи контролінгу;
· вивчення організаційних структур західних підприємств, що успішно практикують систему контролінгу; їхня критична оцінка і можливість адаптації на. вітчизняних підприємствах.
Вивчення організаційних структур різних типів приводить нас до думки про однаковість у порядку формування елементів організації структури, тобто розробки її зверху вниз. Отже, первісною задачею є поділ підприємства на широкі сфери, що входить у компетенцію менеджерів вищого рівня, а потім постановка конкретних задач, що доручається менеджерам середньої і нижчої ланок.
Послідовність дій керівництва при проектуванні організаційної структури (рис. 2.1.) має загальні напрямки, що можуть поглиблюватися і конкретизуватися в залежності від обраної організаційної структури, а також від особливостей, цілей і задач конкретного підприємства. Однак варто