Підручник
Наведений аналіз складу та змісту управлінських рішень реальних процесів управління на рівні цехів, підприємств дозволив підтвердити, що використовуваний метод дослідження (структурно-графічного моделювання) дійсно обгрунтовано, та зробити висновок про те, що для стандартизації управлінських рішень доцільним є використання структурно-графічної моделі об'єкта управління.
Наведені приклади з двох підприємств свідчать про те, що спеціалізація управлінських рішень у системній ієрархії управління виробництвом базується на спеціалізації функцій управлінського персоналу на кожному рівні за часом, за об'єктами управлінського впливу, за елементами, які висвітлюють основні наслідки управлінських ситуацій.
Передумови виникнення ситуацій, які потребують управлінських рішень, структурно вписуються до складу видів забезпечення функціонування системи управління, а наслідки ситуацій характеризують зміни результатів розвитку об'єкту та рівня використання вихідних елементів його діяльності. Стандартизація Управлінських рішень є кульмінацією спеціалізації функцій уп-
133
О.А. Подсолонко
равлінського персоналу. В основі стандартизації рішень, що приймаються, лежить класифікація їх за ознаками, які відображають переважно склад методів управління.
В оперативному управлінні пріоритетними є організуючі та стимулюючі рішення, а в поточному та перспективному — планові та кваліфікаційні.
, 2.1.7. Підготування управлінських рішень на
рівні підприємств
Однією з цілей управління на рівні підприємства є забезпечення безперебійної роботи підрозділів системи (цехів та служб підприємства) у процесі виконання ними поточних планових завдань. Інакше кажучи, тут досягаються цілі оперативного управління.
Відповідно до наведеної спеціалізації управлінських функцій та стандартизації управлінських рішень на цьому рівні застосовують стимулюючі та організуючі рішення. Ці види рішень істотно відрізняються за змістом та методами їх підготування та прийняття. Методи підготування стимулюючих рішень треба розглядати з боку їхньої кількісної оцінки.
Враховуючи пріоритетну роль прибутку в системі оцінки ефективності розвитку об'єктів будь-якої складності (підприємство, галузь, регіон), доцільним є використання в розрахунках її також і на найнижчому ієрархічному рівні управління при підготуванні стимулюючих рішень. Рішення про розміри премій колективів цехів чи додаткові розміри фонду оплати праці мають залежати від внеску кожного з цехів до величини зміни проти плану суми прибутку підприємства.
Організуючі рішення охоплюють в більшій мірі ділянки цеху, які забезпечують основний технологічний процес. Звідси логічним є висновок, що на рівні прийняття рішень керівництвом заводу ці самі закономірності властиві й цехам: по цехах, які випускають кінцеву продукцію, переважають стимулюючі рішення, а по цехах забезпечення (допоміжних, підсобних, заготівельних) — організуючі рішення. В даному випадку підприємство розглядаємо як найнижчий рівень у ієрархічній системі "народне господарство — галузь — підприємство" ("народнегосподарство — регіон — підприємство").
Незважаючи на те, що організуючі управлінські рішення охоплюють більшою мірою допоміжні, підсобні та заготівельні
134
Менеджмент: теор/я та практика
служби, не можна недооцінювати їхнього значення. Ці рішення фактично забезпечують безперебійну роботу всіх цехів, які випускають кінцеву та проміжну продукцію, створюють умови для виконання планових завдань з обсягу та якості продукції, її споживчих характеристик, з досягнення потрібного рівня використання вихідних ресурсів. Саме ці завдання вирішуються в процесі підготування та прийняття рішень на найнижчому ієрархічному рівні. В основі обох видів рішень, що приймаються на цьому рівні, в основі їх кількісної оцінки лежить виявлення впливу відхилень параметрів технологічних процесів від технічно обгрунтованих та прийнятих у державних стандартах чи внутрішньозаводських технічних умовах величин на проміжні та кінцеві результати розвитку.
З метою висвітлення кожного такого відхилення в результатах діяльності цеху, у рівні використання вихідних ресурсів, за умови відсутності функціональних залежностей виправданим є застосування економіко-математичних моделей, які відображають основні етапи процесу виробництва кінцевої продукції. Так, моделі про-дуктвності технологічних агрегатів дають можливість розділяти величину зміни прибутку проти плану на складові за окремими агрегатами та факторами, що характеризують усі технологічні елементи виробничого процесу. При цьому на основі такого деталізування з'являється реальна можливість доведення до кожного робочого місця (бригади робітників) оперативних результатів впливу відхилень у процесі діяльності цієї виробничої ланки на зміну кінцевого економічного результату (відхилень у досягненні критерію ефективності управління) та, відповідно, на зміну величини оплати праці.
Для вирішення завдань ЕОМ-обробки всієї інформації, яка використовується в процесі підготування управлінських рішень, для обліку, планування та аналізу всіх технологічних параметрів та розрахунку техніко-економічних показників, розроблення зазначених економіко-математичних моделей у процесі вдосконалювання оперативного управління є достатня кількість робіт з інформаційного забезпечення систем управління.
В умовах створення автоматизованих систем управління підприємством (АСУП) такі розробки є необхідною умовою забезпечення системного підходу до них, їх типовості та наступного їх функціонування. Без таких робіт неможливо вирішити і проблему підготування та прийняття рішень на всіх розглянутих раніше етапах та в усіх її аспектах.
135
, iV
A 4
О.А. Подсолонко
На відміну від існуючих на практиці управлінських рішень, що направлені на позбавлення премій за кожний прорахунок у роботі, обгрунтованішим є застосування методу динамічного формування стимулюючих рішень, що направлені на досягнення кінцевого результату в межах місяця (мінімальна одиниця часу), кварталу та року. Таке формування управлінських рішень відповідає й процесові виконання плану виробництва та відвантаження готової продукції до споживачів за наростаючими підсумками. З метою усунення штурмівщини у виробництві та кількісної оцінки стимулюючих рішень треба робити корективи на коефіцієнт ритмічності виробництва. Такий підхід робить систему управління гнучкішою та дозволяє в управлінських рішеннях враховувати можливість усунення допущених негативних відхилень та закріплення позитивних. Таким чином, забезпечується поєднання стимулюючих та організуючих рішень.
На середньому рівні управління підприємством головним завданням є узгодження в часі діяльності цехів та служб підприємства для отримання високих виробничих кінцевих результатів його розвитку при максимумі прибутку, пріоритет мають планові рішення (частково кваліфікаційні). Завдання узгодження в часі вирішують різні служби підприємства, що спеціалізуються на забезпеченні досягнення тих чи інших кінцевих (проміжних) результатів.
Узгодження обсягів виробництва здійснюється балансовими розрахунками у плановому підрозділі. Обсяги виробництва кінцевої та всіх видів проміжної продукції взаємопов'язуються на всіх технологічних переділах за вихідними матеріальним ресурсами в розрахунку на рік, квартали, на кожний місяць. Далі у виробничому відділі на основі цього складають графіки виробництва продукції та її проходження всіма етапами технологічного процесу протягом місяця. На дрібних підприємствах функції двох зазначених відділів виконує один планово-виробничий відділ. Виробничий відділ також контролює виконання цих графіків протягом місяця. В даному випадку — це функції оперативного управління, які виконує персонал середнього ієрархічного рівня. Аналогічні функції на найнижчому рівні — всередині кожного цеху — виконує їхній диспетчерський апарат (планово-розподільне бюро).
При підготовці та прийнятті рішень, що стосуються взаємопов'язаних балансових розрахунків на підприємстві, доцільним є застосування методів матричного моделювання, так як досвід їх застосування досить великий.
136
Менеджмент: теорія та практика 2.2. Інформатизація управління
,. 2.2.1. Концептуальні основи інформатизації
Концепція має містити основну ідею теорії її формування, мати загальний задум та головну думку щодо даної проблеми. В даному випадку розглядається проблема ініформатизації управління розвитком суспільства. При цьому інформатизація ніби відіграє другорядну роль перед змістом завдань управління та включає в себе сукупність інформаційних даних для вирішення цих завдань. Обгрунтованість вибору завдань управління та чіткість їх постановки безпосередньо впливає на структуру та надійність інформатизації.
У процесі інформатизації управління суспільством створюється об'єктивно необхідний для цього процесу інформаційний ресурс, який використовують органи влади та управління на всіх рівнях, а також юридичні та фізичні особи. Інформаційний ресурс, на відміну від інших, єдиний, що має системотвірну (організуючу) властивість, без якої неможливо створення цілеспрямованої високоефективної системи. Особливе значення інформаційний ресурс має при розгляді суспільства як соціально-економічної системи. Тут його організуюча властивість відіграє визначальну роль при створенні високоефективної системи.
З метою надання визначеності та чіткості поглядів на процеси інформатизації управління такими системами, забезпечення єдності у їх розумінні та трактуванні, розробляють концепцію інформатизації.
У міжнародній та вітчизняній практиці здійснення інфо-ратизації суспільства їй виділяють роль складової частини програми соціально-економічного розвитку суспільства із забезпечення досягнення поставлених за цією програмою цілей. При цьому програма інформатизації тим ефективніша, чим більше вона забезпечує ефективність програми соціально-економічного розвитку суспільства. Ефективність останньої оцінюють із рівня досягнення кінцевої мети цього розвитку. В якості такої мети, як правило, виступає забезпечення задоволення матеріальних та духовних потреб населення, що постійно зростають.
Якщо обрати за кінцеву мету соціально-економічного розвитку нашого суспільства нийвищий рівень добробуту наро-
137
О.А. Подсолонко
ду, можна здійснити інформатизацію суспільства у напрямку її досягнення. Обрання такої мети дозволить здійснити інформаційну підтримку завдань програми соціально-економічного розвитку будь-якої структури та орієнтації, забезпечити необхідною для досягнення цієї мети інформацією всі ланки існуючої організаційної структури управління таким розвитком.
Зазначена підпорядкованість інформатизації головній меті соціально-економічного розвитку дозволяє органічно вписати усі виконувані тут розробки у потреби існуючої організаційної структури управління. При цьому якість та ефективність ухвалюваних рішень у цих ланках управління залежатимуть від надійності методів оцінки цього вищого рівня та міри його досягнення.
Структура держави, республіки як об'єкту соціально-економічного розвитку та інформатизації має три взаємопов'язані просторові складові: територіальну, галузеву (відомчу) та населення, що їх об'єднує.
Оскільки населення одночасно пронизує територіальну та галузеву структури будь-якого регіону, а головною метою управління соціально-економічним розвитком останнього є досягнення найвищого рівня добробуту народу, то й склад завдань, що вирішуються для досягнення цієї мети, має бути єдиним як для територіального, так і для галузевого рівнів.
Але ролі кожного з цих рівнів у вирішенні таких завдань неоднакові. Територіальний рівень керівництва має пріоритетне значення — у формуванні косплексного результату розвитку керованої території та повного забезпечення діяльністю всіх підприємств та організацій, що розташовані на цій території, досягнення найвищого рівня добробуту народу за всіма вихідними та кінцевими його складовими. Галузевий та відомчий рівні господарського, соціального та культурного керівництва забезпечують комплексний розвиток підвідомчих підприємств та організацій за тими самими складовими при орієнтації їхньої роботи на випуск необхідної для населення продукції та послуг. Саме спільність вихідних складових рівня добробуту народу створює реальну основу для формування єдиного для територій та відомств комплексу завдань із досягнення поставленої мети.
Системний аналіз дозволив виділити наступну групу вихідних складових, що характеризують рівень добробуту народу, та є однаковими як для процесів, забезпечення необхідного рівня
138
Менеджмент: теорія та практика
його матеріального добробуту, так і для рівня його соціального та духовного розвитку:
- асортимент
продукції та
послуг;
;
>:?, - якість продукції
та послуг;
' - інтенсивність процесів отримання послуг;
використання у виробництві вихідних ресурсів;
екологічна чистота виробництва та довкілля;
- соціальна
захищеність
працівників
та населення.
Відповідно
до наведеного
змісту вихідних
складових
фор
мується
аналогічний
склад завдань
з управління
процесом досяг
нення
найкращого
результату
за кожною з
складових у
напрямку
одержання
в цілому по
регіону та
кожному його
місту й району
найвищого
рівня добробуту
населення на
основі вирішення
цих
завдань
у процесі діяльності
підприємств
та організацій,
що роз
ташовані
на цій території.
При цьому формується
інформаційна
підтримка
вирішення
кожного завдання
за допомогою
комп'ютерної
техніки. Разом
з тим така підтримка
є можливою
лише
за наявності
певних умов
забезпечення,
що створюються
в
цілому по
регіону, до
яких можуть
належати:
єдина законодавча база;
інформаційна єдність планування та аналізу розвитку ре
гіону;
єдина система фінансової та банківської діяльності;
єдина статистична та науково-технічна звітність;
- економічно
обгрунтована
судова та арбітражна
діяльність.
Всі
ці види умов
забезпечення
мають пронизувати
перера
ховані
раніше складові
досягнення
найвищого рівня
добробуту
населення,
а їхня сукупність
дає набір вирішуваних
завдань для
досягнення
головної мети
соціально-економічного
розвитку дер
жави,
республіки.
Через те, що головна мета соціально-економічного розвитку має складну структуру та досягається послідовно через відповідні вихідні складові, виникає необхідність у визначенні пріоритетів за інформатизацією серед цих складових.
На перше місце претендують завдання інформаційної підтримки управління процесами задоволення матеріальних, соціальних та духовних потреб населення в асортиментному наборі всіх видів продукції та послуг, що виробляють та здійснюють підприємства та організації свого регіону чи ті, що надходять з інших регіонів. Так само сюди тяжіють питання якості продукції та послуг.
139
О. А. Подсолонко
На другому місці можна розглядати питання соціальної захищеності населення (як тієї його частини, що працює, так і тієї, що не працює), разом з регулюванням співвідношень обсягів потреб населення — можливих обсягів їх задоволення силами регіону та зовні — можливостей поточного задоволення цих потреб усіма видами оплати праці та соціальних виплат.
На третьому місці розглядається взаємопов'язаний комплекс складових, що характеризують виробничі умови, які забезпечують перші дві групи складових та включають у себе: інтенсивність виробництва продукції та надання послуг населення, рівень використання вихідних виробничих ресурсів та екологічну чистоту цих процесів на підприємствах та в організаціях регіону.
Всі ці три групи складових досягнення головної мети можна розглядати як у цілому по країні чи республіці, так і по кожному її району та місту, з виходом як на галузеві сукупності підприємств та організацій, так і на будь-яке підприємство окремо, з розгляданням як підприємств матеріального виробництва, так і організацій соціальної чи духовної орієнтації.
Інформаційний ресурс, що створюється за будь-яким з розглянутих напрямів (законодавча діяльність; планування та аналіз; статистична, бухгалтерська та науково-технічна звітність; фінансування та банківська діяльність; судова та арбітражна діяльність) за будь-якою групою складових досягнення головної мети, є одночасно надбанням конкретної ланки управління та загальнонаціональним. Це вже означає, що жодна з цих ланок не може його довільно змінювати, перекручувати чи знищити без відповідальності за це перед законом.
Для забезпечення реалізації перерахованих вище пріоритетів у їхній послідовності та взаємозв'язку, для об'єднання їх у підсумковий комплекс інформаційної підтримки управління треба прискорити процес створення спеціальної системи оцінення рівня соціально-економічного розвитку регіону в цілому, його галузей, їхніх підприємств, організацій у комплексі. Така система дозволить оцінювати їх міжнародний ринковий рейтинг, вимірювати їх своєрідний коефіцієнт корисної дії (ККД) за рівнем досягнення головної мети — найвищого рівня добробуту населення порівняно із світовим рівнем розвитку. Інформатизація раніше перерахованих завдань дозволить вираховувати такий ККД за кожним з цих завдань.
140
О.А. Подсолонко s
mm min max
Вартість основних засобівВартість нормованих обігових коштів
Госпрозрахунковий результат діяльності
На базі обгрунтованого складу локальних критеріїв управління в цеху уточнюють взаємозв'язок їх у процесі досягнення глобального критерію. На цій основі будується граф формування критерію управління, у якому зазначають, як залежно від зміни локальних змінюються проміжні та глобальні критерії. Цей взаємозв'язок представляють спочатку з логічних позицій. Наприклад, обсяг виробництва залежить від продуктивності агрегатів на одиницю часу та від величини простоїв цих агрегатів. Далі цей самий логічний зв'язок представляють як функціональний. Наприклад, обсяг виробництва продукції обраховують як добуток продуктивності агрегата у фактичний час роботи та тривалості роботи цього агрегата протягом аналізованого періоду (доба, місяць, рік).
Отже, спочатку будують граф логічних зв'язків між критеріями управління — глобальним, проміжними та локальними, потім у цьому графі зазначають наявність функціональних зв'язків (як правило, між глобальними, проміжними та локальними критеріями). Після цього виявляють, між якими з критеріїв відсутні чіткі функціональні зв'язки, які з показників неможливо обрахувати за формулою. В основному це стосується зв'язків між окремими локальними критеріями та вихідними показниками чи параметрами технологічного процесу, що їх формують. Через це необхідно застосовувати методи кореляційного та регресійного аналізу, що дозволяє визначити досліджувані взаємозв'язки та кількісно їх оцінити.
Правильність побудови графу перевіряють шляхом введення інформації з діяльності об'єкту, що аналізується. Спочатку вводиться інформація про відхилення глобального критерію, потім — через проміжні та локальні критерії перевіряють правильність логічних, функціональних та кореляціно-регресійних зв'язків.
Обробка аналітичної інформації для управлінських рішень
Економічний аналіз є важливим етапом підготовки управлінських рішень. На цьому етапі виникає необхідність розгляду методологічних питань: яку інформацію треба підготувати в ході аналізу, де та на якому рівні управління її використовувати та в якій сукупності надавати управлінському персоналу. Інакше
148
Менеджмент: теорія та практика
кажучи, тут розглядається організація селекції інформації, її витягу з підсистем "Облік та звітність", "Планування" та "Економічне стимулювання", формування в пам'яті ЕОМ спеціальних масивів аналітичної інформації та селекції, а також надання з них управлінському персоналу інформації, що використовується при підготовці та реалізації управлінського рішення. Такий підхід до економічного аналізу дозволяє відійти від традиційних структур аналізу та форм видання аналітичних результатів, від традиційних показників цих форм.
Але це не означає, що завдяки швидкій дії ЕОМ передбачається збільшення потоку аналітичних документів та показників, що видаються управлінському персоналу. Однак є вже негативні приклади, коли до окремих ланок системної ієрархії щоденно йдуть досить солідні за розмірами альбоми інформації, що підготовлена на ЕОМ. Для того, щоб знайти в цих альбомах дійсно корисну та потрібну інформацію, управлінський персонал має витратити багато часу. Це психологічно негативно впливає на управлінський персонал, на його ставлення до можливостей ЕОМ та цінності комп'ютерної інформації.
В умовах ручної обробки при підготуванні аналітичної інформації традиційні аналітичні форми передбачали видання разом з основним аналізованим показником всіх вихідних та проміжних показників. При цьому у формі можна було побачити весь хід аналізу основного та допоміжного показників, їх фактичні (звітні) та планові значення у кількісних (фізичних) вимірниках та в грошовій оцінці, відхилення звітних завдань від планових. Вивчення змісту таких форм було закладено в основу роботи персоналу при підготовці ним управлінських рішень. Перші результати проведення економічного аналізу та видання підсумкових даних з ЕОМ в основному копіювали його традиційні форми та методи, що і призвело до вище зазначених великих обсягів альбомів. Працювати з такими альбомами традиційними методами досить важко та малоефективно. Потрібні були нові методи роботи управлінського персоналу, орієнтовані на новий підхід до надання йому необхідної аналітичної інформації.
Практика підказує вихід з такого становища. Працівники управління ставлять завдання проектувальникам АСУ передбачати до видання з ЕОМ додатково до зазначених альбомів ніби путівник з них, довідку, в якій сконцентровано ті показники, на які треба в першу чергу звернути увагу. Дійсно, навряд чи є до-
149
О.А. Подсолонко
цільним щоденне чи щомісячне видання всього комплексу інформації, що характеризує діяльність окремих підрозділів, цехів та підприємства керівникам. Для них необхідними є дані про виконання плану за показниками, які є основою критерію управління.
Саме таке завдання стоїть перед економічним аналізом: давати інформацію, яку може використати управлінський персонал для ухвалення рішення. Не випадково економічний аналіз є початковою ланкою ланцюгу підготовки управлінських рішень. Вимоги до результатів аналізу, що надаються управлінському персоналу з ЕОМ, накладають певний відбиток на побудову алгоритмів розрахунку. На відміну від традиційних методів аналізу тут немає необхідності створювати алгоритми, що враховують різні відхилення техніко-економічних показників від запланованих та передбачають обов'язкове видання їх у вигляді спеціальних таблиць. Треба розробити такі алгоритми, за допомогою яких можна було б врахувати всі відхилення, але виводити на екран, і, тим більше, у друк лише ту інформацію, яка слугуватиме поштовхом чи початком у ланцюгу підготовки управлінського рішення. Необхідно зазначити, що такий принципово новий підхід до видання результатів аналізу разом з тим суттєво не змінює вихідних методів аналізу. У своїй основі методи аналізу залишаються традиційними. Практично незмінним залишається коло аналізованих техніко-економічних показників та причин, що викликають їх відхилення. Єдине, що змінюється, це вимоги до їх видання, яке здійснюється лише на основі селекції інформації.
Таким чином, у питаннях підготовки даних для аналізу на ЕОМ та видання їх споживачам пріоритет надається завданням забезпечення управлінського персоналу необхідною аналітичною інформацією. На досягнення цієї мети орієнтують усі алгоритми розрахунку відхилень фактичних показників від планових. У цих алгоритмах передбачають надання сукупності даних, що дійсно є необхідними для підготовки управлінського рішення. Селекція такої з користю використовуваної інформації здійснюється за показниками, що мають негативні відхилення, тобто ті, що негативно впливають на досягнення критерію управління аналізованого підрозділу. Відмінне від традиційних форм аналізу — видання рекомендацій про різні варіанти усунення негативних відхилень із вказанням конкретних виконавців виробничого процесу (винуватців), а також рекомендації з виходу, якщо це не-
150
Менеджмент: теорія та практика
обхідно, на зовнішні (для аналізованого об'єкту) зв'язки з метою усунення негативних наслідків.
В процесі проведення аналізу виникла необхідність у постановці завдання з видання до друку з ЕОМ не всієї інформації, а лише тієї, яка сигналізує про відхилення від нормативних вимог, які негативно впливають на госпрозрахунковий результат діяльності цеху. У зв'язку з цим гостро постало питання про видання часткових показників не лише у вигляді спеціальних таблиць, а й у вигляді окремих документо-рядків чи документо-стовпчиків, що призначені для конкретних виконавців виробничого процесу. Одержання такої інформації низовими ланками є для них управлінським сигналом про те, що необхідно вжити відповідних заходів з усунення негативних відхилень. Особливістю часткових показників процесу аналізу є те, що вони, характеризуючи окремі сторони діяльності виробничих підрозділів, великою мірою складають інформаційну основу для моделей продуктивності технологічних агрегатів та для аналізу, який здійснюється на основі цих моделей.
За економічною теорією та практикою, результати аналізу виробництва за економіко-математичними моделями продуктивності технологічних агрегатів в основному і є основою для ухвалення управлінських рішень. Тому доцільно розглядати: структуру та послідовність економічного аналізу із застосуванням моделей управління; зміст моделей та побудову алгоритму зворотнього зв'язку в управлінні (зв'язок факторів процесу з елементами системи стимулювання та вплив їхніх динамічних змін на виконавців виробничого процесу); структуру аналітичних таблиць (таблиць стандартних управлінських рішень).
При застосуванні економіко-математичних моделей продуктивності технологічних агрегатів (моделей виробничого процесу) для кількісного обгрунтування управлінських рішень у структурі економічного аналізу є деякі особливості (рис. 29).
Найважливіша з них — наявність взаємозв'язку системи формування та розподілу фондів економічного стимулювання (завершальної ланки в ланцюзі підготовки управлінського рішення в процесі економічного аналізу) з первинними факторами виробничого процесу. Останні лежать в основі моделей продуктивності агрегатів та використовуються в аналізі при розкладі комплексних показників на складові елементи. При цьому структура аналізу передбачає порівняння техніко-економічних показників, що використовуються на початковому та кінцевому етапах аналізу, через
151
Ч*Л ' V:* v. ;> '..; • ••*' t -~ у, '
О. А. ГІОДСОЛОНКО ' г"''
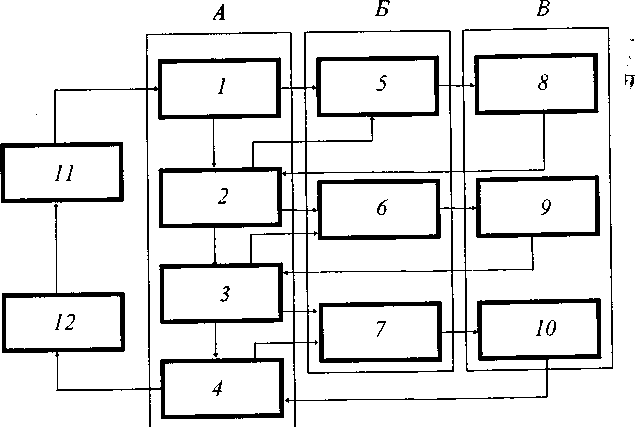 Рис.
29. Схема економічного
аналізу з
використанням
моделей
управління
А — оперативна та поточна інформація: / —відхилення факторів виробничого процесу від нормативних значень, 2 — зміна результатов виробництва та витрат потрібних для цього ресурсів під впливом зміни факторів процесу, 3 — зміна критерію управління в цілому та за складовими факторами, 4 — зміна фондів економічного стимулювання в цілому та за складовими (порівняно з планом);
Б—моделі управління: 5 — моделі виробничого процесу, 6—моделі формування критерію управління, 7 — моделі та алгоритми формування та розподілу фондів економічного стимулювання;
В—нормативно-довідкова інформація: 8 — коефіцієнти кількісного впливу зміни факторів процесу на результати виробництва, 9 — кількісні та вартісні значення витрат та результатів праці за нормативами, 10 — питомі нормативні значення фондів економічного стимулювання; 11 — виконавці виробничого процесу; 12 — управлінський персонал.
глобальний критерій ефективності управління підприємством за всіма його складовими. Через це з послідовності аналізу із застосуванням економіко-математичних моделей виключаються проміжні етапи, які пов'язані з ручною обробкою інформації. На базі моделей та відповідних програм на ЕОМ здійснюються всі види математичної та в окремих випадках логічної обробки проміжних чи
152
Менеджмент: теор/я та практика
кінцевих документів, видається техніко-економічна інформація, що характеризує діяльність підприємства в цілому та за окремими складовими як онтологічного (цехи, служби, ділянки, агрегати), так і гносеологічного (елементи діяльності) характеру.
Прешим етапом застосування моделей продуктивності технологічних агрегатів в економічному аналізі є створення таблиць відхилень добової продуктивності агрегатів від запланованої (чи будь-якої базової) за первинними факторами виробничого процесу, що лежать в основі побудови моделей. Практично на цьому етапі аналізу видається інформація для вирішення завдань управління з відхилень. Але практичний досвід свідчить про те, що така інформація не завжди досягає мети в процесі управління. Негативний вплив окремих факторів на продуктивність агрегатів може бути стійким, а конкретний управлінський апарат може не відповідати за результати, що погіршуються під впливом цього негативного впливу, так як позитивний вплив інших факторів може його перекривати. Такий стан речей зумовлено тим, що система матеріального заохочення, як правило, базується на кінцевому показникові роботи — загальному обсязі виробництва за місяць, квартал та рік. Тому для того, щоб ліквідувати такі негативні моменти, треба матеріально зацікавити управлінський персонал у підтриманні позитивних відхилень та оперативному усуненні негативних, шляхом включення до системи матеріального заохочення всіх кількісно оцінюваних факторів виробничого процесу в моделях продуктивності. Так створюються передумови здійснення принципу зворотнього зв'язку в управлінні.
Отже, алгоритм зворотнього зв'язку має містити в собі методи формування показників, за якими оцінюється діяльність підприємства, методи формування фонду матеріального заохочення між виробничими підрозділами підприємства та всередині них, що інформаційно базуються на цих показниках. Наведена схема економічного аналізу із застосуванням моделей управління враховує зазначену структуру алгоритму зворотнього зв'язку (див. рис. 29). Оскільки в системі управління аналіз є завершальним етапом при підготовці управлінських рішень, аналітичні таблиці покликані дати відповідь на те, як зміни факторів виробничого процесу впливають на критерій ефективності управління, який характеризує ефективність діяльності підприємства, як змінюється фонд оплати праці на підприємстві, по окремих його цехах, ділянках цехів, а також яким чином це відображається в розмірах
153
О.А. Подсолонко
та сумах оплати праці конкретних виконавців виробничого процесу. Оперативне, щоденне оформлення перерахованої інформації в аналітичних таблицях з наростаючими підсумками з початку місяця дозволяє контролювати результативність управлінського впливу персоналу за всіма складовми діяльності аналізованого об'єкту протягом всього місяця.
В економічній практиці аналогічні таблиці називають таблицями стандартних управлінських рішень. Але поки що немає типових міжгалузевих розробок із застосування таких таблиць, немає класифікації стандартних рішень та інформації, що потрібна для їх реалізації. Напевно, структура таких таблиць має базуватися на інформації, що відображає зміст діяльності об'єкту управління за елементами. До стандартного тут можна віднести рішення про зниження чи підвищення розміру оплати праці конкретних робітників, бригад, за окремими ділянками та цехами підприємства відповідно до результатів їх роботи.
Особливістю створення такої таблиці стандартних управлінських рішень є можливість її розширення залежно від кількості робітників, окремих ланок чи бригад, агрегатів та цехів підприємства.
При вирішенні завдань підготовки управлінських рішень на основі економічного аналізу в якості підготовчого етапу виступає опис ситуацій, у яких персонал обов'язково має ухвалити рішення.
Процес управління традиційно грунтується на практичній обізнаності персоналу в деталях змісту керованих процесів, за групами повторюваних ситуацій. Як правило, дані про такі ситуації відкладаються в пам'яті працівника, що з ними стикався. У пам'яті також залишаються дані про заходи, вжиті з кожної ситуації та одержані результати. В документах оперативно-технічної звітності можна знайти лише розрізнені дані про результати ухвалених рішень у тих чи інших ситуаціях. Але у сконцентрованому, систематизованому з позицій відображення всіх етапів процесу управління ділянкою, цехом чи підприємством у вигляді, що є придатним для подальшого моделювання цих етапів, таких даних немає.
Тому досить актуальним є розроблення класифікації ситуацій, за якими необхідним є втручання управлінського персоналу, для різних рівнів системної ієрархії та різних ланок управління одного рівня. Велике значення має класифікація вказаної інформації за ступенем її повторюваності в часі, за кількісними межами її змін, за приналежністю її до виконавців виробничо-
154
Менеджмент: теорія та практика
го процесу. В основі цієї роботи лежить створення класифікації управлінських завдань з досліджуваного об'єкту та опис їх ор-ганізащйно-економічної суті. При цьому для умов цеху описують відмінність функцій управління, наприклад, обсягом виробництва продукції начальника цеху, його заступника чи помічників, начальників ділянок, змінних майстрів та диспетчера, дають склад техніко-економічних показників та інформації. Що при цьому використовуються, особливості передання цієї інформації від ланки до ланки управління. Цінність цієї роботи тим вища, чим більше розробок охоплює типізація процесів загалом управління, загалом цеху та конкретних технологічних переділів.
При створенні масивів інформації у наведених типових сукупностях вирішують завдання кількісного обмеження можливого Інтервалу коливання значень техніко-економічних показників. Іакі Інтервали за окремими показниками (кількість агрегатів розмаїття асортиментних груп та підгруп, технологічних ділянок І т.І.) допомагають розв'язати проблему типізації інформаційних масивів та підсистем АСУ. На цій основі відповідно до умов конкретних підприємств та цехів з'являється можливість здійснення логічного контролю над правильністю даних, що готуються для обробки на ЕОМ.
Спеціальні кількісні обмеження відхилень значень технологічних параметрів та техніко-економічних показників передбачають видання даних про відхилення на екран та друк з комп ютера лише у випадку перевищення ними певних нормативних величин, за якими дійсно потрібним є управлінське втручання. Якщо відхилення окремих показників, наприклад, знаходяться в межах 0,1-0,5% від абсолютного їхнього планового значення при загальному позитивному результаті діяльності агрегату, ділянки чи цеху, то ці відхилення в оперативному аналізі не повинні надаватися управлінському персоналу. При загальному негативному результаті передбачають до видання з ЕОМ у певній послідовності всіх негативних відхилень з пріоритетом найбільшого з них у спадаючій послідовності. Найкращим варіантом є видання лише негативних відхилень окремих показників, Що перевищують рівень відхилення загального результату діяльності. Найбільш обгрунтованим варіантом вирішення цього завдання є розроблення моделей формування показників — основи лобального, проміжних та локальних критеріїв управління та идання на їх основі відповідної аналітичної інформації загаль-
155
О.А. Подсолонко
ного та локального значення, яку використовує управлінський персонал.
Без вирішення цього завдання можливі випадки, коли з 30-40 параметрів виробничо-технологічного процесу один матиме позитивне відхилення на 3-4% від нормативного значення, та його дія перекриватиме негативні відхилення решти параметрів. При цьому комп'ютер видаватиме великий обсяг інформації з цих неіснуючих відхилень та відволікати управлінський персонал від вирішення важливіших, поточних чи перспективних завдань. Тому в алгоритмі надання даних про негативні відхилення враховують ці особливості.
Класифікація управлінських завдань, ситуацій, що потрубу-ють втручання управлінського персоналу, та відповідно необхідної для цього інформації включає в себе не лише межі можливих коливань технологічних параметрів та техніко-еко-номічних показників, але й ті межі, при перевищенні яких в існуючих логічних взаємозв'язках варто їх видавати з ЕОМ у відповідних ланках управління.
2.2.5. Управління в умовах комп'ютеризації Управління через усунення диспропорцій розвитку підприємств
На підприємствах проблеми створення АСУП вирішують з урахуванням динамічності їхніх діяльності та розвитку. При цьому доводиться вирішувати, перш за все, завдання забезпечення пропорційного розвитку підприємства. Як правило, забезпечення пропорційного розвитку здійснюється через усунення диспропорцій у певних складових частинах об'єкту та його діяльності. Тому часто серед найперших завдань підсистем в АСУ є ті, вирішення яких дозволяє керівникові контролювати вузькі місця в керованому об'єкті.
Підприємство розвивається нерівномірно як за окремими цехами та службами, так і всередині кожного цеху за окремими ділянками: Вдосконалювання окремих агрегатів так само здійснюється нерівномірно. Весь агрегат покращується не комплексно, а ніби по етапах. Спочатку вдосконалюють окремі його складові частини, а потім виникає необхідність у розвитку інших
156
Менеджмент: теорг'я та практика
його частин. Змінивши продуктивність агрегата та повністю основної ділянки, стикаються з необхідністю розширення вузьких місць на допоміжних ділянках. Ці особливості нерівномірного розвитку будь-якого об'єкту управління орієнтують усю