Основи розробки бізнес-плану
Тому економіка у більшої частини сільськогосподарських підприємств перебуває у важкому стані. Основним фактором успіху в господарстві є:
- погашення боргів за попередні роботи;
- спецiалiзацiя за окремими галузями рослинництва i тваринництва;
- чітке виконання договірних обов’язків;
- впровадження заходів з охорони праці на пiдприємствi;
- контроль за виконанням нормативiв охорони працi.
У перші три роки застосовуватиметься витратна стратегiя цiноутворення, згiдно з якою визначення ціни виконуватимемо за затратами виробництва з врахуванням рівня ринкових цін реалізації продукції конкурентами. Такий пiдхiд дозволяє встановити гнучку ціну на товар та коригувати її максимізуючи прибуток підприємства.
Роботи, пов’язанi з впровадженням системи управління охороною праці, проводяться за витратною стратегiєю ціноутворення. Такий пiдхiд дозволяє підвищити психологічний клімат у колективі господарства та проводити прогнозування результатів дiяльностi на перспективу.
1.4 План виробництва
Мета розділу – довести, що сільськогосподарське підприємство:
- спроможне організувати виробництво конкретного виду продукції;
- має в своєму розпорядженні чи може придбати (орендувати) необхідні для цього ресурси;
- здатне виробляти потрібну кількість продукції відповідної якості.
У даному розділі бізнес-плану, розкривається ресурсний потенціал вашого підприємства, напрямки його розвитку, визначаються обсяги виробництва тієї продукції, що дасть можливість ефективно та прибутково господарювати. Доказом цього повинні бути послідовні обґрунтовані розрахунки, які дають підстави стверджувати про їх реальність і можливість досягнень.
Структура розділу;
- стислий опис технології виробництва продукції;
- аналіз забезпечення ресурсами для виробництва продукції;
- вибір техніки та обладнання;
- планування витрат на виробництво продукції – визначення собівартості продукції;
- прогноз обсягу виробництва.
Стислий опис технології виробництва продукції. У відповідності з технологічним процесом ремонту і технічного обслуговування машинно-тракторного парку, номенклатура дільниць і робочих місць ремонтної майстерні може бути наступною: зовнішнього миття; розбирання-миття; дефектування і комплектування; ремонт агрегатів; ремонту, обкатки і випробування двигунів; ковальська; зварювальна; мідницько-жерстяницька; ремонту і регулювання паливної апаратури; перевірки і ремонту та регулювання гідросистеми тракторів комбайнів; перевірки, ремонту і регулювання автотракторного електрообладнання; ремонту акумуляторних батарей; слюсарно-механічна; ремонтно-монтажна для тракторів комбайнів і автомобілів; ремонту сільськогосподарських машин; ремонту обладнання тваринницьких ферм; шиноремонтна; фарбувальна; діагностики і технічного обслуговування; ремонту енергетичного обладнання; інструментальна. В залежності від складу і кількості сільськогосподарської техніки в господарстві, номенклатура може змінювати, окремі дільниці суміщатися чи розміщаються в окремих від ремонтної майстерні приміщеннях.
В даному підрозділі виконуємо розрахунки складових витрат і показуємо потенційну можливість надання запланованого об’єму послуг в зазначені терміни.
На підприємстві, яке має власну машинно-ремонтну майстерню в якій буде виділено частина приміщення для створення дільниці з ремонту паливної системи дизельних двигунів. Потребу в обладнанні зводимо до таблиці 1.5.
Таблиця 1.5
Розрахунок вартості обладнання
| № з/п | Найменування обладнання | Марка | Кількість, шт. | Вартість, грн. |
|
1 |
2 |
3 |
4 |
5 |
| 1 |
Розрахунок споживання електроенергії наводимо у таблиці 1.6.
Таблиця 1.6
Розрахунок споживання електроенергії за рік
| № з/п | Марка обладнання | Потужність (кВт год) | Час роботи за 1 день, год | Споживання електроенергії, кВт | |
| за день | за рік | ||||
| 1 | |||||
Використовуючи розрахункову річну трудомісткість робіт Тм виконанням яких передбачається проводити в майстерні, а також дані розподілу річної трудомісткості за видами виконуючих робіт (табл. 1.7) розробляється організаційна структура підприємства.
Таблиця 1.7
Розподіл річної трудомісткості в майстернях с.г. господарств за видами виконуючих робіт
| Види робіт | Річна трудомісткість, у % | Річний виробіток на одного працюючого, люд.-год. |
|
Розбирально-складальні Слюсарно-підгоночні Мідницькі Випробовувальні Ремонт електрообладнання Вулканізація Обивочно-малярні Ковальсько-термічні Газозварювальні Електрозварювальні Токарні Стругально-фрезерувальні Шліфувальні Слюсарні Столярні Жерстяницькі |
30,33 17,9 4,15 4,12 5,27 0,7 4,02 5,4 1,6 1,43 10,64 3,7 2,7 2,86 1,9 3,28 |
2204,2 2213,9 2480,6 2546 2171,1 850,25 1653,75 2223,3 1920,25 1766,5 2190,4 2789,7 1685,1 1766 2407,25 2086,4 |
Інформацію про існуючу або проектну технологію виробництва сільськогосподарської продукції для бізнес-плану можна використовувати з технологічних карт сільськогосподарських підприємств, де крок за кроком розписуються всі технологічні цикли та технологічні операції вирощування культур та виробництва продукції.
В курсовому проекті для досягнення цієї мети рекомендується використовувати форму технології (додатки 16, 17), та відповідний комплекс машин (додатки 16, 17).
Відповідно до завдання на курсове проектування та даних одержаних студентом під час виробничої практики, встановлюється основна сільськогосподарська культура, площа її вирощування, га та урожайність основної продукції, т/га.
Для обчислень необхідно прийняти, два варіанти комплексів машин, один із яких є традиційний, тобто використовується в господарстві, а другий – проектний, з використанням нової техніки, технологій та сортів.
Необхідну
кількість машин
агрегатів для
виконання
заданого об’єму
робіт
 у встановленні
агротехнічні
строки знайдемо:
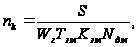 (1.8)
де S – площа зайнята під культуру, га;
Тзм – тривалість зміни, год.;
Кзм – коефіцієнт змінності, Кзм = 1-2;
Nдн – тривалість робіт відповідно до агровимог, днів.
Для більшої ефективності використання засобів механізації необхідно витримувати рівність:
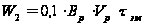 (1.9)
де
 –
робоча ширина
захвату машини,
м;
 –
робоча швидкість,
км/год.;
 –
коефіцієнт
використання
часу зміни.
Таблиця 1.11.
Показники виробництва с.-г. культури
| Показники | Значення показників | |
| Традиційний (існуючий) варіант | Запроектований варіант | |
| Затрати робочого часу, люд.·год/га | ||
| Витрати дизельного палива, кг/га | ||
| Витрати бензину, кг/га | ||
Інформаційні дані до розробки механізованого процесу вирощування та збирання заданої сільськогосподарської культури в господарстві – перелік технологічних операцій представленні у додатках 4, 5, а також в публікації [7]. Відмітимо, що програмою передбачено нормативне річне завантаження техніки. Тому для малих господарств слід очікувати істотно завищенні капіталовкладення.
Для уточнення складу МТП для агрегатів, що мають низький коефіцієнт річного завантаження (менш 0,8), необхідно прорахувати альтернативні агрегати, які мають меншу продуктивність, використовуючи технологічні карти.
До технологічних матеріалів відносяться насіння, добрива, отрутохімікати тощо. Будівництво нових приміщень необхідно передбачити у випадку, коли їх немає. До машиновикористання відносять машинний двір з навісами та приміщення пункту технічного обслуговування.
В залежності від заданих у завданні даних на розробку проекту та прийнятого критерію, можливі такі постановки рішення задач економічного обґрунтування:
- розробка механізованого процесу (технології) за умови досягнення максимального прибутку при заданих обсягах виробництва;
- обґрунтування механізованої технології за сукупністю критеріїв (рівень рентабельності, собівартість, термін окупності тощо);
- обґрунтування річного обсягу та організаційних планів виробництва, що забезпечують найбільш ефективне використання МТП;
- визначення раціональної структури посівних площ за умови досягнення максимального прибутку при заданому в певних межах фінансування.
В бізнес-плані, в першому наближені, застосовують метод порівняння результатів прямого (елементного) розрахунку основних економічних показників альтернативних варіантів технологій (комплексів машин). Цей метод дозволяє простими засобами визначити кращий із альтернативних варіант технічного рішення.
За основний критерій порівняння доцільно приймати виробничу собівартість одиниці продукції (роботи), яка визначається за формулою:
 ,(1.10)
де С – виробнича собівартість одиниці продукції, грн./га, грн./т;
А – поточні приведені витрати на одиницю продукції;
Б – одноразові витрати на дану роботу, грн.;
S – обсяг даної роботи, т, га.
Визначимо складові собівартості: придбання насіння, міндобрив, органіки
Розрахунок затрат на придбання технологічних матеріалів
Складові затрат представленні в таблиці 1.12. Вони розраховуються для основних робіт та по варіантам комплексів машин.
Таблиця 1.12
Вихідні дані для визначення витрат технологічних матеріалів при вирощуванні с.-г. культури
| Технологічні матеріали | Норма внесення, т/га | Ціна, грн./га | Вартість, грн./га |
| Мінеральні добрива | |||
| Органіка | |||
| Пестициди | |||
| Насіння | |||
| Всього | |||
*Примітка:
1. Для насіння цукрових буряків норма висіву в посівних одиницях.
2. Орієнтовна ціна посівної одиниці насіння цукрових буряків 60 грн.
Ціну насіннєвого матеріалу орієнтовно можна прийняти в таких межах:
озима пшениця - 800 – 900 (грн./т);
картопля - 1200 – 1600 (грн./т);
кукурудза - 1200 – 1600 (грн./т);
соняшник - 2000 – 2300 (грн./т);
ячмінь, горох - 700 – 800 (грн./т);
гречка - 2500 – 2600 (грн./т);
просо - 800 – 900 (грн./т);
овес - 700 – 800 (грн./т).
Представленні статті витрат визначають за відомими формулами.
Розрахунок затрат на придбання насіння
 ,
грн./га(1.11)
де
 –
ціна насіння,
грн./т.
 –
норма посадки,
т/га.
Розрахунок затрат на придбання міндобрив
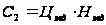 ,
грн./га(1.12)
де
 –
ціна мінеральних
добрив, грн./т.
 –
норма внесення
міндобрив,
т/га.
Розрахунок затрат на придбання органіки
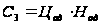 ,
грн./га (1.13)
де
 –
ціна органічних
добрив, грн./т.
 –
норма внесення
органіки, т/га,
Розрахунок затрат на придбання засобів захисту рослин
 ,
грн./га, (1.14)
де
 –
ціна отрутохімікатів,
грн./кг.;
 –
норма витрати
отрутохімікатів,
кг/га.
Дані розрахунків заносимо в таблицю 1.12.
Варіанти індивідуальних завдань для курсового проектування
| Варіант № | Сільськогосподарська культура | Завдання - по площі, га | ||
| 01 | 02 | 03 | ||
| 1-3 | Озима пшениця — урожайність, ц/га, 50. | 250 | 290 | 330 |
| 4-6 | Озима пшениця -урожайність, ц/га, 55. | 250 | 290 | 330 |
| 7-9 | Озима пшениця — урожайність, ц/га, 45. | 250 | 290 | 330 |
| 10-12 | Цукрові буряки — урожайність, ц/га, 400. | 260 | 300 | 330 |
| 13-15 | Цукрові буряки – урожайність, ц/га, 450. | 260 | 300 | 330 |
| 16-18 | Цукрові буряки — урожайність, ц/га, 500. | 260 | 300 | 330 |
| 19-21 | Картопля — урожайність, ц/га, 200. | 200 | 180 | 220 |
| 22-24 | Картопля — урожайність, ц/га, 250. | 200 | 180 | 220 |
| 25-27 | Кукурудза на зерно – урожайність, ц/га, 70. | 200 | 180 | 220 |
| 28-30 | Кукурудза на зерно -урожайність, ц/га, 60. | 180 | 200 | 220 |
Розрахунок персоналу майстерні. Персонал майстерні включає: основних виробничих робітників, допоміжних робітників, інженерно-технічних робітників, службовців і молодший обслуговуючий персонал.
До основних виробничих робітників відносяться робітники дільниць, основного виробництва, безпосередньо виконуючих технологічні операції, пов’язані з ремонтом і технічним обслуговуванням сільськогосподарської техніки.
Розрізняють списковий і явочний, а також тимчасовий і постійний склади основних виробничих робітників.
Списковий – це повний склад робітників, що включає в себе як фактично працюючих робітників, так і робітників, які знаходяться у відпустках, а також відсутніх з інших поважних причинах.
Явочний склад – це кількість робітників, які фактично працюють у майстерні.
PСП = То/ (ФДР*К); (1.15)
PЯ = То/ (ФНР*К); (1.16)
де, PСП, РЯ – списочна і явочна кількість робітників відповідно;
То – трудомісткість робіт на дільниці або майстерні за запланований період, люд.-год;
ФДР,ФНР – дійсний і номінальний фонд часу робітника за запланований період, годин;
К – запланований коефіцієнт перевиконання норм виробітку; К = 1,06..1,2.
Постійний склад РПОСТ – це кількість постійно працюючих в майстерні робітників.
Тимчасовий склад РВР – це кількість робітників з числа механізаторів, які тимчасово залучені для роботи в майстерні.
Чисельність постійних робітників визначається з графіку завантаження майстерні в літній /найменш завантажений/ період роботи по формулі:
РПОСТ = 0,7…0,8 РЯЛ, (1.17)
де РЯЛ – явочна кількість робочих в ліній період. люд.
РВР або РТИМ = РЯ – РПОСТ (1.18)
Постійними робітниками перш за все комплектуються наступні робочі місця і дільниці: ремонту двигунів, ковальська, зварювальна. Слюсарно-механічна, ремонту паливної апаратури, ТО і діагностики, ремонту обладнання тваринницьких ферм та інші спеціалізовані робочі місця.
Ремонтно-монтажна дільниця, дільниця ремонту сільськогосподарських машин, розбирання і миття комплектуються головним чином тимчасовими робітниками із числа механізаторів.
Чисельність допоміжних робітників визначається в процентному відношенні від кількості основних робітників:
РДОП = 10…15% від РПС (1.19)
Чисельність робітників інших категорій приймають по штатному розкладу або визначають по формулам 1.15–1.19.
Кількість інженерно-технічних робітників:
РІТР = 8…10 % від /РСП + РДОП/ (1.20)
Кількість службовців:
РСЛ = 2…3 % від /РСП + РДОП/ (1.21)
Кількість молодшого обслуговуючого персоналу:
РМОЛ = 2…4 % від /РСП + РДОП/ (1.22)
Загальна чисельність персоналу майстерні:
Р М = РСА + РДОП + РІТР + РСЛ + РМОП (1.23)
Чисельність персоналу майстерні визначають окремо для осінньо-зимового і весняно-літнього періодів, а також середньорічне її значення:
РСР = ( РМЗ * LЗ + РМЛ * LЛ) /12 (1.24)
де, РМЗ, РМЛ – кількість персоналу майстерні в осінньо-зимового і весняно-літнього періоди, люд.;
LЗ, LЛ – тривалість осінньо-зимового і весняно-літнього періодів в місяцях.
Основна заробітна плата
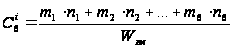 ,
грн./га (1.25)
де
 –
кількість
працівників
на агрегаті
і-ої кваліфікації;
 –
сплата праці
за змінну норму
виробітку
робочого і-ої
кваліфікації,
грн. (оплата
праці за змінну
норму виробітку
робочого 6-го
розряду дорівнює
7,34 грн.);
 –
змінна
продуктивність
агрегату, га.
Додаткова заробітна плата
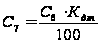 ,
грн./га (1.26)
де
 – плановий
коефіцієнт
нарахування
додаткової
заробітної
плати, %. (
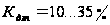 ).
Відрахування на соціальні заходи
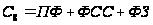 ,
грн./га, (1.27)
де ПФ – відповідно відрахування в пенсійний фонд;
ФСС – фонд соціального страхування;
ФЗ – фонд зайнятості.
Вони розраховуються за формулами:
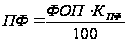 ,
грн./га (1.28)
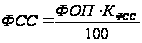 ,
грн./га (1.29)
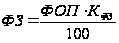 ,
грн./га (1.30)
де КПФ – відповідно коефіцієнт відрахування в пенсійний фонд, %;
КФСС – коефіцієнт відрахування у фонд соціального страхування, %;
КФЗ – коефіцієнт відрахування у фонд зайнятості, %; (КПФ=37,2%, КФСС=2,8%, КФЗ=2,5%).
ФОП – фонд заробітної плати.
Він розраховується за формулою:
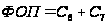 ,
грн./га. (1.31)
Таблиця 1.15
Середня вартість основних послуг
| № з/п | Назва послуги техобслуговування та ремонту | Середня вартість, грн. | Час виконання робіт, хв. |
Середньо статистична кількість виконаних робіт за 1 день |
Середня виручка за день, грн. |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Промивання паливного баку | ||||
| 2 | Регулювання системи живлення на машині | ||||
| 3 | Заміна фільтрів тонкої та грубої очистки | ||||
| 4 | Ремонт паливопідкачуючого насоса | ||||
| 5 | Ремонт насоса ручного підкачування | ||||
| 6 | Ремонт і регулювання паливного насоса високого тиску | ||||
| 7 | Ремонт регулятора частоти обертання колінчастого валу | ||||
| 8 | Ремонт муфти випередження впорскування | ||||
| 9 | Ремонт і регулювання форсунок | ||||
| 10 | Ремонт системи зворотнього зливу палива | ||||
|
Всього середньостатистична виручка: за 1 день – грн. за 1 місяць - Ч 20 = грн. |
|||||
Аналіз забезпеченості господарства ресурсами. Треба враховувати всі можливі ресурси, які будуть використані для здійснення виробничого плану підприємства: природні, техніку, обладнання, будівлі.
Аналізується потреба в необхідних для виробництва витратних та сировинних матеріалах. Визначаються їхні постачальники, умови постачання, кількість, ціна, обсяг необхідних запасів.
Після аналізу треба визначитися, яке саме обладнання чи техніка більш придатні для здійснення виробничого циклу підприємства та заслуговують на придбання чи оренду.
Економічне обґрунтування – планування витрат на виробництво продукції – визначення собівартості продукції.
Економічні обґрунтування виконується з метою визначення раціонального варіанту технології за одним або сукупністю економічних критеріїв (мінімум приведених затрат, максимум прибутку, термін повернення кредиту, строк окупності капіталовкладень тощо).
Виходячи із завдання на розробку, яке видано, технологічних робіт та техніко-технологічних розрахунків проекту, необхідно висвітлити такі питання:
а) варіанти механізованого процесу (технології виробництва) з основними експлуатаційними характеристиками техніки;
б) умови придбання технологічних матеріалів (насіння, добрива, отрутохімікати);
в) які виробничі приміщення необхідні та вартість їх будівництва (дані треба взяти в господарствах, де студенти проходили практику);
г) метод економічного обґрунтування технології та комплекту машин.
Розрахунок прямих експлуатаційних затрат на виробництво сільськогосподарської продукції
Вартість паливно-мастильних матеріалів
 ,
грн./га, (1.32)
де
 -
комплексна
ціна одного
кілограма
палива, грн./кг.
Приймаємо
 грн./кг
 -
витрата палива,
кг/га.
Витрата палива на одиницю роботи приймається за нормами, а при їх відсутності визначається за формулою:
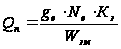 ,
кг/га,(1.33)
де
 -
питома витрата
палива, г/кВт·год.
Значення
береться з
довідників;
 -
номінальна
потужність
двигуна, кВт;
 -
коефіцієнт
завантаження
двигуна (для
енергомістких
операцій
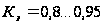 ,
для малоенергомістких
– 0,6...0,7);
-
продуктивність
агрегату за
годину змінного
часу.
Розрахунок балансової вартості основних виробничих фондів і амортизаційних відрахувань
Відрахування на амортизацію будівель машинного двору
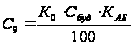 ,
грн. (1.34)
де К0 – коефіцієнт, що показує, яка частина продукції (або зарплати) припадає на даний вид продукції від загального її обсягу у загальному виробництві господарства;
КАБ – нормативні коефіцієнти відрахувань на амортизацію будівель машинного двору, %,(КАБ = 2,5...3,5%);
Сбуд – вартість будівництва, грн.
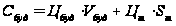 ,
грн.(1.35)
де Цбуд – вартість будівництва 1м3 будівель машинного двору, грн./м3. (Цбуд=450...600 грн./м3);
Vбуд – загальний об’єм, м3;
Цт – витрати на благоустрій території машинного двору, грн./м2. (Цт=80...160 грн./м2);
Sт – площа території, м2.
Відрахування на амортизацію обладнання машинного двору
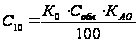 ,
грн. (1.36)
де КАО – нормативні коефіцієнти відрахувань на амортизацію обладнання машинного двору, %. (КАО = 15…25%);
Собл – балансова вартість обладнання, грн.
Відрахування на амортизацію та капітальний ремонт МТП
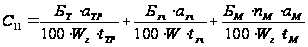 ,
грн./га; (1.37)
де БТ – балансова вартість відповідного трактора, грн.;
Бзч – балансова вартість зчіпки, грн.;
Бм – балансова вартість сільськогосподарської машини, грн.;
атр – норма відрахувань на амортизацію відповідного трактора, %. Приймаємо 15 %;
азч – норма відрахувань на амортизацію відповідної зчіпки, %. Приймаємо 15 %;
ам – норма відрахувань на амортизацію відповідної сільськогосподарської машини, %. Приймаємо 15 %;
tтр – зональне річне завантаження трактора, год.;
tзч – зональне річне завантаження зчіпки, год.;
tм – зональне річне завантаження сільськогосподарської машини, год.;
nм – кількість машин в агрегаті.
Розрахунок амортизаційних відрахувань на основні засоби виробництва за рік зводимо до таблиці 1.17.
Таблиця 1.17
Розрахунок амортизації основних засобів на рік
| № з/п | Найменування основних засобів | Амортизаційна вартість, грн. | Термін служби, роки | Сума амортизаційних відрахувань, грн. |
| 1 | 2 | 3 | 4 | 5 |
| 1 | ||||
| 2 |
Відрахування на поточний ремонт і технічне обслуговування МТП
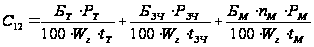 ,
грн./га (1.38)
де БТ – балансова вартість відповідного трактора, грн.;
Бзч – балансова вартість зчіпки, грн.;
Бм – балансова вартість сільськогосподарської машини, грн.;
РТ – сумарна норма відрахувань на поточний ремонт і ТО трактора, %
Рзч – сумарна норма відрахувань на поточний ремонт і ТО зчіпки, %
Рм – сумарна норма відрахувань на поточний ремонт і ТО сільськогосподарської машини, %
tтр – зональне річне завантаження трактора, год.;
tзч – зональне річне завантаження зчіпки, год.;
tм – зональне річне завантаження сільськогосподарської машини, год.;
nм – кількість машин в агрегаті.
Розподіляючи витрати С9, С10, С11, С12 пропорційно обсягам виробництва окремих видів продукції.
Розрахунок загальновиробничих та загальногосподарських витрат
Розрахунок загальновиробничих витрат
Загальновиробничі витрати включають затрати на спецодяг, витратні матеріали для забезпечення роботоздатності оргтехніки, телефонного зв’язку, санітарного стану побутових приміщень та інші непередбачені додаткові затрати на загальногосподарські потреби.
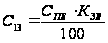 ,
грн. (1.39)
де КЗВ – нормативний коефіцієнт відрахувань на загальновиробничі витрати, %. Приймаємо КЗВ=1,5%;
СПЕ – прямі експлуатаційні витрати;
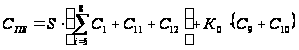 ,
(1.40)
Розрахунок загальногосподарських витрат
Зарплата керівникам господарства, бухгалтерам, освітлення вулиць та інші:
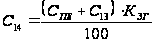 ,
грн. (1.41)
де Кзг – нормативний коефіцієнт відрахувань на загальногосподарські витрати, %. (Кзг=0,5...3,5%). Приймаємо Кзг=2%.
Розрахунок виробничої собівартості
Собівартість всього обсягу продукції
Виробнича собівартість всього обсягу продукції:
 ,
грн. (1.42)
де А – поточні прямі приведені витрати на весь обсяг продукції, грн.;
Б – разові непрямі витрати на весь обсяг продукції, грн.;
n – обсяг продукції, т.
Поточні і разові витрати
Поточні і разові витрати визначаємо як,
 ,
(1.43)
де N – урожайність культури, т/га
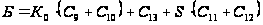 ,
(1.44)
де К0 – коефіцієнт, що показує, яка частка продукції (або зарплати) приходить на даний вид продукції від загального її обсягу у загальному виробництві господарства;
S – площа вирощування певної культури, га.
Зі збільшенням обсягу виробництва виробнича собівартість одиниці продукції знижується за гіперболічною залежністю (рис. 1.4) (навіть при дотриманні незмінного технологічного процесу і пов'язаних з ним одноразовими і поточними витратами). Проте таке зниження собівартості відбувається тільки у визначених межах збільшення обсягу виробництва. При необхідності збільшення обсягу виробництва буде потрібно додаткове введення визначеної кількості одиниць технологічного обладнання. При порівнянні економічності технологічних варіантів у якості кращого приймається той варіант, який при заданому обсязі виробництва має найменшу собівартість. Розглянутий метод добре використовується при випуску однорідної продукції.
Доцільність варіанта технології можна визначити за допомогою коефіцієнта економічної ефективності капітальних вкладень:
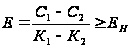 ,
(1.45)
де С1, С2 – собівартість річного випуску продукції по першому і другому варіантах;
К1, К2 – капітальні вкладення, пов’язані із здійсненням першого і другого варіантів технологічного процесу, грн.;
ЕН – нормативний коефіцієнт економічної ефективності. ЕН=0,15 грн. в рік на 1 грн. капітальних вкладень;
Позначення:
С15 – виробнича собівартість всього обсягу виробництва продукції, тис. грн.;
С15ПР – виробнича собівартість одиниці продукції, грн./т;
П – обсяг виробництва, т.
Всі складові собівартості та розрахунок виробничої собівартості середньої послуги зводимо до таблиці 1.18.
Таблиця 1.18
Розрахунок виробничої собівартості місячного об’єму послуг
| № з/п | Статті витрат | Сума, грн. | Обґрунтування |
| 1 | Сировина та матеріали | ||
| 2 | Комплектуючі вироби, роботи і послуги виробничого характеру | ||
| 3 | Паливо та енергія на технологічні цілі | ||
| 4 | Фонд оплати праці | ||
| 5 | Витрати на утримання та експлуатацію устаткування | ||
| 6 | Загально виробничі витрати: | ||
| 6.1 | на організацію і управління | ||
| 6.2 | на обслуговування виробничого процесу | ||
| 6.3 | на опалення | ||
| 6.4 | зв’язок | ||
| 6.5 | освітлення | ||
| 6.6 | утримання виробничих приміщень | ||
| 6.7 | охорона і протипожежна безпека | ||
| 6.8 | інші витрати | ||
| 7 | Покупна продукція | ||
| 8 | Виробнича собівартість |
Коефіцієнт економічної ефективності капітальних вкладень Е виражає річну економію на собівартість продукції, пов'язану із застосуванням нового обладнання та оснастки на кожну гривню капітальних вкладень.
Для визначення економічної доцільності введення нової техніки встановлено нормативний коефіцієнт економічної ефективності Е, що визначає мінімальний розмір річної економії на собівартості продукції на 1 грн. додаткових капітальних витрат, достатніх для раціонального використання капітальних коштів в умовах певної галузі виробництва в даний час.
Економічна доцільність додаткових капітальних вкладень може бути визначена шляхом порівняння розрахункового Е та нормативного ЕН коефіцієнтів економічної ефективності.
ПРИКЛАД 1
План виробництва
Виконуємо розрахунки всіх витрат і показуємо потенційну спроможність надання запланованого об'єму послуг у вказані терміни.
Діагностичну дільницю ТОВ «Житомирський автоцентр КамАЗ» плануємо розмістити в складському приміщенні, яке звільниться за рахунок звільнення інших приміщень без збитку виробничого процесу. Необхідна площа під діагностичну дільницю складає 216 м2.
Потребу в обладнанні вказуємо у таблиці 1.19.
Таблиця 1.19.
Розрахунок вартості обладнання
| № | Найменування обладнання |
Кількість на програму |
Вартість (грн.) |
Загальнаспільна сума (грн.) |
| 1 | 2 | 3 | 4 | 5 |
| 1 | Стенд обкатувально-гальмівний (КС-276-03) | 1 | 230200 | 230200 |
| 2 | Стенд для випробування дизельної паливної апаратури (КИ-222.05) | 1 | 35000 | 35000 |
| 3 | Стенд для випробування пневмоапаратів (К-245) | 1 | 15800 | 15800 |
| 4 | Тестер дизельних форсунок (Т-ТАД 02А) | 1 | 900 | 900 |
| 5 | Установка випробування рульового керування (К-465) | 1 | 12400 | 12400 |
| 6 | Стенд універсальний для перевірки електрообладнання (СКІФ-1) | 1 | 10600 | 10600 |
| 7 |
Електронний тестер акумуляторних батарей (BT222) |
1 | 680 | 680 |
| 8 | Газоаналізатор 2-х компонентний (інфракар 08.01) | 1 | 3700 | 3700 |
| 9 | Тестер тиску масла (YF-8105) | 1 | 620 | 620 |
| 10 | Тестер герметичності системи охолоджування (19210600) | 1 | 1260 | 1260 |
| 11 | Ендоскоп (19199506) | 1 | 2800 | 2800 |
| 12 | Люфтомір для перевірки люфту рульового управління універсальний (К-524) | 1 | 1700 | 1700 |
| 13 | Стробоскоп (МЗД) | 2 | 480 | 960 |
| 14 | Комплект стаціонарних діагностичних засобів (КИ-13919) | 1 | 8000 | 8000 |
| 15 | Стетоскоп (КА-6323) | 2 | 80 | 160 |
| 16 | Комп'ютер персональний | 2 | 4000 | 8000 |
| 17 | Набір інструментів (Gedore) | 2 | 3000 | 6000 |
| 18 | Апарат струменевого очищення (АСО-4ОЭ) | 1 | 2020 | 2020 |
| 19 | Компресор (К-24М) | 1 | 4700 | 4700 |
| Всього на обладнання | 345500 грн. | |||
Оскільки на підприємстві ТОВ «Житомирський автоцентр КамАЗ» є такі робітники як: головний інженер; інженер з техніки безпеки; завідуючий господарством; охоронники, прибиральниця, об’єм роботи яких зросте, то для нормального функціонування діагностичної дільниці, ці робітники отримуватимуть надбавку до заробітної платні при виконанні додаткових робіт на діагностичної дільниці.
Середня вартість основних послуг приведена в таблиці 1.22.
Середньостатистична ціна однієї комплексної діагностики складає: 670 грн.
Розрахунок амортизаційних відрахувань на основні засоби за рік приводимо в таблиці 1.23.
Всі складові собівартості і розрахунок виробничої собівартості середньої послуги наводимо в таблиці 1.24.
Таблиця 1.24
Розрахунок виробничої собівартості місячного об'єму послуг
| № | Статті витрат | Сума (грн) | Обґрунтування |
| 1 | 2 | 3 | 4 |
| 1 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |