Основи розробки бізнес-плану
Розроблені і затверджені правлінням професійні обов’язки управління СГП. Всі службовці підрозділів працюють у постійному штаті. Основні робітники залучаються, як на постійній так і тимчасовій основі.
Оплата праці робітників у сезон виробництва – погодинна відповідно до існуючих тарифів. Для стимулювання оплати праці передбачено додатковий фонд оплати праці в розмірі 20 % від основного фонду оплати.
1.6 Юридичний план
У даному розділі необхідно визначити форму власності та правовий статус створюваного підприємства відповідно до Закону України „Про власність”: індивідуальне підприємство, засноване на особистій власності фізичної особи і винятково на його праці; сімейне підприємство, що засноване на власності і праці громадян України, членів однієї сім'ї, що мешкають спільно; приватне підприємство, засноване на власності окремого громадянина України, з правом наймання робочої сили; колективне підприємство, засноване на власності трудового колективу, підприємства, кооперативу, іншого статутного товариства, суспільної і релігійної організації; державне комунальне підприємство, засноване на власності адміністративно-територіальних одиниць; державне підприємство, засноване на загальнодержавній власності; спільне підприємство, засноване на базі об'єднаного майна різних власників (змішана форма власності); підприємство, засноване на власності юридичних осіб і громадян України та громадян інших держав.
Безпосередньо з юридичного плану інвестори мають отримати інформацію про вашу попередню кредитну історію (які суми ви запозичували в минулому, з яких джерел та за скільки часу погашали), наявні активи підприємства, які можуть бути використані в якості застави, в якому вигляді ви плануєте залучити інвестицію та що ви можете запропонувати інвестору (дивіденди, акції, частку від об’єму продажу, частку виробленої продукції, давальницьку схему, інше).
ПРИКЛАД 1
Юридичний план
Дилерський центр діагностування створюється за кошти підприємства і співпрацює з торгівельною маркою КамАЗ. Це дозволяє прийняттю замовлень по наданню послуг клієнтам а/м КамАЗ.
Діагностична дільниця ТОВ «Житомирський автоцентр КамАЗ» свою діяльність веде на основі законодавства України, є юридичною особою і діє на основі Статуту і Статутного договору. Дільниця має пакет необхідних документів, розрахунковий рахунок, ліцензію на проведення даного виду послуг.
ПРИКЛАД 2
Юридичний план
Юридичною формою організації господарства є приватне підприємство, засноване колишніми членами розпайованого колективного підприємства. Статутний фонд — 220,5 тис. грн.
Така форма власності створює матерiальну зацiкавленiсть працiвників усiх виробничих ланок СТОВ „Вереси” у результатах своєї працi, що найбiльше вiдповiдає задачам господарства – виробництв сільськогосподарської продукції за ціною, що дозволить протягом трьох, п’яти рокiв зайняти мiцнi позицiї на аграрному ринку регіону.
1.7 Ризики та шляхи їх усунення
При упорядкуванні бізнес-плану важливо передбачити усі види ризику, з якими може зіткнутися господарство, їх джерела і момент виникнення. Асортимент ризиків досить широкий:
- пожежі і землетруси (природні);
- страйки і міжнаціональні конфлікти (форс-мажорні ситуації);
- зміна в податковому регулюванні і коливання валютних курсів (економічні);
- погода;
- виробничі ризики.
Звичайно, ймовірність кожного типу ризику різноманітна, як і сума збитків, які вони можуть викликати. Тому в бізнес-плані потрібно хоча б орієнтовно оцінити те, які ризики для господарства найбільш ймовірні і в що вони (у випадку їх виникнення) можуть обійтися.
Для великих проектів необхідний ретельний прорахунок ризиків з використанням математичного апарату теорії ймовірності.
Для простіших і дешевших проектів достатній аналіз ризиків за допомогою чисто експертних методів.
Визначивши можливі ризики, до яких може бути схильне сільськогосподарське підприємство, Ви повинні відповісти на запитання: як зменшити ризики і втрати?
Відповідь на це питання повинно складатися з двох розділів:
1. Вказуються організаційні заходи профілактики ризиків.
Наприклад, при ризику збоїв у графіку залізничних перевезень сировини Ви можете розробити альтернативну програму перевезення за допомогою автомобільного транспорту.
2. Описується програма страхування від ризиків.
В даний час система страхування вже досить розвинута і в принципі можна підстрахувати кожний свій крок: від придбання неякісного обладнання до пожежі на складі готової продукції.
Таким чином, у бізнес-плані вказується, які типи страхових полісів і на які суми планується придбати.
ПРИКЛАД 1
Оцінка ризику і страхування
При плануванні даного бізнесу були проаналізовані можливі варіанти виникнення практичних ситуацій, які можуть мати негативний вплив на фінансовий стан речей. Серед проаналізованого можна виділити наступні ризики:
ризик втрати майна;
ризик втрати капітальних вкладень;
ризик конкуренції;
політичний ризик.
Для запобігання втрат майна в результаті пожежі та крадіжки передбачаються заходи пожежної безпеки і охорони у вигляді пожежної і охоронної сигналізації і найму охоронника.
Ризик капітальних вкладень пов'язаний з питанням наявності замовлень і платіжною здатністю замовників послуг, що також переплітається з питаннями політичної нестабільності, що може вплинути на процес надання послуг і ринок збуту послуг. Ці ризики більше відносяться до об'єктивних і мало залежать від зусиль підприємства.
Найбільш ефективне страхування об'єктивних ризиків в страхових компаніях – це купівля страхових полісів.
ПРИКЛАД 1
Оцінювання ризику i страхування
Нами виконано аналiз виникнення основних ймовiрних критичних ситуацій, якi можуть негативно впливати на бiзнес, серед яких: ризик втрати капiталовкладень, стихiйнi лиха, неврожайність, з природними та виробничими ризиками, якi включають ймовiрнiсть зупинення або зниження ефективності виробництва через неякiсні сировину, машини, прорахунки у підбору кадрів тощо.
Ймовiрнiсть ризику втрати капiталу (iнфляцiя) залежить вiд великої кiлькостi чинників, випадкових i детермінованих, серед яких головне мiсце посiдає полiтична ситуацiя в країнi, яка не залежить вiд дiяльностi керiвництва пiдприємства. Сподiваємося, що стабiлiзацiя полiтичного стану та тенденцiя економiчного розвитку України призведуть до зниження темпiв iнфляцiї i сприятимуть розвитку сiльськогосподарського виробництва та бiзнесу на селi.
Втрати майна, сировини вiд стихiйного лиха (пожежi) будуть нiвельованi через систему страхування та створенням добровiльної пожежної дружини у господарствi, придбанням необхiдної кiлькостi засобiв пожежогасіння (вогнегасників). Виробничі приміщення підприємства i склади сировини та готової продукції оснащені пожежною сигналiзацiєю i протипожежними установками.
Ризик вiд неврожаїв мало ймовірний в умовах даного регіону.
Проаналізувавши всі ймовiрнi ризики, керiвництво господарства дiйшло висновку про необхiднiсть страхування виробничого обладнання. Вартість страхового полісу становить 70% вiд вартості обладнання з врахуванням ступеню його амортизації.
Нами буде використовуватись витратна стратегiя ціноутворення, яка найбільш повно вiдповiдає iнтересам виробника i за певних умов забезпечує фiнансовий вiдсоток прибутку (рівень рентабелъностi), який очiкується отримати.
ПРИКЛАД 3
Ризики та шляхи їх усунення
В ПСП „Лозина” можливі ризики:
пожежі (природні);
зміна в податковому регулюванні і зміна цін на технологічні матеріали, паливо і запчастини; (економічні);
погода.
Найбільш вагомий вплив на рентабельність виробництва мають економічні ризики. Важливо передбачити коливання цін та вжити можливі заходи для зниження затрат на виробництво (створити резервний запас паливо-мастильних матеріалів, запасних частин, якщо можливо відпрацювати схеми постачання паливо-мастильних матеріалів, мінеральних добрив, засобів захисту рослин).
Необхідно застрахувати майно та посіви від впливу природних катаклізмів. Це понесе додаткові затрати, проте в разі пожежі або інших природних стихій збереже від збитковості вирощування сільськогосподарських культур.
1.8 Фінансовий план
У цьому розділі розробляють фінансові документи для обгрунтованого в проекті варіанту технології шляхом узагальнення матеріалу усіх попередніх розділів і представлення їх у вартісному вираженні. Такими основними фінансовими документами с:
— прогноз обсягів реалізації;
— калькуляція собівартості продукції;
— розрахунок потреби в обігових коштах на виробництво продукції;
— баланс грошових витрат і надходжень;
— зведений баланс активів і пасивів.
Прогноз обсягів реалізації
Складається за формою (табл. 1.30) на три роки. Для першого року дані наводяться поквартально, а для другого і третього років — загальною сумою за 12 місяців.
Таблиця 1.30
Прогноз обсягів реалізації, т.
| Продукція | Квартали першого року | Роки | За три роки разом | ||||
| I | II | III | IV | 2 | 3 | ||
| Основна продукція | |||||||
| Побічна продукція | |||||||
Калькуляція собівартості продукції
Калькуляція собівартості (табл. 1.31) складається для кожного виду продукції з урахуванням позавиробничих витрат та ринкових цін.
Повна собівартість містить виробничу собівартість, позавиробничі витрати та податок на землю:
С18=С17+С16+С15 грн., (1.75)
де С15 — виробнича собівартість вибраного варіанту технології;
С16 – позавиробничі витрати на збут продукції та інші непередбачені статті витрат, їх розраховують за формулою і розподіляють пропорційно між виробничими собівартостями окремих видів продукції.
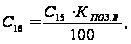 грн.(1.76)
де КПОЗ.В – відсоток від виробничої собівартості;
С17 – податок на землю, грн.
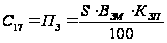 ,
грн. (1.77)
де КЗП- ставка фіксованого податку на землю від її вартості. Приймаємо КЗП=0,5%
ВЗМ – вартість землі, грн./га. ВЗМ=4000…12000 грн./га.
Повна собівартість одиниці продукції дорівнює:
 ,
грн./т(1.78)
де n – загальний обсяг продукції за обліковий період, т.
Баланс грошових витрат та надходжень
Цей документ дозволяє оцінити, скільки грошей необхідно вкласти в проект у розбивці за часом, тобто до початку реалізації проекту і в процесі виробництва.
Задача цього документу – показати, як буде формуватись і змінюватись прибуток.
Прогнозований прибуток – сума виручки від реалізації продукції та інших доходів
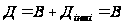 ,
грн. (1.79)
де В – виручка від реалізації продукції, грн.;
Дінші – доходи від реалізації вибулих основних фондів, доходи по акціях та інші доходи, грн.
Виручка від реалізації продукції дорівнює:
 ,
грн. (1.80)
де Цр – ціна від реалізації продукції, грн.;
n – загальний вихід продукції, т.
Прогноз на перші два-три роки роботи нового підприємства виконують без врахування доходів від реалізації основних фондів, що вибули, по акціях та інших, тобто розглядають ситуацію, коли доход формується тільки за рахунок продажу основної продукції, тобто:
Д=В, грн.(1.81)
Прибуток дорівнює:
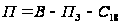 ,
грн.(1.82)
де С17 – повна собівартість, грн.;
ПЗ – податок на землю, грн.
Рівень рентабельності виробництва:
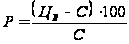 ,
% (1.83)
де С – повна собівартість одиниці продукції.
Термін окупності капіталовкладень:
 ,
(1.84)
де КК – капіталовкладення, грн.
ПРИКЛАД 1
Фінансовий план
Діагностична дилерська дільниця ТОВ „Житомирський автоцентр КамАЗ” є новоствореною. Для відкриття дільниці необхідні такі кошти:
на придбання обладнання – 345500 грн. і на його доставку – 6000 грн.
на установку і наладку обладнання – 12000 грн.
на ремонт і облаштування приміщення – 7500 грн.
на оформлення документації по організації дільниці – 9540 грн.
на пошук висококваліфікованих фахівців – 2000 грн.
на рекламу – 5000 грн.
інші витрати – 4000 грн.
Загальна сума необхідних коштів для підготовки дільниці до роботи складає 391540 грн.
Дану суму підприємство планує виділити впродовж 3 місяців (у перший місяць – 150000 грн.; у другий місяць – 150000 грн.; у третій місяць – 91540 грн.). Виходячи з середньоарифметичної ціни, яка склалася на ринку, для однієї послуги, визначаємо прогноз об'ємів реалізації на три найближчі роки.
Для перевірки синхронності надходжень і витрат складаємо баланс грошових витрат і надходжень.
Для визначення беззбиткового обороту дільниці виконуємо розрахунки для побудови графіка – беззбитковості.
Згідно формули беззбитковості:
БО = Сс: (Р – Ст) (1.86)
БО = 163288 : (550 – 284,3) = 615 автомобілів
Прогноз об'ємів реалізації послуг показаний в таблиці 1.32.
ПРИКЛАД 2
Фiнансовий план
Впровадження ринкових відносин в економку України та комерцiалiзацiю всіх сторін життя суспільства не сприяють зниженню ризику небезпеки виробництва, але відомо, що покращення умов праці, усунення шкідливих i небезпечних факторів виробничого довкілля, зниження показників виробничого травматизму та професійної захворюваності супроводжується не лише соціальним, але й економічним ефектом. Зростає період професійної активності працiвникiв та продуктивність праці, скорочуються видатки на пільги та компенсацiї працівникам за незадовiльнi умови праці.
Покращення умов праці, впровадження заходів щодо забезпечення безпеки праці, супроводжується зниженням показників виробничого травматизму та професійної захворюваності: зростає ефективний фонд робочого часу, що зумовлює економічний ефект.
Корисність впровадження будь-якого заходу характеризується величиною її економічної ефективності, що визначається відношенням економiчних результатів впровадження заходу в практику підприємства до витрат на його здiйсненняя.
Економічна ефективність визначається з метою:
- вибору оптимального варіанту поліпшення умов безпеки праці;
- виявлення впливу реалізацій заходів щодо поліпшення умов праці на пiдприємствi, аналiзу показників виробничо-господарської дiяльностi пiдприємства, розмiр доходу, величини матеріальних збитків, обумовлених нещасними випадками, професійною та загальною захворюваністю, плинністю кадрів тощо;
- обґрунтування підвищення продуктивності праці за рахунок покращення умов виконання робіт;
- обґрунтування матеріального i морального стимулювання за розроблення i впровадження заходів з охорони праці.
Економiчнi результати заходів щодо поліпшення умов i охорони праці виражаються у вигляді економії ресурсів за рахунок зменшення втрат, що викликані аваріями, нещасними випадками i професiйними захворюваннями як в економiцi загалом, так i на кожному пiдприємствi зокрема.
Розрахуємо ефективність витрат на охорону праці у СТОВ „Вереси”.
Показник ефективності витрат підприємства Еп на заходи щодо охорони праці це відношення величини річної економії за рахунок поліпшення умов i безпеки праці до суми витрат (вкладень) підприємства в охорону праці:
 ,(1.87)
де Ер – річна економія від поліпшення умов i охорони праці на підприємстві (доход або зменшення втрат);
В – загалънi витрати (вкладення) підприємства в охорону праці.
Визначення ефективності витрат пiдприємства на охорону працi передбачає врахування двох алътернативних класифікцiй економії з поліпшення умов i охорони працi:
– за економiчними показниками, обов’язковими для облiку i звiтностi – форми статистичної звітності № 1-ПВ (умови працi), № 7-ТНВ та iн;
– за показниками, що базуються на зiставлевнi зміни основних соцiально-економiчних результатів за певний перiод часу (зниження рiвня травматизму i захворюваності, пільг i компенсацій за роботу в несприятливих умовах працi, скорочення плинності кадрiв тощо).
У СТОВ „Вереси”, де працює 89 осiб, складники витрат на профілактику травматизму та професiйних захворювань у 2010 роцi були наступнi:
В1 = 2375 грн. Це рiчнi вiдрахування у Фонд соцiального страхування вiд нещасних випадкiв на виробництвi та професiйних захворювань (ФССНВВПЗ) становлять 89 Ч 1088 Ч 12 Ч 0,2 Ч 0,01=2324 грн. (страховi щомiсячнi внески у ФССНВВПЗ 0,2% вiд фонду заробiтної платнi МФЗП = 89Ч1088 = 96832 грн.); В2 = 3Ч240 = 720 грн. (директор, його заступник та iнженер з охорони працi пройшли у лютому 2010 р. навчання з охорони праці та отримали посвiдчення про задовiльний рiвень знань у Навчально-методичному центрi з охорони працi (м. Житомир) — вартiстъ навчання за 40-годинною програмою становить 240 грн. на одну особу);
В = 1704 грн. (придбання спецодягу та засобiв iндивiдуального захисту було профiнансовано через фонд охорони працi господарства).
Тобто безпосередньо на потреби охорони працi у господарстві було спрямовано В2 + В3 = 720 + 1704 = 2424 грн. У розрахунку на одного працівника це становило трохи більше 27 грн. у рік. Тобто майже у півтора рази менше середньогалузевих показникiв (близько 45 грн.).
В = ∑Ві= 2324 + 720 + 1704 = 4748 грн.
Разом з тим СТОВ „Вереси” повинно згiдно з вимогами Закону „Про охорону праці” витрачати на потреби охорони працi у рiк не менше нiж 0,5% вiд суми реалізованої продукції 0,005Ч1263000 = 6315 грн. Тобто питомi витрати на охорону праці мають становити не менше 6315 / 89 = 70,9 грн.
На 2011 рiк витрати на профілактику травматизму та професiйних захворювань у господарстві запропоновано збільшити (з розрахунку 75 грн. на кожного працівника в рік без страхових внесків до Фонду соціального страхування вiд нещасних випадків та захворюваності, якi вважаємо незмінними порівняно з 2010 р.) до В = ∑Ві= 89Ч75 + 2324Ч8999 грн. І хоча це майже у два рази бiльше, нiж витрати на потреби охоров“я працi у 2010 р., але таке збільшення вiдповiдає середнім показникам питомих витрат на охорону праці у сільському господарстві України.
Рiчну економiю витрат пiдприємства вiд покращення стану охорони працi визначають як різницю сум складникiв основних витрат з охорони працi до i пiсля запровадження комплексу заходiв щодо покращення стану охорони працi.
3 2001 року компенсації виробничого травматизму взяв на себе Фонд соціального страхування вiд нещасних випадків та професiйних захворювань на виробництві. Тому відшкодування потерпілим внаслiдок травм i професійних захворювань обумовлені страховими внесками. Оскільки пiдприємства сiльськогосподарсъкого профiлю користуються пільгами щодо страхових внесків (0,2 % вiд фонду заробітної платні підприємства), то рiчнi вiдрахування у Фонд за 2010 рiк становлять 2324 грн.
У СТОВ „Вереси” пiльги та компенсацій працiвникам за роботу у важких та шкідливих умовах визначені у колективному договорі. За підсумками 2010 року вони буди наступними:
• додаткові відпустки у кiлькостi 3 днiв отримували 9 працiвників, П = 1148 грн.;
• лiкувально-профiлактичне харчування (молоко) отримували 11 працiвникiв, П3 = 2999 грн.;
• доплати за шкiдливi умови та iнтенсивнiсть працi (10%) отримували 7 працiвникiв, П6 = 8568 грн.
Отже ∑Пі = 1148 + 2999 + 8568 12715 грн.
Оскiльки в попереднi роки у СТОВ „Вереси” аварiй не було, то:
∑Аі =0.
Згiдно з чинним законодавством з охорони працi штрафи, що можуть бути накладені на пiдприємство за порушення нормативів з охорони праці та виробничi нещаснi випадки з важкими наслідками, не повинні перевищувати 5% мiсячного фонду заробiтної плати пiдприємства. Для СТОВ „Вереси” мiсячний фонд заробітної плати становить 89 Ч 1088 = 96832 грн., а тому, вважаючи, що такi штрафні санкцій будуть за наявності виявлених порушень в галузі охорони працi, ∑Ші = 4842 грн. одноразово.
Вважаємо, що одразу протягом 2010 р. покращити умови працi всiм робiтникам не можна (потрібно багато коштів, яких господарство не має), а тому річна економія господарства вiд покращення стану охорони працi становитиме суму вiдмiни доплат для 2 працiвників за шкiдливi умови та iнтенсивнiсть працi, на додатковi вiдпустки i молоко, а також вiдсутнiсть штрафів за порушення охорони праці у господарстві. Тоді показник ефективності витрат підприємства на заходи з охорони праці дорівнює
Еп = (2 Ч 1148 / 9 + 2 Ч 2999 / 11 + 2 Ч 8568 / 7 + 4842) / 8999 = 0,90; тобто протягом 12 / 0,90 ≈ 13,3 (мiсяцiв) заходи з охорони працi окупляться.
Такий показних окупності коштів, витрачених на потреби охорони працi, цілком прийнятий, оскільки соцiалъно-економiчний ефект вiд бiльшостi запропонованих заходiв довготермiновий.
Результати обчислення економічної ефективності запропонованих заходiв з охорони працi було зведено у табл. 1.34.
ПРИКЛАД 2
Фінансовий план
Прогноз обсягів реалізації
Прогноз обсягів реалізації по кварталах першого року, а також за другий і третій роки наведені в таблиці 1.35. Оскільки дана продукція, тобто картопля, буде зібрана у вересні то й реалізація її почнеться з IІІ кварталу.
Таблиця 1.35
Прогноз обсягів реалізації, т.
| Продукція | Квартали першого року | Роки | За три роки разом | ||||
| I | II | III | IV | 2 | 3 | ||
| Картопля | - | - | 1000 | 1000 | 3200 | 4400 | 9600 |
Калькуляція собівартості продукції
Калькуляція собівартості складається для кожного виду продукції з урахуванням позавиробничих витрат та ринкових цін.
Повна собівартість містить виробничу собівартість, позавиробничі витрати та податок на землю:
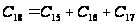 ,
грн. (1.88)
де С15 – виробнича собівартість вибраного варіанту технології;
С16 – позавиробничі витрати на збут продукції та інші непередбачені статті витрат. Їх розраховують за формулою (90) і розподіляють пропорційно між виробничими собівартостями окремих видів продукції:
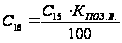 ,
грн. (1.89)
де КПОЗ.В. – відсоток від виробничої собівартості. Приймаємо КПОЗ.В.=5%.
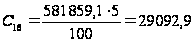 грн.
С17 = ПЗ – податок на землю розраховують за формулою, грн.:
,
грн. (1.90)
де КЗП – ставка фіксованого податку на землю від її вартості. Приймаємо КЗП=0,5%
ВЗМ – вартість землі, грн. /га. ВЗМ=5000 грн. /га.
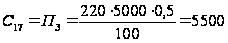 грн.
Тоді:
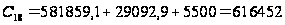 грн.
Повна собівартість одиниці продукції дорівнює:
,
грн./т (1.91)
де n – загальний обсяг продукції за обліковий період, т.
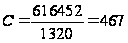 грн./т.
Баланс грошових витрат та надходжень
Цей документ дозволяє оцінити, скільки грошей необхідно вкласти в проект у розбивці за часом, тобто до початку реалізації проекту і в процесі виробництва.
Задача цього документу – показати, як буде формуватись і змінюватись прибуток.
Прогнозований прибуток – сума виручки від реалізації продукції та інших доходів
,
грн. (1.92)
де В – виручка від реалізації продукції, грн.;
Дінші – доходи від реалізації вибулих основних фондів, доходи по акціях та інші доходи, грн.
Виручка від реалізації продукції дорівнює:
,
грн. (1.93)
де Цр – ціна реалізації одиниці продукції, грн..;
n – обсяг реалізованої продукції, т.
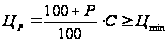 ,
(1.94)
де Р – плановий рівень рентабельності, %;
С – розрахункова повна собівартість одиниці виробленої продукції, грн./т;
Цmin – мінімальна ринкова ціна, грн./т.
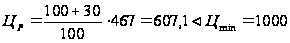 грн./т
Приймаємо Ц р= Цmin=1000 грн./т
Тоді виручка від реалізації буде складати:
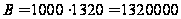 грн.
Прибуток дорівнює:
,
грн. (1.95)
де С17 – повна собівартість, грн.;
ПЗ – податок на землю, грн.
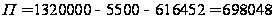 ,
грн.
Рівень рентабельності виробництва:
,
% (1.96)
де С – повна собівартість одиниці продукції.
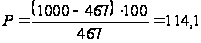 %.
Термін окупності капіталовкладень:
,
(1.97)
де КК – капіталовкладення, грн. КК – рівні сум коштів, вкладених на придбання слідуючої техніки К – 701, КамАЗ –55102, 1ПТС – 9Б. Тобто КК = 701711 грн.
Тоді:
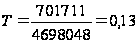 року.
Розрахунок рівня беззбитковості
Графік досягнення беззбитковості показує, як впливають на прибуток обсяги виробництва, ціни і витрати на виробництво продукції (з поділом на умовно-змінні і умовно-постійні). За допомогою цього графіка можна знайти так звану зону беззбитковості, тобто той обсяг виробництва, за якого витрати на виробництво будуть рівні, або менші за дохід від продажу товару. Точка перетину лінії, що показує змінювання виручки з лінією, що показує зміну витрати на виробництво, називають точкою беззбитковості.
Розрахунок рівня беззбитковості можна проводити двома методами: математичним та графічним.
Математичний метод
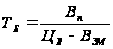 ,
(1.98)
де ТБ – точка беззбитковості;
Вn – постійні витрати на весь обсяг – разові затрати групи Б та кредит, грн.;
ВЗМ – змінні витрати на одиницю продукції, що містять прямі експлуатаційні витрати та витрати технологічних матеріалів. Тобто визначаються рівнянням:
 ,
грн./т (1.99)
де И – урожайність продукції, т/га.
Графічний метод полягає в графічному розміщенні в системі координат наступних показників: обсяг реалізації в одиницях вимірюваної продукції – по осі абсцис, виручка від реалізації та витрати на виробництво – по осі ординат.
На підставі аналізу даних графіку (рис. 1.7) необхідно зробити загальні висновки щодо обсягів виробництва та тенденції їх збільшення (зменшення) –таблиця 32.
ПРИКЛАД 1
Точка беззбитковості
Математичний метод
,
(1.100)
де ТБ – точка беззбитковості;
Вn – постійні витрати на одиницю продукції – разові затрати групи Б та кредит, грн.;
ВЗМ – змінні витрати на одиницю продукції, що містять прямі експлуатаційні витрати та витрати технологічних матеріалів. Тобто визначаються рівнянням:
,
грн./т (1.101)
де И – урожайність продукції, т/га.
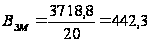 грн./т,
Тоді:
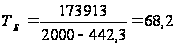 т
Графічний метод розрахунку рівня беззбитковості
На підставі аналізу даних графіку з графічної частини, зробимо загальний висновок щодо обсягів виробництва та тенденції їх збільшення (зменшення), результати внесемо в таблицю 1.37.
ПРИКЛАД 2
Точка беззбитковості
Для визначення беззбитковості обороту підприємства виконуємо розрахунки для побудови графіка беззбитковості.
Згідно формули беззбиткового обороту:
.
де Вn – постійні витрати на одиницю продукції, Вn = 4643 грн.;
ЦВ – ціна, що склалася на ринку однієї середньої послуги, становить:
ЦВ = 1119 грн.
ВЗМ – умовно змінні витрати, на середню послугу: ВЗМ = 34953/49=713 грн.;
Тоді: ТБ = 4643 / (1119 – 713) = 12 послуг.
Використовуючи дані розрахунки, побудуємо графік беззбитковості (рис. 1.8).
Можна зробити висновок, що при наданні 12