Выбор стратегии деятельности предприятия
П760 – общий итог баланса.
Оптимальное значение показателя составляет не мене 0,6. По данным расчета
на начало 2000 года
К1 = 388807 + 68121
----------------------- = 0,8149;
560701
на 01.07.2000 года
К1 = 409859 + 79950
-------------------- = 0,8262 ;
592834
Безусловно, наиболее важным показателем , характеризующим, финансовую автономность ( независимость от привлечения заемных средств) предприятия , является коэффициент автономии от заемных средств. Расчет этого коэффициента выполняется по данным баланса. Оптимальное значение этого показателя не должно быть ниже 0,4.
К2= П495
-----------------, (2.2)
П760
на начало 2000 года
К2 = 388807
----------------------- = 0,6934;
560701
на 01.07.2000 года
К2 = 409859
-------------------- = 0,6914 ;
592834
Таким образом , из приведенных коэффициентов видно , что предприятие практически независимо от внешних заемных средств.
Коеффициент маневренности собственных средств – частное от деления на всю сумму источников собственных средств на всю сумму источников собственных средств предприятия. Оптимальная величина коеффициента маневренности не менее 0,5.
К3= П495 – А070
--------------------------, (2.3)
П495
Где А070 – итог по разделу I актива баланса.
на начало 2000 года
К3= 388807 - 383225
------------------------------ = 0,0144;
388807
на 01.07.2000 года
К3 = 409859
-------------------- = 0,6914 ;
592834
Величина коеффициентов свидетельствует о чрезвычайно низкой мобильности использования собственных средств предприятия. Это создает определенные трудности в управлении финансами предприятия.
Коефициент соотношения собственных и заемных средств является важным показателем, характеризующим финансовую автономность предприятия :
К4= П545+П750
----------------------------, (2.4)
П495
Где П 545 – итог по разделу II пассива баланса ;
П 750 – итог по разделу III пассива баланса .
Величина коеффициента
на начало 2000 года :
К4 = 68121 + 103773
------------------------------ = 0,4421;
388807
на 01.07.2000 года
К4 = 79950 + 103025
----------------------------- = 0,4464 ;
409859
Его значение свидетельствует , что к началу отчетного периода предприятие привлекало на каждую гривну, вложенную в активы 44,21 коп заемных средств. В течении полугодия заемные средства увеличились до 44,64 коп на каждую гривну собственных вложений. Следовательно, незначительно повысилась зависимость предприятия от привлеченных заемных средств , однако это может означать дестабилизацию финансовой устойчивости . Критическое значение этого коеффициента равно единице. Если его значение превышает единицу , финансовая автономность и устойчивость предприятия достигают критической точки.
Коеффициент обеспеченности запасов и затрат собственными источниками формирования показывает , какая часть запасов и затрат , т.е. оборотных средств , формируется за счет собственных источников финанстрования и отражает другой аспект финансовой устойчивости предприятия, поскольку предприятие получает прибыль благодаря , и прежде всего . за счет наличия оборотных средств. Таким образом, чем больше обеспеченность запасов и затрат собственными источниками их формирования , тем больше возможности предприятия к получению прибыли. Оптимальное значение коеффициента должно находиться в пределах приблизительно 0,6 – 0,8.
К5= П495 – А070
-----------------------------, (2.5)
А150
Где А 150 – итог по разделу II актива баланса ( запасы и затраты ).
на начало 2000 года
К5 = 388807 - 383225
-------------------------------- = 0,0424;
131641
на 01.07.2000 года
К5 = 409859 - 377279
------------------------------- = 0,2668 ;
122114
Данные свидетельствуют о положительных тенденциях для предприятия в формировании оборотных средств. Т.е. для формирования каждой гривны оборотных средств в начале года приходилось привлекать (100 –4,24 ) = 95,76 копеек заемных средств , а концу года (100 – 26,68) = 73,32 копейки.
Коеффициент долгосрочного привлечения заемных средств :
К6= П 545
-----------------------------, (2.6)
П495 + П 545
Где П545 – итог по разделу II пассива баланса .
на начало 2000 года
К6 = 68121
-------------------------------- = 0,1491;
388807 + 68121
на 01.07.2000 года
К6 = 79950
------------------------------- = 0,1632 ;
409859 + 79950
Среди привлеченных средств у предприятия доля долгосрочных заемных средств возросла с 39,63% до 43,69%. На 01.07.2000 г на каждую гривну долгосрочных вложений только 16,32 коп финансировалось из заемных источников.
Таблица 2.4 – Показатели финансовой устойчивости
| Наименование показателей | На 01.01.2000 г. | На 01.07.2000 г. | Коеффициент динамики |
| Коеффициент финасовой устойчивости | 0,8149 | 0,8262 | 1,0139 |
| Коеффициент автономии от заемных средств | 0,6934 | 0,6914 | 0,9971 |
| Коеффициент маневренности собственных средств | 0,0144 | 0,0795 | 5,5208 |
| Коеффициент соотношения заемных и собственных средств | 0,4421 | 0,4464 | 1,0097 |
| Коеффициент обеспеченности запасов и зтрат собственными источниками формирования | 0,0424 | 0,2668 | 6,2925 |
| Коеффициент долгосрочного привлечения заемных средств | 0,1491 | 0,1632 | 1,0946 |
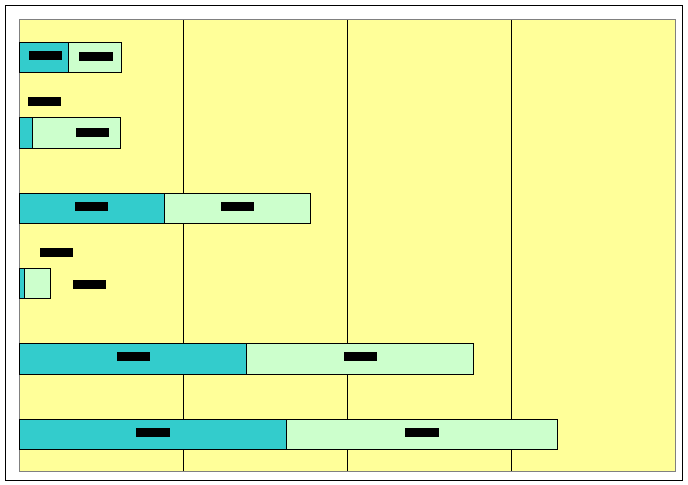
Коеффициент долгосрочного привлечения заемных средств
Коэффициент обеспеченности запасов и затрат собственными источниками формирования
Коэффициент соотношения заемных и собственных средств
Коэффициент маневренности собственных средств
Коэффициент автономии от заемных средств
Коэффициент фин. устойчивости
Рисунок 2.1 – Динамика показателей устойчивости
2.3 ОЦЕНКА ПЛАТЕЖЕСПОСОБНОСТИ (ЛИКВИДНОСТИ) ПРЕДПРИЯТИЯ
Платежеспособность предприятия – важнейший показатель , характеризующий его финансовое положение. Оценка платежеспособности проводится по данным баланса на основе характеристики оборотных активов , т.е. времени , которое необходимо для превращения их в денежную наличность . Наиболее мобильной частью оборотных средств являются денежные средства и краткосрочные ценные бумаги. Оборотные средства в деньгах готовы к платежу и расчетам немедленно , поэтому отношение этой части оборотных средств