Выбор стратегии деятельности предприятия
Коэффициент абсолютной ликвидности признается теоретически достаточным , если его значение превышает 0,2 – 0,25.
К7= А250 = А260 +А270 +А280 + А290
------------------------------------------------, (2.7)
П750
Где
А250 – краткосрочные финансовые вложения;
А260 – касса;
А270 – расчетные счета ;
А280 – валютные счета;
А290 – другие денежные средства;
П750 – итог по разделу III «Расчеты и другие пассивы»
В данном случае коэффициент абсолютной ликвидности составляет :
на начало 2000 года
К7 = 3+5+161+906+0
-------------------------------- = 0,0015;
103773
на 01.07.2000 года
К7 = 3+5+161+906+0
------------------------------- = 0,0104;
103025
Коэффициент абсолютной ликвидности за анализируемый период увеличился в 7 раз , однако, только 1,04 % краткосрочных заемных обязательств предприятия может быть немедленно погашено.
Коэффициент абсолютной ликвидности находится на уровне ниже предельного значения, что свидетельствует о сложном финансовом положении.
Время , необходимое для превращения в деньги различных составляющих оборотных средств , существенно отличается при ликвидации дебиторской задолженности и материальных оборотных средств. Более того , материальные оборотные средства неоднородны , ликвидность готовой продукции , товарных и материальных запасов , незавершенного производства и полуфабрикатов существенно различается.
Ликвидность средств , вложенных в дебиторскую задолженность , зависит от скорости платежного документооборота в банках украины , своевременного оформления банковских документов , сроков предоставления коммерческого кредита отдельным потребителям , их платежеспособности и т.д. Если на покрытие кредитных обязательств мобилизовать средства в расчетах с дебиторами , можно получить так называемый текущий коеффициент покрытия. Теоретически оправданные значения этого коеффициента лежат в диапазоне 0,7 – 0,8.
К8= А230 – А300
-----------------------------, (2.8)
П750
Где А320 – итог по разделу III актива баланса ;
А300 – использование ссудных средств .
на начало 2000 года
К8 = 45835 - 0
-------------------------------- = 0,4417;
103773
на 01.07.2000 года
К8 = 93441 - 0
------------------------------- = 0,9070 ;
103025
Приведенные данные характеризуют положительную тенденцию в течении анализируемого периода , так как величина текущего коеффициента покрытия возросла до нормативного значения.
Наиболее обобщающим показателем платежеспособности является общий коеффициент покрытия краткосрочных обязательств , в рачет которого в числителе включают все оборотные средства , в том числе и материальные.
Теоретическая величина такого коеффициента определяется в размере 2 – 2,5 . На самом деле под влиянием форм расчетов, оборачиваемости оборотных средств , отраслевых и иных особенностей предприятия вполне удовлетворительные результаты могут оказаться и при значительно меньшем ( но превышающем единицу ) значении общего коеффициента покрытия.
К9= А150 – А120 +А320 – А300
---------------------------------------------, (2.9)
П750
Где А150 – итог по разделу II актива баланса ;
А120 – расходы будущих периодов .
на начало 2000 года
К9 = 131641-75+45835-0
-------------------------------- = 1,7095;
103773
на 01.07.2000 года
К9 = 122114-142+93441-0
------------------------------- = 2,0909;
103025
В данном случае величина коеффициента покрытия соответствует нормальному значению , а тенденция его изменения за анализируемый период видетельствует о некотором улучшении финансового положения предприятия.
4Отношение дебиторской задолженности к кредиторской
Нормативная величина этого отношения равна единице . то есть краткосрочная кредиторская задолженность предприятия не должна превышать задолженности дебиторов за товары и услуги и по другим операциям.
К8= А160 +А170+А180+А190+А195+А200+А210+А220+А240
-----------------------------------------------------------------------------, (2.10)
П630+П640+П650+П660+П665+П670+П680+П690+П700+П720
Где
А160 – товары отгруженные ,не оплаченные в срок ;
Дебиторская задолженность;
А170 – за товары, работы, услуги, срок оплаты которых не настал;
А180 – за товары , работы , услуги , не оплаченные в срок;
А190 – по векселям полученным;
А195 – по налоговым расчетам;
А200 – по бюджету;
А210 – с персоналом по другим операциям;
А220 – по авансам выданным ;
А240 – с другими дебиторами;
Расчеты с кредиторами
П630 – за товары, работы, услуги, срок оплаты которых не настал;
П640 – за товары , работы , услуги , не оплаченные в срок;
П650 – по векселям полученным;
П665 – по налоговым расчетам;
П670 – по бюджету;
П680 – по внебюджетным платежам;
П690 – по страхованию;
П700 – по оплате труда;
П720 – с другими кредиторами.
на начало 2000 года отношение дебиторской задолженности к кредиторской составило :
К10 = 1230+9448+8415+367+8496+0+013247+4480
------------------------------------------------------------------------------------ = 0,4702;
15998+20182+5305+0+65+18598+3696+5289+9064+18964
на 01.07.2000 года
К10 = 515+10408+55878+1689+7324+0+0+11552+500
------------------------------------------------------------------------------------ = 1;
14210+8351+2185+13671+8189+22430+3934+6096+7435+5769
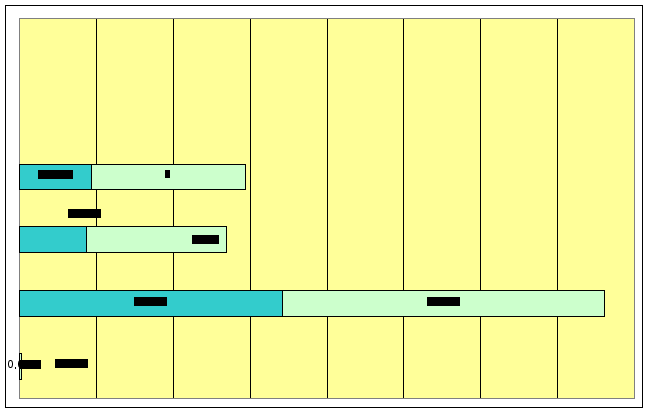
Результаты расчета показателей сведены в таблицу 2.5
Таблица 2.5 – Показатели ликвидности предприятия
| Показатели | На 01.01.2000 г | На 01.07.2000 г. | Коеффициент динамики |
| Коэффициент абсолютной ликвидности | 0,0015 | 0,0104 | 6,9333 |
| Общий коэффициент покрытия | 1,7095 | 2,0909 | 1,2231 |
|
Текущий коэффициент покрытия |
0,4417 | 0,9070 | 2,0534 |
| Отошение дебиторской задолженности к кредиторской | 0,4702 | 1 | 2,1268 |
Отношение дебиторской задолженности к кредиторской
Текущий коеффициент покрытия
Общий коеффициент покрытия
Коеффициент абсолютной ликвидности
В целом платежеспособность предприятия можно признать удовлетворительной.
2.4 АНАЛИЗ РЕНТАБЕЛЬНОСТИ
Показатели рентабельности характеризуют относительную доходность (или прибыльность) , измеряемую в процентах к затратам средств или капитала. В практике анализа применяют три группы показателей : рентабельность продукции; рентабельность основных фондов; рентабельность вложений в предприятие.
Рентабельность продукции. Показатель рентабельности всей продукции равен балансовой прибыли ,деленной на выручку от реализации. По данным отчетности ( см. Приложение А ) , рентабельность всей реализованной продукции равна :
29500/(237300,8 – 39366)*100 = 14,9 %
то есть каждая гривна реализации приносила 14,9 коп балансовой прибыли.
По сравнению с 1999 годом рентабельность увеличилась на 8,2 %.
14,9 - 6,7 = 8,2%
Изменения в уровне рентабельности всей реализованной продукции происходят под влиянием изменений структуры реализованной продукции и рентабельности отдельных видов продукции.
Рентабельность отдельных видов продукции зависит от цены продажи и себестоимости данного вида продукции :
Рі = Ці – Сі ;
________ (2.11)
Сі
Где – Ці – цена продажи і – го вида продукта (грн.);
Сі - себестоимость і – го вида продукта (грн.).
Данные о рентабельности некоторых видов продукции ОАО «ХТЗ» представлены в таблице 2.6
Таблица 2.6 – Рентабельность продукции ОАО «ХТЗ»
| Продукция | Оптовая цена единицы без НДС , грн | Отчетная себестоимость единицы , грн | Рентабельность , % |
| Т-150 | 75819,5 | 70004,1 | 9,3 |
| Т-156 | 93492,2 | 79093,5 | 18,2 |
| ХТЗ – 17021 | 124694,7 | 112360,6 | 11,0 |
| ХТЗ – 3510 | 21860,0 | 23420,0 | -6,7 |
| ХТЗ – 2511 | 20773,5 | 19327,1 | 7,5 |
| Литье чугунное , т | 2757,2 | 3114,9 | -11,5 |
| Литье стальное , т | 2705,7 | 2721,0 | -0,6 |
По сравнению с 1999 годом рентабельность тракторов Т – 150 понизилась на 2,2% , а тракторов ХТЗ – 2511 – на 8,1 %.
Рентабельность производственных фондов определяется как отношение балансовой прибыли к средней стоимости основных фондов и материальных оборотных средств. На изменение рентабельности производственных фондов влияют изменения уровней фондоотдачи иоборачиваемости материальных оборотных средств.
Таблица 2.7 – Показатели общей рентабельности
| Показатели | Ед.изм | Исходные данные за отч. период |
| 1. Выручка от реализации продукции за вычетом НДС | Тыс. грн | 197935 |
| 2. Балансовая прибыль | Тыс. грн | 29500 |
| 3.Средняя стоимость основных средств | Тыс. грн | 380252 |
| 4.Средняя стоимость материальных оборотных средств | Тыс. грн | 126877,5 |
| 5. Общая рентабельность производственных фондов (Р) | % | 5,8167 |
| П – балансовая прибыль в процентах к выручке от реализации продукции | % | 14,9039 |
| М – коеффициент фондоотдачи | - | 0,5205 |
| К – коеффициент оборачиваемости материальных оборотных средств | - | 1,5600 |
Данные для расчета рентабельности производственных фондов приведены в таблице 2.7. Для определения количественного влияния факторов используем формулу :
Р = П : (1/М +1/К) (2.12)
Где –
Р – общая рентабельность в процентах к выручкеот реализации продукции;
М – фондоотдача как отношение выручки от реализации к средней стоимости основных средств;
К – оборачиваемость материальных оборотных средств как отношение выручки от реализации к средней стоимости этих средств.
Р = 14,9039 : (1/0,5205 + 1/1,5600 ) = 5,8167 %.
Рентабельность вложений в предприятие в наиболее общем видеопределяется по стоимости всего имущества , имеющегося в распоряжении предприятия. Балансовая прибыль для получения такого показателя должна быть поделена на общий итог баланса . стоимость имущества определяется как средняя величина : (592834 + 560701)/2 = 576767,5 тыс.грн.
Показатель рентабельности равен :
29500/576767,5*100= 5,1147 %.
ВЫВОДЫ
За исследуемый период доля оборотных средств в имуществе предприятия увеличилась. При этом возросла и величина собственных оборотных средств. Это позитивный фактор , расширяющий возможности предприятия к маневрированию своими средствами и получению прибыли. Доля самой мобильной части в их структуре также увеличилась , что свидетельствует об улучшении финансового состояния ОАО “ХТЗ”.
Анализ финансовой устойчивости показал , что предприятие в целом практически независимо от внешних источников финансирования . С другой стороны , сильно затруднено маневрирование собственными средствами из –за недостаточного их объема . что значительно осложняет управление финансами предприятия. Еще одним негативным фактором является низкая доля собственных средств при формировании оборотных средств предприятия , поскольку именно оборотные средства позволяют предприятию получать доход от своей деятельности.
Анализ платежеспособности выявил , что завод не в состоянии расплатиться по своим обязательствам . Однако наблюдаются позитивные тенденции к зозяйственной деятельности предприятия. Основную проблему для предприятия представляет высокий уровень дебиторской задолженности. Если ее полностью ликвидировать , то ОАО “ХТЗ” способно немедленно погасить 90 % своих краткосрочных обязательств.
3. АНАЛИЗ БИЗНЕС - ПЛАНИРОВАНИЯ НА ПРЕДПРИЯТИИ
После распада Советского Союза практически все предприятия оказались в сложных условиях. Старые налаженые связи поставки сырья и сбыта продукции оказались разорваны. Чтобы выйти из этого положения потребовалось применение новой системы управления, обладающей инновационной, конкурентной и предпринимательской реакциями на изменения во внешней среде.
Такой системой является стратегическое управление, которое включает выбор, разработку и реализацию стратегии организации, а также управление стратегическими проблемами.
Обычно стратегия разрабатывается на несколько лет вперед и конкретизируется в различного рода проектах , программах, планах, практических действиях и реализуется в процессе их выполнения. Значительные затраты труда и времени многих людей, необходимые для создания стратегии организации, не позволяют ее часто менять или серьезно корректировать, поэтому она формулируется в достаточно общих выражениях.
Тем не менее, зачастую, как внутри организации, так и вне ее появляются новые обстоятельства, которые в кнцепцию стратегии не укладываются. Они могут, например, открыть новые направления деятельности или заставить отказаться от старых; способствовать развитию организации или, наоборот, замедлить его. Для того чтобы не менять в связи с этим стратегию как таковую, организация может мтавить и реализовывать стратегические задачи, при необходимости дополняющие и совершенствующие ее. В то же время , если ситуация меняется коренным образом, стратегию приходится обновлять тоже.