Выбор стратегии деятельности предприятия
Расходы на канализацию увеличатся на 20 % в связи с увеличением цен в 1,8 раза с 1.01.2000 г. на основании постановления Кабинета министров Украины № 158 от 25.12.96 г.. Общее увеличение расходов по энергоносителям на 1 грн. ТП составит 0,9 коп или 6,2% к 1999 году за счет увеличения цен ( при этом снижение расхода в натуральных единицах составит 23,7 %)
ПОТРЕБНОСТЬ В ТРУДОВЫХ РЕСУРСАХ
В соответствии с обсчетом трудоемкости производственной программы по действующим нормам численность производственных рабочих должна составить 3160 чел., фактическое наличие рабочих – 3011 чел.
Вспомогательных рабочих необходимо 5465 чел. При наличии 5430 чел. Нехватка рабочих на запланированную программу 2001 года составляет 184 чел.
Общая численность промышленно – производственного персонала составит в 2001 году 11685 чел., что на 3,9% меньше, чем в 2000 году. Непромышленный персонал – 1550 чел., а численность всех работающих – 13235 чел..
В составе ППП удельный вес рабочих составляет 73,8 % , служащих – 26,2 % , из них руководителей – 9%, специалистов – 15,9 % , служащих – 1,3%.
Фонд оплаты труда персонала запланирован в размере 31183 тыс.грн., исходя из среднемесячного дохода на одного работающего 196,34 грн., по промперсоналу – 206,64 грн..
В соответствии с планом реструктуризации в 2001году будет продолжена работа по укрупнению производственных структур, предаче их руководству дополнительных полномочий в решении оперативных вопросах производства.
В текущем году предусмотрено закончить перестройку структуры управления , оптимизировать численность работников; продолжить работу по организации дочерних предприятий , гибких организационных структур, способных быстро адаптироваться к изменениям рынка; довести количество структурных подразделений до 50 единиц , сократить свыше 500 чел..
Таблица 3.9 – Смета затрат на производство на 2001 год
| Наименование статей затрат | Сумма, тыс.грн. | Удельный вес затрат |
|
Сырье и материалы Покупные п/ф Запчасти покупные Малоценное имущество Топливо Энергия Зарплата основная и дополнительная Отчисления на социальное страхование Амортизация Прочие расходы Внепроизводственные расходы |
39132 166176 2000 1695 3768 36414 28975 10431 17000 23860 1049 |
11,8 50,3 0,6 0,5 1,2 11,0 8,8 3,2 5,1 7,2 0,3 |
| Итого полная себестоимость | 330500 | 100,0 |
| Товарная продукция |
356000 |
|
| Прибыль от ТП | 25500 | |
| Рентабельность, % | 7,7 |
ФИНАНСОВЫЙ
ПЛАН
РЕАЛИЗАЦИЯ
ПРОДУКЦИИ,
СЕБЕСТОИМОИТЬ
, ПРИБЫЛЬ
Реализованная продукция по плану на 2001 год составляет 356 000 тыс.грн.
Основной регион сбыта продукции – Украина. Объем поставок на Украину – 89,3% объема производства. Поставки в страны СНГ в пределах – 7,4 % , в страны дальнего зарубежья – 3,3%.
При выпуске товарной продукции в объеме 356000 тыс.грн. затраты на ее производство составят 330500 тыс. грн., рентабельность 7,7 % ( таблица 3.9)
ЦЕНООБРАЗОВАНИЕ
Ожидаемая балансовая прибыль на 2001 год – 24250 тыс.грн. (таблица 3.1).
Работа по ценообразованию в 2000 году будет проводиться на основании Законов Украины «О налогообложении прибыли предприятий», «О налоге на добавленную стоимость», Постановлений Кабинета министров Украины от 18.12.98 № 1998 «Об усовершенствовании порядка формирования цен», от 26.04.96 № 473 «Об утверждении типового положения по планированию , учету и калькулированию себестоимости продукции в промышленности» и других нормативных документов по ценообразованию.
РАСПРЕДЕЛЕНИЕ ПРИБЫЛИ, ИСПОЛЬЗОВАНИЕ ПРИБЫЛИ ОСТАЮЩЕЙСЯ В РАСПОРЯЖЕНИИ ПРЕДПРИЯТИЯ
Из общей суммы плановой прибыли 2001 года (24250 тыс.грн.) налог на землю составит – 2950 тыс.грн., налог на прибыль отсутствует в связи с отрицательным результатом суммы налогооблагаемой прибыли за предыдущий период. На погашение перерасхода прибыли прошлых лет предусматривается направить 7588 тыс. грн. амортизационный фонд с учетом остатка неиспользованых средств за 2000 год составит 29618 тыс.грн.
Прибыль , остающаяся в распоряжении ОАО «ХТЗ» в сумме 13712 тыс. грн. Планируется распределить следующим образом :
Фонд развития производства 2446 тыс.грн
Фонд социального развития 9095 тыс.грн
Фонд материального поощрения 1751 тыс. грн
Резервный фонд 300 тыс.грн.
Благотворительный фонд 20 тыс.грн.
Представительские расходы 100 тыс.грн.
Потребность в средствах составляет 29548 тыс.грн. ( с учетом перерасхода прибыли прошлых лет ).
Таким образом , объем прибыли 2001 года обеспечивает потребность завода в средствах на 72,%.
В связи с недостатком прибыли в планируемом году предполагается исключить отчисления в фонд дивидендов , а отчисления в фонды экономического стимулирования ограничить суммой 13712 тыс.грн.
Для обеспечения потребности завода в средствах в полном объеме необходимо обеспечить получение балансовой прибыли не менее 32700 тыс.грн.
3.4 ВЫВОДЫ ИЗ АНАЛИЗА СУЩЕСТВУЮЩЕЙ МЕТОДИКИ СОСТАВЛЕНИЯ БИЗНЕС – ПЛАНА НА ОАО «ХТЗ»
На основании приведенных данных можно сделать заключение о том , что бизнес – план , составляемый на ОАО «ХТЗ» носит несколько формальный характер и не всегда имеет целевую направленность. Целью его разработки является планирование хозяйственной деятельности предприятия на ближайший период в соответствии с возможностями получения необходимых ресурсов. Структура бизнес – плана на ОАО «ХТЗ» не является оптимальной . Она недостаточно четкая . и поэтому не очень удобна для чтения. Данный документ в основном предназначен для внутрифирменного использования. На наш взгляд , для того , чтобы бизнес – план смог произвести большее впечатление на потенциальных партнеров и убедить их сотрудничать с ОАО «ХТЗ», он должен содержать больше наглядных материалов , таких как рисунки , графики, диаграммы. Кроме того, как мы полагаем , в бизнес – плане следует рассчитывать точку безубыточности , которая дает более ясное представление о масштабах производства , при которых деятельность предприятия будет результативной и прибыльной. Далее недостаточно определенно рассмотрен раздел «Организаторский план». Это негативный момент , так как потенциальные инвесторы и партнеры обычно желают иметь представление , как распределяются людские ресурсы, а также кто несет ответственность за каждый элемент производственно – хозяйственной деятельности предприятия. Организационная схема должна представлять структуру управления заводом, линии ответственности , подчиненной взаимосвязи персонала , а также сотрудников на ключевых постах. Объектом , на который направлены усилия и ресурсы в 2001 году , стал трактор ХТЗ – 17021 , оснащенный двигателем немецкой фирмы «Дойц АГ». Однако в бизнес-плане вообще не уделяется внимание технико – экономическим характеристикам этого изделия и описанию его преимуществ по сравнению с ранее освоенной продукцией. Не проведена оценка его конкурентоспособности. В разделе , посвященном сбыту продукции . слабо изучены рынки. В частности , не уделяется внимание возможностям экспортирования тракторов ХТЗ за рубеж. Это перспективное направление , так как несмотря на тот факт , что потребность в тракторах на Украине велика, потребители сельско – хозяйственной техники в основном являются неплатежеспособными и вынуждены расчитываться зерном и другой продукцией в натуральном виде. Продавая трактора за границу , завод имеет возможность получать «живые» деньги. Следует отметить тот положительный факт , что ОАО «ХТЗ» уже имеет свой сайт в Internet, однако это пока единственный способ доведения информации о своей продукции до иностранных потребителей. Необходимо более активное участие в международных выставках и ярмарках , размещение рекламы в специализированных каталогах. В плане производства также есть свои недостатки . а именно : ХТЗ было запланировано увеличить выпуск новых тракторов новых модификаций в 3 раза. Как показали отчетные данные , возможности такого резкого увеличения объема производства новой продукции были весьма преувеличены. В бизнес-плане не учтены возможные риски из-за которых может произойти срыв намеченных на год мероприятий . Одним из таких рисков оказалось повышение цен на импортные комплектующие для трактора ХТЗ – 17021, из за чего завод собственно и не смог выпустить запланированное к производству их количество.
Кроме того необходимо усовершенствовать содержание финансового плана, более подробно показать движение денежных средств.
Основной целью проектной части является устранение отдельных недостатков, отмеченных в углубленном анализе.
4.СОВЕРШЕНСТВОВАНИЕ ТЕХНОЛОГИЧЕСКОГО ПРОЦЕССА ИЗГОТОВЛЕНИЯ ДЕТАЛИ «ВТУЛКА»
4.1.КРАТКОЕ ОПИСАНИЕ ТЕХНОЛОГИИ, ПРИМЕНЯЕМОЙ В ЦЕХЕ
Механические цехи в структуре завода занимают промежуточное положение, так как начинают производственный процесс заготовительные цеха, а завершают – сборочные. Они обеспечивают превращение материалов и заготовок в готовые элементы машин и обеспечивают сборку.
В состав механического цеха входят производственные участки, вспомогательные отделения, служебные и бытовые помещения. Производственный участок служит для размещения на нем оборудования, предназначенного для выполнения технологических операций обработки и сборки изделий.
Цех, в котором происходит механическая обработка детали, предусматривает следующего универсального и специального оборудования: токарно-револьверные и токарные многорезцовые станки, вертикально-протяжные станки, хонинговальные, торцекруглошлифовальные, карусельно-фрезерные станки, сверлильные вертикальные полуавтоматы и др.
Подача заготовок из пролет и с одного станка на другой производится электрическими тележками или автокарами с подъемными платформами, а также тележечными и подвесными конвейерами. При обработке малогабаритных заготовок передача их по операциям производится небольшими партиями. Для этого на конвейере предусмотрены определенные места (лотки) для установки тары с обрабатываемыми заготовками. Для удаления стружки на рабочей зоны станки оборудованы специальными устройствами инерционного типа, которые перемещают стружку в короб, расположенный с тыльной стороны станка. Дальнейшая транспортировка коробов со стружкой от станков к местам сбора производится с помощью электротележек.
4.2 ВЫБОР ОБЪЕКТА ПРОЕКТИРОВАНИЯ
В качестве объекта проектирования выбран технологический процесс изготовления детали – втулки, которая предназначена для шлицевого соединения деталей трактора. Втулка выпускается в количестве 1000 штук в год, соответственно, тип производства – серийный.
Материал детали – сталь 25 ХГТ; твердость НВ 156…229; заготовка – паковка. Масса заготовки – 2,52 кг. Масса детали – 1,1 кг; коэффициент использования материала равен 0,436.
Механическая обработка втулки в цехе производится с помощью токарных, протяжных, шлифовальных, хонинговальных и других операций. Для данной втулки предъявляются высокие требования к качеству поверхности. Заготовка имеет простую форму, ее размеры и конфигурация близки к параметрам готовой детали, следовательно, конструкция детали технологична.
Трудоемкость механической обработки детали составляет 15,887 минут.
4.3.АНАЛИЗ СУЩЕСТВУЮЩЕГО ЗАВОДСКОГО ВАРИАНТА ТЕХНОЛОГИЧЕСКОГО ИЗГОТОВЛЕНИЯ ДЕТАЛИ
На ХТЗ в качестве заготовки для изготовления втулки используют паковку, получаемую горячей штамповкой в закрытых штампах на кривошипном горячештамповочном прессе (КГШП).Поковка имеет форму цилиндра, в котором затем прошивают отверстие диаметром 49 мм. Сердцевина заготовки после прошивки идет в отходы.
Существующий заводской вариант техпроцесса механической обработки втулки представлен в таблице 4.1.
Таблица 4.1. – Технологический процесс изготовления втулки
| № опер. |
Наименование операции |
Оборудование, модель |
Тшт, мин |
| 1 | 2 | 3 | 4 |
| 000 | Заготовительная | ||
| 005 | Токарно-револьверная | Ток.-револ. 1П365 | 3,825 |
| 010 | Токарная | Ток.м/резц. 1Н713 | 2,417 |
| 015 | Вертикально-протяжная | Верт.-прот. 7Б66Н054 | 0,819 |
| 020 | Токарная | Ток.м/резц. 1Н713 | 3,458 |
| 025 | Зачистка | Верстак | 0,241 |
| 030 | Технический контроль | Стол контрольный | |
| 035 | Техническая обработка(термообр) | ||
| 040 | Хонинговальная | Хонинг.3М82С153 | 0,919 |
| 045 | Круглошлифовальная | Торцекр.-шл.3Т153Е | 1,239 |
| 050 | Токарная |
Ток.м/резц. 1Н713 |
2,77 |
| 055 | Промывка | М.моечная 399-1249 | 0,199 |
| 060 | Технический контроль | Стол контр. | |
| Итого | 15,887 |
В настоящем проекте предлагаются следующие мероприятия по усовершенствованию существующего на заводе технологического процесса:
а) применение в качестве заготовки толстостенной трубы, что позволит значительно снизить расход материала, а также уменьшить припуски на обработку.
4.4.ПРОЕКТИРОВАНИЕ ТЕХНОЛОГИЧЕСКОГО ПРОЦЕССА ИЗГОТ ОВЛЕНИЯ ДЕТАЛИ «ВТУЛКА»
От степени совершенства способов получения исходной заготовки зависит расход материала, инструмента, количество операций обработки и их трудоемкость, себестоимость процесса изготовления детали в целом.
Необходимо стремится к тому, чтобы форма и размеры исходной заготовки были максимально близки к форме и размерам детали.
На
Харьковском
тракторном
заводе в качестве
исходной заготовки
выбрана паковка,
полученная
горячей штамповкой
в закрытых
штампах и прошивкой.
При этом большая
часть заготовки
 49 мм и длиной
76 мм идет в отходы.
Ее масса равна
1,13 кг.
Себестоимость изготовления такой поковки равна:
Сз=а*т3*Кn (4.1)
где а – стоимость единицы массы металла заготовки в зависимости от его марки, геометрической сложности заготовки и способа получения, грн.;
m3 – масса металла, затрачиваемого на производство заготовки, т;
Кn – коэффициент, учитывающий тип и вид производства заготовки (для штамповки на прессе Кn =2,0);
С3=2720*(0,00252+0,00113)*2=19,85
грн.
В проекте, в отличие от принятой заводской технологии, предусмотрено получение исходной заготовки из толстостенной трубы.
Данное мероприятие обеспечит экономию материала, инструмента и времени на механическую обработку втулки.
Исходная труба имеет параметры: внешний диаметр – 84 ммвнутренний диаметр – 51мм, длина – 76 мм, масса – 2,10 кг. При этом себестоимость заготовки составит:
Сзн=2720* 0,0021* 2 =11,42(грн.)
Рассчитанный показатель свидетельствует о том, что себестоимость заготовки, полученной из трубы, ниже себестоимости исходной поковки. Следовательно, предложенный выбор варианта заготовки является экономически более целесообразным.
Коэффициент использования материала составит:
Ким=1,1/2,1 = 0,52
Полученное значение коэффициента подтверждает правильность выбора метода получения заготовки.
Уменьшение припусков на обработку позволит исключить операцию чернового зенкерования отверстия втулки и обеспечит снижение трудоемкости механической обработки на 0,8 мин.
4.4.РАСЧЕТ ПРИПУСКОВ НА МЕХАНИЧЕСКУЮ ОБРАБОТКУ
Припуск – это слой материала, удаляемый с поверхности заготовки для достижения заданных свойств обрабатываемой поверхности детали.
Припуск на обработку поверхностей детали может быть назначен по соответствующим справочным таблицам или на основе расчетно-аналитического метода определения припусков.
Расчетно-аналитический метод определения припусков на обработку базируется на анализе факторов, влияющих на припуски предшествующего и выполняемого переходов технологического процесса обработки.
Ниже
приведен расчет
припусков на
обработку
наружной поверхности
втулки
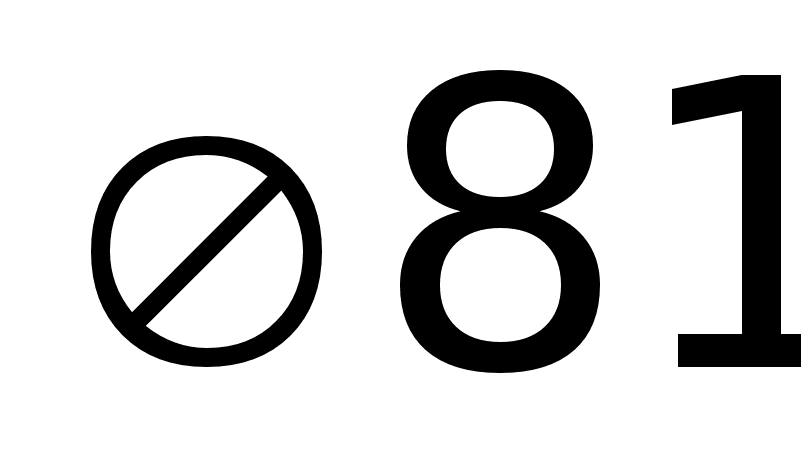 h6(-0,022)
Исходные данные для расчета припусков на механическую обработку:
а) наименование детали – втулка, заготовка – поковка;
б) материал – сталь 45ХГТ;
в)
элементарная
поверхность
для расчета
припусков –
наружный диметр
h6(-0,022);
г) на всех технологических переходах для фиксации заготовки используется оправка.
Минимальный припуск при обработке наружных поверхностей равен:
2Zimin = 2[(Rz+h)i-1+ √ (ΔІ∑i-1 + εІi)], (4.2)
где Rzi-1 – высота неровностей профиля шероховатости поверхности на предшествующем переходе;
hi-1 - глубина дефектного поверхностного слоя на предшествующем переходе;
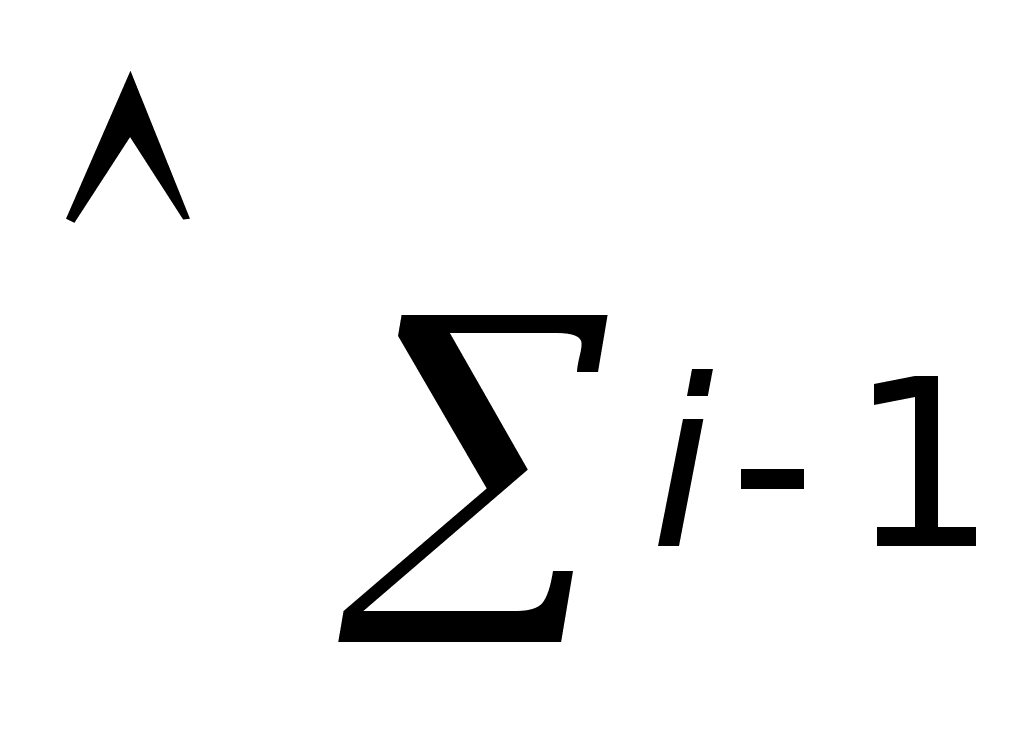 - суммарное
отклонение
расположения
поверхности
на предшествующем
переходе;
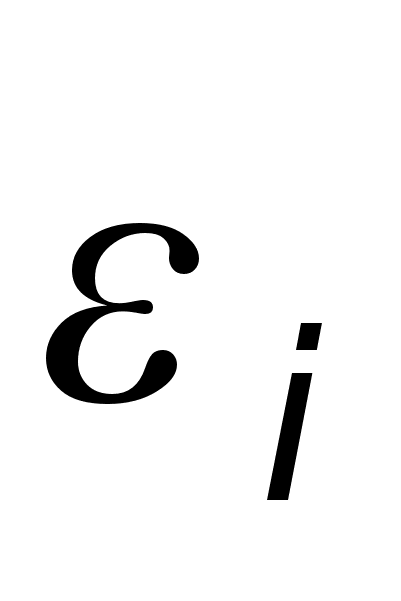 -
погрешность
установки
заготовки на
выполняемом
переходе.
При шлифовании заготовки после термической обработке поверхностный слой должен быть сохранен, поэтому слагаемое h из формулы исключают.
При выглаживании припуск на обработке определяется высотой неровностей поверхности.
Небольшой предельный припуск для обработки наружных поверхностей равен:
2Zimax=Dmaxi-1 – Dmax (4.3)
2Zimin=Dmini-1-Dmini (4.4)
Значения
составляющих
єлементов
минимального
припуска Rz,
h,
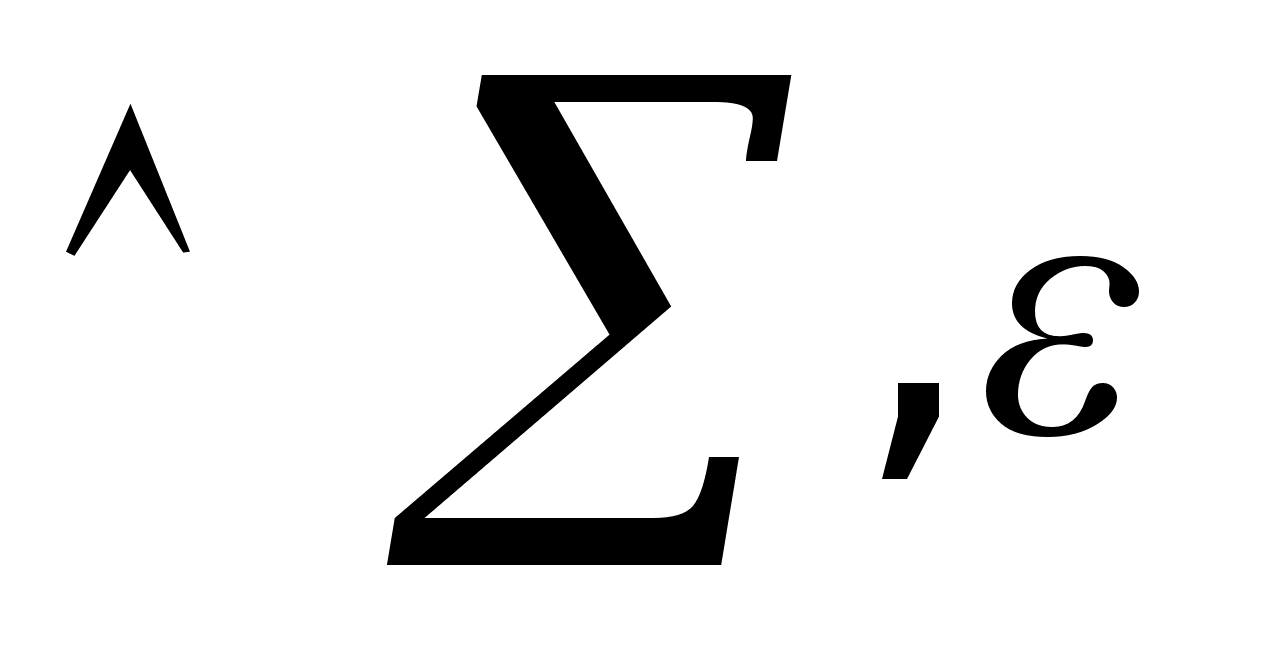 приняты
по справочным
нормативным
данным для
расчета припусков
[30,с.185-189].
Расчет припусков и промежуточных размеров по технологическим переходам при аналитическом методе расчета приведен в таб. 4.2.
Таблица 4.2 – Расчет припусков и предельных размеров по технологическим переходам.
| Элементарная поверхность детали и технологический маршрут ее обработки | Элементы припуска |
Расчетный припуск 2Zimin, мкм |
Расчетный мин.размер мм |
Допуск на изготовление TD, мкм |
Предельные размеры, мм |
Предельные припуски, мкм | |||||
|
Rz |
h |
Δ∑ |
ε |
Dmax |
Dmin |
2Zmax |
2Zmin |
||||
| Поковка | 80 | 200 | 430 | - | - | 83,192 | 2900 | 89,9 | 87,0 | - | - |
| Точение черновое | 40 | 40 | 57,75 |
175 |
1488 | 81,704 | 350 | 82,5 | 82,15 | 7,4 | 4,85 |
| Точение получистовое | 20 | 20 | 4,08 | 120 | 426 | 81,278 | 220 | 81,7 | 81,48 | 0,8 | 0,67 |
| Шлифование | 0,63 | - | 8,1 | 110 | 300 | 80,978 | 22 | 81,0 | 80,978 | 0,7 | 0,502 |
| Выглаживание | 0,32 | - | - | - | - | 80,978 | 22 | 81,0 | 80,979 | 0 | 0 |
Итого |
8,9 | 6,022 | |||||||||
Проверка расчета :
2Zomax-2Zomin=TDз-TDд
где 2Zomax и 2Zomin – общие предельные припуски;
TDз – допуск на изготовление заготовки;
TDд – допуск на изготовление готовой детали.
8900-6022=2900-22
2878=2878
Расчетные минимальные припуски на обработку подтверждают правильность выбора параметров заготовки.
4.4.2.РАСЧЕТ РЕЖИМОВ РЕЗАНИЯ И ОСНОВНОГО ВРЕМЕНИ
Режим резания металлов определяется следующими основными параметрами: глубиной резания t, подачей S и скорость резания V. Исходными данными для выбора режима резания являются сведения об изготовляемой детали и ее заготовке, а также данные о применяемом оборудовании и инструменте.
Необходимо рассчитать режимы резания и основное время для зенкерования на токарно-револьверной операции 005, выполняемой на токарно-револьверноя станке 1П365.
Глубина резания при зенкеровании рассчитывается по формуле:
t=0,5(D-d), (4.5)
где d и D – диметры отверстия соответственно до и после зенкерования, мм;
Подача при отсутствии ограничивающих факторов принимается максимально допустимая.
Скорость резания при зенкеровании V, м/мин., определяется по формуле:
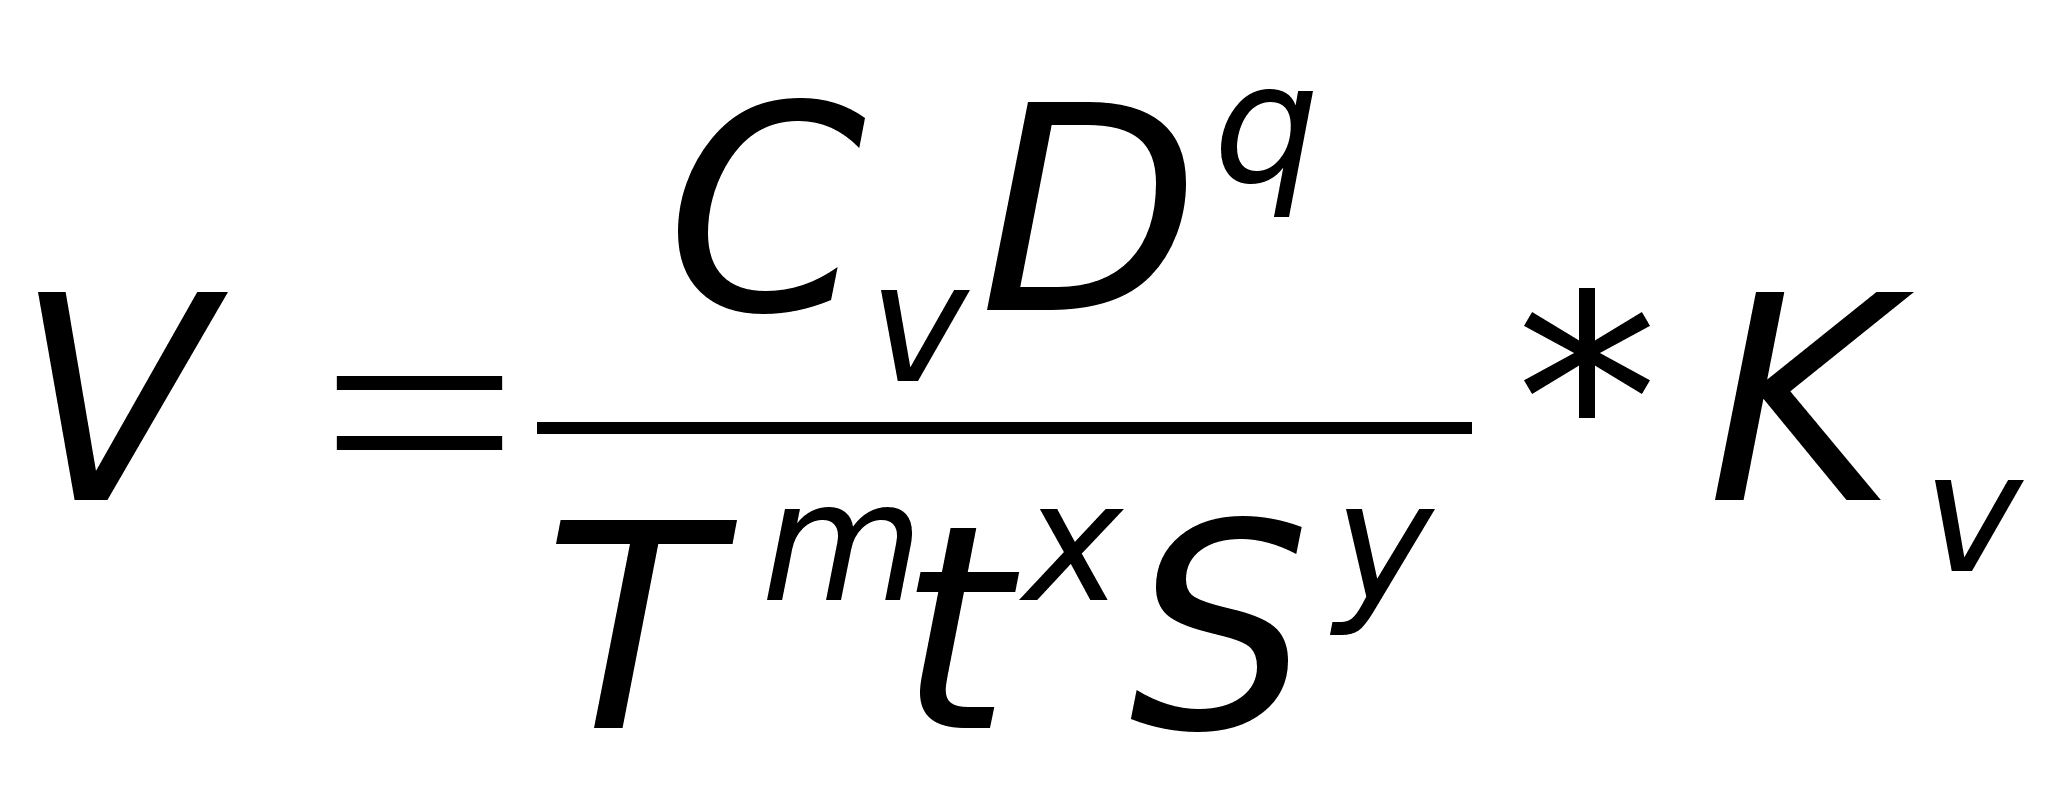 ,