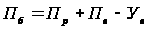Организация поточной линии по выпуску трансформаторов


В курсовой работе балансовая (первоначальная) среднегодовая стоимость основных производственных фондов принимается равной их первоначальной стоимости на момент расчёта (начало или конец планового периода).
Сумма амортизационных отчислений по каждой видовой группе основных производственных фондов Рaj определяется по формуле
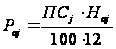 (26)
где ПСj – балансовая первоначальная среднегодовая стоимость j-й видовой группы основных производственных фондов, у.е.; Нaj - норма амортизации j-й видовой группы основных производственных фондов на полное восстановление, % в год; 12 – число месяцев в году (если задана месячная программа выпуска продукции; при годовой программе на 12 делить не нужно).
6. РАСЧЕТ ЧИСЛЕННОСТИ ПРОМЫШЛЕННО-ПРОИЗВОДСТВЕННОГО ПЕРСОНАЛА
Расчёт численности основных производственных рабочих
На постоянно-поточных линиях численность производственных рабочих определяется исходя из количества рабочих мест согласно стандарт-планам. При этом устанавливается явочное количество рабочих (Чоп.я), работающих в одну смену, соответствующее принятому количеству единиц оборудования (рабочих мест) (Спр). Для определения списочного состава основных производственных рабочих (Чоп.с) следует учесть сменность работы (Ксм) и коэффициент невыходов (Ксп).
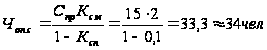 ,
(27)
где Ксп – коэффициент невыходов на работу при выполнении курсовой работы принимаем равным 0,1.
Расчёт численности вспомогательных рабочих, ИТР и управленческого персонала
При укрупненных расчетах численности контролеров, кладовщиков, уборщиков, подсобных рабочих, ИТР и управленческого персонала можно определить следующим образом. Число контролеров можно принять исходя из нормы обслуживания одним контролером 10 - 12 рабочих мест в сборочных цехах (в нашем случае возьмем 2 чел.). Численность комплектовщиков и кладовщиков можно принять равной одному человеку. Численность уборщиков производственных помещений определяется исходя из нормы обслуживания 550 м2 на одного рабочего (1чел.). Численность подсобных и вспомогательных рабочих можно принять 1 - 1,3% от общей численности рабочих (итого 1чел.).
Численность ИТР и управленческого персонала на участке не должна превышать 3-5% от общей численности производственных рабочих (2 чел.).
Таблица 6.1
Численность рабочего персонала
| Категория работающих |
Количество человек |
| 1. Основные производственные рабочие | 34 |
| 2. Вспомогательные рабочие | 5 |
| 3. ИТР и управленческий персонал | 2 |
7. РАСЧЕТ СЕБЕСТОИМОСТИ И ЦЕНЫ ЕДИНИЦЫ ПРОДУКЦИИ С УЧЕТОМ КОСВЕННЫХ НАЛОГОВ
Себестоимость единицы продукции – это выраженная в денежной форме сумма затрат на ее производство и реализацию.
Все затраты, включаемые в себестоимость единицы продукции, разнообразны по своему составу.
Это вызывает необходимость их классификации по определенным статьям расходов. Каждая статья расходов указывает целевое назначение затрат и их связь с процессом производства.
По статьям затрат рассчитывается полная себестоимость единицы продукции, а также отпускная оптовая цена.
Статьи затрат делятся на прямые, величина которых определяется на каждую единицу продукции прямым расчетом по установленным нормам, и косвенные.
Их величина определяется по нормативам, установленным либо в процентах к основной з/п , либо к производственной себестоимости продукции.
Расчет статьи затрат “Сырье, материалы и другие материальные ценности за вычетом реализуемых отходов”
Расчет статьи производим по формуле
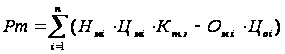 (28)
где i..n – количество видов материала;
Нмi – норма расхода материала i-го вида на одно изделие в принятых единицах измерения (кг., м., кв.м. и т.д.);
Oi – количество реализуемого отхода материала i-го вида при изготовлении изделия в принятых единицах измерения;
Цмi и Цоi – соответственно цены единицы i-го вида материала и i-го вида отходов, руб.;
Ктз – коэффициент, учитывающий транспортно-заготовительные расходы при приобретении материалов (можно принять 1,03 – 1,05 т.е. 3-5% от прейскурантной стоимости).
В эту статью включаются все затраты как на основные так и на вспомогательные материалы, необходимые для изготовления единиц продукции.
Расчет затрат на сырье, основные и вспомогательные материалы произведем в табличной форме (табл.7.1.).
Для упрощения расчетов транспортно-заготовительные расходы можно определить по всей сумме затрат на сырье и материалы, а сумму реализуемых отходов условно примем 0.5-1% от стоимости материалов с учетом транспортно-заготовительных расходов.
Таблица 7.1.
Расчет затрат на материальные ценности
| Наименование | Марка, профиль | Единица измерения | Норма расхода на комплект | Оптовая цена за единицу, у.е. | Сумма затрат, у.е. |
| 1. Лента | ГОСТ 750.83 | м | 0,2 | 0,05 | 0,01 |
| 2. Провод | ПЭВ-1-0,74 | кг | 0,07 | 0,35 | 0,0245 |
| 3. Провод | ПЭВ-1-1,25 | кг | 0,09 | 0,3 | 0,027 |
| 4. Шнур х/б | х/б-1,5 | кг | 0,25 | 0,45 | 0,1125 |
| 5. Бумага конд. | ИП-63 | кг | 0,03 | 0,395 | 0,01185 |
| 6. Стеклолента | - | кг | 0,3 | 0,9 | 0,27 |
| 7. Стеклоткань | - | м2 | 0,04 | 0,85 | 0,034 |
| 8. Бакелитовый лак | - | кг | 0,01 | 0,4 | 0,004 |
| 9. Припой | ГОСТ1499-54 | кг | 0,01 | 1,60 | 0,016 |
| 10. Прочие материалы (принять 35% от общей суммы) | 0,1784 | ||||
| Итого | 0,6882 | ||||
| Транспортно-заготовительные расходы 5% | 0,0344 | ||||
| Всего затрат | 0,7227 | ||||
| Реализуемые отходы 0,5% | 0,0036 | ||||
| Всего затраты на материальные ценности с учетом реализуемых отходов | 0,7190 | ||||
Расчет статьи затрат “ Покупные комплектующие изделия,
полуфабрикаты и услуги производственного характера”
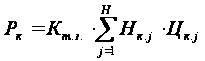 ,
(29)
где
 - количество
комплектующих
или полуфабрикатов
j-го наименования,
шт;
 - оптовая цена
j-го наименования
комплектующего
или полуфабриката,
у.е.;
Таблица 7.2
Расчет затрат на покупные комплектующие изделия и полуфабрикаты
| Наименование | Марка, профиль | Норма расхода на комплект, шт. | Оптовая цена за единицу, у.е. | Сумма затрат, у.е. |
| 1. Шпилька | Изх3,50,01 | 2 | 0,025 | 0,05 |
| 2. Катушка | - | 1 | 1,2 | 1,2 |
| 3. Скоба | - | 1 | 0,035 | 0,035 |
| 5. Прокладка | - | 2 | 0,04 | 0,08 |
| 6. Сердечник | - | 1 | 1 | 1 |
| 7. Рама | - | 2 | 0,035 | 0,07 |
| 8. Клин | - | 3 | 0,025 | 0,075 |
| Итого | 2,51 | |||
| Транспортно-заготовительные расходы 5% | 0,1255 | |||
| Всего затрат | 2,6355 | |||
Расчет статьи затрат “Основная заработная плата основных производственных рабочих ”
Расчет основной заработной платы производственных рабочих на изготовление единицы продукции осуществляется по формуле
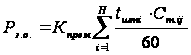 (30)
где Kпрем – коэффициент, учитывающий премии по премиальным системам (Kпрем = 1,2-1,4);
tштi – – норма штучного времени на i-й операции j-го наименования деталей, мин;
Сm.ij – часовая тарифная ставка, соответствующая разряду работы на i-й операции j-го наименования деталей, у.е.;
m – количество операций для изготовления одной детали соответствующего разряда.
Расчёт основной заработной платы основных производственных рабочих на сборочных процессах приведен таблице 7.3
Таблица 7.3
Расчет основной заработной платы производственных рабочих-сдельщиков
| Наименование операций | Раз-ряд работ | Норма времени (tштi), мин | Часовая тарифная ставка, у.е.. | Сумма заработной платы, у.е. |
| 1. Протереть и вставить магнитопровод в катушку | 3 | 5,12 | 0,834 | 0,0711 |
| 2. Ленту из жести протянуть через катушку и закрепить | 4 | 10,3 | 0,971 | 0,1666 |
| 3. Сделать виток вокруг сердечника, продуть через скобу | 4 | 5,04 | 0,971 | 0,0815 |
| 4. Замотать конец ленты в приспособление и затянуть | 3 | 10,24 | 0,834 | 0,1423 |
| 5. Опаять место соединения ленты со скобой. Вставить клинья | 3 | 20,5 | 0,834 | 0,2849 |
| 6. Надеть скобу на прокладку. Повторить переход ещё раз | 3 | 5,06 | 0,834 | 0,0703 |
| 7. Наложить рамы на магнитопровод, подложить прокладки, наложить колодки, закрепить шпильки | 5 | 5,2 | 1,127 | 0,0976 |
| 8. Подвести выводы к контакту, срезать изоляцию, залудить провод. Закрепить выводы на контакты. Уложить и запаять выводы | 4 | 10,24 | 0,971 | 0,1657 |
| 9. Замаркировать и визуально осмотреть трансформатор | 3 | 5,1 | 0,834 | 0,0708 |
| Итого прямой фонд заработной платы: | 1,1513 | |||
| Премии за выполнение плана (принимаем 40% от Рзпрям): | 0,4605 | |||
| Всего основная заработная плата на единицу продукции: | 1,6118 | |||
| Всего основная заработная плата на программу выпуска: | 6368,2 | |||
Расчет статьи затрат “Дополнительная зарплата плата основных производственных рабочих”
Дополнительная заработная плата основных производственных рабочих может быть принята в процентах от основной заработной платы и определена по формуле
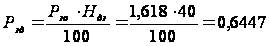 .у.е.
31)
где Нд.з.=40%.
Расчёт статьи затрат “Основная и дополнительная заработная плата прочего ППП”
Кроме основных производственных рабочих, в изготовлении продукции принимают участие и другие категории ППП: ИТР, управленческий персонал, служащие, младший обслуживающий персонал, ученики, вспомогательные рабочие.
В связи с необходимостью исчисления налога на добавленную стоимость расчет заработной платы по категориям работающих, лучше выделить в отдельную статью (статья 5).
Затраты по этой статье можно рассчитать с помощью коэффициента (Кз.п), учитывающего соотношение заработной платы прочих категорий работающих (перечисленных выше) и заработной платы основных производственных рабочих (Кз.п, можно принять равным 1.8-2.5).
Расчет основной и дополнительной заработной платы прочих категорий ППП произведем по формуле:
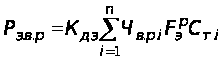 ,
(32)
где
 – коэффициент,
учитывающий
размер дополнительной
заработной
платы;
 – численность
вспомогательных
рабочих i-го
разряда, чел.;
 – эффективный
фонд времени
одного рабочего
за плановый
период, ч;
 – часовая
тарифная ставка
рабочего i-го
разряда по
повременной
оплате труда,
у.е.
Примем разряд прочих категорий рабочих вторым.
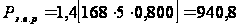 у.е.
Расчёт основной и дополнительной заработной платы ИТР и управленческого персонала производится по формуле
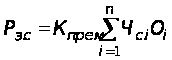 ,
(33)
где
 – численность
ИТР и управленческого
персонала на
i-й должности,
чел.;
 – месячный
должностной
оклад работника
на i-й должности,
у.е.;
 – коэффициент,
учитывающий
премиальную
надбавку к
окладу (=
25-50%).
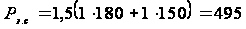 у.е.
Размер основной и дополнительной заработной платы прочего ППП определяется по формуле:
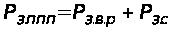 (34)
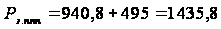 у.е.
Чтобы определить размер основной и дополнительной заработной платы, приходящейся на единицу изделия j-го наименования, необходимо определить коэффициент соотношения:
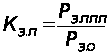 (35)
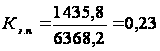
Расчёт основной и дополнительной заработной платы прочего ППП, приходящейся на единицу продукции j-го наименования, производится по формуле:
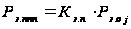 (36)
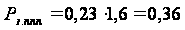 у.е.
Расчёт статьи затрат “Отчисления в государственный фонд социальной защиты населения РБ”
Отчисления в фонд социальной защиты населения РБ производится со всех сумм выплат работающих в размере установленного норматива (Нос=35%) . Расчет этого показателя произведем по формуле
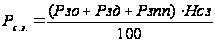 (37)
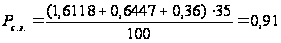 у.е.
Расчёт статьи затрат “Единый платёж налогов”
Расчёт ведётся по формуле
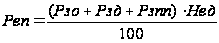 (38)
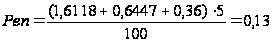 у.е.
Расчёт статьи затрат “Топливо и электроэнергия для технологических целей”
В эту статью включаются, как правило, затраты на силовую электроэнергию, потребляемую технологическим оборудованием и транспортными средствами. Расчёт производится по формуле
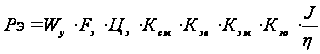 (39)
где Wy – установленная мощность электродвигателей оборудования и транспортных средств, кВт;
Fэ – эффективный фонд времени работы оборудования и транспортных средств за плановый период времени в одну смену, ч;
Цэ – тариф за 1 кВт∙ч электроэнергии, у.е. (Цэ= 0,035 у.е.) ;
Ксм – число рабочих смен в сутки;
Квэ . – коэффициент, учитывающий использование энергии по времени (Кэв . = 0,6-0,7);
Кэм . – коэффициент, учитывающий использование энергии по мощности (Кэм . = 0,4-0,5);
Кзо . – коэффициент загрузки оборудования (средний по расчёту);
J – коэффициент, учитывающий потери электроэнергии в сети (J=1.15);
η – коэффициент полезного действия оборудования (η=0.75 ) .
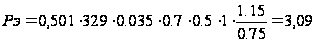 у.е.
Расчёт статьи затрат “Расходы на подготовку и освоение производства”
Если расходы возмещаются не за счёт инновационного фонда, их размер определяется по формуле
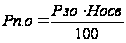 (40)
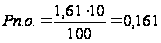 у.е.
где Носв – процент расходов на освоение производства (Носв=10%)
Расчёт статьи затрат “Износ инструментов и приспособлений целевого назначения”
Затраты на возмещение износа специнструмента, спецоснастки и прочих специальных расходов определяются исходя из установленного норматива к основной заработной плате производственных рабочих (Низ = 10-15%).
Расчёт затрат производится по формуле
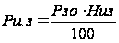 (41)
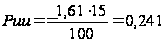 у.е.
Расчёт статьи затрат “Амортизационные отчисления основных производственных фондов”
Сумма амортизационных отчислений определяются исходя из балансовой (первоначальной) стоимости основных производственных фондов и норм амортизации. Расчет доли амортизации (Ра), включаемой в себестоимость единицы i-й продукции и в добавленную стоимость, произведем по формуле
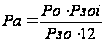 (42)
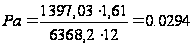 у.е.
Расчёт статьи затрат “Общепроизводственные расходы”
Расчёт затрат по данной статье производится по формуле
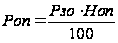 (43)
где Ноп – процент общепроизводственных расходов ( Ноп = 80-100%).
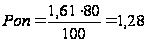 у.е.
Расчёт статьи затрат “Общехозяйственные расходы”
Расчёт затрат по данной статье производится по формуле
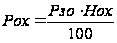 (44)
где Нох – процент общехозяйственных расходов ( Нох = 60-80%).
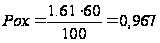 у.е.
Расчёт статьи затрат “Потери от брака”
В нашем случае эта статья не рассчитывается.
Расчёт статьи затрат “Прочие производственные расходы”
В состав статьи “Прочие производственные расходы” включаются затраты на гарантийный ремонт и гарантийное обслуживание техники и другие виды затрат.
В расчете величину этих затрат определим укрупненно, приняв Нпр равным 0.5-2% от суммы затрат (Спр) по всем предыдущим статьям (1-14).
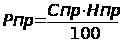 (45)
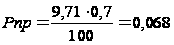 у.е.
Суммирование статей 1-14 получаем производственную себестоимость продукции (Спр).
 у.е.
Расчёт статьи затрат “Коммерческие расходы”
В состав статьи “Коммерческие расходы” включаются затраты на упаковку и транспортировку продукции до места её отправления на реализацию и другие виды расходов.
В расчёте величину этих затрат можно определить укрупнённо, приняв Нком равным 1-2% от производственной себестоимости.
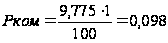 у.е (46)
Расчёт нормативной прибыли на единицу продукции
Уровень рентабельности единицы продукции (Ури) можно принять равным 30-50% от полной себестоимости.
Тогда размер нормативной прибыли на единицу продукции можно определить по формуле
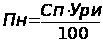 47)
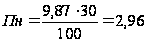 у.е.
Расчёт цены предприятия
Цена предприятия определяется по формуле
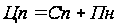 (48)
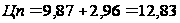 у.е.
Расчёт статьи затрат “Отчисления в местные целевые бюджетные фонды ”
Отчисления в местные целевые бюджетные фонды стабилизации экономики производителей сельскохозяйственной продукции и продовольствия, местные бюджетные целевые жилищно-инвестиционные фонды и целевой сбор на содержание и ремонт жилищного фонда определяются по формуле
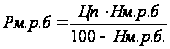 (49)
где Нм.б . – норматив отчисления в местные целевые бюджетные фонды (Нм.б=3%)
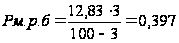 у.е.
Расчёт цены без учёта НДС
Расчёт цены без учёта НДС производится по формуле
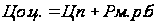 (50)
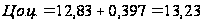 у.е.
Расчёт НДС
Расчёт НДС производится по формуле
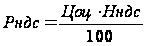 (51)
где Нндс – процент налога на добавленную стоимость (принимаем равным 18%).
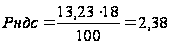 у.е.
Расчёт цены реализации с учётом косвенных налогов
Расчёт цены реализации с учётом косвенных налогов производится по формуле
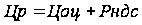 (52)
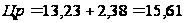
Результаты расчетов себестоимости и отпускной цены единицы продукции сведены в таблице 7.4.
Таблица 7.4
Результаты расчетов себестоимости отпускной цены единицы продукции.
| Наименование статей затрат | Условные обозначения | Сумма затрат на плановый выпуск продукции, у.е. | На единицу продукции, у.е. |
| 1. Сырьё, материалы и другие материальные ценности за вычетом реализуемых отходов | Рм | 2841,159411 | 0,71909881 |
| 2. Покупные комплектующие изделия, полуфабрикаты и услуги производственного характера | Рк | 10412,8605 | 2,6355 |
| 3. Основная заработная плата основных производственных рабочих | Рз.о. | 6368,416979 | 1,6118494 |
| 4. Дополнительная заработная плата основных производственных рабочих | Рз.д. | 2547,366792 | 0,64473976 |
| 5. Основная и дополнительная заработная плата прочего ППП | Рз.ппп | 1435,8 | 0,36 |
| 6. Отчисления в государственный фонд социальной защиты населения РБ (35% от ФЗП) | Рс.з | 3618,35032 | 0,91580620 |
| 7. Единый платёж налогов (отчисления в фонд содействия занятости и чрезвычайный налог) – 5% от ФЗП | Ре.п | 516,9071886 | 0,13082945 |
| 8. Топливо и электроэнергия для технологических целей | Рэ | 3,099100697 | 0,00078438 |
| 9. Расходы на подготовку и освоение производства | Рп.о | 636,8416979 | 0,16118494 |
| 10. Износ инструментов и приспособлений целевого назначения | Риз | 955,2625469 | 0,24177741 |
| 11. Амортизационные отчисления основных производственных фондов | Ра | 116,4196334 | 0,02946586 |
| 12. Общепроизводственные расходы | Роп | 5094,733584 | 1,28947952 |
| 13. Общехозяйственные расходы | Рох | 3821,050188 | 0,96710964 |
| 14. Потери от брака | Рбр | 0 | 0 |
| 15. Прочие производственные расходы | Рпр | 268,4837956 | 0,06795337 |
| Итого производственная себестоимость | Спр | 38623,31174 | 9,77557877 |
| 16. Коммерческие расходы (внепроизводственные) | Рком | 386,2331174 | 0,09775578 |
| Итого полная себестоимость продукции | Сп | 39009,54485 | 9,87333456 |
| 17. Нормативная прибыль на единицу продукции | Пн | 11702,86346 | 2,96200036 |
| 18. Цена предприятия | Цн | 50712,40831 | 12,8353349 |
| 19. Отчисления в местные целевые бюджетные фонды в республиканский фонд поддержки производителей с/х продукции, норматив 3% | Рм.р.б | 1568,424999 | 0,39696912 |
| 20. Отпускная цена без учёта НДС | Цот | 52280,83331 | 13,2323040 |
| 21. НДС | Рндс | 9410,549996 | 2,38181472 |
| 22. Цена реализации с учётом косвенных налогов | Цр | 61691,3833 | 15,6141187 |
8. РАСЧЕТ ТЕХНИКО-ЭКОНОМИЧЕСКИХ ПОКАЗАТЕЛЕЙ
Результаты производственно-хозяйственной деятельности любого производственно-хозяйственного подразделения оценивается с помощью ряда технико-экономических показателей. Их определение основывается на тщательном экономическом анализе и расчетах, которые дают возможность судить о степени использования материальных, трудовых и финансовых ресурсов подразделения.
Расчёт потребности в оборотных средствах
Оборотные средства состоят из оборотных производственных фондов и фондов обращения.
Оборотные производственные фонды включают стоимость производственных запасов (основных и вспомогательных материалов, покупных комплектующих изделий, топлива, тары, запчастей и малоценных быстроизнашивающихся предметов, малоценного инструмента, инвентаря), незавершённого производства и расходов будущих периодов.
Фонды обращения представляют собой стоимость готовой продукции на складе, денежные средства в расчётах, кассе предприятия и на счетах в банке.
По способу расчёта оборотные средства делятся на нормируемые и ненормируемые.
К нормируемым оборотным средствам относятся все элементы оборотных производственных фондов, а из фондов обращения – стоимость готовой продукции, находящейся на складе.
К ненормируемым оборотным средствам относятся остальные элементы фондов обращения: денежные средства в расчётах, кассе предприятия и на счетах в банке.
В курсовой работе определяется только стоимость нормируемых оборотных средств. Она принимается равной 50% стоимости основных производственных фондов.
Расчёт полной себестоимости планового объёма продукции
Расчёт себестоимости товарного выпуска продукции участка цеха за плановый период производится по формуле
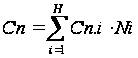 (53)
где Сni . – полная себестоимость единицы i-го вида изделия, у.е.
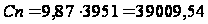 у.е.
Расчёт объёма реализуемой продукции за плановый период
Продукция цеха (участка) – это продукция, выработанная для реализации на сторону (передача другому цеху). Объем товарной продукции определяется по формуле
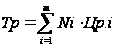 (54)
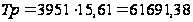 у.е
где Тр – товарная продукция участка, оцениваемая в действующих
отпускных ценах предприятия на плановый период, у.е.
m – номенклатура изготовляемых изделий на участке за
плановый период
Ni – программа выпуска i-го вида изделия по участку за
плановый период, шт.
Цi – отпускная цена единицы i-го вида изделия, у.е./шт.
Определение затрат на одну условную единицу реализуемой продукции
Затраты на одну условную единицу реализуемой продукции определяются по формуле
 (55)
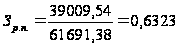 у.е.
Расчёт общей суммы прибыли от реализации продукции
Прибыль от реализации основной продукции участка (цеха) определяется по формуле
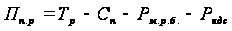 (56)
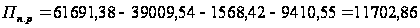 у.е
В курсовой работе необходимо учесть прибыль от прочей реализации (сверхнормативные запасы товароматериальных ценностей, проведение работ и оказание услуг промышленного характера). Прибыль от прочей реализации можно принять в размере 15% от Пр.п, т.е.
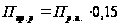 (57)
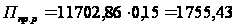 у.е.
Общая сумма прибыли от реализации продукции определяется по формуле
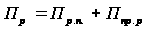 (58)
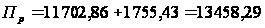 у.е.
Расчёт балансовой прибыли предприятия
Балансовая прибыль Пб характеризует результат всей производственно- хозяйственной деятельности цеха (участка). Она определяется по формуле