Организация производства электронных изделий
1.8.2 Смета прямых расходов
а) В смету прямых расходов включаются затраты на основные материалы (металл, стекло, керамика, сплавы, лак, дерево и т.п., покупные комплектующие изделия), которые следует определять по формуле:
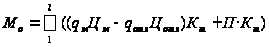 (43)
где
 ,
 - соответственно
норма расхода
исходного
материала и
величина отходов
на единицу
изделия, натуральные
показатели.
Величину возвратных
отходов можно
принять в размере
10 -15 % от
.
 -
цены покупных
комплектующих
изделий, полуфабрикатов,
руб
 - коэффициент,
учитывающий
транспортно-заготовительные
расходы, принимается
от 1,03 до 1,05;
 ,
 - цена основного
материала и
стоимость
отходов;
 - количество
наименований
материала.
В курсовой работе могут иметь место только затраты на покупные комплектующие изделия и полуфабрикаты.
Вспомогательные материалы для технологических целей (кислоты, реактивы, флюсы, спирт и т.п.) принимаются в размере 3 -5 % от затрат на основные материалы, покупные комплектующие изделия и полуфабрикаты (Мв.м.).
Расчет стоимости основных материалов, покупных комплектующих изделий, полуфабрикатов, вспомогательных материалов для технологических целей с учетом транспортно-заготовительных расходов следует оформить в виде таблицы 7.
Всего затраты материалов на годовой объем запуска изделий:
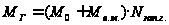 (44)
 для студентов,
использующих
исходные данные
приложения
2, определяются
из данного
приложения
гр. 11 и корректируются
на
 .
Вследствие этого затраты материалов на годовой объем запуска изделий будут составлять
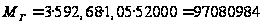 руб
б) Затраты на технологическую энергию принимаются в размере 1 % от основной заработной платы производственных рабочих (308360 руб.).
в) Стоимость по возмещению износа инструмента и приспособлений целевого назначения включает затраты на специальные инструмент и приспособления, которые могут быть использованы только для сборки, монтажа данного изделия. Эти расходы исчисляются в зависимости от балансовой стоимости оборудования.
Капиталовложения в технологическое оборудование (балансовая стоимость) определяется по формуле
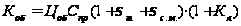 (45)
где
 — оптовая
цена единицы
оборудования,
в расчетах в
среднем принимается
35-45 тыс.руб.;
 — коэффициент,
учитывающий
транспортно-заготовительные
расходы, в расчетах
принимается
0,1 (рассчитывается
от оптовой
цены);
 —
коэффициент,
учитывающий
затраты на
строительные
и монтажные
работы, в расчетах
принимается
0,12-0,15 (рассчитывается
от оптовой
цены);
 — коэффициент
удорожания
поточной линии,
в расчетах
принимается
0,5 (рассчитывается
от балансовой
стоимости
технологического
оборудования
линии).
Тогда капиталовложения в технологическое оборудование будет равно:
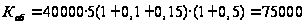
Общие капиталовложения определяются по формуле:
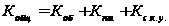 (46)
где
 — капиталовложения
в подъемно-транспортное
и загрузочно
разгрузочное
оборудование;
принимаются
10 -15 % от
 .
 — капиталовложения
в средства
контроля и
управления
производственным
процессом;
принимаются
в размере 20 % от
.
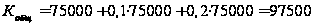
Затраты на специальные инструмент и приспособления целевого назначения определяются
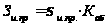 (47)
где
 — коэффициент,
учитывающий
доли затрат,
принимается
0,25.
Затраты на возмещение износа специального инструмента и приспособлений целевого назначения:
 ,
(48)
Тогда затраты будут равны:
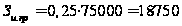
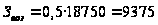
Смета прямых расходов на сборку и монтаж изделия оформляется по форме, приведенной в табл. 8.
Таблица 8
Смета прямых расходов на сборку и монтаж изделия
| № п/п | Содержание затрат | Сумма годовых затрат, руб |
| 1 | Основные материалы (за вычетом реализуемых отходов) | 97080984 |
| 2 | Вспомогательные материалы для технологических целей | |
| 3 | Покупные комплектующие изделия и полуфабрикаты | |
| 4 | Энергия для технологических целей | 308193,6 |
| 5 | Основная заработная плата производственных рабочих (ПР) | 30819360 |
| 6 | Дополнительная заработная плата ПР | 6163872 |
| 7 | Единый социальный налог и отчисления по обязательному социальному страхованию от несчастных случаев и профзаболевания ПР | 48725408,16 |
| 8 | Возмещение износа инструмента и приспособлений целевого назначения | 9375 |
| 9 | Прочие прямые расходы (5,0% от суммы статей 1-8) | 9155359,64 |
| Итого | 192262552,4 | |
1.8.3 Расчет затрат на содержание и эксплуатацию оборудования
Расчет расходов на содержание и эксплуатацию оборудования приборостроения, средств автоматики и телемеханики производится, как правило, по методу коэффициенто-машино-часов на 1 ч работы оборудования с учетом его стоимости, производительности и т.п.
В этом случае оборудование группируется с учетом технологического назначения и примерно одинаковой величины расходов на содержание и эксплуатацию его работы.
По каждой группе оборудования устанавливается величина расходов на содержание и эксплуатацию в расчете на год.
Нормативная величина расходов на 1 ч работы единицы оборудования одной из групп (сборка, монтаж, контроль и т.д.) принимается в качестве базовой и условно равной единице, а по отношению к ней определяются коэффициенты затрат по другим группам. В качестве базового оборудования в курсовой работе принимается оборудование одного рабочего места операции монтажа изделия.
Нормативная
величина расходов
одного часа
работы единицы
оборудования
( )
принимается:
сборка — 36,0 руб.,
монтаж — 26,0 руб.,
контроль — 28,8
руб., регулировка
— 28,8 руб. Далее
определяются
коэффициенты
приведения
расходов на
содержание
и эксплуатацию
i ч работы для
соответствующей
i группы оборудования
по формуле:
 (49)
где
 — нормативная
величина расходов
на содержание
и эксплуатацию
1 ч работы одной
единицы соответствующей
1-й группы оборудования,
руб.;
26,0 — нормативная величина расходов 1 ч работы единицы оборудования базовой операции (монтаж), руб.
 — коэффициент
приведения
расходов на
содержание
и эксплуатацию
1 ч работы единицы
оборудования
базовой операции,
равный единице.
Для
сборки:
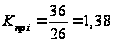
Для
монтажа:

Для
регулировки:
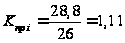
Для
контроля:
Годовое
количество
машино-часов
оборудования
базовой операции
определяется
в зависимости
от действительного
фонда его работы
( ),
а суммарное
годовое количество
приведенных
машино-часов
определяется
по формуле:
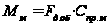 ,
(н-час) (50)
где
 - число принятых
рабочих мест
базовой операции;
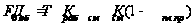
Для
сборки:
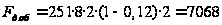
Для
монтажа:
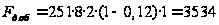
Для
регулировки:
Для
контроля:
Суммарное годовое количество приведенных машино-часов оборудования по техпроцессу:
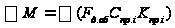 ,
(н-час) (51)
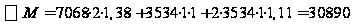 (нормо-ч)
Годовые расходы на содержание и эксплуатацию базовой операции (монтаж) могут быть определены на основании удельного веса заработной платы ремонтного персонала в общих расходах на содержание и эксплуатацию оборудования данной операции. Доля заработной платы ремонтного персонала операции монтажа составляет 45 - 65 % от общих годовых расходов на содержание и эксплуатацию оборудования.
Годовые расходы на содержание и эксплуатацию оборудования базовой операции (монтаж) составляет:
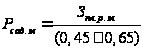 ,
(руб) (52)
где
 — заработная
плата с отчислениями
на социальные
нужды ремонтного
персонала
операции монтажа.
Определяется
из табл. 11 п. 1.2.1 гр.9
умножением
на коэффициент,
учитывающий
долю принятых
рабочих мест
операции монтажа
(Спр.м) к общему
числу принятых
рабочих мест
на линии
 .
Для монтажа
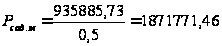
 (53)
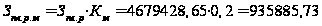 (54)
Стоимость одного приведенного коэффициенто-машино-часа операции
 ,
(руб/к-м-ч), (55)
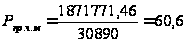
Годовые расходы на содержание и эксплуатацию оборудования, включаемые в смету затрат, определяются по формуле:
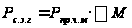 (56)
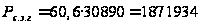
Смета расходов на содержание и эксплуатацию оборудования оформляется в виде таблицы 9.
Таблица 9
Смета расходов на содержание и эксплуатацию оборудования
| № п/п | Наименование статей | Сумма расходов, руб | Указание для расчетов |
| 1 | Содержание производственного оборудования |
|
таблица 7 п1.2.1 гр.9 |
| 2 | Амортизация производственного оборудования, транспортных средств, ценного инструмента | 11700 | 0,12 от Кобщ |
| 3 | Отчисления в ремонтный фонд | 6000 | 0,07…0,08 от Коб |
| 4 | Возмещение износа предметов сроком | 3750 | 0,03…0,05 от Коб |
| 5 | Прочие расходы | 1855884 | Ф.56 – сумма статей (1-4) |
| Итого | 1871934 | Ф. 56 |

1.8.4 Смета общепроизводственных расходов
Общепроизводственные (цеховые) расходы предусматривают затраты на обслуживание и управление цехом (участком).
Содержание цехового персонала включает заработную плату с отчислениями на социальные нужды руководителей, специалистов и служащих, а также заработную плату вспомогательных рабочих — дежурный персонал и работников ОТК с отчислениями на социальные нужды, кроме ремонтного персонала (см. табл. 7, гр.9).
Расходы на содержание зданий и сооружений (отопление, освещение, вентиляция, водоснабжение, канализация, уборка) определяются в зависимости от площади и удельных затрат на 1 м зданий и сооружений. В расчетах удельные затраты на 1 м2 принимаются 700 - 800 руб./год (Зуд):
 (57)
а) при одностороннем расположении рабочих мест
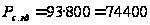
б) при двухстороннем расположении рабочих мест
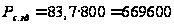
Годовые амортизационные отчисления на здания и сооружения определяются по формуле:
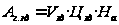 (58)
где
 - стоимость
зданий и сооружений,
которая ориентировочно
принимается
в размере 800-1000
руб./м3;
На – норма амортизации зданий и сооружений, в расчетах принимаем в размере 0,025-0,03.
а) при одностороннем расположении рабочих мест
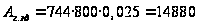
б) при двухстороннем расположении рабочих мест
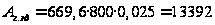
Расходы по текущему ремонту зданий и сооружений принимаются в размере 1,5% их стоимости и определяются по формуле:
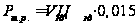 (59)
а) при одностороннем расположении рабочих мест
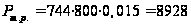
б) при двухстороннем расположении рабочих мест
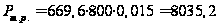
На основе сравнения рабочих мест более экономически целесообразным является двухстороннее расположение рабочих мест.
Расходы по охране труда, технике безопасности и промышленной санитарии принимаются в размере 2 - 3 % годового фонда заработной платы всех категорий рабочих цеха (участка) (см. табл. 7, строка 1, графа 6).
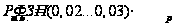 (60)
Тогда расходы по охране труда, технике безопасности и промышленной санитарии принимаются равными:
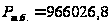
Расходы на испытания, опыты, исследования, рационализацию и изобретательство принимаются в размере 800,0-900,0 р. в год на одного явочного работающего в цехе (участке) (см. табл. 5) (руб.). Смета общепроизводственных расходов оформляется в виде таблицы 10.
Таблица 10
Смета общепроизводственных расходов
| № п/п | Статьи расхода сметы | Сумма расходов, руб |
| 1 | Содержание цехового персонала | 48301339,58 |
| 2 | Расходы на содержание зданий и сооружений | 669600 |
| 3 | Амортизационные отчисления зданий и сооружений | 13392 |
| 4 | Расходы по текущему ремонту зданий и сооружений | 8035,2 |
| 5 | Расходы по охране труда и технике безопасности | 966026,8 |
| 6 | Расходы на опыты, рационализацию и т.п. | 43360 |
| 7 |
Отчилсения
в ремонтный
фонд (1,5…2% от
|
5356,8 |
| 8 | Прочие общепроизводственные расходы (5% от суммы статей 1-7) | 2500355,52 |
 )
1.8.5 Составление калькуляции себестоимости изделия
Калькуляция на изделие разрабатывается по статьям калькуляции, в основе которых положен признак экономического назначения расходов. Группировка по статьям калькуляции используется в текущем планировании и учете издержек производства, при исчислении себестоимости единицы отдельных видов изделий.
Таблица 11
Калькуляция себестоимости изделия
| № п/п | Наименование статей калькуляции | Сумма, руб. на ед. | Сумма на год. объем, руб | Указание для расчетов |
| 1 | Основные материалы (за вычетом реализуемых отходов) | 1866,942 |
97080984 |
Таблица 8 |
| 2 | Вспомогательные материалы для технологических целей | Таблица 8 | ||
| 3 | Покупные комплектующие изделия и полуфабрикаты | Таблица 8 | ||
| 4 | Энергия для технологических целей | 5,93 | 308193,6 | Таблица 8 |
| 5 |
Основная
заработная
плата производственных
рабочих ( |
592,68 | 30819360 | Таблица 8 |
| 6 | Дополнительная заработная плата производственных рабочих | 118,54 | 6163872 | Таблица 8 |
| 7 | Отчисления на социальные нужды | 937,02708 | 48725408,16 | Таблица 8 |
| 8 | Возмещение износа инструмента и приспособлений целевого назначения и специальные расходы | 0,18 | 9375 | Таблица 8 |
| 9 | Расходы по содержанию и эксплуатации оборудования | 36 | 1871934 | Таблица 9 |
| 10 | Общепроизводственные работы | 48,1 | 2500355,52 | Таблица 10 |
| 11 | Прочие расходы | 176,1 | 9155359,64 | Таблица 8 |
| Итого общепроизводственная себестоимость изделия | 2938,11 | 152781937,92 |
 )
1.8.6 Смета затрат на производство
Смета затрат на производство составляется по экономическим элементам. Классификация затрат по экономическим элементам имеет народнохозяйственное значение, она едина для всех отраслей промьппленности и основывается на признаке экономической однородности издержек производства.
Смета затрат на производство сборки, монтажа и т.д. изделия оформляется по форме таблицы 12.
Таблица 12
Смета затрат на производство
| № п/п | Экономические элементы затрат | Сумма, руб | Указание для расчетов |
| 1 | Материальные затраты (за вычетом отходов) | 97080984 | Таблица 8 |
| 2 | Затраты на оплату труда (основная и дополнительная зарплата ППП) | 49621587,74 | Таблица 7, итог. Графа 6 |
| 3 | Отчисления на социальные нужды | 18905824,93 | Таблица 7, итог. графа 8 |
| 4 | Амортизационные отчисления на оборудование, здания, сооружения | 25092 | Таблицы 9, 10 |
| 5 | Отчисления в ремонтный фонд | 11356,8 | Таблица 9, 10 |
| 6 | Прочие расходы | Таблицы 7, 8, 9 | |
| Итого | 152781937,92 |
Итог сметы затрат на производство должен быть равен себестоимости годового объема выпуска изделий.
1.8.7 Расчет цены, прибыли и распределение прибыли
На
продукцию
производственно-технического
назначения
определяется
оптовая и отпускная
цены. Оптовая
цена изделия
( )
– это цена для
производителя:
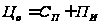 (61)
Отпускная
цена ( )
– это цена для
покупателя:
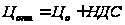
где
 -
полная себестоимость,
руб.;
 - прибыль на
изделие, руб.;
 - налог на добавленную
стоимость,
руб..
Полная себестоимость определяется:
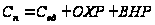 (62)
где
 - общехозяйственные
расходы, руб.;
составляют
80…100% от основной
заработной
платы производственных
рабочих на
единицу продукции
(таблица 11);
 - внепроизводственные
расходы, 3…5% от
(
 ).
Прибыль на изделие определяется:
 (63)
где
 - норматив
рентабельности
продукции,
принимается
0,25…0,35.
Налог
на добавленную
стоимость
принимается
0,18 от
.
В дальнейшем
при расчете
выручки от
реализации
продукции (Р)
и прибыли предприятия
использую
формулу (61) (цена
производителя).
Произведем расчет оптовой и отпускной цены
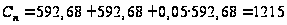
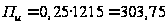
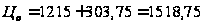
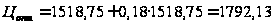
Прибыль от реализации продукции определяется:
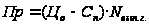 ,
руб (64)
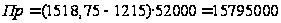
В
курсовой работе
 принимается
равным объему
реализации
продукции.
Балансовая
(валовая) прибыль
определяется:
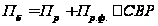 (65)
где
 - прибыль от
реализации
основных фондов
и другого имущества,
руб.; в курсовой
работе не считается;
СВР — сальдо внереализационных результатов, руб.; в курсовой работе не считаются.
Сумма
налога на прибыль
 ,
подлежащего
перечислению
в бюджет, определяется:
 (66)
где
 - ставка налога
на прибыль,
принимается
0,24 (на 2003 год).
Прибыль, остающаяся в распоряжении предприятия (чистая прибыль), определяется:
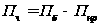 (67)
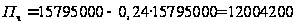
Эта прибыль направляется в
резервный
фонд — 5... 10% от
 (1200420);
фонд
накопления
— 40...55% от
(6002100);
фонд
потребления
— 35.. .50% от
(4801680).
1.9 Определение хозрасчетного экономического эффекта от внедрения новой технологии производства изделия
Экономический
эффект от создания
продукции по
мероприятию
НТП на отдельном
предприятии
образует часть
финансовых
средств предприятия,
формируемых
за счет прибыли,
остающейся
в его распоряжении
за расчетный
период ( ):
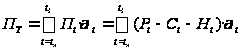 (68)
где
 —
прибыль, остающаяся
в распоряжении
предприятия
в году t, руб.,
 ;
