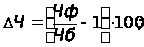Ефективне управління виробництвом
Територія винзавода ВАТ «Ударний» має форму неправильного багатокутника. Він розташовується на території 6,8 га.
Винзавод складається з наступних підрозділів: адміністративний корпус і виробничий корпус. Виробничий корпус у свою чергу складається з трьох цехів і дільниць.
Цех №1.
Цех №1 – цех прийому, вироблення й переробки сировини (виноматеріали заводів первинного виноробства, виноград – продукція КСП). Цех №1 складається з трьох дільниць.
Дільниця №1 – дільниця прийому виноматеріалів (виноматеріали заводів первинного виноробства) і сировини (виноград) для виготовлення виноматеріалів власного купажу. Одержувані оброблені виноматеріали перекачуються з дільниці №1 у цех №2, де провадиться витримка, збереження й проведення різних технологічних операцій виноматеріалів. Сировина (виноград) направляється на дільницю №2 для подальшої обробки й одержання власних виноматеріалів.
Дільниця №2 – дільниця переробки сировини (виноград) і одержання мезги й сусла.
Першим проміжним продуктом у технології одержання вина є мезга. Вона містить до 80 % соку і являє собою грубу суспензію з непостійних по співвідношенню фаз: рідкої — сусла і твердої — шкірочки з м'якоттю й насінь, а іноді і гребенів. Мезгу направляють на сусловідділення або настоювання з різними прийомами її обробки: перемішування, підброжування, шумування, нагрівання, спиртування, ферментація. При цьому відбувається екстрагування розчинних речовин із твердих частин виноградного грона й збагачення ними рідкої фази. Розрізняють жирну (вихідну) і стікшу (частково обессуслену) мезгу.
У дробильно-пресовому відділенні дільниці №2 установлена лінія ВПЛ-10ДО.
Компонування лінії ВПЛ-10ДО:
1 – бункер-живильник ВБШ-10;
2 – дробилка-гребеневідокремлювач ВДГ-10;
3 – скребковий конвеєр для гребенів;
4 – сульфітодозатор;
5 – мезго-насос;
6 – трубопровід;
7 – стікач;
8 – прес;
9 – шнековий конвеєр для вижимки;
10 – насос для сусла-самопливу;
11 – насос для пресових фракцій сусла;
12 – пульт управління;
13 – суслозбірники;
14 – мезгозбірник.
Біля дробильно-пресового відділення встановлено 46 резервуарів загальною місткістю 54000 дал. Тут також установлена бродильна батарея безупинної дії БА-1М продуктивністю 3500 далдоб.
Дільниця №3 – дільниця вироблення власних виноматеріалів. На цій ділянці відбувається настоювання сусла, як правило, на меззі, шумування сусла і його спиртування, якщо це необхідно.
Тут установлено 29 вертикальних залізобетонних резервуарів загальною ємністю 228000 дал, 4 горизонтальних сталевих резервуари для витримки нагрітого вина загальною ємністю 8000 дал.
Щоб мати уявлення про технологічну схему виготовлення вина з виноматеріалів, приводжу технологічну схему виготовлення усім відомого вина – «Кагор».
Технологічна схема вироблення вина «Кагор»: виноград збирають при змісті цукру не менш 20%, дроблять із гребеневідділенням. Мезгу сульфітують (із розрахунку 100-150 мгдм3), нагрівають до температури 55-75°С, при цьому мезгу ретельно перемішують, щоб уникнути місцевого перегріву. Потім її охолоджують до 25°С і вводять у неї 2-3% чистої культури дріжджів. Після шумування до необхідної кондиції по цукру, самоплив відокремлюють, а мезгу направляють на пресування. Для марочних вин відбирають самоплив і пресові фракції 1-2 тиску, спиртують їх і купажують. Отримані виноматеріали витримують у бочках протягом 3 років.
Цех №2.
Цех №2 складається у свою чергу з виносховища №1 і №2, і спиртосховища. Тут провадяться: витримка, збереження й проведення різних технологічних операцій виноматеріалів.
У відкритому виносховищі №1 установлено 32 вертикальних металевих резервуара загальною місткістю 330000 дал і 9 горизонтальних металевих резервуара загальною ємністю 69000 дал.
У виносховищі №2 установлено 62 вертикальних залізобетонних резервуарів, загальною ємністю 478000 дал, із них 75000 дал у період сезону переробки використовуються як відстойно-бродильні, 24 скляні камери, загальною ємністю 28600 дал, 2 купажних резервуари по 5000 дал, 7 вертикальних металевих резервуара для витримки охолоджених вин загальною місткістю 7000 дал.
Наводжу приклад технологічних операцій виноматеріалів при виготовленні портвейну «Білий Кримський». Оброблений виноматеріал (вино) надходить із дільниці №3, цеху №1 у цех №2. Тут вино розливають у дубові бочки чи скляні камери. Витримують три роки: протягом 1-го року здійснюють 2-3 відкриті переливання й купажування, протягом 2-го року – відкрите переливання, протягом 3-го – закрите переливання.
Цех №3
Цех №3 – цех готової продукції. Цех №3 складається з трьох дільниць: дільниці прийому й підготовки тари; дільниці розливу готової продукції; механізованої дільниці транспортування вантажів.
Сюди, з цеху №2, надходить готова продукція. Тут вона розливається в пляшки й бочки, пляшки з вином укладаються в ящики. Після цього бочка і ящики з пляшками надходять на вантажну естакаду, де відбувається навантаження готової продукції на автотранспорт і залізничний транспорт. Після чого продукція відправляється споживачеві.
2.1.2 Основні техніко-економічні показники
Основні техніко-економічні показники необхідні для проведення аналізу виробництва даного підприємства, результати діяльності ВАТ «Ударний», зведені в таблиці: «Вихідні дані для аналізу виробничої діяльності ВАТ «Ударний» (див. Додаток 2).
На період обстеження загальна місткість виносховищ винзаводу складає 1258600 дал.
Середньооблікова чисельність промислово-виробничого персоналу винзаводу – 222 чоловік. Середньооблікова чисельність робітників винзаводу – 169 чоловік.
В даний час розлив продукції винзаводу провадиться на двох лініях продуктивністю по 9,5 тис. пляшок у годину.
Готова продукція розливається в пляшки й бочки. У 1999 р. і 2000 р. винзавод розлив готової продукції, у пляшки й бочки: 3761400 дал і 3786100 дал відповідно.
У 2000 р. на винзаводі було розлито: у пляшку – 3572912 дал; у бочку – 213188 дал.
2.2 Аналіз ефективності виробництва
2.2.1 Узагальнюючі показники економічної ефективності виробництва
Темпи зростання виробництва чистої продукції
Вище було сказано, що показники економічної ефективності повинні являти собою систему оцінок, що охоплює усю виробничо-господарську діяльність підприємства, яка складається з узагальнюючих і функціональних показників. З огляду на особливості виробництв підприємств вторинного виноробства, до групи узагальнюючих показників можна віднести наступні:
темпи зростання випуску продукції;
загальна рентабельність і її зростання;
витрати на 1 грн. товарної продукції, виробництво чистої продукції на 1 грн. витрат.
Показник темпів зростання виробництва чистої (товарної) продукції використовується з метою аналізу динаміки виробництва. Валова продукція – це вартість усієї зробленої продукції і виконаних робіт, включаючи незавершене виробництво. Виражається, як правило, в порівнянних цінах. Товарна продукція – відрізняється від валової тим, що в неї не включають залишки незавершеного виробництва і внутрішньогосподарський оборот. Виражається вона в оптових цінах, що діють у звітному році. По своєму складу на багатьох підприємствах валова продукція збігається з товарною, якщо немає внутрішньогосподарського обороту і незавершеного виробництва.
Темпи зростання обсягу чистої (товарної) продукції розраховуються по формулі:
 , (1)
де Тi – обсяг чистої продукції в i-м періоді, грн.; Тб – обсяг чистої продукції в базовому періоді, грн.
Таким чином, темпи зростання обсягу чистої продукції складають:
Jв = 17987/17204 = 1,046 = 104,6%.
У нашому випадку, за 2000 р. у порівнянні з 1999 р. обсяг виробництва товарної продукції збільшився на 4,6%. Це значить, що обсяг товарної продукції в 2000 р. у порівнянні з 1999 р. збільшився на 783 тис. грн.
Показник витрати на 1 грн. товарної продукції, показник виробництва чистої продукції на 1 грн. витрат
Витрати підприємства на вироблення продукції складаються з наступних елементів витрат:
матеріальні витрати (сировина й матеріали, покупні комплектуючі вироби й напівфабрикати, електроенергія, теплоенергія й ін.);
витрати на оплату праці;
відрахування на соціальні потреби;
амортизація основних засобів;
інші витрати (знос нематеріальних активів, орендна плата, обов'язкові страхові платежі, податки, що включаються в собівартість продукції, відрахування в позабюджетні фонди й ін.)
Показник витрат на 1 грн. товарної продукції – важливий узагальнюючий показник собівартості продукції, котрий вигідний тим, що, по-перше, дуже універсальний, по-друге, наочно показує прямий зв'язок між собівартістю й прибутком. Обчислюється він відношенням загальної суми витрат на виробництво й реалізацію продукції до вартості зробленої товарної продукції в діючих цінах:
 , (2)
де, Ст – собівартість продукції, Т – обсяг чистої продукції в i-м періоді, грн.;.
Отже, витрати на 1 грн. товарної продукції в 1999 р. склали:
УЗ = 13525/17204 = 0,786 грн., тобто 79 коп.,
а в 2000 р.: УЗ = 14105/17987 = 0,784 грн., тобто 78 коп.
Таким чином, підприємство ВАТ «Ударний» у 2000 р. витратило на 1 грн. товарної продукції 78 коп., що говорить про зменшення витрат, тому що в 1999 р. даний показник складав 79 коп.
У показнику витрати на 1 грн. товарної продукції, концентруються всі поточні витрати виробництва, викликані виробленням і реалізацією всієї товарної продукції – основної і неосновної, порівнянної і непорівнянної. Різниця між 1 грн. товарної продукції і витратами на неї показує величину прибутку, отриману підприємством з кожної гривні товарної продукції. Рівень цих витрат відбиває також рівень організації виробництва.
Зворотний показник витратам на 1 грн. товарної продукції, показник виробництва чистої продукції на 1 грн. витрат:
 , (3)
де, Т – обсяг чистої продукції в i-м періоді, грн.; Ст – собівартість продукції.
Отже, показник виробництва чистої продукції на 1 грн. витрат складає:
Пч = 1720413525 = 1,272 грн., - 1999 р.
Пч = 1798714105 = 1,275 грн., - 2000 р.
Таким чином, ми бачимо, що незначно цей показник покращився в порівнянні з 1999 р., що свідчить про гарний рівень організації виробництва.
Загальна рентабельність і її зростання, факторний аналіз рентабельності виробництва винзаводу
У цьому розділі ми приділимо особливу увагу дослідженню показника загальної рентабельності підприємства, а також розглянемо фактори і вивчимо міри впливу кожного з них на підсумковий показник рентабельності підприємства (див. Додаток 3).
Загальна рентабельність виробництва – один із найважливіших якісних показників економічної ефективності виробництва. У ньому узагальнюється діяльність підприємства, що виражається в співвідношенні використовуваних ресурсів виробництва (засобів виробництва) і отриманого ефекту. У цьому змісті рентабельність представляє модифікацію коефіцієнта економічної ефективності.
Визначаючи рентабельність виробництва на будь-якому рівні господарювання, необхідно одержуваний ефект зіставити з виробничими витратами, що можуть бути поточними й одноразовими (у тому числі капітальними).
Поточні витрати являють собою кошти, що витрачаються підприємством на виробництво й реалізацію продукції, виступають у виді повної собівартості й покриваються виторгом від реалізації продукції. Одноразові (у тому числі капітальні) витрати упредметнюються в основних й оборотних виробничих фондах, що покриваються за рахунок прибавочного продукту, створюваного протягом багатьох виробничих циклів.
Загальна рентабельність виробництва на підприємстві (R,%) визначається по формулі:
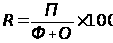 , (4)
 , (5)
де П – сума балансового прибутку від промислової діяльності, грн.; Ф – середньорічна вартість основних виробничих фондів, грн; О – середньорічна вартість оборотних коштів, грн.; А – середньорічна вартість виробничих фондів, грн.
Отже, загальна рентабельність підприємства ВАТ «Ударний» становить:
1999 – 133,8%, тому що 36602736 = 1,3377; 1,3377 · 100 = 133,8.
2000 – 129,9%, тому що 36242790 = 1,2989; 1,2989 · 100 = 129,9.
Зміна рентабельності виробництва в порівнянні з базисним періодом залежить від багатьох факторів. Тому становить інтерес вивчення міри впливу кожного з них на підсумковий показник.
Можна запропонувати наступний варіант аналізу впливу багатьох факторів на динаміку загальної рентабельності виробництва. Вихідні дані і літерні позначення показників, використовувані при аналізі, представлені в Додатку 2 (Вихідні дані для аналізу виробничої діяльності ВАТ «Ударний»), показники 1 – 14.
Запишемо рівняння рентабельності і перетворимо його:
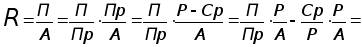
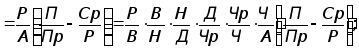
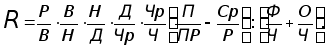 1 2 3 4 5 6 7 8 9
З отриманих у формулі дробових виражень перший співмножник виступає як розрахунковий показник і являє собою індекс відхилення обсягу реалізованої продукції від валової. Він буде тим ближче до одиниці, чим менше розходяться розміри перехідних залишків продукції на складах із банківськими розрахунками на початок і кінець періоду. Інші дробові вираження мають визначений економічний зміст.
Так, рівень річної продуктивності праці в розрахунку на одного середньооблікового робітника позначений добутком трьох співмножників, з яких перший являє собою средньогодинний виробіток за рік (2), інший – середню тривалість зміни на одного робітника, що характеризує щільність використання робочого дня (3), і третій – середню кількість робочих днів на одного робітника за рік, що говорить про ступінь використання календарного робочого часу (4). Якщо отриманий добуток помножити на показник питомої ваги середньорічної чисельності робітників у середньорічній чисельності промислово-виробничого персоналу (5), то визначимо річну продуктивність праці в розрахунку на одного працюючого. Цей показник за інших рівних умов буде тим вище, ніж більша питома вага робітників у загальній чисельності промислово-виробничого персоналу.
У дужках дробове вираження (6) характеризує індекс відхилення балансового прибутку від прибутку, одержуваної в результаті реалізації промислової продукції. Якщо остання є єдиним джерелом формування балансового прибутку, то цей індекс буде дорівнювати одиниці. Величина відхилення від одиниці відіб'є доходи або збитки, одержувані від непромислового господарства, а також позареалізаційної діяльності промислового підприємства.
З отриманого числа віднімається відносна величина, що характеризує витрати на 1 грн. реалізованої продукції (7). Якщо представити:
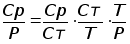


 то
за умови, коли
розмір СрР
буде відповідати
витратам на
1 грн. товарної
продукції,
використовуваним
при розрахунку
динаміки собівартості
продукції.
Для підприємства ВАТ «Ударний», витрати на 1 грн. товарної й реалізованої продукції збігаються або відрізняються друг від друга дуже незначно. Тому замість витрат на 1 грн. реалізованої продукції можна використовувати витрати на 1 грн. товарної продукції.
Останнє вираження в дужках включає озброєність праці основними виробничими фондами (8) і оборотними коштами (9).
Сума їх характеризує озброєність праці виробничими фондами (АЧ = ФЧ + ОЧ), що має тенденцію до збільшення при удосконалюванні структури показників, що складаються. Під впливом науково-технічного прогресу частка озброєності праці основними виробничими фондами по темпах зростає швидше, ніж другий показник, і одночасно підвищується питома вага активної частини й вартості виробничих фондів.
Останнє просліджується, якщо вираження (8) представити у вигляді ФФа · ФаЧ.
У цьому випадку ФФа буде індексом підвищення середньорічної вартості основних фондів над її активною частиною (чим менше це перевищення, тим прогресивніша структура основних фондів), а ФаЧ – показником озброєності праці активною частиною основних фондів.
Аналіз рентабельності виробництва з використанням показника чистої продукції може бути проведений на основі рівняння:
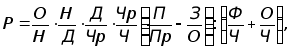
1 2 3 4 5 6 7 8
де З – сума заробітної плати промислово-виробничого персоналу тис. грн.
Перший співмножник показує середньогодинний виробіток за рік по чистій продукції; шостий – відображає витрати заробітної плати на 1 грн. обсягу чистої продукції.
На основі вихідних даних по виведеній формулі розраховують показники за рік у зіставленні з планом або за ряд років. Потім, одержавши відносні величини, що відбивають динаміку взаємозалежних показників, визначають міру впливу кожного з фактора на зміну загальної рентабельності виробництва підприємства.
Рентабельність виробництва підвищується при випереджальних темпах росту продуктивності праці в порівнянні зі збільшенням фондоозброєності праці виробничими фондами, при зниженні собівартості продукції, а також підвищенні прибутку за рахунок додаткових джерел. У свою чергу зростання продуктивності праці залежить від збільшення середньогодинного виробітку робітника, ступеня використання робочого дня і календарного часу за рік і ін.
Результати факторного аналізу загальної рентабельності підприємства зведені в таблиці: «Факторний аналіз рентабельності виробництва винзаводу» (див. Додаток 3).
2.2.2 Показники ефективності використання праці
Показники продуктивності праці, темп росту продуктивності праці
До групи показників ефективності використання живої праці можна віднести наступні:
темп зростання продуктивності праці;
частка приросту обсягу виробництва в результаті зростання продуктивності праці;
відносна економія живої праці.
Продуктивність праці – показник ефективності використання ресурсів праці, трудового фактора. Продуктивність праці виміряється кількістю продукції в натуральному або грошовому вираженні, виробленою одним працівником за певний, фіксований час (година, день, місяць, рік).
Підвищення продуктивності праці – об'єктивний економічний закон розвитку людського суспільства. У процесі праці жива праця використовує результати минулої, упредметненої праці (предмети й засоби праці) для виробництва нових продуктів.
Продуктивність живої праці – це здатність живої праці виробляти в одиницю часу певну кількість продукції.
Показники продуктивності праці:
Виробіток:
 , (6)
де Ч – чисельність працівників, Т – обсяг продукції, Зт – витрати праці.
Трудомісткість:
 чи
 ,
(7)
У залежності від прийнятої одиниці виміру праці будуть виходити різні показники: на одну людину, на один людино-день, годину, на 1 грн. витрат праці.
Показники динаміки продуктивності праці – індекси продуктивності праці:
а) індивідуальні індекси (по якому-небудь продукту):
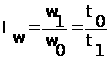 , (8)
б) загальні індекси – у цілому по виробництву:
 , (9)
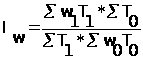 - (по формулі
середнього
індексу), (10)
 , (11)
де Id – індекс структурних зрушень;
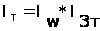 , (12)
де
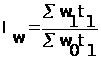 ,
a
 .
Продуктивність праці – основний фактор зростання ефективності виробництва. Підвищення її означає зростання інтенсивності виробництва, тобто зменшення витрат праці (часу) на виробництво одиниці продукції.
Темпи зростання продуктивності праці розраховуються по формулах:
 , і
 (13)
де Wi – продуктивність праці в розрахунковому періоді, грн.чол.; WБ – продуктивність праці в базовому періоді, грн.чол.; Ч – кількість виробничого персоналу, чол.
Так, показник продуктивності праці на винзаводі ВАТ «Ударний» становить:
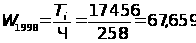 грн.чол.
1998 р.
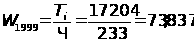 грн.чол.
1999 р.
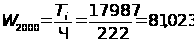 грн.чол.
2000 р.
Темп зростання продуктивності праці на підприємстві:
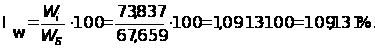 1999 р.
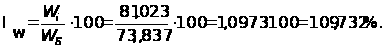 2000 р.
Таким чином, динаміка продуктивності праці на винзаводі ВАТ «Ударний» свідчить про підвищення даного показника, тобто з 67,7 у 1997 р., до 73,8 у 1999 р. і до 81,0 у 2000 р., а темп зростання продуктивності праці склав 109,1% і 109,7% у 1999 р. і в 2000 р. відповідно.
Показник частки приросту обсягу виробництва в результаті зростання продуктивності праці
Показник частки приросту продукції в результаті підвищення продуктивності праці, безсумнівно, повинен бути віднесений до показників, що характеризують ефективність виробництва, тому що він виражає збільшення випуску продукції з меншими витратами праці.
Показник частки приросту продукції в результаті зростання продуктивності праці dВ (у %) визначається по формулі:
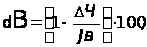 (14)
де DЧ – темпи зростання чисельності промислово-виробничого персоналу, %; – Jв темпи приросту випуску продукції, %.
У свою чергу показники DЧ й Jв можна обчислити по формулі: