Кредитна політика комерційного банку
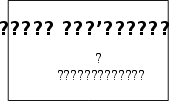
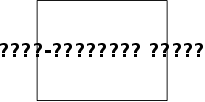



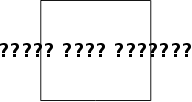






Рис.2.1 Структура кредитного ризику [20, c.13]
Кредитна діяльність банків є дуже специфічною , вона визначається насамперед тими факторами від яких залежить ступінь кредитного ризику :
Ступінь концентрації кредитної діяльності банку в певній сфері (галузі)
Питома вага кредитів , що припадає на клієнтів , які відчувають тимчасові фінансові труднощі
Концентрація діяльності банків в маловідомих , невивчених галузях
Ступінь мінливості кредитної політики та кредитного портфелю банку
Питома вага нових клієнтів
Введення в практику занадто великої кількості нових послуг на протязі короткого проміжку часу
Прийняття під заставу цінностей , що важко реалізуються або швидко знецінюються
Зміна ділової активності ( тобто попиту на кредити )
Мінливість ставки відсотку
Також існує значна група факторів яка через вплив визначаючи фінансове становище позичальника опосередковано впливає на кредитний ризик банку :
Недосконалий менеджмент
Неадекватний первинний капітал
Занадто високі темпи зростання реалізації продукції
Конкуренція
Економічні коливання
Деякі з названих факторів діють автономно , незалежно від банків , деякі можуть бути керовані .Але безперечно існує об’єктивна необхідність з боку банків в моніторингу всіх факторів , що прямо чи опосередковано чинять вплив на кредитний ризик.
Управління кредитними ризиками нині є однією з найактуальніших тем, класифікуючи методи управління ризиками, можна поділити їх на такі групи: методи уникнення банківських ризиків; методи їх зниження; методи самостійного протистояння їм; методи їх передачі [46, c.22].
Перший метод — найбільш обмежений у практичному застосуванні, оскільки, відмовляючись від ризикових операцій, банк позбавляє себе можливості отримати прибуток. Другий метод передбачає відмову від певної банківської діяльності або виконання її нетрадиційним способом (наприклад, шляхом подорожчання банківських операцій). Третій метод включає побудову організаційної структури, диверсифікацію та підвищення кваліфікації персоналу. Четвертий метод використовується банками, коли вони покривають збитки за рахунок власних коштів (це — резервний фонд та резерви спеціального призначення, поточний прибуток). П'ятий метод полягає в розподілі (трансферті) ризиків між іншими банками, підприємствами, страховими, інвестиційними, факторинговими, кліринговими компаніями. Використовуються такі способи передачі кредитних ризиків: страхування, біржові угоди, продаж активів та сек'юритизація, укладення контрактів, факторинг, лізинг.
Головним завданням науково обґрунтованого управління ризиковими операціями банку є визначення ступеня допустимості та виправданості того чи іншого ризику і прийняття практичного рішення , спрямованого або на використання ризикових ситуацій , або на вироблення системи засобів , що зменшують небезпеку виникнення збитків банку від проведення тієї чи іншої операції.
Початковий етап кредитних досліджень повинен полягати в отриманні достатньо повної та наближеної до дійсності картини можливостей позичальника , його фінансового становища .Для досягнення цього повинна використовуватися інформація з різноманітних джерел. Існують така джерела кредитної інформації :
1.Довідки , що надаються самим клієнтом
В багатьох країнах при відкритті кредитного рахунку банк пропонує клієнту повідомити назву його банку та декількох постійних ділових партнерів , суму яку очікує отримати клієнт та прийнятний для нього відсоток за користування кредитом . Ці дані а також реквізити клієнта заносяться в анкету яка є первинним документом для встановлення кредитних відносин.
2.Банківські довідки
Для отримання більш розширеної інформації про рівень надійності клієнта кредитні менеджери вдаються в першу чергу до послуг інших банків . В багатьох банках розроблена власна концепція градації підприємств за ступенем надійності . Нижче наводиться універсальна схема.
Перша категорія “А” .Незначний ризик
До цієї групи відносяться урядові організації , організації що фінансуються повністю за рахунок державних коштів , націоналізовані промислові підприємства , вищі навчальні заклади , що фінансуються державою , комерційні компанії національного рівня. Але треба зауважити , що відбір компаній в дану категорію повинен провадитися на основі повної інформації про їх реальне фінансове положення . Солідна назва та авторитет компанії в минулому не є гарантією вічної кредитоспроможності . Тому будь-який клієнт , що потрапив до даної групи повинен періодично проходити ретельну перевірку фінансового становища
Категорія “Б”. Звичайний комерційний ризик
До цієї групи відносяться стабільні компанії , фінансове положення яких на протязі достатньо довгого періоду часу є стійким . Для цих компаній характерна відсутність проблем з оплати рахунків . Дебіторська і кредиторська заборгованість не перевищують середнього рівня по галузі і добре деверсифіковані.
Попадають в цю групу як правило після певного періоду успішного функціонування на ринку.
Категорія “В”. Клієнти схильні не сплачувати рахунки
В цю групу потрапляють відносно стабільні організації але за якими спостерігалися проблеми зі сплатою рахунків чи певні затримки в вирішенні цих питань.
Іноді вважається , що клієнти даної категорії так само стабільні як і клієнти попередньої категорії. Однак додатковий ризик в даному випадку буде пов’язаний з вірогідними відстрочками у повернені клієнтом кредиту та сплати за користування ним
Категорія “Г”. Значний ризик
Причиною занесення фірми до даної категорії ризику є їх наявна або прогнозована фінансова слабкість.
Це область , що здатна стати джерелом значних фінансових втрат , тому вона потребує підвищеної уваги. В той же час нерідко трапляються випадки коли операції з даною групою клієнтів більш прибуткові ніж операції з менш ризикованішими фірмами. Тому необхідно якомога раніше виявляти клієнтів , що належать до даної групи для розробки ефективних заходів постійного контролю над їх фінансовим становищем .
Категорія “Д”. Неприйнятний ризик
В цю категорію потрапляють масив клієнтів настільки слабких у фінансовому аспекті та настільки нестабільних в питаннях платежів , що банку залишається або відмовити у наданні послуг , або запропонувати найжорсткіші умови контролю за діяльністю в період здійснення кредитної угоди .
Треба зауважити також , що більшість фірм втикаються з тимчасовими фінансовими труднощами тому в більшості випадків переведення на цій підставі їх до нижчої категорії є недоцільним . Вирішенням цієї проблеми є додавання до літери , що визначає групу ризику літери “Х”. Ця літера означатиме , що для даної компанії тимчасово припинено кредитування на умовах даної групи
3.Рекомендації партнерів
Це джерело поряд з банківськими довідками як правило розглядається з певною долею скептицизму . Це пов’язано з тим що некредитоспроможній клієнт навряд чи стане посилатися на партнерів , що мають схильність давати не дуже приємну інформацію. При аналізі даного джерела інформації треба врахувати наступні моменти :
Якщо партнером є дуже відома фірма з солідною репутацією то до думки менеджерів цієї фірми варто прислухатися
Якщо в якості рекомендодавця вибрана невідома фірма – варто з’ясувати її положення та репутацію на ринку.
Варто з’ясувати наявність прихованих зв’язків між позичальником та фірмою до якої звернулися по рекомендацію
Подаючи запит про репутацію фірми треба зважати на форму запита . Вона повинна бути одночасно достатньо змістовною компактною і зручною для заповнення
4.Інші фірми , що надають рекомендації
Інформація з цього джерела є дуже цінною в плані перевірки рекомендації осіб , вказаних позичальником , особливо в тих випадках коли можна зробити припущення про необ’єктивність отриманих рекомендацій
5.Річні та проміжні звіти компанії
Це одне з найбільш легко оцінюваних і найдешевших джерел інформації про кредитоспроможність компанії чиї акції котуються на фондовій біржі.
Звіт будь-якої компанії акції якої котуються на ринку може бути безкоштовно отриманий через реєстратора компанії.
В більшості випадків звіти є джерелом достатньо повної інформації про діяльність компанії в цілому її філіалів та підрозділів . Вони містять достатню кількість показників коефіцієнтів та інші данні , що стане у принаді при аналізі становища позичальника.
6.Коментарі преси
Істотним доповненням до вищезгаданих джерел інформації є публікації в пресі. В даному випадку це джерело можна розділити на 3 частини : публікації в професійних виданнях, публікації в загальних виданнях , публікації на сторінках “ жовтої преси “.
Кожна часина висвітлює певний бік діяльності компанії . Ігнорування однієї частини на користь інших робить загальну картину неповною . Інше питання наскільки можна довіряти окремим виданням кожному конкретному випадку. Очевидно , що інформація подана на сторінках преси є суб’єктивною і відбиває або думку автора статті або політику видання взагалі. Тому інформація з даного джерела не може бути основою аналізу , а лише може бути використана як додатковий , допоміжний матеріал .
Цінність публікацій також полягає в тому , що вони відображають діяльність компанії в часі і є можливість знайти потрібну інформацію за минулі періоди .
7.Звіти брокерів фондової біржі
Фондова біржа це найбільш чутливий до змін інститут ринку . Виходячи з інформації брокерів можна робити реальні оцінки та пронози фінансового положення позичальника.
Завершуючи викладення даного питання треба зауважити , що не буває зайвої інформації про позичальника : при аналізі ризикованості кожної конкретної операції аналітик банку повинен зібрати якомога розширене досьє на свого потенційного клієнта [42, c.24].
Питання лише стоїть в тому чи всій інформації , що зібрана , можна довіряти і якщо довіряти то в якій мірі .
2.2 Якісний аналіз кредитного ризику
Необхідним є визначення цілей отримання кредиту. Взагалі в світовій практиці кредити за призначенням розподіляють на п’ять категорій :
1.Сезонний кредит
Ці кредити призначені для фірм , що відчувають короткотермінові пікові потреби у додатковому капіталі . В більшості випадків даний вид кредиту є комерційним і надається постачальником продукції її покупцю . Але у випадках коли існує суттєвий розрив між моментом кредитування та отриманням виручки від реалізації продукції постачальники відмовляються надавати кредит, тоді фірмі може знадобитися кредит банку.
2.Кредит на підтримання обігу активів
Потребу в даному виді кредиту відчувають компанії у яких ситуація значного розриву між моментом кредитування та отриманням виручки від реалізації продукції не пов’язана з сезонністю і виникає дуже часто на протязі всього фінансового року. На відміну від сезонного кредиту де зобов’язання з повернення боргу виникають по закінченні циклу при кредитуванні обігу активів цикли відбуваються постійно і перекривають один одного .
3.Кредитування потоків готівки
Цей тип кредиту звичайно надається промисловим підприємствам для фінансування купівлі обладнання або для того щоб збільшити обсяги постійно функціонуючого капіталу.
4.Кредит на основі активів
Кредити на основі активів майже завжди забезпечені , це є підставою впевненості кредитора , що у випадках фінансових складнощів з ним будуть проведені розрахунки коштами , в які буде конвертовано активи.
Такий кредит надається як правило для підтримання достатнього рівня ліквідності активів компанії
5.Кредит, пов’язаний з проектом
Даний кредит поєднує в собі якості кредитування потоків готівки та кредиту на основі активів .
Перераховані класи кредитів дуже рідку зустрічаються в чистому вигляді. Визначення цілі кредиту є першим етапом визначення ступені ризикованості кредитної операції .
В більшості випадків визначити який саме кредит і в якому обсязі необхідний конкретній фірмі можна також на основі характеру бізнесу , що веде компанія [45, c.15].
Роздрібні торгівці покупають та продають товари невеликими партіями. Їх дебіторська заборгованість достатньо велика але й достатньо деверсифікована . Як правило вони є споживачами кредитів на підтримання капіталу та сезонних кредитів . Терміни кредитування як правило невеликі ( до 1 року ).
Оптові торгівці, у яких строки та види кредитування співпадають з попередньою категорією, але оборот капіталу значно більший. Це призводить до збільшення абсолютних сум кредитів .
Виробники - для них притаманний найбільш складний з комерційних процесів ( купівля сировини , застосування у великій кількості найманої робочої сили , витрати є дуже різноманітними та великими , товари виробляються і продаються як правило великими партіями ) . Представники даної категорії потребують великих довгострокових інвестиції в постійні активи . Обсяги кредитування та строки як правило великі .
Сервісні фірми, вони звичайно не мають запасів , постійні активи дуже незначні . Витрати як правило складаються з заробітної платні робітників ( консультаційні , архітектурні фірми та ін. ) Притаманна дуже велика швидкість обертання капіталу . Ці фірми є споживачами невеликих кредитів на невеликі строки
Комунальні підприємства ,діяльність яких контролюється державою , вирішення питання про залучення кредитних коштів приймаються на основі державної політики. Данні фірми , як правило , є споживачами кредитів для підтримання готівки .
Поєднуючи ціль отримання кредиту та характер ведення бізнесу потенційного клієнта банк вже може визначити чи здатен він прийняти на себе даний обсяг ризику чи ні.
Але треба зауважити , що немає стандартних схем які б визначали , що наприклад короткотерміновий кредит для закупки та перепродажу товарів для роздрібного торгівця є менш або більш ризикованіший ніж кредит на закупку виробничого обладнання машинобудівним заводом. Все залежить від кожного конкретного випадку , від унікальності чи стандартності проекту який фінансуватиметься за рахунок кредиту . Це пояснюється тим , що для стандартних ситуацій ризики або значно нижчі або добре прораховані ніж для нестандартних , в умовах яких банк може стикнутися з багатьма труднощами у визначені ступеня ризику , дохідності та прийнятності кредитної ситуації .
Взагалі існує думка , що банки повинні кредитувати тільки стабільні , добре розвинуті галузі , залишаючи інноваційні проекти інвестиційним та інноваційним фондам та спеціалізованим фінансово-кредитним установам. Це пов’язано насамперед з необхідністю стабільного існування банківської системи , як однієї з ключових ланок економіки [50, c.99].
Дуже великий вплив на кредитний ризик має діловий ризик з яким у процесі ведення справи зустрічаються позичальники . Даний ризик витікає з того , що компанія інколи не може завершити обіг своїх активів , що може бути пов’язано як з діяльністю компанії так і з характером галузі .
Діловий цикл як правило складається з декількох фаз , для кожної з яких притаманні власні фактори впливу . Загальний діловий ризик визначається як сума впливів кожного окремого фактора .
1. Придбання матеріалів та сировини. На дану категорію впливають наступні фактори :надійність постачальників, сезонність поставок, термін зберігання товарів, наявність приміщень для зберігання, наявність транспортної інфраструктури, географічне розташування по відношенню до постачальника сировини, застосування послуг посередників, екологічні проблеми, зміна моди , уподобань та ін., зміна валютних курсів, виникнення обмежень на імпорт сировини, диверсифікація постачальників, стабільність цін на сировину.
2. Виробництво. На протязі цієї фази основними факторами ризику є: вік, потужність та коефіцієнт використання основних фондів; робоча сила . Людський фактор через свою непостійність чинить влив і підсилює дію інших факторів ризику .
3. Процес продажу. Ризики на цій стадії найбільш невизначені і не прогнозовані . Це пояснюється дуже високою залежністю цієї стадії від зовнішніх факторів таких як попит та пропозиція , рівень конкуренції , демографічні проблеми , проблеми каналів розповсюдження продукції та інших.
Але на цій стадії не завершується діловий цикл . Важливо не тільки поставити продукт але й добитися оплати поставлених товарів для того щоб завершити обіг активів.
Поряд з факторами ризику ділового циклу існує такий небезпечний фактор як менеджмент компанії .
Якість управляння компанії , що звернулася за кредитом до банку є критичним при оцінці кредитного ризику . Вплив цього фактору напряму відображається на діяльності компанії . Дуже важливою є компетентність менеджменту , вік керівників , їх попередній діловий досвід , а також доля капіталу фірми , що знаходиться у власності менеджерів . Але ще більше важлива чесність та порядність керівників.
Одним з шляхів зменшення кредитного ризику є забезпечення кредиту. Забезпечення кредиту - це остання лінія оборони для банку і рішення про надання кредиту повинно завжди базуватися на привабливості проекту , що фінансується , а не на привабливості забезпечення . Якщо сама основа кредитної угоди пов’язана з підвищеним ризиком , було б великою помилкою видавати кредит під гарне забезпечення , маючи на увазі використати її як джерело погашення боргу.
Тому питання про забезпечення повинно вирішуватися вже після того як кредитна угода визначена як прийнятна для банку.
Без забезпечення кредит може надаватися тільки коли джерело погашення суди високо надійний . Взагалі питання про наявність або відсутність забезпечення є дуже дискусійним . Якщо при видачі кредиту банк вирішив , що позичальник є високонадійною особою і кредит видається без забезпечення , то забезпеченням фактично є ім’я , репутація позичальника . Якщо репутація фірми є дуже високою в діловому світі , то будь-які проблеми з поверненням кредиту , підірвуть її і створять перешкоди для подальшого отримання кредитів .
Для підприємств з нестійким фінансовим станом виникає необхідність мати додаткові та реальні гарантії повернення кредиту.
Такими гарантіями повернення кредит виступають:
застава;
передача права власності;
гарантії і поручительства;
страхування.
Застава – це певні цінності які банк має право реалізувати у випадку неповернення позичальником процентів та/або основного боргу для відшкодування своїх збитків.
Застава повинна виконувати дві функції . Перша і основна – це спонукати позичальника повернути борг та виплатити проценти , і друга – гарантувати банку повне або часткове відшкодування збитків , які понесе банк у випадку невиконання зобов’язань позичальником.
Найбільш прийнятною заставою для банку є високоліквідні цінні папери , особливо державні , а також вільноконвертована валюта . Товарно-матеріальні цінності також можуть бути заставою , але у цьому випадку банк має нести витрати на їх зберігання при якому можуть виникнути певні проблеми пов’язані з вичерпанням терміну зберігання , псуванням та ін..
При вирішенні питання про заставу необхідно враховувати наступні фактори :
Ліквідність застави;
Унікальність застави;
Особливі умови зберігання застави;
Ступінь зносу;
Ринкова вартість застави , як часто вона змінюється , чи мають зміни сезонний характер;
Відношення ринкової вартості та суми кредиту;
Попит на заставу на ринку;
Захист застави від інфляції;
Чи може застава бути відчуженою;
Чи є претензії на активи з боку інших осіб;
Чи є можливість періодично перевіряти стан застави , якщо банк не візьме на себе її зберігання;
При зберіганні застави банком треба ретельно обрахувати вартість зберігання;
Треба також зазначити , що в більшості розвинутих країн прийнята практика , що сума кредиту разом з відсотками не повинна перевищувати 80 % від суми застави у найкращому з випадків.
Окремою формою забезпечення повернення кредиту є – гарантії і поручительства. Захищаючи інтереси кредитора, вони на відміну від заставу, мають іншу природу: відповідальними за невиконання зобов’язань перед банком є не лише кредитор, а й третя сторона – поручитель чи гарант. Існують декілька видів гарантій, які розрізняються між собою по суб’єкту гарантійного зобов’язання; порядку оформлення гарантій; джерелу коштів, які використовуються для гарантування платежу.
В якості суб’єкта гарантованого зобов’язання можуть бути фінансово-стійкі підприємства або спеціальні установи, що мають кошти.
Поручительство теж виступає формою забезпечення повернення кредиту. Функція поручництва полягає в тому, що воно створює для кредитора велику можливість реального задоволення його вимоги до боржника по забезпеченому поручництвом зобов’язанню у випадку невиконання цього зобов’язання. Велика можливість досягається завдяки тому, що при поручництві відповідальним перед кредитором стає поряд із боржником ще інша особа – поручитель. Крім того можуть мати місце обставини, що збільшують таку можливість (наприклад, велика платоспроможність поручителя в порівняні з боржником). Поручительство на відміну від гарантії оформляється письмовою угодою між банком і поручителем. В угоді може бути може бути визначена максимальна сума, яку гарантує повернути поручитель. Використання цієї форми забезпечення повернення кредиту потребує ретельного аналізу кредитоспроможності поручителя. Поручительство знайшло широке застосування при видачі довгострокового кредиту населенню. В світовій практиці поручителем може бути фізична особа, яка має постійне місце роботи, постійний прибуток або майно (дім, автомобіль, дачу, земельну ділянку).
У якості спеціального випадку поручництво може розглядатися вексельне поручительство (аваль). Поручительство є договором і виникає в результаті угоди між кредиторами боржника і його поручителем. Поручитель не вправі без згоди кредитора односторонньо відмовитися від поручительства, або змінити його умови. В процесі надання поручительства виникають відносини не тільки між кредитором і поручителем, але й між останнім і боржником. У поручителя і боржника виникають по відношенню один до одного взаємні права і обов’язки[55, c.26].
Є ряд зобов’язань, що взагалі не можуть бути виконанні без особистої участі боржника. Тому поручитель по загальному правилу несе обов’язок відшкодувати в грошовій формі невиконане боржником зобов’язання. У випадку невиконання зобов’язань боржник і поручитель відповідають перед кредитором як солідарні боржники, якщо інше не встановлене договором поручництва. Поручитель відповідає в тому ж обсязі, як і боржник, зокрема за сплату відсотків за відшкодування збитків, за сплату неустойки, якщо інше не встановлене договором. Особи, що спільно дали поручительство, відповідають перед кредитором теж солідарно. Солідарність не є ознакою договору поручництва. У договорі може бути встановлено, що поручитель несе субсидіарну (“запасну”) відповідальність за боржника: у такому випадку до звернення з вимогою до поручителя кредитор повинен вжити заходів для одержання боргу від головного боржника.
Особливим видом поручительства є гарантія .
Вона відрізняється тим , що є самостійною угодою за якою гарант зобов’язується виплатити певну суму при настанні гарантійного випадку. Гарантію може видати будь-яка особа . Але в більшості випадків банки вимагають гарантії іншого банка , при умові що цей банк з надійною репутацією і стабільним фінансовим положенням .
Виходячи з вищесказаного застава може виступати як позитивний фактор впливу на рівень ризику лише у випадках коли вона виступає у формі безумовної банківської гарантії . У всіх інших випадках рівень ризику повинен визначатися через оцінку клієнта, його проекту та інших факторів .
Важливим при якiсному аналiзу кредитного ризику є економіко-статистичний аналіз рівня кредитоспроможності. Вiн складається з розрахунку фінансових коефіцієнтів та їх аналiзу.
Цінність цього аналізу полягає в порівнянні різноманітних цифр , що стосуються угод на певну дату , але необхідно пам’ятати , що бізнес це діяльність яка знаходиться в постійному русі , в той час коли фінансова звітність показує стан речей на певну дату .
Тому для визначення реальної картини а також тенденцій розвитку необхідно застосовувати статистичні методи , що базуються на порівнянні , тих самих цифр тієї ж діяльності з даними минулих періодів . Статистичне порівняння одного звіту з іншим називається відношенням . або коефіцієнтом , порівняння коефіцієнтів різних періодів визначає тенденцію розвитку.
В світовій практиці виділяють п’ять груп фінансових коефіцієнтів :
Ліквідності;
Ефективності або активності;
Фінансового левераджу;
Операційні та прибутковості;
Ринкові.
Коефіцієнти ліквідності
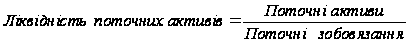 (2.1)
Якщо прийняти , що :
1. Оборотний капітал = Поточні активи – Дебіторська заборгованість
2. Оборотний капітал = Гроші + Товарно-матеріальні запаси
то можна отримати , що :
1. Поточні активи = Оборотний капітал + Дебіторська заборгованість
2. Поточні активи = Гроші + Товарно-матеріальні запаси + Короткотермінова поточна дебіторська заборгованість
3. Високоліквідні активи = Поточні активи - ТМЗ
Звідси можна знаходити коефіцієнти ліквідності , які показуватимуть ступінь мобільності різних активів клієнта , що забезпечать своєчасну оплату ним власної заборгованості . Тобто в чисельник формули можуть бути поставлені :
Поточні активи;
Оборотний капітал;
Високоліквідні активи.
Суть підстановки різних активів полягає в з’ясуванні залежності ліквідності підприємства від певного виду активу . Це робиться шляхом або простого порівняння отриманих значень показників ліквідності або вирахування дисперсії або середньоквадратичного відхилення цих значень .
Але при використанні цього показника в аналізі можна стикнутися з багатьма проблемами . По-перше це те що кожен з активів ( навіть якщо вони належать до однієї групи ) має різний рівень ліквідності .Тобто вони з різною швидкістю та ефективністю можуть бути конвертовані на гроші. Вирішити цю проблему можна наступним чином :

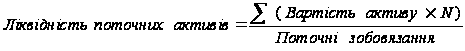 (2.2)
Де N – частка вартості активу яку можна отримати при негайній реалізації активу на ринку . Це показник залежить в першу чергу від попиту на даний вид активу на ринку .
Також вирішенням цієї проблеми може бути застосування біржових цін при визначення вартості активів.
Таблиця 2.1
Визначення ліквідності підприємств і фірм