Кредитна політика комерційного банку
| № |
Витягання з балансу двох фірм - А і Б |
Фiрма А (тис. грн.) |
Фiрма Б (тис. грн.) |
| 1 | Оборотні активи: | 90000 | 119000 |
| Зокрема: | |||
| 1.1 | Запаси | 60000 | 84000 |
| 1.2 | дебіторська заборгованість | 30000 | 35000 |
| 2 | Оборотні пасиви | 55000 | 70000 |
| Зокрема: | |||
| 2.1 | Кредити | 30000 | 30000 |
| 2.2 | Кредиторська заборгованість | 25000 | 40000 |
| 3 | Оборотний капітал | 35000 | 49000 |
|
(різниця між оборотними активами і оборотними пасивами) |
|||
| 4 |
Ліміт кредитування (овердрафт) |
30000 | 40000 |
| 5 | Визначення показників ліквідності: | ||
| 5.1 | Коефіцієнт поточної ліквідності |
|
|
| 5.2 | Коефіцієнт миттєвої оцінки |
|
|


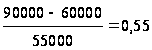
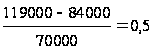
Висновок. Обидві фірми мають приблизно однакові коефіцієнти поточної ліквідності і миттєвої оцінки, і хоча фірма А має показник миттєвої оцінки вище, вона перебуває в гіршій ситуації, бо використовувала весь ліміт кредитування. Фірма Б має ще у запасі 10000 тис. грн. Перспектива компанії Б також не зовсім оптимістична, тому, що вичерпавши ліміт, унаслідок чого коефіцієнт у неї зменшиться, вона опиниться в критичній ситуації.
Коефіцієнти ефективності управління активами
Обіговість товарно-матеріальних запасів
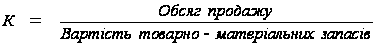 (2.3)
Виникає дві проблеми при визначенні та аналізі даного коефіцієнту.
По-перше , продаж відбувається за ринковими цінами . Тому якщо запаси зберігаються будучи обчисленими за ціною собівартості , розрахована величина перевищує дійсне значення . Тому більш доцільно було б використовувати або вартість проданих товарів у чисельнику або відповідно ринкову вартість запасів у знаменнику.
По-друге , збут відбувається на протязі року , а запаси фіксуються на певну дату . Тому якщо діяльність компанії має сезонний характер , або наявні суттєві коливання в обсязі запасів необхідно використовувати середні показники
Кількість днів до отримання заборгованості
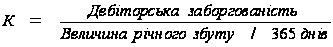 (2.4)
Цей показник виражає собою середню кількість днів яка проходить між реалізацією товару та отриманням за нього грошей. Необхідність у розрахунку є дуже суттєвою коли компанія має дуже великий асортимент товарів і неможливо точно визначити проміжок за який надходять гроші за товари. Але навіть якщо компанія має обмежений асортимент вона може порівняти цей показник з нормативним .
Таблиця 2.2
Визначення періоду погашення дебіторської заборгованості [57, c. 11]
| Фірма А за три роки достигла таких показникiв: | |||
| Рiк | Продаж, грн. | Дебіторська заборгованість, грн. | Період погашення дебіторської заборгованості |
| 2001 | 146000 | 22400 |
|
| 2002 | 160600 | 26400 |
|
| 2003 | 180000 | 36000 |
|
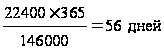
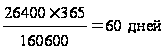
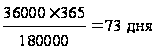
Висновок. Період погашення дебіторської заборгованості збільшується, це означає, що управління кредитами, які надані фірмі, погіршуються. Якби період погашення заборгованості в 2003 році був таким, як в 2001 році, то дебіторська заборгованість була б: 56/365*180000 грн. = 27600 грн., що на 8400 грн. менше від реальних вкладень (36000-2760 = 8400), і фірма змогла б обійтися без позичених засобів.
Обіг основного капіталу
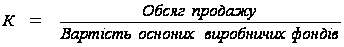 (2.5)
Даний коефіцієнт показує ефективність використання основних виробничих фондів .
Основною проблему при аналізі даного показника є те , що з часом через інфляційні процеси вартість фондів змінюється і необхідно використовувати систему індексів для порівняння вартостей майна придбаного в різні часові періоди. Ще одною проблемою є проблема вибору вартості майна яка буде використовуватися при підстановці в коефіцієнт : первісна , залишкова чи відновлювана .
Очевидно , що бухгалтери фірм для складання привабливих звітів для обрахунку даного коефіцієнту використовують той показник , що є меншим на даний час - це дасть можливість штучно збільшити його значення.
Обіг загальної вартості майна
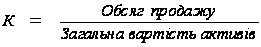 (2.6)
Зрозуміло що для аналізу використання ресурсів підприємства показника обігу основного капіталу замало , бо він не враховує активи , що не входять до його складу . А через те , що питома частка даних активів на багатьох підприємствах дуже значна - доцільно використовувати показник обігу загальної вартості майна ., що дасть можливість побачити ефективність використання майнового комплексу підприємства в цілому.
Товарно-матеріальні запаси в днях обороту
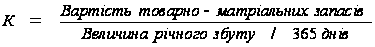 (2.7)
Даний показник відображає середню кількість днів протягом якої запаси знаходяться в обігу . Фактично це є аналітичним доповненням до показника обігу товарно-матеріальних запасів.
3. Показники фінансового левереджу
Заборгованість до активів ( Ступінь залежності від кредиторів )
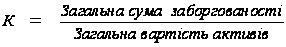 (2.8)
Показник даної групи відображає ступінь залежності фірми від фінансування з боку кредиторів . На відміну від показників ліквідності в даному випадку враховується загальна сума боргу , яка включає крім поточної заборгованості ще і довгострокові зобов’язання фірми.
Покриття виплат по відсотках доходами компанії
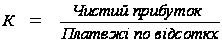 (2.9)
Економічний зміст – здатність підприємства за рахунок власного прибутку сплачувати відсотки по боргових зобов’язаннях. При обчисленні показника слід враховувати особливості законодавства , яке визначає джерела сплати відсотків . Існує два варіанти : сплачуються відсотки з прибутку до вирахування податку на прибуток чи після, відповідно до варіанту певний вигляд матиме і чисельник формули розрахунку показника.
4. Показники прибутковості
Коефіцієнт дохідності по збуту
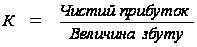 (2.10)
Вимірюється величина доходу який принесла реалізація товару на 1 грошову одиницю .
Основний коефіцієнт дохідності
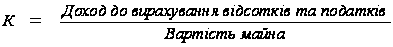 (2.11)
Цей коефіцієнт показує спроможність активів фірми давати дохід без урахування впливу на суму доходів податків та левереджу
Коефіцієнт прибутковості майна після вирахування відсотків та податків
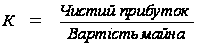 (2.12)
Фактично даний показник є кінцевим мірилом ефективності ведення бізнесу. Він показує скільки 1 грошова одиниця вкладена в діло принесла чистого прибутку , яким фірма може вільно користуватися .
Наведені показники прибутковості є основними, що використовуються в банківські практиці для оцінки кредитоспроможності клієнта . Фактично можна розрахувати прибутковість будь-якого активу фірми. Основною проблемою при цьому буде виділення частини прибутку яку приніс саме цей актив.
5. Ринкові
Дану групу показників доцільно розрахувати у випадку коли фірма є акціонерним товариством та її акції вільно продаються та купуються на ринку цінних паперів.
1. Дохід на одну акцію
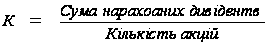 (2.13)
2. Дивідендний дохід на одну акцію у відсотках
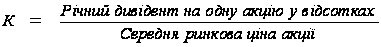 (2.14)
3. Відношення ціни акції до прибутку на неї
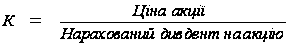 (2.15)
Показує скільки інвестори бажають заплатити за 1 грошову одиницю доходу.
4. Відношення ринкової вартості акції до її балансової вартості
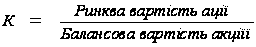 (2.16)
Ці коефіцієнти служать показниками того , що думають інвестори про минулу діяльність компанії та перспективу її майбутнього розвитку.
Вони знаходяться у прямому зв’язку з усіма попередньо розрахованими. Якщо коефіцієнти управління боргами, ліквідності , прибутковості знаходяться на належному рівні , то тоді відносні показники ринкової вартості будуть високими.
6. Показник економічно вигідної додаткової вартості
Виділення окремого показника пов’язане з нетрадиційністю підходу до його розрахунку. Цей показник є мірилом ефективності поточної діяльності фірми , доцільності її витрат на власний капітал . Він розраховується шляхом додавання до чистого доходу суми утриманих податків та відніманням всіх витрат що понесла фірма.
Слід зауважити , що аналіз відносних показників не тільки забезпечує корисною інформацією відносно операцій фірми та її фінансового становища , але він має також специфічні проблеми , які потребують обережності та розсудливості [60, c.236]. Деякі з них перелічені нижче :
Багато фірм здійснюють свої операції через філії , представництва та підрозділи в багатьох галузях . У таких випадках дуже складно розробити групу змістовних середніх відносних показників з метою порівняння. Це робить аналіз відносних показників більш придатним для малих , вузькоспеціалізованих фірм.
Інфляція є причиною перекручення даних балансових звітів
Сезонність також є фактором змін у показниках , що приводить до перекручення дійсності
Деякі компанії вдаються до шахрайства через завищення даних фінансових звітів
Різні методи ведення обліку приводять до різних результатів
Важко дати одностайну оцінку значенню показника : “добре“ , “відмінно” чи “погано”
Компанія може мати частину показників , що свідчать про її стійке положення , а решту – про слабке . В цьому випадку дуже складно визначити якій-небудь агрегатний показник .
Основною проблемою застосування в аналізі фінансових коефіцієнтів є те що фактично самі по собі вони несуть обмежену інформацію . Повністю виконати свої функції вони можуть лише у порівнянні.
На наш погляд існує 4 напрямки порівняння :
З аналогічними показниками основних конкурентів;
З середніми показниками по галузі;
З показниками найкращих та найгірших фірм галузі;
З власними показниками за попередні періоди.
Для аналізу кредитоспроможності клієнта аналітику банка найважливішим буде порівняння з середніми показниками по галузі та власними показниками фірми за минулі періоди .
При порівнянні з власними попередніми показниками дуже важливим є виявлення тенденції яка сформувалася у клієнта за останні 3-5 років . На основі цих даних можна за допомогою кореляційно-регресійного аналізу встановити прогнозні показники на найближче майбутнє . Для виконання такого аналізу дуже зручним є набір фінансових та статистичних функцій табличного процесора Excel фірми Microsoft.
Взагалі треба зазначити , що тільки на основі отриманих показників не можна приймати рішення про рівень ризиковості кредитної операції . Ці показники повинні бути однією зі складових частин інформаційного комплексу , що використовується при визначені рівня ризикованості кредитної операції .
2. 3 Методи кількісного аналізу кредитного ризику
Розрiзняють 3 методи кількісного аналізу кредитного ризику: метод аналогій, експертний метод та метод Врахування кредитного ризику при обчисленні ставки відсотка .
Для аналізу ризику яким обтяжена кредитна операція , корисними можуть стати дані про наслідки впливу несприятливих чинників ризику подібних за суттю кредитних операцій , що були виконані раніше .
Так на Заході регулярно публікуються коментарі до тенденцій у найважливіших зонах ризику . За цими даними можна зробити певні висновки загального характеру .
При використанні аналогів застосовують бази даних та знань стосовно чинників ризику. Ці бази створюються на матеріалах з літературних джерел , пошукових робіт , а також шляхом опитування фахівців .
Отриманні данні обробляють за допомогою кореляційного аналізу на предмет виявлення залежностей та причин з метою врахування потенційного ризику під час нових кредитних операцій ..
Слід зазначити , що більшість експертів вважають , що навіть у найпростіших і найвідоміших випадках невдалого кредитування досить важко створити досить вичерпний та реалістичний перелік сценаріїв можливих невдач . Для більшості можливих невдач та зумовленого ними ризику характерні такі особливості :
Причини з часом нашаровуються одна на одну , має місце тривалий інкубаційний період їх визрівання
Ці невдачі якісно відрізняються між собою
Їх ефект проявляється як результат складної суперпозиції ряду негативних причин.
Аналіз ситуації , яка склалася в банківській сфері , свідчить , що більшість банків зазнають фінансового краху з надзвичайно ризикованою кредитною політикою. Чимало банків мають сьогодні збитки тому , що займалися кредитуванням комерційних структур , котрі будували свій бізнес на інфляційних процесах. За оцінкою експертів , близько половини виданих сум не повертаються клієнтами. Причина цього – в низькому професійному рівні менеджменту комерційних банків, зокрема в тому , що немає науково обґрунтованої методики оцінки кредитоспроможності та ризику неповернення позик і . в результаті , вибору клієнтів кредитування , а також у тому , що бракує спеціалістів , компетентних у підготовці і прийнятті рішень про прийнятність та умови кредитування [60, c.236].
Специфіка кредитного ризику полягає в тому , що його дуже важко обчислити за допомогою математичного апарату і виразити в цифрах. Це пояснюється тим , що існує велика кількість факторів , що формують кредитний ризик , і вплив цих факторів можна оцінити лише на логічному рівні, а вираженню математично вони не підлягають.
При оцінці ризику часто необхідно оперувати специфічними якісними оцінками , котрі не піддаються формальному описанню та документальному оформленню .
Відомо , що джерелом кредитної інформації є як офіційна звітність клієнта так і неформальні данні . Вони представлені в основному якісними показниками , такими як якість управління та діяльність керівництва фірми , репутація керівників , аж до їх морального обличчя , надійність внутріфірмового контролю , обґрунтованість рішень , що приймаються на фірмі , дотримання закону і договірних зобов’язань , стан платіжної дисципліни, обліку , звітності , перспективи розвитку підприємства та багато іншого.
Є багато методів для визначення впливу окремих факторів на формування кредитного ризику , тобто в принципі можливо оцінити кредитний ризик з окремих сторін, а вивести одну агрегатну оцінку на математичному рівні практично неможливо через те , що фактори впливу мають різну природу .
В цьому випадку необхідно використовувати експертний метод оцінки який базується на опитуванні думок певної кількості фахівців ( експертів ) з подальшою обробкою отриманих результатів . Цей метод дає можливість об’єднати результати аналізу відокремлених факторів та досвіду експертів із зазначеного питання.
В практиці провідних банків світу , а в останній час і в практиці вітчизняних , багатьма експертами у вигляді схеми кредитного аналізу застосовується правило шести “Сі” : Character (характер позичальника) capacity( фінансові можливості) capital ( капітал , грошові кошти ) collateral ( забезпечення ) condition ( загальноекономічні умови ) control ( контроль ) . Кожний з розділів зазначених вище характеризує певну сторону діяльність позичальника і може надати необхідну інформацію для складання прогнозів на майбутнє.
Для експертного метода характерний високий рівень суб’єктивізму . Іноді експерти не можуть навіть пояснити чому вони приймають певне рішення, бо процес аналізу при експертному методі знаходиться в більшості випадків у сфері інтуїції експерта [32, c.41].
Але не зважаючи на це можна визначити основні моменти , яких дотримується більшість експертів в процесі аналізу :
Відбір значущих факторів
На цьому етапі експерт формує базу даних яка може складатися з масивів інформації , що прямо чи опосередковано стосується об’єкту дослідження . До таких масивів може відноситись :
данні зібрані шляхом використання каналів кредитної інформації про потенційного позичальника ( репутація , ступінь відповідальності по відношенню до погашення заборгованості , психологічний портрет керівництва фірми-позичальника , дієздатність та правоздатність фірми );
дані отримані шляхом математичного аналізу кредитоспроможності позичальника;
дані отримані шляхом співставленні зі схожими випадками в кредитуванні;
результати математичного аналізу рівня ризикованості кредитної операції із застосуванням комп’ютерної техніки;
загальні відомості про стан економіки та певних галузей господарства;
Вибір вирішального правила на основі значущих факторів.
Це правило яким експерт буде користуватися при прийнятті остаточного рішення про рівень ризикованості операції.
Оцінка значущості факторів і прийняття рішення на основі отриманого загального правила.
Наявність великої кількості факторів вимагає від експерта впорядкувати їх надавши кожному певний рівень значущості , який на думку експерта відображатиме ступінь впливу даного фактора на систему взагалі . Також рівень значущості відображає ступінь довіри експерта певній інформації і джерелу з якої вона надійшла .Як правило сума рівнів значущості всіх факторів дорівнює 1 . Але в реальній ситуації експерт просто ранжує фактори за ступенем значущості і на основі такого ранжування і обраного вирішального правила проходить прийняття рішення .
Узагальнюючи вище сказане необхідно зазначити , що процес прийняття рішення про кредитування складний і багатогранний . Проте реальність господарської ситуації не дає резерву часу для прийняття подібних рішень . Цим зумовлена необхідність автоматизації вказаної процедури прийняття банківських рішень , найбільш раціональною реалізацією якої є розробка експертної системи підтримки прийняття рішень про кредитування .
Але треба пам’ятати , що кінцеве рішення не за машиною, а за людиною тому проблема визначення рівня кредитного ризику це здебільшого проблема високопрофесійних спеціально підготовлених кадрів.
Для викладення врахування кредитного ризику при обчисленні ставки відсотка слід в першу чергу слід означити певні базові поняття .
Кредитний ризик за конкретною угодою - це ймовірність ( p ) отримання банком збитків від невиконання позичальником конкретної кредитної угоди.( 0<p<1 ) .
Зважений кредитний ризик – добуток суми позики ( Si ), зафіксованої у кредитній угоді та ймовірності невиконання позичальником конкретної кредитної угоди( p ).
Кредитний ризик за всім портфелем ( D ) який складається з n угод – це середньозважена величина ризиків за всіма угодами кредитного портфелю. Його можна виразити за допомогою формули наступним чином :
 ( 2.17 )
Де :
 -
ймовірність
невиконання
позичальником
конкретної
кредитної угоди
,
і = 1,…n.
 - сума i-ї позички;
 ( 2.18 )
Прийнявши ймовірність невиконання позичальником кредитної угоди – р , ймовірність виконання можна визначити як ( 1- р ). Якщо абстрагуватись від таких цілком реальних витрат банку як заробітна платня робітників кредитного відділу банку , витрати на збір та обробку інформації то відсоток за кредитами ( R ) повинен компенсувати часову вартість грошей (вільна від ризику ставка r) та ризик неповернення позики ( p ). Це можна записати у вигляді формули :
 (2.19 )
Рівняння (2.19) виражає фундаментальний зв’язок ризику і доходу : відсоткова ставка за позикою збільшується якщо є підстави вважати , що клієнт не погасить кредит.
Для банку винагородою за ризик є премія за ризик непогашення ( П ) з рівняння (2.19) одержуємо:
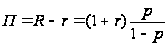 (2.20)
Для проведення розрахунку сукупного кредитного ризику слід згадати основні правила оперування з ймовірностями :
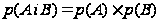
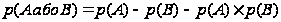
3.
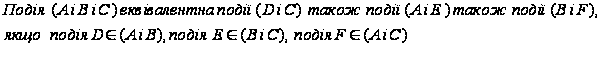
4.
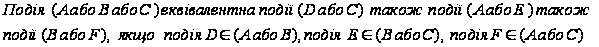
Застосовуючи дані формули , правила операцій з ймовірностями і враховуючи те , що кредитний ризик є результатом взаємодії декількох ризиків можна легко обрахувати ставку відсотка по кредитах з різним рівнем ризикованості .
Проблема полягає лише втому , що дуже важко точно оцінити рівні складових ризиків, тому для цього як правило використовуються вищезгадані експертні методи.
Треба також зазначити , що існує пряма залежність між ризикованістю кредитного портфеля банку та кореляцією окремих кредитних угод. Наприклад, якщо банк додає до вже існуючих кредитів у галузі електроенергетики іще один аналогічний , то він тим самим значно підвищує ризикованість всього портфеля. Виходячи з вищесказаного необхідно врахувати дану компенсацію за портфельний ризик . Математично це виглядає так :
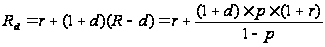 (2.21)
Де:
 - відсоток за
позикою,
d – показник зміни середньозваженого ризику портфеля,

 (2.22)
D0 – Середньозважений ризик кредитного портфеля без урахування даної позики,
D1 - Середньозважений ризик кредитного портфеля з урахуванням даної позики,
З наведених формул очевидно , що якщо нова позика збільшує (зменшує) середньозважений ризик кредитного портфеля ( D ) , то премія за кредитний ризик ( R - r ) за даною угодою має бути збільшена (зменшена) у співвідношенні ( 1+d ).
Наприкінці слід зазначити , що видаючи кредит слід керуватися в першу чергу здоровим глуздом і коли сукупний кредитний ризик , тобто апріорна можливість невиконання позичальником кредитної угоди складає більше 45 – 50 %, то мабуть слід відмовити цьому позичальнику і вже не розраховувати ніякі ставки відсотків.
РОЗДΙЛ 3. ЗАВДАННЯ, РОЛЬ ТА ПЕРСПЕКТИВИ РОЗВИТКУ КРЕДИТУВАННЯ НА УКРАΪНI
Виконання кредитом ряду функцій дає можливість йому відігравати значну і багатогранну роль в економіці країни. Відомо, що кредит об’єктивно служить необхідним джерелом формування основних та оборотних коштів господарюючих суб’єктів, тобто використання кредиту, поряд з власними коштами є звичайним моментом в діяльності підприємств.
Основним кредитодавцем у нашій країні, як і в багатьох інших виступають комерційні банки. Вони здійснюють кредитування як юридичних так і фізичних осіб. Загалом обсяги надання кредитів юридичним та фізичним особам у 2004 році можна побачити на рис.3.1.
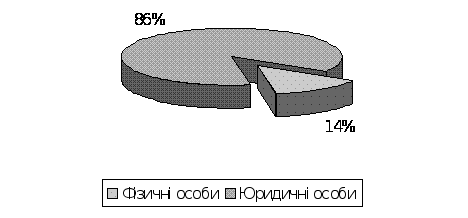
Рис. 3.1 Кредити, надані комерційними банками юридичним і фізичним особам за 2003 рік [64]
За даними (рис.3.1) видно, що кредити які надають комерційні банки фізичним особам складають 14% від загального об`єму наданих кредитів, тобто найбільша частка кредитів надається юридичним особам у розмірі 86%. Звідси випливає що кредит сприяє розвитку невеликих підприємств, тим самим він здійснює вплив на формування ринкової економіки України на засадах приватної власності та конкурентності на ринку товарів та послуг.
Банки продовжували активно нарощувати обсяги кредитування фізичних осіб, вимоги за кредитами яких з початку року збільшилися на 64% i на початок року становили 14.4 млрд. грн. Структура вимог банків за кредитами, наданими фізичним особам, за видами валют та строками на початок 2005 року зображена на рис.3.2.
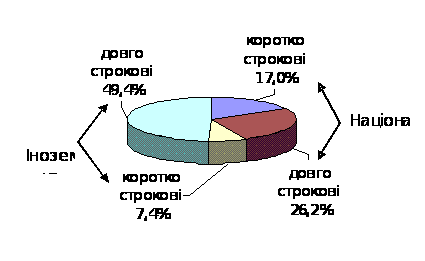
Рис.3.2 Структура вимог банків за кредитами, наданими фізичним особам, за видами валют та строками на початок 2005 року [59, c.24]
Комерційні банки за порівняно короткий термін перетворилися на основу кредитної системи в Україні. За умов жорсткої фіскальної політики практично відсутнє державне інвестування економіки. У цих умовах цю функцію беруть на себе комерційні банки. Так загальний обсяг кредитних вкладень в економіку України на кінець 2004 р. становив 67,835 млрд. грн. Загальну тенденцію збільшення вкладів комерційними банками в економіку України можна побачити у табл.3.1
Таблиця 3.1
Кредити, надані банками України за 1991-2004роки [64] (млн. грн.)
| Період | Усього | У тому числі за видами | |||||||
| валют | кредитів | ||||||||
| національної | іноземної | короткострокових | довгострокових | ||||||
| усього | у нац. валюті | в ін. валюті | усього | у нац. валюті | в ін. валюті | ||||
| 1994 | 1558 | 1199 | 359 | 1381 | 1022 | 359 | 176 | 176 | - |
| 1995 | 4078 | 3029 | 1049 | 3643 | 2664 | 980 | 434 | 365 | 69 |
| 1996 | 5452 | 4102 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||