Кредитна політика комерційного банку
Збалансоване зростання активів і капіталу, поліпшення їх якості і структур и сприяють стабільному функціонуванню банків, що є важливим фактором їх позитивного впливу на розвиток економіки України.
У 2004 році ризик високих темпів зростання дещо знизився. Активи збільшувалися нижчими, ніж 2003 року, темпами. Абсолютний приріст активів та основних їх складових не перевищив відповідного показника 2003 року. Так, загальні активи збільшилися на 34.1% (у 2003 р оці — на 55.7%) і на 1 січня 2005 року досягли обсягу 141.5 млрд. грн.. (38.8% iз них — в іноземній валюті). Чисті активи банків (загальні активи за мінусом сформованих резервів під активні операції) збільшилися на 34.0% і становили 134.3 млрд. грн., або 94.9% від обсягу загальних активів.
Низькою залишається активність банків на фондовому ринку, про що свідчить зменшення частки вкладень у цінні папери в загальних активах із 6.2 до 5.8%.
Основною частиною портфеля цінних паперів банків є цінні папери на продаж — 5 689.1 млн. грн., або 69.7% від загальної суми, цінні папери до погашення становлять 2 177.1 млн. грн., або 26.7%, цінні папери у торговому портфелі — 104.3 млн. грн., або 1.3%, цінні папери, вкладені в асоційовані та дочірні компанii, — 186.6 млн. грн., або 2.3%. Великою у вкладеннях у цінні папери є також частка ОВДП та цінних паперів, що рефінансуються НБУ, — 2 703.6 млн. грн., або 33.1% ‚ вiд загальної суми вкладень у цінні папери (на початок р оку цей показник становив 37.4%).
Основною частиною активів банків (68.7%) є кредитний портфель. За 2004 рік він збільшився на 32.3% (за 2003 р. — на 57.1%) i на 01.01.2005 р . становив 97.2 млрд. грн. (45% коштів — у іноземній валюті). Збільшення відбулося в основному за рахунок зростання обсягів кредитів, наданих суб'єктам господарювання, (на 14.9 млрд. грн., або на 25.7%); кредитів, наданих фізичним особам (на 5.7 млрд. грн., або на 64.4%); кредитів, наданих іншим банкам та строкових депозитів, розміщених у інших банка; та в НБУ (на 3.2 млрд. грн., або на 48.1%).
Кредитна політика українських банків дедалі виразніше стає інвестиційно орієнтованою, що відповідає потребам розвитку економіки за інноваційно-інвестиційною моделлю. Незважаючи на відчутне уповільнення (майже втричі) темпів приросту довгострокових кредитів, ці темпи залишаються вдвічі вищими порівняно з темпами збільшення кредитного портфеля загалом (відповідно 61.8 і 32.3%). Частка довгострокових кредитів у портфелі зросла за рік із 38.3 до 46.8% (див. рис. 3.3).
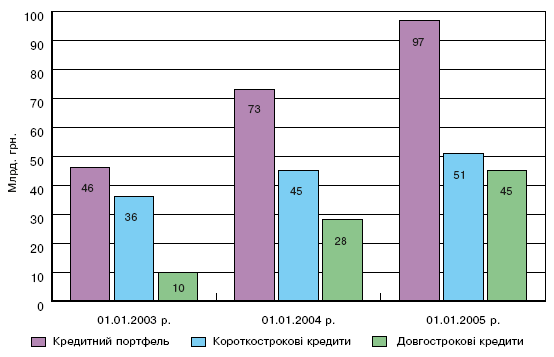
Рис. 3.3 Динаміка кредитного портфеля, довгострокових та короткострокових кредитів [59, c.26]
Незначні обсяги довгострокового кредитування економіки свідчили, що українські банки надають перевагу проектам, які можуть приносити прибутки в максимально короткі терміни (слід зауважити, що економічний ефект від реалізації інноваційних проектів є "розтягнутим" у часі). Процентні ставки за кредитами комерційних банків перебувають на високому рівні, хоча і зменшилися порівняно з 1992 роком більш як удвічі.
Збільшенню обсягів довгострокового інвестиційного кредитування могла б сприяти і процентна політика НБУ, принаймні останніми роками. Облікова ставка НБУ у 2000 році знизилася до 30.6% (проти 61.6% у 1998-му).У 2001 році Національний банк знижував облікову ставку шість разів: загалом із 27 до 12.5% річних. м 2002 році облікова ставка НБУ впала нижче 10%, а нині вона становить лише 7 відсотків річних.
У принципі це мало б стимулювати як збільшення обсягів кредитування реальної економіки, так і здешевлення інвестиційних кредитів до прийнятного рівня. Насправді ж спостерігаються протилежні тенденції.
Економічна ситуація в Україні настільки невизначена, що жодне підприємство не має гарантій ефективного функціонування на більш-менш значний період. Тому навіть обнадійливі показники поточної діяльності не гарантують, що підприємство залишиться надійним платником протягом усього терміну довгострокового кредиту.
Обсяги кредитів в інвестиційну (діяльність збільшувалися вищими темпами, ніж у 2003 році, причому ці темпи значно перевищували динаміку приросту позичок, спрямованих у поточи) діяльність (відповідно 75.5 і 27.7%).
За станом на 01.01.2005 р . кредитний портфель мав таку структуру (див. рис. 3.4): кредити, надані суб'єктам господарювання, становили 75.0% (на 01.01.2004 р.-78.9%), кредити, надані фізичним особам, — 15.0% (12.1%), кредити, надані іншим банкам і строкові депозити, розміщені в інших банках та в НБУ, - 10.0% (8.9%), кредити, надані органам державного управління — 0.04% (0.1), кредити, надані небанківським фінансовим установам, -0.01%.
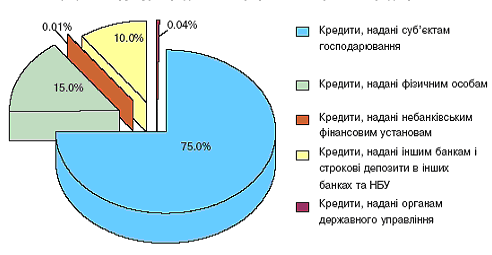
Рис. 3.4 Структура кредитного портфеля за напрямами кредитування [59, c.30]
У структурі кредитів, наданих суб'єктам господарювання, спостерігалося збільшення частки кредитів, спрямованих у поточну діяльність (з 68.0 до 69.0%), в інвестиційну діяльність (з 6.0 до 8.3%), та частки факторингу (з 0.1 до 0.2%). Водночас зменшилася частка овердрафту (з 2.4 до 2.0%), кредитів за внутрішніми торгiвельними операціями (з 9.7 до 8.1%), експортно-імпортними операціями (з 11.6 до 10.3%), РЕПО (з 0.2 до 0.1%).
Високий рівень концентрації кредитних вкладень у торгівлю посилює залежність банків від можливих різких коливань кон'юнктури та фінансового стану боржників, що займаються однорідною діяльністю. Тому в подальшому слід запобігати значній галузевій концентрації кредитів.
Щодо проблемних активів, то їх частка за 2004 рік зменшилася з 2.8 до 2.6%. Частка проблемних кредитів у кредитному портфелі всіх банків скоротилася з 3.4 до 3.2%.
Хоча фінансова система демонструє ознаки оздоровлення, деякі фактори викликають занепокоєння, зокрема:
— якість інформації, що надається позичальниками в установи банків;
— порядок прийняття банками управлінських рішень;
— здатність оцінювати кредитні ризики, особливо з огляду на зростання обсягів кредитування;
— порядок управління ризиками та чинна практика планування, в тому числі й антикризових заходів;
— здатність вищих керівних органів банків використовувати наявну інформацію у цілях стратегічного планування.
Водночас на стан банківської системи негативно впливають і деякі недоліки чинного економічного середовища. Аналогічні системні проблеми спостерігаються в багатьох країнах із перехідною економікою, проте це не означає, що ними можна нехтувати. Найголовніші з них такі:
— недосконала практика корпоративного і банківського управління;
— практика періодичного втручання політичних сил у діяльність банків, що перешкоджає останнім приймати господарські рішення на суто комерційних засадах;
— надання кредитів інсайдерам;
— випадки нереагування на серйозні порушення нормативних актів НБУ;
— недостатня інституційна забезпеченість механізмів відчуження заставного майна та виконання договірних зобов'язань;
— недосконала методика ведення бухгалтерського обліку на підприємствах, яка перешкоджає належній оцінці кредитних заявок і вчасному виявленню проблемних позик.
Незважаючи на це , макроекономічні зміни, що відбулися за останні роки, позитивно впливали на діяльність банків в 2004 році, сприяли зростанню активних операцій банків, обсягів кредитування банками реального сектора економіки, а також підвищенню рівня капіталізації банківської системи України. Основні показники діяльності банків на початок 2004 – активи, капітал, зобов'язання зростали вищими темпами, ніж на початок 2003 року.
За січень - жовтень 2004 року вимоги банків за наданими кредитами (з урахуванням операцій за міжбанківськими кредитами) збільшилися на 30.9% і на 01.11.2004 р. становили 95 млрд. грн. За цей період обсяги заборгованості за кредитами в національній валюті збільшилися на 30.6%, але їх питома вага в структурі кредитних вкладень дещо скоротилася (на 0.1 процентного пункту) й становила 68.6%. Вимоги банків за кредитами в іноземній валюті з початку року зросли на 31.2%.
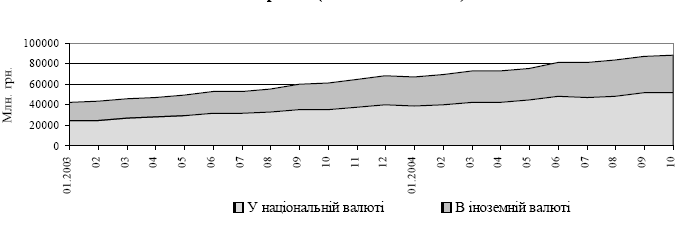
Рис. 3.5 Вимоги банків за кредитами, наданими в економіку України (за видами валют) [64]
У жовтні порівняно з вереснем поточного року залишки заборгованості за кредитами банків зросли на 1.8%, зокрема в національній валюті - на 0.5%, в іноземній - на 3.7%.
Збільшення кредитних вкладень банків відбувалося переважно за рахунок зростання залишків заборгованості за кредитами, наданими фізичним особам та на міжбанківському ринку.
Із початку 2004 року ринок міжбанківських кредитів характеризувався суттєвим зростанням залишків заборгованості за кредитами, наданими іншим банкам. За січень -жовтень поточного року вимоги банків за зазначеними кредитами збільшилися на 49.8% (у тому числі за жовтень - на 14.8%) і на 01.11.2004 р. становили 7 млрд. грн. За видами валют спостерігалося прискорене зростання заборгованості за кредитами, наданими в іноземній валюті, порівняно із заборгованістю у національній валюті. Так, якщо вимоги банків за кредитами в іноземній валюті протягом 10 місяців 2004 року збільшилися на 64.5%, то за гривневими позичками зростання становило 41.2%. Однак у жовтні дещо вищими темпами зростали залишки заборгованості за кредитами в національній валюті - 115.3% (в іноземній - 113.9%) (див. рис. 3.6).
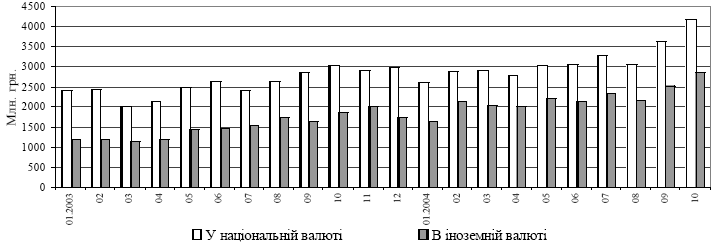
Рис. 3.6 Динаміка вимог банків за кредитами, наданими на міжбанківському ринку [64]
Більшість кредитних операцій здійснювалася банками на короткостроковій основі. Вимоги банків за короткостроковими кредитами, частка яких у загальному обсязі
міжбанківських кредитів становила 93.8%, за січень - жовтень 2004 року збільшилися на 48%, зокрема за жовтень - на 15.1% до 6.6 млрд. грн.
На 1 листопада 2004 року вимоги банків за кредитами, наданими органам загальнодержавного управління, становили 46 млн. грн., скоротившись із початку року на 22%. Проте в жовтні, вперше за останні 8 місяців поточного року, заборгованість органів державного управління за отриманими кредитами зросла на 9.5%. Увесь приріст залишків заборгованості за кредитами відбувся за рахунок їх частини в національній валюті.
За 2004 рiк вимоги банків за кредитами, наданими в економіку України, збільшилися на 29.6%, у тому числі в національній валюті - на 29.9%, в іноземній -на 29.2%, і в цілому становили 87.9 млрд. грн. У жовтні поточного року порівняно з вереснем приріст залишків заборгованості за кредитами становив 0.9% виключно за рахунок зростання їх частини в іноземній валюті (на 3%). Вимоги банків за кредитами, наданими суб'єктам господарювання та фізичним особам у національній валюті, за жовтень 2004 року скоротилися на 0.5%.
Із початку 2004 року зростання кредитних вкладень в економіку України відбулося головним чином за рахунок збільшення заборгованості за довгостроковими позичками. Темпи приросту заборгованості за кредитами зі строком повернення понад 1 рік більш як у 3.5 раза перевищили темпи приросту залишків заборгованості за короткостроковими кредитами. Суттєве розширення довгострокового кредитування в січні - жовтні поточного року насамперед пов'язане зі збільшенням ресурсної бази за рахунок зростання коштів, залучених від фізичних осіб на строк понад 1 рік (на 73.7%). Як наслідок, у структурі кредитних вкладень за строками користування питома вага заборгованості за довгостроковими позичками зросла на 6.7 процентного пункту до 51.7%.
На початок 2005 року банки всіх регіонів України збільшили обсяги кредитування реального сектора економіки. Найбільше зросли вимоги за кредитами, наданими банками Київської (на 74.5%), Хмельницької (на 63.9%) та Рівненської (на 62.2%) областей, а найменший приріст залишків заборгованості за кредитами спостерігався в банківських установах Автономної Республіки Крим (18.3%) та Херсонської області (13%). У жовтні поточного року порівняно з вереснем зростання обсягів заборгованості за кредитами банків коливалося в межах від 0.6% (у Хмельницькій області) до 7.5% (у Закарпатській області), а в банках 7 областей відбувалося зменшення вимог банків за кредитами, наданими суб'єктам економіки, від 0.3 (у Полтавській) до 4.4% (у Дніпропетровській).
У загальному обсязі заборгованості за кредитами, наданими в економіку України, 83.6% становила заборгованість за кредитами, наданими суб'єктам господарювання, обсяги якої на 01.11.2004 р. становили 73.5 млрд. грн., або зросли з початку року на 24.9%. Вимоги банків за кредитами, наданими цій категорії позичальників, за жовтень поточного року зменшилися на 0.3%, у тому числі в національній валюті - на 2.2%.
Залишки заборгованості суб'єктів господарювання за отриманими короткостроковими кредитами на 1 листопада 2004 року становили 38.9 млрд. грн. і збільшилися за січень - жовтень поточного року на 13.3%, у тому числі в національній валюті - на 15.1%. У жовтні їх загальний обсяг скоротився на 1.4% за рахунок зменшення заборгованості за кредитами в національній валюті (на 3.4%).
Вимоги банків за довгостроковими кредитами становили 34.6 млрд. грн. і зросли за 10 місяців 2004 року на 41.2%, у тому числі за жовтень - на 1.2%. У загальному обсязі вимог банків за кредитами, наданими суб'єктам господарювання, частка довгострокових кредитів за січень - жовтень 2004 року зросла на 5.4 процентного пункту до 47%.
У розрізі цільових вкладень більшу частину кредитів банки спрямовували на фінансування поточної діяльності суб'єктів господарювання, частка заборгованості за якими на кінець жовтня 2004 року становила 92.2%, решту - на їх інвестиційну діяльність. Відзначено позитивні тенденції до кредитування інвестиційної діяльності суб'єктів господарювання. За січень - жовтень 2004 року вимоги банків за такими кредитами зросли на 64.8%, у тому числі за жовтень - на 5.7%, їх питома вага в загальному обсязі заборгованості за кредитами зросла з початку року з 5.9 до 7.8%.
У січні - жовтні 2004 року приріст кредитних вкладень спостерігався майже за всіма видами економічної діяльності, крім підприємств із виробництва електроенергії, газу та води і органів державного управління, де вимоги банків за наданими кредитами за цей період зменшилися відповідно на 19.9 та 28.3%.
На кінець жовтня поточного року структура розподілу кредитів, наданих суб'єктам господарювання за видами економічної діяльності, не змінилася. Найбільша (41.2%) частка залишалася за кредитами, наданими суб'єктам господарювання оптової і роздрібної торгівлі; торгівлі транспортними засобами, послуг з ремонту. Із початку 2004 року заборгованість цих позичальників за отриманими кредитами зросла на 23.2%, а в жовтні її обсяг зменшився на 0.7% і на 01.11.2004 р. становив 30.3 млрд. грн.
Значні обсяги кредитів (28.1%) надавалися й підприємствам обробної промисловості, вимоги банків за якими становили 20.6 млрд. грн. і збільшилися за січень - жовтень поточного року на 23%, у тому числі за жовтень -на 2.8%.
Вкладення в сільське господарство, мисливство та лісове господарство залишалися на низькому рівні й на 01.11.2004 р. становили 8% від загального обсягу вимог банків за кредитами суб'єктам господарювання, у транспорт і будівництво - лише 5.6 та 3.6% відповідно (див. рис. 3.7 ).
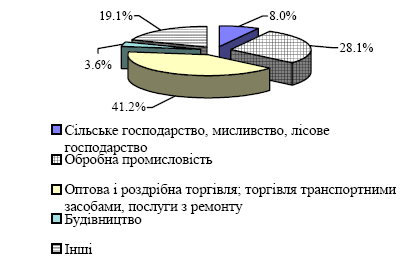
Рис. 3.7 . Структура вимог банків за кредитами, наданими суб'єктам господарювання, на 01.11.2004 року (за видами економічної діяльності) [59, c.35]
З метою забезпечення стабільного функціонування та розвитку в 2005 році банки України мають зосередитися на вирішенні низки таких нагальних проблем.
1. Підвищення рівня капіталізації достатності капіталу .
Незважаючи на те, що впродовж , 2004 року капітал зростав випереджаючими (порівняно з обсягами діяльності) темпами і призупинилася тенденція до зниження нормативу адекватності регулятивного капіталу, рівень капіталізації ще є недостатнім для забезпечення стабільного й ефективного функціонування та розвитку банків. Про це та про обмежені можливості банківської системи щодо задоволення ринкових потреб економіки свідчить низьке значення такого показника, як відношення капіталу до ВВП. Воно становить лише 5.3%.
2. Підвищення рівня ліквідності i платоспроможності банків .
На сьогодні значними залишаються розриви між активами й пасивами за строками. Якщо банки не приділятимуть належної уваги формуванню збалансованої за строками структури активів і пасивів, у них можуть виникати серйозні проблеми з ліквідністю, що й підтвердилося під час політичної кризи в листопаді — грудні 2004 року.
3. Підвищення ефективності дiяльності банків .
Банки України мають значно нижчий рівень рентабельності порівняно з іншими країнами СНД (в Україні цей показник становить 1.07%, а, скажімо, в Казах стані — 1.63%). За результатами діяльності в 2004 році шість українських банків виявилися збитковими. Дві третини банків отримали незначний прибуток та мають , низький рівень рентабельності, що свідчить про невизначені перспективи розвитку цих установ і про необхідність інтенсивнішого застосування процедур и реорганізації, реструктуризації з метою поліпшення їх фінансового стану та підвищення рівня фінансової стійкості.
4. Поліпшення якості активів , кредитного портфеля та зниження ризику діяльності банків .
Незважаючи на зменшення частки проблемних кредитів у кредитному портфелі, вони, порівняно з попереднім роком, зростали вищими темпами. Значно вищими темпами збільшувалися такі неробочі активи як дебіторська заборгованість, прострочені та сумнівні до отримання доходи, основні засоби та нематеріальні активи, що негативно позначається на показниках ефективності діяльності банків.
5. Висока вартість наданих кредитів.
Хоча й триває тенденція до зниження процентних ставок за кредитами (в 2004 році вони зменшилися з 16.1 до 14.6%), вартість наданих кредитів залишається високою. Вирішення проблеми ускладнюється значним рівнем інфляції (у 2004 р оці — 12.3%) та значними ризиками в банківській діяльності, що обумовлено великою кількістю збиткових підприємств (35%), які мають значні обсяги простроченої дебіторської та кредиторської заборгованості.
6. Зниження рівня доларизації та підвищення довіри до національної в люти.
Частка зобов'язань в іноземній валюті порівняно з початком 2004 року збільшилася із 40.0 до 43.4%, а частка кредитного портфеля в іноземній валюті — з 42.3 до 45.0%, що в умовах підвищеної волатильності валютних ринків обумовлює зростання валютних ризиків у діяльності банків.
Передбачається, що тенденція до зростання основних показників діяльності банків та посилення їх позитивного впливу на соціально-економічний розвиток України триватиме в 2005 р оці. Передумовою цього є загальне економічне зростання, стабільність національної грошової одиниці та помірна інфляція. Прогнозується, що в разі збереження вітчизняними банками високих темпів зростання Україна за показником відношення загальних активів до ВВП наблизиться до країн, що розвиваються (він становить понад 50%), відношення ж капіталу до ВВП підвищиться до 6.0-6.2%.
Знизити процентні ставки вдасться, якщо буде досягнуто рівноваги між попитом на кредити та їх пропозицією, дотримано низького рівня інфляції, стабільності гривні. На зниження процентних ставок впливатиме й політика банків щодо удосконалення системи управління ризиками, посилення конкуренції, зокрема у зв'язку з появою на вітчизняному ринку іноземних банків, які працюватимуть не лише з великими корпоративними клієнтами, а й з підприємствами малого та середнього бізнесу, населенням.
Для банків України в 2005 році важливим завданням залишається забезпечення свого стабільного функціонування та розвитку, підвищення конкурентоспроможності на внутрішньому та зовнішньому фінансових ринках, посилення взаємодії банків із реальним сектором економіки.
Зараз необхiдно шукати шляхи удосконалення методичних та організаційно-практичних основ забезпечення кредитів.
З найдавніших часів кредитні операції супроводжувалися ризиком не повернення кредитів. Саме тому з розвитком кредитних відносин в умовах ринку ( за існуванням конкуренції, нестійкої кон’єктури і не передбачуваних політичних ситуацій), сформувалися різні системи запобіжних заходів аж до сучасних видів страхувань кредитних ризиків.
У взаємовідносинах кредитора і позичальника предметом спільного інтересу є кредит. Із ним пов’язані протилежні правило економічні ситуації : кредитор має право вимагати повернути йому борг, а боржник зобов’язаний віддати позику, як це записано кредитній угоді. Не дотримання цих домовленостей загрожує кредитору фінансовими збитками, які власне є об’єктом страхування з метою захисту його майнових інтересів. Таким чином, матеріальний прояв ризику кредитної операції полягає в тому, що борг не повертають, а юридично зводиться до невиконання зобов’язань. Тобто страхування кредитів відрізняється від інших видів страхування. Оскільки правовий аспект домінує, страхування кредитів визнано особливою формою страхового захисту – страхування від збитків на випадок не виконання вимог, тобто відповідальності позичальника.
Страхування – це система економічних відносин, що передбачає створення різного роду спеціальних фондів грошових коштів і використання їх для повернення збитків [53, c.45]. При страхуванні беруть участь дві сторони:
страховик – організація, що створює страхові фонди і бере на себе зобов’язання повернути страхувальнику збитки чи страхову суму;
страхувальник – юридична чи фізична особа, яка страхує свою власність і укладає догові про це з страховиком.
Страхувальник сплачує страхові внески і має право одержати страхові відшкодування в зазначеному розмірі при виникненні страхового випадку. Одним із видів страхування є страхування кредитів. Суть його полягає в тому, що зменшується або усувається кредитний ризик який виражається у можливій несплаті позичальником основного боргу і відсотків за ними і є однією з форм забезпечення кредиту. Страхувальник (як правило, цей банк застрахований) безпосередньо захищає власні інтереси, застосовуючи механізм страхування. Відносини сторін характеризуються такими ознаками:
страхувальник (банк):
отримує страхове відшкодування збитків у випадку не виконання боржником своїх зобов’язань;
бере на себе частину відповідальності ( близько 20% );
зобов’язуються кредити, які страхуються , позичати під звичайні відсотки.
страховик (страхова компанія) :
застосовує санкції при порушенні страхувальником зобов’язань (аж до повної відмови виплати відшкодування при страховому випадку);
пропонує форму договору, як правило це , так зване, “загальне покриття” страховим захистом;
залишає за собою право перевірки і самостійного прийняття рішень щодо запропонованих до страхування ризиків;
приймає право регресу до кредитоотримувача.
Другою формою страхування кредитів передбачено, що страхувальник – боржник захищає правом свого кредитора чи вірителя (котрий фактично становлять застраховану сторону). У випадку заставного (гарантійного) страхування боржник є страхувальником, а застрахованим, як правило виступає кредитор.
Кожна з форм безумовно має бути представлена конкретними видами страхування, зміст яких визначають умови надання кредитів. Але попри відмінності техніко-організаційного здійснення страхових операцій їх економічний сенс один : в усіх випадках кредитного страхування йдеться про захист кредиторів від імовірних втрат.
Страхування кредитів як новий тип захисту на українському ринку практикується порівняно недавно (від початку 90 років) у таких двох варіантах:
а) добровільне страхування ризику не погашення кредитів. (Прикметна, що страхувальником у цьому разі виступає банк, тобто навіч типове делькредерне страхування, коли банк, перекладаючи ризик на страховика, є водночас страхувальником і застрахованим).
б) Добровільне страхування відповідальності позичальника за непогашення кредитів (страхувальником тут є боржник, який страхує кредит на користь свого кредитора).
Страховим випадком при страхуванні відповідальності за непогашення кредиту визнається неповернення кредитних коштів, що викликаний будь-якими причинами, в тому числі:
банкротством позичальника;
на виконання постачальником своїх зобов’язань по кредитному договору, якщо це викликано обставинами, за якими позичальник не несе відповідальності (форсмажорні обставини).
Узагальнюючи вище сказане, потрібно зробити висновок про те, що банкам необхідно на даному етапі налагоджувати стосунки із страховими компаніями. Банки мають великий вплив на становлення дійсно професійного страхового бізнесу в Україні, але для цього страховиків необхідно розглядати як найближчих партнерів банків в кредитній діяльності, а не як машину для друкування грошей з ціллю компенсації збитків понесених банком у зв’язку з видачею явно безповоротного кредиту.
Національний банк України накладає обов’язки по виконанню контролю за цільовим використанням наданих кредитів.
Саме не виконання цих функцій з боку банків стало в багатьох випадках причиною відмови страховиків сплачувати страховку за безповоротній кредит.
Банки і страховики повинні чітко розмежувати відповідальність кожної із сторін за перевірку, контроль та своєчасність прийняття рішень по недопущенню неповернення кредиту через непрофесійній чи навмисній дії позичальника. Така угода виключає можливість зговору між позичальником і банком або позичальником і страховиком.
В умовах економічної кризи, коли відсутня стабільність договірних зв’язків і немає переконливості у надійності партнера, кредитор зацікавлений у одержанні додаткових гарантій виконання боржником своїх зобов’язань за договором. За цивільним кодексом України існують норми про відповідальність боржника за невиконання зобов’язань, за якими кредитор вправі вимагати відшкодування збитків, включаючи упущену вигоду. Проте, щоб одержати відшкодування, він повинен пройти судовий розгляд, довести наявність і розмір заподіяних збитків. Одержати рішення суду, не завжди вдається привести їх у виконання : трапляється, що до цього часу підприємство – боржник ліквідується, а його майно продається. Тому кредитор, укладаючи договір, намагається, щоб боржники у забезпечення виконання своїх зобов’язань виділив певне майно , з вартості якого той одержав би задоволення своїх вимог у разі невиконання умов договору.
Міцності заставних відносин повинно сприяти розвинуте законодавство про заставу. Таке законодавство існує у всіх країнах з ринковою економікою. Пояснюється це тим, що застава виникла давно і протягом її розвитку сформувалися оптимальні моделі поведінки учасників заставних відносин.
Поряд з необхідністю прийняття важливої форми забезпечення повернення кредиту потребує розвитку особового штрафу фахівців, які б здійснювали оцінку заставленого майна (рухомого і нерухомого). Зараз ці передумови знаходяться в стадії зародку, тому в якості основної форми забезпечення повернення кредиту приймається застава майна позичальника, оскільки в разі невиконання зобов’язань боржника перед кредитором, єдиним виходом із ситуації є реалізація заставленого майна. (в якості основної форми забезпечення гарантії, що видають страхові товариства, банки та інші організації.)
Застосування інституту застави поширюється і навіть набуває оригінального змісту. І якщо раніше застава гарантувала відшкодування, то тепер цей механізм матиме ще й фіскальний характер (відтінок). Отже, можна сказати про те, що застава стає універсальним інструментом врегулювання майнових відносин.
Ще раз звертаємо увагу як на невідпрацьованість механізмів реалізації закону “Про заставу”, так наявність у самому цьому законі ряду юридичних коштів, які в силу малої практики не може вважати добре відпрацьованим навіть спеціалістами.
Договір застави майна, а тим більше державного, має особливості, які необхідно враховувати і те, що майно, яке закладено, завжди має власника.
Банку треба бути уважними при кредитуванні позичальника, якщо в нього є вище стояча організація.
В цьому випадку позичальник повинен надати документ від вище стоячої організації, що підтверджує про те, що вона оповіщена про заставу держмайна.
Якщо у клієнта є майно, що знаходиться на чужому складі, - це не перешкода для висновку договору застави. Можна