Фінансовий менеджмент банка
Збільшення власних ресурсів АКБ "Правекс-Банку" сприяє підвищенню його прибутковості та покращує його економічні нормативи (достатність капіталу, платоспроможність).
Як і у світовій практиці в АКБ "Правекс-Банку" 90% всієї потреби в грошових резервах для здійснення активних операцій формуються за рахунок залучених коштів на платній основі.
Порівняно з 2006 роком сума зобов’язань банку збільшилася на 1271450 тис. грн. (тобто в 1,65 рази) та становить 3226364 тис. грн (90,04% від загальної суми ресурсів).
Значну питому вагу становлять кошти клієнтів банку – 84,37%, тобто 2722123 тис. грн. Порівняно з 2006 роком сума коштів клієнтів банку зросла на 904398 тис. грн., тобто на 49,75%.
Кошти юридичних осіб становлять 326424 тис. грн., тобто 9,11% від загальної суми ресурсів. Порівняно з 2006 роком сума коштів юридичних осіб зменшилася на 26860 тис. грн., тобто на 8,22%.
Серед коштів юридичних осіб кошти до запитання становлять 294404 тис. грн. чи 90,19%, тобто 8,22% від загальної суми ресурсів, та 10,8% від суми коштів клієнтів.
Строкові депозити юридичних осіб становлять 32020 тис. грн., тобто 0,89% від загальної суми ресурсів та 1,17% від суми коштів клієнтів.
Значну питому вагу складають кошти фізичних осіб – 2275218 тис. грн., що на 924496 тис. грн. більше ніж у 2006 році, тобто на 68,4%.
Кошти фізичних осіб станом на 1.01.2008 складають 63,4% від загальної суми ресурсів.
Серед них кошти до запитання – 286881 тис. грн., тобто 7,17% від загальної суми ресурсів та 9,44% від суми коштів клієнтів.
Строкові депозити фізичних осіб складають 2018337 тис. грн., тобто 56,33% від загальної суми ресурсів та 74,14% від суми коштів клієнтів.
За даними Асоціації українських банків "Правекс-Банк" станом на 1.01.2008 входить до десятки найкращих банків за розміром депозитного портфеля фізичних осіб.
Кошти в інших банках на 1.01.2008 складають 280671 тис. грн., тобто 7,83% від загальної суми ресурсів. Порівняно з минулим роком сума коштів в інших банках зросла на 249398 тис. грн., тобто в 8,97 рази.
Інші зобов’язання на 1.01.2008 складають 344051 тис. грн., тобто 9,60% від загальної ресурсів. Порівняно з минулим роком сума інших зобов’язань зросла на 124416 тис. грн., тобто на 56,64%.
Отже, основним джерелом збільшення ресурсів АКБ "Правекс-Банку" для кредитування реального сектора економіки є кошти фізичних осіб.
Аналіз фінансового звіту АКБ "Правекс-Банку"
Результати діяльності
У 2007 році чистий прибуток зріс на 63511 тис. грн. (477,7%) і складає 76805 тис. грн. (таблиця 3.7).
Таблиця 3.7 – Звіт про фінансовий результат банку (тис. грн.)
| Найменування статті | 2007 | 2006 | Абс., (+/-) | Відн., % |
| 1.1. Процентний дохід | 303165 | 181026 | 122139 | 67,47 |
| 1.2. Процентні витрати | 177596 | 121673 | 55923 | 45,96 |
| 1. Чистий процентний дохід | 125569 | 59353 | 66216 | 111,56 |
| 2.1. Комісійний дохід | 363077 | 153596 | 209481 | 136,38 |
| 2.2. Комісійні витрати | 3692 | 4073 | -381 | -9,35 |
| 2. Чистий комісійний дохід | 359385 | 149523 | 209862 | 140,35 |
| 3. Торгівельний дохід | 30823 | 28380 | 2443 | 8,61 |
| 4. Інші доходи | 17023 | 7009 | 10014 | 142,87 |
| 5. Усього доходів | 532800 | 244265 | 288535 | 118,12 |
| 6. Загальноадміністративні витрати | 111910 | 84412 | 27498 | 32,58 |
| 7. Витрати на персонал | 192917 | 88099 | 104818 | 118,98 |
| 8. Інші витрати | 87654 | 40758 | 46896 | 115,06 |
| 9. Прибуток від операцій | 140319 | 30996 | 109323 | 352,70 |
| 10. Чисті витрати на формування резервів | 29135 | 10110 | 19025 | 188,18 |
| 11. Прибуток до оподаткування | 111184 | 20886 | 90298 | 432,34 |
| 12. Витрати на податок на прибуток | 34379 | 7592 | 26787 | 352,83 |
| 13. Прибуток після оподаткування | 76805 | 13294 | 63511 | 477,74 |
| 14. Чистий прибуток/збиток банку | 76805 | 13294 | 63511 | 477,74 |
Виділимо джерела його збільшення за наступними напрямками:
збільшення чистого процентного доходу привело до збільшення чистого прибутку банку порівняно з 2006 роком на 47,3 млн. грн. з урахуванням збільшення відрахувань у страхові резерви в звітному році на 19 млн. грн.;
збільшення чистого процентного доходу на 222,3 млн. грн., тобто на 136,38%.
Прибуток від операцій банку досягнутий як на клієнтській і ресурсній базі на початок 2006 року, так і від розширення діяльності банку у 2006 році.
Слід зазначити, що найбільш вагомою статтею доходів АКБ "Правекс-Банку" є комісійний дохід. Станом на 1.01.2008 він становить 363077 тис. грн., тобто 68,14% від загальної суми отриманих доходів. Чистий процентний дохід становить 125569 тис. грн., тобто 23,56%.
Отже, політика Правекс-Банку спрямована на отримання прибутку в значній мірі від проведення комісійних операцій банку, які є більш неризиковими.
Чистий процентний дохід
Джерела формування доходних/видаткових статей чистого процентного доходу приведені в таблицях 3.8 і 3.9.
Таблиця 3.8 - Процентні доходи (тис. грн.)
| Найменування статті | 2007 | 2006 | Абс., (+/-) | Відн., % |
| 1. За коштами у банках | 30002 | 10013 | 19989 | 199,63% |
| 2. За кредитами і авансами клієнтів | 273140 | 170979 | 102161 | 59,75% |
| 3. Інші | 23 | 34 | -11 | -32,35% |
| 4. Усього | 303165 | 181026 | 122139 | 67,47% |
Таблиця 3.9 - Процентні витрати (тис. грн.)
| Найменування статті | 2007 | 2006 | Абс., (+/-) | Відн., % |
| 1. За коштами, отриманими від банків | 20030 | 28544 | -8514 | -29,83% |
| 2. За коштами, отриманими від клієнтів | 127831 | 75787 | 52044 | 68,67% |
| 3. Інші | 29735 | 17342 | 12393 | 71,46% |
| 4. Усього | 177596 | 121673 | 55923 | 45,96% |
У 2007 році чистий процентний дохід банку був 125569 тис. грн., що на 66216 тис. грн. більше, ніж у 2006 році. Приріст чистого процентного доходу обумовлений як за рахунок сформованого на початок року кредитного портфеля банку, так і за рахунок збільшення кредитного портфеля протягом 2006 року. Дохід від кредитних операцій з клієнтами є основною частиною чистого процентного доходу банку і становить 145309 тис. грн.
Залучення нових клієнтів і збільшення загального обсягу пасивів привели до росту процентних витрат банку. Так, у 2007 році процентні витрати були 177596 тис. грн., що на 55923 тис. грн., чи на 45,9% більше, ніж у 2006 році. У той же час слід зазначити, що витрати на підтримку ліквідності ресурсами міжбанківського ринку скоротилися на 8514 тис. грн., чи на 29,83%.
Чистий комісійний дохід
У 2007 році чистий комісійний дохід становив 359386 тис. грн., що на 209862 млн. грн., чи на 140,35% більше, ніж у 2006 році (таблиця 3.10).
Таблиця 3.10 - Чистий комісійний дохід (тис. грн.)
| Найменування статті | 2007 | 2006 | Абс., (+/-) | Відн., % |
| 1. Розрахунково-касове обслуговуваня | 174614 | 63685 | 110929 | 174,18% |
| 2. За валютними операціями | 15307 | 18703 | -3396 | -18,16% |
| 3. За кредитним обслуговуванням | 165311 | 63517 | 101794 | 160,26% |
| 4. За операціями з цінними паперами | 2508 | 1703 | 805 | 47,27% |
| 5. Інші | 1645 | 1915 | -270 | -14,10% |
| 6. Усього | 359385 | 149523 | 209862 | 140,35% |
Збільшення комісійного доходу обумовлено: 1) ростом клієнтської бази, збільшенням кількості операцій з розрахунково-касового обслуговування, що забезпечило підвищення доходів на 110929 тис. грн., чи в 2,7 рази за розрахунково-касового обслуговуванням і на 805 тис. грн., чи в 1,47 ризи за операціями з цінними паперами відповідно; 2) збільшенням кредитного портфеля, що забезпечило підвищення доходів з кредитного обслуговування на 101794 тис. грн., чи на 160,3%; 3) скорочення експортних операцій банку в зв’язку зі зміною кон’юнктури на міжнародному ринку, збільшенням обсягу реалізації продукції на внутрішньому ринку, що привело до зменшення комісійних доходів від валютних операцій банку на 3396 тис. грн., чи на 18,2%.
Чистий торгівельний дохід
У 2007 році чистий торгівельний дохід збільшився на 2443 тис. грн, чи на 8,6%.
У 2007 році Правекс-Банк використовував сприятливу кон’юнктуру валютного ринку, в результаті чого у частині торгівлі іноземною валютою чистий торгівельний дохід банку зріс на 2443 тис. грн., чи на 8,6%.
Операційні витрати
Наслідком розширення торгівельної мережі банку стало збільшення у 2006 році операційних витрат на 179212 тис. грн, чи на 84,03% (таблиця 3.11).
Таблиця 3.11- Операційні витрати (тис. грн.)
| Найменування статті | 2007 | 2006 | Абс., (+/-) | Відн., % |
| 1.1. Адміністративні витрати | 54181 | 42806 | 11375 | 26,57% |
| 1.2. Амортизація | 30150 | 23213 | 6937 | 29,88% |
| 1.3. Збиток від продажу ОЗ та НМА | 551 | 69 | 482 | 698,55% |
| 1.4. Операційний лізинг (оренда) | 17514 | 11507 | 6007 | 52,20% |
| 1.5. Інші податки | 9514 | 6817 | 2697 | 39,56% |
| 1.6. Інші | 87654 | 40758 | 46896 | 115,06% |
| 1. Загальноадміністративні витрати | 199564 | 125170 | 74394 | 59,43% |
| 2.1. Зарплата | 150421 | 71347 | 79074 | 110,83% |
| 2.2. Витрати на соціальне забезпечення | 40863 | 15178 | 25685 | 169,23% |
| 2.3. Інші витрати на персонал | 1633 | 1501 | 132 | 8,79% |
| 2. Витрати на персонал | 192917 | 88099 | 104818 | 118,98% |
| 3. Операційні витрати | 392481 | 213269 | 179212 | 84,03% |
Ріст операційних витрат, у першу чергу обумовлений дією різноманітних факторві: 44,12% приросту операційних витрат, або 79074 тис. грн. припадає на збільшення витрат на персонал; 7,49% - 13426 тис. грн. на збільшення витрат на оренду, амортизацію; 2,5% приросту операційних витрат банку, або 4500 тис. грн., припадає на збільшення витрат на поліпшення і доброзичливість; 9% зменшення цих витрат або на 16129 тис. грн. пов’язано зі зменшенням витрат на страхування ризиків у результаті поліпшення якості кредитного портфеля.
Відрахування в резерви
Таблиця 3.12 - Аналіз резервів на покриття можливих збитків (тис. грн.)
| Найменування статті | 2006 | 2005 | Абс., +/- | Відн., % |
| 1.1. Відрахування в резерв | -5830 | -1303 | -4527 | 347,43 |
| 1. Кошти в інших банках | -5830 | -1303 | -4527 | 347,43 |
| 2.1. Відрахування в резерв | -30506 | -12861 | -17645 | 137,20 |
| 2.2. Списання безнадійних активів | - | -33 | 33 | -100,00 |
| 2. Кредити і заборгованість клієнтів | -30506 | -12894 | -17612 | 136,59 |
| 3.1. Відрахування в резерв | -439 | -295 | -144 | 48,81 |
| 3.2. Відновлення списаних активів | 52 | - | 52 | - |
| 3. Дебіторська заборгованість за операціями | -387 | -295 | -92 | 31,19 |
| 4.1. Відрахування в резерв | -50 | -83 | 33 | -39,76 |
| 4.2. Списання безнадійних активів | -11236 | -4465 | -6771 | 151,65 |
| 4. Нараховані доходи | -11186 | -4382 | -6804 | 155,27 |
| 5. Списання інших безнадійних активів | -3598 | - | -3598 | - |
| 6. Разом | -3598 | - | -3598 | - |
| 7. Разом витрат | -29135 | -10110 | -19025 | 188,18 |
У 2007 році витрати на формування резервів за активами операціями становить 29135 тис. грн., що на 19025 тис. грн. більше, ніж у 2006 році.
Істотний вплив на їх формування зробили наступні фактори: збільшення кредитного портфеля банку на 1010 тис. грн., чи в 1,73 рази, що спричинило ріст відрахувань у резерви в 2007 році під можливі збитки за операціями з банками і за операціями з клієнтами на 4527 тис. грн. і 17845 тис. грн. відповідно порівняно з 2006 роком; одержання списаних нарахованих доходів на суму 11236 тис. грн.; списання інших безнадійних активів в сумі 3598 тис.грн.
Прибуток
При збільшенні прибутку банку з 20886 тис. грн. до 111184 тис. грн., чи в 5,32 рази в 2007 році сплачений податок на прибуток також збільшився в 4,52 рази і становить 34379 тис. грн.
Збільшення податку на прибуток порівняно з 2006 роком обумовлено: розширенням філіальної мережі, що привело до збільшення частки валових витрат у витратах банку та податкової амортизації.
Чистий прибуток банку за 2007 рік становить 76805 тис. грн., що в 5,77 рази більший, ніж у 2006 році.
4. ОХОРОНА ПРАЦІ
4.1 Характеристика приміщення
Відповідно до теми дипломної роботи як об’єкт дослідження в розділі "Охорона праці" мною взято приміщення бухгалтерського відділу СОД АКБ "Правекс-Банку" у зв’язку з отриманням у даному відділі необхідної вихідної інформації для написання роботи. Приміщення відділу знаходиться на першому поверсі адміністративної будівлі. Загальна площа приміщення становить 27 м2, висота – 2,5 м, приміщення має два вікна. Кількість працюючих у приміщенні – 6 чоловік. Отже, на одного працюючого в приміщенні припадає: 27/6 = 4,5 (м2/чол.) робочої площи. Згідно із СНиП 2.09.04-87 на кожного працюючого в управлінських приміщеннях повинно припадати не менше 4 (м2/чол.) робочої площі. Висота приміщення – не менше 2,5 м. Отже, нормативи розмірів та забезпечення працюючих робочою площею в офісі дотримано. У приміщенні розташовано 6 комп’ютерів. Напруга джерела живлення комп’ютерів у приміщенні – 220 В. У приміщенні 6 письмових столів, одна шафа для зберігання документів, один холодильник. За небезпекою ураження електричним струмом управлінське приміщення відділу належить до приміщень без підвищеної небезпеки ураження електричним струмом працюючих.
План приміщення наведений на рисунку 4.1.
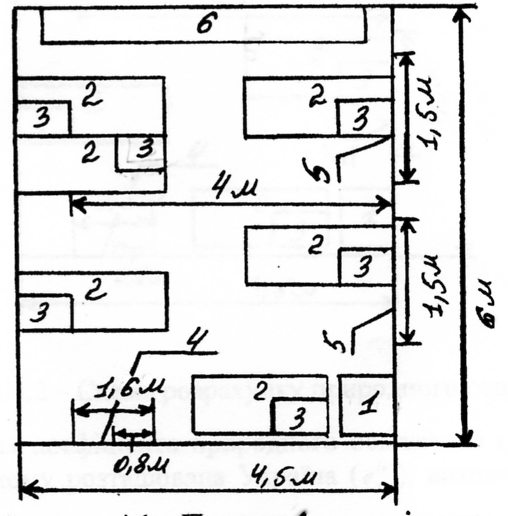
Рисунок 4.1 – Планування приміщення
Умовні позначення рисунку 4.1: 1. холодильник; 2. письмові столи (робочі місця); 3. комп’ютери; 4. двері; 5. вікна; 6. шафа.
4.2 Аналіз умов праці
Для аналізу достатності природного освітлення наведемо схему приміщення для розрахунку, яка наведена на рисунку 4.2.
Нормоване
значення коефіцієнта
природного
освітлення
(КПО) для четвертого
світлового
поясу, в якому
розташована
Україна ( ),
визначається
у відсотках
за формулою:
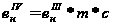 ,
(4.1)
де:
 -
нормоване
значення КПО
для III світлового
поясу (
 згідно СНиП
II-4-79);
m – коефіцієнт світлового клімату (m = 0,9);
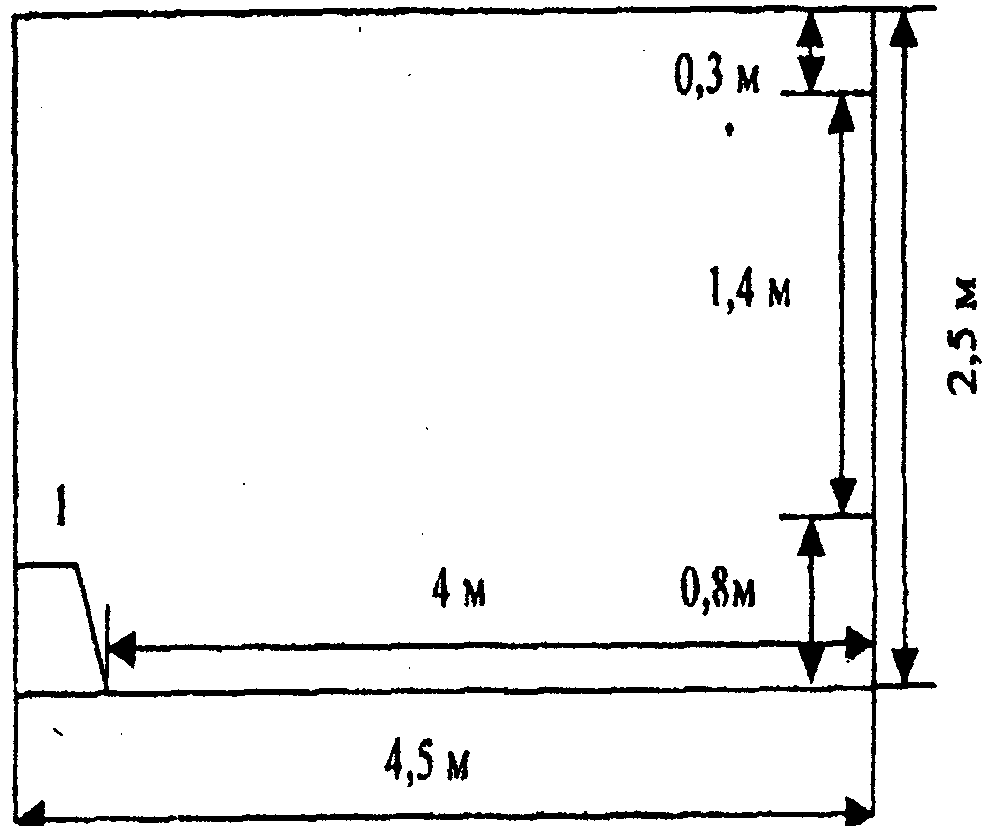
а) вигляд з боку б) вигляд зверху
Рисунок 4.2 – Схема розрахунку природного освітлення
c – коефіцієнт сонячності (c = 1).
Тоді:
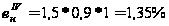 .
Для визначення достатності природного освітлення потрібно розрахувати фактичне значення КПО виходячи із формули:
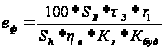 ,
(4.2)
де:
 – площа всіх
вікон у приміщенні,
м2;
= 1,5 * 1,4 * 2 = 4,2 (м2);
 – площа
підлоги приміщення,
м2;
= 4,5 * 6 = 27 (м2);
 – загальний
коефіцієнт
світлопроникності
віконного
прорізу;
= 0,4;
 – коефіцієнт,
який враховує
відбиття світла
від внутрішніх
поверхонь
приміщення;
ηв – світлова характеристика вікна;
Кбуд – коефіцієнт, що враховує затемнення вікон іншими будинками; будинків немає – отже, Кбуд = 1;
Кз – коефіцієнт запасу (Кз = 1,4).
Для розрахунку
коефіцієнта
необхідно
розрахувати
такі параметри:
відношення глибини приміщення до висоти від рівня умовної робочої поверхні до верху вікна: 4,5/1,4 = 3,2;
відношення відстані до розрахункової точки від зовнішньої стіни до глибини приміщення: 4/4,5 = 0,9;
середньозважений коефіцієнт відбиття ρ стелі, стін, підлоги: ρсз = 0,4;
відношення довжини приміщення до його глибини: 6/4,5 = 1,3.
Виходячи
із розрахункових
показників,
із таблиці
значень коефіцієнта
при боковому
однобічному
освітленні
визначимо його
значення за
допомогою
формули екстраполяції:
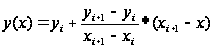 ,
(4.3)
де: у(х) – значення функції при заданому аргументі, що знаходиться між значеннями аргументів хі та хі+1;
уі+1 – значення функції при (і+1)-ому аргументі;
уі – значення функції при і-ому аргументі;
хі+1 – (і+1)-те значення аргументу;
хі – і-те значення аргументу.
Звідси
дорівнюватиме:
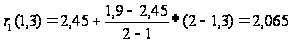 .
Для визначення коефіцієнта ηв потрібно скористатися таблицею значень світлової характеристики ηв світлових прорізів при боковому освітленні:
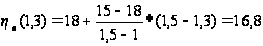 ;
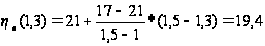 ;
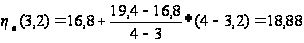 .
Отже,
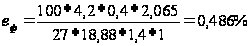 .
Оскільки, фактичне значення природного освітлення менше нормованого (0,486<1,35), то природнє освітлення в приміщенні недостатнє і необхідні заходи щодо його поліпшення.
Для освітлення приміщення застосовуються люмінесцентні лампи потужністю 40 Вт. Система освітлення - загальна. Отже, нормоване значення освітленості повинне становити не менше 300 люкс (СНиП II-4-79).
Схема розміщення світильників у приміщенні наведено на рисунку 4.3.
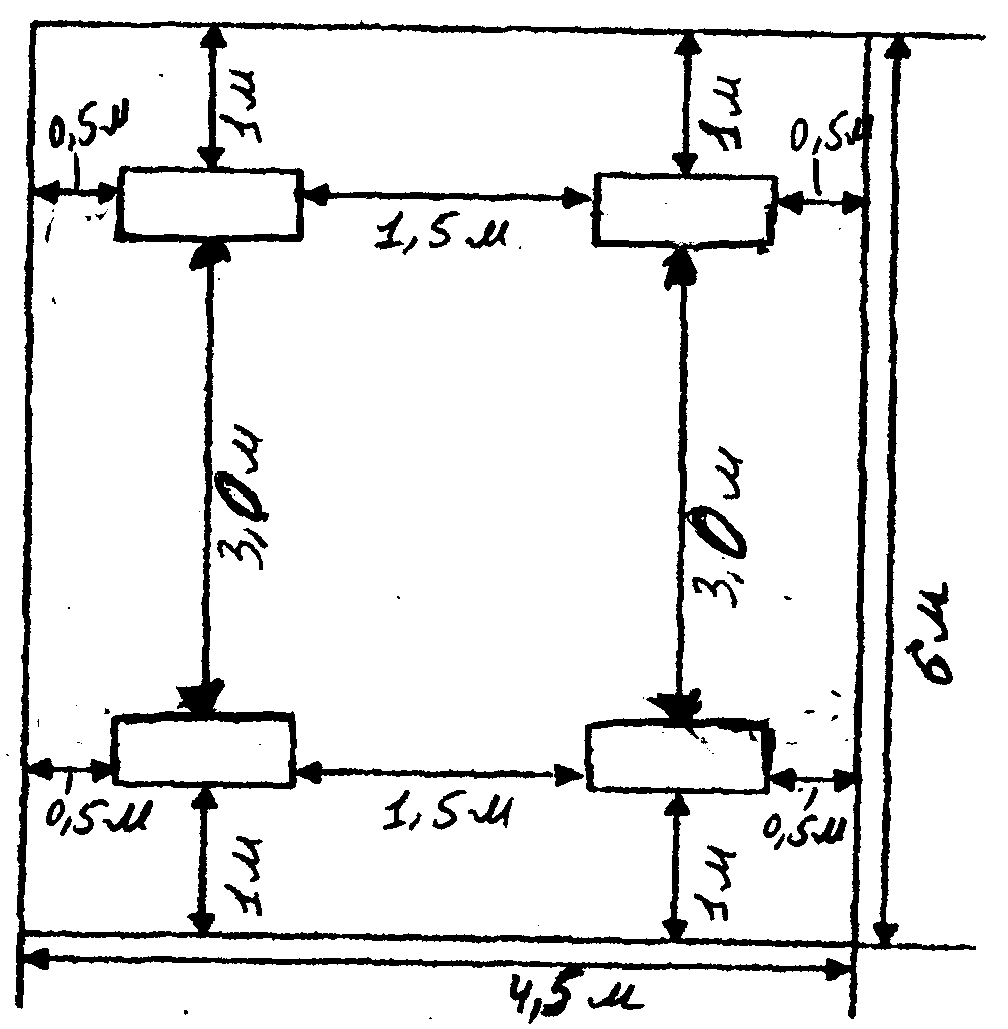
Рисунок 4.3 – Схема розміщення світильників
Розрахуємо фактичне значення освітлення (Еф), враховуючи те, що потужність ламп – 40Вт, кількість ламп у світильнику – 4 шт.
Фактичне значення штучного освітлення (Еф) розраховується за формулою:
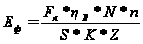 ,
(4.4)
де: Fл – світловий потік лампи, лм (для люмінесцентних ламп потужністю 40 Вт – 2100 лм);
ηВ – коефіцієнт використання світлового потоку (ηВ=0,4-0,6);
ηВ=(0,4+0,6)/2= =0,5;
N – кількість світильників, шт.; N = 4 шт.;
n – кількість ламп у світильнику, шт.; n = 4 шт.;
S – площа приміщення, м2; S = 4,5*6=27 м2;
Kз – коефіцієнт запасу (Kз = 1,5-2); Kз = (1,5+2)/2 = 1,75;
Z – коефіцієнт нерівномірності освітлення (Z = 1,1).
Тоді:
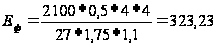 (люкс).
Отже, фактичне значення штучного освітлення близьке до нормативного (323,23>300), а це свідчить про достатність штучного освітлення в приміщенні.
Схема розрахунку природної вентиляції наведена на рисунку 4.4.
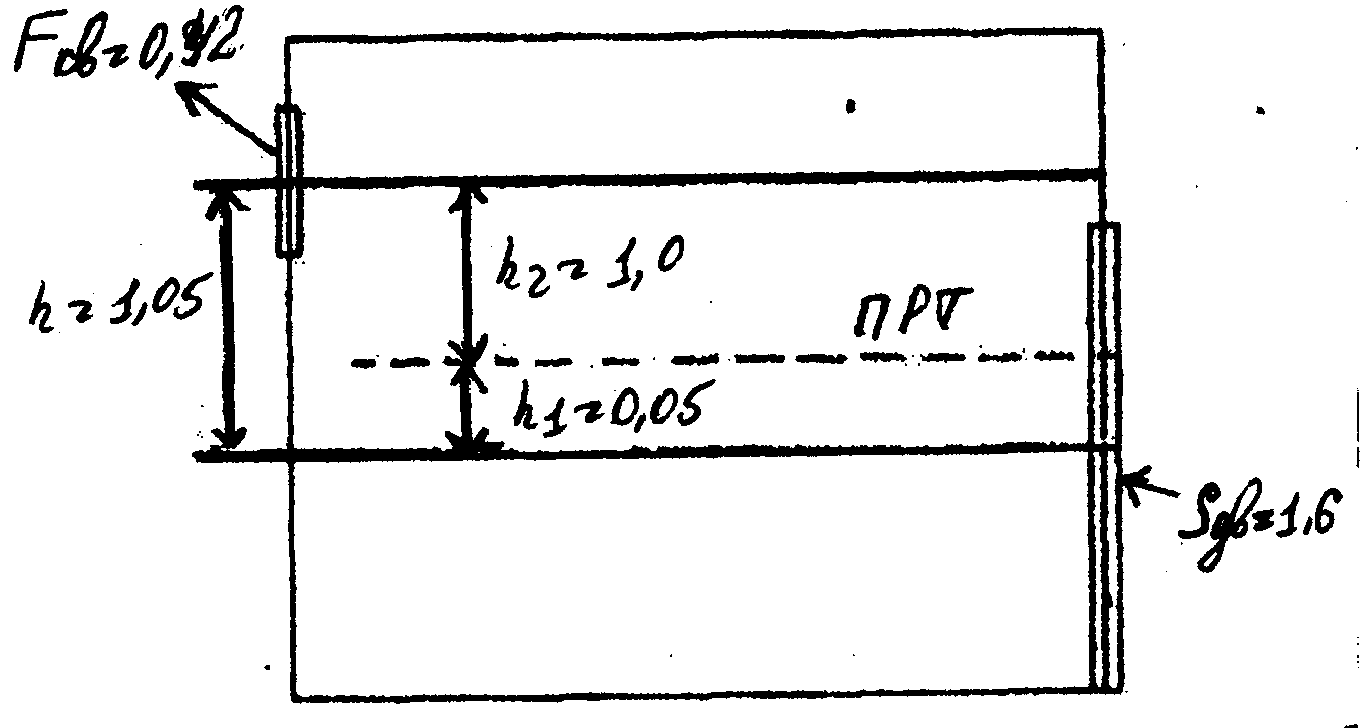
Рисунок 4.4 – Схема розрахунку природної вентиляції
Розрахуємо об’єм приміщення:
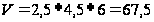 (м3).
Розрахуємо об’єм адміністративного приміщення, що припадає на одного працюючого:
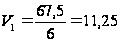 (м3/чол.).
Оскільки згідно зі СНиП 2.09.04-87 об’єм приміщення, що припадає на 1-го працюючого, повинен становити 40 (м3), що більше ніж фактичне значення даного показника – 11,25 (м3/чол.), у відділі потрібно забезпечити повітрообмін не менше L1=30 (м3/год) на кожного працюючого. Розрахуємо необхідний повітрообмін Lн м3/год за формулою:
 ,
(4.5)
де: n – найбільша можлива кількість працюючих у приміщенні.
Lн = 30*6 = 180 (м3/год).
Знайдемо фактичне значення повітрообміну, користуючись схемою, наведеною на рисунку 4.4, за формулою:
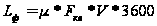 ,
(4.6)
де: µ – коефіцієнт витрати повітря; µ = 0,55;
F – площа квартирки; F = 0,3*1,2 = 0,36 м2;
V – швидкість виходу повітря через квартирку або вентиляційний канал, м/с, яка розраховується за формулою:
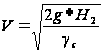 ,
(4.7)
де: g – прискорення вільного падіння; g = 9,8 (м/с2);
H2 – тепловий тиск, який розраховується за формулою:
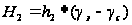 ,
(4.8)
де:
 та
 - відповідно
об’ємна вага
повітря ззовні
приміщення
та всередині
його, кГ/м3.
Об’ємна вага повітря розраховується за формулою:
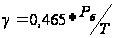 ,
(4.9)
де: Рб – барометричний тиск мм рт. ст.; Рб = 750 мм рт. ст.;
Т – температура повітря, К0; всередині приміщення: для теплого періоду року t=280С або Т=3100С, для холодного періоду року - t=170С або Т=2900С; ззовні приміщення: для літа t=240С або Т=2970С, для зими t=-110С або Т=2620С (СНиП 2.04.05-91).
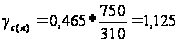 ;
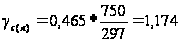 ;
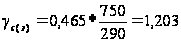 ;
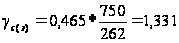 .
Знайдемо h2 із співвідношень:
 ,
(4.10)
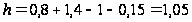 (м);
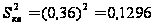 (м2);
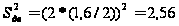 (м2).
Розв’яжемо систему:
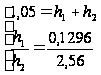

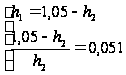
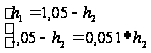
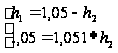
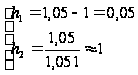
Звідси:
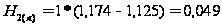 ;
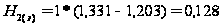 ;
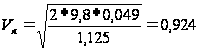 (м/с);
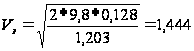 (м/с);
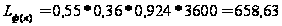 (м3/год);
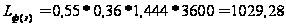 (м3/год).
Оскільки фактичне значення повітрообміну значно перевищує нормативне значення як взимку, так і влітку, то природна вентиляція (аерація) неефективна. Тому для підвищення ефективності вентиляції в приміщенні необхідні додаткові заходи.
При оцінці метеорологічних умов у досліджуваному приміщенні необхідно порівняти фактичні значення параметрів мікроклімату: температури повітря, відносної вологості, швидкості переміщення повітря, інтенсивності теплового випромінювання за наявності його джерел у приміщенні з нормативними значеннями, встановленими ДСН 3.3.6.042-99.
Фактичні значення можна одержати за допомогою безпосередніх власноручних вимірів або використати готові дані вимірів, якщо вони є в санітарно-технічних паспортах досліджуваних приміщень.
Швидкість
переміщення
повітря у приміщенні,
крім того, можна
знайти із формули
(4.6), якщо за площу,
яку буде переміщатися
повітря кількістю
 ,
взяти вертикальну
площу перетину
досліджуваного
приміщення:
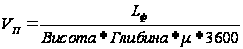 (м/с). (4.11)
Для мого прикладу:
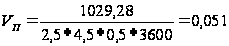 (м/с).
Беручи до уваги, що в адміністративно управлінських приміщеннях виконуються за енерговитратами легкі роботи, то відповідно до ДСН 3.3.6.042-99 для холодного періоду року нормативними будуть:
1. температура: оптимальна 21-240С, допустима 20-250С;
2. відносна вологість: оптимальна 40-60%, допустима не більше 70%;
3. швидкість переміщення повітря: оптимальна 0,1 м/с, допустима не більше 0,2 м/с.
Для теплого періоду:
1. температура: оптимальна 22-250С, допустима 21-280С;
2. відносна вологість: оптимальна 40-60%, допустима не більше 60%;
3. швидкість переміщення повітря: оптимальна не більше 0,2 м/с, допустима 0,1-0,3 м/с.
Значення параметрів, які характеризують санітарно-гігієнічні умови праці в аналізованому підрозділі наведені в підсумковій таблиці 4.1.
Таблиця 4.1 – Підсумкова таблиця
| Параметр | Значення параметра | Нормативний документ | |
| фактичне | нормативне | ||
| 1. Освітленість штучна (лк) | 323,23 | 300 | СНиП II-4-79 |
| 2. Значення коефіцієнта природного освітлення (%) | 0,486 | 1,35 | СНиП II-4-79 |
| 3. Температура повітря (0С): | |||
| взимку | 20 | 21 - 25 | ДСН 3.3.6.042-99 |
| влітку | 24 | 22 - 28 | ДСН 3.3.6.042-99 |
| 4. Відносна вологість повітря (%): | |||
| взимку | 65 | < 75 | ДСН 3.3.6.042-99 |
| влітку | 55 | < 60 | ДСН 3.3.6.042-99 |
| 5. Повітрообмін (м3/год): | |||
| взимку | 1029,28 | 180 | СНиП 2.09.04-87 |
| влітку | 658,63 | 180 | СНиП 2.09.04-87 |
| 6. Швидкість переміщення повітря (м/с) | 0,051 | < 0,2 | ДСН 3.3.6.042-99 |
Аналізоване приміщення за небезпекою виникнення пожежі відповідно до ОНТП 24-86 належить до категорії В (пожежонебезпечні – в ньому наявні легкозаймисті речовини – папір, дерево).
Можливими причинами пожежі можуть бути:
1. коротке замикання