Фінансовий менеджмент банка
Рисунок 2.2 – Методи управління валютною позицією
Суть першої групи методів полягає у впливі на валютну структуру балансу з метою обмеження наслідків переоцінки валютних інструментів.
До цих методів належать: структурне балансування валютних потоків за сумами та строками; проведення конверсійних операцій; зміна строків валютних платежів (випередження та відставання).
Загалом це - традиційні прийоми, які досить широко застосовуються в практиці іноземних банків та певною мірою використовуються у вітчизняних.
Структурне балансування валютних потоків за сумами та строками узгодження обсягів і строків активних і пасивних операцій з усіма іноземними валютами, якими оперує банк таким чином, щоб це дало змогу закрити валютну позицію або знизити її обсяг до прийнятного рівня.
Ідея методу структурного балансування може застосовуватися щодо будь-яких балансових операцій з валютними коштами: конверсійні операції; укладення кредитних і депозитних угод в іноземній валюті; узгодження валютних надходжень і платежів; реструктуризація кредиторської та дебіторської валютної заборгованості; купівля-продаж цінних паперів, деномінованих в іноземній валюті.
Обсяги й терміни проведення подібних операцій добираються таким чином, щоб це дало змогу закрити валютні позиції або знизити їх обсяг до прийнятного рівня.
Структурне балансування полягає в бажанні підтримувати таку структуру активів і пасивів, яка дасть змогу перекрити збитки від зміни валютного курсу прибутком, отриманим від цієї самої зміни за іншими позиціями балансу.
Інакше кажучи, подібна практика є намаганням дістати максимально можливу кількість "закритих" позицій, мінімізувавши таким чином валютні ризики. Але оскільки мати "закритими" всі позиції не завжди можливо та розумно, то слід бути готовими до негайних акцій зі структурного балансування. Наприклад, якщо банк очікує, що відбудуться з великою ймовірністю значні зміни валютних курсів внаслідок девальвації грошової одиниці, то йому потрібно негайно конвертувати вільну готівку у валюту платежу. А якщо ж говорити про співвідношення між різними іноземними валютами, то в такій ситуації, крім конверсії валюти, курс якої падає, - у надійнішу. Можна здійснити, наприклад, заміну цінних паперів, деномінованих у "хворій" валюті, на надійніші фондові цінності. Тобто структурне балансування валютних потоків полягає в узгодженні обсягів і строків активних і пасивних операцій з усіма іноземними валютами, з якими працює банк.
Одним із найпростіших і водночас досить поширених способів балансування є приведення у відповідність валютних потоків, що відбивають доходи та витрати. Щоразу, укладаючи угоду, яка передбачає отримання або, навпаки, виплату іноземної валюти, менеджери банку повинні намагатися зупинити свій вибір на тій валюті, яка допоможе закрити (повністю або частково) наявні "відкриті" валютні позиції.
Ще одним з прийомів, який часто використовується банками під час управління валютними позиціями, є здійснення конверсійних операцій. Наднормативний обсяг позиції за певною валютою може бути зменшений завдяки її обміну на іншу валюту, за якою обсяг позиції був нижчий від нормативу. Це дає змогу приводити валютні позиції відповідно до установлених вимог без здійснення операцій з базовою валютою. Як правило, банки вдаються до конверсії валюти, курс якої знижується, у більш надійну й стабільну валюту. Якщо, наприклад, очікується значне підвищення курсу долара США щодо англійського фунта, то є сенс у швидкому обміні вільних коштів у фунтах на долари.
Зміну терміну платежу звичайно називають тактикою "лідз енд легз". Вона полягає у маніпулюванні строками здійснення розрахунків, що застосовується тоді, коли очікуються різкі зміни курсів валюти ціни або валюти платежу. Застосування такої тактики дає змогу закрити короткі позиції за певними валютами до зростання їх ринкового курсу і, відповідно, довгі позиції - до зниження курсу.
Найпоширенішими на практиці формами подібної тактики є: прискорення репатріації (повернення до своєї країни з-за кордону) капіталу, прибутків, інших коштів в очікуванні ревальвації національної валюти або сповільнення процесів репатріації перед девальвацією національної валюти; прискорення або сповільнення погашення основної суми боргу в іноземній валюті та виплати процентів залежно від зміни валютного курсу; дострокова оплата послуг і товарів (основних фондів, товарно-матеріальних цінностей) у разі сподіваної апреації, тобто підвищення курсу валюти платежу, або затримка платежів при очікуванні депреації, тобто зниження курсу; прискорення або сповільнення нарахування і виплати дивідендів, погашення основної суми кредитів і процентів за ними, надходження коштів в іноземній валюті до статутного фонду банку тощо; регулювання одержувачем іноземних валютних коштів строків їх конверсії в національну валюту.
Імовірність застосування прийому випередження й відставання значною мірою визначається законодавчим регулюванням країни та умовами фінансових контрактів. Переважна більшість угод, за якими здійснюються платежі, передбачає як можливість дострокової оплати, так і види й обсяг штрафних санкцій (пені, неустойки тощо) за несвоєчасне здійснення переказів валютних коштів. В останньому випадку затримка платежу, пов'язана зі зменшенням курсу, буде виправдана тільки тоді, коли зменшення обсягів витрат на придбання валюти за новим курсом перекриє суму нарахованих штрафів.
Слід зауважити, що управління валютними позиціями шляхом проведення балансових операцій часто не відповідає власним потребам та планам банку, а іноді є невигідним з погляду витрат. Однак вітчизняні банки змушені вдаватися до таких прийомів за браком необхідних умов для застосування більш сучасних і досконалих методів регулювання валютної позиції, таких, зокрема, як строкові валютні угоди.
Методика хеджування, або синтетичного управління, передбачає створення захисту від валютних ризиків укладенням додаткових строкових угод щодо іноземної валюти, які можуть компенсувати певні фінансові втрати за балансовими статтями внаслідок зміни валютного курсу.
Переваги синтетичного управління: гнучкість; існування можливостей для швидкого маневру без зміни в балансу банку; можливість оперативного реагування на відхилення у співвідношеннях активів і пасивів в іноземних валютах.
Отже, необхідною умовою ефективності цього методу є існування ліквідного строкового ринку, який би давав змогу здійснювати операції з похідними інструментами у будь-який час і в будь-яких обсягах.
Хеджування здійснюють за допомогою проведення таких операцій, як: форвардні валютні угоди; валютні ф'ючерси та опціони; валютні своп-контракти; свопціони; комбінації типу подвійний форвард, валютний своп та інші, які відрізняються за характеристиками й механізмами функціонування.
Форвардні угоди є, напевне, найчастіше застосовуваним способом хеджування (саме тому іноді під хеджуванням розуміють лише форвардні операції зі страхування валютних ризиків), що має на меті уникнення ризиків, пов'язаних з операціями купівлі-продажу іноземної валюти, і передбачає її поставку в строки більше ніж два дні. Найчастіше строками для такого типу є один-три або шість місяців (хоча, як уже зазначалося, терміни таких угод можуть сягати кількох років). Форвардні зобов'язання є твердими, тобто обов'язковими до виконання.
Умови форвардного контракту такі: курс фіксується на момент укладення угоди; реальне постачання валюти відбудеться через обумовлений проміжок часу; обсяг контракту не стандартизований.
Недоліком застосування форвардних контрактів для хеджування валютного ризику є те, що форвардні угоди укладаються на міжбанківському ринку, а не на біржі. Таким чином, укладаючи форвардну угоду, банк наражається на кредитний ризик.
Крім простої форвардної угоди (так званого аутрайт) до цього різновиду можна віднести й складнішу угоду - своп.
Операції типу своп полягають у купівлі іноземної валюти на умовах спот з наступною зустрічною операцією на умовах форвард. У результаті таких угод банки купують валюту, необхідну для міжнародних розрахунків, і диверсифікують свої валютні резерви, зберігаючи валютні позиції закритими. Використання своп-контрактів набуло популярності на початку 1980-х рр. На сьогодні банки та інші суб'єкти міжнародного валютного ринку мають змогу використовувати у своїй практиці як класичні операції своп, так і їх різновиди у вигляді опціонних, валютно-процентних свопів тощо.
Класичні свопи залежно від послідовності виконаних операцій спот і форвард поділяються на репорт і депорт. Репорт - це продаж валюти на умовах спот і одночасна купівля на умовах форвард. Депорт - купівля валюти на умовах спот і продаж на умовах форвард.
Можливі й інші комбінації: операції типу подвійний форвард, укладені за такими самими умовами на різні строки, теж можуть використовуватись у процесі управління валютною позицією та мають назву "форвардний своп".
Наприклад, форвардна угода з купівлі валютних коштів, укладена строком на один місяць, урівноважується форвардною угодою з продажу такого самого обсягу валюти на три місяці. У такий спосіб активи й пасиви в іноземній валюті збалансовуються, а валютна позиція упродовж місяця лишається закритою.
Подібні операції можуть здійснюватися з різними деривативами - форвардами, ф'ючерсами, опціонами, своп-контрактами - також у будь-якому їх поєднанні.
Найбільш дієвим інструментом управління, придатним для швидкого регулювання позицій, є строкові біржові угоди, тобто ф'ючерси й опціони.
Якщо для регулювання валютної позиції угоду укладено на біржі, то банк має змогу в будь-який час звільнитися від прийнятих за контрактом зобов'язань через проведення протилежної за змістом біржової операції. Перевагою цього прийому є гнучкість і надання можливостей для швидкого маневру без змін у балансі банку. Це забезпечує оперативне реагування на відхилення у співвідношеннях активів і пасивів в іноземних валютах, тому подібна тактика може з успіхом застосовуватися для щоденного контролю за рівнем валютних позицій банку. Але необхідною умовою щодо ефективності цього методу є існування ліквідного строкового ринку, який би допомагав здійснювати операції з похідними інструментами у будь-який час і в будь-яких обсягах.
Валютним ф'ючерсом називається контракт на купівлю чи продаж стандартизованої суми іноземної валюти за стандартизованою специфікацією валют і погодженою ціною. Ф'ючерсні контракти укладаються тільки на біржовому ринку, що підвищує їх надійність і рівень страхування валютних ризиків. Ф'ючерсні контракти можуть використовуватися для хеджування прибутку іноземних філій банку.
Фінансовий зміст хеджування за допомогою ф'ючерсів полягає в тому, що хеджер може перекласти певну частку ризику на професійних спекулянтів, які забезпечують ліквідність строкового ринку. Ф'ючерсні контракти не є обов'язковими для виконання, на відміну від форвардних і, як свідчить статистика, виконуються в умовах міжнародного ринку лише в 5% випадків.
Ф'ючерси надають учасникам ринку оперувати в умовах надійності укладених угод, високої ліквідності контрактів, але за обмеженого кола валют, які обмінюються одна на одну.
Опціон також є видом контракту, згідно з яким покупець має право протягом певного терміну або купити за фіксованою ціною певну суму іноземної валюти (опціон типу кол - call), або продати її (опціон типу пут - риt). Власник опціону приймає рішення про те, скористатися чи ні наданим йому правом, залежно від динаміки валютних курсів. В усіх випадках ризик, якому піддається власник опціону, попередньо обмежений ціною опціону, а виграш теоретично необмежений і на практиці буває досить значним. Хеджування методом опціонних угод відрізняється від операції форвард тим, що за банком зберігається право вибору, яке підвищує ефективність операції.
З опціоном можна здійснити такі види операцій: купівлю опціону на купівлю, продаж опціону на купівлю, купівлю опціону на продаж, продаж опціону на продаж.
Опціони put використовуються: для хеджування короткої валютної позиції; якщо курс має тенденцію до підвищення; для перепродажу з метою отримання прибутку.
Опціони саll використовують: з метою хеджування довгої валютної позиції; якщо курс має тенденцію до зниження; з метою хеджування очікуваних надходжень у валюті і продажу валюти.
Перевагою використання опціону є те, що його власник може уникнути збитків від різкої зміни валютних курсів, заздалегідь зафіксувавши для себе рівень обмінних курсів. Якщо ж різкої зміни не відбудеться, власник опціону може відмовитися від його виконання, а його максимальні витрати складуть суму, що дорівнює премії, виплаченій за купівлю опціону.
Широкий вибір похідних фінансових інструментів на міжнародних ринках дає змогу банкам знаходити найефективніші комбінації щодо здійснення валютних операцій та застосовувати досконалі методи управління валютною позицією з метою зменшення валютного ризику. Для вітчизняних банків можливості щодо здійснення строкових валютних операцій на внутрішньому ринку неможливі, а на міжнародних ринках досить обмежені.
Як свідчить аналіз методів управління валютною позицією, світовій практиці відомо багато способів хеджування валютних ризиків. Залежно від умов, у яких працюють суб'єкти валютного ринку, та стратегії їх поведінки можливе застосування ними різного набору розглянутих напрямків управління валютною позицією. Вітчизняні банки за об'єктивних причин не можуть бути прикладом активних користувачів усього спектра методів, зокрема, синтетичного управління валютною позицією. За таких умов банки здебільшого, використовують стратегію непокриття ризику в межах встановлених Національним банком лімітів.
2.4.3 Управління процентним ризиком банку
Ризик процентної ставки (процентний ризик) - абсолютна (відносна) величина або ймовірносний показник можливих втрат економічного суб'єкта від заданої зміни ринкових процентних ставок протягом заданого періоду часу в майбутньому.
Зміна процентних ставок призводить до ефектів, що в довгостроковій перспективі завжди можуть бути представлені як зміна власного капіталу банку.
У короткостроковій перспективі ці ефекти можуть бути виражені в різних формах, основними з яких є:
1) зміна прибутку. Традиційно цьому ефекту приділялося більше уваги, адже він відбивається на фінансових показниках банку. Якщо раніше ефект зміни прибутку розглядався як еквівалентний зміні чистого процентного доходу банку, то останнім часом все частіше банки аналізують зміну прибутку в цілому. Це пов'язано з тим, що частка чистого процентного доходу в загальному прибутку банків поступово знижується, а непроцентні доходи і витрати можуть бути дуже чутливими до зміни ставок;

 2)
зміна економічної
вартості банку.
Економічна
вартість банку
- це поточна
вартість очікуваних
чистих грошових
потоків за
балансовими
і позабалансовими
вимогами і
зобов'язанням,
дисконтованими
за ринковими
процентними
ставками. Економічну
вартість банку
можна розглядати
як оцінку власного
капіталу банку
в майбутньому,
приведеного
до поточної
вартості. Звідси
зрозуміло, що
зміна економічної
вартості банку
може мати і
короткостроковий
ефект: зміна
курсової вартості
акцій банку,
зміна кредитного
рейтингу (і
внаслідок цього
зміна короткострокового
прибутку).
Стратегії управління процентним ризиком: управління гепом; управління дюрацією; управління шляхом використання строкових фінансових інструментів (синтетичне управління).
Управління гепом. З метою оцінки ступеня схильності бізнесу до процентного ризику (чутливість до коливань процентної ставки) звичайно аналізуються розриви строкової структури процентних активів і пасивів (геп-аналіз).
Для визначення показника гепу всі активи і пасиви банку поділяються на групи: активи та пасиви, чутливі до зміни процентної ставки; активи та пасиви, нечутливі до зміни процентної ставки.
Очевидно, що такий поділ можна здійснити тільки в межах конкретно визначеного часового інтервалу, оскільки в довгостроковій перспективі всі активи та пасиви будуть переоцінені або повернуті до банку, а, отже, їх слід визнати чутливими до зміни процентної ставки.
Активи і пасиви є чутливим і до зміни процентних ставок протягом фіксованого проміжку часу, якщо виконується хоча б одна з наведених вимог: дата перегляду плаваючої ставки потрапляє в межі зафіксованого часового інтервалу; строк погашення настає в цьому інтервалі; термін проміжної або часткової виплати настає в цьому інтервалі.
Активи (пасиви), чутливі до зміни процентної ставки, містять: внески (депозити), за якими закінчується строк договору; внески з плаваючою процентною ставкою; кредити, що будуть повернуті в аналізований період; кредити з плаваючою процентною ставкою; амортизація основної суми кредитів, строк договору за якими не закінчується протягом даного періоду; цінні папери (у тому числі векселі, облігації), що погашаються протягом даного періоду; цінні папери, за якими виплачується купонний дохід протягом даного періоду; інші активи і зобов'язання, включаючи фінансові інструменти, що знаходяться поза балансом.
До нечутливих активів та зобов'язань належать такі, доходи та витрати за якими протягом фіксованого часового інтервалу не залежать від зміни процентної ставки на ринку.
Після групування процентних активів і пасивів розраховується геп (розрив, дисбаланс) за даним періодом, що дорівнює різниці сумарного обсягу процентних активів, які підлягають переоцінці в даний період і сумарного обсягу процентних пасивів, що підлягають переоцінці в даний період.
Суть впливу геп на процентний прибуток при зміні процентних ставок полягає в такому. Негативний геп показує, що в банку більше пасивів, чутливих до процентної ставки, ніж аналогічних активів: зростання процентних ставок викликає зниження ЧПМ і чистого доходу, оскільки збільшення витрат за пасивами відбувається більшою мірою, ніж доходів за активами; зниження процентних ставок призводить до збільшення ЧПМ внаслідок зниження процентних витрат.
Позитивний геп показує, що в банку більше активів, чутливих до процентної ставки, ніж пасивів: зростання процентних ставок призводить до збільшення чистого прибутку і ЧПМ, оскільки процентні доходи за банківськими активами зростуть більшою мірою, ніж витрати запозичення; зниження процентних ставок викликає втрату чистого доходу і зниження ЧПМ, оскільки процентні доходи за активами знижуються швидше, ніж пов'язані з пасивами процентні витрати.
Якщо в банку нульовий геп, чутливі до процентної ставки активи і пасиви рівні, й однакові зміни процентної ставки не впливають на процентний прибуток.
І позитивний, і негативний геп надають потенційну можливість отримати більшу маржу, ніж у разі нульового гепу.
Геп є мірою процентного ризику, на який наражається банк протягом зафіксованого часового інтервалу. Незалежно від того, позитивний чи негативний геп, чим більша абсолютна величина гепу, тим вищий рівень процентного ризику приймає на себе банк і тим більше змінюється його маржа.
Якщо початок періоду часу належить до майбутнього, то геп називається періодичним, якщо ж початок періоду збігається з поточним часом, то геп називають кумулятивним. Періодичні гепи показують час потенційних змін доходу залежно від зміни процентної ставки. Кумулятивний геп вимірює загальний процентний ризик за весь розглянутий період.
Кумулятивний (нагромаджений) геп - це алгебраїчна сума (з урахуванням знака) гепів у кожному з часових інтервалів, на які поділено часовий горизонт.
Для обчислення показника кумулятивного гепу в кожному з інтервалів обчислюють алгебраїчну суму гепів за попередні періоди:
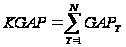 ,
(2.6)
де: KGAP – кумулятивний геп;
T – часовий горизонт; T=1,N.
Кумулятивний геп показує незбалансованість (різницю) між загальним обсягом чутливих активів і зобов'язань банку, які протягом часового горизонту можуть бути переоцінені.
За економічним змістом кумулятивний геп - це інтегральний показник, що відбиває рівень процентного ризику, на який наражається банк протягом розглянутого часового горизонту. Банк може управляти цим ризиком, установлюючи ліміт кумулятивного гепу як максимально допустиму його величину та приводячи структуру чутливих активів і зобов'язань у відповідність з установленим лімітом (індексом процентного ризику).
Індекс процентного ризику дорівнює відношенню абсолютної величини кумулятивного гепу (в кожному з періодів) до робочих активів (у процентах):
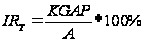 ,
(2.7)
де: ІRТ - індекс процентного ризику;
А - робочі активи банку.
Індекс процентного ризику показує, яка частина активів (коли геп позитивний) чи пасивів (коли геп негативний) може змінити свою вартість унаслідок зміни ринкових ставок. Індекс розраховується без урахування знака, оскільки і позитивний, і негативний геп можуть призвести банк до збитків.
Оцінка ризику банку за допомогою індексу процентного ризику забезпечує достатній рівень точності за умови, що величина робочих активів залишається сталою протягом усього часового горизонту. Якщо ж обсяг таких активів протягом періоду змінюється, то логічно оцінювати співвідношення кумулятивного гепу в кожному з періодів та тієї величини робочих активів, яка прогнозується в цей період. Проте зробити такий прогноз досить складно. Наприклад, величина залучених коштів залежить не лише від банку і не завжди піддається прогнозуванню.
У такому разі використовують коефіцієнт ризику, обчислений як відношення кумулятивного гепу до капіталу банку. Як відомо, капітал банку є більш стабільною величиною, ніж робочі активи. Крім того, оскільки геп - це індикатор процентного ризику банку, а всі ризики мають відшкодовуватися за рахунок його власних коштів, то цілком логічно зіставляти геп саме з капіталом. Отже, коефіцієнт процентного ризику обчислюється за формулою:
 ,
(2.8)
де: КРТ - коефіцієнт процентного ризику;
К - власний капітал банку.
Очікуваний процентний ризик у грошовому вираженні як очікувана зміна прибутку ∆Р від зміни рівня процентних ставок R виражається через кумулятивний геп таким чином:
∆Р ≈ (Rp - R) * KGAP. (2.9)
Якщо за період, для якого розрахований геп, процентні ставки зростуть, то позитивний геп призведе до очікуваного збільшення процентного прибутку. Якщо ставки знизяться, то негативний геп призведе до збільшення очікуваного прибутку. Реальна зміна прибутку відповідатиме очікуваній, якщо зміни відбудуться в передбачуваному напрямку і масштабі.
Головна ідея управління гепом полягає в тому, що величина та вид (позитивний або негативний) гепу мають відповідати прогнозам зміни процентних ставок.
Правило управління гепом: якщо геп позитивний, то зі зростанням процентних ставок маржа банку зростатиме, і, навпаки, у разі їх зниження маржа зменшуватиметься; якщо геп негативний, то зі зростанням процентних ставок маржа банку зменшуватиметься, а з їх зниженням - збільшуватиметься.
Отже, головне - щоб геп відповідав тому напрямку руху ставок, який забезпечить підвищення прибутку, тобто був позитивним за підвищення ставок і негативним - за їх зниження.
Проте менеджеру банку слід пам'ятати, що потенційна можливість отримання додаткового прибутку супроводжується підвищеним рівнем процентного ризику. Якщо прогноз зміни ставок виявиться помилковим або не справдиться, то це може призвести до зниження прибутку банку і навіть до збитків. Отже, за наявності позитивного чи негативного гепу цілком реальною є як імовірність отримання додаткових доходів, так і ймовірність фінансових втрат.
Можливі дві стратегії управління процентним ризиком на основі гепу - фіксація спреду та управління гепом.
Стратегія фіксації спреду передбачає максимальну збалансованість позицій за чутливими активами та зобов'язаннями банку, тобто нульовий геп. У такому разі процентна маржа банку залишається стабільною, незалежною від коливань процентних ставок на ринку. Ця стратегія є найпростішою та досить надійною, адже вона не потребує ні точних прогнозів, ні складного аналітичного забезпечення.
Стратегія управління гепом має на меті отримання підвищених прибутків і передбачає свідоме прийняття ризику, а тому характеризується як більш агресивна. У разі реалізації ризику маржа знизиться, що буде зумовлено підвищенням ставок за негативного гепу або зниженням ставок за позитивного гепу. У процесі реалізації цієї стратегії банку необхідно досягти відповідності між видом гепу (позитивний/негативний) та прогнозами зміни процентних ставок. Якщо спрогнозувати зміну процентних ставок неможливо, наприклад, через нестабільність економіки або під час кризових періодів, значно безпечнішою буде стратегія фіксації спреду.
Вітчизняна практика показує, що банки здебільшого надають перевагу стратегії фіксації спреду, утримуючи незначний розрив між активами і пасивами з однаковими термінами погашення. Водночас очевидно, що повністю збалансувати активи і пасиви за строками та обсягами неможливо (та й недоцільно), а тому проблеми, пов'язані з управлінням гепом, не втрачають своєї актуальності.
Методи гепу є традиційними підходами до управління активами і пасивами банку з метою зниження процентного ризику. До переваг цієї групи методів можна віднести простоту та доступність, що особливо важливо для вітчизняних банків за браком інших можливостей, які надає розвинений фінансовий ринок.
Недоліками даних методів є недостатня гнучкість, необхідність проведення реструктуризації балансу у зв'язку зі змінами ринкових ставок, брак достатнього простору для маневру. Вимога приведення у відповідність структури активів і пасивів перешкоджає повному врахуванню потреб клієнтів, коли йдеться про укладення кредитних і депозитних угод, потребує деякого часу і може стати неприйнятною для оперативного управління процентним ризиком банку. Проведення збалансованих операцій не завжди відповідає потребам банку, його планам на майбутнє, а іноді невигідне з погляду витрат.
Практичне застосування геп-менеджменту засвідчило низку істотних недоліків цього підходу:
1. Навіть нульовий геп не гарантує повного захисту від ризику, оскільки ставки за активами та зобов'язаннями можуть змінюватися несинхронно. У періоди економічного піднесення ставки за активами зростають швидше, ніж ставки запозичення. Під час спаду зниження ставок за зобов'язаннями випереджає аналогічні зміни в ставках за активами. Загалом ставки за активами мають тенденцію змінюватися швидше, ніж ставки за зобов'язаннями, а між моментами зміни ставок існує розрив у часі (лаг).
2. Методи управління гепом потребують наявності точного та надійного прогнозу зміни ставок. Проте абсолютно точний прогноз зміни всіх параметрів ставки - напрямку, швидкості та розміру - отримати майже неможливо. Якщо напрямок руху процентних ставок можна передбачити, то час і величину змін важко спрогнозувати. Дві основні характеристики процентних ставок - мінливість і непередбачуваність - значно ускладнюють використання стратегії гепу в процесі управління.
3. Ефективність управління кумулятивним гепом значною мірою залежить від правильності вибору часових інтервалів. Не так просто визначити момент, коли конкретні види активів та зобов'язань треба переоцінити. Крім того, вибір планових періодів, протягом яких проводиться балансування активів, і пасивів, чутливих до змін ставки, є досить суб'єктивним, що може призвести до несприятливих наслідків, коли окремі статті балансу потрапляють у проміжки між періодами переоцінювання.
4. Перехід від позитивного гепу до негативного і навпаки потребує певного часу, а банки не завжди мають у своєму розпорядженні фінансові інструменти та механізми, які б забезпечили швидкі зміни. Прогнози не справджуються негайно, і зміни ставок досягаються не відразу. Тому застосування стратегії гепу потребує достатньої тривалості процентних циклів, щоб вистачило часу скористатися перевагами. Відтак ефективність застосування геп-менеджменту знижується.
5. Складність визначення ступеня чутливості до процентної ставки для деяких фінансових інструментів.
6. Ігнорування вартості грошей з урахуванням доходів майбутніх періодів, (створення часових періодів для розрахунку гепу не враховує розходження між рухом коштів на початку і кінці періоду).
7. Ігнорування впливу зміни вартості, активів і пасивів з фіксованою ставкою при зміні процентної ставки.
Підсумовуючи сказане вище щодо принципових недоліків, можна дійти висновку, що метод УАП на основі гепу дає лише рекомендації щодо доцільності зміни чи збереження обсягів певних чутливих до процентної ставки груп активів і пасивів з метою збереження поточної прибутковості банку за мінливими процентними ставками чи збільшення поточної прибутковості за очікуваними змінами процентних ставок. Метод не дає жодних рекомендацій щодо доцільності зміни активів і пасивів, нечутливих до процентної ставки.
Управління дюрацією. Одним із методів управління процентним ризиком є управління часовим проміжком, чи дюрацією. Аналіз дюрації покладений в основу такого методу зниження процентного ризику, як портфельна імунізація.
Зміст цього методу зниження процентного ризику полягає в підборі та включенні до складу банківських портфелів активів і зобов'язань таких фінансових інструментів, які дають змогу мінімізувати чутливість різниці між вартістю активів та зобов'язань банку до зміни процентних ставок на ринку, а, отже, захищають банківський капітал від впливу процентного ризику.
Це означає, що переоцінка активів і зобов'язань, які змінюють свою вартість при зміні процентних ставок, відбувається у встановленому порядку. Але відповідно підібрана структура балансу дає змогу досягти того, щоб результати переоцінки однаково відобразилися на вартості обох сторін балансу і не мали негативного впливу на капітал банку.
Таким чином, під час переоцінки підсумок (валюта) балансу може збільшитись або зменшитись, але за умови створення імунізації вартість капіталу банку залишиться стабільною.
Отже, метою імунізації є захист банку від будь-яких змін ринкових процентних ставок протягом певного зафіксованого періоду (планового горизонту).
Головне завдання в процесі імунізації банківського балансу полягає в підборі такої комбінації активів і пасивів, яка дає змогу балансу в цілому стати нечутливим до змін ринкових ставок. При цьому окремі статті балансу залишаються чутливими до зміни параметрів ринку, але результати переоцінки активів і зобов'язань взаємно погашаються.
Дібравши склад та структуру балансових статей так, щоб середній строк погашення активів приблизно збігався із середнім строком погашення зобов'язань, банк може захиститися від негативного впливу ризику зміни процентних ставок: середній строк погашення активів = Середній строк погашення зобов'язань.
Оскільки методика портфельної імунізації передбачає зниження чутливості фінансових інструментів до впливу процентного ризику, то виникає потреба у вимірюванні такої характеристики, як чутливість. Показником, який найчастіше застосовується з цією метою, є середньозважений строк погашення фінансового інструменту - дюрація.
Дюрацію D можна визначити