Фінансовий менеджмент банка
Серед чинників підвищення ризику ліквідності, пов'язаних з діяльністю конкретного банку, - такі, як: дисбаланс грошових потоків, викликаний невідповідністю структури вимог та зобов'язань банку; недостатність ліквідних активів; нестабільність ресурсної бази; низький рейтинг банку; неправильна стратегія управління ліквідністю (наприклад, пріоритетність прибутковості над ліквідністю).
Практика, показує, що недостатній рівень ліквідності часто стає першою ознакою наявності в банку серйозних фінансових труднощів. У такій ситуації, як правило, починається відплив клієнтів і закриття рахунків, що, у свою чергу, призводить до підвищення потреби в ліквідних засобах і поглиблення кризи ліквідності.
Банки змушені шукати джерела поповнення грошових коштів шляхом продажу найбільш ліквідних активів та запозичення на ринку. За таких обставин проведення подібних операцій ускладнюється, адже кредитори дуже неохоче надають позики банку, який перебуває на межі банкрутства, вимагаючи додаткового забезпечення і підвищення процентних ставок, а продаж активів може здійснюватися за несприятливих ринкових умов. Це призводить до скорочення доходів, додаткових витрат і швидкого наростання фінансових труднощів.
Розвиток сучасних фінансових ринків дає змогу знизити ризик незбалансованої ліквідності, тоді як процентний ризик банку, навпаки, зростає. Тому в процесі управління ліквідністю банку слід звертати особливу увагу на вартість підтримки ліквідної позиції. Проблема підтримки банківської ліквідності трансформується в проблему управління витратами та процентним ризиком банку.
Управління ліквідністю банку здійснюється в кілька етапів:
1. Постановка мети і завдань управління ліквідністю.
Постановка мети і завдань щодо управління ліквідністю банку відбивається в сформульованій керівництвом політиці банку щодо ліквідності і є невід'ємною частиною його загальної ділової стратегії.
Мета процесу управління ліквідністю полягає в безперебійному забезпеченні достатнього рівня ліквідності банку за мінімальних витрат.
Отже, банк вважається ліквідним, якщо він має змогу постійно і безперебійно задовольняти потреби в грошових коштах, трансформувати свої активи в готівку без суттєвої втрати їх вартості або в будь-який момент часу позичати кошти на ринку за середньою ставкою з метою поповнення ліквідності.
Завдання управління ліквідністю банку такі: забезпечення пріоритетності ліквідності, у тому числі й при виборі напрямків розміщення коштів; постійність аналізу потреб банку в ліквідних коштах з метою уникнення як їх надлишку, так і дефіциту; планування та прогнозування дій банку в разі виникнення незбалансованої ліквідності та кризових ситуацій; урахування взаємозв'язку ризику ліквідності з іншими сферами діяльності, такими, як залучення та розміщення коштів, а також управління процентним ризиком.
 Для
здійснення
якісного й
ефективного
управління
ліквідністю
в документах,
що визначають
політику банку,
необхідно
визначити:
механізм планування
ліквідності
з урахуванням
факторів, здатних
змінити обсяг
платіжних
потоків банку;
структуру
звітності за
ліквідністю,
що покликана
забезпечувати
співробітників
керівної ланки
своєчасною
інформацією
про стан ліквідності
банку; розвиток
інформаційних
систем, за допомогою
яких банк проводить
аналітичні
процедури
управління
ліквідністю;
політику у
сфері розширення
доступу банку
до джерел зовнішньої
(покупної)
ліквідності,
у тому числі
шляхом розвитку
кореспондентських
відносин з
іншими банками
і розширення
спектра операцій,
що здійснюється
самим банком;
складання
планів антикризового
управління
банком.
2. Прогнозна оцінка розвитку діяльності банку.
3. Визначення планового періоду для оцінювання потреб ліквідності.
Вибір величини і періодичності часових інтервалів для кожного банку доцільно робити індивідуально, залежно від розподілу інтенсивності платіжних потоків банку в часі, відносної рівномірності платежів всередині обраного часового проміжку і ділових циклів, у яких працює банк.
Ліквідну позицію банку доцільно оцінювати в короткостроковому та довгостроковому інтервалах. Короткострокова ліквідна позиція, як правило, розраховується на місяць із щоденною розбивкою. Довгострокова ліквідна позиція обчислюється на квартал зі щомісячною розбивкою.
Для підвищення точності розрахунку ліквідної позиції банку на всіх інтервалах часу слід враховувати рух коштів на активних і пасивних рахунках, угоди за якими не мають конкретного терміну (операції з терміном до запитання). Такі операції повинні відображатися виходячи з прогнозу величини руху за рахунками до запитання в аналізованому часовому інтервалі та з урахуванням впливу на них умов діяльності банку за альтернативними сценаріями.
Так само під час розрахунку ліквідної позиції банку за альтернативними сценаріями слід враховувати вплив зміни умов діяльності банку на величину повернення активів, відтоку і притоку коштів клієнтів на рахунки банку, зміну величини інших грошових потоків.
У сучасних умовах, коли існує підвищена ймовірність виникнення дефіциту ліквідності, у тому числі й з незалежних від банку причин, для "збільшення маневру" варто враховувати можливість перенесення або навіть непроведення окремих платежів.
4. Розрахунок потреби банку в ліквідних коштах за обраними часовими інтервалами чи альтернативними варіантами.
5. Визначення джерел покриття потреби в банку в ліквідних коштах.
Джерела покриття потреби банку включають до свого складу накопичену та покупну ліквідність банку.
У розрахунок накопиченої ліквідності банку входять високоліквідні активи банку: залишки по касі і кореспондентському рахунку в НБУ; кореспондентські рахунки в інших банках; депозити в Національному банку; портфель банку в частині найбільш ліквідних і таких, що постійно котируються на біржі, паперів; враховані банком векселі в частині тих, що вільно обертаються на ринку.
Розрахунок здійснюється за залишками на відповідних рахунках на день розрахунку.
До розрахунку покупної ліквідності банку входять: сума лімітів банків-контрагентів на міжбанківському ринку (у частині суми міжбанківських кредитів, що реально можна залучити протягом розглянутого інтервалу часу); сума кредитних ліній, відкритих на банк, і окремих договорів з корпоративними кредиторами банку; сума депозитів банку (міжбанківські і великих кредиторів банку), за якими може бути досягнута домовленість про пролонгацію депозитів, що знаходяться в банку; кредити НБУ в розмірі пакета державних цінних паперів, вільних від застави.
При розрахунку покупної та накопиченої ліквідності для альтернативних варіантів слід коригувати їх з урахуванням зміни умов продажу активів і залучення коштів з фінансового ринку.
Очевидно, що ймовірність отримати в потрібний момент часу міжбанківські кредити в повному обсязі за всіма виділеними для банку лімітами незначна, тому варто реально оцінювати кредитну здатність банку на ринку міжбанківських кредитів і необґрунтовано не розраховувати, на весь ліміт кредитування банку.
6. Обчислення розриву ліквідності (фактичного та прогнозованого) в кожному з зафіксованих інтервалів за базовим та альтернативним варіантами.
7. Складання плану дій у разі виникнення дефіциту або позитивного сальдо ліквідності: визначення періоду з найбільшою величиною дефіциту або надлишку ліквідності; аналіз періодів з найбільшим дефіцитом ліквідності з погляду можливості його погашення за рахунок управління строками угод, за укладеними з клієнтами договорами, покупною і накопиченою ліквідністю, і визначення величини чистої нестачі ліквідності (тобто дефіциту, який неможливо усунути за допомогою наявних на той період часу інструментів ліквідності); вибір джерел погашення нестачі чистої ліквідності шляхом використання надлишків, що утворилися на попередніх часових інтервалах; збільшення обсягу накопиченої і покупної ліквідності з урахуванням мінімізації фінансових витрат; визначення альтернативних напрямків вкладення коштів на випадок утворення надлишку ліквідності; складання плану залучення та розміщення коштів за строками і сумами за базовими та альтернативними варіантами; визначення на основі аналізу базового й альтернативного варіантів потреби банку в накопиченій ліквідності в розбивці за строками та розробка плану роботи з розширення покупної ліквідності (встановлення кореспондентських відносин з іншими банками, відкриття кредитних ліній на банк тощо); оптимізація рівня накопиченої і покупної ліквідності за строками і сумами.
Крім аналізу базового та альтернативного варіантів, слід також оцінити ситуацію на окремих часових інтервалах, що призводять до найбільшого дефіциту ліквідності. У випадку, якщо такий аналіз виявить нездатність банку погасити дефіцит ліквідності за допомогою використовуваних ним інструментів управління ліквідністю, доцільно розробити для екстрених випадків план антикризового управління, який передбачає процедури, що дають змогу перебороти сформовану ситуацію.
Таким чином, зміст управління ліквідністю полягає в забезпеченні безперебійного проведення поточних платежів банку, основними аспектами якого є: оцінка умов діяльності банку за попередні періоди, вибір найбільш імовірних сценаріїв розвитку подій, оцінка ліквідної позиції банку з урахуванням альтернативних варіантів розвитку подій, розробка управлінських рішень, спрямованих на зниження ризику виникнення дефіциту ліквідної позиції банку і мінімізацію витрат.
2.5.3 Методи оцінки потреби банку в ліквідних коштах
У сучасних умовах розвитку банківської системи України актуальною проблемою є визначення оптимального рівня ліквідності банків.
Усі методи визначення потреби банку в ліквідних коштах засновані на певних припущеннях і дають тільки приблизну оцінку розміру необхідних ліквідних коштів у будь-який момент часу.
Основними методами оцінки потреб банку в ліквідних коштах є: метод структури коштів (структурування фондів); коефіцієнтний метод (метод показників ліквідності); метод джерел і використання коштів (методи грошових потоків).
Перші два методи більше орієнтовані на управління миттєвою ліквідністю банку, оскільки показують поточну потребу в ліквідних активах, але не дозволяють оцінити, наскільки значними будуть її зміни в майбутньому, коли мають бути виконаними певні зобов'язання банку перед клієнтами і клієнтів перед ним. Останній метод дає змогу прогнозувати динаміку надлишку/нестачі ліквідності на досить тривалих горизонтах планування і є найефективнішим засобом підтримки рішень з управління ліквідністю. Розглянемо ці методи більш детально.
Застосування методу структури коштів для оцінки потреб банку в ліквідних коштах передбачає поділ пасивів на категорії згідно з можливістю бути використаними для проведення активних операцій.
У разі використання методу структури коштів необхідно: розподілити всі ресурси за джерелами формування залежно від імовірності вилучення; за кожним із джерел установити вимоги збереження фіксованої частки ресурсів у ліквідній формі; розподілити кошти з кожного джерела на фінансування відповідних активів.
На першому етапі ресурсна база банку класифікується за ймовірністю вилучення.
За ступенем стабільності всі банківські пасиви поділяються на групи.
Поточні зобов'язання ("гарячі гроші") - кошти, які можуть бути зняті з рахунків без попередження і чутливо реагують на зміни процентних ставок на ринку. Це - міжбанківські кредити з нефіксованим строком погашення, отримані позики "овернайт" (враховуються за строком "до одного дня").
Мінливі зобов'язання - це кошти, значна частина яких може бути вилучена з банку в будь-який час, але певна сума залишків перебуває на рахунках. До них входять кошти до запитання юридичних та фізичних осіб, кошти бюджету та позабюджетних фондів, кореспондентські рахунки інших банків, кредиторська заборгованість та транзитні рахунки.
Стабільні зобов'язання, або основні вклади - джерела коштів, за якими ймовірність дострокового відпливу грошей мінімальна. До даної групи належать ощадні рахунки, депозитні сертифікати, строкові рахунки, недепозитні джерела коштів з фіксованими строками погашення, кошти від продажу цінних паперів.
Безстрокові пасиви - власні кошти банку, такі, як статутний капітал, нерозподілений прибуток, резерви.
За потреби кожен банк може застосувати власний підхід до групування пасивів, який більш точно відображує специфіку його діяльності. Рівень деталізації під час групування залежить від потреб банку і може бути доведений до рахунків аналітичного обліку.
Дана класифікація є основою визначення потреби банку в ліквідних коштах на покриття попиту з боку клієнтів шляхом визначення стабільності ресурсної бази банку.
На другому етапі аналізується стабільність ресурсної бази за виділеними групами зобов'язань. Аналіз проводиться з метою визначення рівня стабільних залишків на рахунках до запитання та встановлення рівня дострокового вилучення коштів за строковими депозитами. На цьому етапі виявляють рівень осідання коштів та обчислюють величину стабільних залишків за кожною групою зобов'язань.
Несприятлива зміна загальної політичної й економічної ситуації, як правило, призводить до істотного перерозподілу коштів клієнтів, що значною мірою впливає на стабільність пасивів. Насамперед, це стосується внесків населення, коштів банків і нестабільної частини залишків розрахункових рахунків юридичних осіб. Однак значні зміни можуть спричинити зниження і стабільної частини залишків розрахункових рахунків юридичних осіб.
Значення коефіцієнта стабільності для різних видів пасивів може коливатися в досить широкому діапазоні. Так, наприклад, кошти населення, розміщені в стабільно працюючих банках, за відсутності кризових явищ у фінансовій сфері мають досить стабільний характер.
Інша картина складається для коштів юридичних осіб. На відміну від вкладників дана категорія клієнтів менш консервативна, а залишки за даними видами пасивів схильні до значних коливань. Оскільки процентна ставка за депозитами рідко перевищує, рівень рентабельності виробництва, то кошти підприємств розміщені на даних рахунках, для них є дійсно "тимчасово вільними", і відтік їх переважно визначається виробничим циклом підприємства, а не умовами, що пропонуються банком. Це робить складним прогноз стабільності даних пасивів, і, щоб уникнути втрати самостійності під час здійснення процентної політики, рекомендується встановлювати більш низький, ніж за вкладами, коефіцієнт стабільності.
Потреба банку в ліквідних коштах оцінюється встановленням для кожної категорії джерел фінансування вимоги збереження певної частки коштів у ліквідній формі. Для стабільних джерел ця частка може бути незначною - 10-15%, для мінливих вкладів і недепозитних зобов'язань - 25-30%, для зобов'язань за "гарячими грошима" - 80-90%. Конкретні обсяги резервування ліквідних коштів визначаються суб'єктивно, здебільшого на основі міркувань, припущень та досвіду менеджерів кожного банку.
Коефіцієнтний метод розрахунку потреби в ліквідних коштах передбачає використання різноманітних співвідношень активних і пасивних позицій банку, які згодом порівнюються з минулими показниками цього банку або з коефіцієнтами інших банків. Необхідність таких порівнянь зумовлена чутливістю коефіцієнтів ліквідності до сезонних і циклічних коливань. Так, коефіцієнти знижуються під час підвищення попиту на банківські продукти, і навпаки.
Показники ліквідності — одна з найважливіших характеристик надійності банків. Вони належать до групи показників оцінки фінансового стану банку, яку зарубіжні аналітики ставлять на перше місце за ступенем важливості для аналізу діяльності комерційних банків. У практиці світової банківської справи поки що не знайдено всеосяжної формули або набору нормативів, які б досить точно визначали потребу банків у необхідних ліквідних коштах.
У минулому, коли менеджмент банків основну увагу приділяв управлінню активами, контроль за ліквідністю здійснювався, як правило, на основі віднесення ліквідних активів до загальної суми активів чи до певних позицій пасиву. Перехід банків до операцій на міжбанківському ринку, а згодом і до збалансованого управління своїми активами і пасивами підвищив вимоги до ліквідності комерційних банків. Ліквідність банку стала визначатися з урахуванням строків платежу як за активами, так і за пасивами, що викликало потребу в застосуванні показників короткострокової і довгострокової ліквідності.
Нормативи ліквідності для банків України наведені в табл. 2.1. Нормативи ліквідності, встановлені НБУ для банків України згідно з "Інструкцією про порядок регулювання та аналіз діяльності банків в Україні" діють з 28.08.2001 р.
Таблиця 2.1 – Нормативи ліквідності, встановлені НБУ для банків України
| Найменування показника | Алгоритм розрахунку | Економічний зміст показника | Нормативне значення |
| Норматив миттєвої ліквідності |
Ккр – кошти у касі і на коррахунках; ЗП – зобов’язання банку, що обліковуються за поточними рахунками |
встановлюється для контролю за здатністю банку забезпечи-ти своєчасне виконання своїх грошових зобов’язань за раху-нок високоліквідних активів | не менше ніж 20% |
| Норматив поточної ліквідності |
А1,2 – активи первинної і вторинної ліквідності; З – зобов’язання банку з від-повідними строками вико-нання (враховуються вимоги і зобов’язання банку з кінце-вим строком погашення до 30 днів (включно)) |
встановлюється для визначен-ня збалансованості строків та сум ліквідних активів та зобов’язань банку | не менше ніж 40% |
| Норматив короткострокової ліквідності |
Ал – ліквідні активи; Зк – короткострокові зобов'язання (включаються активи та зобов’язання з початковим строком погашення до 1 року) |
встановлюється для контролю за здатністю банку виконувати прийняті ним короткострокові зобов’язання за рахунок ліквідних активів | не менше ніж 20% |
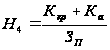 ,
 ,
 ,
Для розрахунку потреб у ліквідних коштах, крім нормативів НБУ, можуть додатково використовуватися й інші коефіцієнти, що характеризують ліквідність банку та чинники, які на неї впливають.
Коефіцієнти, що характеризують ліквідність банку, алгоритм їх розрахунку та економічний зміст наведені в табл. 2.2.
Таблиця 2.2 – Показники, що характеризують ліквідність банку
| Найменування показника | Алгоритм розрахунку | Економічний зміст показника |
| Коефіцієнт миттєвої ліквідності |
|
показує можливість банку погасити коштами з коррахунків і каси зобов’я-зання за всіма депозитами (Д) |
| Коефіцієнт загальної ліквідності зобов'язань |
|
характеризує максимальну можливість банку в погашенні зобов’язань (ЗЗАГ) всіма активами (АЗАГ) |
| Коефіцієнт співвідношення високоліквідних і робочих активів |
|
характеризує питому вагу високолік-відних активів (АВЛ) у робочих активах (АР) |
| Коефіцієнт ресурсної ліквідності зобов'язань |
|
характеризує забезпечення доходними активами банку (АД) його загальних зобов’язань (ЗЗАГ) і вказує на часткове погашення зобов’язань банку повер-неннями дохідних активів |
| Коефіцієнт ліквідного співвідношення наданих кредитів і залучених депозитів |
|
розкриває наскільки надані кредити (КР) забезпечені всіма залученими депозитами (Д) (чи є незбалансована ліквідність) |
| Коефіцієнт генеральної ліквідності зобов’язань |
|
розкриває здатність банку погасити зобов’язання (ЗЗАГ) високоліквідними активами (АВЛ) і шляхом продажу майна (АМ) |
| Коефіцієнт співвідношення ліквідних і загальних активів |
|
у стабільних економіках – збільшення на 20-30% пов’язане з підвищенням норми обов’язкового резервування |
| Коефіцієнт співвідношення кредитів і депозитів |
|
характеризує здатність банку залучити депозити (Д) для фінансування основних активних операцій (А), прийнятний рівень 70-80% |
| Коефіцієнт відношення готівки в касі і прирівняних до неї коштів (ККР) і сальдо міжбанківських кредитів (ЗМБ) |
|
вище значення коефіцієнта вважається більш прийнятним |
| Коефіцієнт ліквідних цінних паперів | відношення ЦП уряду країни, які перебувають у портфелі банку, до сукупних активів | вище значення коефіцієнта вказує на більш ліквідну позицію банку |
| Показник структурного співвідношення вкладів | відношення коштів до запитання до строкових депозитів | зниження показника вказує на підвищення стабільності депозитної бази і зменшення потреби в ліквідних коштах |
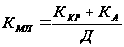


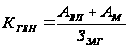


Аналіз показників ліквідності є найпростішим методом оцінки ліквідності банку. Слабким місцем коефіцієнтного аналізу є статична оцінка ліквідності (станом на певний момент часу), що не дає змоги врахувати її динамічну природу. Головний недолік цього методу полягає в тому, що банк повинен зберігати великі обсяги активів у ліквідній формі, а це негативно позначається на доходах. Із розвитком та поширенням фінансових ринків збільшуються можливості прогнозування та підтримання ліквідності. Метод показників дає змогу виявити тенденції зміни ліквідності й широко використовується під час порівняльного аналізу.
Оцінка потреб банку в ліквідних ресурсах за методом джерел та використання коштів полягає у визначенні дисбалансу між очікуваними протягом певного періоду надходженнями і відповідними потенційними напрямками використання коштів. Різниця між обсягами планових надходжень та списань відображує очікуваний дисбаланс - нетто-ліквідну позицію.
Надходження коштів відбувається як шляхом повернення строкових активів за діючими угодами, так і за допомогою залучення коштів клієнтів.
Основні джерела пропозиції ліквідних коштів для банку: надходження коштів на рахунки фізичних і юридичних осіб; погашення кредитів; продаж активів; залучення коштів на грошовому ринку; надходження доходів від наданих послуг тощо.
Списання коштів відбувається за рахунок повернення залучених клієнтських коштів за діючими угодами та за рахунок нових вкладень.
Основні джерела попиту на ліквідні кошти: зняття клієнтами коштів з рахунків; отримання заявок на кредит від платоспроможних клієнтів; виплата процентів за депозитними та недепозитними ресурсами; операційні витрати банку, сплата податків, виплата дивідендів тощо.
Банк має позитивний розрив ліквідності, коли обсяг надходжень коштів перевищує обсяг їх використання. Надлишок коштів повинен інвестуватися в дохідні активи на відповідний період.
Банк має негативний розрив ліквідності, коли обсяг використання коштів перевищує обсяг їх надходжень. Дефіцит коштів повинен покриватися за рахунок залучення додаткових ресурсів та/або продажу активів.
Застосування методу джерел і використання коштів потребує чіткого прогнозування грошових потоків на плановий період, а також аналізу макроекономічних показників, урахування минулого досвіду діяльності, сезонних факторів тощо. За цим методом аналізуються очікувані джерела ліквідних коштів та напрямки їх використання. Отримані показники свідчать про позитивний або негативний розриви ліквідності протягом того чи іншого планового періоду.
Під час оцінювання потреб банку в ліквідних коштах необхідно брати до уваги не лише фактичні, але й очікувані грошові потоки. Маючи достовірний прогноз ліквідної позиції банку, менеджер може оцінити свої можливості, залучити кошти за прийнятною ціною з доступних джерел та планувати діяльність.
Підготовка прогнозу зміни обсягів попиту та пропозиції ліквідних коштів базується на вивченні їх динаміки, статистичних даних, досвіді та знаннях фахівців. Дієвість такого прийому є особливо високою тоді, коли менеджер банку має достатньо інформації та багато достовірних позицій, таких, як договір про відкриття кредитної лінії, попереднє повідомлення клієнта про намір зняти кошти з рахунку, настання строків платежів до бюджету. Інформація такого характеру дає змогу скласти реальний прогноз.
На зміни в обсягах, структурі та стабільності ресурсної бази банку впливає комплекс чинників загальноекономічного характеру, які необхідно враховувати під час прогнозування. Під впливом цих чинників формуються не лише ресурси, але й активи банку, зокрема попит на кредити. Тому потрібно обов'язково використовувати такі компоненти прогнозування розриву ліквідності: трендовий, який свідчить про можливі надходження й відтік коштів відповідно до довгострокового прогнозу; сезонний, що є співвідношенням середнього рівня пасивів і активів для кожного тижня за останні роки та аналогічних показників останніх тижнів року; структурний - відображає зрушення в структурі ресурсної бази та активів за групою чи системою банків; циклічний, який демонструє різницю між запланованими надходженням чи відпливом коштів у минулому році й фактичними величинами.
Аналіз проводиться за допомогою статистичних методів на базі ретроспективної інформації.
Усі методи визначення потреби банку в ліквідних коштах є суб'єктивними. Насправді ліквідність банку визначається ринком і перебуває під впливом численних чинників, повне врахування яких на практиці неможливе. Завдання менеджменту полягає в розробці підходів, які дадуть змогу максимально врахувати фактори впливу на ліквідну позицію з метою ефективного управління. Тому, чим більше буде виявлено впливу на ліквідну позицію і чим точніше визначений цей вплив у кількісному вимірі, тим ефективнішою буде діяльність менеджменту банку у сфері управління ліквідністю.
2.5.4 Методи управління ліквідністю банку
Підтримання ліквідності банку є серйозною та складною проблемою. У світовій практиці були розроблені методи (теорії) управління ліквідністю, які є складовою частиною всього банківського менеджменту. До складу таких методів входять: управління активами; управління пасивами; збалансоване управління ліквідністю (активами та пасивами).
Характеристика методів управління ліквідністю, їх переваги та недоліки в узагальненому вигляді наведені на рис. 2.3.
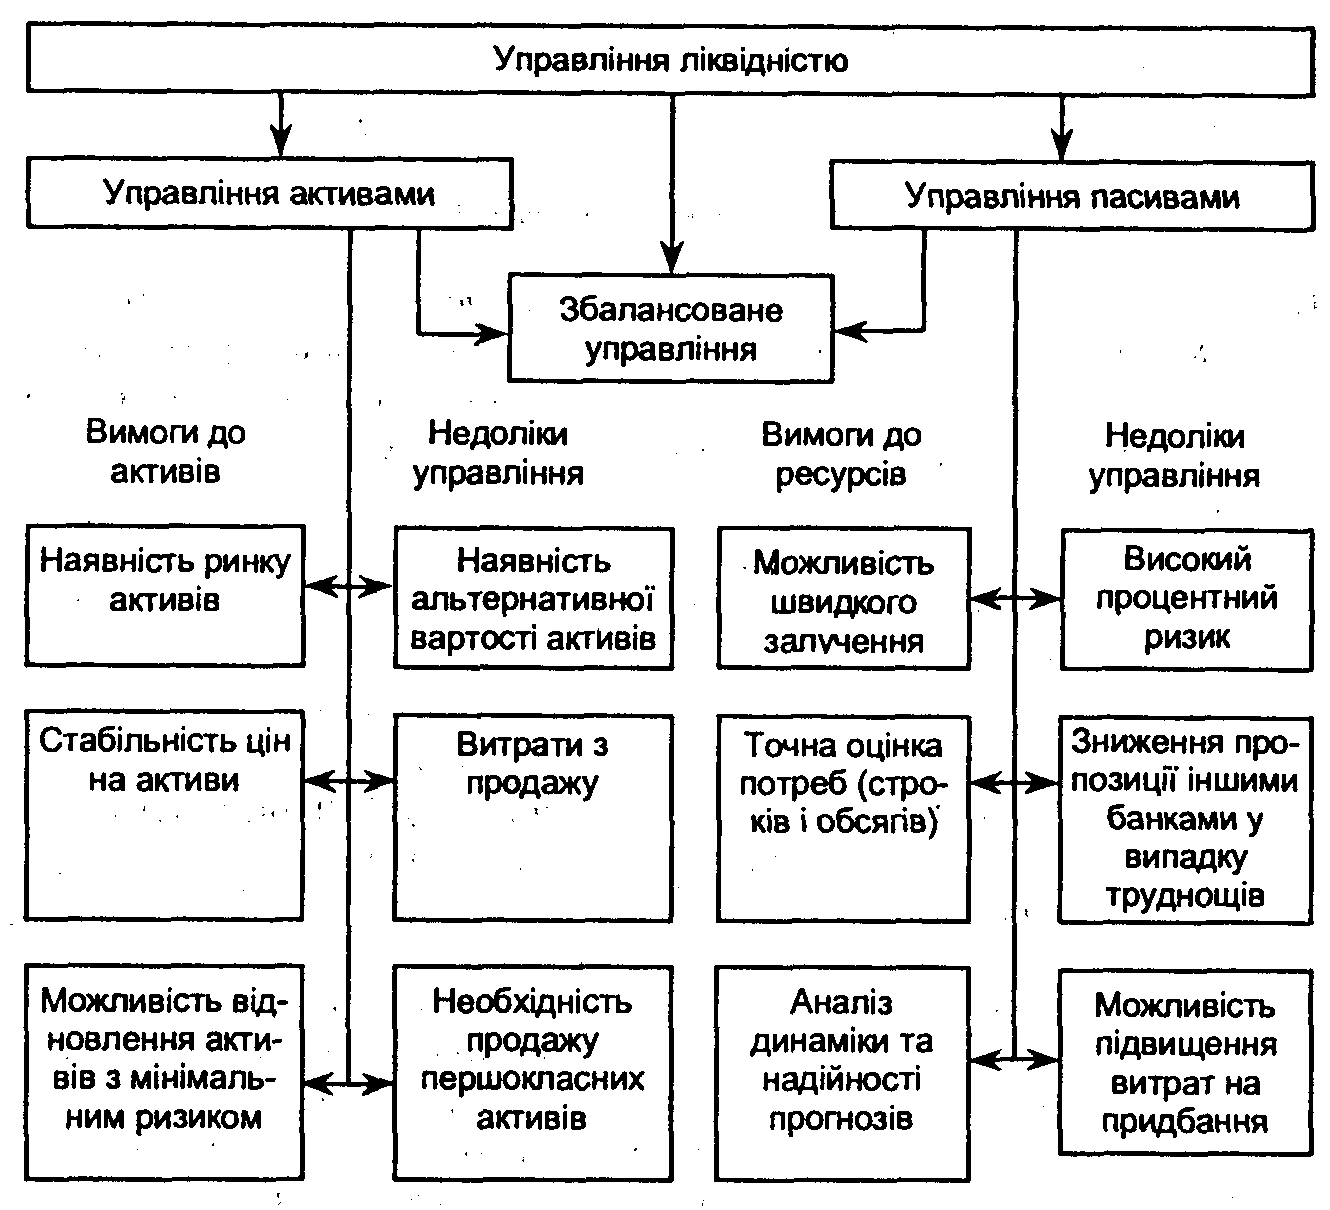
Рисунок 2.3 – Характеристика методів управління ліквідністю
Найстарішим способом забезпечення потреби банку в ліквідних коштах є управління ліквідністю через активи.
У найбільш загальному вигляді управління ліквідністю через активи вимагає нагромадження високоліквідних активів, які повністю забезпечують потреби ліквідності банку. У разі виникнення попиту на ліквідні кошти активи продаються доти, доки не будуть задоволені потреби в грошових коштах. Отже, відбувається перетворення (трансформація) активів у грошову форму.
За такого підходу ліквідність характеризується як запас. При цьому активи повинні мати такі властивості: мати власний ринок; мати достатньо стабільні ціни, тобто ринок повинен мати здатність приймати всі активи, що продаються, без значного зниження ціни на них; продавець активів повинен мати можливість відшкодувати початкові інвестиції з мінімальним ризиком.
У разі використання стратегії трансформації активів необхідно: визначити оптимальне для банку співвідношення високоліквідних та загальних активів з урахуванням стабільності ресурсної бази; здійснювати порівняльний аналіз цінової динаміки на ринках, придатних для реалізації активів (якщо такий вибір існує).
Управління ліквідністю через управління активами є традиційним і найпростішим підходом. Здебільшого така стратегія використовується невеликими банками, які не мають широких можливостей запозичення коштів та доступу на грошові ринки.
Стратегія трансформації активів оцінюється як менш ризикова порівняно з іншими, але одночасно й досить дорога з погляду вартості. Продаж активів супроводжується певними витратами (комісійні, брокерські, біржові внески тощо), а також призводить до погіршення стану балансу, оскільки продаються низькоризиковані активи. Крім того, банк втрачає майбутні доходи, які могли б бути згенеровані такими активами. Іноді банк змушений продавати активи за зниженими ринковими цінами, якщо виникає нагальна потреба в грошових коштах. Підтримка значного, запасу ліквідних коштів у цілому знижує показники прибутковості банку.
Отже, можна визначити такі недоліки даного методу: втрата майбутніх доходів, які могли б бути отримані за допомогою активів, що продаються; витрати у вигляді платежів за угодами (комісійними), виплачуваних брокерам за операціями з цінними паперами; погіршення стану балансу банку, оскільки продаються активи з низьким ступенем ризику, а їх наявність свідчить про фінансову надійність банку; необхідність продажу активів у момент зниження цін на ринку, що наражає банк на ризик значних втрат прибутку і капіталу; збереження коштів у ліквідній формі знижує норму віддачі всіх активів.
Захисники теорії управління пасивами стверджують, що банки можуть вирішити проблему ліквідності шляхом залучення додаткових коштів з ринку.
Ця теорія передбачає залучення ліквідних коштів на грошовому ринку в обсягах, достатніх для покриття всього очікуваного попиту на ліквідні кошти. Кредити використовуються лише в тому випадку, коли банк має реальну потребу в ліквідних коштах, що дає змогу уникнути занадто великого обсягу високоліквідних активів, які не дають прибутку. За такого підходу до управління ліквідність характеризується як потік, а не як запас.
Теорія управління пасивами управління ліквідністю банків ґрунтується на таких двох твердженнях: банк може вирішувати проблему ліквідності шляхом залучення додаткових грошових коштів, купуючи їх на ринку капіталу; банк може забезпечити свою ліквідність, вдаючись до великих кредитів у НБУ або в банків-кореспондентів, а також до кредитів, що утримуються на валютному ринку.
Необхідною умовою застосування стратегії запозичення ліквідності є досить високий ступінь розвитку фінансових ринків, які дають змогу в будь-який час і в будь-яких кількостях позичати ліквідні кошти.
До джерел запозичення коштів відносять: міжбанківські кредити; кредитні лінії; надання кредитів Національним банком України; міжнародні кредити; випуск банком власних боргових зобов'язань, які вільно обертаються на ринку. Ці джерела дуже відрізняються за своїми характеристиками.
Так, до найбільш поширеного відносять міжбанківське кредитування, кредити НБУ, кредитні лінії. Сегменти ринку, представлені цими інструментами, найрозвинутіші. До них мають доступ практично всі кредитні організації.
Кредити мають найбільш широку порівняно з іншими джерелами диференціацію за умовами угоди (терміни, суми, процентні ставки, зміна застав тощо). Однак доступ до них у кредитних організацій істотно розрізняється.
Залучення коштів шляхом випуску на ринок власних боргових зобов'язань (облігацій, сертифікатів та інших паперів) ще не набуло значного розвитку. Ринок подібних інструментів знаходиться в стадії становлення, і на ньому обертаються папери обмеженої кількості банків. Очевидно, що і місткість, і оперативність розміщення тут ще недостатні. В умовах кризи ці інструменти можуть бути більш привабливими, ніж строкові депозити, однак їх реальна ліквідність навряд чи буде досить високою.
На вибір джерела впливають такі характеристики, як доступність, вартість, терміновість, тривалість потреби в ліквідних коштах, правила регулювання.
Головною перевагою даного методу є більш високий рівень очікуваного прибутку, ніж під час управління ліквідністю через активи. Здатність розміщувати депозитні сертифікати і отримувати в кредит валюту або кошти в Центральному банку дозволяє банку меншою мірою залежати від низькодохідних вторинних резервних активів, а це розширює його можливості отримувати прибуток.
Водночас управління ліквідністю через управління пасивами оцінюється як найризикованіша стратегія, оскільки супроводжується підвищенням ризику зміни процентних ставок та ризику доступності запозичених коштів.
Головним недоліком даного підходу є те, що кошти залучаються без урахування ефективності різних напрямків їх розміщення. У період економічного піднесення та зростання попиту на кредитні ресурси такий підхід може бути виправданим і корисним. Але під час зниження активності, коли попит на кредити зменшується, цей підхід призводить, як правило, до скорочення прибутків і навіть може завдати збитків.
Крім того, даний підхід характеризується цілою низкою суттєвих недоліків, серед яких: неможливість отримання ліквідних коштів у достатньому обсязі та в обумовлені строки, особливо для банків, що втратили або не мають репутації надійної фінансової установи; надмірна залежність від одних джерел фінансування збільшує ризик втрати ліквідності в майбутньому; надмірна залежність банку від управління пасивами може призвести до послаблення критеріїв управління активами, тобто до великої концентрації короткострокових зобов'язань, які будуть основним джерелом фінансування довгострокових активів; невизначена вартість кредитів збільшує невизначеність чистого прибутку банку; вартість таких коштів може різко збільшуватися внаслідок зростання конкуренції, намагаючись компенсувати таке зростання, банк може ослабити критерії кредитування та вкладати кошти в ризиковані цінні