Кредитний ризик комерційного банку та шляхи його мiнiмiзацiЇ
ЗМІСТ.
Стор.
Вступ.___________________________________________________3
1. Поняття, аналіз та шляхи мінімізації кредитного ризику
комерційного банку.____________________________________6
1.1.Поняття та суть кредитного ризику.________________6
1.2.Якісний та кількісний аналіз кредитного ризику._____11
1.3.Шляхи мінімізації кредитного ризику.______________24
2. Аналіз управління кредитним ризиком в банківській установі на основі даних Київської філії АКБ “МТ-Банк”.________________34
2.1.Взаємовідносини комерційного банку з клієнтами.___34
2.2.Загальна оцінка кредитного портфеля КФ АКБ “МТ-Банк”.____________________________________________42
2.3.Способи мінімізації кредитного ризику, що використовуються Київською філією АКБ “МТ-Банк”._52
3. Шляхи вдосконалення мінімізації кредитного ризику комерційного банку._____________________________________68
3.1.Зарубіжний досвід щодо управління кредитним
ризиком комерційного банку.________________________68
3.2.Шляхи покращення мінімізації кредитного ризику в комерційних банках України._______________________72
Висновки.________________________________________________79
Список літератури.________________________________________81
Додатки._________________________________________________84
Вступ.
Економіка україни кінця двадцятого сторічча поставила перед кожним суб’єктом підприємницької діяльності низку нових завдань. Серед найголовніших – управління ризиками. Їх поява обумовлена специфікою та особливостями ринкового механізму, зокрема, свободою дій, яка надається кожному суб’єкту господарювання.
Але слід зауважити, що банківська ситема держави, як і інші сфери економічної діяльності України, перебувають в умовах, які суттєво відрізняються від умов у переважній більшості розвинутих країн своєю складністю. Це зумовлено дією різноманітних факторів : затяжною економічною кризою, незавершеністю нормативно-правової бази, відсутністю стабільних господарських зв’язків, що в свою чергу лише покращує грунт для загострення ризиків.
Поняття банку органічно пов’язане з поняттям ризику, бо банки виконують функцію перерозподілу ризиків фінансового ринку.
Банківські керівники у більшості випадків вирішують як головну не проблему отримання максимального прибутку від операцій, а проблему досягнення оптимального співвідношення між прибутковістю та ризикованістю операцій.
Ризик є в кожній банківській операції.
Кредитний ризик визначається науковцями як внутрішній ризик в основній діяльності банку.(9, с.54) Його суть полягає у вірогідності збитків від непогашення позичальником основної суми боргу та процентів за кредитом.
Проте невиконання боржником своїх зобов’язань перед банком не обмежується лише несплатою процентів і неповерненням позики. У цьому разі підривається репутація фінансово-кредитного інституту, тому що значний обсяг проблемних кредитів веде до загрози неплатоспроможності банку, яка відлякує потенційних вкладників і інвесторів. Підвищення втрат від позичкових операцій викликає відплив із банку кваліфікованих спеціалістів через зниження обсягу прибутку як джерела їхнього матеріального заохочення. Слід враховувати й необхідність для фінансово-кредитного закладу здійснювати додаткові витрати , пов”язані із стягненням проблемного кредиту, а також те, що певна частина банківського капіталу “мертвіє” в непродуктивних активах, що знижує доходність банку.
Ця проблема виявляється сьогоденною для України, бо закінчився період отримування значних інфляційних прибутків. Перед банками постала необхідність переходу від екстенсивних методів роботи до інтенсивних(таких, що вимагають поліпшення якості кредитного портфеля). А останні в свою чергу передбачають активізацію внутрішнього потенціалу банка. Зупиняючись на кредитуванні, це означає високий професіоналізм при роботі із позичальником, це застосування останніх наукових розробок, та інше.
Особливості кредитної діяльності українських банків тісно пов’зані із загальною економічною ситуацією в країні. Якщо в період 1992—1994 років, за значних темпів інфляції, комерційні банки часто надавали кредити на засадах особистої довіри керівників банку до позичальника, без належного забезпечення застовою, сподіваючись на те, що інфляція і відповідне зростання пасивів покриє можливі негативні наслідки несвоєчасного повернення кредиту, то починаючи з 1995 року ситуація кардинально змінилася. Адже в умовах порівняно низьких темпів інфляції кожен прорахунок у кредитній політиці уже реально загрожує ліквідності й платоспроможності окремого банку.. Очевидно, нині важливого значення набуває якість кредитних операцій (оскільки саме вони приносять найбільшу частку прибутку комерційним банкам), а отже необхідність вдосконалення оцінки і мінімізації кредитного ризику.
Статастичні дані підтверджують таку необхідність.
Нарощення обсягів наданих банками кредитів відбувається на фоні постійного зростання абсолютних значень пролонгованих і прострочених позичок.
Хоча аналіз кредитної діяльності комерційних банків свідчить про поліпшення якості їхнього кредитного портфеля у 1997 році – незважаючи на зростання абсолютних показників, питома вага прострочених кредитів у загальній сумі наданих зменшилася до 8.7% (на 01.01 1997 р була 10.4%). (15, с.5). Але така тенденція швидко змінилася на протилежну.
На 01.04.98 року нестандартні кредити складали 46% загального обсягу заборгованості, на яку нараховуються резерви , в тому числі безнадійні – 18.4% на суму 644.7 мільйонів гривень.( 3 ). На 01.10.98 року обсяг безнадійних кредитів збільшився до 700 мільйонів гривень, а питома вага нестандартної заборгованісті за позичками зросла до 46.5% від загального обсягу.(42, с.44).
Особливості кредитної діяльності українських банків тісно пов’зані із загальною економічною ситуацією в країні. Якщо в період 1992—1994 років, за значних темпів інфляції, комерційні банки часто надавали кредити на засадах особистої довіри керівників банку до позичальника, без належного забезпечення застовою, сподіваючись на те, що інфляція і відповідне зростання пасивів покриє можливі негативні наслідки несвоєчасного повернення кредиту, то починаючи з 1995 року ситуація кардинально змінилася. Адже в умовах порівняно низьких темпів інфляції кожен прорахунок у кредитній політиці уже реально загрожує ліквідності й платоспроможності окремого банку.. Очевидно, нині екстенсивність розвитку банківського ринку України поступається місцем інтенсивності, за якої важливого значення набуває якість кредитних операцій (оскільки саме вони приносять найбільшу частку прибутку комерційним банкам), а отже необхідність вдосконалення оцінки і мінімізації
кредитного ризику.
Особливістю сучасної банківської системи в Україні є те, що частка банків, не знаходячи інших варіантів прибуткової роботи, вдається до надзвичайно ризикованої кредитної політики. Це в окремих випадках приводить не лише до погіршення фінансового стану, а й до повного краху. А якщо прийняти до уваги, що банківська система – певна цілісність, в якій кожний елемент пов‘язаний з іншими, то стає зрозумілим до яких наслідків може призвести такий “ефект доміно”.
За можливістю управління кредитний ризик відноситься до відкритих ризиків, тобто таких, що підлягають регулюванню. І якщо повністю ризик прибрати неможливо (бо це є природнім ), то банки повинні приймати лише доцільний ризик, або взагалі відмовлятися від нього. Необхідною умовою застосування комерційними банками ефективних методів видачі позик клієнтам є мінімізація кредитного ризику. Вона включає передбачення можливого ризику, його оцінку та проведення всіх можливих заходів щодо обмеження його впливу.
В наукових колах немає єдиної точки зору як щодо самої категорії кредитного ризику, так і щодо методів його мінімізації. Справа в тому, що деякі науковці обмежуються тільки економічним змістом поняття, інші враховують математичні, психологічні аспекти тощо. Створено багато класифікацій способів мінімізації кредитного ризику.
Метою цієї роботи є розкриття багатогранної суті предмету дослідження, його впливу на сферу кредитних відносин та, способів його мінімізації. В ній будуть розглянуті точки зору сучасних українських економістів – як спеціалістів з банківської справи, так із економічного ризику.
Практичні аспекти мінімізації кредитного ризику будуть викладені на основі аналізу інформації, наданої Київською філією акціонерного комерційного банку «МТ-Банк».
1.1.Поняття та суть кредитного ризику.
Один із найважливіших принципів банківського кредитування полягає у тому, що наданий кредит має бути повернений у чітко обумовлені в кредитному договорі строки. Дотримання цього принципу є запорукою успішного функціонування комерційного банку. Цілком очевидно, що при наданні будь-якої позики перед банком стає проблема невизначеності того, чи буде її повернуто вчасно, і більше того, чи буде її повернуто взагалі. Звідси випливає, що основним завданням банку при наданні позики є перетворення невизначеності в ризик і його детальний аналіз.
Під кредитним ризиком звичайно розуміють ризик невиконання позичальником початкових умов кредитної угоди, тобто неповернення (повністю або частково) основної суми боргу і прцентів по ньому у встановленні договором строки.
Стосовно кредитного ризику слід відмітити декілька моментів. По-перше, кредитний ризик входить до обширної області фінансовоно ризику і тісно повязаний у ній і с процентним, валютним, галузевим та іншими ризиками банківської діяльності. Так неповернення кредитів викликає зільшення ризику ліквідності і ризику банкрутсва банку. По-друге, кредитний ризик для банку загострюється в звязку з тим, що банки позичають не свої власні кошти, а кошти вкладників і кредиторів. По-третє, рівень ризику постійно змінюється. Це відбувається тому, що як банки, так і їх клієнти оперують в економічному, політичному і соціальному динамічному оточенні, де умови постійно змінюються.
Виникнення кредитного ризику повязане із цілою низькою факторів. Він залежить від екзогенних факторів (тобто “зовнішніх”, повязаних із станом економічного середовища, конюнктурою) і ендогенних факторів (“внутрішніх”, викликанних помилковими діями самого банку). Можливості управління зовнішніми факторами обмежені, хоча своєчасними діями банк може в певній мірі помякшити їх вплив і попередити велекі втратити. Велика увага повинна приділятись управлінню кредитним ризиком за допомогою важелів внутрішньої політики банку.
Кредитний ризик представляє собою цілу сукупність ризиків, повязаних з учасниками і елементами кредитних відносин (див. рис 1.1. ; табл. 1.1.)
Слід зазначити, що більшість комерційних банків України до недавнього часу при оцінці кредитного ризику за конкретною угодою враховували лише одне із можливих його джерел — фінансові можливості позичальника (об'єктивний ризик, пов'язаний із позичальником). Практика ж показує, що дуже багато позичальників не повертають кредити не тому, що потрапили в скрутне фінансове становище, а тому, що вони просто не хочуть цього робити. В таких випадках банк змушений подавати до суду на позичальника за невиконання ним умов кредитного договору. І тут банк може зіткнутися ще з однією неприємністю. Суд може відмовити йому в задовольненні позову з причини недосконалого складання і оформлення кредитного договору. До речі, це саме стосується й інших юридичних угод, які укладаються в процесі кредитування (договір застави, гарантійний лист, договір страхування). Все це свідчить про те, що при оцінці ризику за конретною кредитною угодою конче необхідно враховувати юридичний ризик.
Рис.1.1.
Структура кредитного ризику[12, c. 65]
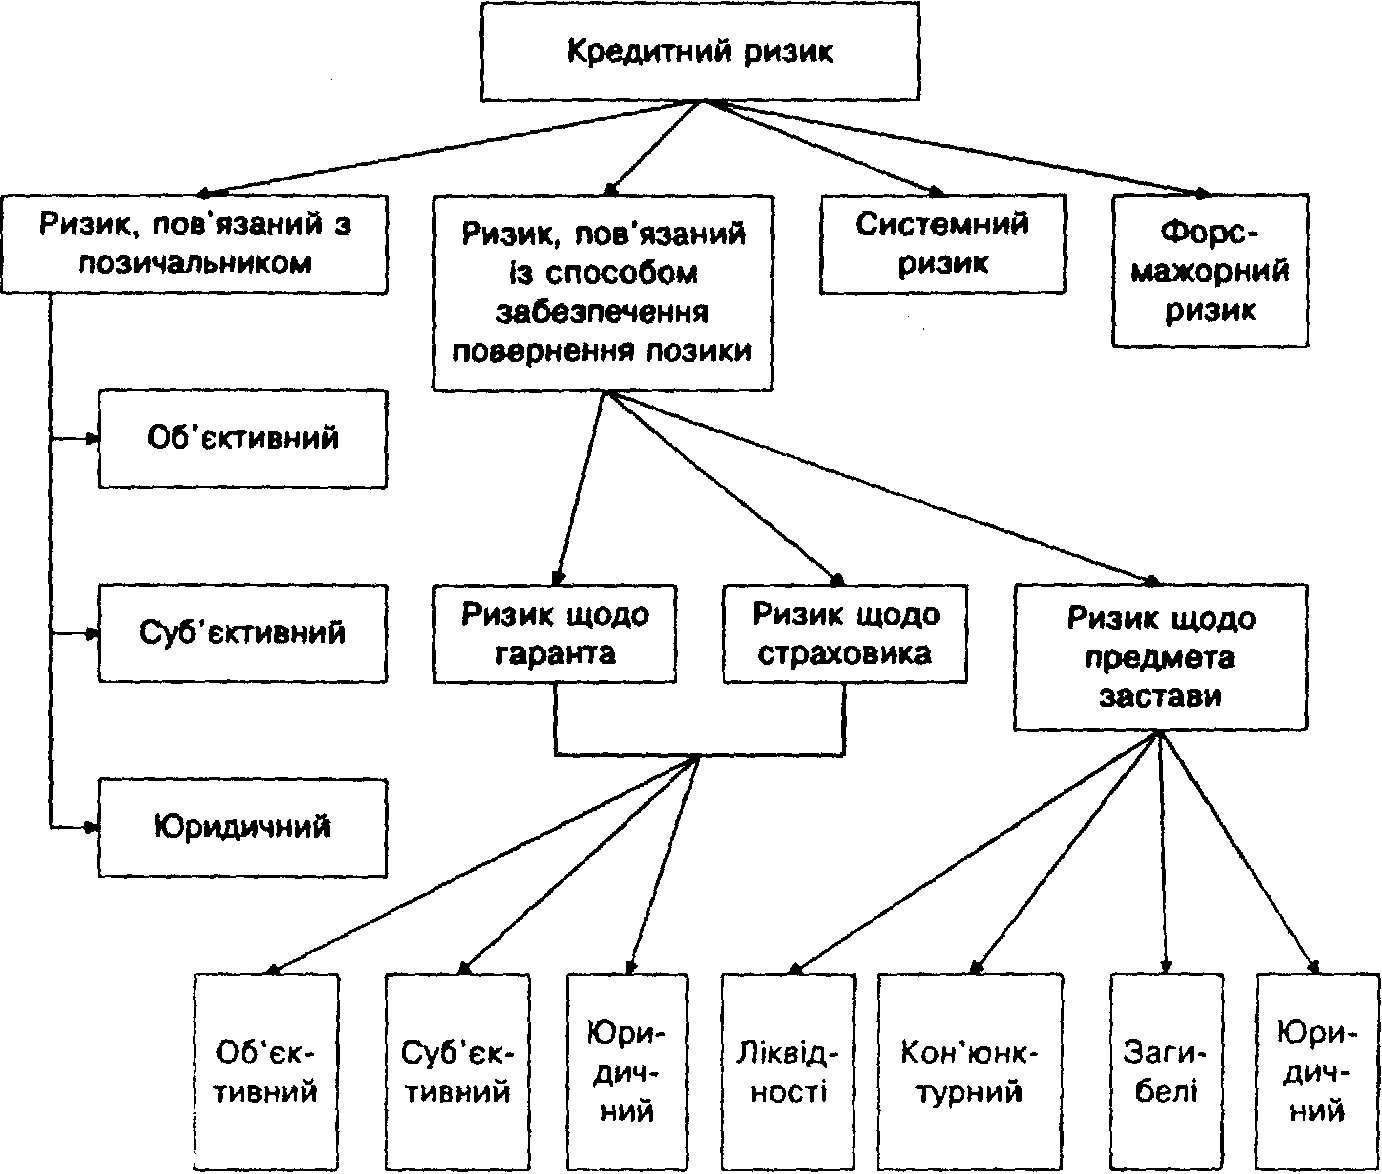
Нині, коли ведуться розмови про реформу податкового законодавства, підвищеним є системний ризик. При кредитуванні окремих галузей слід враховувати і форс-мажорний ризик. Це стосується, зокрема, вугільної промисловості, де досить часто виникають страйки, і сільського господарства, де можливі втрати врожаю через несприятливі погодні умови.
Проблеми із погашенням позичок виникають не раптово:існують певні причини і тенденції, які можна вважати “сигналами” майбутніх проблем.
Основними причинами банкрутства позичальників є: недоліки в управлінні, відсутність ефективних систем управлінської інформації, нездатність реагувати на зміни умов ринків і конкуренцію, концентрація на нереалістичних проектах з урахуванням розміру підприємства, перебільшення власних можливостей, тобто дуже швидке розширення при відсутності адекватних ресурсів, недостача акціонерного капіталу і висока частка позикових коштів.
До "сигналів далекого сповіщення", що свідчать про неблагополуччя позичальника, можна віднести: скорочення оборотів коштів на рахунках, прохання відстрочити виплати по раніше пролонгованих позиках (після другої пролонгації, як показує практика, кредит треба негайно переводити в розряд проблемних), активність, що зросла в управлінні рахунком і інш. Для банку, що видав позику індивідуальному позичальнику, попереджувальними сигналами неблагополуччя служать також: постійне використання клієнтом овердрафту на граничному рівні; систематичне перевищення лімітів кредитування; труднощі погашення позики: затримки з сплатою процентів або основної суми боргу; несприятливі тенденції зміни фінансових коефіцієнтів (недостача ліквідних активів, підвищення частки позикових коштів); "тиск" на прибуток (великі знижки при платежах готівкою і в короткі терміни); несплата податків; невчасне надання оперативної і достовірної фінансової інформації і інше.
Таблиця 1.1.
Характеристики джерел кредитного ризику. [12, c. 65]
| Найменування ризику | Характеристика джерела |
|
1. Ризик, пов'язаний із позичальником, гарантом, страховиком
|
|
|
2. Ризик, пов'язаний із предметом застави 2.1. Ліквідності 2.2. Кон'юнктурний 2.3. Загибелі 2.4. Юридичний |
2.1. Неможливість реалізації предмета застави 2.2. Можливе знецінення предмета застави за період дії кредитної угоди 2.3. Загибель предмета застави 2.4. Недоліки в складанні і оформленні договору застави |
|
3. Системний ризик |
Зміни в економічній системі, які можуть здійснити вплив на фінансовий стан позичальника (наприклад, зміна податкового законодавства) |
|
4. Форс-мажорний ризик |
Землетруси, повені, катастрофи, смерчі, страйки, військові дії |
Крім того в теорії кредитного ризику науковці виділяють такі його види:
кредитний ризик за конкретною угодою – імовірність понесення банком збитків від невиконання позичальником конкретної угоди;
кредитний ризик за всім портфелем – це середньозважена велечина ризікв за всіма угодами кредитного портфелю, де вагами виступають питомі ваги сум угод у загальній сумі кредитного портфеля.
Ціль діяльності банку зводиться до отримання максимального прибутку при мінімально можливому ризику. В залежності від стратегічних цілей діяльності банку, він постійно здійснює збалансування відношення ризик-доходність з перевагою одного із крітеріїв. При цьому банк може опинитись в одній із трьох “зон”:
Зона недостатньої доходності – банк відмовляється від надання ризикових кредитів але прицьому не забезпечує мінімального доходу.
Зона невиправданого ризику – банк приймає завідомо несприйнятний ризик, у зв‘язку з чим імовірність отримання запланованих високих доходів значнознижується.
Зона безопасного функціонування – банк забезпечує себе мінімальним необхідним доходом і приймає на себе доцільний ризик.
Задачою керівництва банка є зробити все можливе (за допомогою свого персоналу), щоб уникнути тривалого перебування у перших двох зонах, яке призводить до погіршення фінансового стану банку.
Закон покладає загальну відповідальність за кредитні операції на раду директорів банку. Рада директорів делегує функції по практичному наданню позик на більш низькі рівні управління і формулює загальні принципи і обмеження кредитної політики.У великих банках розробляється письмовий меморандум про кредитну політику, яким керуються всі працівники даного банку. Зміст і структура меморандуму різна для різних банків, але основні моменти, як правило, присутні в документах такого роду.
Передусім формулюється загальна мета політики, наприклад надання надійних і рентабельних кредитів. Міра ризику повинна відповідати звичайній нормі прибутковості по позиках з урахуванням вартості кредитних ресурсів і адміністративних витрат банку.
Крім цього в меморандумі дається розшифровка яким чином банк має намір досягнути заявленої мети. Для цього визначаються:
- прийнятні для банку види позик
- позики, від яких банк рекомендує стримуватися
- переважне коло позичальників
- небажані для банку позичальники по різних категоріях
- географія роботи банку по кредитуванню
- політика в області видачі кредитів працівникам банку
- обмеження розмірів позик по різних категоріях позичальників
- політику банку в області управління кредитним ризиком, ревізій і контролю.
1.2. Якісний та кількісний аналіз кредитного ризику.
Під оцінкою кредитного ризику позичальника звичайно розуміють вивчення і оцінку якісних і кількісних показників економічного становища позичальника. Робота з оцінки кредитного ризику в банку проводиться в три етапи. На першому етапі проводиться оцінка якісних показників діяльності позичальника, на другій оцінка кількісних показників і на заключному, третьому етапі - отримання зведеної оцінки-прогнозу і формування остаточного аналітичного висновку.
Аналіз кредитного ризику поділяють на якісний і кількісний
Якісний аналіз є найбільш складним і вимагає ґрунтовних знань, досвіду та інтуїції у даній сфері економічної діяльності. Його головна мета—визначити чинники ризику, області ризику, після чого ідентифікувати усі можливі ризики у складі кредитного.
Кількісний аналіз ризику, тобто кількісне (числове) визначення ступеня окремих ризиків і ризику і ризику неповернення кредиту в цілому, що є теж досить складною проблемою.
Якісна оцінка кредитного ризику.
Найважливішим етапом управління кредитним ризиком є його оцінка в момент видачі кредиту, тобто коли має місце скрита фаза ризику. Для цього необхідно дати оцінку кредитної пропозиції потенційного клієнта. Банк повинен вияснити для себе наступне:
По-перше: наскільки добре банк знайомий із клієнтом з точки зору його можливостей виробництва, маркетингу, фінансового стану?
По-друге: чи кваліфіковано розроблено кредитна пропозиція? Чи є воно реалістичним як із ділової, так із економічної точки зору?
По-третє: чи є ціль позички прийнятною для банку?
Вже на першому етапі банк має визначии відповідність параметрів кредиту і позичальника вимогам самого банку. Відповідь на перше питання особливо важлива у випадку нових клієнтів або дрібних фірм, про яких практично немає інфрмації. Відповідь на друге питання банк може отримати за допомогою стандартної анкети, в якій заздалегідь передбачаються всі пункти, що цікавлять кредитора. Банк може оцінити, на скільки доступною і повною для нього буде додаткова інформація про фінанасовий стан позичальника, наскільки достовірную вона є. Банки можуть вимагати незалежної аудиторської перевірки і оформлення документів певним чином. Останній пункт передбачає визначення того, чи підходить майбутній кредит його кредитному портфелю, чи дозволить ця позика більше диверсифікувати портфель, чи навпаки збільшить сконцентрованість портфеля на одній галузі промисловості або на одних строках платежів, чим збільшить ризик портфеля. Важливо також приймати до уваги, чи має банк достатній рівень компетентності, щоб оцінити кредит. Банк неповинен надавати позику в тих галузях народного господарства, в яких співробітникам банка, що займаються кредитуванням, невистачає необхідних технічних знань і знайомства з ринком, щоб вірно оцінити кредит. Тут банку необхідно виробити свої вимоги до кредитної пропозиції, виходячи з принципів кредитування, які закріплються кредитною політикою банку, і ознайомити їх з клієнтом.
Необхідність оцінки кредитного ризику повязана з бажанням кредитора звести до мінімуму ступінь ризику. Оцінка дає можливість вибору найменьш ризикованої з двох або більш альтернатив, дозволяє визначити найоптимальнішу комбінацію доходності і ризику.
Кредитний ризик представляє собою функцію параметрів кредиту і позичальнику. Оцінка кредитної пропозиції, представленої потенційним позичальника, є, в кінцевому підсумку, оцінкою різних видів ризику, які виникають при наданні бажаного кредита для банка, що кредитує.
Якісний аналіз реалізовується поетапно: а) вивчення репутації позичальника; б) визначення мети кредиту; в) визначення джерел погашення основного боргу і належних процентів; г) оцінка непрямих ризиків позичальника, що приймаються банком на себе.
Репутація позичальника вивчається вельми ретельно, при цьому дуже важливим є вивчення кредитної історії клієнта, тобто минулого досвіду роботи з позиковою заборгованістю клієнта. Уважно вивчаються і відомості, що характеризують ділові якості (і особові – у разі індивідуального) позичальника. Встановлюються також факти або відсутність фактів неплатежів по позиках, протесту належним образом оформлених векселів і так далі.
Якщо на якомусь етапі оцінки кредитної пропозиції банк визначив відхилення від положень своєї кредитної політики.
Відповідний працівник кредитного відділу проводить попередню бесіду з майбутнім позичальником - власником чи представником керівництва фірми. Ця бесіда має велике значення для вирішення питання про майбутню позику.В ході бесіди інтерв’ю не слід намагатися вивчити аспекти роботи компанії; він повинен сконцентрувати увагу на ключових, базових питаннях, що являють собою найбільший інтерес для банку.
Кількісна оцінка кредитного ризику.
Величина ризику , що несе в собі можливий кредит, може вимірюватись очікуваними збитками та ймовірністю, з якою ці збитки можливі. Ризик малий, якщо ймовірність несприятливих наслідків мала або якщо при великій імовірності розмір неповернутого кредиту малий. Отже при наданні дуже великих кредитів величина ризику пропорційно зростає – навіть у надійного клієнта можуть виникнути проблеми із погашенням позики, тоді як для банку одна така сума може викликати значні наслідки.
Оцінка кредитного ризику враховує не лише математичні, але й економічні аспекти, і тому зводиться до оцінки здатності і бажання клієнта з певним рівнем розвитку отримати, використати і повернути кредит вчасно і в повному обсязі (тобто до оцінки кредитоспроможності позичальника).
Для оцінки кредитного ризику банки використовують різні моделі. Одні з них побудовані з використанням обширних масивів інформації про минулий досвід кредитування (на основі статистичних даних вираховуються закономірності), інші зводяться до аналізу інформації і порівняння її із низкою спеціально визначених крітеріїв (але це потребує певних припущень, що знижує обєктивність рішення).
Застосування кількісної оцінки кредитоспроможності клієнта передбачає присвоєння певної групи тому або іншому виду кредиту, тому або іншому типу позичальника і визначає в балах значення різних характеристик потенційного позичальника. Потім банкір просто підраховує загальну кількість балів і порівнює з моделлю надання позики або відмови в її видачі.
Бальні системи оцінки створюються банками на основі емпіричного підходу з використанням регресійного математичного аналізу або факторного аналізу. Ці системи використовують історичні дані про банківські "добрі", "надійні" і "неблагополучні" позики і дозволяють визначити крітеріальний рівень оцінки позичальників.
Все більшого поширення набуває метод, заснований на бальній оцінці позикоотримувача. Критерії, по яких проводиться оцінка позичальника, чітко індивідуальні для кожного банку, базуються на його практичному досвіді і періодично переглядаються.
Система оцінки кандидата в позичальники PARSER і CAMPARI використовуються в англійських клірингових банках.
PARSER:
Р - Person - інформація про персону потенційного позичальника, його репутації.
А - Amount - обгрунтування суми кредиту; що запрошується,
R - Repayment - можливість погашення;
S - Security - оцінка забезпечення;
Е - Expediency - доцільність кредиту;
R - Remuneration - винагорода банку (процентна ставка) за ризик надання кредиту.
CAMPARI:
С - Character - репутація позичальника;
А - Ability - оцінка бізнесу позичальника;
М - Means - аналіз необхідності звертання за позикою;
Р - Purpose - мета кредиту;
А - Amount - обгрунтування суми кредиту;
R - Repayment - можливість погашення;
I - Insurance - спосіб страхування кредитного ризику.
У практиці американських банків застосовується "правило п'яти С":
CAPACITY - здатність погасити позику;
CHARACTER - репутація позичальника (чесність, порядність, старанність);
CAPITAL - капітал, володіння активом як передумова можливості погашення позикової заборгованості;
COLLATERAL - наявність забезпечення. застави;
CONDITIONS - економічна кон'юнктура і її перспективи.
У банківській практиці розрізнюють прямі і непрямі методики аналізу кредитоспроможності клієнтів.
Прямі методики використовуються досить рідко. Вони передбачають, що сума набраних клієнтом балів фактично прирівнюється до тієї суми позики, на яку він має право.
Непрямі методики широко поширені. Їх суть полягає в наданні певної ваги (балів) різним оцінним показникам, а результатом оцінки служить виведення класу кредитоспроможності клієнта.
Очевидно, що використання бальних систем оцінки кредитоспроможності клієнтів - це достатньо об'єктивний і економічно обгрунтований процес прийняття рішень.хоча їх використання повязане із деякими складностями: бальні системи оцінки кредитоспроможності клієнта повинні бути статистично ретельно вивірені і вони вимагають постійного оновлення інформації, що може бути коштовним для банку. Тому невеликі банки, як правило, не розробляють власних моделей аналізу кредитоспроможності клієнтів через високу вартість їх підготовки і обмежену інформаційну базу. До того ж стандартний характер цих моделей не передбачає врахування специфічних особливостей окремих позичальників.
Останнім часом в західних банках розроблюються методи оцінки якості потенційних позичальників за допомогою різного роду статистичних моделей. Мета в тому, щоб розробити стандартні підходи для об’єктивної характеристики позичальників, знайти числові критерії для розділу майбутніх клієнтів на підставі наданих ними матеріалів на надійних та ненадійних, підвержених ризику банкрутства і тих, для кого небезпека банкрутства малоймовірна.
Прикладом такої “класифікаційної моделі” може бути “модель Зета” (Zeta model), що розроблена групою американських економістів та застосовується банками при кредитному аналізі. Модель призначена для оцінки ймовірності банкрутства ділової фірми. Значення ключового параметру “Z” визначається за допомогою рівняння, змінні якого відображають деякі ключові характеристики аналізуємої фірми - її ліквідність, швидкість обігу капіталу і т.д. Якщо для даної фірми коефіцієнт перевищує підготовлену порогову величину, то фірма зараховується до розряду надійних, якщо ж отриманий коефіцієнт нижче критичної величини, то згідно моделі фінансовий стан такого підприємства підозрілий і надавати кредит йому не рекомендується.
Користуючись вказаним підходом, американський економіст Альтман запропонував рівняння для оцінки вірогідності банкрутства підприємства, що звернулось до банку за кредитом.
Z = 1,2X1 + 1,4X2 + 3,3X3 + 0,6X4 + 0,99X5
Він використав п’ять змінних:
Х1 - відношення оборотного капіталу до суми активів фірми;
Х2 - відношення нерозподіленого доходу до суми активів;
Х3 - відношення операційних доходів (до вирахування процентів і податків) до суми активів;
Х4 - відношення ринкової вартості акцій фірми до загальної суми боргу;
Х5 - відношення суми продажу до суми активів.
Для розрахунку числових параметрів моделі Альтман застосував метод множинного дискримінантного аналізу. Класифікаційне “правило”, отримане на підставі рівняння, гласило:
- якщо значення Z менше 2,8 , то фірму слід віднести до групи потенційних банкрутів;
- якщо значення Z більше 2,8 , то фірмі в найближчій перспективі бункрутство не погрожує.
Дуже широко використовується в західних банках метод кредитного скорингу (credit scoring). Скорингова модель може використовуватись як для оцінки вже наданого кредиту (тобто ступеня вірогідності порушень фірмою умов кредитного договору), так і для відбору потенційних позичальників. Скоринг може бути застосований як до ділових підприємств, так і до індивідуальних позичальників.
Модель оцінки позики, що запропонована американським економістом Чессером, включала шість змінних:
Х1 - відношення касової готівки та ринкових цінних паперів до суми активів;
Х2 - відношення чистої суми продажу до суми касової готівки та ринкових цінних паперів;
Х3 - доход до відрахування процентів і податків до суми активів;
Х4 - загальна заборгованість до суми активів;
Х5 - основний капітал до акціонерного капіталу;
Х6 - оборотний капітал до чистої суми продажу.
Техніка кредитного скорингу була вперше запропонована американським економістом Д.Дюраном для відбору позичальників за споживчим кредитом. Дюран відмічав, що виведена ним формула “може допомогти кредитному робітнику легко і швидко оцінити якість звичайного претендента на позику”.
Дюран виявив групу факторів, що дозволяють, на його думку, з достатньою достовірностю визначити ступінь кредитного ризику при отриманні споживчої позики. Він використовував наступні коефіцієнти при нарахуванні балів:
1. Вік: 0,01 за кожний рік більше 20 років (максимум 0,30).
2. Стать: жіноча - 0,40; чоловіча - 0.
3. Строк проживання: 0,042 за кожен рік проживання в даній місцевості (максимум 0,42).
4. Професія: 0,55 за професію з низьким ризиком, 0 - за професію з високим ризиком, 0,16 - для інших професій.
5. Робота в галузі: 0,21 - підприємства загального користування, державні установи, банки та брокерські фірми.
6. Зайнятість: 0,059 за кожен рік праці на даному підприємстві (максимум 0,59).
7- 9. Фінансові показники: 0,45 за наявність банківського рахунку, 0,35 за володіння нерухомістю, 0,19