Кредитний ризик комерційного банку та шляхи його мiнiмiзацiЇ
Серед позичальників-юридичних осіб Київської філії АКБ “МТ-Банк” є лише організації із приватною та колективною формою власності.. Це спричинене тим, що лише кілька державних установ мають тут свої поточні рахунки. До того ж платоспроможність підприємств та організацій, що фінансуються за рахунок бюджету, в значній мірі залежить від вищезгаданих асигнувань, які останнім часом є дуже недостатніми. Тому для банку буде ризиковим надання кредиту на покриття розривів у надходженні фінансових коштів. Будь-які ж проекти, доходи від яких можуть у майбутньому повністю покрити витрати на них (а отже і повернути заборгованість за кредитами), частіше за все практикуються приватними підприємствами. Саме їм і надає перевагу “МТ-Банк”.
Серед недержавних підприємств більші обсяги кредитів отримують організації із колективною формою власності. (див. табл.2.3., додаток В).
Таблиця 2.3.
Обсяги кредитування КФ АКБ “МТ-Банк” суб”єктів господарської діяльності різних форм власності протягом 1998-1999 років, грн.
|
I.98 |
II.98 |
III.98 |
IV.98 |
I.99 |
II.99 |
|
|
Колективна форма власності |
4091427,50 |
4846827, 79 |
7296114,31 |
12473993,63 |
9771638, 98 |
11621314,27 |
|
Питома вага кредитів підприємств з колективною формою власності |
99,99% |
100% |
100% |
100% |
99,98% |
99,98% |
|
Приватна форма власності |
500,00 |
0,00 |
0,00 |
0,00 |
49942,80 |
49942,80 |
Аналіз даних таблиці доводить, що основна робота по кредитуванню проводиться Київською філією із підприємствами колективної форми власності. Доля підприємств із приватною формою власності є дуже незначною – менше 1% або дорівнює 0.
Як правило, підприємства із колективною формою власності є більш крупними і стійкими, завдяки можливості підчас заснування сконцентрувати більший капітал. Їх діяльність має значніші масштаби, ніж підприємств з приватною формою власності..
Основними позичальниками Київської філії були і залишаються підприємства сфери торгівлі (див. Рис. 2.3.).
Обсяги залишків заборгованості перед банком по кредитах таким підприємствам мають тенденцію до зростання. Найбільша частина кредитів надається фірмам, що займаються реалізацією побутової техніки, інших споживчих товарів, а також побутової хімії. Така продукція користується попитом на ринку України. Хоча попит на неї характеризується досить високою еластичністю. Так, коли у другому півріччі мав місце значний сплеск інфляції, населення частково обмежило свої витрати на дані товари, що ускладнило діяльність торгових підприємств. Як правило, торгові фірми отримують кредит на строк від одного до трьох місяців, бо тривалість одного обороту коштів при здійсненні операцій купівлі і подальшого продажу товарів оптом, як правило меньше одного місяця. Отже підвищення цін на товари і зниження попиту на них вже через кілька місяців спричинило зменшення обсягів кредитів для таких торгових операцій. Так у другій половині 1998 року лише у вересні та жовтні спостерігалась позитивна зміна обсягів кредитування торгових підприємств (темпи зростання до попереднього місяця склали 133% та 124%). Інші чотири
Рис.2.3.
О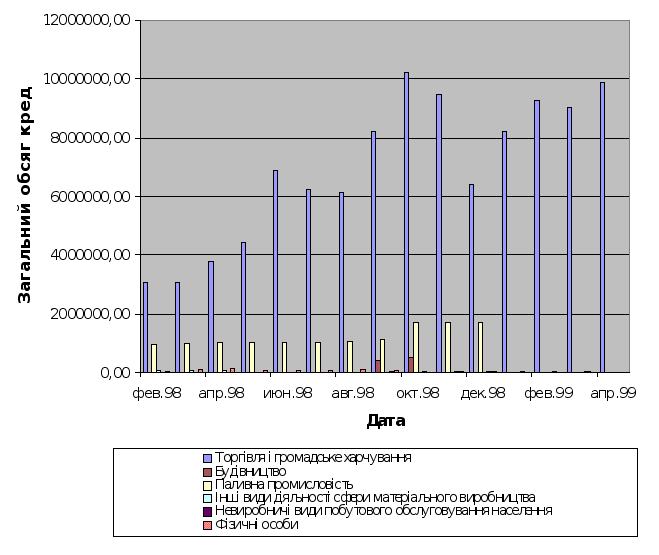
бсяги
кредитування
КФ АКБ “МТ-Банк”
суб”єктів
господарської
діяльності
різних галузей
економіки
протягом 1998-1999
року, грн.
місяці другого піврічча 1998 року охарактеризувались протилежною тенденцією : темпи зміни обсягів кредитування порівняно із попередніми місяцями склали 90%, 98%, 92% та 78%. Стабілізація цін з початку 1999 року дала позитивний поштовх для одержання кредитів під здійснення торгових операцій. Вже починаючи з лютого зріс попит на кредити і загальний обсяг позичок, наданих торговим підпрємствам, збільшився на 13% (на 2570 тис. грн.). Подальший період охарактеризувався незначним приростом обсягів кредитів, які на початок другого кварталу склали більше 9,9 млн. грн..
Друге місце в структурі кредитного портфеля КФ АКБ "МТ-Банк" довгий час займала паливна промисловість. Філіалом кредитувались організації, які були створені при крупному нафтопереробному заводі в м. Кременчуці і займались закупівлею сирої нафти та нафтопродуктів для подальшої їх переробки. Частка кредитів, наданих підприємствам паливної промисловості, у загальному обсязі кредитного портфеля у 1998-1999 роках складала від 14 до 23%.
Таблиця 2.4.
Динаміка частки кредитів, наданих КФ АКБ “МТ-Банк” підприємствам паливної промисловості у 1998-1999 роках, грн.
|
I.98 |
II.98 |
III.98 |
IV.98 |
I.99 |
II.99 |
|
|
Всього кредитів |
4091927,50 |
4846827,79 |
7296114,31 |
12473993,63 |
9821581,78 |
11671257,07 |
|
Кредити у паливну промисловість |
964750,00 |
1019150,00 |
1031750,00 |
1700000,00 |
1611245,35 |
1739841,94 |
|
Питома вага |
23,6% |
21% |
14% |
13,65% |
16,4% |
14,9% |
У 1999 році кредитування таких підприємств сповільнилося. Однією із причин слід вважати ускладнення імпорту нафти та нафтопродуктів внаслідок падіння курсу національної валюти.
Інші галузі економіки займають досить малі частки в портфелі кредитів. Але це не свідчить про пасивну участь цих галузей в кредитному процесі. Причиною є обмеженість кола клієнтів даної банківської установи. Хоча перевага активної торгівлі над виробництвом - досить насущна проблема для народного господарства України.
Проаналізуємо також кредитний портфель з точки зору цільового призначення позичок. В баківському бухгалтерському обліку кредити обліковуються в такому розрізі:
Кредити в поточну діяльність;
Кредити в інвестиційну діяльність;
В додатку Д приведені у графічному вигляді дані по залишках заборгованості за кредитами суб'єктів господарської діяльності (СГД) та фізичних осіб в розрізі цільового спрямування кредитів. В таблиці 2.5. відображена динаміка кредитування за цільовим спрямуванням.
Таблиця 2.5.
Динаміка кредитування КФ АКБ “МТ-Банк” суб”єктів господарської діяльності за цільовим спрямуванням позичок протягом 1998-1999 року, грн.
|
Спрямування |
I.98 |
II.98 |
III.98 |
IV.98 |
I.99 |
II.99 |
|
Кредити за експортно-імпортними операціями |
1630427,50 |
2504827,79 |
3088096,88 |
4930000,00 |
296645,35 |
5596320,64 |
|
Питома вага |
40% |
52% |
42% |
40% |
23% |
48% |
|
Кредити за внутрішніми торговими операціями |
461000,00 |
342000,00 |
0,00 |
1520000,00 |
1450000,00 |
0,00 |
|
Питома вага |
11% |
7% |
0% |
12% |
15% |
0% |
|
Інші кредити в поточну діяльність |
2000000,00 |
2000000,00 |
4200000,00 |
6000000,00 |
6000000,00 |
6000000,00 |
|
Питома вага |
49% |
41% |
58% |
48% |
61% |
51% |
|
Кредити в інвестиційну діяльність |
500,00 |
0,00 |
8017,43 |
23993,63 |
74936,43 |
74936,43 |
|
Питома вага |
0% |
0% |
0% |
0% |
1% |
1% |
Левова частка кредитів направляється в поточну діяльність суб'єктів господарської діяльності. Кредити в інвестиційну діяльність майже відсутні (їх питома вага складає не більше 1%), бо вимагають більш тривалих періодів кредитування, чого банк поки що не може собі дозволити.
Київська філія не виконує такі види кредитування поточної діяльності як врахування векселів, факторинг, операції репо та овердрафт, тому основні напрямки роботи - це кредити СГД за експортно-імпортними операціями та інші. Частка кредитів за експортно-імпортними операціями за останні півтора роки діяльності філії складала від 40 до 52%( з єдиним виключенням, що мало місце на початок першого кварталу 1999 року; тоді їх доля була – 23%). За абсолютною величиною сукупних обсягів такі кредити сягають 4-5,9 млн. у гривнєвому еквіваленті. Але якщо врахувати зміни валютних курсів, особливо протягом останнього року, то можна зробити висновок, що реально обсяги кредитування під зовнішньоекономічну діяльність скорочувалися.
Позички такого характеру видаються на грунті вже заключених контрактів про поставки. Як правило, філіал або перераховує кошти з позичкового рахунку за вказівкою клієнта, або виставляється документарний акредитив. Кошти можуть перераховуватись як попередня оплата, яка зараз може складати не більше 20% суми контракту по зовнішньоекономічній угоді. Контрагенти клієнтів банку частіше за все - резиденти європейських країн. Значна частка кредитів даної групи цільового призначення спрямовується на оплату контрактів поставки нафти, автомобілів тощо.
Кредити на внутрішні торгові операції знов таки отримують торгові фірми, які закуповують продукцію у представництв крупних транснаціональних компаній по виробництву товарів для побуту (техніки, хімічних засобів) та офісів (оргтехніка, супроводжуючі товари) в Україні. Наприклад, це товари '' BOSCH - SIEMENS'', ''Canon'', ''Gillete'' ,''Colgate-Palmolive'' тощо. Кредити на такі цілі є досить непостійними за обсягами (за даними табл. 2.5. їх частка коливалася від 0 до 15 % всіх кредитів юридичним особам) і залежать від кон'юнктури на товарному ринку.
Інша частина кредитів в поточну діяльність надаються позичальникам на задоволення потреби в коштах для фінансування поточних активів у разі розриву у часі між вхідними і вихідними грошовими потоками. Кошти, що переводяться з позичкового на поточний рахунок клієнта, використовуються для закупівлі сировини, оплати інших виробничих витрат, тобто для тимчасового поповнення оборотних коштів у разі їх недостатності (але обов'язково за умов поступового надходження належних клієнтові платежів). Як видно з графіку на додатку Д, а також з даних таблиці 2.4., кредити такого характеру є найбільшими за обсягами і користуються попитом серед клієнтів банку. Їх питома вага в кредитному портфелі по юридичних особах складала, як правило, більше 40-45%. На початок 1999 року майже три п”ятих всіх кредитів суб”єктам господарської діяльності були надані на тимчасове поповнення оборотних коштів клієнтів, а за абсолютним значенням вони сягали 6 млн. грн..
Кредити в інвестиційну діяльність обліковуються в банківській сфері у наступному розрізі:
Кредити на будівництво та освоєння землі;
Кредити на купівлю будівель, споруд, обладнання та землі;
Фінансовий лізинг.
Як видно з графіку додатку Д такі кредити мають досить малу питому вагу у загальному обсязі кредитного портфеля. Київською філією надавались кредити на будівництво та освоєння землі і на купівлю будівель та обладнання. Останнім часом у підприємців з'явилася зацікавленність у створенні об'єктів по обслуговуванню населення. Поки що ця сфера господарства перебуває на стадії становлення і є досить рентабельною, але за умов вдалої оцінки локального ринку послуг. Наприклад, у 1998 році Київською філією АКБ '' МТ-Банк'' було відкрито кредитну лінію на будівництво та облаштування автостоянок , та готельно-рестораного комлексу на трасі Одеса - Санкт-Петербург. На купівлю будинків і споруд позички видавались, в основному , фізичним особам.
Якщо розглядати структуру кредитного портфеля в розрізі валют, то вона є дзеркальним відображенням розподілу кредитів на кредити СГД за експортно-імпортними операціями та усі інші. Тобто валютні кошти використовуються тільки для оплати зовнішньо-економічних угод. В основному такі розрахунки здійснюються у вільно конвертованій валюті: американських доларах, рідше у німецьких марках, французьких франках та євро.
Зростання обсягів кредитів, виданих у іноземній валюті може бути пов'язане лише із зростанням операцій по перепродажу партій товару, бо інші операції, наприклад, купівля за зовнішньоекономічною угодою обладнання є дуже невигідною для українських виробників, якщо темпи зростання цін на їх продукцію на внутрішньому ринку значно відстають від зростання курсів іноземних валют.
Як правило, здійснюючи аналіз кредитного портфелю банківської установи, економісти приділяють увагу пролонгованій та простроченій заборгованості, як першим ознакам проблемності кредитів. Стосовно роботи КФ '' МТ-Банку'' слід відмітити, що за два роки існування банк мав лише один випадок простроченої заборгованості. Так, позичальник, отримавши кредит на тимчасове поповнення оборотних коштів, не погасив заборгованість за основною сумою боргу по кредиту в день закінчення дії кредитного договору. Платіж був прострочений на чотири дні, за які позичальник сплатив належну банкові пеню, а також подвійну ціну за користування кредитом.
Відсутність прострочених заборгованостей у практиці роботи філії пояснюється тим, що у разі виникнення у позичальника тимчасових труднощів, які заважають вчасно погасити борг, сторони заздалегідь домовляються про напрямок подальшої роботи. Як правило, кредит пролонговується. При пролонгації ризик неповернення кредиту зростає, але банк самостійно вирішує це питання, враховуючи репутацію позичальника та попередній досвід роботи із ним. Втрата позичальника у довгостроковому періоді може бути більш збитковою порівняно із зменшенням доходів у корокостроковому періоді.
М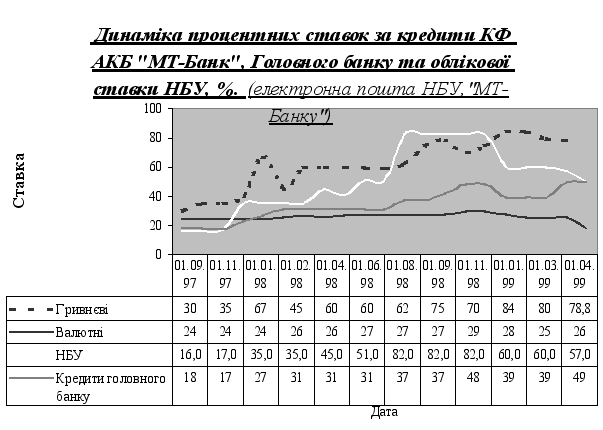
ожливість
часто застосовувати
пролонгування
дії кредитних
договорів
пояснюєть майже
повною незалежністю
філіалу від
ціни залучення
депозитів та
вкладів суб'єктів
економіки.
Кредитні ресурси
філіал "МТ-Банку"
формує за рахунок
власного капіталу
та купівлі
коштів у Головного
банку. Як видно
з рис.2.4 ставки
за ресурси,
куплені у Головному
банку «МТ-Банк»,
значно нижчі
за облікову
ставку НБУ і
дозволяють
філії зберігти
достатньо
велику процентну
маржу.
Рис.2.4.
При чому частіше всього при пролонгації практикується закупівля кредитних ресурсів на тих же умовах, на яких буде надано позику клієнтові Київської філії. На практиці не виникало проблем із достатністю коштів у Головному банку, бо про намір отримати внутрісистемний кредит філія сповіщає заздалегідь ( з моменту визнання заяви клієнта як прийнятної для банку). Тобто маючи на меті подовження строку використання позички клієнтом, філіал теж подає заяву на пролонгацію дії відповідних договорів в Головний банк. При цьому ціна кредитних ресурсів для філії на строк продовження угоди підвищується. Тому перед Київським філіалом виникає необхідність прийняття рішення чи варто іти на додатковий ризик, пролонговуючи кредит позичальника. Хоча співставлення процентних ставок філії та Головного банку доводить, що у більшості випадків процентна маржа філії не зменшується.
С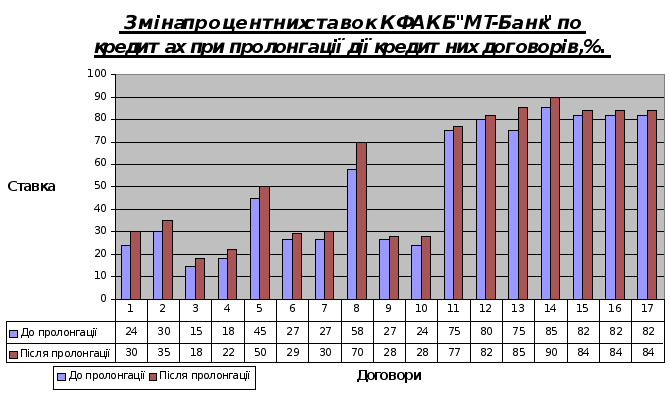
упутною
умовою пролонгації
є або зменшення
кредитного
ризику за рахунок
часткового
погашення суми
позики клієнтом,
або прийняття
підвищеного
ризику за більшу
ціну.
На практиці за весь час функціонування КФ АКБ “МТ-Банк” у 42 % випадків пролонгації (в тому числі і повторних) були здійснені після часткового погашення суми кредиту. І у більш, ніж 50 % випадків – за умови збільшення ціни за користування коштами. При чому частина клієнтів виконувала обидві умови на користь банку.
При пролонгації процент підвищується в середньому на 4-6 % (див. рис. 2.6.).
Рис. 2.6.
Це дозволяє стимулювати позичальника до найскорішого погашення заборгованості. Разом із тим, обмежене підвищення ставки проценту не ускладнює і без того тимчасово погіршений фінансовий стан позичальника, тому для нього є вигіднішим завчасно звернутися із проханням пролонгувати кредит, ніж сплачувати всі належні штрафні санкції у випадку прострочки.
Структуру пролонгованих кредитів також можна вивчати за цільовим призначенням та строками. Статистичні дані, отримані у київській філії свідчать про те, що найбільше пролонгованих позичок з”являється при кредитуванні
експортно-імпортних операцій, тоді як питома вага таких операцій у кредитах на поточні потреби суб'єктів господарської діяльності є найменшою (див. табл. додатки Д , Ж і Л).
Таблиця 2.6.
Динаміка пролонгацій кредитів в розрізі цільового спрямування, здійснених КФ АКБ “МТ-Банк” за 1998-1999 роки,грн.
|
I.98 |
II.98 |
III.98 |
IV.98 |
I.99 |
II.99 |
|
|
Всього пролонговано |
77180,00 |
69147,29 |
0,00 |
0,00 |
3061245,35 |
1814778,37 |
|
- за експортно-імпортними операціями |
77180,00 |
69147,29 |
0,00 |
0,00 |
1611245,35 |
1739841,94 |
|
- за внутрішніми торговими операціями |
0,00 |
0,00 |
0,00 |
0,00 |
1450000,00 |
0,00 |
|
- інші |
0,00 |
0,00 |
0,00 |
20000000,00 |
0,00 |
0,00 |
|
- на інвестиційну діяльність |
0,00 |
0,00 |
0,00 |
0,00 |
0,00 |
74936,43 |
При здійсненні кредитування експортно-імпортних операцій СГД кредитний ризик банку тісно пов'язаний із валютним ризиком самих торгових фірм.
Сплеск обсягу пролонгованих кредитів із іншим цільовим призначенням (внутрішні торгові операції та інвестиційні цілі) відбувся лише на початку 1999 року. Але, якщо борг по пролонгованих кредитах на експортно-імпортні операції в той час складав близько 80 % від суми всіх подовжених угод, то питома вага позичок на інші поточні цілі складала менше 20 %.
На додатку З зображено розподіл пролонгованої заборгованості за строками подовження терміну дії кредитних договорів. Останнім часом якість кредитного портфеля погіршилась : пролонгована заборгованість має не лише абсолютні великі значення, але й збільшилась частка кредитів, що пролонговані строком більш, ніж на 90 днів. (див. додаток З). У лютому - квітні частина пролонгованих кредитів в кредитному портфелі складала спочатку майже 30 %, а потім до 20 %. Кілька кредитів вже переведені до групи "під контролем".
Зважаючи на стан кредитного портфеля Київській філії слід більш жорстко здійснювати заходи по мінімізації кредитного ризику, які розглядаються у наступній главі.
3. Шляхи мінімізації кредитного ризику, що застосовуються Київською філією акціонерного комерційного банку “МТ-Банк”.
Здійснення кредитних операцій будь-яким банком бесперечно пов”язане із застосуванням заходів щодо мінімізації кредитного ризику. В першому розділі цієї роботи розглянуті теоритичні засади таких заходів, тепер розглянемо як на практиці банківська установа здійснює захист від можливого невиконання позичальниками своїх забов”язань.
Оцінка кредитоспроможності позичальника.
Як уже було відмічено банк не має власної методики оцінки кредитоспроможності позичальника. Враховуючи те, що Національний банк України запропонував ряд показників для оцінки фінансового стану позичальника без певних нормативних значень (а лише з віддаленими від дійсності теоретичними значеннями, виконання яких у більшості випадків є неможливим для українських підприємств), застосування їх для об”єктивної оцінки кредитного ризику майбутнього кредиту не є корисним. Деякі з банків опрацювали запропоновану НБУ методику, змінивши її і наблизивши до реального життя.
Працівники кредитного відділу Київської філії “МТ-Банку” велику увагу приділяють оцінці звіту про фінансові результати підприємства. Майже повністю обмежується видача кредитів підприємствам, що в звітному році отримали збитки.
Аналізується інформація, надана іншими (операційно-обліковим, валютним) відділами банківської установи. По випискам з особового рахунку клієнта кредитний інспектор може зробити висновок про співвідношення надходжень і витрат клієнта підчас операційної діяльності. На користь позичальника слугує висновок про значні постійні залишки коштів на поточних та інших рахунках. Дані відділу грошового-готівкового обороту про своєчасне отримання клієнтом готівки у повному обсязі для виплати заробітної плати – це ще один додатковий плюс.
Нормування.
Такий метод застосовується у разі невірного розрахування позичальником суми необхідного йому кредиту. Кредитний інспектор перевіряє документи, що стосуються кредитованого заходу, проводить аналіз техніко-економічного обгрунтування. Надлишковість кредитних коштів визначається методом підрахування затрат. Наприклад, позичальник подав заявку на відкриття кредитної лінії для будівництва готельно-ресторанного комплексу на трасі республіканського значення на 75000 грн.. Працівник банку має підрахувати загальну суму витрат, які необхідно здійснити для здійснення проекту (на здійснення ремонту приміщення, закупівлю необхідних меблів, посуду, обладнання, на оплату роботи декораторів, тощо). Недопускаються великі суми непередбачуваних витрат. У разі відхилення суми кредиту у заявці від розрахованої кредит може бути наданий, але на меншу суму, ніж того бажає позичальник. У прикладі, що аналізується, сума позички була зменшена до 50000 грн. по тій причині, що клієнт використав у розрахунках витрат ціни на товари, завищені порівняно із середньоринковими . До того ж на непередбачувані витрати позичальник мав бажання отримати близько 10000 грн., що складало 20% від суми запрошеного кредиту. У філії питання нормування суми кредиту вирішується на засіданні кредитної комісії.
Граничним варіантом застосування такого методу мінімізації кредитного ризику, як нормування, є відмова позичальнику у наданні позики. Це застосовується працівниками КФ АКБ “МТ-Банк” у разі кардинального неспівпадання інтересів банку і позичальника. Так у другому кварталі 1998 року у багатьох підприємств виникла недостатність обігових коштів, у зв”язку з чим клієнти філії почали звертатися до банку з проханням надати їм кредити на тимчасове поповнення обігових коштів. Але разом із тим в Україні зросли ціни на ринку кредитних ресурсів. Київська філія також вимушена була збільшити процентну ставку за користування позичками. Лише частина клієнтів мала змогу запропонувати банку процент по кредиту, вищий за той, за яким філіал купує кошти у Головного банку в м.Кременчуці. Тому відмова клієнтові була економічно вигіднішою для банку, особливо якщо врахувати підвищення кредитного ризику по кредитуванню підприємств у другому кварталі 1998 року.
Також нормування використовується у випадках пролонгації дії кредитних договорів. Отримавши заяву позичальника на пролонгацію кредиту, банком в свою чергу виставляються зустрічні вимоги, які повинен виконати клієнт :
або зменшити кредитний ризик шляхом часткового погашення основної суми заборгованості за кредитом;
або сплачувати банку більші проценти за користування позичкою.
Звичайно виконання обох цих вимог є найоптимальнішим варіантом для банківської установи, але складним для позичальника, якщо потреба у пролонгації виникла з причини ускладнень у фінансовому становищі підприємства. За даними , отриманими у КФ АКБ “МТ-Банк”, у 13 з 31 випадку пролонгацій додаткова угода укладалась на суму меншу , ніж у основному договорі, і ще в кількох випадках сума кредиту зменшувалась підчас дії договору про пролонгацію.
Лімітування.
Основна і найпоширеніша форма лімітування – це встановлення банком ліміту по кредитній лінії, коли кредитний ризик мінімізується через кількісне обмеження. Київська філія “МТ-Банку” теж практикує таку форму кредитування як відкриття кредитних ліній. Але роль ліміту, встановленого філіалом, в мінімізації кредитного ризику майже зводиться до нуля. Кредитні лінії відкриваються на короткі строки і передбачають погашення основної суми боргу за один раз в кінці строку дії кредитного договору. Тобто характер надання такої форми кредиту мало чим відрізняється від простого кредитування (не вимагається періодичне погашення суми боргу по частинам).
Інша форма лімітування – встановлення граничних меж кредитування для окремих груп позичальників (така вимога, як правило, включається до методики оцінки кредитоспроможності та табличних і нормативних додатків до внутрібанківського положення про кредитування ).
В Положенні про кредитування ”МТ-Банку” немає окремих пунктів, в яких би обмежувалась можливість кредитування будь-яких груп населення.
Диверсифікація кредитного портфеля.
Диверсифікація покликана мінімізувати кредитний ризик в масштабі всього кредитного портфеля. Але аналіз структури кредитного портфеля Київської філії АКБ “МТ-Банк” довів, що значну питому вагу займають кредити в сферу торгівлі.(див. додаток Л) Майже выдсутнє кредитування виробництва. Тому, коли торгові підприємства мають ускладнення в своїй роботі (пов”язані, наприклад, у операціях імпортування із падінням курсу гривні), це автоматично погіршує стан портфелю банку.
Щ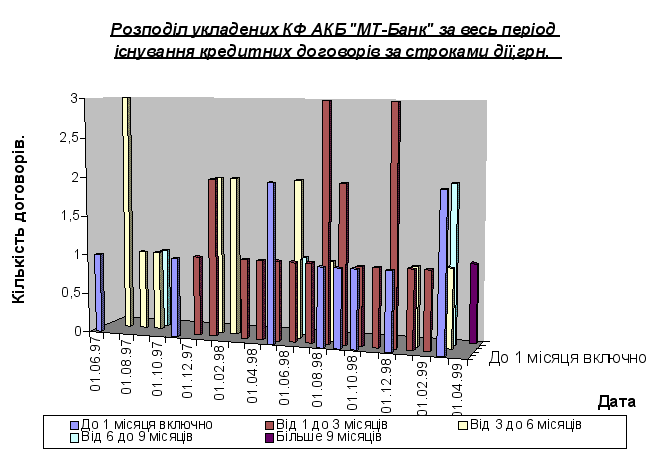
о
стосується
диверсифікації
кредитного
портфеля за
строками, то
філія надає
тільки короткострокові
позички (див.
рис.2.8.).
Рис.2.8.
При чому якщо до середини 1998 року це були, в-основному, кредити строком від 3 до 6 місяців, то в третьому, четвертому кварталі при наданні кредитів перевага надавалась кредитам на термін до 3 місяців. Зросла також питома вага позик до 1 місяця. Лише з початку 1999 року банк відновив кредитування на більш тривалі терміни : було видано кілька кредитів строком до 6 та 9 місяців.
Виключенням також є укладений валютний договір на три роки до 2002р.
Взагалі слід відмітити, що за теперішніх умов українські банки мало приділяють уваги урівноваженню ризику неповернення довгострокових кредитів видачею більш короткотермінових позичок. Пов”язане це із малою питомою вагою кредитів, виданих на строк більше 1- 2 років.
Забезпечення.
Забезпечення кредиту ще називають останньою лінією оборони для банку. В науковій літературі про банківську діяльність акцент робиться на тому, що рішення про надання кредиту повинно завжди базуватися на привабливості проекту, що фінансується, а не на привабливості забезпечення. Щоб видача кредиту не перетворилася на обмін кредитних коштів на забезпечення, питання про останнє повинно вирішуватися вже після того, як кредитна угода була визначена як прийнятна для банку.
Для мінімізації кредитного ризику в процесі кредитування КФ АКБ “МТ-Банк” використовує забезпечення наданих позичок двох видів :
застава ;
порука.
Договори поруки, як правило, використовуються при укладанні кредитних угод із фізичними особами. Договір оформляється у письмовому вигляді і підписується трьома сторонами ( поручителем, кредитором і позичальником). При цьому поручителями виступають працівники банку. Це забезпечує сплату заборгованості у разі непогашення її позичальником за рахунок постійних доходів співпрацівників філії. Порука передбачає сплату заборгованості як за основною сумою боргу, так і за процентами.
Рідше використовується порука для забезпечення кредитів юридичних осіб. В-основному, договір поруки за юридичних осіб укладається для підвищення гарантії повернення коштів як додаткове забезпечення до договору застави. Порука використовується у випадках пролонгування дії кредитної угоди або ж якщо ризик по даному кредиту є досить високий. Перед укладанням договору поруки кредитний інспектор київської філії “МТ-Банку” вивчає засновницькі та фінансові документи майбутнього поручителя. Якщо поручительство запропонованого кандидата є ненадійним, то клієнтові відмовляють у прийнятті такого договору в якості забезпечення. Перевага надається крупним виробничим підприємствам або іншим юридичним особам, які є клієнтами Київської філії, і репутація яких є надійною. Якщо підприємство має фінансово стійких засновників, то третьою стороною в підписання договору поруки може виступити поручитель.
В договорі поруки вказується, що поручитель погашає всю заборгованість позичальника перед банком у випадку, якщо останній виявляється неплатоспроможним, в дводенний строк. При чому банк має право списати в безакцептному порядку з рахунку поручителя суму в розмірі боргових забов'язань позичальника.
В свою чергу поручитель за час прострочки також сплачує нараховані на суму заборгованості відсотки і пеню в розмірі подвійної облікової ставки НБУ.
Договір поруки укладається в трьох примірниках по одному для кожної сторони.
Застава має похідний характер від забезпеченого нею зобов'язання. Предметом застави в законі України "Про заставу" , введеного в дію Постановою ВР №2655-12 від 02.10.92 р., визначаються майно та майнові права. В банківській практиці використовуються кілька різновидів застави : іпотека, застава рухомого майна, товарів в обороті або переробці, цінних паперів, майнових прав, заклад.
Київською філією АКБ "МТ-Банк" застава використовується як основний спосіб мінімізації кредитного ризику. Починаючи з 1998 року філія поступово запровадила в методику своєї роботи із клієнтами під час кредитування вимогу, яка стосується обов'язкового забезпечення позики майном. Виключення робилися лише в окремих випадках для постійних клієнтів банку (за умови пред'явлення договору поруки). Але поступово такі умови кредитування взагалі були відкинуті і зараз жодний кредит не виддається юридичним особам і фізичним-не працівникам банку без реального забезпечення майном. При цьому застава покликана виконувати дві функції. Перша і основна -- це спонукати позичальника повернути борг та сплатити відсотки , друга -- гарантувати банку повне або часткове відшкодування збитків, які понесе банк у випадку невиконання забов'язань позичальником.
При вирішенні питання про заставу необхідно враховувати наступні фактори :
1.Ліквідність застави.
2.Умови зберігання.
3.Ступінь зносу.
4.Ринкову вартість застави (як часто вона змінюється, чи мають зміни сезонний характер).
5.Відношення ринкової вартості та суми кредиту.
6.Попит на предмет застави на ринку.
7.Захист застави від інфляції.
8.Чи може бути застава відчуженою (чи немає претензій з боку інших осіб).
9.Чи є можливість контролювати і перевіряти стан застави, якщо договір про неї буде підписаний на умовах зберігання майна у заставодавця.
10. Які витрати на зберігання понесе банк, якщо договір застави передбачатиме перебування заставленого майна у заставоотримувача .
Всі ці питання вирішуються під час підготовки до підписання кредитної угоди і закріпляються у договорі застави.
В практичній роботі Київської філії "МТ-Банку" для забезпечення позичок укладаються угоди як між двома сторонами (заставодавець - заставодержатель), так і за участю третьої особи -- майнового поручителя. При чому частіше всього угоди мають форму договорів застави товарів в обороті.
В якості застави філіал без перешкод приймає нафтопродукти і товари для побуту та офісів. Хоча за два роки роботи філією не була реалізована (з метою відшкодування заборгованості за позичкою) жодна застава, перелічені товари вважаються досить ліквідними. Оптовий продаж їх у разі необхідності не повинен викликати великих ускладнень і витрат. На користь такої застави слугує така її характеристика, як можливість тривалого зберігання.
Якщо мова іде про нафтопродукти, то найбільш зручною заставою є готова продукція : бензин, дизельне паливо, мазут, тощо. У випадку, коли позичальник може запропонувати банківській установі лише сиру нафту, кредитний інспектор повинен вимагати і прослідкувати за відповідними документами, щоб нафта була однорідна (тобто видобута на родовищах однієї місцевості). У разі непогашення позильником заборгованості за кредитом та необхідності реалізації заставленого майна більш ліквідним товаром на ринку України , звичайно, буде нафта Західно-Сибірських (а можливо і українських) родовищ, для роботи з якою пристосовані вітчизняні нафтопереробні підприємства.
При прийнятті у заставу споживчих товарів перевага надається техніці та іншій продукції імпортного виробництва (відомих транснаціональних компаній), які вже зайняли певний сектор на товарному ринку України.
Для оформлення застави товарів в обороті, позичальник повинен представити у кредитний відділ КФ АКБ "МТ-Банк" цілий ряд документів.
По-перше, це специфікація на товар, який заставляється. Вона представляє собою перелік усіх видів товару із указанням кількості одиниць та цін на них.
По-друге, це виписка з балансу підприємства про наявність товарів, що передаються в