Кредитний ризик комерційного банку та шляхи його мiнiмiзацiЇ
Вимога надання забезпечення.
Забезпечення – це система виконання позичальником інтересів банку, що дозволяє банку у разі неповернення позики повністю або частково компенсувати витрати по кредитних операціях. Забезпечення може бути різних видів: застава (майно, майнові права, цінні папери); гарантії і поручительства (банків, суб‘єктів господарювання); і інше (свідоцтва страхових компаній, вимоги за заробітною платою)
Кредитуючий банк повинен визначити, які активи вважати вдалим забезпеченням і як розраховувати вартість кредиту. Ці документи повинні бути поширені в письмовій формі, щоб весь банк з ними ознайомився. У доповнення, необхідно розглядати наступні характеристики закладених активів:
а) Відносна легкість оцінки застави, як до прийняття рішення про видачу кредиту, так і протягом користування кредиту. Вартість застави необхідно періодично перевіряти з тим, щоб забезпечити адекватне покриття. Враховуючи зміни кон'юнктури ринку, український комерційний банк зобов'язаний один раз на рік, а також у разі кожної пролонгації кредитного договору проводити перегляд вартості заставленого майна, визначеної договором застави.
б) Можливість розміщення на ринку застави повинна бути визначена і періодично перевірятися. Наприклад: спеціально спроектоване обладнання з обмеженою застосовністю важче продати на ринку, чим стандартну п'ятитону вантажівку.
в) Ліквідність, або легкість, з якою застава може бути оцінена і перетворена в грошові кошти без розриву у часі, дуже важлива. Наприклад: земля і комерційні або промислові будівлі менш ліквідні, ніж високоякісні дебіторські рахунки, по яких можна швидко отримати гроші, або стандартні матеріали, що можуть довго зберігатися (наприклад, прокат чорного металу, лісоматеріали тощо).Ліквідним забезпеченням вважаються цінні папери.
г) Підконтрольність: легкість, з якою кредитор може визначити місцезнаходження застави і вступити у володіння єю. Наприклад: простіше вступити у володіння грошима і іншими фінансовими активами, землею і будовами, ніж автомобілями або контейнерами, місцезнаходження яких часто важко встановити.
д) Амортизація або моральне старіння. Деякі активи втрачають свою первинну вартість швидше, ніж інші, хоч термін їх придатності - на відміну від терміну їх старіння - може бути значним. Наприклад: електронне обладнання (комп'ютери, високотехнологічна апаратура і т.д.). Також необхідно стежити за можливістю псування через неправильне зберігання.
Використання забезпечення для підтримки кредита не знімає ризику, тому не слід вважати процес кредитування процесом обміну кредиту на забезпечення. По суті справи, забезпечення мінімізує кредитний ризик, воно надає можливість кредитору збільшити свої шанси по отриманню коштів по своїм вимогам у випадку несплати суми боргу.Також спрацьовує психологічний фактор: навіть якщо позичальник отримав позичку, він не захоче у більшості випадків втрачати свої власні цінності – це додатковий стимул для повернення позики (тим більше, що вартість майна зазвичай більше, ніж обсяг позички).
Позика під заставу. Позики під заставу - це кредити, забезпечені з боку позичальника заставою активів. У протилежність, однак, більш раннім періодам, коли закладені активи часто фізично переміщалися у володіння кредиторам, активи сьогодні часто залишаються у володінні позичальника, який продовжує користуватися ними. У такому випадку, застава активів здійснюється у вигляді цессіі або поступки прав - письмової контрактної угоди між кредитором і позичальником, що деталізує зв'язок між термінами і умовами позики і закладеним активом.
Оскільки для багатьох банків основна частина портфеля складається із забезпечених кредитів, юридичні аспекти цессіі або поступки прав на цінності, що забезпечують кредит, є надто важливими. Кредитуючий банк в особі співробітника, що займається кредитом, і юридичного відділу банку, повинен бути пильним в забезпеченні належного юридичного захисту.
Забезпечення нерухомим майном, як правило, використовується при видачі великих довгострокових кредитів, так званих іпотечних позик. Як застава по іпотечних позиках можуть виступати для:
промислових, торгових фірм, фермерських господарств - земельні дільниці, виробничі і сільськогосподарські споруди, приміщення, комунікації;
індивідуальних позичальників - житлові дома, квартири.
Забезпечення кредиту оформляється борговим зобов'язанням позичальника - іпотекою. По деяких видах іпотечних позик (наприклад, по споживчих кредитах на придбання житла) банк може продавати іпотеки позичальників індивідуальним інвесторам. Це здійснюється за допомогою випуску (емісії) цінних паперів, як правило, облігацій, які забезпечуються іпотеками. Облігації надходять на ринок цінних паперів і продаються. Виручені кошти банк направляє в оборот. Платежі позичальників по іпотечних позиках (внески в погашення кредиту і процент) розподіляються банком між власниками облігацій. Прибуток банку складається з різниці між позиковим процентом, який платить позичальник банку, і процентом по цінних паперах (облігаціям), який банк виплачує їх держателям.
Забезпечення рухомим майном. В якоств застави по кредитам використовують наступні види рухомого майна для:
промислових, торгових і інших фірм, фермерських господарств - обладнання, машини, механізми, інвентар, транспортні засоби, худоба і інше.;
індивідуальних позичальників - товари тривалого користування (в тому числі особисті автомобілі).
Забезпечення цінними паперами. В заставу приймаються державні цінні папери і папери корпорацій. Обов'язковою умовою є висока ліквідність цінних паперів. Позикові кошти не повинні бути використані на купівлю нових цінних паперів, що направлено на обмеження біржової спекуляції позичальників і зниження ризику банкрутства клієнтів.
Забезпечення товарними запасами. При цій формі як застава виступають партії сировини, матеріалів, готової продукції. Перевага віддається товарам, торгівля якими ведеться на біржі і по яких, легко визначити ринкову ціну. Умовою застосування товарних запасів як застави є їх застрахованість. Існує два способи оформлення даного забезпечення: під складські квитанції і під підлягаючі зберіганню розписки. При першому способі закладені товари вилучаються у позичальника і передаються на зберігання складській компанії. Складські квитанції служать забезпеченням кредиту. Після погашення позики банк виписує ордер на видачу товарів позичальнику. При другому способі товари знаходяться на відповідальному зберіганні у позичальника, однак контроль за ними доручається представникам банку-кредитора або третім особам (наприклад, складській компанії). У цьому випадку забезпеченням служать охоронні розписки.
Другий спосіб дозволяє знизити витрати по зберіганню застави, однак збільшує ризик банку. Видача позики під охоронні розписки вимагає високої надійності клієнта.
Як елемент забезпечення кредиту товарними запасами може виступати вексель позичальника. Цей спосіб оформлення забезпечення застосовується при кредитуванні фірм роздрібної і оптової торгівлі. При цьому банк-кредитор оплачує товари фірмі-постачальнику позичальника. Позичальник отримавши товар, що юридично належить банку, зобов'язується зберігати його до моменту погашення позики. Зобов'язання позичальника завіряється векселем, який підлягає оплаті при першій вимозі (пред'явленні) банку-кредитора. Якщо партія закладених товарів продана кінцевому споживачеві, то позичальник має право розпоряджатися виручкою тільки по довіреності банку-кредитора. Без довіреності виручка зараховується в погашення позики.
Забезпечення шляховими документами використовується при кредитуванні експортно-імпортних торгових операцій. У цьому випадку як застава по короткострокових позиках виступають документи, що засвідчують відвантаження товарів (коносаменти і накладні). Коносаменти застосовуються при оформленні відвантаження товарно-матеріальних цінностей морським і річковим транспортом, накладні іншими видами транспорту. Даний спосіб забезпечення кредиту оформляється шляхом індосування названих документів їх власниками на користь банку-кредитора. Умовою видачі кредиту під забезпечення шляховими документами є страхування вантажу.
Забезпечення дорогоцінними металами. Як застава по позиках приймаються монета, злитки, вироби із золота, срібла, платини, коштовні камені і інш. Цей спосіб забезпечення кредиту в цей час використовується досить рідко.
У світовій практиці зустрічаються і інші способи забезпечення кредитів. Зокрема, при видачі позик індивідуальним позичальникам як застава приймаються поліси страхування життя, свідчення про ощадні внески, вимоги на виплату заробітної плати та інші.
У практиці роботи українських комерційних банків найбільш поширеними формами забезпечення зобов'язань позичальника перед банком є застава майна, гарантія (поручительство) третьої особи, стягнення пені і штрафів, переуступка на користь банку вимог і рахунків позичальника третій особі, страхування відповідальності позичальника перед банком за непогашення кредитів і ризику непогашення кредитів. Правові основи цих форм застави визначені Цивільним кодексом України.
Для використання такої форми забезпечення зобов'язань, як застава майна, банк укладає з клієнтом договір застави.
Гарантія - це письмове зобов'язання третьої сторони сплатити борг у разі відмови від сплати позичальником. Якщо не використовується стандартна банківська форма, важливо, щоб співробітник, що розглядає питання про кредит, перевірив разом з юридичним відділом законність гарантії. Використання гарантії як інструмент забезпечення позики вимагає такого ж процесу оцінки ризику гаранта, як і позичальника кредитуючим банком.
Гарантія може бути:
(а) Забезпечена або незабезпечена. Звичайно рекомендується наполягати на забезпеченій гарантії, щоб підтвердити реальність зобов'язань гаранта за вимогою. У разі забезпеченої гарантії, застава повинна періодично перевірятися, як і у випадку із забезпеченим кредитом.
(б) Обмеженою або необмеженою. У разі необмеженої гарантії (гарант гарантує всю заборгованість одного позичальника одному кредитору), важливо, щоб вона періодично оновлювалася, наприклад, щорічно, і щоб одночасно перевірялася кредитоспроможність гаранта. Необмежені гарантії звичайно незабезпечені.
(в) Особистою або корпоративною. Особисті гарантії звичайно використовуються при кредитах приватним особам, товариствам або компаніям, в яких відповідальність і управління сконцентровані в одних руках. У разі кредиту товариству, настійно рекомендується отримати необмежені гарантії від обох партнерів і зробити так, щоб ці гарантії були рівними і невинятковими, тобто щоб обидва партнери відповідали за борг товариства всіма своїми особистими активами. У цьому випадку також важливо, щоб обидва гаранти періодично забезпечували кредитуючий банк оновленими фінансовими деклараціями про стан їх активів і пасивів. Гарантії корпорації часто запитуються кредитором для забезпечення кредиту іншої корпорації. Прикладом може служити материнська компанія, що гарантує борг однієї з дочірніх, або компанія що гарантує борг своїх постачальників. У цьому випадку кредитуючий банк повинен пересвідчитися в тому, що особа, та, що підписує від імені корпорації уповноважена на це відповідною резолюцією Ради Директорів або статутом.
2.1.Взаємовідносини комерційного банку з клієнтами.
Київська філія АКБ “МТ-Банк” була створена у 1997 році. Її заснування було погоджене Управлінням НБУ по м.Києву та Київській області від 19.04.97 р. Як філія будь-якого банку вона не є юридичною особою, діє на підставі окремого положення, виступає від імені головного банку, має свій штамп, круглу печатку зі своїм найменуванням.
Так як розрахункові операції “МТ-Банку” здійснюються по третій моделі обслуговування кореспондентського рахунку комерційного банку в СЕП НБУ, то філія має свій субкоррахунок і МФО в Управлінні НБУ по м.Києву та Київській області. Вибір такої моделі пояснюється по-перше, невеликою мережею відділень банку і, по-друге, більшою економністю порівняно із створенням внутрібанківської системи електроних платежів.
Філія здійснює банківські операції, передбачені положенням про філію, та за умови отримання довіреності Головного банку і дозволу НБУ. Метою створення Київського філіалу був розвиток товарно-грошових і фінансових вадносин в регіоні шляхом надання широкого кола банківських послуг та акумуляції вільних коштів підприємств і громадян з метою використання для кредитування пріоритетних галузей народного господарства, а також проведення операцій з державними (недержавними) борговими зобов”язаннями.(Положення про філію) Але після певного періоду роботи активність відділення закцентувалась на кредитних операціях, які і стали головним джерелом доходів банківської установи.
КФ АКБ “МТ-Банку” працює з невеликим, але досить постійним колом клієнтів. Так на початок другого кварталу цього року нею обслуговувалось більше 120 гривнєвих та більше 40 валютних рахунків юридичних осіб. Слід відмітити також, що кількість нових рахунків постійно зростає, що дозволяє нарощувати обсяги залучених коштів, які можуть бути використані для активних операцій. Простежити залежність між залученням до спільної роботи нових клієнтів та збільшенням кількості та обсягів виданих кредитів можна за допомогою діаграм в додатку А та таблиці 2.1.
Таблиця 2.1.
Кількість відкритих поточних рахунків суб”єктів господарської діяльності , діючих кредитних справ та обсяги кредитування на початок кожного кварталу за час функціонування КФ АКБ “МТ-Банк”, шт.
|
ІІІ.97 |
IV.97 |
I.98 |
II.98 |
III.98 |
ІV.98 |
І.99 |
ІІ.99 |
|
|
Поточні рахунки |
12 |
29 |
49 |
70 |
89 |
113 |
141 |
190 |
|
Кредитні справи |
1 |
6 |
6 |
7 |
9 |
11 |
9 |
13 |
|
Обсяги кредитування, тис. грн. |
4123 |
4903 |
7412 |
12489 |
8226 |
9857 |
Як бачимо за перший рік діяльності філіалу кількість рахунків збільшилась на 58, а за другий рік – на 120. При цьому обсяги кредитування збільшилися більше ніж у 4 рази порівняно із першим кварталом роботи.
Робітники банківської установи встановлюють тісні ділові контакти з новими клієнтами з метою закріплення їх зацікавленості у кредитних ресурсах саме цього банку. Банком проводиться політика кредитування не лише своїх постійних клієнтів, але перевага надається саме їм. Кредитування є головним джерелом доходів Київської філії “МТ-Банку”. Філія надає кредити позичальникам (як юридичним, так і фізичним особам) відповідно до Дозволу на здійснення операцій Головного банку в м.Кременчуці.
За даними фінансового обліку (висновки аналізу яких представлені у вигляді Рис.2.1.) основна частина доходів отримується установою від кредитних операцій.
При збільшенні абсолютної суми доходів від банківських операцій одночасно спостерігається збільшення в них питомої ваги доходів від кредитної діяльності. В свою чергу серед процентних доходів від кредитних операцій
Р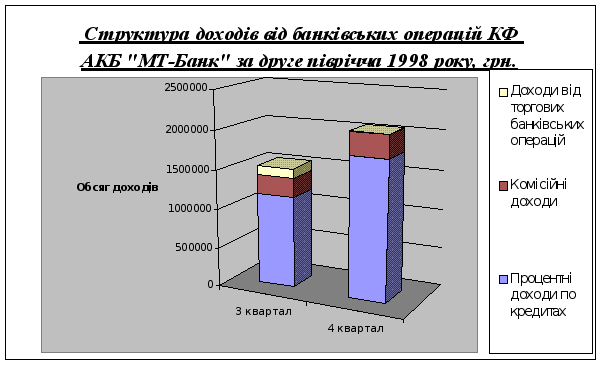
ис.2.1.
відносно постійною (близько 97-98%) залишається частка надходжень по кредитах суб”єктам господарської діяльності – це основний напрямок роботи працівників банку. Значне зменшення обсягів позичок , наданих фізичним особам, відбилось на закономірному зменшенні доходності таких операцій. (від 1% до 0,2%). Протилежна тенденція спостерігалась відносно доходів, отриманих від коштів, тимчасово позичених головним банком. Але ця стаття надходжень є досить коливною і пов”язана із попитом на кредитні ресурси філії серед клієнтів.
Як ми бачимо, кредитна діяльність була і залишається для банку вагомим джерелом отримання прибутку, а робота з клієнтами вимагає постійного аналізу та покращення вже набутих навичків кредитування. Навіть працюючи з постійними клієнтами, банківська установа стикається із проблемою вибору “прибуток-ризик”.
Робота над “проектом” будь-якого нового кредиту в Київській філії “МТ-Банку” починається із отримання заявки потенційного позичальника та збору інформації по трьох напрямках:
про фінансовий стан позичальника;
про даний проект, на здійснення якого запрошується кредит;
узагальнена інформація про попередні кредитні операції, репутацію майбутнього позичальника та його поточну операційну діяльність.
Якщо заява на отримання кредиту подається установою, яка вже має хоча б один відкритий поточний рахунок в даному банку, то частково інформація про позичальника для банківських працівників вже є доступною із отриманих раніше документів (копій Статуту, Установчого договору, свідоцтва про державну реєстрацію суб”єкта підприємницької діяльності, довідки Державної податкової адміністрації, копії наказів про призначення на посаду осіб, перерахованих в картці із зразками підписів, та інших). Але такі документи не дають вичерпної інформації. Тому працівники кредитного відділу викорстовують для аналізу кредитної заявки інформацію одразу з кількох джерел.
Майже всі відомості про проект, під який надається кредит, кредитний інспектор отримує від самого клієнта. При цьому від останього вимагається представлення техніко-економічного обгрунтування кредитованого заходу. Як правило, інспектор надає позичальнику невелику консультацію. Обгрунтування повинно охарактеризувати рівень ефективності, рентабельності та окупності з розрахунками очікуваних надходжень від реалізації продукції (проведення робіт, надання послуг), за рахунок яких передбачається погасити майбутній кредит. Оформляється обгрунтування у вигляді даних та розрахунків у розрізі доходів і витрат. Обов”язковим є пояснення кінцевого результату заходу.
Якщо кредит пов”язаний із реалізацією первинного контракту, то позичальник повинен також представити в банк документи за угодою (договор, товарно-транспортні документи, накладні, рахунки-фактури, акти виконаних робіт ). Особлива увага приділяється працівниками кредитного відділу Київської філії АКБ “МТ-Банк” документам за зовнішньоекономічними угодами.
Ще один необхідний документ - це лист на перерахування коштів з реквізитами отримувача. Його зміст має бути узгоджений із контрактом і це перевіряється кредитним інспектором.
Якщо підприємство здійснює свою діяльність у такій формі господарського товариства як товариство з обмеженою відповідальністю або його керівник не має права самостійно заключати кредитний договір і договір застави, то серед представлених документів має бути також протокол засідання, в якому закріплене рішення про отримання кредиту.
Дані про фінансовий стан підприємства працівник кредитного відділу отримує з балансу на останню звітну дату, звіту про фінансові результати та їх використання (Форми №2), та іншої бухгалтерської та статистичної звітності.
Окрім перелічених документів в КФ АКБ " МТ-Банк " значна увага приділяється аналізу руху грошових коштів на поточному рахунку. Позитивною характеристикою вважаються крупні обороти протягом останнього півріччя, які свідчать про активну діяльність підприємства. Якщо даний позичальник не є клієнтом банку, то обов"язковою вимогою до нього є представлення довідки з банку, що здійснює його розрахунково-касове обслуговування, про відсутність чи наявність заборгованості по кредитам. Також додається виписка з особового рахунку про рух коштів на поточному рахунку за останні шість місяців.
Слід відмітити, що банк не має власної методики оцінки кредитоспроможності позичальника, тому частково використовує рекомендовану Національним банком України. Проблема заключається в тому, що більшість підприємств не виконують вимог тих показників, розрахунок яких для оцінки фінансового стану позичальника там пропонується. Основна маса позичальників - це торгові фірми, які мають невеликий власний капітал, майже не мають довгострокових залучених пасивів (окрім власного капіталу), інколи в силу особливостей своєї торгової діяльності мають значну дебіторську заборгованність а також кредиторську (наприклад за товари, час оплати яких ще не настав). Звичайно такі характеристики не служать на користь самого позичальника, але це чи не єдині підприємства, які можуть здійснити заходи (контракти купівлі і продажу) із рентабельністю 15-25% . Тобто за умов вдалої реалізації кредитованої угоди (контракту) кредит повертається без прострочок і пролонгацій. Мають місце також дострокові погашення заборгованностей. Так за час функціонування філії 65% кредитів поверталися торговими фірмами в день закінчення дії кредитного договору або достроково. Більше 31% поверталися достроково або вчасно під час першої пролонгації кредитів строком до 1місяця, наданих під торгові операції.
Відсутність власної розробленої методики оцінки кредитоспроможності потенційцних не служить на користь банку, але частково пояснюється нетривалим досвідом роботи на кредитному ринку. З часом філією на основі статистичного аналізу кредитних справ своїх клієнтів може бути розроблена методика, яка б враховувала специфіку саме її кола клієнтів. Для цього необхідним було б вивчення кореляції показників фінансового стану позичальників, спектр яких може бути значно розширений, із характером погашення боргу кожним окремим клієнтом (відстрочка сплати процентів, кількість та тривалість пролонгацій, якість забезпечення, тощо).
На даний період часу при оцінці репутації позичальника працівники використовують лише окремі архівні дані та інформацію, отриману з неофіційних джерел (тобто від інших економічних суб"єктів, які співпрацювали з ними: інші підприємства та фірми).
Під час аналізу кредитованого заходу спеціаліст кредитного відділу перевіряє економічну доцільність запрошеної суми кредиту. Трапляються випадки, коли позичальник зменшує в заяві суму позику, щоб підвищити імовірність її отримання, або навпаки навмисно її підвищує, плануючи отримати " додаткову суму прозапас". І те і інше є ризиком з точки зору повернення кредиту. Тому під час бесіди з позичальником, працівник може довести необхідність зміни суми кредиту.
На практиці кредитний інспектор проводить кілька зустрічей із позичальником, по мірі підготовки документів. Подається також пакунок документів, що стосуються забезпечення кредиту.
Всі документи перевіряються начальником Київського філіалу, або його заступником.
На засіданні кредитної комісії філії приймається кінцеве рішення щодо кредиту, а також умов його надання. Висновок закріпляється протоколом засідання, який є документом для внутрішнього користування. На основі такого протоколу здійснюються наступні переговори з клієнтом. Саме вони є етапом співставлення і збалансування вимог та побажань клієнта і банку. Результат цієї розмови - це умови кінцевого варіанту кредитного договору - тобто результат домовленості. У негативному випадку прийняття випадку може бути відкладене на деякий час або взагалі відкинуте. Працівники " МТ-Банку" намагаються утримати клієнта, але інколи ситуація вже під час підготовчої роботи змінюється на стільки, що для банку стає невигідним прийняття умов клієнта.Такі випадки на практиці поодинокі – лише кілька разів за час роботи філії.
Наступний крок - це направлення до Головного банку заявки на погодження активної операції та ходатайства кредитної комісії перед кредитним комітетом. Цей крок є досить формальним, бо під час роботи з клієнтом працівники кредитного відділу КФ підтримують постійний зв'язок із банком у м.Кременчуці.
Після погодження даної операції з вищестоящою установою, КФ укладає кредитний договір.
Кредитний договір містить імена осіб, які укладають угоду від імені позичальника та кредитора. Як предмет договору зазначається на яку суму банк надає кредит і на який строк. Чітко вказується кінцева дата користування кредитом, ціль кредиту (в тому числі номер кредитованого контракту тощо). Якщо укладається договір про кредитну лінію -вказується сума ліміту.
Далі обумовлюються умови оплати кредиту, вказується ставка річних. Як правило проценти сплачуються щомісячно не пізніше 26 числа кожного місяця (у випадку, якщо кредит видається на строк більше 1 місяця). Якщо дія договору закінчується,нарпиклад, у першій чи другій декаді місяця, то проценти позичальник сплачує не пізніше дня погашення основної суми боргу.
Зміни строків сплати процентів можливі за домовленістю сторін та за умови укладання додаткової угоди.
Стандартною для КФ "МТ-Банку" є така умова договору: у разі непогашення в останній день дії договору основної суми боргу, позичальник сплачує проценти за користування нею у розрахунку з подвоєної ставки зазначеної вище, за період до дня фактичного погашення заборгованості. Тобто якщо кредит був наданий під 50% річних, наприклад, до 26.03.99р., то у разі несвоєчасного погашення позики, клієнт сплачує подвійну ціну за кредит - 100% з 26.03.99 до дати погашення.така умова спонукає клієнтів банку чітко дотримуватись строків виконання договору або вчасно звертатись до банку для розробки плану подальших дій у разі неплатоспроможності позичальника.
Проценти за користування позичкою нараховуються, виходячи із залишків на рахунку позичальника в банку. В строк фактичного користування коштами входить день видачі кредиту і виключається день погашення боргу. За гривневими кредитами при розрахунках процентів кількість днів в році і місяці приймається за календарну, а за валютними - кількість днів в році за - 360 днів, а в місяці за календарну. Це збільшує доходи філії у валюті.
За невиконання умов договору передбачається також пеня, яка раніше розраховувалася як 4% від суми кредиту за кожний день прострочки. З кінця 1997 року в кредитному договорі КФ передбачається пеня у розрахунку з подвоєної облікової ставки НБУ.
В договорі також може зазначатись умова стягнення штрафу (на практиці - 25%) та дострокового розірвання договору у разі нецільового використання кредиту та невиконання інших умов угоди.
Окремим пунктом кредитного договору описується забезбечення кредиту, яким є все майно та доходи позичальника а також спеціальні договори (застави, поруки, майнової поруки тощо).
Банк зобов'язується відкрити для позичальника позичковий рахунок, номер якого вказується в кредитному договорі, і перерахувати кошти за реквізитилиста клієнта.
В обов'язки позичальника входить:
використовувати кошти за цільовим призначенням, передбаченим умовами договору;
забезпечити погашення кредиту та повну сплату належних відсотків (при чому спочатку кошти направляються на погашення процентів, потім простроченої заборгованості, потім основної суми боргу);
надавати банку баланси підприємства, дані для перевірки забезпечення кредиту та іншу інформацію за вимогою банку;
Банк має право здійснювати:
перевірки позичальників з питань фінансового стану;
вимагати пред'явлення документів, щодо виконання кредитованих контрактів (здійснювати перевірку цільового використання) та договорів застави, майнової поруки.
Банк залишає за собою право порушувати питання зміни процентної ставки. Наприклад, в період різкого зростання ціни за кредит на ринку кредитних ресурсів України у другому півріччі 1998 року банк надсилав позичальникам листа про можливість збільшення процентної ставки за згодою останніх. Прохання банківської установи грунтувалось на більш жорстких вимогах нової Постанови НБУ від 31.08.1998 року про підвищення норми обов'язкового резервування та збільшення ломбардної ставки ( з 19.08.98 р.) до 82% річних.
Наприклад, клієнт, що отримав у Київській філії "МТ-Банку" кредит строком на шість місяців під 61% річних, отримавши прохання банку про збільшення процентної ставки до 75%, погодився на встановлення проміжного розміру процентів на рівні 70%. Такий варіант був прийнятий філіалом, так як закупівля кредитних ресурсів у Головному банку в м. Кременчуці на той час могла бути здійснена за ставкою 52%. До того ж можливість збільшення процентної ставки за кредит обмежувалась рівнем максимальної рентабельністі кредитованої торгової операції. Категорична ж вимога встановлення ставки відсотків на рівні 75% збільшила б не тільки доходність операції, але й кредитний ризик по ній.
В договорі обумовлюється, що у разі відсутності відповіді позичальника більш ніж десять днів, банк має право в односторонньому порядку розірвати цей договір і стягнути з позичальника кредитну заборгованість та нараховані відсотки по ній.
Зміна відсоткової ставки у разі згоди клієнта оформляється додатковою угодою сторін.
За декілька днів до настання строку сплати процентів або повернення основної суми боргу кредитний інспектор повідомляє про це позичальнику, як правило, з використанням телефонного зв'язку. За вимогою клієнта працівник банку надає відомість нарахування процентів (один екземпляр підшивається у кредитну справу). Розрахунок здійснюється спеціалістом самостійно.
На підставі наданого платіжного доручення оформляється розпорядження бухгалтера на погашення заборгованності перед банком.
Підтримуючи постійний тісний зв'язок з позичальниками, банк намагається не допустити прострочення сплат. При виникненні у клієнтів фінансових труднощів, як правило, кредити пролонговуються шляхом укладання додаткової угоди в останній день дії кредитного договору. Але для цього позичальник повинен звернутися до банку не пізніше ніж за 7 діб до закінчення кредитної угоди.
Під час реалізації процесу кредитування працівники банку повинні постійно здійснювати контроль за співвідношенням двох крітеріїв -- ризику і прибутку. Характер кредитної політики банку втілюється і в роботу спеціалістів банківської установи із клієнтами при розгляді заяви, в умови укладених кредитних угод, в характар контролю за виконанням умов договорів, і у кінцевому випадку - на якості кредитного портфеля банку.
2.2.Загальна оцінка кредитного портфеля КФ АКБ “МТ-Банк”.
За два роки свого існування Київська філія акціонерного комерційного банку “МТ-Банк” акцентувала свою роботу по активних операціях на кредитуванні.. Причиною цього звичайно була недостатність практичного досвіду самостійної роботи на принципах повного внутрішнього господарського розрахунку. Але така тенденція є дуже характерною для багатьох українських комерційних банків (особливо дрібних), бо кредитування є найпоширенішою послугою банку та дає змогу отримувати доходи навіть новоствореним банкам без дотримання особливо складних вимог Національного банку України, які висуваються для інших операцій. До того ж можна сказати, що кредитування є найбільш освоєною серед активних операцій для банківських працівників України, враховуючи рівень кваліфікації пересічного працівника банку. Але таке відношення до кредитування як до досить стандартної та доступної операції не повинно призводити до недбалостей при дотриманні принципів та етапів процесу кредитування. Своєчасний аналіз кредитного портфеля повинен виявити негативні тенденції поточної кредитної політики банку або ж резервні можливості її покращення.
Подальший аналіз кредитного портфеля КФ АКБ “МТ-Банк” буде проведений на основі отриманих статистичних даних цієї установи. Але слід зауважити, що особливості роботи філіалу не можуть чітко відобразити сьогоденну ситуацію в Україні.
Починаючи від моменту отримання дозволів Головного банку та Регіонального управління НБУ, філія “МТ-Банку” надала позичальникам більше 80 кредитів. Основними клієнтами на початку роботи були фізичні особи. Банк не проводить спеціальні роботи (наприклад, рекламні) по залученню позичальників-громадян, тому у більшості випадків клієнтами банку стають його працівники. Основними цілями, на які надаються кредити фізичним особам, є (див. Рис.2.2.):
Рис.2.2.
Розподіл за цільовим використанням кредитів, наданих КФ АКБ “МТ-Банк” фізичним особам за весь час функціонування, шт.
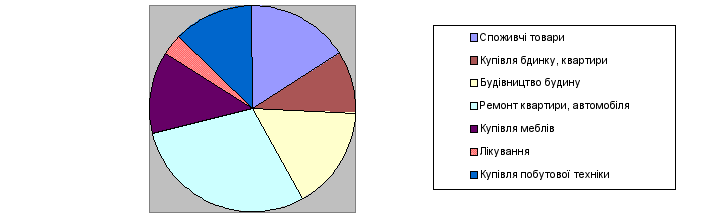
Суми кредитів були досить невеликими, і направлялися на споживання. Крупнішими сумами характеризувались кредити надані фізичним особам на інвестиційні цілі.. При цьому кошти використовувались на будівництво будинків і освоєння землі .
Поступово філія залучала нових клієнтів (переважно юридичних осіб) і розгортала кредитну діяльність (див. табл. 2.2.). На гістограмі додатку Б наглядно зображено, як скорочувалась кількість кредитних договорів із фізичними особами. Натомість нішу у кредитному портфелі займали позички підприємствам та фірмам.
Таблиця 2.2.
Обсяги кредитування фізичних та юридичних осіб КФ АКБ “МТ-Банк” у 1998-1999 році, грн.
|
I.98 |
II.98 |
III.98 |
IV.98 |
I.99 |
II.99 |
|
|
Юридичні особи |
4091927,50 |
4846827,79 |
7296114,31 |
12473993,63 |
9821581,78 |
11671257,07 |
|
Фізичні особи |
108600, 00 |
125487, 00 |
116217, 00 |
15300, 00 |
16600, 00 |
1280, 00 |
|
Темпи зміни обсягів кредитування Юридичних осіб: фізичних осіб: до І кварталу 1998 року: юридичні: фізичні: |
118% |
151% |
171% |
79% |
119% |
|
|
116% |
93% |
13% |
108% |
8% |
||
|
118% |
178% |
305% |
240% |
285% |
||
|
116% |
107% |
14% |
15% |
1% |
За 1998-1999 роки темпи зростання обсягів кредитування суб”єктів господарської діяльності значно перевищували темпи зміни обсягів