Моделювання ефективності комплексної системи захисту автоматизованих інформаційних ресурсів комерційного банку
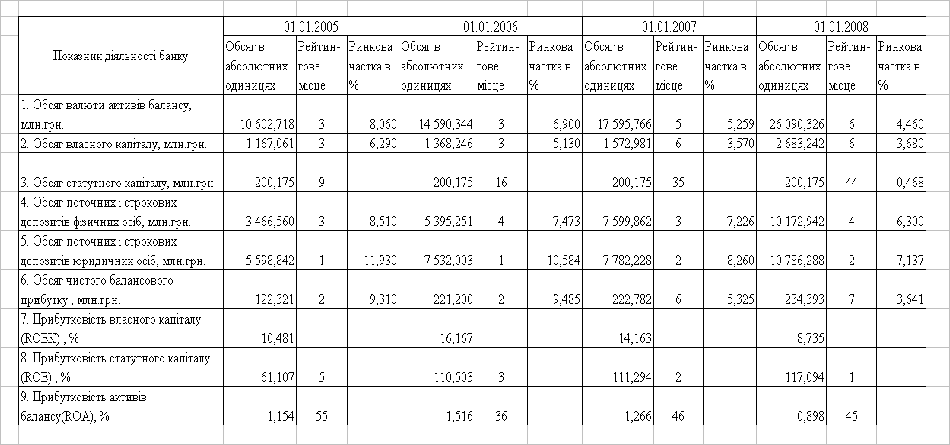
В результаті за обсягом власного капіталу банк за 4 роки перемістився з 3 місця в БС України на 6 місце;
в) абсолютний обсяг поточних і строкових депозитів фізичних осіб збільшився з 3,466 млрд.грн. до 10,173 млрд.грн., тобто зріс в 2,93 раза. Але при цьому ринкова частка обсягу поточних і строкових депозитів фізичних осіб в загальному обсягу поточних і строкових депозитів фізичних осіб банківської системи України зменшилась з рівня 8,51% у 2004 році до рівня 6,3% у 2007 році, тобто зменшилась в 1,35 раза.
Таблиця 2.1
Динаміка характеристик та рейтингових місць АТЗТ “АК Промінвестбанк” в банківській системі України
у
2004 –2007 роках
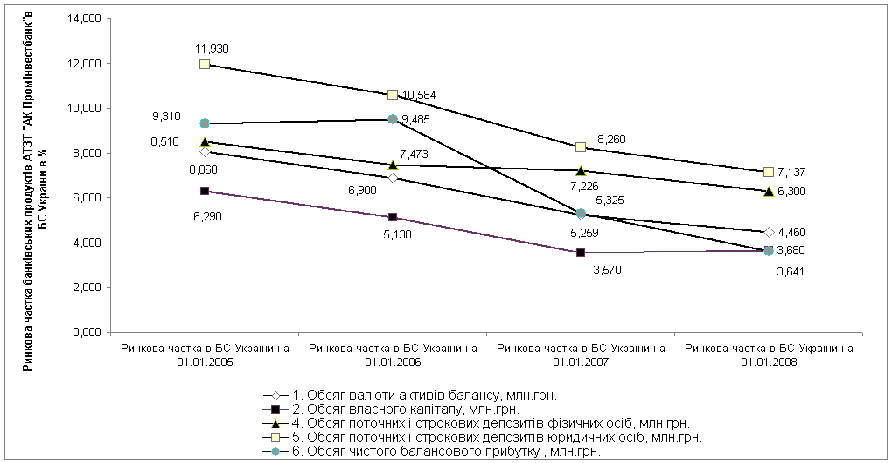
Рис.2.1.
– Динаміка
конкурентного
падіння ринкової
частки АТЗТ
«АК Промінвестбанк»
в загальній
валюті активів,
власного капіталу
та залучених
коштів БС України
у 2004 -2007 роках
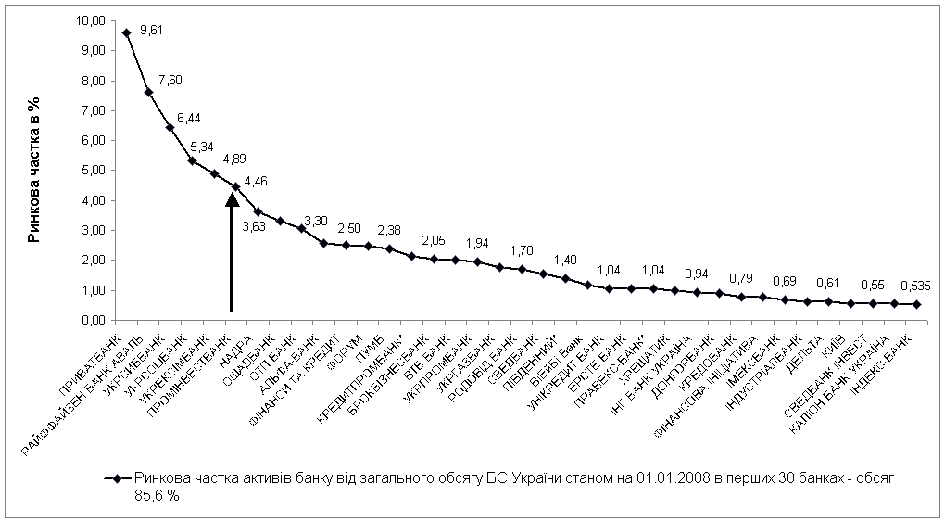
Рис.2.2. – Визначення ринкової частки загальних активів балансу АТЗТ “АК Промінвестбанк” в активах банківської системи України (158 діючих банків) станом на 01.01.2008 року
В результаті за обсягом поточних і строкових депозитів фізичних осіб банк за 4 роки перемістився з 3 місця в БС України на 4 місце;
г) абсолютний обсяг поточних і строкових депозитів юридичних осіб збільшився з 5,599 млрд.грн. до 10,786 млрд.грн., тобто зріс в 1,93 раза. Але при цьому ринкова частка обсягу поточних і строкових депозитів юридичних осіб в загальному обсягу поточних і строкових депозитів юридичних осіб банківської системи України зменшилась з рівня 11,93% у 2004 році до рівня 7,137% у 2007 році, тобто зменшилась в 1,67 раза.
В результаті за обсягом поточних і строкових депозитів юридичних осіб банк за 4 роки перемістився з 1 місця в БС України на 2 місце;
д) абсолютний обсяг чистого прибутку банку збільшився з 0,122 млрд. грн. до 0,234 млрд.грн., тобто зріс в 1,92 раза. Але при цьому ринкова частка обсягу чистого прибутку банку в загальному обсягу чистого прибутку банків-ської системи України зменшилась з рівня 9,31% у 2004 році до рівня 3,64% у 2007 році, тобто зменшилась в 2,55 раза.
В результаті за обсягом чистого прибутку банк за 4 роки перемістився з 2 місця в БС України на 7 місце;
е) рентабельність статутного капіталу банку(ROE) за рахунок стратегії капіталізації дивідендів в спеціальному фонді та постійному рівні статутного капіталу збільшилась з рівня 61,11% у 2004 році (5 рейтингове місце) до рівня 117,1 % у 2007 році (1 рейтингове місце), тобто зросла в 1,92 раза. Але при цьому рентабельність активів банку (ROA) зменшилась з рівня 1,154% у 2004 році (55 рейтингове місце) до рівня 0,898 % у 2007 році (45 рейтингове місце), що, за нормативами НБУ, характеризує банк як низькорентабельний.
Таким чином, фінансовий важель залучених коштів в АТЗТ «АТ Промін-вестбанк» працює з високою ефективністю, але є значні резерви росту рента-бельності статутного капіталу за рахунок підвищення рентабельності роботи активів банку.
Восени 2008 року Промінвестбанк зазнав значних втрат ліквідності внаслідок масового відтоку коштів клієнтів. З метою стабілізації діяльності та відновлення ліквідності банку 7 жовтня 2008 року Національним банком України в Промінвестбанку було призначено Тимчасову адміністрацію.
15 січня 2009 року Державна комісія з цінних паперів та фондового ринку видала Свідоцтво про те, що випуск акцій Промінвестбанку на загальну суму 1 мільярд 300 мільйонів 175 тисяч гривень внесено до Загального реєстру випуску цінних паперів. Реєстраційний номер - №505/1/08, дата реєстрації - 30 грудня 2008 року.
Відповідно до результатів викупу додаткової емісії акцій Державна корпорація "Банк розвитку та зовнішньоекономічної діяльності (Зовнішеконом-банк)" (Росія) отримала контроль над 75 відсотками акцій Акціонерного комерційного промислово-інвестиційного банку (Промінвестбанк). На сьогодні найбільшими акціонерами банку є Державна корпорація "Банк розвитку та зовнішньоекономічної діяльності (Внєшекономбанк)" (Росія) - 75 % акцій, та ТОВ Сігнус (дочірня компанія SLAV AG) - 12,37 % акцій.
19 березня 2009 року призначено новий склад Правління Промінвестбан-ку. Наказом Тимчасового адміністратора Промінвестбанку від 16 березня 2009 року №95-к Головою Правління Промінвестбанку призначено Віктора Башкі-рова. 19 березня 2009 року наказом Тимчасового адміністратора від 16 березня 2009 року №96-к членами Спостережної Ради Промінвестбанку призначено:
Дмітрієва Володимира Олександровича - Голову Правління Державної корпорації "Банк розвитку і зовнішньоекономічної діяльності "Зовнішекономбанк" (Російська Федерація);
Дмітрієва Кирила Олександровича - керуючого Партнера ICON Private Equity;
Глазьєва Сергія Юрійовича - директора Інституту нової економіки Державного університету управління (Російська Федерація);
Мініна Володимира Володимировича - директора Департаменту управління ризиками "Зовнішекономбанку (Росія)";
Гончаренка Михайла Борисовича - Генерального директора ВАТ "Укрпідшипник"
Головою Спостережної Ради призначено Дмітрієва В.О.
Планом фінансового оздоровлення Промінвестбанку, наданим новими акціонерами банку, окрім збільшення статутного капіталу, передбачено додат-кове фінансування на суму понад 7 мільярдів гривень та залучення клієнтів з великими грошовими потоками, що дасть можливість якнайшвидше відновити повноцінну та ефективну роботу Промінвестбанку.
Перший транш, передбачений Планом фінансового оздоровлення, обся-гом 390 мільйонів доларів США надійшов 10 лютого 2009 року, другий транш у сумі 325 мільйонів доларів США - 20 лютого 2009 року. Відповідно до Плану фінансового оздоровлення Промінвестбанку 20 березня 2009 року банк отримав третій транш довгострокових ресурсів від Зовнішекономбанку (Росія) у розмірі 285 мільйонів доларів США.
17 березня 2009 року у зв'язку з тим, що Промінвестбанк працює у зви-чайному режимі, дотримуючись встановлених Національним банком України економічних нормативів, виконується план фінансового оздоровлення та призначені керівні органи Промінвестбанку, Правління Національного банку України прийняло рішення про припинення діяльності Тимчасової адміністрації в Промінвестбанку (постанова Правління НБУ від 17.03.09 №139).
В табл А.1- А.4 Додатку А наведені баланси та звіти про результати фінансової діяльності АК «АКБ Промінвестбанк» за 2008 рік та за 1 квартал 2009 року, аналіз яких показує, що за 3-4 квартали 2008 та 1 квартал 2009 року:
Відток коштів юридичних осіб з банку склав більше 7 млрд.грн.;
Відток коштів фізичних осіб з банку склав більше 1,6 млрд.грн.;
Витрати банку на створення резервів на погіршення кредитного портфелю склали більше 1,8 млрд.грн.;
Збиток діяльності банку за 1 квартал 2009 троку становить -200 млн.грн. при прибутку за 2008 рік +99 млн.грн.;
Віддток коштів компенсований коштами «Зовнішекономбанку».
2.2 Стисла структура АТЗТ «АК Промінвестбанк» та загроз виконання функціональних задач в АБС банку
Банківські послуги АТЗТ «АК Промінвестбанк», які повинна обслуговувати АБС банку, розбиті на наступні сегменти:
Юридичним особам
Фізичним особам
Банкам
Вкладні операції
Валютні операції
Курси валют
Фондовий ринок
Пластикові картки
Банкомати та POS-термінали
Інноваційно-інвестиційна діяльність
В наведених сегментах банком реалізуються наступні посліги
1. Послуги юридичним особам
- Відкриття, переоформлення різних видів рахунків у національній та іноземній валюті
Залучення на депозити коштів юридичних осіб
Проведення операцій по рахунках. Списання та зарахування коштів з використанням систем електронних платежів
Видача довідок про стан рахунків, виписок, дублікатів, бланків різних фінансових документів
Операції з чеками
Касове обслуговування
Відкриття, ведення, переоформлення, закриття акредитивів
Виконання інкасових доручень
Платіжні картки
Система "Клієнт-банк"
Система "Голосова довідкова служба"
Система "Інтернет Клієнт-Банк"
Послуга "Корпоративний контроль"
Дистанційний моніторинг рахунків клієнтів
Кредити та гарантії суб'єктам підприємницької діяльності
Валютні операції
Операції на фондовому ринку
2. Послуги фізичним особам
- Прийом вкладів у різних видах валют: строкові, до запитання
- Виплата заробітної плати, пенсій та грошової допомоги, інших надходжень через поточні рахунки вкладників. Виплата готівки по цих рахунках
- Перерахування коштів з рахунків фізичних осіб на рахунки юридичних осіб
- Безготівкові розрахунки за товари та послуги
- Приймання комунальних та інших платежів
- Експрес-платежі через Інтернет
- Перекази коштів, в т.ч. за кордон:
а) Термінові грошові перекази в системі Промінвестбанку
б) Перекази коштів по системі MoneyGram
в) Перекази коштів по системі CONTACT
г) Перекази коштів по системі Western Union
д) Перекази коштів по системі Coinstar
- Операції з банківськими металами
- Продаж ощадних сертифікатів
- Видача та обслуговування пластикових платіжних карток
- Надання в оренду індивідуальних сейфів для зберігання цінностей
- Кредити фізичним особам на споживчі цілі
- Валютні операції
- Дистанційний моніторинг рахунків клієнтів
- Електронні ваучери
- Картки передплачених послуг міжнародного зв'язку
- Призначення дати співбесіди для отримання віз до Німеччини, Франції, Іспанії та Швейцарії
3. Вкладні операції
- Поточні рахунки фізичних осіб
- Рахунки для отримання адресної матеріальної допомоги та соціально-орієнтованих виплат
- Вклад "Депозитний" оновлений!
- Вклад "Експрес" новий!
- Вклад "Надійний" новий!
- Вклад "Добробут" новий!
- Вклад "Дружині"
- Вклад "Коханій"
- Вклад "Співдружність"
- Вклад "Інвестиційний депозит"
- Вклад "Прогресивний"
- Вклад "Ветеран Плюс"
- Вклад “Ветеран”
- Вклад “Повноліття” оновлений!
- Додаткові послуги
- Депозитні платіжні картки власникам банківських вкладів
4. Валютні операції
- Курси купівлі-продажу готівкової іноземної валюти
- Фінансування експортно-імпортних операцій та інвестиційних проектів за рахунок кредитних ліній іноземних банків
- Здійснення платежів та зарахування надходжень у різних валютах
- Операції з чеками
- Виплати по міжнародних пластикових картках
- Купівля-продаж, обмін валют:
а) Купівля-продаж безготівкової іноземної валюти за гривню
б) Купівля-продаж однієї іноземної валюти за іншу іноземну валюту
в) Валютно-обмінні операції з готівковою іноземною валютою
г) Конвертація готівкової іноземної валюти
д) Приймання на інкасо банкнот іноземних держав
е) Ввезення в Україну та вивезення за межі України готівкової іноземної валюти
- Валютний дилінг
5. Операції на фондовому ринку
- Операції з корпоративними цінними паперами, надання брокерських послуг через біржі
- Послуги з організації випуску та обігу облігацій підприємств
- Операції з векселями
- Реєстраторські послуги:
а) Послуги по формуванню системи реєстру
б) Послуги по веденню системи реєстру
в) Інші послуги
г) Послуги за рахунок зареєстрованих осіб або учасників операції
- Послуги Зберігача цінних паперів
- Надання консалтингових та інформаційних послуг
6. Пластикові картки
6.1 Міжнародні платіжні картки
- Замовлення карток on-line
- Платіжні картки для фізичних осіб
- Особисті платіжні картки
- Пенсійні платіжні картки
- Соціальні платіжні картки
- Картки VISA Platinum та MasterCard Platinum
- Платіжні картки VISA Virtuon для розрахунків в мережі Інтернет
- Депозитні платіжні картки власникам банківських вкладів
- Платіжні картки для суб'єктів підприємницької діяльності (корпоративні картки)
- "Зарплатні" карткові проекти Промінвестбанку
- Додаткові послуги держателям міжнародних платіжних карток
а) Експрес-платежі через Інтернет
б) Кредитування держателів міжнародних пластикових карток
в) Страхування від нещасного випадку та медичних витрат під час поїздки за межі України
г) Дистанційний моніторинг рахунків клієнтів
д) Продаж електронних ваучерів в банкоматах банку
е) Поповнення рахунку за номером мобільного телефону через банкомати банку
ж) Списання та перерахування коштів з карткового рахунку за дорученням держателя платіжної картки
з) Переказ коштів через банкомати банку
і) Встановлення персональних лімітів активності
к) Медична та юридична допомога держателям карток VISA Platinum
- Розрахункове обслуговування операцій з використанням міжнародних платіжних карток
- Довідкова інформація для Держателів міжнародних платіжних карток Промінвестбанку
- Словник карткових термінів
- Банкомати Промінвестбанку міжнародних платіжних систем VISA і MasterCard International
6.2. Внутрішні платіжні картки Промінвестбанку
Промінвестбанк, використовуючи систему процесингу внутрішньої платіжної картки, надає можливість клієнту, у якого відкритий картковий рахунок в національній валюті на основі внутрішньої платіжної картки Промінвестбанку, здійснювати операції в будь-якій філії банку незалежного від того, де відкрито його поточний рахунок. У системі процесингу задіяно понад 100 філій банку. Використання власного емісійного центру забезпечує своєчасний випуск внутрішніх платіжних карток клієнтам - фізичним особам.
Підключення торгових точок до системи процесінгу надає можливість безготівкового обслуговування клієнта-держателя внутрішньої платіжної картки Промінвестбанку. Клієнту достатньо ідентифікувати свою картку в комплексі, а після розрахунків з його особового карткового рахунку автоматично списуються кошти за придбаний товар.
Промінвестбанк пропонує підприємствам - клієнтам банку впровадження зарплатних проектів на основі внутрішньої платіжної картки Промінвестбанку. Обслуговування фізичних осіб, які є працівниками підприємства - клієнта Промінвестбанку, вигідне як підприємству, так і банку. По-перше, зарплатний проект на основі платіжних карток - нагальна необхідність часу, зручність, гарантія збереження коштів, по-друге, розвиваються взаємовигідні стосунки між банком та підприємством.
6.3. Експрес-платежі через Інтернет з застосуванням міжнародних платіжних карток.
Усі власники карток міжнародних платіжних систем VISA International та MasterCard мають можливість з Інтернет-сайту Промінвестбанку через систему Portmone здійснити експрес-платежі, сплативши рахунки за:
комунальні послуги в містах Києві та Кременчуці (ГІОЦ КМДА, КП НВФ "ВАС");
послуги місцевого та міжміського телефонного зв'язку ("Укртелеком", "Утел");
аналогового та цифрового телебачення, інтернету ("Воля-Кабель", "FREENET", "IP", "Alternet", "Colocall");
мобільного зв'язку ("МТС-Україна", "Київстар", "Beeline", "LIFE", "PEOPLЕnet");
кабельного телебачення ("Інформаційні технології", "КиївТелеСервіс", "Укртелебуд");
поповнення телефонних рахунків для абонентів "СDМА Ukraine",
страхові послуги компаній "АСКА-життя", "Фортіс Страхування життя Україна" та інше.
Оплата рахунків здійснюється шляхом списання коштів із платіжної картки та їх зарахування на рахунок компанії, що надає послуги, протягом одного робочого дня. Для здійснення розрахунків у мережі Інтернет Промінвестбанк пропонує спеціальну платіжну картку VISA Virtuon.
На рис.2.3 наведена структура автоматизованої банківської системи (АБС), яка виконує задачі по ініціалізації, обліку, звітності та збереження банківських операцій за вищенаведеним переліком банківських послуг.
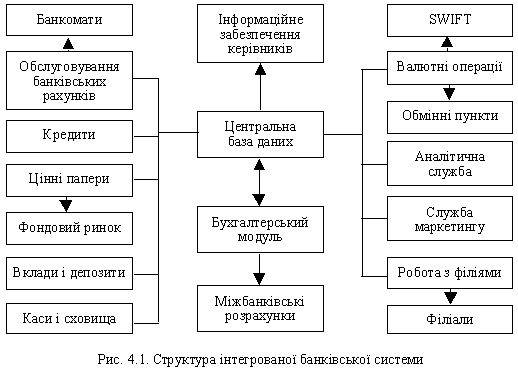
Рис.2.3. – Макрофункціональна схема АБС комерційного банку
Автоматизована банківська система (АБС) — це система, яка функціонує на основі ЕОМ та інших технічних засобів, що забезпечують процеси збору, реєстрації, передачі, обробки, збереження та актуалізації даних для розв’язання завдань управління банківською діяльністю.
Автоматизована банківська система повинна бути інтегрованою. Інтегрована — це така система, що побудована на загальносистемних принципах й охоплює всю сукупність банківських задач. Вона вирішує питання автоматизації комплексно з урахуванням інформаційних і функціональних зв’язків. Як будь-яка система, АБС може бути представлена у вигляді певної сукупності підсистем. До складу АБС входять забезпечуючі та функціональні підсистеми.
Забезпечуючі підсистеми об’єднують в собі всі види ресурсів, необхідні для функціонування системи. До їх складу відносяться такі підсистеми: інфор-маційного, програмного, математичного, технічного, лінгвістичного та орга-нізаційно-правового забезпечення.
Інформаційне забезпечення (позамашинне та внутрімашинне) — це сукупність уніфікованих форм первинних документів, систем класифікації і кодування та методів їх застосування в банківській діяльності, а також файли даних, що зберігаються у базі даних і використовуються для автоматизованого вирішення функціональних задач.
Технічне забезпечення — це комплекс технічних засобів, який включає до свого складу обчислювальну техніку та засоби збору і передачі даних для інформаційного обміну як всередині банку, так і при взаємодії з іншими банками та клієнтами.
Математичне забезпечення являє собою сукупність алгоритмів та економіко-математичних моделей, які характеризують процедури обробки даних та формування бухгалтерської і статистичної звітності.
Організаційно-правове забезпечення — це сукупність нормативно-правових документів та інструктивних і методичних матеріалів, які регламентують права й обов’язки спеціалістів та визначають технологічний порядок функціо-нування АБС.
Лінгвістичне забезпечення включає до свого складу мовні засоби, що використовуються в системі: мови програмування, інформаційно-пошукові мови, мови опису метаданих, мови запитів і спілкування користувачів з системою й інші мовні засоби.
Функціональні підсистеми об’єднують блоки, комплекси та окремі задачі, які реалізують певні банківські функції.
Функціональні підсистеми виокремлюють, виходячи з певних ознак уп-равління. Враховуючи багатоаспектність банківських завдань, виникає проб-лема декомпозиції АБС на функціональні підсистеми. Функціональна підсис-тема — це певна частина загальної системи управління, яка виділена відповідно до спільності функціональних ознак управління. Основою для функціональної декомпозиції можуть бути такі характеристики: функція, період і об’єкт управ-ління.
Автоматизована банківська система повинна забезпечувати:
автоматизацію внутрібанківської діяльності, і насамперед внутрибанкiвських операцій, пов’язаних з обробкою платiжних та інших документів у тих пiдроздiлах банкiвської установи, які працюють безпосередньо з клiєнтами;
автоматизацію виконання мiжбанкiвських розрахунків та інших зов-нiшньобанкiвських операцій;
автоматизацію фінансових операцій в межах міжнародного банківсь-кого бізнесу.
Вивчення структур різних банківських систем та проведене певне їх узагальнення дають змогу виділити такі основні функціональні підсистеми АБС (рис.2.13) :
- операційний день банку (ОДБ),
- управління кредитними ресурсами (Кредити),
- управління валютними операціями (Валютні операції),
- управління депозитами (Депозити),
- управління цінними паперами (Цінні папери),
- управління касою (Каса),
- внутрибанківський облік (Внутрішній облік),
- управління розрахунками з використанням пластикових карток (Карткові операції),
- звітність, аналіз діяльності банку (Аналіз).
АБС — це технологічна система, яка забезпечує функціонування банків-ської установи. Ядром АБС є підсистема ОДБ, яка інформаційно зв’язана з ін.-шими функціональними підсистемами.
Крім внутрішніх інформаційних зв’язків, АБС характеризується великим спектором інформаційних зв’язків із зовнішнім середовищем, в ролі якого виступають клієнти банку, інші банки, фінансові та державні органи. Загальну структурну схему побудови АБС представлено на рис. 2.4.
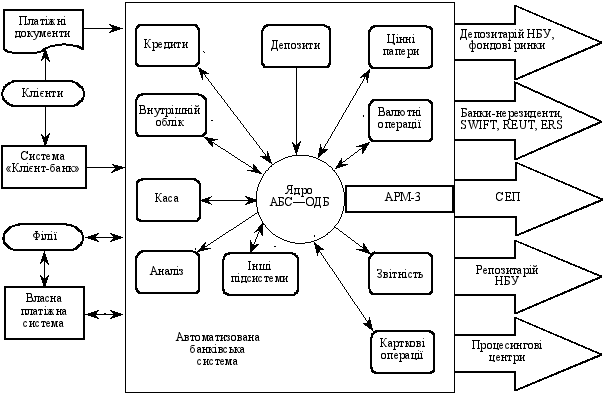 Рис.
2.4. Структурна
схема АБС
На рис.2.5 наведена апаратно-структурна реалізація АБС в багатофілійному досліджуємому АКБ «Промінвестбанк», який у 2009 році після приходу нових російських інвесторів прийняв стратегію підвищення рівня захисту та сертифікованості банківських програмних продуктів, замінює автоматизова-ну банківську систему, засновану на засобах комплексної системи автоматиза-ції фірми SYBASE та програмних продуктах власної розробки банку, на новіт-ню Автоматизовану Банківську систему "БАРС-Millennium" фірми «Уніті-Барс», яка впроваджена в Національному банку України, в Державному ощад-ному банку України та інших великих комерційних банках України.
Автоматизована Банківська Система «Bars Millennium» [61], надалі АБС, являє собою складну потужну й гнучку систему автоматизації банківських процесів. Побудована на модульній основі, що опирається на сучасну СУБД корпорації Oracle та використовуюча інші продукти цієї корпорації, АБС дозволяє реалізувати різнопрофильні рішення для різних фінансових сфер, дозволяє зберігати й обробляти великі обсяги даних, дозволяє проводити аналіз даних будь-якої складності й глибини.
АБС являє собою 2-х рівневу архітектуру доступу до даних. Більша частина бізнес-логіки винесена на рівень схеми й процедур БД. Останнім часом все більше число завдань і нових модулів реалізується в багаторівневій архітектурі з використанням мережних технологій і серверів додатків.
АБС параметризирована, що дозволяє врахувати при настроюванні інди-відуальні особливості банку, оснащена гнучкою системою адміністрування й надійною системою розмежування прав і захисту даних. Багаторівневі системи фінансового візування й верифікації, роздільного доступу до фінансових ресурсів банку забезпечують надійну фінансову безпеку. АБС може взаємодіяти з більшістю сучасних криптографічних засобів захисту. АБС має відкриту систе-му імпорту-експорту, що дозволяє їй інтегруватися в будь-які комплексні рі-шення автоматизації.
Основними концепціями АБС «Bars Millennium» є:
- орієнтація на промислові сервера баз даних Oracle;
- використання архітектури « Клієнт-Сервер»;
- незалежність клієнтської частини від використовуваного сервера;
- транзакційність;
- підтримка цілісності на рівні СУБД;
- набір внутрішніх обмежень цілісності й правил зберігання даних;
- зберігання й обробка великих обсягів інформації;
|
|
|
|
| Рис.2.5. - Архітектура системи АБС АКБ «Промінвестбанк» |
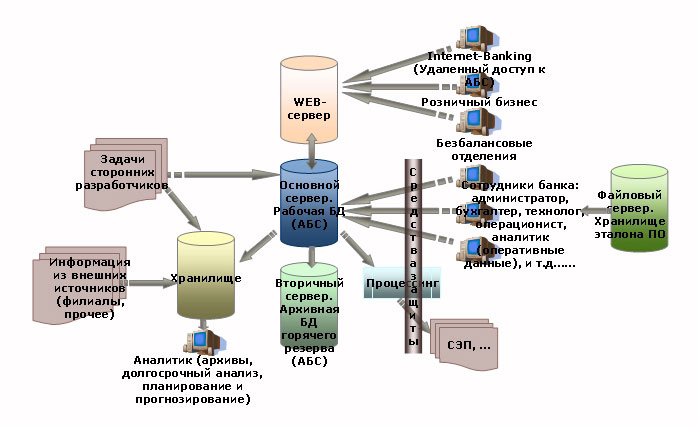

Особливості побудови АБС: модульність; мультивалютність; багато- національність (переклад на різні мови); можливість застосування різних офісних додатків для обробки інформації; гнучка система адміністрування; наявність блоків системи захисту даних; багаторівнева система візування; багаторівнева система роздільного доступу до фінансових і технічних ресурсів банку.
Модулі АБС “БАРС-Millennium” [61]:
- Ядро АБС “БАРС-Millennium”.
- Адміністрування системи АБС і її користувачів;
- Безпека;
- База МетаДаних і Система побудови запитів і звітів;
- Головна книга;
- Настроювання операцій;
- Статзвітність;
- Реєстрація клієнтів і рахунків;
- Розрахунково-Касове Обслуговування;
- Web ядро ( Web-Інфраструктура й базовий набір функціональності: реєстрація клієнтів і рахунків, введення документів, РКО);
- Фінансовий моніторинг;
- Депозити фізичних осіб;
- Депозити фізичних осіб ( Web-Інтерфейс);
- Комунальні платежі;
- Комунальні платежі ( Web-Інтерфейс)
- Депозити юридичних осіб;
- Кредити юридичних осіб;
- Кредити фізичних осіб;
- Споживчі кредити ( Web-Інтерфейс);
- Розрахунок резервів;
- Овердрафт;
- Валютний контроль (Експортно-імпортні операції);
- Міжбанківські кредити/депозити;
- Міжфілійні кредити/депозити;
- FOREX-Угоди (Міжбанківський FOREX);
- Міжфілійний FOREX;
- Біржові операції (Клієнтський FOREX);
- Аналітичний модуль (Аналіз кредитного та депозитного портфелів, економічних нормативів, управлінський облік);
- Аналіз клієнтів;
- Аналіз банків;
- Податковий облік;
- Інтерфейс із системою S.W.I.F.T.;
- Портфель гарантій;
- Цінні папери;
- Факторинг;
- Розрахунок фінансового стану клієнта;
- Портфель договорів на абонентські послуги;
- Регулярні платежі;
- Покриття чеків;
- Система поширення ПО (СРПО);
- Модуль власної платіжної систем (МВПС).
АБС «БАРС-Millennium» реалізована як Windows-Додаток, зі зручним інтерфейсом. Всі функції, що виконуються в АБС, розділені в АРМ (Автома-тизоване Робоче Місце) по необхідних наборах. Таких АРМів існує безліч із можливістю за бажанням створювати нові й модифікувати існуючі. Кожний користувач, увійшовши в АБС під своїм ім'ям і паролем, бачить і працює зі своїм набором даних йому АРМів.
Кожна функція в АРМі – це виконання певних дій, робота з певними екранними формами, певні операції. Єдиним способом модифікації фінансових даних в АБС є операція – побудована транзакція, що, доступна для ручного введення або автоматична, у якій можна вказати: рахунки, тип, додаткові реквізити, тип друкованого документа, об'єднати операції в папки по типах (каса, міжбанк і т.д.), указати доступ до операцій користувачів і т.д. Життєвий цикл операції в АБС має на увазі створення (введення), перевірку її легітним-ності довільною кількістю віз і після цього остаточну оплату документа. Така система візування (перевірки) дозволяє уникати безлічі помилок і повернень при помилках. Первинні документи відповідають прийнятим НБУ стандартам.
Ведеться архів документів користувачів АБС, стану рахунків. Користувачам надаються зручні для роботи довідники. Є велика кількість звітів, функція для роботи з якими підтримує інтерфейс із MSOffice. Механізм створення таких звітів досить простий і зручний в обігу, що дозволяє технологам банку самим створювати потрібні звіти. Звітні файли (як НБУ, так і користувача) можна формувати за будь-який період дат.
АБС дозволяє одночасно й повнофункціонально працювати в різних банківських днях. Це особливо корисно, коли необхідно при роботі в системі «електронних платежів» СЕП у поточному дні, одночасно контролювати проводки в минулому дні перед формуванням статистичної звітності НБУ.
АБС «БАРС-Millennium» – гнучка система розвитку автоматизації банка, що дозволяє набудовувати й створювати нові операції, нові запити, нові функ-ції, нові робочі місця й т.д.
Основні загрози безпеки АБС можна розподілити на такі групи: інформаційні, програмно-математичні, фізичні, радіоелектронні, організаційно-правові (див. рис. 2.6) :
Несанкціонований доступ — вид комп’ютерних порушень, який полягає в отриманні користувачем доступу до об'єкта, на який у нього немає санкціонованого дозволу адміністратора системи.
Маніпулювання даними — це свідома фальсифікація, дезинформація чи приховування даних.
Установка програмних закладок — це спеціально розроблена і приховано впроваджена в захищену систему програма, яка дає змогу зловмиснику дістати доступ до захищених ресурсів системи.
Неправильне розмежування прав доступу — це надання певних повноважень особам, які не є відповідальними за ту чи іншу технологічну операцію. Будь-яка захищена система містить засоби, що використовуються в надзвичайних ситуаціях, коли користувач повинен мати можливість доступу до всіх наборів системи. Звичайно ці засоби використовуються адміністраторами, операторами, системними програмістами та іншими користувачами, що виконують спеціальні функції. Надання цих повноважень більш широкому колу спеціалістів є серйозною загрозою безпеки системи.
Кожний з користувачів системи повинен мати чіткі і обмежені його посадовими функціями права доступу до ресурсів системи. Набори прав доступу повинні охоронятися системою захисту від несанкціонованого (незаконного) їх захоплення.
До основних засобів захисту інформації можна віднести такі: фізичні засоби, апаратні засоби, програмні засоби, апаратно-програмні засоби, криптографічні та адміністративні методи.

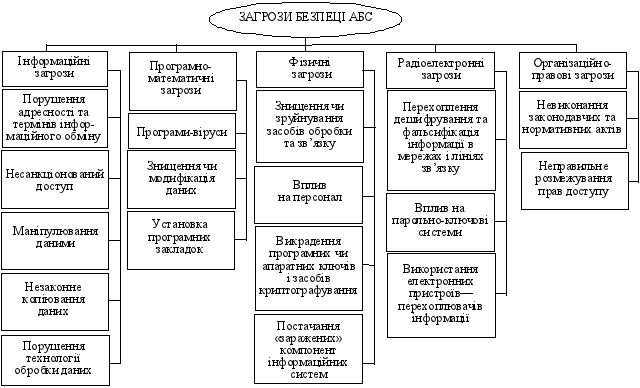 Рис.2.6.
Загрози безпеці
АБС комерційного
банку
Фізичні засоби захисту — це засоби, необхідні для зовнішнього захисту ЕОМ, території та об’єктів на базі обчислювальної техніки, які спеціально призначені для створення фізичних перешкод на можливих шляхах проникнення і доступу потенційних порушників до компонентів інформаційних систем та інформації, що захищаються. Спектр сучасних фізичних засобів захисту дуже широкий. Це різного роду замки, які можуть встановлюватись на вході в приміщення та на блоках системи, це системи пожежної сигналізації і т.п. До цієї групи засобів захисту також належать різні засоби екранування робочих приміщень та каналів передачі даних.
Апаратні засоби захисту — це різні електронні, електронно-механічні та інші пристрої, які вмонтовуються в серійні блоки електронних систем обробки і передачі даних для внутрішнього захисту засобів обчислювальної техніки: терміналів, пристроїв введення та виведення даних, процесорів, ліній зв’язку та ін.
Основні функції апаратних засобів захисту:
заборона несанкціонованого (неавторизованого) зовнішнього доступу віддаленого користувача;
заборона несанкціонованого (неавторизованого) внутрішнього доступу до баз даних в результаті випадкових чи зумисних дій персоналу;
захист цілісності програмного забезпечення.
Ці функції реалізуються шляхом:
ідентифікації суб’єктів (користувачів, обслуговуючого персоналу) і об’єктів (ресурсів) системи;
аутентифікації суб’єкта по наданому ним ідентифікатору;
перевірки повноважень, яка полягає в перевірці дозволу на певні види робіт;
реєстрації (протоколювання) при звертаннях до заборонених ресурсів;
реєстрації спроб несанкціонованого доступу.
Програмні засоби захисту необхідні для виконання логічних і інтелектуальних функцій захисту, які вмонтовані до складу програмного забезпечення системи.
За допомогою програмних засобів захисту реалізуються наступні задачі забезпечення безпеки:
- контроль завантаження та входу в систему за допомогою системи паролів;
- розмежування і контроль прав доступу до системних ресурсів, терміналів, зовнішніх ресурсів, постійних та тимчасових наборів даних і т.п.;
- захист файлів від вірусів;
- автоматичний контроль за роботою користувачів шляхом протоколювання їх дій.
Апаратно-програмні засоби захисту — це засоби, які основані на синтезі програмних та апаратних засобів. Ці засоби широко використовуються при аутентифікації користувачів АБС. Аутентифікація — це перевірка ідентифікатора користувача перед допуском його до ресурсів системи.
Апаратно-програмні засоби захисту використовуються також при накладанні електронно-цифрових підписів відповідальних користувачів. Найбільш поширеним в АБС є використання смарт-карт, які вміщують паролі та ключі користувачів.
Криптографічні методи захисту — це методи, основані на криптографічних перетвореннях даних, тобто на їх шифруванні.
Основні криптографічні методи захисту:
- шифрування з допомогою датчика псевдовипадкових чисел, яке полягає в тому, що генерується гамма шифра за допомогою датчика псевдовипадкових чисел і накладається на відкриті дані з врахуванням зворотності процесу;
- шифрування за допомогою криптографічних стандартів шифрування даних (з симетричною схемою шифрування), в основі якого використовуються перевірені і випробовані алгоритми шифрування даних з великою криптостійкістю, наприклад американський стандарт DES;
- шифрування за допомогою пари ключів (з асиметричною системою шифрування), в яких один ключ є відкритим і використовується для шифрування інформації, другий ключ —