Моделювання ефективності комплексної системи захисту автоматизованих інформаційних ресурсів комерційного банку
Криптографічні методи захисту інформації дуже широко використовуються в АБС і реалізуються у вигляді апаратних, програмних чи програмно-апаратних методів захисту.
В таблиці 2.2 наведено характеристики алгоритмів криптозахисту [35].
Таблиця 2.2
Основні експлуатаційні характеристики застосування криптозахисту в АБС банка
| Характеристика | DES | RSA |
| Вид алгоритму | Одноключовий | Двоключовий |
| Швидкість роботи | Швидко | Повільно |
| Функція, що використовується | Перестановка і підстановка | Піднесення до степеня |
| Довжина ключа | 56 біт | 300-600 біт |
| Найменш затратний криптоаналіз | Перебір по всьому ключовому простору | Розкладання модуля |
| Стійкість | Теоретична | Практична |
| Часові витрати на розкриття | Століття | Залежать від довжини ключа |
|
Час
генерації |
Міллі-секунди | Десятки секунд |
| Тип ключа | Симетричний | Асиметричний |
Порівняльний аналіз алгоритмів криптозахисту дає можливість відмітити такі їх особливості. Алгоритм RSA працює приблизно в тисячу разів повільніше за алгоритм DES і потребує в десять раз довших ключів, його стійкість теоретично не доведена. Але велика перевага RSA полягає у відсутності необхідності організації строго засекреченої процедури обміну ключами.
Тому в АБС потрібно застосовувати гібридні системи, засновані на двох алгоритмах, використовувати їх переваги.
Адміністративні засоби захисту — це заходи організаційного характеру, регламентуючі процеси функціонування АБС, використання її ресурсів, діяльність персоналу і т. д. Мета цих заходів в найбільшій мірі перешкодити та виключити можливість реалізації загроз безпеки. Адміністративно-організаційних заходів багато. Наведемо лише деякі:
- розробка чіткої технології обробки інформації в АБС та контроль за її дотриманням;
- організація захисту від встановлення прослуховуючої апаратури в приміщеннях інформаційних служб;
- ретельний відбір персоналу (перевірка нових співробітників, ознайомлення їх з порядком роботи з конфіденційною інформацією, з мірами відповідальності за порушення правил її обробки).
АБС «BARS Millennium» надає досить великий, але зрозумілий інстру-мент адміністрування самої АБС. Функції, що входять у цей модуль, управ-ляють наступними об'єктами: Користувачі; Функції; Звіти; Довідники; АРМ; Банківські операції; Групи візування операцій; Рахунки, групи доступу до рахунків.
Маніпулюючи доступами до цього об'єктами, адміністратор може ство-рити оптимальну презентативную конфігурацію системи для кожного користувача. Передбачено варіанти передачі прав одного користувача іншому, як тимчасові, так і постійні.
Усяке адміністративне втручання підтверджується користувачем із групи «Безпека», що зменшує ризик зловмисних дій з боку адміністратора АБС.
В обов'язку адміністратора АБС входить також робота із глобальними параметрами системи, анкетою банку, ліцензією на ПО. Крім глобальних параметрів існує великий перелік локальних, які кожний користувач може змінювати самостійно, підбудовуючи інтерфейс системи під себе.
Адміністрування БД, мережних ресурсів і т.п. перекладається на плечі відповідних інструментальних коштів, що поставляються разом із цими прог-рамними продуктами.
Велика увага приділяється в АБС фінансовій безпеці. Існує спеціальний набір функціональності, що об'єднаний в АРМ «Служби безпеки». Серед його функцій:
Підтвердження видачі або анулювання прав доступу, виданих адмі-ністратором;
Керування обліковими картками користувачів (блокування, обмежен-ня доступу й т.п.)
Делегування прав одного користувача іншому;
Взаємодія із зовнішніми охоронними системами (прохідна й т.п.);
Керування доступом до банківських днів;
Перегляд журналу подій комплексу;
Робота з таблицями ключів системи Електронно-Цифрового Підпису;
Робота із профілями користувачів (керування терміном дії пароля, перевірки складності пароля, максимальної кількості використань одного пароля, інших параметрів з'єднання із БД).
Всі дії користувачів детально протоколюються в журналі подій. Він може динамічно обстежитися по заданих ознаках офіцером безпеки. У системі уведене поняття класу користувачів. Клас впливає на можливість виконувати деякі фінансові функції (робота в минулих банківських днях, сторнування фінансових документів). Фінансове візування банківських документів супроводжується накладенням ЕЦП і перевіркою ЕЦП попереднього рівня.
Для фізичного захисту даних розроблений спеціальний комплекс криптографічного захисту. З його допомогою створюється безпечний канал передачі даним між клієнтом і сервером. Комплекс здатний працювати з різними крип-тографічними бібліотеками.
Доступ до рахунків користувачів дозволений по групах, у які їх можна поєднувати за бажанням, з можливістю обмеження (дивитися/дебетувати/кредитувати). Будь-який користувач, крім адміністратора й технолога, бачить і має доступ тільки до наданим йому рахункам, і ніяким іншим.
2.3 Структура та захист інформаційних потоків в центральній автоматизованій системі «Операційний день банку»
Базовою підсистемою, що має обов’язково функціонувати в кожному комерційному банку, є «Операційний день банку» (ОДБ). Основні функції цієї підсистеми такі:
Введення та обробка клієнтських платіжних документів.
Створення та ведення особових рахунків клієнтів та масивів нормативно-довідкової інформації.
Робота з картотеками.
Обробка особових та балансових рахунків.
Ведення аналітичного і синтетичного обліку, формування балансу за кожний банківський день та відповідних вихідних форм.
Сервісні функції: відкриття, закриття та протоколювання банківського дня, встановлення лімітів, бізнес-правил для філій банку тощо.
У структурі будь-якого ОДБ можна виокремити три типи функціональних блоків, існування яких випливає із загальної технології його роботи. Це блоки початку роботи (відкриття ОДБ), блоки роботи протягом робочого дня і блоки закінчення роботи (закриття ОДБ).
Блоки відкриття ОДБ забезпечують обробку паролей та ідентифікацію користувачів, введення дати поточного банківського робочого дня, обробку отриманих з АРМ НБУ файлів початку роботи. При цьому коригується довідник банків — учасників СЕП, визначається значення кореспондентського рахунку банку на початок робочого дня, очищуються відповідні оперативні бази даних тощо. У процесі відкриття ОДБ накопичуються відсотки за попередній день за рахунками з процентними ставками, створюються копії вхідних основних масивів стану особових та балансових рахунків на початок дня. Якщо це день початку місяця, кварталу або року, то за балансовими рахунками формуються відповідні вхідні залишки на початок періоду, обнулюються обороти за місяць, квартал або рік. Водночас для співробітників банку встановлюються повноваження стосовно допуску до особових рахунків; функції та рахунки для обробки перерозподіляються між працівниками банку, змінюється відповідальний виконавець, котрий веде рахунок, і т. ін.
Протягом дня відповідними блоками ОДБ виконуються операції з реєстрації нових клієнтів, відкриття або закриття рахунків, забезпечення вводу первинних платіжних документів клієнтів протягом дня та їх обробки. Прийняті від клієнтів документи поділяються на «внутрішні», в яких платник і одержувач є клієнтами даного банку, та «міжбанківські», в яких одержувачем є клієнт іншого банку. На підставі першої групи документів виконуються внутрішньобанківські проведення (змінюються залишки на рахунках), а на підставі другої формуються файли типу А (початкові міжбанківські платежі для їх передання до СЕП). Проведення «оплата» виконується лише в тому разі, якщо воно не загрожує ситуацією «червоне сальдо» за одним із кореспондуючих рахунків.
Блоки закриття ОДБ забезпечують перевірку наявності балансу, формування та видачу відомостей щодо накопичених оборотів за місяць (квартал, рік), створення копій основних файлів, архівацію платіжних документів, видачу вихідних форм про обороти за день, формування, архівацію і друк виписок. Залежно від дня місяця, кварталу, року блоки закриття формують звітність для НБУ, інформацію для податкових органів та інших служб.
Крім функціональних блоків ОДБ містить і блоки ведення та друку довідково-нормативної інформації, блоки «відновлення», тобто виконання перерахунків з певного моменту часу. Розрізняють «коротке» і «довге» відновлення. Перше використовується для виправлення помилок за тими документами, які ще не відправлені до СЕП. До нього вдаються і в разі отримання «відбійної» квитанції на якийсь раніше відправлений файл А. «Довге» відновлення полягає у відтворенні ситуації на момент закриття якого-небудь минулого дня з послідовним перераховуванням усіх операцій наступних днів.
а) Характеристика підсистеми «Управління кредитними ресурсами банку»
В межах підсистеми «Управління кредитними ресурсами банку» працівники кредитного відділу банку мають можливість виконувати такі основні функції:
аналіз фінансового стану позичальника, визначення його кредитоспроможності та оцінка ризику при кредитуванні;
формування та облік кредитних договорів;
ведення та коригування розпоряджень на оплату кредитів;
ведення та коригування строкових зобов’язань на погашення кредиту;
ведення та коригування процентних ставок та графіків оплати процентів по кредитному договору;
нарахування процентів по кредиту та облік їх сплати;
облік та контроль погашення кредитної заборгованості;
аналіз кредитного портфеля, класифікація кредитів та визначення розміру резервування.
Підсистема «Управління кредитними ресурсами» має бути інтегрована з іншими функціональними підсистемами банку, зокрема з ОДБ, у якій виконують бухгалтерські проведення при наданні кредиту та при погашенні суми основного боргу і відсотків по ньому.
б) Характеристика підсистеми «Управління валютними операціями»
В межах цієї підсистеми обов’язково повинен функціонувати комплекс задач «Валютний операційний день», що забезпечує введення та обробку валютних платіжних документів, відкриття та закриття валютних рахунків, конвертацію валют, ведення рахунків покриття, формування балансу та інші операції з іноземною валютою.
«Валютний операційний день» не обов’язково реалізується окремим прог-рамним комплексом. Операції з валютою можуть бути автоматизованим комп-лексним мультивалютним ОДБ, який здатний працювати як з національною, так і з будь-якою іншою валютою.
Крім комплексу задач «Валютний операційний день», у комерційному банку автоматизовані такі задачі:
прогнозування курсів валют;
облік біржових валютних операцій;
облік ділінгових операцій та оцінка ділінгових контрактів. Для проведення ділінгових операцій банком може використовуватись система міжнародної фінансової інформації, наприклад система Reuters Dealing;
- робота з системою SWIFT, якщо банк є учасником цієї міжнародної міжбанківської телекомунікаційної мережі передачі банківських повідомлень. Використання SWIFT дає змогу обмінюватись фінансовими повідомленнями з банками-нерезидентами та іншими міжнародними фінансовими установами.
в) Характеристика підсистеми «Управління депозитами»
Підсистема «Управління депозитами» забезпечує автоматизацію робіт, пов’язаних з обслуговуванням фізичних та юридичних осіб, що відкрили депозитні (вкладні) рахунки в банку. В ній повинні вестись депозитні (вкладні) рахунки клієнтів банку. Основними завданнями підсистеми є: облік операцій з готівкою, облік безготівкових операцій, облік цінних бланків, нарахування відсотків за депозитними рахунками, а також формування звітних форм щодо роботи з депозитними вкладами.
г) Характеристика підсистеми «Управління цінними паперами»
Комерційні банки виконують такі операції з цінними паперами:
випуск і продаж власних акцій;
купівля, продаж і зберігання цінних паперів (акції, облігації, векселі тощо);
виконання операцій з цінними паперами за дорученням клієнтів.
У підсистемі «Управління цінними паперами» виділяються такі основні напрями автоматизації робіт:
1. Автоматизація обліку операцій з власними акціями банку.
2. Автоматизація обліку операцій з державними цінними паперами.
3. Автоматизація обліку операцій з іншими цінними паперами (акціями підприємств, векселями, сертифікатами і т.п.).
4. Автоматизація депозитарної та реєстраторської діяльності.
5. Автоматизація управління портфелем цінних паперів моделювання та прогнозування стану фондового ринку.
г) Характеристика підсистеми «Управління касою»
Підсистема «Каса» необхідна для обліку готівки та організації роботи обмінних пунктів. Ця підсистема являє собою міні-банк, що має свій баланс, рахунки і документацію, у якій відображаються готівкові кошти. В підсистемі виконуються такі основні функції:
ведення довідника касових символів;
ведення та обробка прибуткових касових документів;
ведення та обробка видаткових касових документів;
формування та ведення касового журналу;
формування звітних форм з обліку роботи каси.
Підсистема може працювати в одній локальній мережі з підсистемою «Операційний день банку» або може бути територіально віддаленою і взаємо-діяти з банком за допомогою електронної пошти.
д) Характеристика підсистеми «Внутрібанківський облік»
Підсистема «Внутрібанківський облік» включає до свого складу задачі, пов’язані з обліком у самому банку. До цієї підсистеми належать такі основні задачі: облік праці і нарахування заробітної плати працівникам банку; облік власних основних засобів банку; облік нематеріальних активів; облік амортизації основних засобів та нематеріальних активів; облік господарських і експлуатаційних витрат.
е) Характеристика підсистеми«Звітність банку»
У підсистемі «Звітність банку» формується бухгалтерська, фінансова та статистична звітність про діяльність комерційного банку. Джерелом інформації для цієї підсистеми є база даних, сформована в ОДБ. У кожному комерційному банку встановлено АРМ-Статзвітність, який є програмним продуктом НБУ. За допомогою цього АРМу формується вся статистична звітність комерційних банків у вигляді окремих файлів показників і передається у репозитарій статистичної звітності в НБУ, де ці показники обробляються і де формуються необхідні звітні форми.
д) Характеристика підсистеми«Управління розрахунками з використанням пластикових карток»
Метою роботи цієї підсистеми є автоматизація безготівкових розрахунків з фізичними особами з використанням пластикових карток. Основними напрямами робіт у підсистемі є такі:
обслуговування локальних платіжних карткових систем;
обслуговування міжнародних платіжних карткових систем;
обслуговування національних платіжних карткових систем.
е) Характеристика підсистеми «Аналіз діяльності банку»
Підсистема «Аналіз діяльності банку» акумулює у своєму складі аналітичні задачі, які належать до класу OLAP. До основних аналітичних задач підсистеми можна віднести:
аналіз балансу (агрегованого та в розрізі класів, розділів, груп і балансових рахунків);
аналіз пасивів банку (структура пасивів, структура власних коштів, структура залучених коштів);
аналіз активів банку (структура активів, структура кредитного портфеля);
аналіз нормативів банку (ліквідність, платоспроможність, достатність капіталу тощо);
аналіз доходів, видатків та прибутку банку (нарахування і фактично отримані доходи, рентабельність, доходи від банківських послуг, прибутковість банку);
аналіз виконання фінансового плану доходів та витрат;
аналіз та контроль формування і використання фондів банку.
 Усі
обліково-операційні
роботи банку
виконуються
в підсистемі
«Операційний
день банку
(ОДБ)». Підсистема
ОДБ є ядром
АБС. Інформаційно
і функціонально
вона пов’язана
з усіма іншими
підсистемами
АБС. Основними
функціями ОДБ
є обробка платіжних
документів.
У підсистемі
можуть оброблятись
різні платіжні
документи,
формуватись
інформаційні
повідомлення,
дебетові та
інформаційні
запити. Основними
первинними
документами
ОДБ є платіжні
та касові документи.
До них, зокрема,
належать такі
платіжні (вимоги)
доручення,
меморіальні
ордери, видаткові
та приходні
касові ордери.
Платіжні документи, з якими працює ОДБ, можна розподілити на внутрішні, зовнішні та транзитні.
Внутрішні документи — це документи, проведення по яких виконується по особових рахунках банку.
Зовнішні — це міжбанківські документи, проведення по яких виконується між кореспондентськими рахунками та особовими рахунками банку. Зовнішні документи, в свою чергу, ще поділяються на початкові та зворотні. Початкові документи — це документи, сформовані в банку для відправлення в СЕП. Зворотні — це документи, що надійшли з СЕП у банк.
Транзитні — це документи, по яких не виконуються проведення.
Підсистема ОДБ — це багатофункціональна система, яка надає користувачеві широкий спектр функцій. Вона повинна забезпечувати здійснення таких операцій: перегляд, введення і редагування даних про клієнтів; перегляд відомостей про рахунки клієнта, що відкриті в банку; відкриття нових рахунків і закриття вже існуючих; обробка пакетів платіжних документів, які надійшли безпосередньо від клієнтів, чи по системі «Клієнт-банк»; ведення картотек; підтримка реальних залишків по рахунках протягом усього банківського дня; формування актуального балансу банку на будь-який момент часу; формування вихідних повідомлень за поточний і будь-який попередній банківський день; підтримка роботи віддалених виносних робочих місць та безбалансових відділень; забезпечення функціонування банку в СЕП; формування звітності для НБУ та податкових органів.
Усі функції ОДБ можна згрупувати і представити таким чином:
1. Функція ведення рахунків
1.1. Відкриття рахунків.
1.2. Закриття рахунків.
1.3. Арешт рахунку.
1.4. Модифікація параметрів рахунку.
1.5. Перегляд залишку та руху коштів на рахунку за відповідний період.
2. Робота з усіма видами документів (як-то: платіжні доручення, ордери, документи по заключних оборотах щодо прибутків/видатків на позабалансових рахунках і т.д.)
2.1. Введення документа.
2.2. Статистика введення.
2.3. Перегляд документів (отриманих / сплачених / несплачених / вибраних / окремих / за повним макетом чи у вигляді реєстру).
2.4. Друкування документів (отриманих / сплачених / несплачених / вибраних / окремих / за повним макетом чи у вигляді реєстру).
2.5. Відбір документів для передачі у зовнішні системи («Клієнт-банк» і т.п.).
2.6. Модифікація введених документів.
2.7. Вилучення введених документів.
2.8. Обробка (розблокування, оплата тощо) введених документів.
3. Ведення картотеки інформаційно-дебетових документів
3.1. Перегляд дебетових документів.
3.2. Сплата документів (з дозволу / за розпорядженням посадової особи з відповідними повноваженнями).
3.3. Друкування дебетових документів.
3.4. Вилучення з перегляду окремих документів.
4. Робота з документами нез’ясованих сум
4.1. Аналіз нез’ясованих рахунків.
4.2. Сплата з’ясованої суми.
4.3. Повернення нез’ясованої суми.
5. Робота із зовнішними підсистемами
5.1. Робота з документами, що надійшли по системі «Клієнт-Банк».
5.1.1. Перегляд документів (отриманих / сплачених / несплачених / відхилених / повернених / вибраних / окремих за повним макетом чи у вигляді реєстру).
5.1.2. Друкування документів (отриманих / сплачених / несплачених / відхилених / повернених / вибраних / окремих за повним макетом чи у вигляді реєстру).
5.1.3. Оплата документів.
5.1.4. Повернення відхилених документів клієнтові з поясненням причин їх забракування.
6. Формування, перегляд та друкування статистичних відомостей і відомостей нарахування відсотків
6.1. Формування балансу за поточний день (за період, конкретну дату, місяць, квартал, рік).
6.2. Формування відомостей по особових рахунках за поточний день (за період, конкретну дату, за місяць, квартал, рік, по виконавцях, за типами рахунків, вибірково за певними рахунками).
6.3. Формування оборотно-сальдових відомостей за поточний день (за період, конкретну дату, за місяць, квартал, рік, по виконавцях, за типами валют, по національній валюті, по конкретній валюті, за типами рахунків, по всіх рахунках вибірково за певними рахунками, за позабалансовими рахунками).
6.4. Формування відомостей по кореспондентському рахунку банку за поточний день (за період, конкретну дату, по клієнтах, по виконавцях, по валюті).
6.5. Формування згрупованих документів ОДБ (реєстр початкових, реєстр зворотніх, реєстр дебетових сплачених, реєстр дебетових необроблених, реєстр позабалансових, документи для системи «Клієнт-банк», касові документи).
6.6. Формування файлів звітності для НБУ та податкових органів.
7. Перегляд та модифікація довідників
7.1. Довідник банків (МФО).
7.2. Довідник плану рахунків.
7.3. Довідник клієнтів.
7.4. Довідник валют.
7.5. Довідник касових символів.
7.6. Довідник країн.
7.7. Довідник відповідальних працівників банку.
7.8 Довідник секторів економіки.
7.9. Довідник галузей економіки.
7.10. Довідник видів економічної діяльності.
7.11. Довідник видів власності.
7.12. Довідник ознак інсайдера.
7.13. Довідник податкової інспекції.
7.14. Довідник з параметрів нарахування відсотків.
7.15. Довідник з видів кредитів.
7.16. Довідник з емітентів цінних паперів.
7.17. Довідник з видів цінних паперів.
Програмний комплекс ОДБ в переважній більшості випадків складається з таких АРМів:
АРМ операціоніста,
АРМ технолога (адміністратора системи),
АРМ контролера.
Такий розподіл обумовлений необхідністю впорядкування та раціонального розподілу робіт між виконавцями. Іноді АРМ контролера не виділяється як окреме робоче місце, і тоді функції контролера покладаються на АРМ технолога.
2.4 Структура та захист інформаційних потоків в внутрішньобанківській міжфілійній платіжній системі
Мультивалютна Внутрішня Платіжна Система (МВПС) функціонує в АКБ «Промінвестбанк» для організації платіжних потоків між філіями та відділеннями через Розрахункову палату банка та дозволяє (рис.2.7):
- здійснювати транспорт валютних платежів усередині платіжної системи між учасниками МВПС;
- формувати для відправлення в SWIFT початкові платежі головного банку й/або філій МВПС;
- обробляти відповідні платежі й виписки з SWIFT для зарахування на рахунки клієнтів Головного банку або рахунку Головного банку, або пере-давати такі платежі на філії МВПС для зарахування на рахунки клієнтів або рахунку філій.
МВПС складається з модулів:
- Ядро АБС у частині підготовки документів для передачі в Розрахун-кову палату й для аналізу й обробки документів, прийнятих з Розрахункової палати. Використовується як у головному банку так і філії МВПС, що пра-цюють на АБС розробки “УНІТІ_БАРС”;
- Розрахункова палата . Незалежна стосовно АБС, установлена у Головному банку й(або) філіях. Головна вимога - дані АБС повинні забезпечувати відправлення а також квитовку вихідних і вхідних файлів, відповідно до формату, прийнятим у Розрахунковій палаті;
- Інтерфейс із платіжною системою SWIFT. Використовується в Головному банку, що працює на АБС розробки «УНІТІ_БАРС».
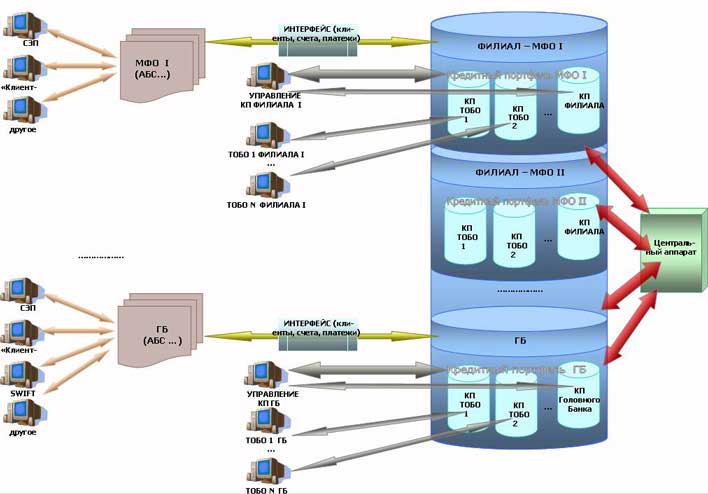
Рис.2.7. Структура інформаційних потоків у внутрибанківській платіжній системі (Головний банк – філії –безбалансові відділення)
Система захисту файлів платіжно-інформаційного потоку:
програмно-апаратна з застосуванням зовнішнього носія (таємний ключ криптосистеми) для входу в АРМ міжфілійних платежів;
легітимність та криптозахист сформованого платіжного документа на базі 2-рівневого «електронного цифрового підпису» (ЕЦП) операторів та контроль-бухгалтера міжфілійних платежів;
шифротрафік файлів міжфілійних платежів з застосуванням автоматичних ПЕОМ шифрошлюзів з симетричним типом шифрування потоків, направляємих через ІР-мережі «Укртелекому» (VPN з ІР –адресацією) чи IP-мережі Національного банку України (FOSS-MAIL – технологія).
На сьогодні у Промінвестбанку успішно функціонує єдина система електронних платежів (ЕСЕП), основою якої є власна розрахункова палата. Завдяки цьому, всі платежі між 164 балансовими філіями здійснюються через ЕСЕП, а платежі з іншими комерційними банками - через єдиний корреспондентський рахунок у Центральній розрахунковій палаті НБУ.
Безперебійна робота системи пов'язана з установкою у всіх філіях банку стандартного програмного забезпечення (у кожному в якості СУБД використовується - Sybase ASA 5.5.04 ), захищеного від модифікацій і несанкціонованого доступу й тісно пов'язана із програмним забезпеченням розрахункової палати. У постійному робочому стані перебуває резервна палата ПІБ, що перебуває на відстані 17 км у резервній зоні, що синхронізує дані по оптоволоконному каналі під керуванням Sybase Replication Server 12.5.
Сервер у Розрахунковій палаті щодня обробляє від 500 000 до 1 000 000 банківських проведень. Після обробки в Розрахунковій палаті банківські про-водки попадають (максимальна затримка до 5 мінут) у Центральний OLAP сер-вер (Sybase ASE 12.5) і вже доступні для аналітичних і звітних завдань. За допо-могою реплікації дані із центрального OLAP сервера передаються в 14 регіо-нальних центрів, у комплекси "Регіон" (Sybase ASE 12.5), причому в кожний регіон дані передаються тільки для даного регіону. Комплекси "Регіон" зберіг-ють дані тільки за один рік (у середньому близько 100 Gb даних).
В архівне сховище (Sybase IQ 12.5) дані завантажуються вночі й на даний момент у сховище втримуються дані з 1999 року (всі проводки, всі залишки, всі клієнти). Обсяг даних у сховище завдяки компресії й оптимізованому зберіганню становить більше 500Gb, що відповідає 1.5Tb даних в OLTP. Зі сховищем працюють завдання - "грошові потоки", "міграція клієнтів", а департаментти можуть одержувати консолідовану інформацію з податків, і т.п.
Доступ до даних здійснюється або через MicroStrategy, або через додатки, написані на Sybase PowerBuilder програмістами Промінвестбанку. Для створення нових проектів і зберігання раннє розроблених схем використовується Sybase PowerDesigner.
2.5 Структура та захист інформаційних потоків в міжбанківських платіжних системах в Національній (СЕП НБУ) та іноземній (SWIFT) валютах
Міжбанківські розрахунки — це система виконання та регулювання платежів по платіжних дорученнях і зобов’язаннях, що виникають між банками та їх клієнтами.
Система міжбанківських електронних платежів Національного банку України (СЕП НБУ) — це загальнодержавна платіжна система, яку створено з метою виконання (як за дорученням клієнтів, так і за зобов’язаннями банків один перед одним на території України) розрахунків між банківськими установами в електронній формі.
Розрахунки між банками ведуться на підставі кореспондентських рахунків банків, які відкриваються в регіональних управліннях НБУ.
Система електронних платежів НБУ (далі СЕП) –– це державна платіжна система, що виконує міжбанківські розрахунки і заснована на безпаперовій тех-нології передачі електронних повідомлень засобами електронної пошти НБУ.
Архітектура СЕП та характеристика АРМ-1, АРМ-2, АРМ-3, які входять в состав СЕП.
В СЕП можуть брати участь будь-які кредитно-фінансові підприємства та організації, що мають кореспондентський рахунок у відповідному регіональному управлінні НБУ, задовольняють технічним вимогам роботи в СЕП і являються суб’єктами міжбанківських розрахунків на території України.
СЕП організована як деревоподібна ієрархічна структура (рис. 2.8). На верхньому рівні СЕП знаходиться центральна розрахункова палата, що обслуговується програмно-технічним комплексом АРМ-1, який виконує захист системи від несанкціонованого доступу, перевірку узгодженості та вірності функціонування РРП, а також формування звітної інформації в масштабах України в цілому.
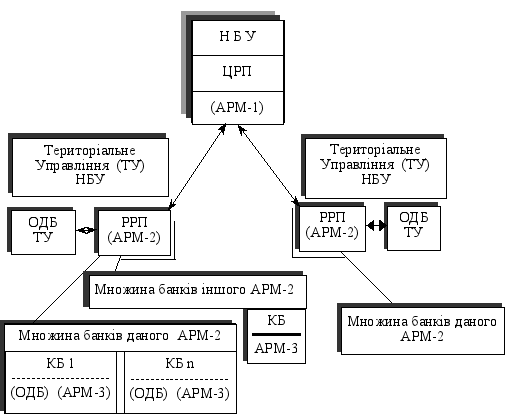
Рис. 2.8. Архітектура СЕП НБУ
Середній рівень СЕП — це регіональні розрахункові палати, які обслуговує програмно-технічний комплекс АРМ-2.
Основні функції АРМ-2:
— прийняття платіжних документів та іншої інформації, що обробляється СЕП, від комерційних банків—учасників розрахунків та від інших РРП;
— передача платіжних документів та іншої інформації, що обробляється СЕП, комерційним банкам—учасникам розрахунків та іншим РРП;
— передача інформації, що не є платіжними документами, але обробляється в СЕП в АРМ-1;
— бухгалтерський та технологічний контроль за проходженням платежів;
— надання звітних документів за підсумками проходження платежів на рівні АРМ-2;
— ведення технічних кореспондентських рахунків банків—учасників СЕП;
— підготовка для відображення проходження платежів через СЕП на реальних кореспондентських рахунках;
— надання довідкової інформації.
АРМ-3 — це комплекс програмно-технічних засобів, що застосовується для підготовки, передачі та прийому банківських повідомлень у вигляді електронних документів між РРП та комерційним банком.
Функції АРМ-3:
— прийняття платіжних документів та іншої інформації, що обробляється СЕП, від РРП;
— передача платіжних документів та іншої інформації, що обробляється СЕП в РРП для обробки в АРМ-2;
— формування протокольного звіту про роботу АРМ-3 за банківський день і відправлення його в РРП;
— відкриття та закриття банківського дня;
— архівація даних за відпрацьований банківський день;
— сервісні функції: друк виписки про стан технічного кореспондентського рахунку та ін.;
— захист інформації, що передається засобами криптографування.
Досліджуємий АКБ «Промінвестбанк» разом з філіями та територіальними без балансовими відділеннями працює в СЕП НБУ за третьою моделлю.
Третя модель. За цією моделлю учасником СЕП є тільки головний банк, що має єдиний кореспондентський рахунок і свою власну платіжну систему.
При роботі за цією моделлю головний банк має засоби повного контролю над роботою філіалів. Всі кошти зосереджені на одному рахунку, що не призводить до їх розпорошення і дозволяє виконувати постійний контроль за ліквідністю (рис.2.9).
Недоліки цієї моделі полягають в тому, що можуть виникати затримки з перерахуванням коштів. В цій моделі необхідно встановлювати якусь пріоритетність на обробку платежів.
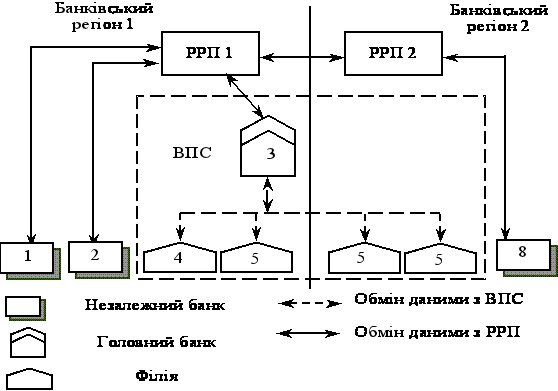
Рис.2.9. – Схема роботи банка в СЕП НБУ за 3 моделлю консолідованого кореспондентського рахунку
Філіали є самостійними банківськими закладами, мають свій МФО й знаходяться в списку учасників електронних платежів, але вони не являються самостійними учасниками СЕП, тобто не мають свого АРМ-3 та засобів захисту НБУ. Ця модель вимагає наявності власної повнофункціональної платіжної системи.
Файли інтерфейсу між ОДБ та АРМ-3.
Всі файли, якими обмінюється комерційний банк з СЕП, умовно можна поділити на такі групи:
1. пакети платіжних документів:
vA — файл початкових платежів від банку в РРП;
vB — файл зворотних платежів на банк від банку-отримувача;
2. повідомлення між АРМ про завершення етапів обробки:
vK — кінець сеансу АРМ-2, звіт для АРМ-3 про зміну його коррахунку;
vZ — звіт про кінець дня АРМ-3;
vV — кінець дня АРМ-2, зведений документ для АРМ-3 про змінення його коррахунку;
3. файли-квитанції на пакети платіжних документів та інші файли:
vT — квитанція на vA;
vS — квитанція на vB. Всі перераховані квитанції видаються системою, тобто відповідним АРМ-ом;
4. технологічні файли:
vU — завдання на коректуру списку учасників;
M — файл бізнес -правил.
5. Файли нормативно-довідкової інформації:
· S_VAL — довідник валют;
· S_ER — довідник кодів помилок;
· S_UCH — довідник банків учасників СЕП;
· S_NR — довідник призначень платежу;
· M.UCH — файл інвалютних коррахунків;
· U_SNG — довідник субкорреспондентів шлюзових банків.
Для роботи з бізнес-правилами ОДБ банку повинно мати допоміжний блок, який називається АРМ-М. Він виконує ряд функцій:
а) для головного банку:
- ведення бази даних бізнес-правил для філій;
- зміна бізнес-правил для філій, формування і відправка в СЕП файлів M.A ;
- формування завдань філіям на коригування їх бізнес-правил;
- отримання технологічної інформації з СЕП (файлів M.T) про проходження пакетів бізнес-правил до філії-адресата;
б) для філії:
- ведення бази даних бізнес-правил, що встановлюються для філії;
- прийом з СЕП файлів M.B — завдань на коректування бізнес-правил, виконання відповідної модифікації бази даних, відправка в СЕП технологічної інформації (файлів M.S) про обробку пакета бізнес-правил;
- перевірка початкових платежів філії на відповідність бізнес-правилам і заборону виконання платежів, не відповідних встановленим бізнес-правилам.
Технологія міжбанківських СЕП - платежів у комерційному банку:
а) Робота протягом одного робочого дня виконується за таким режимом:
1. Відкриття нового дня.
2. Початок дня.
3. Передача та прийом пакетів платіжних документів протягом дня.
4. Кінець дня.
5. Сервіс.
При відкритті нового дня встановлюється дата для даного банківського дня. Для неї формується каталог поточного банківського дня для відображення роботи системи протягом дня.
б) Робота в режимі «початок дня»
В режимі «початок дня» від АРМ-2 приймається ціла низка файлів, що забезпечують роботу СЕП. Це такі файли:
· vK.000, що вміщує інформацію про розмір коштів на коррахунку банку на початок робочого дня. Цей файл є обов’язковим, без нього не можна виконувати прийом та передачу платіжних документів.
· vU завдання на корегування списку учасників СЕП. Цей файл є необов’язковим. Він передається лише у випадках появи нових учасників СЕП.
в) Робота в основному режимі
Режим «Передача та прийом пакетів платіжних документів» є основним режимом функціонування СЕП.
В режимі «Передача та прийом пакетів платіжних документів» виконується така робота: передача початкових платіжних документів, прийом та обробка документів, що надійшли електронною поштою.
Підготовка платіжних документів виконується в комерційних банках за допомогою власного пакета «Операційний день банку». При цьому ОДБ має забезпечувати:
· формування всіх реквізитів платіжного документа;
· формування з окремих платіжних документів пакета початкових платежів;
· розміщення сформованого пакета в каталозі обміну ОДБ та АРМ-3.
Документи, сформовані програмою ОДБ, передаються в АРМ-3 у вигляді текстових файлів.
Прийом та передача платіжних документів може виконуватись одноразовим запуском режиму «Передача та прийом пакетів платіжних документів» чи автоматично через певні інтервали часу (цей порядок задається в параметрах налагодження АРМ-3).
АРМ-3 через певний інтервал часу запускає електронну пошту. При цьому він обробляє файли, що знаходяться у вхідних каталогах від ОДБ і АРМ-2, розкладає файли-результати у вихідні каталоги для ОДБ та для електронної пошти.
З кожним файлом, що надійшов до АРМ-3, виконуються такі дії:
1. Перевірка на унікальність імені файла протягом банківського дня.
2. Перевірка файла в цілому (правильність формування імені файла, відповідність його поточній даті роботи, відповідність структурі, обчислення та перевірка контрольних сум).
3. Подокументальна перевірка файла.
Файл, що перевіряється незалежно від результатів, записується в каталог поточного робочого дня.
Якщо перевірений файл не приймається АРМ-3, то формується і надсилається відправнику файла (в ОДБ для файла vA чи в РРП для файла vB) квитанція, що вказує на причини відмови прийняти файл.
Для отримання довідки про відправлені та