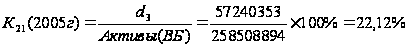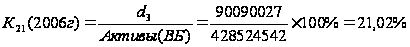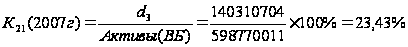Оценка финансового состояния коммерческого банка на основе анализа его сравнительного аналитического баланса
К3=Ссуды/
Обязательства
> 0,7 (агрессивная
политика
< 0,6 (осторожная
политика)
К4=Банковские займы /
Банковские ссуды
≥ 1,0 (заемщик)
≤ 1,0 (кредитор)
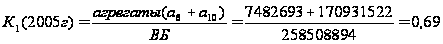
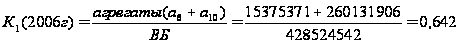
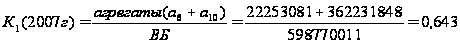
К1 - удельный вес (доля) доходообразующих активов в совокупных активах. К1 в 2005 г. был равен 0,69, в 2006 г. снизился и составил 0,642, и в 2007 году не изменился и также составил 0,643. Это говорит о снижении активов, приносящих доход банку и увеличение ликвидной позиции, что также свидетельствует о нецеленаправленной политике банка по улучшению общего финансового состояния банка. Также можно сказать, что доля доходообразующих активов составляет 69%, 64% и 64% соответственно.
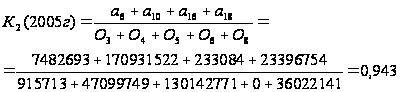
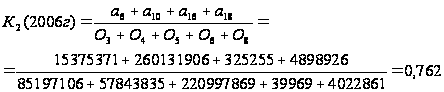
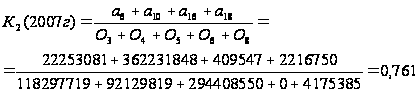
К2 - отношение доходных активов к платным пассивам. Значение коэффициента должно быть больше либо равно 1. У данного банка К2 в 2005 г. Его значение составило 0,943, в 2006 г. оно снизилось и составило 0,762, а в 2007 году почти не изменилось и составило 0,761. Снижение данного показателя произошло из-за того, что выросли и доходные активы и платные пассивы, но платные пассивы росли быстрее. Следовательно, банк нарастил свои платные пассивы на большую сумму по сравнению активами, приносящими доход и стал неэффективно управлять своими платными пассивами; из этого следует, что процентные расходы банка в течение 3-х лет не покрывались процентными доходами, поскольку значение показателя было менее 1 за все периоды.
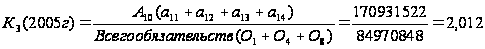
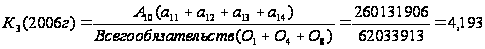
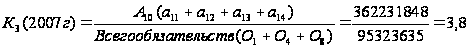
К3 - отношение кредитов к общим обязательствам банка. Этот показатель дает возможность определить характер кредитной политики банка. К3 в 2005 г. составил 2,012, в 2006 г. 4,193, а в 2007 г. 3,8. Это говорит о том, что банк практикует исключительно слишкомагрессивную кредитную политику за все 3 периода, наращивая объемы кредитов и ссуд. Для формирования более осторожной кредитной политики банку необходимо наращивать свои обязательства, иначе дальнейшее повышение коэффициента может привести к риску потери по формированию устойчивости ресурсной базы и проблемам с текущей ликвидностью.
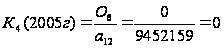
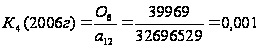
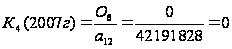
К4 - показывает возможность проведения кредитной политики. Рассчитывается как отношение полученных МБК к предоставленным. В 2005 г. и в 2007 г. отсутствовали межбанковские займы, поэтому значение данного коэффициента равно 0. А в 2006 г. К4 составило всего 0,1%. Это означает, что данный банк является кредитором на межбанковском кредитном рынке.
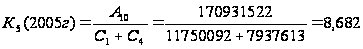
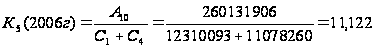
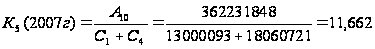
К5 - показывает рискованность кредитной политики по отношению к капиталу. Значения показателя – 8,6, 11,12 и 11,662 соответственно по 3-м периодам. Наблюдается недостаточность капитала с точки зрения кредитного портфеля; в данном случае банку необходимо снижать объем привлеченных средств. А несоответствие данного коэффициента норме говорит о нарастающем риске по возврату ссуд и кредитов данному банку, а также об уменьшении эффективности деятельности банка.
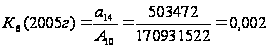
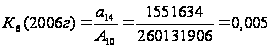
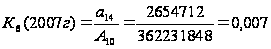
К6 - удельный вес просроченной задолженности в ссудном портфеле банка. Для Банка Москвы этот показатель за три года составил 0,002; 0,005; и 0,007 соответственно. Это позитивная тенденция, так как значение этого коэффициента находится в пределах нормы, т.е. доля просроченной задолженности не должна превышать 4% от общей суммы выданных кредитов.
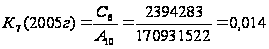
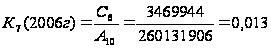
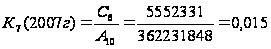
К7 - резервы на покрытие убытков по ссудам. Значение коэффициента не должно быть меньше К6, и в нашем случае оно равно 0,014, 0,013 и соответственно 0,015, и почти не изменилось. Большее значение К7 по сравнению с К6 (0,002<0,014 в 2005 г; 0,005<0,013 в 2006 г; 0,007<0,014 в 2007г.) демонстрирует наличие в кредитном портфеле банка не только низкокачественных кредитов, но и просроченных процентов по кредитам.
Далее рассчитаем следующие три коэффициента, которые характеризуют ликвидность банка.
Таблица 12
Анализ ликвидности банка
| Определение показателя | Оптимальное значение коэффициента | Фактическое значение | ||
| 2005 год | 2006 год | 2007 год | ||
|
К8=Кассовые активы / Онкольные обязательства |
0,2 - 0,5 | 28,62 | 568,79 | 1665,54 |
|
К9= Кассовые активы / Онкольные и срочные обязательства |
0,05 - 0,3 | 1,081 | 1,639 | 1,627 |
| К10=Портфель ценных бумаг/Обязательства | 0,15 - 0,40 | 0,207 | 0,247 | 0,233 |
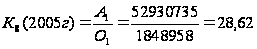
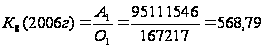
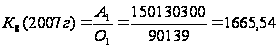
К8 - степень покрытия наиболее неустойчивых обязательств ликвидными активами. Значение К8 в 2005 г. составляло 28,62; в 2006 г – 568,7; а в 2007г – 1665,5, что намного выше нормы и говорит о том, что у банка существовала избыточная ликвидность. Из этого следует, что у банка были резервы увеличения онкольных обязательств. Это говорит о том, что банк в полной мере покрывает наиболее неустойчивые обязательства ликвидными (кассовыми) активами.
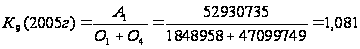
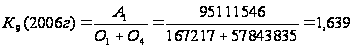
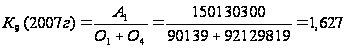
К9 - степень покрытия ликвидными активами недепозитных и депозитных источников. Фактические значения показателя – 1,081; 1,639 и соответственно 1,627 – превышают пределы оптимального значения (0,05-0,3). Это говорит о том, что у банка достаточно ликвидных активов для покрытия недепозитных и депозитных активов, что обеспечивает очень высокую степень ликвидности.
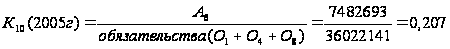
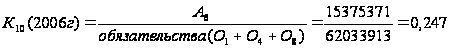
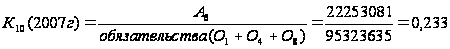
К10 - потенциальный запас ликвидности. Значение коэффициента в 2005 г. - 0,207, в 2006 г. - 0,247, в 2007г. – 0,233, что вполне соответствует норме (0,15-0,4) за все периоды. В этом случае у банка минимальный риск ликвидности при использовании вторичных ликвидных ресурсов (портфеля ценных бумаг).
Далее рассчитаем следующие 8 коэффициентов, характеризующие оценку структуры пассивов банка:
Таблица 13
Анализ пассивов банка
| Определение показателя | Оптимальное значение коэффициента | Фактическое значение | ||
| 2005 год | 2006 год | 2007 год | ||
|
К11=Собственный Капитал/Активы |
0,08 - 0,15 | 0,009 | 0,083 | 0,092 |
|
К12=Онкольные и срочные обязатель- ства / Активы |
0,5 - 0,7 | 0,19 | 0,135 | 0,154 |
| К13=Займы /Активы | 0,2 - 0,35 | 0,141 | 0,009 | 0,007 |
|
К14=Онкольные обязательства/ Все обязательства |
0,2 - 0,4 | 0,021 | 0,002 | 0,001 |
|
К15=Срочные вклады / Все обязательства |
0,1 - 0,3 | 1,531 | 3,562 | 3,088 |
| К16=Займы во всех обязательствах | 0,25 - 0,4 | 0 | 0,0006 | 0 |
|
К17=Прочие обязательства / Все обязательства |
Стремится к min | 0,424 | 0,063 | 0,043 |
|
К18=Стержневой капитал / Собственный капитал |
≥ 0,5 | 0,692 | 0,691 | 0,672 |
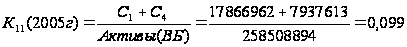
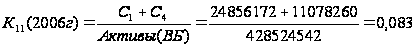
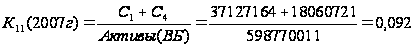
К11 - показатель финансовой устойчивости банка. Значения коэффициента равняются 0,099; 0,083 и 0,092 соответственно. На момент анализа баланс имеет высокую достаточность капитала, которая обеспечивается высоким удельным весом собственного капитала в структуре баланса, поскольку фактические значения соответствуют норме за все периоды. Банк использует потенциальные возможности по привлечению дополнительных ресурсов для получения прибыли из-за высокого мультипликатора капитала (мультипликатор капитала определяется как отношение активов к собственным средствам), который характеризует эффективное управление ресурсной базой. Таким образом, соответствие значений норме свидетельствует о сверхвысокой финансовой устойчивости банка.
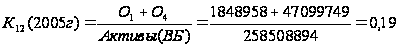
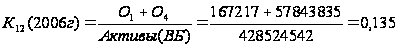
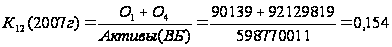
К12 - уровень срочности и надежности. У данного банка значения этого коэффициента равны 0,19; 0,135; и 0,154 соответственно, что не соответствует норме. Это говорит о том, что уровень обеспечения срочными обязательствами и обязательствами до востребования не достаточен, что влечет за собой риск текущей ликвидности банка и вынуждает направлять дополнительные ресурсы в кассовые активы.
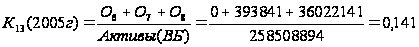
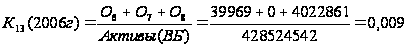
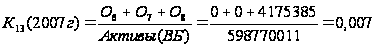
К13 - уровень срочности и надежности. Значение этого коэффициента у Банка Москвы значительно ниже нормы и составляет в 2005 г. - 0,141, в 2006 г. - 0,009 и в 2007 году – 0,007. Снижение показателя происходило вследствие снижения банковских займов, долговых и прочих обязательств и роста совокупных активов. Это означает, что у банка имеется недостаток заемных средств. Также это говорит о том, что привлеченных средств у данного банка недостаточно для управления сбалансированной ликвидностью.
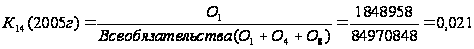
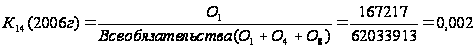
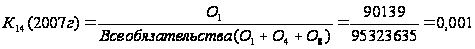
К14 - степень минимизации риска устойчивости или затрат. Фактические значения данного коэффициента равны 0,021, 0,002 и 0,001. Это говорит о минимизации операционных издержек по обязательствам до востребования.
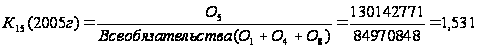
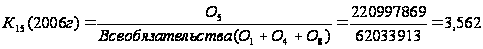
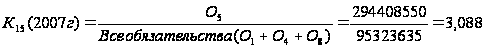
К15 - степень минимизации риска устойчивости или затрат. Для Банка Москвы значение этого показателя за два года в 2006 году сильно возросло и в 2007 году снизилось, и тем не менее на протяжении 3-х периодов было значительно выше оптимального значения (0,1-0,3). Рассчитанные значения показателя определяют минимизацию риска устойчивости, а также высокий уровень вкладов и депозитов во всех обязательствах.
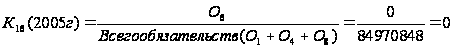
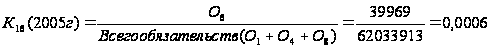
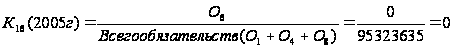
Данный коэффициент рассчитан только для 2006 года и составил 0,0006. Для 2005 и 2007 коэффициент равен 0, поскольку в эти годы банковские займы у банка отсутствовали. Таким образом, в 2006 году доля банковских займов в общей сумме обязательств банка была менее 1%. Это позитивная тенденция, свидетельствующая о низких затратах по обязательствам перед другими кредитными организациями.
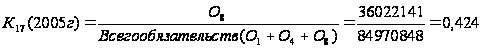
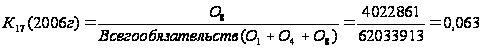
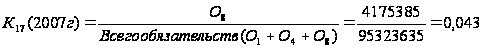
К17 - степень пассивной устойчивости и качества управления прочими обязательствами. Оптимальное значение данного коэффициента должно стремится к минимуму. Фактическое значение составило в 2005 г. - 0,424; в 2006 г – 0,063; и в 2007 г. - 0,043. Фактическое снижение данного показателя за периоды свидетельствует об эффективном управлении пассивами, т.е банк в 2007 году меньше заплатил штрафов, пеней, неустоек по сравнению с 2005 годом.
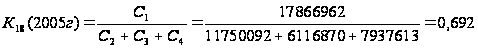
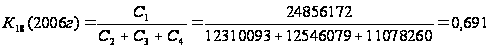
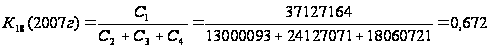
Стержневой капитал = уставной фонд + фонды банка;
Собственный капитал = уставной фонд + фонды банка + дополнительный капитал.
К18 - уровень достаточности стержневого капитала. Доля стержневого капитала не должна быть менее 50%. Доля стержневого капитала ОАО «Банк Москвы» составляет в 2005 году - 69%; в 2006 году – 69%; и в 2007 году – 67%. Из этого следует, что у данного банка достаточно стержневого капитала для осуществления своей деятельности.
Далее осуществим анализ эффективности деятельности банка, который основан на следующих показателях:
Таблица 14
Анализ эффективности деятельности банка
| Определение показателя | Оптимальное значение в % |
Фактическое Значение в % |
||
| 2005 год | 2006 год | 2007 год | ||
| К19=Прибыль/Активы | 1,0 - 4,0 | 2,14% | 1,77% | 1,94% |
| К20=Прибыль/Доходы | 8,0 - 20,0 | 9,7% | 8,4% | 8,3% |
| К21=Доходы/Активы | 14,0 - 22,0 | 22,12% | 21,02% | 23,43% |
|
К22=Прибыль/Стержневой Капитал |
15,0 - 40,0 | 31,02% | 30,57% | 31,32% |
| К23=Мультипликатор капитала: Активы / Собственный капитал | 8 - 16 раз | 10,01 раза | 11,92 раза | 10,84 раза |
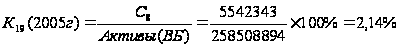
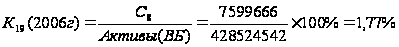
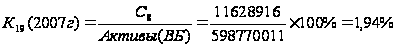
К19 - эффективность работы активов. Оптимальное значение данного коэффициента составляет 1-4%. Фактическое значение для Банка Москвы в 2005 г. составляло 2,14%, в 2006 г. составило 1,77% и в 2007 году – 1,94%. Фактические значения за все периоды соответствуют норме. Это говорит о том, что в течение 3-х лет банк проводил эффективную политику в области управления активами.
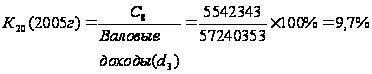
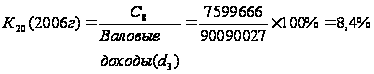
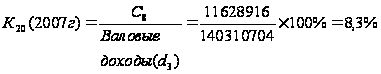
К20 - сколько прибыли получено с каждого рубля доходов. В 2005 г. значение данного коэффициента составляло 9,7%. Это говорит о том, что в 2005 г. с каждого рубля доходов было получено 97 копеек прибыли, в 2006 г. с каждого рубля доходов получено 84 коп. прибыли, а в 2007 году – 83 коп. прибыли. В течение 3-х лет происходило снижение данного показателя из-за того, что росли валовые доходы и прибыль, но валовые доходы росли быстрее. Это негативная тенденция, которая означает, что у банка на каждый рубль доходов приходилось все меньше прибыли, несмотря на то, что банк ее наращивал в течение 3-х лет.