Оценка финансового состояния коммерческого банка на основе анализа его сравнительного аналитического баланса
К21 - сколько доходов получено с каждого рубля активов. Оптимальное значение коэффициента 14-22%. В нашем случае в 2005 г. значение коэффициента составило 22,12% что чуть выше нормы, в 2006 г. - и стало равняться 21,02% что находится в пределах нормы и в 2007 году – 23,43% - что опять выше нормы. Это означает, что банк в некоторой степени эффективно управляет активами, наращивая при этом доходы, приходящиеся на каждый рубль активов.
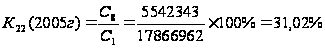
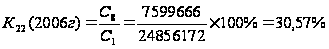
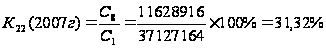
К22 - эффективность использования собственного капитала. В 2005 г. значение данного коэффициента соответствовало норме (15,0-40,0) и составляло 31,02%, в 2006 г. значение этого коэффициента также находилось в норме и равно 30,57% и в 2007 году также соответствовало норме и составило 31,32%. Это означает, что Банк Москвы на протяжении 3-х лет эффективно использовал собственный капитал, грамотно управляя им.
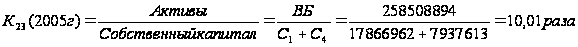
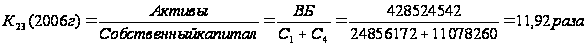
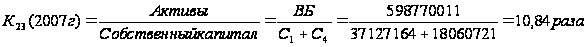
К23 - мультипликатор капитала. Означает, какой объем активов удается получить с каждого рубля собственного капитала. У Банка Москвы значение данного коэффициента за три года соответствует норме (8-16 раз) и составляет соответственно 10,01 раза; 11,92 раза; и 10,84 раза. Это свидетельствует о том, что банк квалифицированно использует мультипликативный эффект капитала и профессионально управляет структурой заемного и собственного капитала, получая максимально возможный доход (прибыль) при имеющихся ресурсах.
Для более тщательного анализа можно воспользоваться дополнительными показателями эффективности и провести детализацию факторов, которые влияют на эффективность деятельности банка.
Таблица 15
Дополнительные показатели эффективности деятельности банка
| Определение показателя | Оптимальное значение в % |
Фактическое Значение в % |
|||
| 2005 год | 2006 год | 2007 год | |||
|
К24=Процентная маржа / Доходные активы |
1,0 - 3,0 | 3,7% | 3,1% | 3,4% | |
| К25=Спред | - | -0,076 | -0,139 | -0,126 | |
| К26=Процентные доходы / Процентные расходы | 110,0 - 125,0 | 189,34% | 171,35% | 171,37% | |
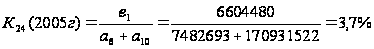
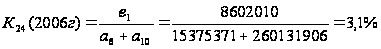
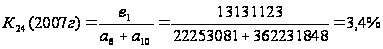
К24 - эффективность работы доходных активов. У данного банка значение этого коэффициента выше нормы (1,0-3,0%) и составляет в 2005 г. – 3,7%, в 2006 г. – 3,1% и в 2007 году – 3,4%. Это еще раз доказывает сделанный выше вывод о том, что банк проводит эффективную политику в области управления активами. Также можно сказать, что уровень чистого процентного дохода от доходных активов немного снизился, т.к. в 2005 г. он составлял 3,7%, что выше нормы, в 2006 г. он составил 3,1% и в 2007 году – 3,4%.
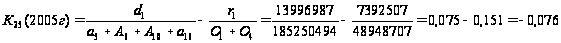
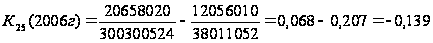
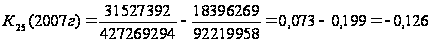
К25 – разброс процентных ставок между вложениями и привлечением ресурсов. Как видно из расчетов фактические значения коэффициента составляют в 2005 году -0,076; в 2006 году -0,139; и в 2007 году –0,126. Это означает, что банк на протяжении 3-х лет проводил неэффективную процентную политику, а также это свидетельствует об убыточности банковской деятельности.
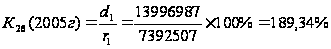
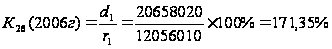
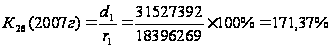
К26 - степень покрытия процентных расходов процентными доходами. Оптимальное значение должно находиться в диапазоне 110-125%; у Банка Москвы с 2005 по 2006 гг. величина данного коэффициента снизилась на 18% и составила 171% и в 2007 году не изменилась, что выше оптимального значения. Это говорит о том, что у данной кредитной организации процентные расходы за три года полностью покрывались за счет процентных доходов, что является позитивной тенденцией.
Причины изменения основных показателей эффективности можно определить с помощью финансовых коэффициентов, которые отражают качественные и количественные параметры, влияющие на эффективность банковской деятельности.
Таблица 16
Финансовые коэффициенты
| Определение показателя | Оптимальное значение в % |
Фактическое Значение в % |
||
| 2005 год | 2006 год | 2007 год | ||
| К27=Процентная маржа/Доходы | 6,0 - 18,0 | 11,53% | 9,54% | 9,36% |
| К28=Процентные доходы/Активы | 10,0 - 18,0 | 5,41% | 4,82% | 5,26% |
| К29= Непроцентные доходы /Активы | 1,0 - 3,0 | 16,72% | 16,2% | 18,16% |
| К30=Недоходные активы/Собственный капитал | 0,5 - 2,0 раза | 3,1 раза | 3,98 раза | 3,88 раза |
| К31=Доходные активы/Капитал | 8,0 - 18,0 | 69,1% | 76,6% | 69,6% |
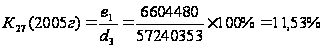
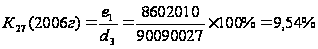
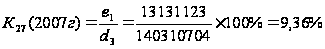
К27 - уровень чистого процентного дохода. Оптимальное значение 6,0-18,0%, фактические значения за три года находились в пределах этого диапазона. В 2005 г. - 11,53%, в 2006 г. – 9,54% и в 2007 г – 9,36%. Это свидетельствует о том, что процентная политика банка консервативная.
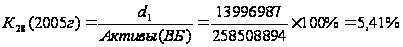
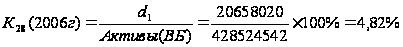
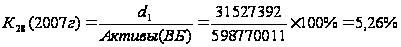
К28 - размер процентного дохода на рубль активов; у Банка Москвы значения данного показателя находятся ниже нормы (10,0-18,0%) и составляют 5,41%, 4,82% и соответственно 5,26%. Это свидетельствует о том, что эффективность вложений банка низкая, при этом банк не стремится минимизировать рискованность своих вложений, т.к в течение 3-х лет значение показателя оставалось почти на том же уровне.
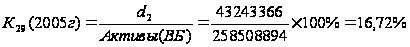
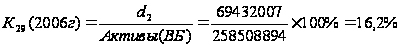
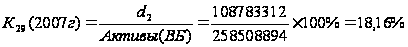
К29 - возможности использования внутрибанковских резервов. Коэффициент в течение трех изменялся по-разному: в 2005 г. – 16,72%, в 2006 г. он составил 16,2% и в 2007 г. – 18,16%. Это свидетельствует о том, что у банка слишком высокие внутрибанковские резервы; а также, что у банка существует простой таких средств, при помощи которых он мог бы получить более высокий доход. К концу 2007 года банк нерационально использует свои резервы, нецелесообразно наращивая их.
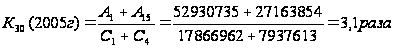
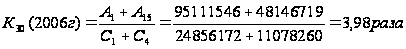
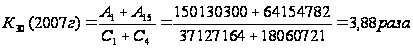
К30 - приоритетность направлений использования капитала. Оптимальное значение коэффициента 0,5-2,0 раза; фактические значения у банка соответственно равны: в 2005 г. – 3,1 раза, в 2006 г. – 3,98 раза и в 2007 г. – 3,88 раза. Это означает, что деятельность по использованию собственного капитала осуществляется должным образом.
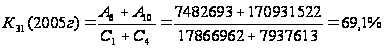
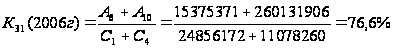
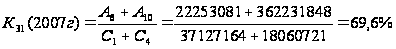
К31 - размер доходных активов, которые удается получить с каждого рубля капитала. Значение данного коэффициента в 2005 г. – 69,1%, в 2006 г. – 76,6% и в 2007 г. – 69,6%. Это говорит о том, что банк получает с каждого рубля собственного капитала 69,1%, 76,6% и 69,6% доходных активов соответственно по периодам.
Далее осуществим расчет факторов, которые влияют на эффективность деятельности:
Таблица 17
Детализации факторов, влияющих на эффективность
| Определение показателя | Оптимальное значение в % |
Фактическое значение в % |
||
| 2005 год | 2006 год | 2007 год | ||
| на рубль активов | ||||
| К32=Процентная маржа / Активы | 1,0 - 4,0 | 2,55% | 2% | 2,19% |
| К33=Непроцентные расходы / Активы | 1,0 - 4,0 | 17,23% | 16,51% | 18,46% |
| на рубль доходов | ||||
| К34=Непроцентные доходы / Валовые доходы | 5,0 - 15,0 | 75,54% | 77,06% | 77,53% |
| К35=Непроцентные расходы / Валовые доходы | 10,0 - 25,0 | 77,83% | 78,55% | 78,81% |
| на рубль капитала | ||||
| К36=Процентная маржа / Стержневой капитал | 10,0 - 35,0 | 36,96% | 34,61% | 35,36% |
| К37=Доходы / Стержневой капитал | 1,2 - 1,7 раза | 0,78 раза | 0,83 раза | 0,85 раза |
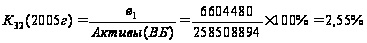
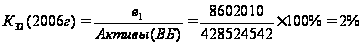
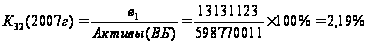
К32 - процентная маржа. Значение коэффициента для банка в 2005 г. составило 2,55%, что находится в пределах оптимального значения (1,0-4,0) и говорит об эффективном управлении спредом. К 2006 г. данный показатель снизился и стал равен 2%, что находится также в пределах нормы и в 2007 году значение также остается в пределах нормы. Из этого следует, что банк проводит эффективную политику в области управления спредом.
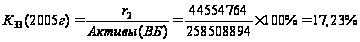
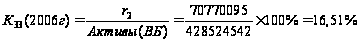
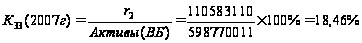
К33 - непроцентные расходы. Оптимальное значение коэффициента равно 1,0%-4%. Для анализируемой кредитной организации значение в 2005 г. составило значение, которое выше нормы и равняется 17,23%, в 2006 г. – 16,51% и в 2007 г. – 18,46%. Поскольку рассчитанные значения за все периоды превышают норму, это означает высокий уровень непроцентных затрат, приходящихся на 1 рубль активов.
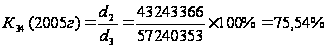
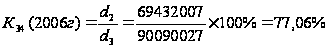
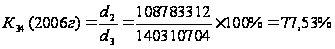
К34 - непроцентные доходы. Фактическое значение показателя составило 75,54% в 2005 г., 77% в 2006 г., и 77,5% в 2007 г., что намного выше оптимального предела значений (5%-15,0%). Но из этого можно сделать вывод о том, что у Банка Москвы слишком завышена величина внутрибанковских резервов и из-за этого банк недополучает ту сумму доходов, которую он мог бы получить, понизив свои внутрибанковские резервы.
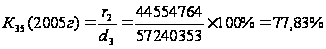
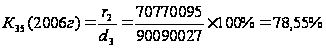
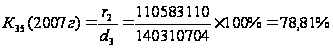
К35 - непроцентные расходы; качество управления издержками банка. Значение этого коэффициента у анализируемого банка в 2005 г. – 77,8%, в 2006 г. – 78,5% и в 2007 г. – 78,8%. Это говорит о том, что у банка высокие непроцентные расходы, приходящиеся на 1 рубль активов. Банку необходимо более тщательно отслеживать направления расходов, не связанные с выдачей кредитов и привлечением депозитов.
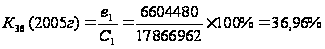
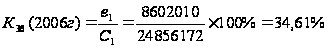
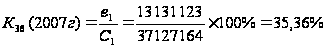
К36 - процентная маржа. У Банка Москвы значение данного коэффициента в 2005 г. превышало норму (10,0-35,0) и составляло 36,96%, в 2006 г. значение снизилось до 34,6% и в 2007 году – выросло до 35,3%. Из этого следует, что размер экономической добавленной стоимости составил 37%, 34% и соответственно 35%. Это еще раз подтверждает вывод, сделанный в К32.
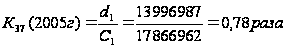
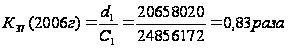
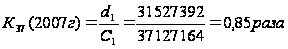
К37 - доходы; количество рублей дохода, привлекаемых на рубль стержневого капитала. Значение коэффициента К37 составляет 0,78 руб. в 2005 г., 0,83 руб. в 2006 г. и в0,85 в 2007 г. что находится за нижним пределом данного коэффициента (1,2 руб.) и свидетельствует о том, что банк в течение трех лет нерационально управлял своим стержневым капиталом и недополучал доход от его использования. Следовательно, для эффективного управления стержневым капиталом банку необходимо наращивать процентные доходы, обеспечивая при этом большую доходность, приходящуюся на каждый рубль стержневого капитала.
Экономическая отдача капитала
Рассчитаем экономическую отдачу капитала (N) по 3 периодам, при условии, что ставка налога на прибыль составляет 24% и в течение 3-х лет она не изменяется.
Экономическая отдача капитала рассчитывается по формуле:
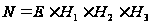 ;
где: (3)
Е – прибыльность;
Е = чистая прибыль / прибыль до налогообложения;
Данный коэффициент характеризует эффективность управления налогами.
В современных условиях значение прибыльности составляет 0,76.
Н1 – маржа прибыли;
Н1 = валовая прибыль / валовые доходы
Данный показатель отражает эффективность контроля над расходами.
Н2 – уровень доходности активов;
Н2 = валовые доходы / активы;
Этот показатель определяет уровень эффективности использования активов.
Н3 – мультипликатор капитала;
Н3 = активы / стержневой капитал;
Демонстрирует эффективность управления ресурсами.
Расчет будем производить из данных агрегированного баланса и отчета о прибылях и убытках (в млрд. руб.).
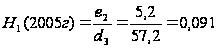
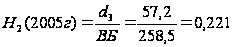
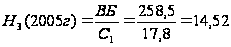
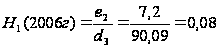
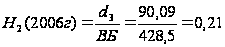
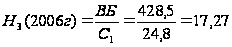
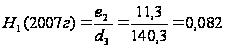
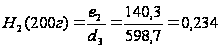
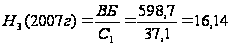
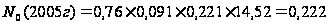
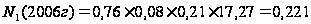
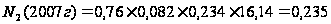
Экономическая отдача капитала незначительно возросла в 2007 году по сравнению с 2005 годом с 0,222 до 0,235 или на 0,013 руб./руб. При этом показатель Е не менялось.
Н1 (фактор) снизился с 0,091 до 0,08. Это произошло из-за того, что валовые доходы росли быстрее, чем валовая прибыль. Т.е. количество прибыли стало приходиться меньше на каждый рубль валовых доходов. Следовательно, можно говорить о незначительном увеличении расходов КО и менее эффективном управлении. С точки зрения мотивации персонала следует осуществлять контроль за службами, которые являются центрами ответственности за расходами банка (казначейство; бухгалтерия; отделы, обеспечивающие ресурсную базу банка).
Н2