Оценка финансового состояния коммерческого банка на основе анализа его сравнительного аналитического баланса
Н3 вырос в 2007 г. по сравнению с 2005 годом с 14,52 до 16,14. Можно говорить здесь о неплохой работе линейных отделов КО, которые отвечают за привлечение ресурсов (отдел вкладов и депозитов; отдел ценных бумаг по пассивным операциям и др.).
Таблица 18
Анализ банковского баланса
| Агрегат | Статьи актива | млрд. руб. | Агрегат | Статьи пассива | млрд. руб. | ||||
| 2005г | 2006г | 2007г | 2005г | 2006г | 2007г | ||||
| А1 | Кассовые активы, всего | 52,9 | 95,1 | 150,1 | О2 | Вклады до востребования | 16,2 | 24,3 | 34,4 |
| А6 | Ценные бумаги, всего | 7,4 | 15,3 | 22,2 | О4 | Срочные обязательства, всего | 47,09 | 57,8 | 92,1 |
| А10 | Ссуды, всего | 170,9 | 260,1 | 362,2 | О8 | Прочие обязательства, всего | 36,02 | 4,02 | 4,1 |
| А15 | Прочие активы, всего | 27,1 | 48,1 | 64,1 | Всего обязательств | 84,9 | 62,03 | 95,3 | |
| а17 | Капитализируемые активы | 3,01 | 0,039 | 5,3 | С1 | Собственный капитал | 17,8 | 24,8 | 37,1 |
| а19 | Отвлеченные средства | 0,52 | 42,8 | 56,2 | С2 | Уставный фонд | 11,7 | 12,3 | 13 |
| С3 | Фонды банка | 6,1 | 12,5 | 24,1 | |||||
| Прибыль | 5,5 | 7,5 | 11,6 | ||||||
| БАЛАНС | 258,8 | 428,5 | 598,7 | БАЛАНС | 258,8 | 428,5 | 598,7 | ||
Пассивы: Основным источником ресурсов любого банка являются средства-брутто, которые равны в 2005 г. – 84,9 млрд. руб., в 2006 г. – 62,03 млрд. руб. и в 2007 г. – 95,3 млрд. руб. Вычитая из привлеченных средств-брутто сумму отвлеченных средств (прочие обязательства), получаем размер привлеченных средств-нетто, равный 48,88, 58,01 и 91,2 млрд. руб. соответственно в 2005 г., 2006 г. и 2007 г. Эти средства являются реальным платным привлеченным ресурсом банка, и вложение их может приносить доход.
На данной стадии анализа можно сделать предварительный вывод о потенциальном расширении производительных активов, источником которых являются привлеченные платные средства. Рассматривая в динамике агрегаты О2 и О4 (сумма агрегатов О2 и О4 составила по годам соответственно – 63,3 млрд. руб.; 82,1 млрд. руб.; 126,6 млрд. руб.), можно сделать вывод о повышении «объема выручки» от банковской деятельности, так как привлеченные платные средства по экономическому содержанию представляют собой выручки от продажи банковских продуктов и услуг. Следовательно, банк занимается созданием привлекательных конкурентоспособных продуктов. Привлеченные средства-нетто или потенциальные доходные активы в составе валюты баланса (активов) в 2005 г. составляли 69,2%, в 2006 г. - 64,2% и в 2007 году – 64,3%. Значительно выросли отвлеченные из производительного оборота средства и расходы (агрегат а19) в составе привлеченных средств-брутто за сравнительные периоды – в 2005 году их значение составило 0,5 млрд. руб.; в 2006 году их значение уже составило 42 млрд. руб. и в 2007 году – 56 млрд. руб. при росте общей суммы совокупных активов, темп прироста которых в 2007 году по сравнению с 2005 годом составил почти 131%.
Если рассматривать продуктовый ряд банка в составе привлеченных платных средств банка, то «выручка банка» от продажи банковских продуктов и услуг увеличилась на 6,08 млрд. руб. в 2007 году по сравнению с 2005 годом. При этом потенциальный объем ресурсной базы [(О2+О4+О8+С1)-А15] для активных операций на 2005 год составил около 90 млрд. руб., а в 2007 году – 130 млрд. руб., т.е. вырос на 40 млрд. руб. Удельный вес собственного капитала в структуре пассивов составляет 9,98%, 8,38% и 9,21% соответственно в 2005, 2006 и 2007 годах, т.е. достаточность капитала является оптимальной для требуемого обеспечения выполнения обязательств банка в рамках текущей платежеспособности. Объем собственного капитала-нетто банка вырос на 29,3 млрд. руб. в 2007 году по сравнению с 2005 годом, при этом уставный фонд банка также увеличился.
Абсолютная величина прибыли (5,5; 7,5 и 11,6 млрд. руб. соответственно по годам) не является достаточным основанием, чтобы судить об эффективности деятельности банка. Она показывает только то, что достигнут удовлетворительный баланс между полученной и вложенной суммами.
Активы: Активы баланса стабильно росли в течение 3-х лет. В 2006 г. по сравнению с 2005 годом темп прироста составил 65,7%; а в 2007 г. по сравнению с 2006 г. темп прироста составил 39,7%. Это свидетельствует о расширении банковской деятельности. Доля активов, приносящих доход (ценные бумаги и ссуды) в 2005 году составила 69,01%; в 2006 г. – 64,2% и в 2007 г. – 64,3%, а доля активов, не приносящих доход (кассовые активы и прочие активы) выросла и составила в 2005 г. – 30,99%; в 2006 г. – 35,8% и в 2007 г. – 35,7%. Превышение доли доходобразующих активов по сравнению с активами, не приносящих доход свидетельствует о том, что банковская деятельность направлена больше на получение доходов за счет ссуд и ценных бумаг), нежели чем обеспечения ликвидности. Очевидно, что активы, не приносящие доход выросли за счет снижения активов, приносящих доход. Но, тем не менее у банка за три года значительно выросли и кассовые активы, что говорит о незначительном повышении ликвидной позиции. Банк тем самым обеспечивает одновременно себе и достаточную степень ликвидности, т.е. способность погашать свои обязательства за счет всех активов, что является позитивной тенденцией в области управления активами. Банк также управляет структурным риском портфеля привлеченных платных средств. Снижение объема и удельного веса доходообразующих активов, и обратное явление в части активов, не приносящих доход банку представляется результатом присутствия управления платной ресурсной базой банка, в частности, а также собственным и привлеченным капиталом, в целом.
Выводы по результатам анализа баланса: банк управляет собственным портфелем активов и пассивов; также улучшает свою деятельность за счет увеличения прибыли; присутствует управление корреспондентским счетом из-за хорошей структуризации привлеченных платных средств. Это не вынуждает банк иметь высокий уровень кассовых активов для управления ликвидностью и отвлекать средства из производительного оборота. Положительным является и то, что у банка увеличился объем кредитных операций. При увеличении активов их структура не претерпела существенных изменений в пользу увеличения доходоприносящих активных операций. Банк представляет собой расчетно-кассовый клиентский институт, который в некоторой степени должен разрабатывать определенные стратегии по управлению портфелем, такие как: стратегии оптимизации управления активными операциями с целевой функцией; стратегии управления текущей ликвидностью; стратегии продуктового ряда и целевых аудиторий; стратегии оптимизации активных и пассивных операций; стратегии управления структурой собственного и привлеченного капитала.
В целом по результатам анализа баланса можно сказать, что деятельность Банка Москвы в течение 3-х лет дает положительную оценку.
Выводы по анализу
Постоянные изменения внешних условий, в которых осуществляет свою деятельность кредитная организация, требует соответствующих реакций со стороны менеджмента банка, глубокого, детального анализа финансовой и макроэкономической политики, разработки новых способов создания прибавочного продукта через дополнительные услуги клиентам. Банки регулярно должны удовлетворять новые потребности рынка банковской клиентуры, быть готовыми к неблагоприятному воздействию рисков и обострению конкуренции, в особенности конкуренции, связанной с изменениями процентных ставок.
Все сложности банковской деятельности в современных условиях требуют полного пересмотра концепции управления кредитными организациями. Перспективные направления представляют собой финансовый и стратегический менеджмент в банках, которые находятся на стадии развития и доработки, но уже сейчас заявили о себе, как об очень емких направлениях банковской деятельности, которые должны обеспечить эффективное управление отношениями, связанными со стратегическими целями и задачами кредитных организаций по формированию и использованию денежных ресурсов.
Из вышеизложенного материала можно сделать вывод, что финансовый менеджмент в кредитной организации – это своего рода система управленческих мер, предпринимаемая соответствующими организационными структурами для обеспечения непрерывности и своевременности движения кредитных потоков, целью которых является устойчивость банковского учреждения, сохранность и доходность ресурсной базы банка и его клиентов.
В данной работе были рассмотрены основные направления и принципы управления деятельностью банка, рекомендованные стратегическим и финансовым менеджментом.
Решены и с теоретической и с практической точки зрения главные задачи, поставленные в начале хода работы. В работе мы познакомились с ОАО «Банк Москвы», проанализировали финансовую отчетность и применили один из инструментов финансового менеджмента (метод модифицированного балансового уравнения). Использованная методика позволила подвергнуть анализу данные финансовой отчетности и выявить ряд отрицательных моментов в управлении кредитной организацией, а также дать рекомендации по поводу совершенствования рядом стратегий.
Все данные анализа говорят о неплохой деятельности ОАО «Банка Москвы», реализуя банковские операции, достигая их слаженности и сбалансированности, этот банк обеспечивает тем самым свою устойчивость, надежность, доходность, стабильность функционирования в системе рыночных отношений. Все аспекты и сферы деятельности ОАО «Банка Москвы» объединены единой стратегией управления банковским делом, цель которой - достижение доходности, ликвидности, поддержание имиджа со стороны клиентов. Это интегрированные критерии оценки эффективности и надежности работы банка, зависящие как от проводимой им политики, связанной с привлечением денежных ресурсов (управление пассивными операциями), так и от политики прибыльного размещения банковских средств в сферах кредитно - инвестиционных систем (управление активными операциями). Эти две стороны деятельности ОАО «Банка Москвы» взаимосвязаны, взаимозависимы, но в то же время и взаимоисключающие. Если банк в своей деятельности будет делать ставку на получение быстрых и высоких доходов по активным операциям, то тем самым он потеряет свою ликвидную позицию, при этом появится риск неплатежеспособности, а в дальнейшем и риск банкротства. С точки зрения стратегического и финансового менеджмента в КО банк, обеспечивая высокий уровень своей ликвидности, как правило, теряет доходность. Рыночная ситуация подвержена постоянным изменениям, и когда закончится возрастное становление банковской системы России и завершится осмысление новых условий, перед ОАО «Банком Москвы» будут реально выдвинуты требования более активного участия в обслуживании качественно новой экономики. Для кредитной организации эта ситуация будет носить весьма болезненный характер. Однако чем раньше и быстрее других банк овладеет всем арсеналом методов стратегического и финансового менеджмента мировой практики по управлению финансовым состоянием, тем сильнее будет его конкурентная позиция на рынке банковских услуг.
Известно, что «Банк Москвы» как и любая КО сталкивается с проблемой выживания на финансовом рынке, поэтому если бы в данной КО существовал аналитический отдел по финансовому менеджменту, то ряд совершенных ошибок можно было бы не только решить, но и избежать.
На современном этапе применение на практике рассмотренных методов по управлению и выработке стратегической политики банка за планируемый период становится особенно актуальным, поскольку разработанные методы по так называемому модифицированному балансовому уравнению являются принципиально новыми. Поэтому, надеюсь, что в дальнейшем рассмотренные основные направления в области финансового менеджмента будут соответствующим образом дополняться, изменяться, дорабатываться в зависимости от изменений, происходящих в банковском секторе.
Заключение
Банковское дело на современном этапе находится в процессе перемен. Стремясь повысить экономическую эффективность и улучшить механизм распределения ресурсов, правительство предпринимает шаги в направлении создания в экономике атмосферы открытости, конкуренции и рыночной дисциплины. Для того чтобы выжить и добиться процветания, банкиры должны отбросить свои бюрократические традиции и превратиться в предпринимателей, реагирующих и приспосабливающихся к рыночной экономике.
Принципы прямого государственного управления банковской системой также должны измениться. В большинстве стран государство должно создать правовую, регулятивную и политическую среду для надежного банковского дела.
На конкурентном рынке банки нуждаются в автономии для определения своей роли и стратегии и независимости в своей кредитной и управленческой политике.
Коммерческие банки в современной России начали возникать всего 10-15 лет назад и за этот кратчайший исторический отрезок времени прошли стремительное развитие, отразив в собственной судьбе как выдающиеся возможности российской экономики, огромный интеллектуальный и предпринимательский потенциал россиян, так и переживаемые ими трудности и неурядицы. Становление современного банковского дела в такой стране, как Россия, велики не только размерами и ресурсами, но также своими большими особенностями, представляет исключительно сложную задачу. На вопросы, возникающие при создании банковской системы, нужно отвечать сразу же, по сути в момент их появления, ничего не откладывая на «потом», а еще лучше - предвосхищая их появление на уровне намечающихся тенденций.
Сегодняшние условия работы российских банков меняются: ужесточились требования ЦБ РФ; открыть коммерческий банк не так просто, как это было всего 5 - 7 лет назад, невыполнения предписаний ЦБ ведут к серьёзным санкциям со стороны последнего и т.д.; прошли те времена, когда было достаточно привлекать «короткие» деньги, направлять их на спекулятивные операции и, получая хорошую маржу, обеспечивать высокие финансовые показатели, не особенно заботясь о том, «как получилось сегодня и что будет завтра».
В сложившихся условиях изменяются и подходы к анализу. Потребители банковских услуг, сами банкиры осознают необходимость в наиболее полных и достоверных средствах анализа банковской надёжности. Чем же на сегодняшний момент может ответить банковская система?
Как показала банковская практика, на этапе становления самой банковской системы России, когда еще не в достаточной мере наработан методологический аппарат, законодательство оставляет желать лучшего, даже самые крупные банки России по международным меркам дотягивают, в лучшем случае, до «середнячков», остаются серьёзные проблемы и пробелы в подходах к банковскому анализу.
По мнению ведущих российских банкиров, существующие сегодня в России инструменты оценки финансового состояния коммерческих банков не отвечают требованиям времени и сегодняшней необходимости в информации, хотя бы потому, что, широко используемые «системы оценок» , построенные на расчете коэффициентов по данным исключительно баланса без анализа внутреннего качества счетов, могут давать большую долю погрешности, а баланс в виде остатков по счетам не позволяет адекватно оценить качество активов и обязательств банка, отразить его реальное положение.
Вместе с тем, положительной тенденцией можно считать тот факт, что в современной России начали уделять серьёзное внимание вопросам надёжности банковской системы и отдельного коммерческого банка. Сегодня изучаются (в целях приближения к российским нормам и стандартам) и публикуются широко известные западные методики (пример одной из них - рейтинговой системы CAMEL - приведён в II главе настоящей работы), появились свои наработки: например обязательная к предоставлению в Центральный Банк общая финансовая отчетность коммерческих банков, в целях заполнения информационного вакуума, Банком России открыт Аналитический центр финансовой информации.
Всё вышеуказанное способствует тому, что в самом ближайшем, обозримом будущем вместо методов «мгновенной фотографии» российская банковская система будет иметь полностью отлаженные и абсолютно достоверные методы анализа финансового состояния коммерческого банка. Методы, которые выполняют свою основную задачу – это повышение информационной обеспеченности всех участников российского банковского рынка.
Список литературы
1. ФЗ «О банках и банковской деятельности» № 395-1 от 02.12.90 г. с посл. редакциями.
2. ФЗ «О Центральном банке РФ № 39 от 10.07.02 г.
3. Положение о правилах ведения бухгалтерского учета в кредитных организациях, расположенных на территории РФ от 26 марта 2007 г. № 302-п.
4. Гражданский кодекс РФ по состоянию на 1 сентября 2004 года;
5. Банковское дело: учебник. Под ред. В. И. Колесникова. – М.: Финансы и статистика, 2003.
6. Банковское дело: учебник. Под ред. О. И. Лаврушина. – М.: Финансы и статистика, 2003.
7. Банковское дело: учебник для вузов. Под ред. А.М. Тавасиева. – 2-е изд., перераб. и дополн. – М.: ЮНИТИ – ДАНА, 2006.
8. Костерина Т.М. Банковское дело. – М.: МЭСИ, 2003.
9. Масленченков Ю.С. Финансовый менеджмент банка: Учеб. пособие для вузов. – М.: ЮНИТИ-ДАНА, 2003.
10. Организация деятельности коммерческих банков: Учебник / Г.И. Кравцова, Н.К. Василенко, И.К. Козлова и др. Под общей ред. Г.И. Кравцовой. – М.: БГЭУ, 2002.
11. Основы банковской деятельности. Учебное пособие. Под ред. д.э.н., проф. Тагирбекова К.Р., изд. дом «Инфра-М», М., 2001.
12. Роуз Питер С. Банковский менеджмент. – М.: Дело, 2001.
13. Руководство по кредитному менеджменту / Под ред. Б.Эдвардса. – М.: ИНФРА-М, 1996.
14. Смирнов А.В. Управление ресурсами и фин. – аналитическая работа в коммерческом банке. – М.: изд. группа «БДЦ-пресс», 2004.
15. Уткин Э.А., Мартынюк И.В. контроллинг: российская практика. – М.: Финансы и статистика, 1999.
16. А.В.Курников. «Метод устранения недостатков централизованного управления ликвидностью в банках», // Банковское дело, № 8, 2007.
17. Д.Е. Плисецкий. «О классификации банковских активов по уровню кредитного риска», // Банковское дело, № 11, 2007.
18. Сайт www. cbr. ru
Приложение 1
Таблица 5 [14]
Распределение долей депозитов физических и юридических лиц в зависимости от срока погашения в банковской системе РФ, в %
| Срок погашения | |||||||
| До востребования | До 30 дней | От 30 до 90 дней | От 90 до 180 дней | От 181 дня до 1 г. | От 1 г. До 3-х лет | Свыше 3-х лет | |
| Депозиты физ. лиц в рублях | 26,37 | 0,11 | 6,07 | 34,80 | 9,11 | 22,53 | 1,01 |
| Депозиты юр. лиц в рублях | 5,63 | 15,28 | 22,92 | 18,83 | 18,40 | 10,53 | 8,41 |
| Депозиты физ. лиц в инвалюте | 23,79 | 0,96 | 3,68 | 30,61 | 22,70 | 16,72 | 1,54 |
| Депозиты юр. лиц в инвалюте | 1,50 | 23,78 | 12,23 | 10,23 | 21,80 | 19,67 | 10,79 |
Таблица 6 [14]
Распределение долей выпущенных российскими кредитными организациями обязательств в зависимости от срока погашения, в %
| Обязательства российских КО | Срок погашения | ||||||
| До востребования | До 30 дней | От 30 до 90 дней | От 90 до 180 дней | От 181 дня до 1 г. | От 1 г. до 3-х лет | Свыше 3-х лет | |
| Депозитные сертификаты | 4,23 | 4,05 | 22,97 | 19,15 | 27,71 | 20,47 | 1,41 |
| Сберегательные сертификаты | 8,08 | 0,06 | 4,21 | 16,10 | 45,63 | 25,57 | 0,35 |
| Облигации | 0,02 | 0,00 | 0,48 | 0,99 | 4,38 | 45,76 | 48,31 |
|
Векселя (в рублях) |
20 | 5 | 11 | 13 | 23 | 18 | 8 |
|
Векселя (в инвалюте) |
11 | 2 | 9 | 14 | 27 | 19 | 5 |
Приложение 2
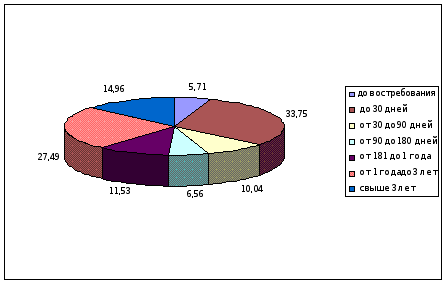
Рис. 3. Распределение долей предоставленных кредитов российскими кредитными организациями в рублях в зависимости от срока погашения (%) [14]
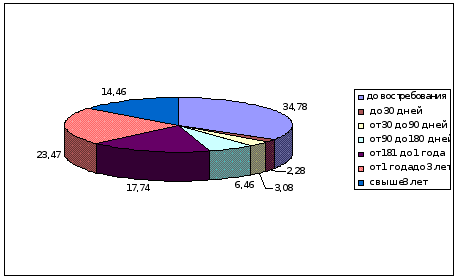
Рис. 4. Распределение долей предоставленных кредитов российскими кредитными организациями в инвалюте в зависимости от срока погашения (%) [14]
Приложение 3
Таблица 71
Различия в классификации отдельных видов банковских активов по уровню кредитного риска в странах ОЭСР и России
| Вид активных операций | Коэффициент риска, % | Вид активных операций | Коэффициент риска, % |
| Страны ОЭСР | Россия | ||
| Государственные долговые обязательства | 0 | Государственные долговые обязательства | 10 |
| Кредитные требования к федеральным органам исполнительной власти | 0 | Кредитные требования к федеральным органам исполнительной власти | 10 |
| Кредитные требования под залог драгоценных металлов | 0 | Кредитные требования под залог драгоценных металлов | 10 |
| Кредитные требования под залог государственных долговых обязательств | 0 | Кредитные требования под залог государственных долговых обязательств | 20 |
| Кредиты, предоставленные банкам-резидентам стран ОЭСР (на любой срок) | 20 | Кредиты, предоставленные банкам-резидентам на срок до 30 дней (более 30 дней) | 100(50) |
| Долговые обязательства, выпущенные банками – резидентами стран ОЭСР | 20 | Долговые обязательства, выпущенные банками – резидентами стран ОЭСР | 100 |
| Кредиты, предоставленные под гарантии банков – резидентов стран ОЭСР | 20 | Кредиты, предоставленные под гарантии банков – резидентов стран ОЭСР | 100 |
| Ипотечные жилищные кредиты | 50 | Ипотечные жилищные кредиты | 100 |
Приложение 4
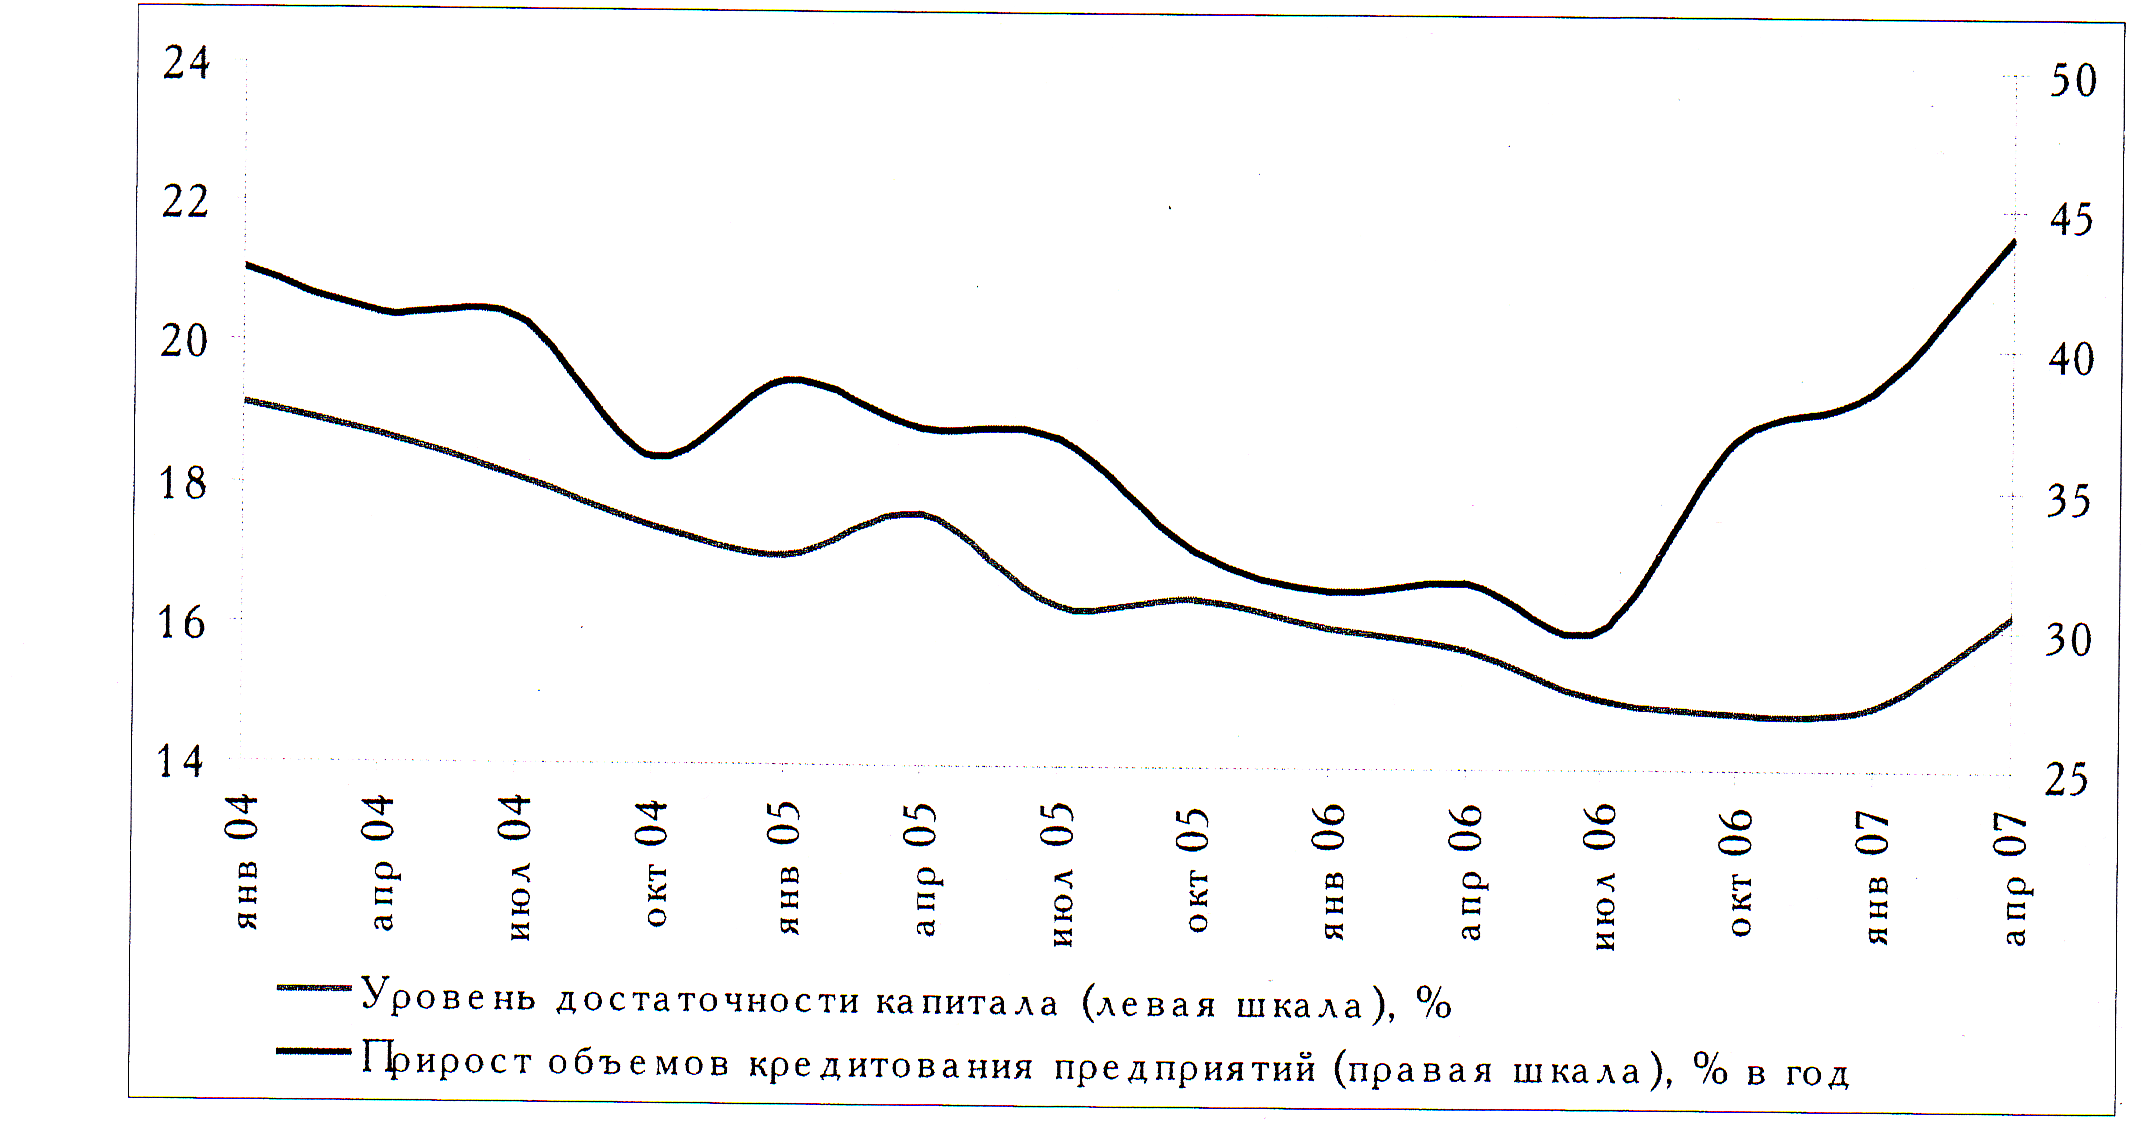
Рис. 5. Уровень достаточности капитала российской банковской системы и прирост объемов кредитования предприятий [15]
Таблица 82
Показатели достаточности капитала ведущих российских банков, %
| Название банка | 01.01.03 | 01.01.04 | 01.01.05 | 01.01.06 | 01.01.07 |
| Сбербанк России | 15,6 | 14,1 | 13,3 | 12,2 | 11,8 |
| ВТБ | 42,0 | 23,0 | 15,7 | 15,1 | 13,7 |
| Газпромбанк | 16,5 | 16,8 | 1,4 | 11,2 | 15,5 |
| Банк Москвы | 16,4 | 11,7 | 13,0 | 13,4 | 12,6 |
| Альфа-Банк | 15,4 | 13,7 | 12,5 | 12,4 | 11,4 |
| Банк «Уралсиб» | 17,4 | 15,6 | 13,6 | 13,4 | 11,4 |
| Росбанк | 14,1 | 11,6 | 12,1 | 14,0 | 12,0 |
| Райффайзенбанк (Австрия) | 11,6 | 13,3 | 12,1 | 12,1 | 10,8 |
| ММБ | 11,8 | 10,8 | 12,7 | 11,9 | 11,8 |
| МДМ-банк | 11,4 | 13,0 | 12,6 | 14,6 | 11,9 |
Таблица 9
Предложения по изменению классификации активов по уровню кредитного риска [15]
| Вид активных операций | Действующий коэффициент кредитного риска, % | Скорректированный коэффициент кредитного риска, % |
| Долговые обязательства РФ | 10 | 0 |
| Кредитные требования к Министерству финансов РФ | 10 | 0 |
| Учтенные векселя, выданные и (или) акцептованные и (или) авалированные федеральными органами исполнительной власти | 10 | 0 |
| Кредитные требования под залог драгметаллов в слитках | 10 | 0 |
| Кредитные требования под залог государственных ценных бумаг РФ | 20 | |
| Кредитные требования к банкам стран из числа группы развитых стран на срок более 90 дней | 50 | 20 |
| Кредитные требования к банкам – резидентам РФ на срок более 30 дней (до 30 дней) | 100(50) | 50(20) |
| Долговые обязательства, выпущенные банками – резидентами РФ | 100 | 50 |
| Кредиты, предоставленные под гарантии банков – резидентов РФ | 100 | 50 |
| Ипотечные жилищные кредиты | 100 | 50 |
1 Составлено на основе требований к классификации банковских активов по уровню кредитного риска, приведенных в Соглашении по оценке достаточности капитала Базельского комитета по банковскому надзору и Инструкции БР «Об обязательных нормативах банков» № 110-и от 16.01.2004.
2 Ежемесячная отчетность банков по форме 0409135 «Информация об обязательных нормативах»