Ивасенко А.Г. и др. Финансовый менеджмент
Группировка денежных потоков предприятия по видам деятельности значительно повышает аналитичность отчетной информации. Финансовый менеджер (или кредитор) может видеть, какие именно источники приносят предприятию наибольшие денежные поступления и какие – потребляют их в большем объеме. У нормально функционирующего предприятия совокупный чистый денежный поток должен стремиться к нулю, т. е. все заработанные в отчетном периоде денежные средства должны быть эффективно инвестированы. Однако к достижению такого результата ведут различные пути: операционная деятельность может принести значительный чистый приток наличности, который предприятие использует для расширения основных фондов. Но возможна и противоположная ситуация – реализуя часть своего основного капитала, предприятие тем самым перекрывает чистый денежный отток от операционной деятельности. Последний вариант крайне нежелателен для предприятия, так как основным источником денежных средств должна служить его основная, операционная деятельность, а не распродажа имущества.
Деление денежных потоков на операционную, инвестиционную и финансовую составляющие обусловлено исключительно потребностями финансового менеджмента. Данный подход не предусматривает выделения «производительных» и «непроизводительных» расходов. Если крупное промышленное предприятие содержит на своем балансе розничный магазин, то сумма выручки от реализации в нем товаров будет включена в состав общего операционного потока всего предприятия. Широко распространенное в статистической отчетности выделение «основной» и «не основной» деятельности при расчете денежных потоков не учитывается. Также не предусматривается отражение «социальной» деятельности предприятия. Любое приобретение основных фондов будет показано как инвестиционная деятельность, любые денежные траты будут отнесены к производственным или финансовым оттокам. Единственная форма «непроизводительного» расходования средств – выплата дивидендов из чистой прибыли предприятия. В данном случае отражается факт получения собственниками предприятия причитающейся им части результатов его деятельности – чистой прибыли.
Эти принципы не совсем согласуются с российской практикой, когда государство предписывает предприятиям, из каких конкретно источников – себестоимости продукции или чистой прибыли – предприятие должно финансировать те или иные расходы. Иными словами, государство кроме свой законной доли в конечном продукте (налог на прибыль) урывает в процессе дележа изрядный кусок того, что должно принадлежать только собственникам – чистой прибыли. Данный подход настолько глубоко укоренился в общественном сознании, что вопрос о его правомерности возникает очень редко. Например, расходы предприятия на рекламу в пределах официальной нормы считаются производительными расходами и могут быть исключены из налогооблагаемой базы, а все что потрачено на рекламу сверх этой нормы, сумму налога на прибыль снизить уже не может, т. е. должно оплачиваться из чистой прибыли. Аналогичный подход сложился к так называемым «социальным» расходам предприятия. Следовательно, вкладывая свои деньги в собственный капитал предприятия, инвестор должен помнить, что официально установленная ставка налога на прибыль не отражает всех реальных расходов, которые должно будет понести предприятие, прежде чем сможет рассчитаться с ним по дивидендам. Неудивительно отсутствие энтузиазма у потенциальных инвесторов российских предприятий.
Одной из разновидностей денежных потоков является ликвидный денежный поток, представляющий собой изменение чистой кредитной позиции предприятия за год. Чистая кредитная позиция – это разница между суммой краткосрочных и долгосрочных кредитов банка и наличием у предприятия денежных средств. Она показывает, располагает ли предприятие избыточными денежными средствами для покрытия обязательств, остающихся после погашения банковских ссуд. Если обозначить долгосрочные банковские кредиты Дк, краткосрочные – Кк, а остаток денежных средств – Дс, то чистая кредитная позиция (Чкп) может быть определена по формуле
Чкп = (Дк + Кк) – Дс. (1.2.1)
Обозначив остатки на начало года нижним индексом 0, а остатки на конец года – нижним индексом 1, получим формулу для определения ликвидного денежного потока (Лдп):
Лдп = – (Чкп1 – Чкп0). (1.2.2)
Данный показатель увязывает движение денежных средств с эффективностью использования банковских займов. В определенной степени он характеризует ликвидность предприятия. Его значение будет приблизительно равно совокупному денежному потоку от операционной и инвестиционной деятельности, так как исключается влияние основных финансовых факторов.
В соответствии с международными учетными стандартами отчет о денежных потоках входит в состав финансовой отчетности предприятия на правах основного документа наряду с бухгалтерским балансом и отчетом о прибылях и убытках. Схема взаимосвязей между этими тремя отчетами представлена на рис. 1.2.4. Российские предприятия составляют Отчет о движении денежных средств (ф. № 4). Этот документ пока не получил статуса основного отчета, методика его составления недостаточно конкретизирована. Поэтому он еще не стал таким же ценным источником информации, как его зарубежный аналог – Отчет о денежных потоках. Несомненна ценность достоверной и детализированной информации о движении денежных средств.
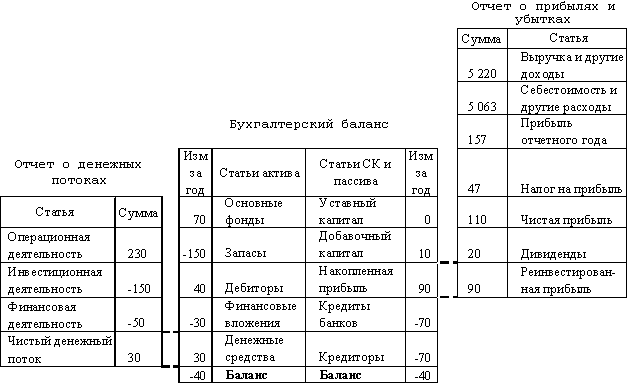
Рис. 1.2.4. Взаимосвязь основных финансовых отчетов
Очень важно понять, что денежные потоки ни в коем случае не должны противопоставляться таким экономическим категориям, как прибыль или себестоимость. Прибыльное предприятие (если эта прибыль получена в результате его реальной деятельности, а не в ходе манипуляций с отчетностью) в состоянии генерировать достаточные денежные потоки для погашения обязательств и новых инвестиций. Убыточный бизнес может какое-то время удовлетворять все свои потребности в наличности (за счет распродажи запасов и оборудования, бездумных заимствований или несвоевременного погашения кредиторской задолженности), однако в конце концов он неизбежно столкнется с дефицитом денежных средств. Концентрируя основное внимание на денежных потоках предприятия, финансовый менеджмент не абстрагируется от других экономических показателей его деятельности. Задача финансового менеджмента состоит в выявлении причин расхождений между движением стоимости и движением денег, оценке вскрытых фактов и выработке мероприятий по устранению имеющихся недостатков. Решению этой задачи способствует использование концепции финансовых ресурсов.
1.3. Финансовые ресурсы
Бухгалтерский баланс обеспечивает раздельное представление капиталов предприятия и объектов их вложения – активов. В этом отчете содержится статичная оценка положения, сложившегося на конкретную дату. Однако активы не могут существовать отдельно от капитала, так же как и наличие капитала всегда предполагает его вложение в конкретные активы. Также очевидна динамическая природа взаимодействия двух этих категорий. Оборотные активы очень быстро изменяют свою вещественную форму, превращаясь из запасов в дебиторскую задолженность, затем принимая денежную форму и т. д. В результате этих превращений возникает прибыль, которая увеличивает собственный капитал предприятия. Осуществляемые предприятием хозяйственные операции обусловливают непрерывное изменение заемного капитала – возникает и гасится кредиторская задолженность, привлекаются новые банковские ссуды, эмитируются долгосрочные обязательства. Внеоборотные активы не меняют своей вещественной формы, однако происходит постоянное снижение их стоимости, отраженной в балансе. По мере начисления износа часть этой стоимости «перетекает» из первого во второй раздел баланса, увеличивая оценку запасов. В результате увеличивается себестоимость продукции и снижается прибыль.
Если рассматривать все эти изменения с точки зрения влияния, оказываемого ими на чистый денежный поток предприятия, то их можно охарактеризовать как движение финансовых ресурсов (фондов). Под приростом финансовых ресурсов при этом понимается возникновение любого потенциального источника увеличения чистого денежного потока. Сокращение такого источника называется вложением финансовых ресурсов. Например, продавая свои запасы, предприятие получает от покупателя деньги, увеличивая тем самым чистый денежный поток. Следовательно, уменьшение запасов означает прирост финансовых ресурсов. Но точно к такому же результату приводит возникновение или увеличение кредиторской задолженности перед поставщиком – предприятие получает возможность не расходовать свои деньги в течение определенного времени, т. е. сокращает денежный отток, что равносильно увеличению притока. «Сэкономил – это все равно, что заработал». Значит, увеличение кредиторской задолженности также равносильно приросту финансовых ресурсов. Когда придет время погашать задолженность, предприятию придется раскошелиться, следовательно, снижение кредиторской задолженности уменьшает чистый денежный поток. Поэтому снижение кредиторской задолженности отражает вложение финансовых ресурсов. С дебиторской задолженностью обратная ситуация: ее увеличение равнозначно сокращению чистого денежного потока (вложению финансовых ресурсов), а снижение долга дебиторов означает дополнительный приток денег (прирост финансовых ресурсов).
Можно вывести общее правило: увеличение статей собственного капитала и пассива, а также уменьшение статей актива отражают прирост финансовых ресурсов. Увеличение активных статей и снижение статей из правой стороны баланса свидетельствует об использовании (вложении или инвестировании) финансовых ресурсов (рис. 1.3.1). Не все финансовые ресурсы предприятия находят полное отражение в бухгалтерском балансе: в нем показывается только нераспределенная (реинвестированная) часть прибыли, в то время как реальным ресурсом является общая величина заработанной предприятием чистой прибыли. Поэтому в качестве статьи прироста финансовых ресурсов следует брать общую сумму чистой прибыли из Отчета о прибылях и убытках, а сумму выплаченных дивидендов отражать как вложение финансовых ресурсов. Еще один важный источник финансовых ресурсов – амортизация основного капитала, сумма которой вообще не может быть определена из бухгалтерского баланса. Основной капитал отражается в нем по остаточной стоимости, то есть за минусом начисленного износа. Следовательно, стоимость основного капитала в балансе будет ежемесячно уменьшаться, даже если в его натуральном составе не будет происходить никаких изменений. Одновременно на эти же суммы будет увеличиваться сумма оборотного капитала. Схема отражения в отчетности амортизационных отчислений приведена на рис. 1.3.2.
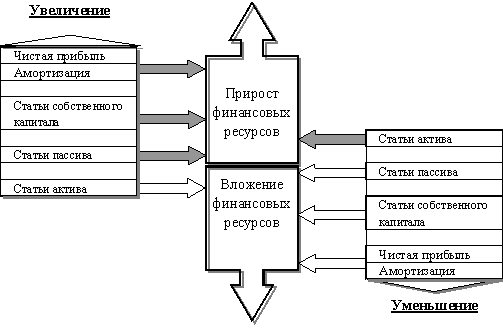
Рис. 1.3.1. Финансовые ресурсы предприятия и их изменения
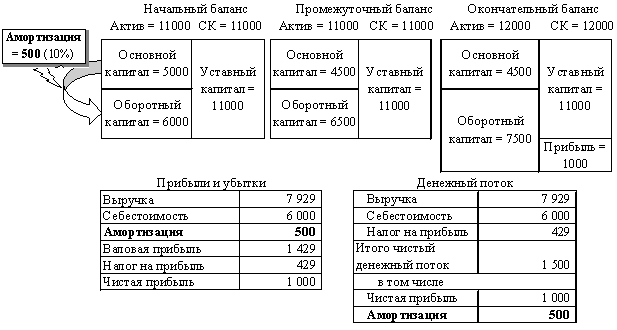
Рис. 1.3.2. Влияние амортизации на прибыль, денежный поток
и движение основного капитала
Из рисунка видно, что на сумму амортизации увеличивается стоимость оборотных средств. Это происходит вследствие включения амортизационных отчислений в себестоимость реализуемых изделий (отражаемую по статье «Запасы»). В результате этого прибыль предприятия также снижается на сумму начисленного износа (500). Однако чистый денежный поток больше чистой прибыли на сумму амортизационных отчислений, так как начисление износа не предполагает каких-либо денежных расходов со стороны предприятия. Принятый порядок отражения в отчетности величины износа, с одной стороны, не позволяет показывать в балансе такой важный вид финансовых ресурсов, как амортизация; с другой – искажает данные о движении основного капитала, увеличивая объем выбытия и снижая объем ввода новых объектов на сумму начисленного износа. Для устранения этого недостатка данные о начисленной за год амортизации должны выделяться отдельной строкой как источник прироста финансовых ресурсов. На эту же сумму следует увеличивать остаточную стоимость основного капитала.
Понимание взаимосвязи финансовых ресурсов и денежных потоков позволяет лучше уяснить принципы построения отчетности о денежных потоках.
1.4. Виды отчетов о денежных потоках
Существует два основных подхода к построению отчета о денежных потоках – использование прямого и косвенного методов. В первом случае анализируются валовые денежные потоки по их основным видам: выручка от реализации, оплата счетов поставщиков, выплата заработной платы, закупка оборудования, привлечение и возврат кредитов, выплата процентов по ним и т. п. Источником информации для составления такого отчета служат данные бухгалтерского учета. Обороты по соответствующим счетам (реализация, расчеты с поставщиками, краткосрочные кредиты и т. д.) корректируются на изменение остатков запасов, дебиторской и кредиторской задолженности и таким образом доводятся до сумм, отражающих только те операции, которые оплачены «живыми деньгами». Данный метод считается наиболее точным, но и наиболее трудоемким. В его использовании заинтересованы прежде всего кредитные организации, которых больше всего беспокоит способность предприятия генерировать денежные потоки, достаточные для погашения займов. Однако с позиций аналитика такой подход недостаточно информативен, потому что не позволяет проследить трансформацию чистой прибыли в чистый денежный поток и не проясняет взаимосвязи между денежными потоками и финансовыми ресурсами.
В этом смысле более предпочтительным представляется косвенный метод представления информации о денежных потоках. Данный метод базируется на рассмотренных выше принципах анализа финансовых ресурсов. Не обеспечивая той же степени точности и детализации, что и прямой метод, он дает много полезной информации для анализа. Косвенный метод не дает отражения валовых денежных потоков, потому что использует только очищенные нетто-значения: исходной базой расчета выступает чистая прибыль, которая путем последовательных корректировок доводится до величины чистого денежного потока. Пользователь такого отчета может проследить весь путь, который финансовые ресурсы проходят для того, чтобы превратиться в денежную форму. Это позволяет обнаружить любые препятствия и «закупорки», мешающие предприятию увеличить свою способность генерировать денежные потоки. Иногда прямой и косвенный методы расчета денежного потока противопоставляют друг другу следующим образом: прямой метод исходит из принципа «сверху вниз» – от выручки к денежному потоку; косвенный же метод базируется на принципе «снизу вверх» – от чистой прибыли к денежному потоку. При этом имеется в виду расположение показателей выручки и чистой прибыли в отчете о прибылях и убытках. Выручка показывается в самом верху этого отчета, а чистая прибыль – один из самых последних показателей, отражаемых в нижней части отчета.
Несмотря на различия в технике составления, отчет о денежных потоках, независимо от применяемого метода, должен отражать поступление и выбытие денег в разрезе основных видов деятельности – операционной, инвестиционной и финансовой. Принципы отнесения отдельных денежных потоков к конкретным видам деятельности изложены в § 1.2. Схематично состав и структура денежных потоков представлена на рис. 1.4.1.
При использовании косвенного метода, который рассматривает не валовые денежные потоки, а их нетто-величины, к операционной деятельности относятся также чистая прибыль и амортизация.
Следует помнить, что максимизация чистого денежного притока не может рассматриваться в качестве основной финансовой цели предприятия. В идеале его величина должна стремиться к нулю, так как высвобожденные денежные средства, обладая 100 %-ной ликвидностью, имеют нулевую (и даже отрицательную) доходность. Поэтому длительное размещение финансовых ресурсов в налично-денежной форме означает для предприятия значительные потери потенциального дохода. Наоборот, значительный приток денег от операционной деятельности свидетельствует о разумном использовании потенциала предприятия. Однако крайне осторожная финансовая стратегия, предусматривающая сокращение заемных ресурсов при заметном росте дебиторской задолженности, может привести к тому, что в начале следующего хозяйственного цикла предприятие будет располагать меньшим объемом финансовых ресурсов (табл. 1.4.1).
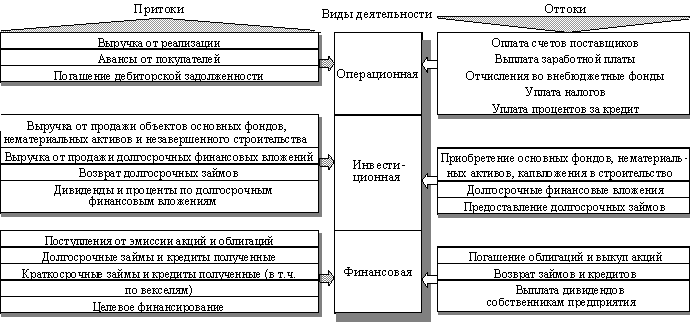
Рис. 1.4.1. Состав денежных потоков по отдельным видам деятельности
Таблица 1.4.1
Развернутый расчет величины чистого денежного потока
(косвенный метод)
| № п/п | Показатели | Сумма, млн. р. |
|
Операционная деятельность |
||
| 1 | Чистая прибыль | 1,1 |
| 2 | Амортизация | 0,8 |
| 3 | Прирост дебиторской задолженности | -0,4 |
| 4 | Снижение запасов | 1,5 |
| 5 | Снижение кредиторской задолженности | -0,7 |
| 6 | Итого денежный поток от операционной деятельности | 2,3 |
|
Инвестиционная деятельность |
||
| 7 | Приобретение основных фондов | -1,5 |
| 8 | Итого денежный поток от инвестиционной деятельности | -1,5 |
|
Финансовая деятельность |
||
| 9 | Снижение краткосрочных банковских кредитов и займов | -0,7 |
| 10 | Снижение краткосрочных финансовых вложений | 0,3 |
| 11 | Увеличение добавочного капитала | 0,1 |
| 12 | Выплата дивидендов | -0,2 |
| 13 | Итого денежный поток от финансовой деятельности | -0,5 |
| 14 |
Совокупный чистый денежный поток |
0,3 |
Наибольшую тревогу вызывает увеличение дебиторской и снижение кредиторской задолженности. В совокупности они уменьшили чистый денежный поток на 1,1 млн. руб. Данная цифра сопоставима с объемом вложений в расширение основных фондов предприятия (1,5 млн. руб.). Учитывая низкий удельный вес основного капитала в структуре активов предприятия – около 24 % (5,7/20,9), – можно заключить, что его увеличение станет одной из приоритетных задач развития предприятия. Вместе с тем отсутствие ясной денежной политики привело к недополучению 1,1 млн. руб. денежных поступлений, которые могли почти вдвое увеличить объем инвестиций. В результате инвестиционные ресурсы предприятия в объеме 0,3 млн. руб. были иммобилизованы в остатках собственных оборотных средств. Заработав чистую прибыль в сумме 1,1 млн. руб., предприятие получило дополнительный денежный приток в размере всего 0,3 млн. руб.
Как было отмечено выше, суть прямого метода сводится к подробной детализации практически каждой статьи отчета о прибылях и убытках, начиная с выручки от реализации. Каждая статья доходов или расходов корректируется таким образом, чтобы от величины, полученной методом начислений, перейти к сумме по кассовому методу, то есть из начисленных сумм исключаются (или добавляются к ним) любые величины, не связанные с реальным движением «живых» денег. Например, общая выручка от реализации должна быть уменьшена (увеличена) на сумму прироста (снижения) дебиторской задолженности покупателей по неоплаченным ими счетам и увеличена (уменьшена) на сумму прироста (снижения) кредиторской задолженности перед покупателями по предварительной оплате ими счетов. Очевидно, что данный способ требует больших затрат труда и хорошего знания особенностей работы конкретного предприятия. Для его выполнения необходимо привлечение данных бухгалтерского учета, поэтому одна из его разновидностей называется «бухгалтерской». Тем не менее с определенной степенью точности его можно составить по данным бухгалтерского баланса и отчета о прибылях и убытках (табл. 1.4.2).
Предположим, что в рассматриваемом нами примере весь прирост дебиторской задолженности относится к счетам поставщиков, а изменение запасов и кредиторской задолженности – только к материальным затратам на производство. В результате отчет о денежных потоках будет иметь следующую форму (табл. 1.4.3).
Таблица 1.4.2
Отчет о прибылях и убытках
| № п/п | Показатели |
Сумма, млн. руб. |
| 1 | Выручка от реализации | 50,0 |
| 2 | Себестоимость товаров | -32,0 |
| 3 | Коммерческие и управленческие расходы | -16,53 |
| 4 | Прибыль от реализации | 1,47 |
| 5 | Сальдо уплаченных и полученных процентов | -0,15 |
| 6 | Сальдо прочих операционных доходов и расходов | 0,55 |
| 7 | Прибыль от финансово-хозяйственной деятельности | 1,87 |
| 8 | Сальдо прочих внереализационных доходов и расходов | -0,3 |
| 9 | Прибыль отчетного года | 1,57 |
| 10 | Налог на прибыль | 0,47 |
| 11 | Чистая прибыль | 1,1 |
| 12 | Дивиденды | -0,2 |
| 13 | Нераспределенная (реинвестируемая) прибыль | 0,9 |
| Справочно | ||
| 14 | Начислено амортизации основных фондов за год | 0,8 |
Таблица 1.4.3
Расчет величины денежного потока (прямой метод)
| № п/п | Показатели | Сумма |
|
Операционная деятельность |
||
| 1 | Выручка от реализации | 50,0 |
| корректируется на | ||
| 2 | прирост дебиторской задолженности | -0,4 |
| 3 | Итого приток от реализации | 49,6 |
| 4 | Себестоимость товаров | -32,0 |
| корректируется на | ||
| 5 | снижение запасов | 1,5 |
| 6 | снижение кредиторской задолженности | -0,7 |
| 7 | Итого отток на оплату товаров | -31,2 |
| 8 | Коммерческие и управленческие расходы | -16,53 |
| корректируются на | ||
| 9 | начисленная амортизация | 0,8 |
| 10 | Итого отток на оплату коммерческих и управленческих расходов | -15,73 |
| 11 | Уплаченные проценты | -0,15 |
| 12 | Прочие операционные доходы | 0,55 |
| 13 | Прочие внереализационные расходы | -0,3 |
| 14 | Налог на прибыль | -0,47 |
| 15 | Итого денежный поток от операционной деятельности | 2,3 |
|
Инвестиционная деятельность |
||
| 16 | Приобретение основных фондов | -1,5 |
| 17 | Итого денежный поток от инвестиционной деятельности | -1,5 |
Продолжение табл. 1.4.3
| № п/п | Показатели | Сумма |
|
Финансовая деятельность |
||
| 18 | Сокращение краткосрочных банковских кредитов и займов | -0,7 |
| 19 | Сокращение краткосрочных финансовых вложений | 0,3 |
| 20 | Увеличение добавочного капитала | 0,1 |
| 21 | Выплата дивидендов | -0,2 |
| 22 | Итого денежный поток от финансовой деятельности | -0,5 |
| 23 |
Совокупный чистый денежный поток |
0,3 |
Можно заметить, что в сравнении с косвенным методом изменению подвергся лишь первый раздел отчета – операционная деятельность. Тем не менее итоговая сумма как по этому, так и по всем остальным разделам, абсолютна идентична сумме, полученной косвенным методом. Безусловно, принятые нами допущения упрощают реальную картину, поэтому на практике приходится прибегать к бухгалтерским данным, чтобы выполнить отдельные корректировки. Отсутствие в отчете величины чистой прибыли делает его менее аналитичным в сравнении с отчетом, полученным косвенным методом. Поэтому идеальным считается вариант, когда отчет о денежном потоке составляется обоими способами.
Еще одна разновидность методов расчета денежного потока – «бухгалтерский» прямой метод, при котором анализируются только данные бухгалтерского учета, а полученный результат сверяется с финансовыми отчетами. Следует признать, что при добросовестном составлении отчета таким методом полученные в нем цифры будут наиболее точно отражать реальность. Однако проверить правильность отчета достаточно трудно, так как его данные не с чем сравнить: из всех расчетных показателей увязать с балансом можно только итоговую величину чистого денежного потока. Примерно таким способом заполняется отчет о движении денежных средств, включенный в состав официальной бухгалтерской отчетности российских предприятий.
В дополнение к выполненным расчетом определяется величина ликвидного денежного потока (формулы 1.2.1 и 1.2.2 из § 1.2). Данный показатель уточняет результаты предыдущих расчетов, концентрируясь на динамике «процентной» задол-женности перед банками и другими кредиторами. Используя данные нашего примера, получим:
Дк0 = 0, Дк1 = 0, Кк0 = 9,6, Кк1 = 8,9, Дс0 = 0,2, Дс1 = 0,5.
Следовательно:
Чкп0 = (0 + 9,6) – 0,2 = 9,4 млн. руб.;
Чкп1 = (0 +8,9) – 0,5 = 8,4 млн. руб.;
Лдп = – (8,4 –9,4) = 1,0 млн. руб.
Предприятие в отчетном году значительно улучшило свою чистую кредитную позицию, создав ликвидный денежный поток в сумме 1,0 млн. руб. Величина этого потока примерно равна сумме потоков от операционной и инвестиционной деятельности (2,3 – 1,5).
Признавая достоинства и недостатки каждого из рассмотренных методов расчета денежного потока, можно сделать вывод, что для целей финансового менеджмента вполне приемлем один из самых простых и наиболее аналитичный косвенный метод. Сам процесс составления отчета таким методом позволяет более глубоко понять внутреннюю структуру финансовой отчетности, выявить ошибки, допущенные при ее составлении. К тому же косвенный метод отражает тесную взаимосвязь понятий «денежные потоки» и «финансовые ресурсы».
Денежные потоки, так же как и финансовые ресурсы, прибыль, чистые активы, собственный оборотный капитал, – основополагающие финансовые категории, фундамент теории и практики финансового менеджмента. Без твердого их усвоения невозможно дальнейшее изучение этого интересного и, безусловно, очень полезного курса.
2. Временная стоимость денег
2.1 Основные понятия, связанные
с финансовыми операциями
Одно из важнейших свойств денежных потоков – их распределенность во времени. При анализе относительно краткосрочных периодов (до 1 года) в условиях стабильной экономики данное свойство оказывает незначительное влияние, которым часто пренебрегают. Определяя годовой объем реализации по предприятию, просто складывают суммы выручки за каждый из месяцев отчетного года. Аналогично поступают со всеми остальными денежными потоками, что позволяет оперировать их итоговыми значениями. Однако в случае более длительных периодов или в условиях высокой инфляции возникает серьезная проблема обес-
печения сопоставимости данных. Одна и та же номинальная сумма денег, полученная предприятием с интервалом в 1 год и более, в таких условиях получает неодинаковую ценность. Очевидно, что 1 млн. руб. в начале 1992 г. был значительно весомее миллиона «образца» 1993 и более поздних лет. Как правило, в таких случаях производят корректировку отчетных данных с учетом инфляции. Но проблема не сводится только к учету инфляции. Один из основополагающих принципов финансового менеджмента – признание временной ценности денег, т. е. зависимости их реальной стоимости от величины промежутка времени, остающегося до их получения или расходования. В экономической теории данное свойство называется положительным временным предпочтением.
Наряду с инфляционным обесцениванием денег существует еще как минимум три важнейшие причины данного экономического феномена. Во-первых, «сегодняшние» деньги всегда ценнее «завтрашних» из-за риска неполучения последних, и этот риск будет тем выше, чем больше промежуток времени, отделяющий получателя денег от этого «завтра». Во-вторых, располагая денежными средствами «сегодня», экономический субъект может вложить их в какое-нибудь доходное предприятие и заработать прибыль, в то время как получатель будущих денег лишен этой возможности. Расставаясь с деньгами «сегодня» на определенный период времени (допустим, давая их взаймы на 1 месяц), владелец не только подвергает себя риску их невозврата, но и несет реальные экономические потери в форме неполученных доходов от инвестирования. Кроме того, снижается его платежеспособность, так как любые обязательства, получаемые им взамен денег, имеют более низкую ликвидность, чем «живые» деньги. Таким образом, возрастает риск потери ликвидности, и это третья причина положительного временного предпочтения. Естественно, большинство владельцев денег не согласны бесплатно принимать на себя столь существенные дополнительные риски. Поэтому при предоставлении кредита устанавливают такие условия его возврата, которые должны полностью возместить все моральные и материальные неудобства, возникающие у человека, расстающегося (пусть даже и временно) с деньгами.
Количественной мерой величины этого возмещения является процентная ставка. С ее помощью может быть определена как будущая стоимость «сегодняшних» денег (например, если их собираются ссудить), так и настоящая (современная, текущая, или приведенная) стоимость «завтрашних» денег (например, тех, которыми обещают расплатиться через год после поставки товаров или оказания услуг). В первом случае говорят об операции наращения, поэтому будущую стоимость денег часто называют наращенной. Во втором случае выполняется дисконтирование, или приведение будущей стоимости к ее современной величине (текущему моменту) – отсюда термин дисконтированная – приведенная, или текущая, стоимость. Операции наращения денег по процентной ставке более просты и понятны, так как с ними приходится сталкиваться довольно часто тем, кто берет или дает деньги взаймы. Однако для финансового менеджмента значительно более важное значение имеет дисконтирование денежных потоков, приведение их будущей стоимости к современному моменту времени для обеспечения сопоставимости величины распределенных по времени платежей. В принципе, дисконтирование – это наращение «наоборот», однако для финансовых расчетов важны детали, поэтому необходимо более подробно рассмотреть как прямую, так и обратную задачи процентных вычислений. Прежде чем рассматривать их применительно к денежным потокам, следует усвоить наиболее элементарные операции с единичными суммами (разовыми платежами).
Процентная
ставка показывает
степень интенсивности
изменения
стоимости денег
во времени.
Абсолютная
величина этого
изменения
называется
процентом
и
измеряется
в денежных
единицах (например,
рублях), обозначаемых
I.
Если обозначить
будущую сумму
S,
а современную
(или первоначальную)
P,
то
I
= S
– P.
Процентная
ставка i
– относительная
величина, измеряемая
в десятичных
дробях или %,
она определяется
делением процентов
на первоначальную
сумму:
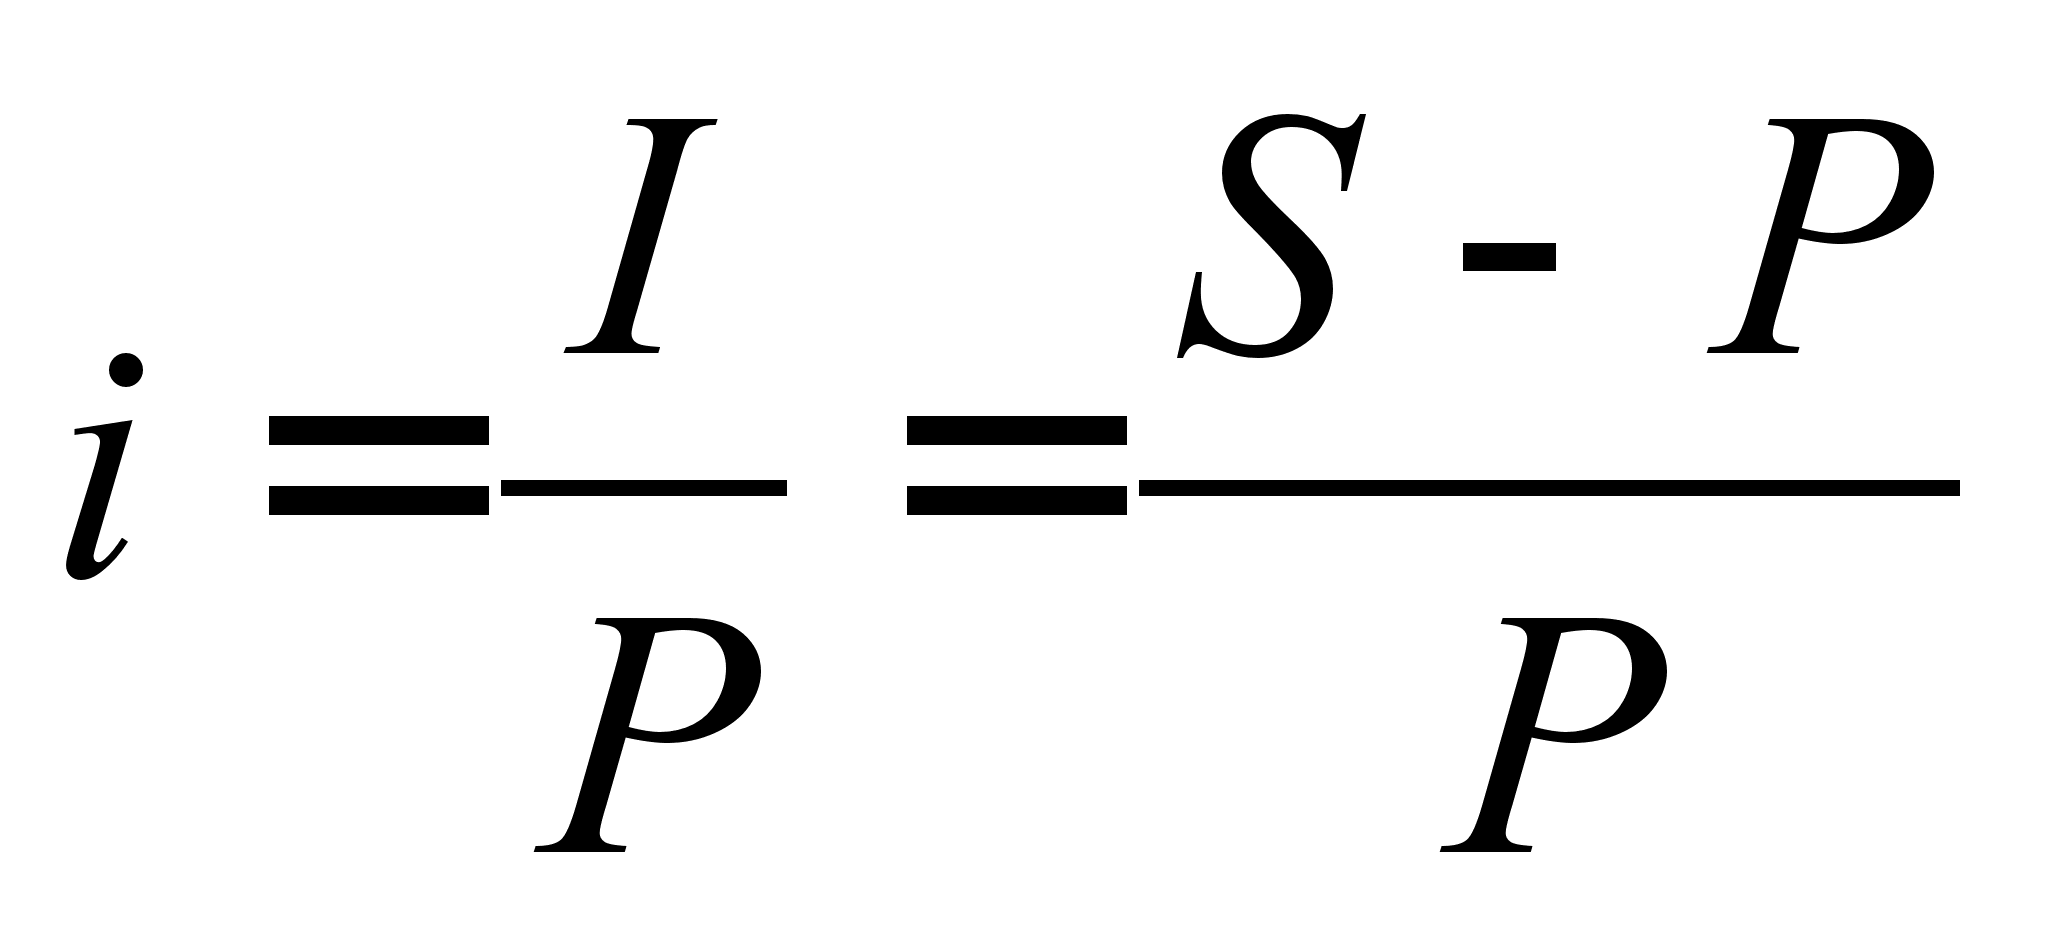 . (2.1.1)
Можно заметить, что формула расчета процентной ставки идентична расчету статистического показателя «темп прироста». Действительно, если абсолютная сумма процента (I) представляет собой прирост современной величины, то отношение этого прироста к самой современной величине и будет темпом прироста перовначальной суммы. Наращение первоначальной суммы по процентной ставке называется декурсивным методом начисления процентов.
Кроме процентной существует учетная ставка d (другое название – ставка дисконта), величина которой определяется по формуле
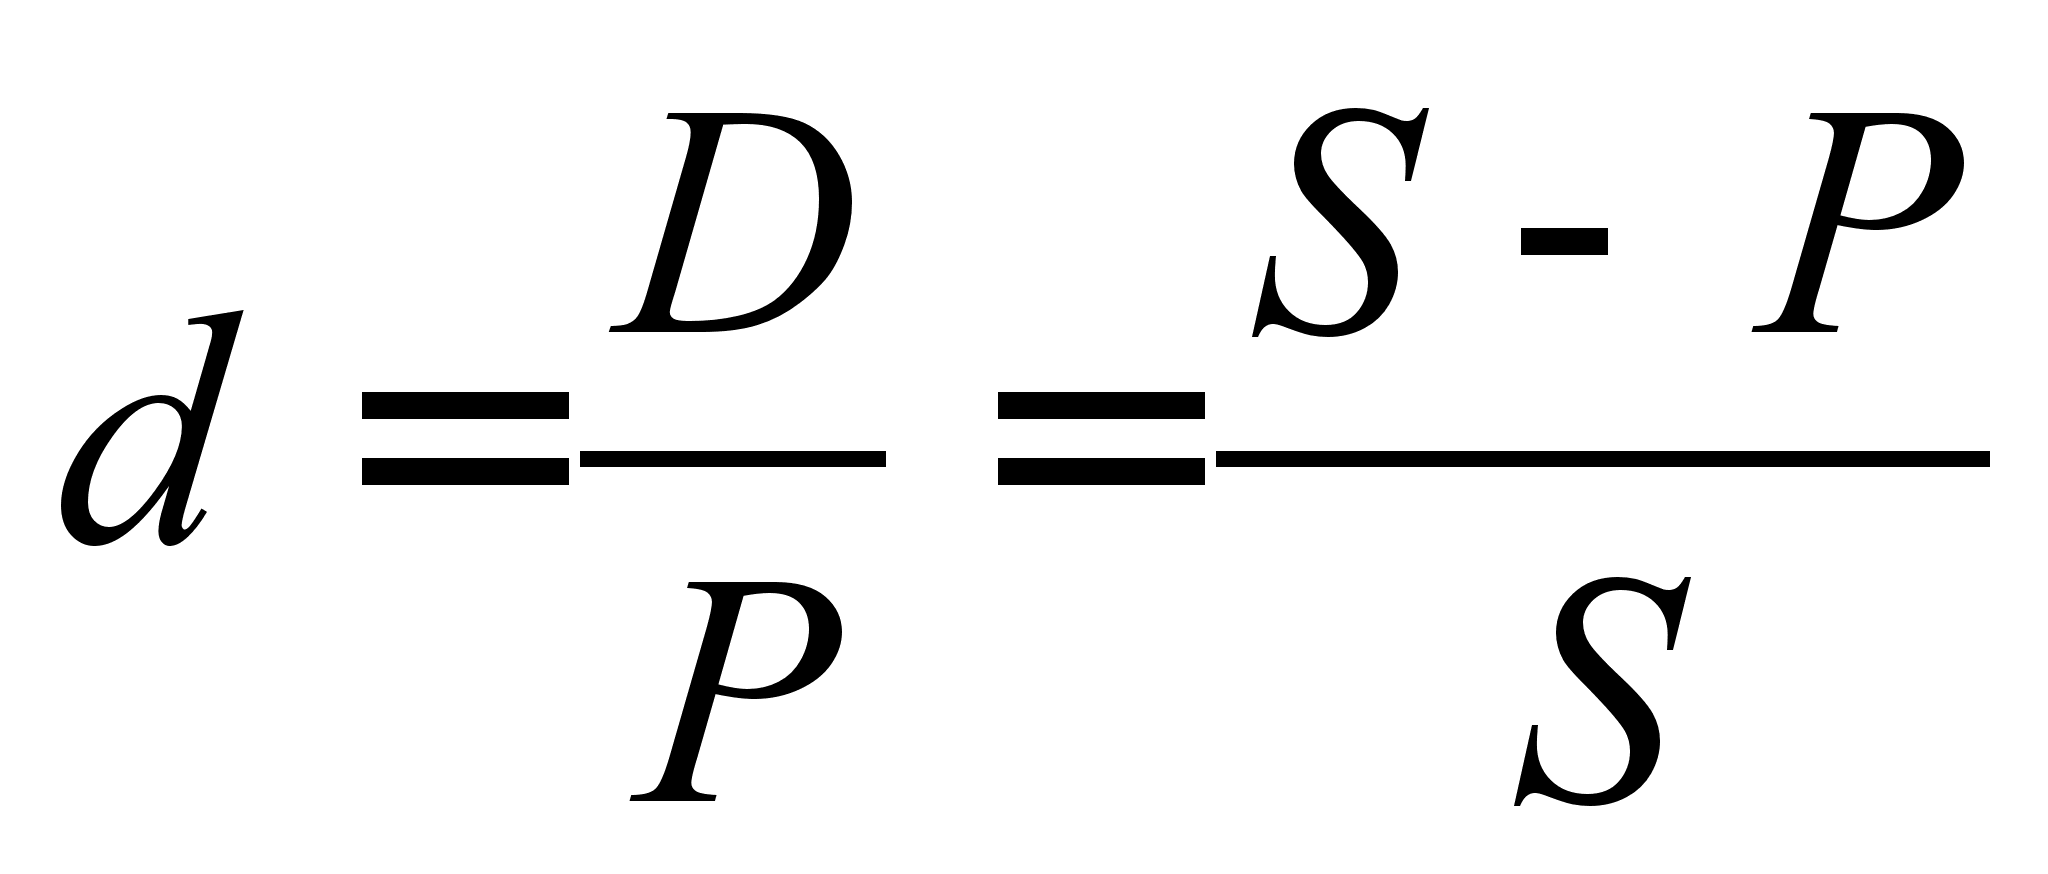 ,
(2.1.2)
где D – сумма дисконта.
Сравнивая формулы (2.1.2) и (2.1.3), можно заметить, что сумма процентов I и величина дисконта D определяются одинаковым образом – как разница между будущей и современной стоимостями. Однако смысл, вкладываемый в эти термины, неодинаков. Если в первом случае речь идет о приросте текущей стоимости, своего рода «наценке», то во втором определяется снижение будущей стоимости, «скидка» с ее величины. (Diskont в переводе с немецкого означает «скидка».) Неудивительно, что основной областью применения учетной ставки является дисконтирование, процесс, обратный по отношению к начислению процентов. Тем не менее иногда учетная ставка используется и для наращения. В этом случае говорят об антисипативных процентах.
При помощи рассмотренных выше ставок могут начисляться как простые, так и сложные проценты. При начислении простых процентов наращение первоначальной суммы происходит в арифметической прогрессии, а при начислении сложных процентов – в геометрической. Вначале более подробно рассмотрим операции с простыми процентами.
Начисление простых декурсивных и антисипативных процентов производится по различным формулам:
декурсивные проценты
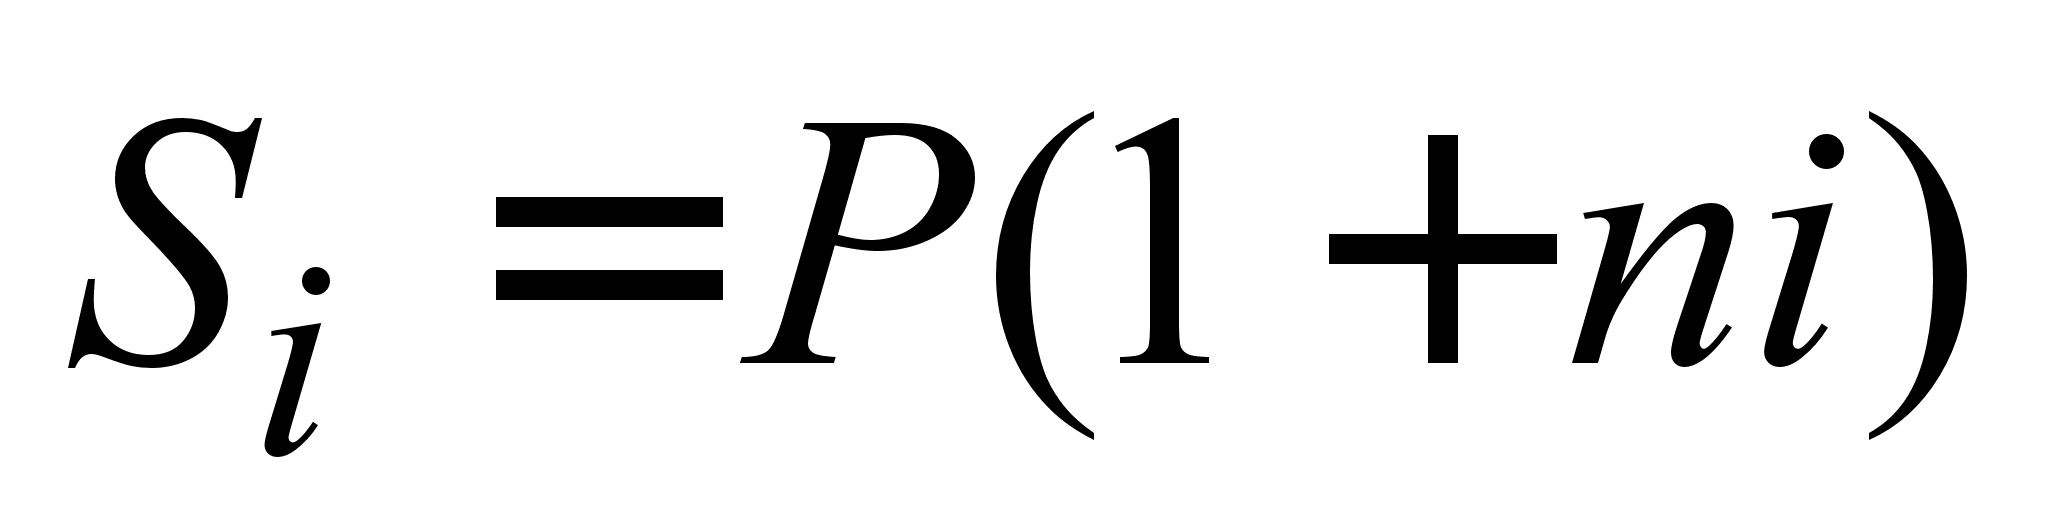 ;
(2.1.3)
антисипативные проценты
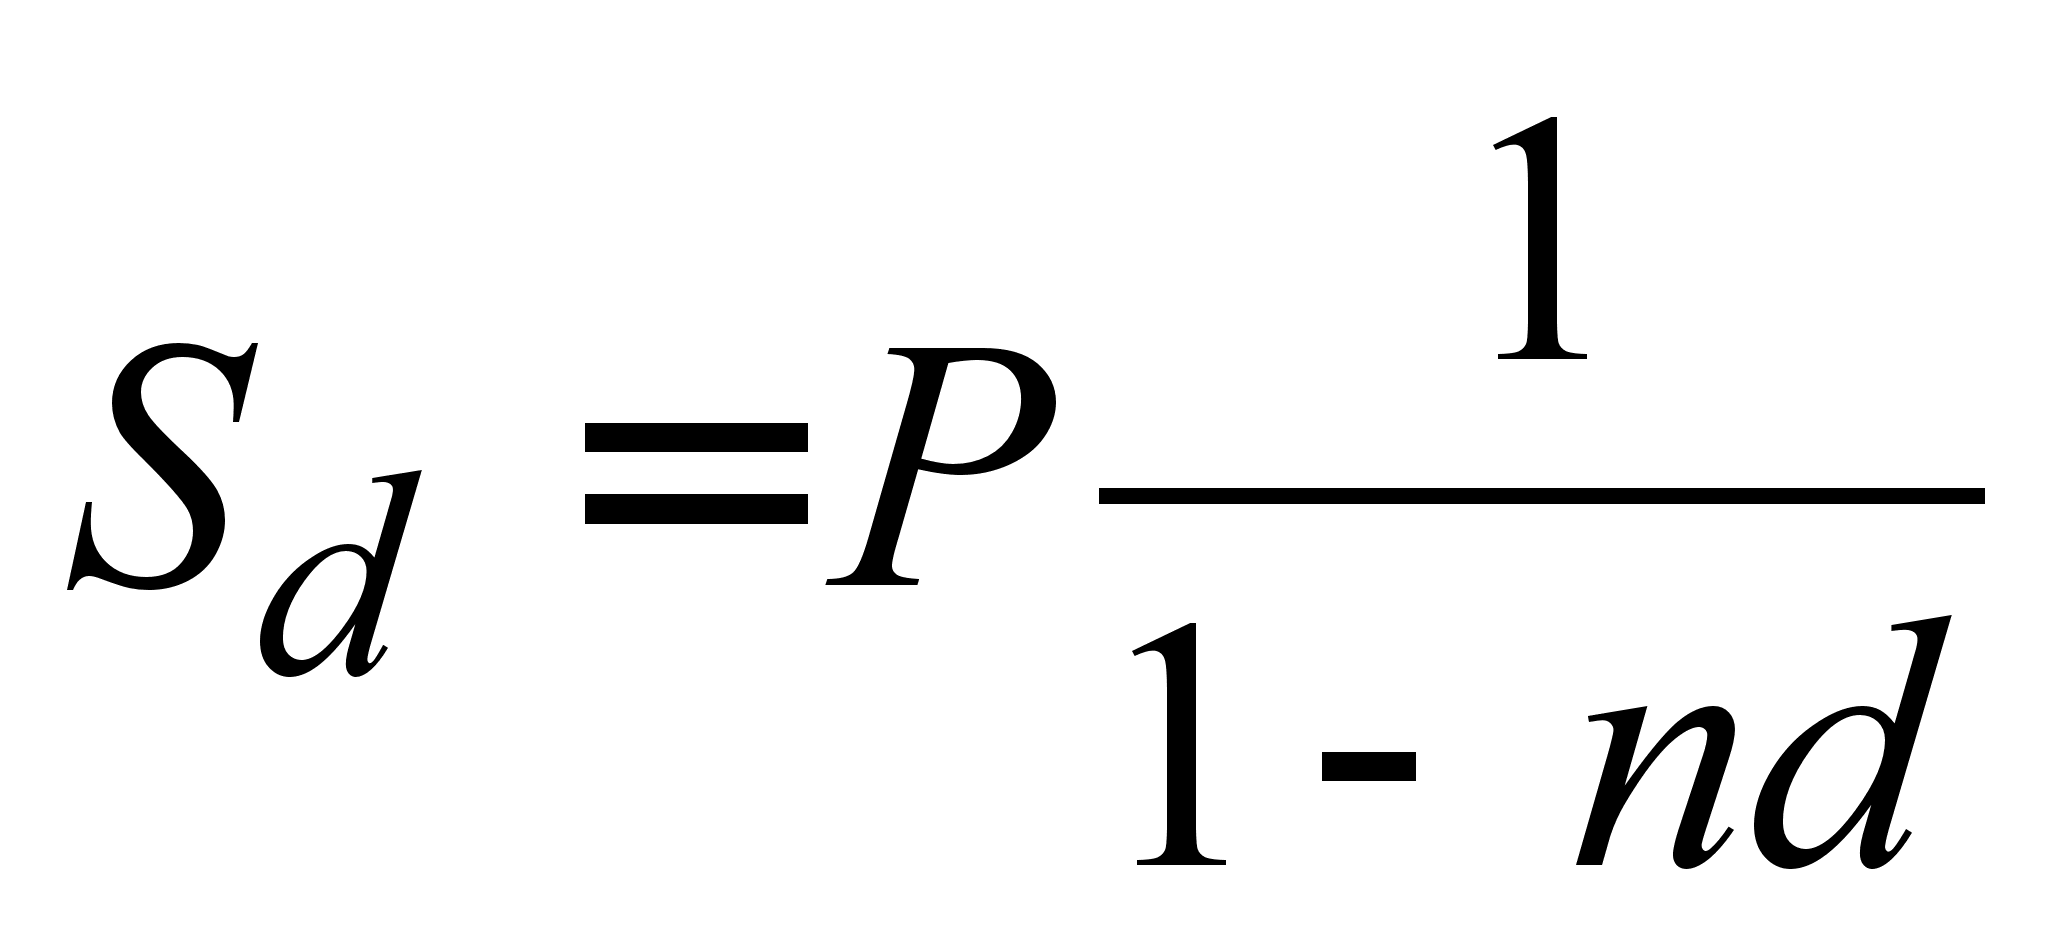 ,
(2.1.4)
где n – продолжительность ссуды, измеренная в годах.
Для упрощения вычислений вторые сомножители в формулах (2.1.3) и (2.1.4) называются множителями наращения простых процентов: (1 + ni) – множитель наращения декурсивных процентов; 1/(1 – nd) – множитель наращения антисипативных процентов.
Например, ссуда в размере 1 млн. руб. выдается сроком на 0,5 года под 30 % годовых. В случае декурсивных процентов наращенная сумма (Si) будет равна 1,15 млн. руб. (1(1 + 0,5 0,3), а сумма начисленных процентов (I) – 0,15 млн. руб. (1,15 – 1). Если же начислять проценты по антисипативному методу, то наращенная величина (Sd) составит 1,176 млн. руб. (1(1/(1 – 0,5 0,3), а сумма процентов (D) – 0,176 млн. руб. Наращение по антисипативному методу всегда происходит более быстрыми темпами, чем при использовании процентной ставки. Поэтому банки используют этот метод для начисления процентов по выдаваемым ими ссудам в периоды высокой инфляции. Однако нужно отметить существенный недостаток антисипативного метода: как видно из формулы (2.1.4), при n = 1/d, знаменатель дроби обращается в нуль и выражение теряет смысл.
Вообще, начисление процентов с использованием ставки, предназначенной для выполнения прямо противоположной операции – дисконтирования, – носит оттенок некой «неестественности» и иногда порождает неразбериху (аналогичную той, которая может возникнуть у розничного торговца, если он перепутает правила определения скидок и наценок на свои товары). С позиции математики никакой сложности здесь нет, преобразовав (2.1.1), (2) и (4), получаем
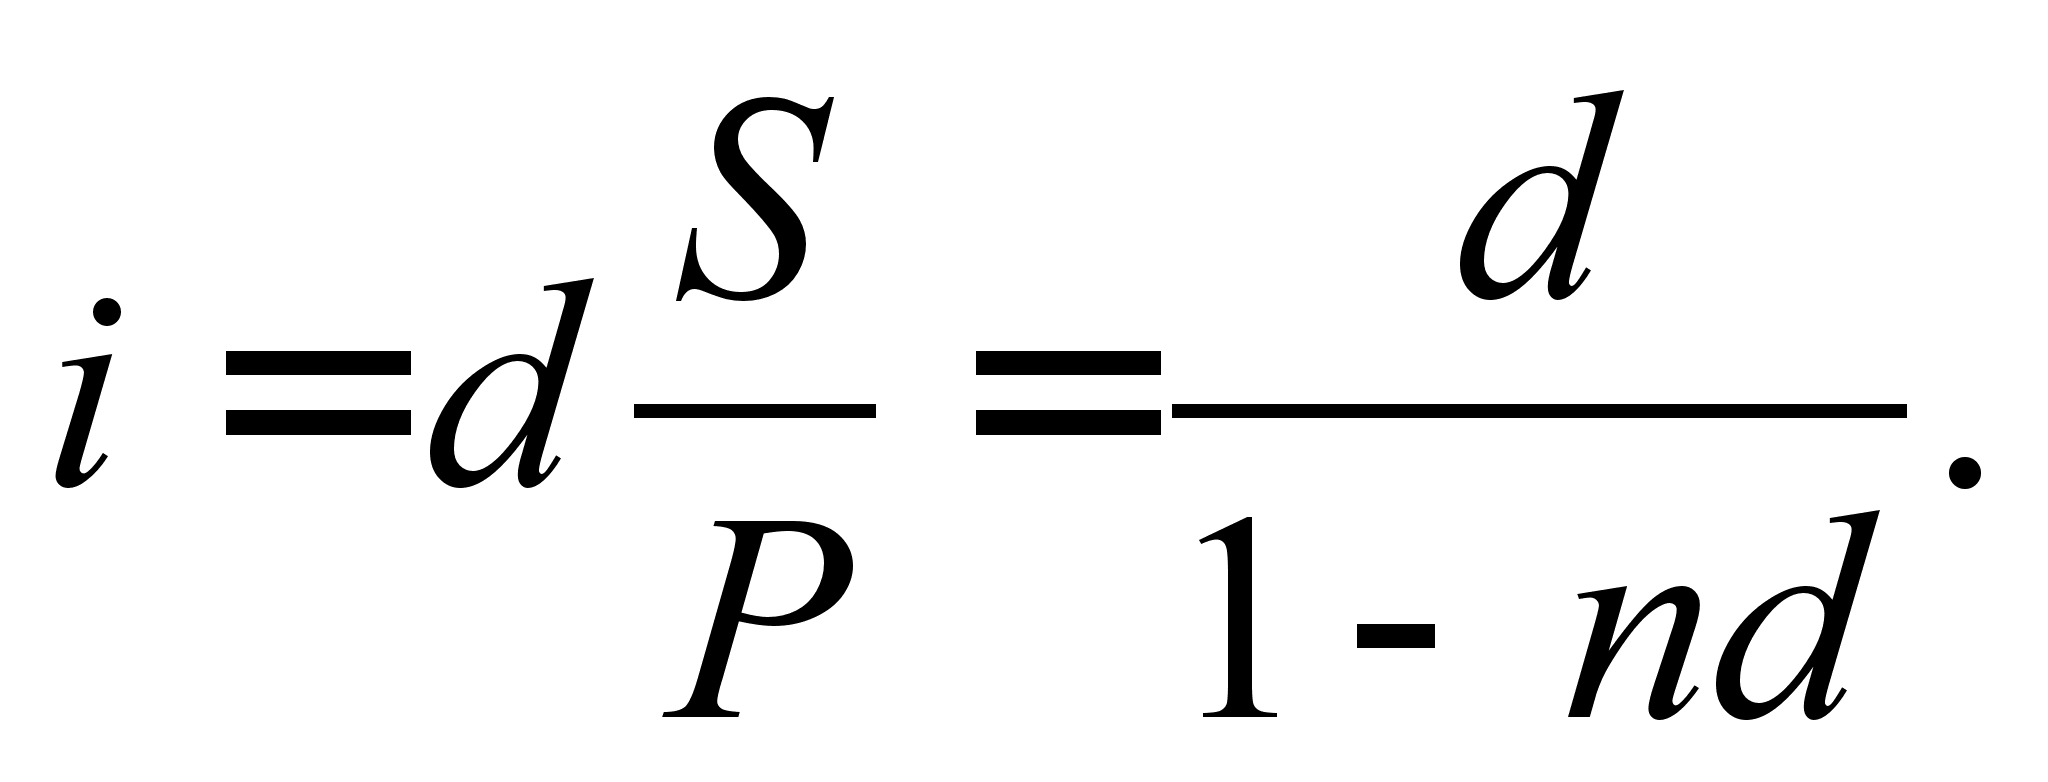 (2.1.5)
Соблюдая это условие, можно получать эквивалентные результаты, начисляя проценты как по формуле (2.1.3), так и по формуле (2.1.4).
Антисипативным методом начисления процентов обычно пользуются в чисто технических целях, в частности для определения суммы, дисконтирование которой по заданным учетной ставке и сроку даст искомый результат. В следующем параграфе будут рассмотрены подобные ситуации.
Как правило,
процентные
ставки устанавливаются
в годовом исчислении,
поэтому они
называются
годовыми. Особенность
простых процентов
в том, что частота
процессов
наращения в
течение года
не влияет на
результат, т.
е. нет никакой
разницы – начислять
30 % годовых один
раз в год или
по 15 % годовых
– два раза. Простая
ставка 30 % годовых
при одном начислении
в году называется
эквивалентной
простой ставке
15 % годовых при
начислении
один раз в полгода.
Данное свойство
объясняется
тем, что процесс
наращения по
простой процентной
ставке представляет
собой арифметическую
прогрессию
с первым членом
a1
= P
и разностью
d
= (P
i).
P, P + (P i), P + 2(P i), P + 3(P i), …, P + (k – 1)(P i)
Наращенная сумма S есть не что иное, как последний k-й член этой прогрессии (S = ak = P + nPi), срок ссуды n равен k – 1. Поэтому, если увеличить n и одновременно пропорционально уменьшить i, то величина каждого члена прогрессии, в том числе и последнего, останется неизменной.
Однако продолжительность ссуды n (или другой финансовой операции, связанной с начислением процентов) необязательно должна