Ивасенко А.Г. и др. Финансовый менеджмент
В ходе
обоснования
текущих решений
о формировании
производственной
программы
предприятия
в нее должны
включаться
все изделия,
дающие положительный
вклад
на покрытие
постоянных
расходов
(маржинальный
доход), а не только
те, полная
себестоимость
которых ниже
продажной цены
изделия. Упрощенная
схема обоснования
подобных решений
представлена
на рис. 3.2.1. Как
следует из
схемы, ни одно
из трех планируемых
к выпуску изделий
не в состоянии
покрыть всех
постоянных
расходов предприятия
(900 тыс. руб.). Однако
суммарный
маржинальный
доход по всем
трем изделиям
составляет
1 млн. 500 тыс. руб.,
т. е. предприятие
не только покрывает
свои фиксированные
издержки, но
и получает
прибыль в сумме
600 тыс. руб.
(1500 –
900).
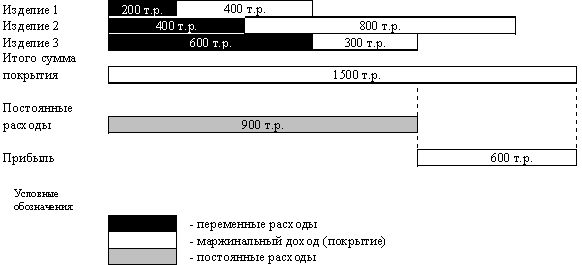
Рис. 3.2.1. Схема формирования производственной программы
Применение концепции альтернативных издержек ставит серьезные задачи перед информационной подсистемой финансового менеджмента. Очевидно, что данных только традиционного бухгалтерского учета в этом случае недостаточно. Возникает потребность в создании системы учета, ориентированной на более полное и точное выявление альтернативных издержек – системы управленческого учета. Краеугольным камнем такой системы служит деление всех расходов предприятия на условно-пос-тоянную и переменную части по отношению к объему выпуска (реализации) продукции. Планирование и учет затрат в таком разрезе позволяет более тесно увязывать их с последствиями конкретных управленческих решений, исключать возможность «наложения» на финансовые результаты данного решения влияния не связанных с ним факторов (например, общезаводских накладных расходов). Другая отличительная черта подобных систем – широкий охват издержек предприятия нормированием. Это позволяет более точно прогнозировать будущие денежные притоки и оттоки. Третья особенность систем управленческого учета – персонификация информации, увязка объектов учета со сферами ответственности конкретных руководителей, что позволяет еще более четко отграничить издержки, зависящие от конкретных решений, от всех остальных, не имеющих к нему отношения затрат. Перечисленные особенности нашли отражения в таких учетных системах, как нормативный метод учета затрат на производство (система стандарт-кост), учет по переменным издержкам (директ-костинг), учет по центрам затрат, центрам прибыли и центрам ответственности.
На российских предприятиях все эти системы приживаются довольно медленно, несмотря на то что внедрение нормативного метода учета затрат, например, продолжается уже свыше 60 лет. Представляется, что одна из причин такого положения – недооценка руководством предприятий управленческих и финансовых функций данных методов. По-прежнему такие методы считаются всего лишь разновидностями общей бухгалтерии и решение возникающих вопросов отдается на откуп учетному персоналу предприятий. Но перед счетными работниками стоит совершенно иная задача – своевременное и достоверное определение полной себестоимости по историческим затратам, для решения которой вполне достаточно традиционных методов калькулирования. Для обычной бухгалтерии деление расходов на переменную и постоянную части имеет значительно меньшую важность, чем деление их на прямые и косвенные издержки. Решая принципиально иные в сравнении с финансовым менеджментом задачи, бухгалтер по-иному воспринимает и поставленную перед ним задачу. Для него новый метод учета – это прежде всего другой способ распределения косвенных издержек между изделиями (или отказ от такого распределения в случае метода директ-костинг). А так как внедрение любого нового метода сопряжено с дополнительными затратами, то, не видя существенной выгоды от такой замены, счетный работник подсознательно противится изменениям, которые ничего не могут ему принести, кроме дополнительных неудобств и лишней работы.
Таким образом, являясь одним из основных потребителей информации общей (финансовой) бухгалтерии, финансовый менеджмент также заинтересован в создании системы управленческого учета, ориентированной на контроль альтернативных затрат. По ряду свойств эта система должна существенно отличаться от традиционной бухгалтерии, поэтому при ее создании необходимо учитывать требования и потребности прежде всего финансового менеджмента. Вполне возможно, что даже организационный статус соответствующего подразделения может отличаться от статуса общей бухгалтерии и на его оперативную деятельность большее влияние будет оказывать финансовый директор, а не главный бухгалтер предприятия.
На примере альтернативных издержек становится очевидным влияние, которое могут (и должны) оказывать на практику работы конкретных предприятий кажущиеся на первый взгляд самые отвлеченные положения экономической теории. Пренебрежительное отношение некоторых финансистов-практиков к теоретическим основам финансового менеджмента характеризует не столько богатство их опыта, сколько недостаточную профессиональную компетентность. В конце концов предприятие понесет вполне ощутимые реальные финансовые потери, обусловленные действием абстрактных категорий, о существовании которых финансовые руководители не догадывались или просто не хотели знать. Примером такой «отвлеченной» категории служит операционный (производственный) леверидж, характеризующий один из аспектов предпринимательского риска. Предпринимательский (деловой) риск состоит в том, что предприятие может не получить запланированную величину операционной прибыли (до уплаты процентов и налога на прибыль). Очевидно, что такому результату может способствовать множество различных факторов: снижение спроса на продукцию, усиление конкуренции, рост цен на сырье и др. Наряду с ними увеличению операционного риска способствует высокая доля постоянных расходов предприятия в общей структуре затрат. Чем выше эти доля, тем сильнее вероятность того, что даже незначительное снижение объема продаж обернется для предприятия убытками. Вместе с тем в определенных условиях даже небольшое увеличение объема продаж приведет к резкому росту прибыли. Операционный леверидж (по-русски – эффект операционного рычага) показывает степень изменения операционной прибыли в ответ на изменение объема продаж. Для лучшего понимания этого парадоксального на первый взгляд эффекта рассмотрим схемы, изображенные на рис. 3.2.2.
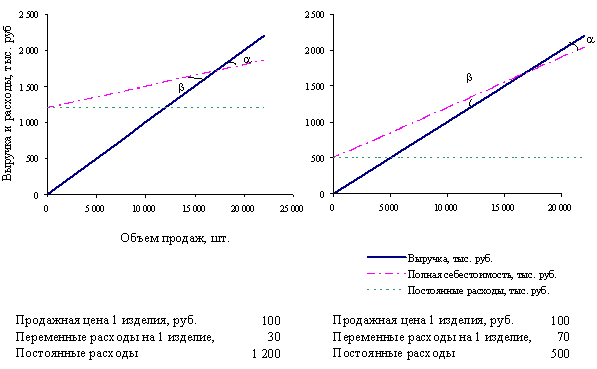
Рис. 3.2.2. Эффект операционного рычага
На этом
рисунке отображены
графики безубыточности
для двух предприятий,
выпускающих
аналогичные
изделия, реализуемые
по одной и той
же цене. Разница
заключается
в затратах на
их производство:
у одного предприятия
более высокие
переменные,
но более низкие
постоянные
издержки, у
другого – наоборот.
Неудивительно,
что у предприятия
с более высокими
фиксированными
расходами
график безубыточности
сдвинут вверх.
Критический
объем продаж
для первого
предприятия
составляет
≈ 17 143 изделия
(1200/(100 – 30), а для второго
≈ 16 667 изделий
(500/(100 – 70). После
прохождения
критической
точки предприятия
полностью
покрывают свои
постоянные
издержки и
начинают получать
операционную
прибыль. Сравнивая
между собой
углы, под которыми
пересекаются
линии полной
себестоимости
и выручки (α),
можно заметить,
что для предприятия
с низкими
фиксированными
расходами этот
угол более
острый. Значит,
расширение
зоны прибыли
происходит
у него значительно
медленнее, чем
у предприятия
с более высокими
постоянными
затратами.
Получается,
что в данной
ситуации высокий
уровень фиксированных
издержек
воспринимается
как благо, поскольку
как рычаг усиливает
влияние даже
небольшого
прироста объема
продаж.
Однако точно такое же соотношение существует и между углами (β), характеризующими скорость расширения области убытков при падении объема продаж ниже критической точки. Следовательно, с такой же силой операционный рычаг будет ускорять и рост убытков, который будет значительно интенсивнее у предприятия с более высокими постоянными расходами. Какие бы причины ни обусловили изменение объемов продаж, первое предприятие считается более рискованным, так как изменение операционной прибыли будет у него непропорционально большим. Углы α и β отражают степень интенсивности изменения операционной прибыли в ответ на изменение объема продаж. В алгебраической форме это можно выразить как отношение темпа прироста прибыли к темпу прироста выручки от реализации
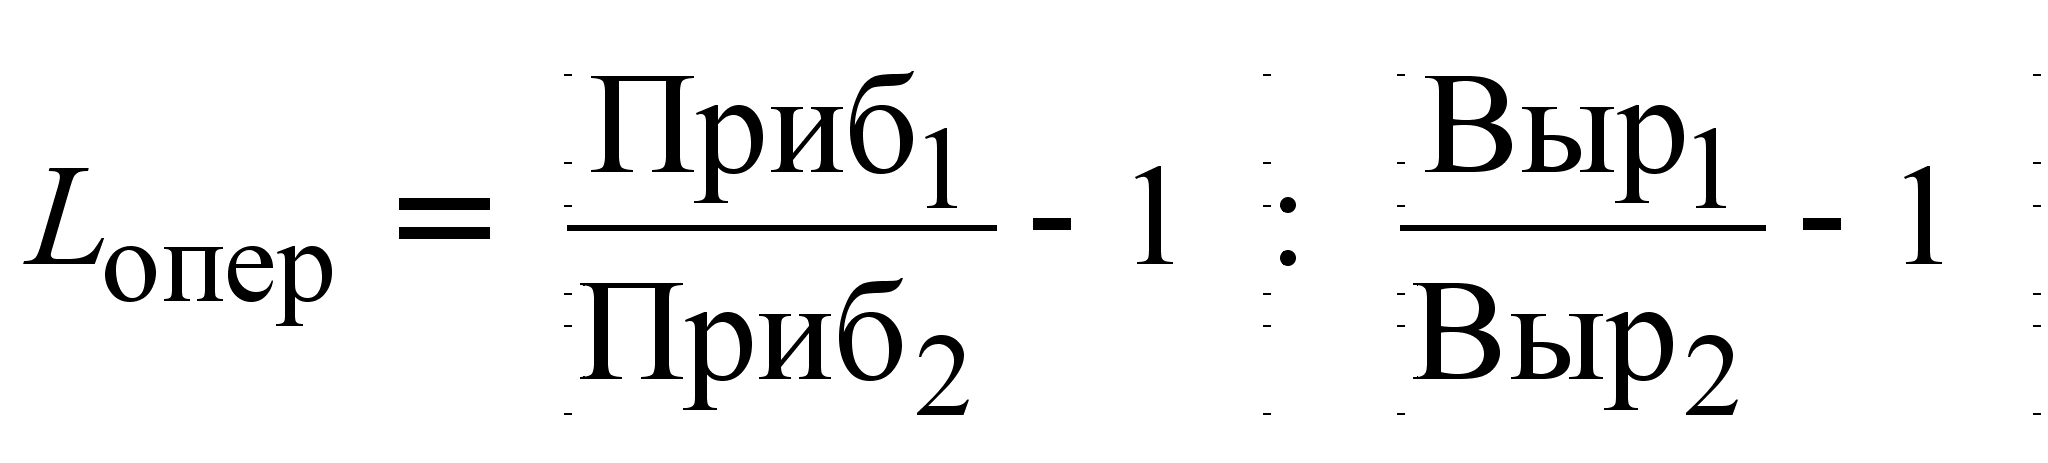 ,
(3.2.1)
где нижние индексы 1 и 0 означают соответственно отчетный (плановый) и базисный периоды.
Введем
следующие
обозначения:
q
– объем продаж
в натуральном
выражении, шт.;
Δq
= q1
– q0;
p
– цена за 1 изделие;
Q
= q
p
– выручка от
реализации,
тыс. руб.; v
– переменные
расходы на 1
изделие; V
= v
q
– переменные
расходы на весь
объем продаж;
m
= p
- v
– маржинальный
доход на 1 изделие;
M
– маржинальный
доход на весь
объем продаж;
F
– фиксированные
расходы; ΔПриб
= Приб1
– Приб0
= Δq
(p
– v),()
и получим более
удобную для
вычислений
формулу
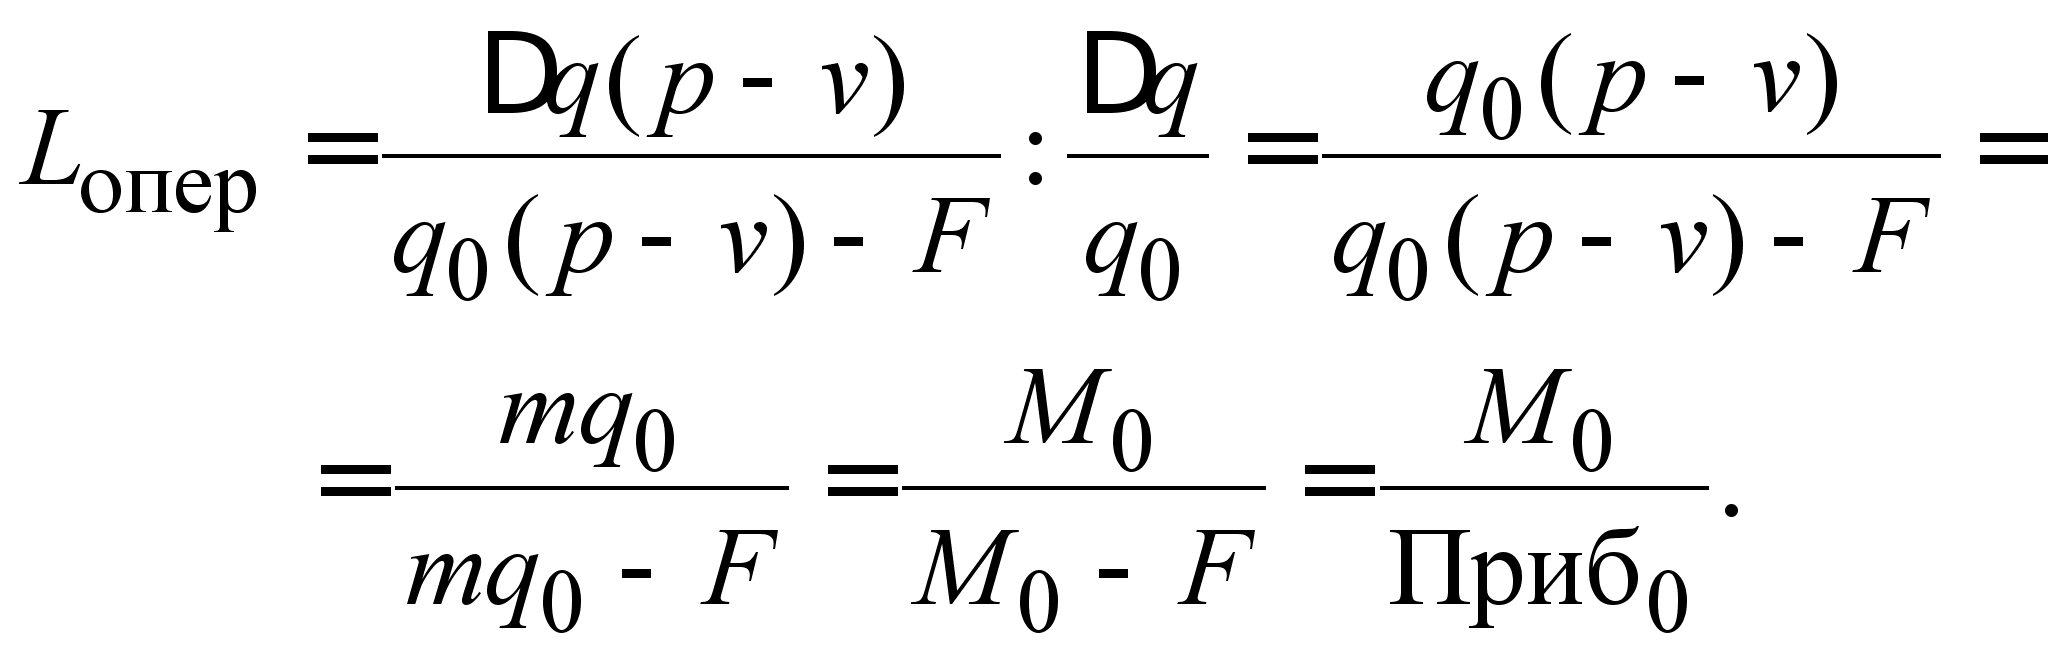 (3.2.2)
Иными словами, для количественного измерения эффекта операционного рычага достаточно разделить маржинальный доход на операционную прибыль за один и тот же период. В рассмотренном выше примере при объеме выпуска 18 тыс. изделий значение операционного левериджа составит:
для первого предприятия – 21 ({[100 – 30)18]/[100 – 30)18] – – 1200});
для второго предприятия – 13,5 ({[100 – 70)18]/[100 – 70)18] – – 500}).
Следовательно, деловой риск для первого предприятия в полтора раза выше, чем для второго. С изменением объема продаж на 1 %, операционная прибыль у первого предприятия составит 21 %, а у второго – только 13,5 %. В обоих случаях значения операционного левериджа значительны, однако у первого предприятия оно заметно выше. По мере удаления фактического объема продаж от кртитической точки будут уменьшаться как абсолютные значения операционного леве риджа, так и разница в их уровнях. Так, при q = 25 тыс. изделий операционный леверидж для первого предприятия составит 3,182, а для второго – 3. Это объясняется снижением доли постоянных расходов в общей выручке от реализации по мере ее роста. Следовательно, наиболее существенно влияние операционного рычага на прибыль предприятия – в окрестностях критической точки. Это заключение подтверждает график на рис. 3.2.3.
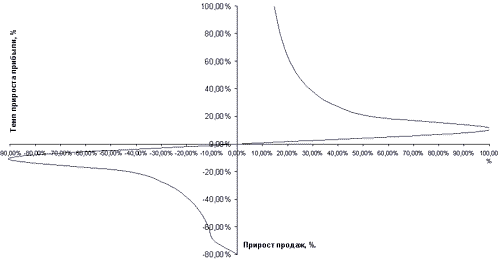
Рис. 3.2.3. График зависимости изменения прибыли от изменения
объема продаж
На оси абсцисс этого графика показан накопленный прирост (уменьшение) продаж от критической точки (принята за 0). По оси ординат отложены соответствующие значения прироста (уменьшения) прибыли в процентах. Наращение продаж как вправо, так и влево от критической точки, производилось с одним и тем же темпом – 10 %. Как видно из графика, максимальное изменение прибыли (как вверх, так и вниз) было получено при отклонении объема продаж от критической точки на первые 10 %: рост прибыли составил почти 100 %, а снижение – около 90 %. Затем интенсивность реагирования прибыли резко снижалась. Таким образом, предприятия, объемы продаж которых значительно превышают критическую точку, менее восприимчивы к влиянию операционного рычага. Наибольшую опасность оно представляет для тех предприятий, которые еще не смогли «отвоевать» достаточную долю рынка. Как правило, это небольшие или недавно созданные предприятия. В то же время любое предприятие, независимо от масштаба его деятельности, может столкнуться с кризисом продаж. В этом случае даже крупным предприятиям следует помнить о возникающей дополнительной опасности потерь вследствие операционного левериджа.
Принимая во внимание то, что в составе постоянных затрат значительный удельный вес занимает амортизация основных фондов, начисление которой не влечет за собой денежных оттоков, при расчете критической точки объема продаж и эффекта операционного рычага сумма фиксированных издержек может быть уменьшена на величину начисленного износа. В этом случае говорят о денежной критической точке объема продаж, которая рассчитывается по формуле
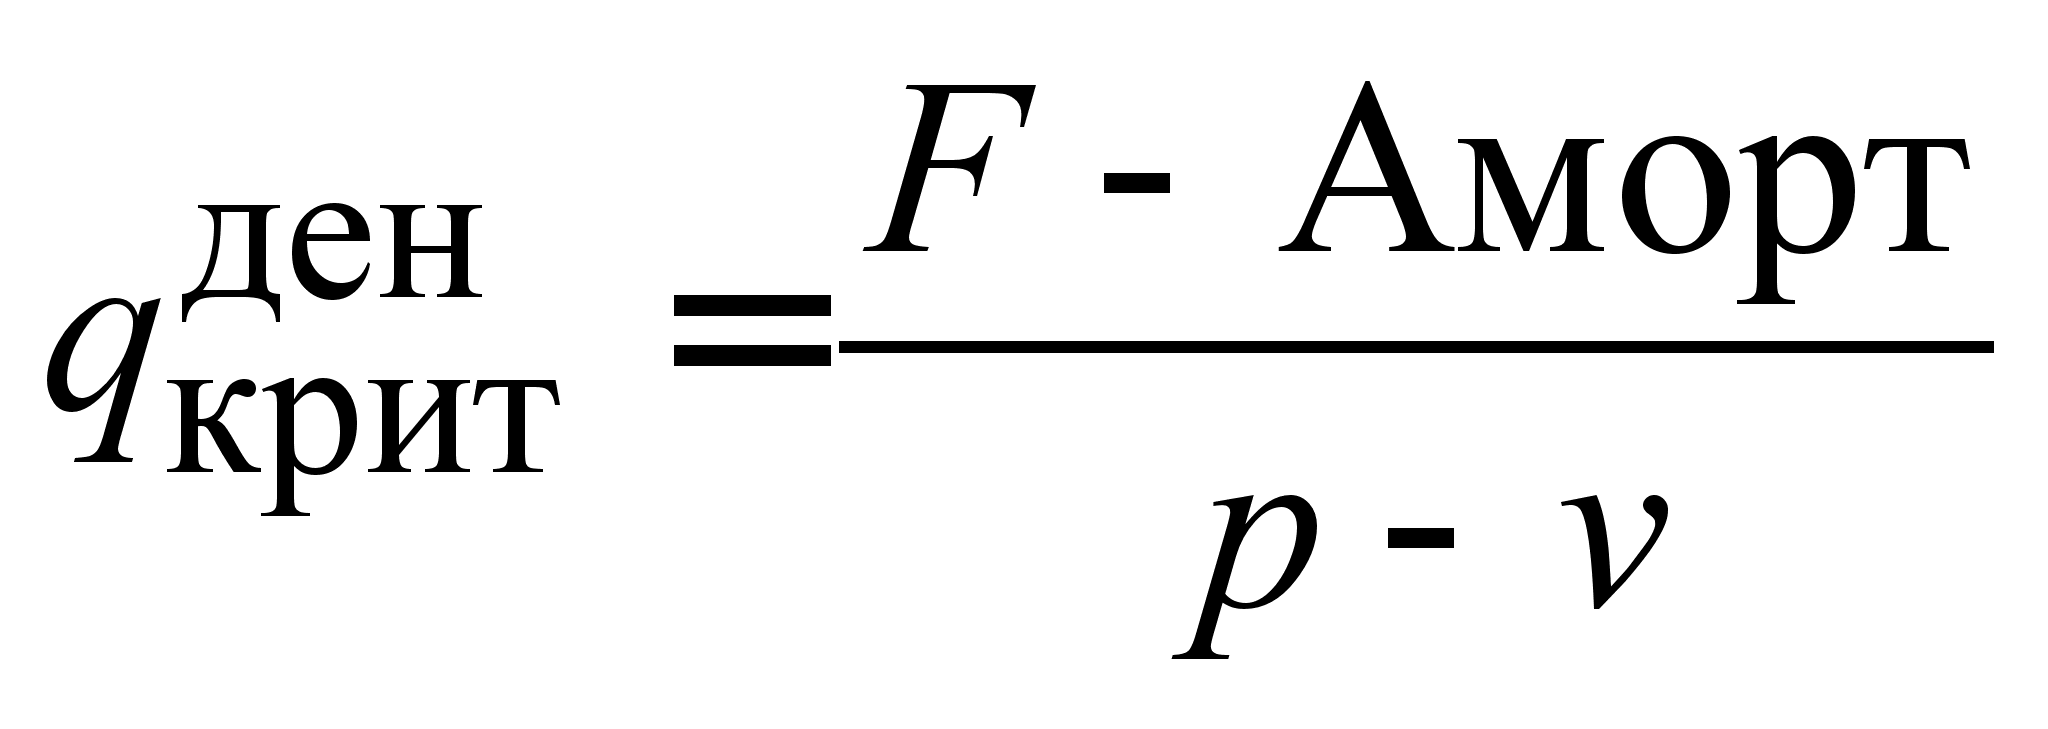 . (3.2.3)
Соответствующие изменения вносятся в формулу определения влияния операционного рычага (3.2.2). Данное преобразование позволяет уточнить причину возникновения высокого удельного веса постоянных затрат. Если в их составе преобладают амортизационные отчисления, то операционный леверидж обусловлен высокой фондоемкостью производства, наличием дорогостоящего оборудования в составе основных фондов. Это характерно для высокотехнологичных отраслей: машиностроение, электроника, авиатранспорт. Однако на многих российских предприятиях причина возникновения высокого левериджа иная – непропорционально большие затраты по содержанию аппарата управления. Распределение общей суммы этих затрат между отдельными изделиями в процессе калькулирования полной себестоимости продукции в определенной степени маскирует их экономическую природу. Только использование концепции альтернативных издержек позволяет принимать обоснованное финансовое решение в ходе планирования расходов предприятия.
3.3. Связь альтернативных издержек
и временной стоимости денег
Для финансового менеджмента концепция альтернативных издержек имеет особенно важное значение еще и потому, что она составляет методическую основу непосредственной оценки величины денежных потоков. Выполняя функцию всеобщего эквивалента, при помощи которого осуществляется стоимостная оценка любых активов и пассивов предприятия, деньги имеют и собственную стоимость. Принципы измерения временной ценности денег рассматривались в гл. 2. Развивая основные положения этой главы, можно прийти к выводу, что стоимость денег, которыми обладает экономический субъект, определяется для него той потенциальной выгодой, которую он упускает, не вкладывая деньги в приносящие доход операции. Можно предположить, что существует некая возможность абсолютно безопасного инвестирования денег под определенный процент – например внесение на депозит в солидном банке или приобретение государственных ценных бумаг. Процентная ставка, по которой инвестору будет выплачиваться доход по таким вложениям, и составит альтернативные издержки пассивного владения деньгами. Тысяча рублей, не положенная в надежный банк под 10 % годовых, к концу года станет дешевле именно на эти 10 % (если не существовало возможности разместить эти средства на еще более выгодных условиях). Вспомним, что процесс удешевления денег с течением времени моделируется посредством дисконтирования первоначальной суммы по заданной процентной ставке. Это означает, что в финансовом менеджменте процентная ставка, под которую инвестор может с абсолютной надежностью и безопасностью для своих денег разместить их на определенный срок, представляет собой альтернативные издержки владения денежными средствами, а процедура дисконтирования позволяет определить реальную стоимость денег на любой момент времени.
Таким образом, дисконтируя будущие денежные потоки, финансист просто уменьшает их на величину альтернативных издержек, связанных с этими потоками. Другими словами, он вычитает из суммы доходов расходы по их получению. Обычно эти расходы не являются единственными издержками по осуществлению финансовой операции, к ним добавляются различные другие затраты, порождаемые данным решением (например, комиссионные, уплачиваемые биржевому брокеру при покупке ценных бумаг, или трудовые и материальные затраты по реализации ре-
ального инвестиционного проекта). Вычитая сумму и тех и других издержек из суммы ожидаемых в будущем денежных притоков, получают чистую приведенную стоимость (NPV) этих притоков. Признавая временную стоимость денег, финансисты вынуждены учитывать ее в своих расчетах, увеличивая на ее величину сумму расходов по планируемым ими операциям. Измерителем этой стоимости служит процентная ставка.
Следует совершенно четко уяснить, что, так же как и сама концепция альтернативных издержек, данное ее приложение оставалось бы не более чем смелой игрой экономической мысли, если бы оно ни находило практического подтверждения на протяжении всей истории человеческого общества. Не надо быть выпускником престижного университета, чтобы понять, почему повышение центральным банком любого государства ставки рефинансирования означает почти пропорциональное падение курсов акций предприятий и снижение экономической активности. Увеличение альтернативных издержек (т. е. цены денег) обесценивает все будущие доходы, в том числе и дивиденды по акциям. Значительно удобнее и безопаснее становится получение возросшего гарантированного банковского или ссудного процента, чем ожидание отдачи от реальных инвестиций. Деньги становятся более дорогим товаром и в обмен на них владелец желает получить больше, чем он имел раньше. А так как повышение процентной ставки ЦБ производится чаще всего в ответ на инфляционные процессы, становится понятно, почему высокая инфляция несовместима со стабильным экономическим ростом: пытаясь противостоять объективному инфляционному обес-ценению денег, правительство и центральный банк увеличивают их альтернативную стоимость, как бы заманивая их на банковские депозиты. Прежде чем деньги (точнее – их владельцы) «клюнут» на эту приманку и схлынут с товарных и валютных рынков, ослабив тем самым давление на уровень цен, они сначала покинут более рискованные фондовые рынки, т. е. обесценят корпоративные ценные бумаги, обращающиеся на этих рынках. При благоприятном стечении обстоятельств и тех-нически грамотных действиях финансовых властей снижение цен на фондовом рынке обернется ростом доходности вложений, успокоившиеся инвесторы снова понесут в банк свои деньги. Если же будет допущен какой-либо просчет, то ситуация выйдет из-под контроля: повышение процентной ставки лишь подстегнет темпы инфляции и деньги, ушедшие с фондовых рынков, не захотят на них возвращаться; чтобы удержать эти деньги в банках, придется снова повышать процентную ставку. И так вплоть до «черного понедельника».
Примером использования процентной ставки для регулирования альтернативной стоимости денег служат действия Федеральной резервной системы США (ФРС) и центральных банков других западных стран, предпринимаемые в последнее время. Более чем десятилетний период процветания американской экономики обернулся небывалым ростом активности фондового рынка. Цены на акции неуклонно растут со скоростью примерно 5 % в год. Это не может не привлечь биржевых спекулянтов, зарабатывающих на перепродаже акций «быстрые деньги». Побочным эффектом этих процессов может стать «перегрев экономики», порождающий высокую инфляцию. Чтобы предотвратить нежелательное развитие событий и несколько «охладить» рынок, финансовые власти Америки были вынуждены повысить процентную ставку ФРС. На это повышение мгновенно откликнулись центробанки европейских стран, так как повышение доходности банковских депозитов в США могло вызвать значительный отток капитала из других стран. В результате к середине февраля 2000 г. ставка Банка Англии составила 5,75 %, что на целый процентный пункт выше, чем было полгода назад.
Насколько своевременными и оправданными окажутся эти меры, покажет время. Имеются примеры неудачных попыток воздействия на экономику путем изменения альтернативной стоимости денег: в начале 1980-х гг. Центральный банк Франции резко повысил свою процентную ставку. Таким путем пришедшие к власти социалисты хотели сократить отток капитала из страны, стабилизировать экономику и снизить безработицу. Результат получился обратным – увеличилась инфляция и капиталовложения в реальную экономику снизились.
Несмотря на все своеобразие и относительную неразвитость российской экономики, Центральный банк России также активно использует свою процентную ставку (ставку рефинансирования) для регулирования макроэкономических процессов. По мере подавления высокой инфляции, возникшей на начальном этапе реформ, ставка ЦБ неуклонно снижалась, достигнув в октябре 1997 г. рекордно низкого уровня – 21 % годовых. Однако последовавший затем финансовый кризис вызвал ее повышение до 150 % в мае 1998 г. Преодоление последствий кризиса, рост промышленного производства и снижение инфляции (36,5 % за 1999 г.) позволили постепенно снизить ставку рефинансирования до 45 % к февралю и до 33 % к концу марта 2000 г. Тем не менее ее уровень остается крайне высоким (особенно в сравнении с западными странами). Высокая альтернативная цена денежных средств – одно из наиболее существенных препятствий на пути инвестиций в реальный сектор российской экономики.
Как отмечалось в гл. 2, изменение стоимости денег во времени объясняется несколькими причинами, в частности инфляцией, потерей доходов от инвестирования и риском неполучения денег в будущем. Все эти причины принимаются во внимание при оценке действительной величины альтернативной стоимости денег. На практике это находит выражение в выборе адекватной ставки дисконтирования, по которой будет осуществляться приведение будущих денежных потоков к их современной величине, так называемой желаемой ставки доходности, или ставки сравнения. Как правило, такая ставка включает в себя несколько элементов: уровень доходности безрисковых финансовых вложений, доступных данному инвестору (в США это краткосрочные казначейские векселя); ожидаемый уровень инфляции; премия за риск, присущий рассматриваемому варианту вложений. Например, при безрисковой ставке в 8 % годовых и ожидаемой инфляции 5 % в год инвестор вправе рассчитывать на доходность вложений не ниже 13 % годовых. С учетом индивидуальной оценки риска, присущего рассматриваемому варианту вложений, желаемая доходность этих вложений может быть увеличена еще на 7 %. Тогда для дисконтирования прогнозируемых будущих доходов от вложений следует применить ставку 20 % годовых. Именно в таком размере будет оценена инвестором альтернативная стоимость денежных средств, которыми он располагает. Проект будет представлять для него интерес только в том случае, если NPV всех будущих доходов от этого проекта при ставке дисконтирования 20 % будет положительной.
Еще одним критерием эффективности финансовых вложений в этом случае становится показатель внутренней нормы доходности (IRR). Экономически целесообразными являются проекты, IRR которых выше альтернативной стоимости денежных средств, инвестируемых в эти проекты. В нашем примере инвестор должен остановиться только на таком проекте, внутренняя норма доходности которого выше 20 %. Понимание финансовой сущности альтернативных издержек позволяет более глубоко определить смысл и области применения показателя IRR, впервые рассмотренного в § 2.4. Можно сформулировать два финансовых постулата:
1. Денежные средства должны вкладываться в проекты, приносящие максимальную NPV.
2. Вкладывать средства в проект следует до тех пор, пока IRR проекта превышает альтернативную стоимость инвестируемых денег.
Неудивительно, что показатели внутренней нормы доходности и чистой приведенной стоимости нашли широкое применение в практике оценки инвестиционных проектов. Однако области использования этих важнейших финансовых параметров не ограничиваются названной сферой. Практически любое долгосрочное финансовое решение может (и должно) быть обосновано с позиции двух вышеприведенных правил. Соблюдая эти правила, финансист способствует достижению своей основной цели – максимизации стоимости предприятия, т. е. увеличения капитала владельцев этого предприятия.
Концепция альтернативных издержек обогащает финансовую теорию, делает ее более обоснованной. Она позволяет понять природу взаимосвязей между отдельными экономическими субъектами – населением, государством, предприятиями. Использование данной концепции позволяет объяснить, почему рост цены нефти на мировых рынках обусловил удорожание бензина в России, экспортирующей, а не ввозящей нефть. Без применения этой концепции невозможно понять, почему повышение процентной ставки невыгодно держателям облигаций с фиксированным доходом, почему инвесторы требуют более высокой доходности по долгосрочным облигациям в сравнении с краткосрочными, почему фирмы не хранят на своих счетах больших остатков денег.
Вместе с тем концепция альтернативных издержек отнюдь не облегчает жизнь финансистов-практиков, которые отчетливо ощущают дистанцию между теоретическим решением задачи и ее практической реализацией. Понимая, что результаты деятельности предприятия зависят не только от внутренних, но и от большого числа внешних факторов, финансовые менеджеры хотят получить в руки надежные инструменты измерения силы влияния этих факторов и способы правильного реагирования на их воздействие. Практическая работа ежедневно ставит перед финансистом большое число вопросов, для ответа на которые необходимо рассчитывать и анализировать альтернативные издержки. Вот только часть таких вопросов: как правильно выбрать безрисковую ставку; каким образом спрогнозировать темпы будущей инфляции; как измерить риск и отождествить его уровень с величиной конкретной ставки дисконтирования? На самом деле вопросов значительно больше, и далеко не на все из них уже получены однозначные ответы. В последующих главах настоящего пособия будут показаны дальнейшее развитие рассмотренных концепций и пути их практического использования.
3.4. Оценка основных финансовых активов
Главным свойством активов является их способность приносить доход. Предприятие не будет инвестировать свои ресурсы в приобретение имущества, которое не обладает таким свойством. Сумма будущих чистых денежных притоков (NPV), которые актив способен обеспечить предприятию, называется его внутренней (справедливой, или экономической) стоимостью. Определение внутренней стоимости активов, предназначенных для производственного использования, производится в ходе инвестиционного проектирования. На этой стадии предприятие сопоставляет расходы по приобретению и переработке активов с прогнозируемой величиной будущих доходов (чистых денежных притоков), которые могут быть получены от использования этих активов. Для дисконтирования будущих денежных притоков используется процентная ставка, отражающая альтернативную стоимость привлекаемого предприятием капитала. Очевидно, что способность производственных активов приносить доход определяется прежде всего их потребительскими (физическими) свойствами – качеством материалов, производительностью оборудования и т. п. Успех любого инвестиционного проекта в большой мере зависит от того, насколько верно инженерно-технические службы предприятия оценили именно эти свойства активов, а производственные и коммерческие подразделения смогли их полностью реализовать.
Вместе с тем предприятие может располагать активами, не обладающими никакими потребительскими свойствами, кроме одного – способности приносить доход. Речь идет о финансовых активах – вложениях в ценные бумаги, банковские депозиты и других инвестициях, целью которых является получение текущего дохода (проценты, дивиденды, купоны) или увеличение их первоначальной стоимости. Внутренняя стоимость этих актиов определяется таким же образом, как и любых других: путем расчета их NPV. Различие состоит в том, что для определения внутренней стоимости финансовых активов не требуется предварительного выполнения каких-то специальных инженерно-тех-нических обоснований, учитывающих их потребительские или физические свойства. Для оценки такого актива нужно знать величину и временную структуру обеспечиваемых им денежных потоков. Выполнив дисконтирование этих потоков по ставке, отражающей альтернативные издержки предприятия по привлекаемому им капиталу, можно определить внутреннюю стоимость (NPV) данного актива.
Финансовые активы отражают инвестиции предприятия в собственные и заемные капиталы других компаний. Однако и само предприятие может выпустить (эмитировать) и продать соответствующие ценные бумаги. В этом случае они уже не будут для него финансовыми активами, а станут частью собственного (акции) или заемного (облигации) капитала. Зато для покупателей этих ценных бумаг они будут финансовыми активами. Предприятие-эмитент само определяет размер и временную структуру выплат дохода по выпускаемым им ценным бумагам. При этом оно пользуется теми же самыми правилами расчета их внутренней стоимости, что и при покупке. Оно понимает, что именно по этим правилам будет оценивать эмитируемые бумаги рынок. Поэтому условия размещения ценных бумаг должны быть такими, чтобы заинтересовать потенциальных инвесторов. В то же время предприятие должно исходить из своих реальных финансовых возможностей, так как выплата чрезмерно высоких доходов может стать для него непосильным бременем.
Рассмотрим методику оценки рынком основных финансовых активов: акций и облигаций. Обычно считается, что оценка финансовых инструментов – это прежде всего сфера деятельности спекулянтов на фондовых биржах, имеющая мало общего с деятельностью коммерческих предприятий нефинансового характера. Подтверждением такого мнения служат большое число видов различных ценных бумаг, специфика торговли ими, нормы специального биржевого законодательства. Не вступая в дискуссию по поводу данной точки зрения, отметим, что значительная часть обращающихся на фондовом рынке бумаг – это свидетельства о праве их владельцев на долю собственности в конкретных предприятиях или подтверждения займов, предоставленных предприятиям. Иными словами, на фондовом рынке покупаются и продаются элементы правой части баланса предприятий – собственного капитала и пассивов. То, что для держателя ценной бумаги является финансовым активом, для эмитировавшего эту бумагу предприятия означает обязательство возврата долга или выплаты дивидендов. Очевидно, что эмитент заинтересован в росте рыночной стоимости своих ценных бумаг: при их первичном раз-
мещении он получит больше денег в свое распоряжение; увеличение рыночной стоимости его капитала и долгосрочных обязательств в процессе вторичных торгов свидетельствует о хорошей работе предприятия и росте стоимости его активов. Инвестор заинтересован в приобретении бумаг с высокой внутренней стоимостью, однако заплатить за них он хотел бы поменьше. В общем виде его задача сводится к поиску инструментов, неверно (с его точки зрения) оцененных рынком. Если инструмент недооценен рынком (рыночная цена ниже внутренний стоимости), инвестор захочет его купить. В противном случае (завышенной рыночной оценки) владелец постарается продать переоцененный рынком инструмент.
Важнейшим вопросом при оценке любого финансового инструмента является правильное определение порождаемых им денежных потоков. Для долговых инструментов, к числу которых относятся облигации, такими потоками являются периодически выплачиваемые проценты (купонный доход) и сумма долга (номинал облигации), которая обычно возвращается в конце срока облигации, хотя возможны и другие варианты ее погашения. Если выплата процентов не предусмотрена, то доход реализуется в форме разницы в ценах продажи и выкупа облигации (в виде дисконта). Широко распространенный и наиболее удобный для анализа вид долговых ценных бумаг – срочные безотзывные купонные облигации, предполагающие равномерную выплату фиксированного купонного дохода. Общий денежный поток от владения этими инструментами складывается из двух компонентов – сумма купонного дохода и величина номинала, погашаемая по окончании срока долга. Соответственно общая формула для определения внутренней стоимости такой облигации (Рв) будет иметь вид
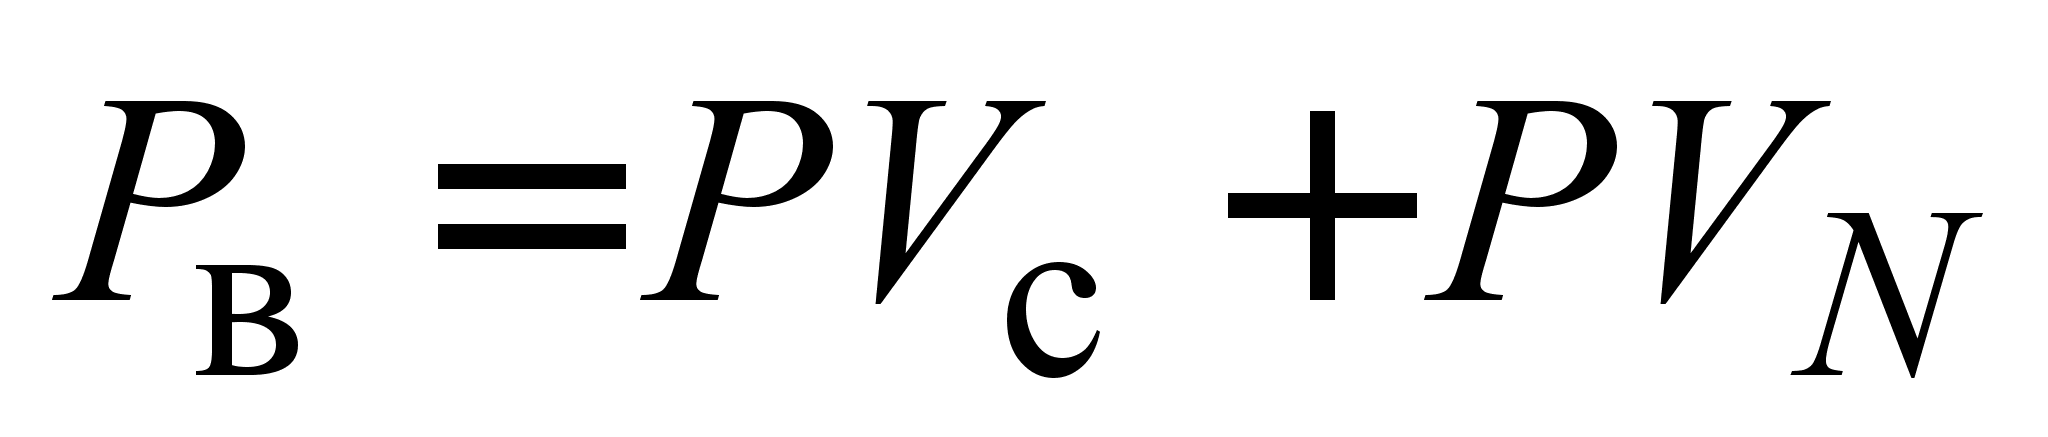 ,
(3.4.1)
где PVс – приведенная стоимость купонных выплат; PVN – приведенная стоимость суммы погашения долга, или
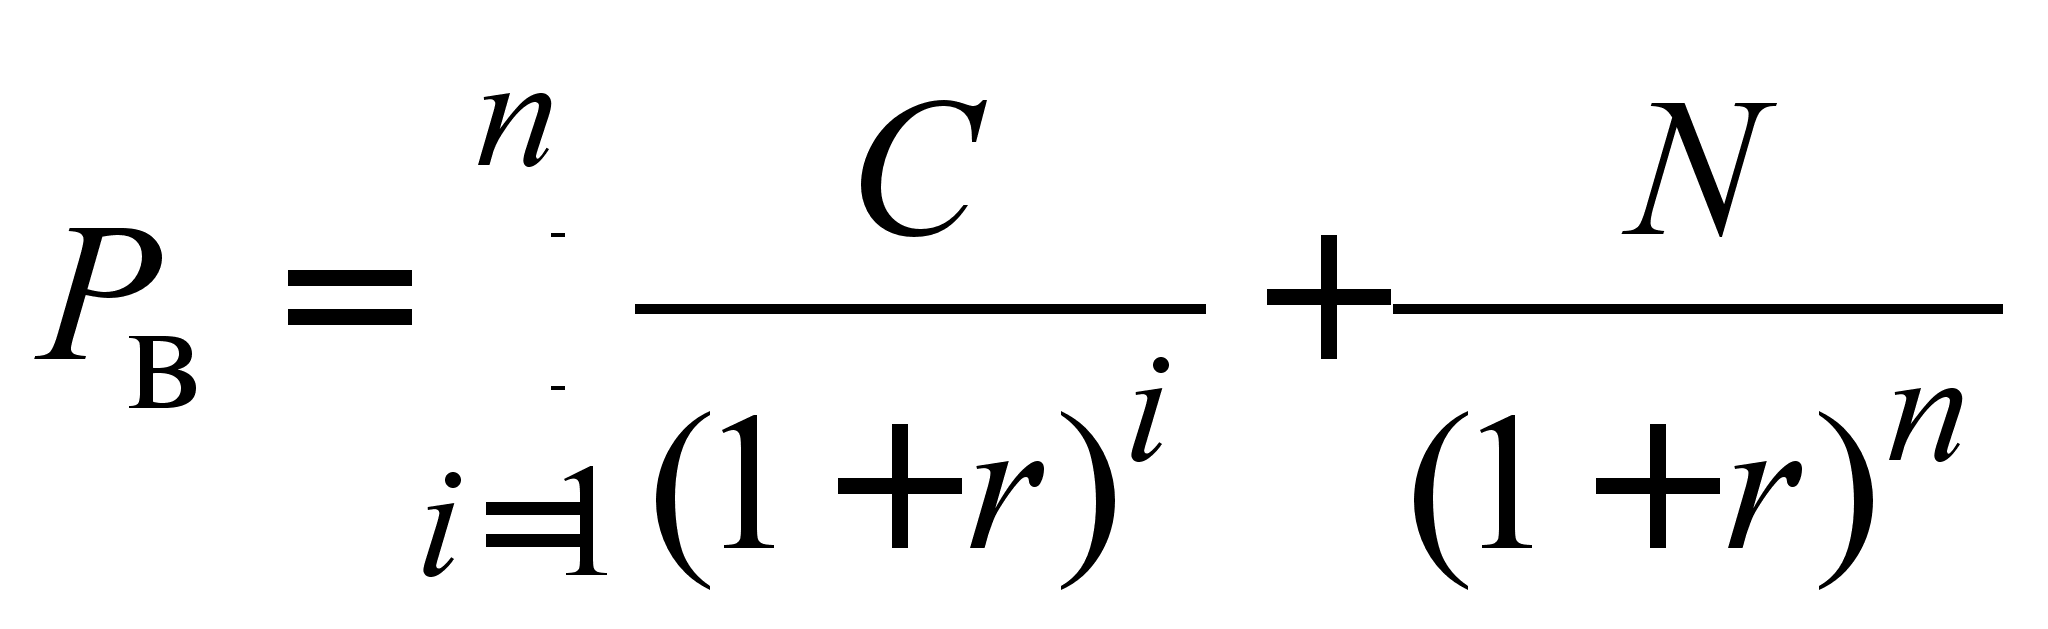 ,
(3.4.2)
где С – ежегодный купонный доход; N – номинал облигации; r – ставка сравнения (желаемая инвестором норма доходности); n – срок до погашения облигации; i – номер года, за который выплачивается купонный доход.
Равномерные выплаты купонного дохода представляют собой аннуитет, приведенная стоимость которого суммируется с приведенной стоимостью разовой выплаты нарицательной стоимости облигации в конце срока. Принципиально важную роль в этом