Ивасенко А.Г. и др. Финансовый менеджмент
Например, по вкладу в размере 10 тыс. руб. начисляется 25 простых процентов в год. В конце первого года вклад возрастет до 12 500 руб. Доходность, измеренная как по простой (формула 2.2.12), так и сложной (2.2.14) процентной ставкам i, составит 25 % годовых. Однако, измеряя доходность по номинальной ставке j (2.2.15) при m = 2, получим лишь 23,61 %, так как в этом случае будет учтена потерянная вкладчиком возможность реинвестирования процентов хотя бы два раза в год. Если же измерить доходность по силе роста (2.2.18), то она окажется еще ниже – всего 22,31 %, так как теоретически можно реинвестировать начисленные проценты не два раза в год, а непрерывно.
2.3. Определение современной
и будущей величины денежных потоков
Содержание двух предыдущих глав было посвящено вопросам, относящимся исключительно к единичным, разовым платежам, хотя для финансового менеджмента наибольший интерес представляет изучение денежных потоков. Основные правила процентных вычислений, рассмотренные нами ранее, остаются неизменными и для совокупности платежей, однако возникает необходимость ввести несколько дополнительных понятий. В финансовом анализе для обозначения денежных потоков в наиболее общем смысле используется термин рента. Каждый от-
дельный рентный платеж называют членом ренты. Частным случаем ренты является финансовая рента, или аннуитет, – такой поток платежей, все члены которого равны друг другу, так же как и интервалы времени между ними. Часто аннуитетом называют финансовый актив, приносящий фиксированный доход ежегодно в течение ряда лет. В буквальном переводе «аннуитет» означает выплату с интервалом в один год, однако встречаются потоки с иной периодичностью платежей. Очевидно, что рента – это более широкое понятие, чем аннуитет, так как существует множество денежных потоков, члены которых не равны друг другу или распределены неравномерно.
В данном параграфе будут рассмотрены примеры и таких неравномерных денежных потоков, но основное внимание будет уделено аннуитету как наиболее методически разработанному виду рент. Форму аннуитетов имеют многие финансовые потоки, например выплата доходов по облигациям или платежи по кредиту, страховые взносы и др. Можно сказать, что финансы тяготеют к упорядочению денежных потоков. Это и понятно, так как равномерность любых процессов связана с их упорядоченностью, а следовательно – предсказуемостью и определенностью. И хотя риск как мера неопределенности неотделим от финансов, однако с увеличением этого риска происходит трансформация финансовой деятельности в индустрию азартных игр. Различие между двумя ценными бумагами – облигацией, имеющей высокий рейтинг, и лотерейным билетом – состоит именно в том, что первая из них с достаточно высокой вероятностью гарантирует ее владельцу возникновение упорядоченного положительного денежного потока (аннуитета).
Принцип временной ценности денег делает невозможным прямое суммирование членов ренты. Для учета влияния фактора времени к каждому члену ренты применяются рассмотренные выше правила наращения и дисконтирования. Причем в анализе денежных потоков применяется техника вычисления только сложных процентов, т. е. предполагается, что получатель потока имеет возможность реинвестировать получаемые им суммы. Если бы размеры рент всегда ограничивались двумя-тремя членами, то необходимость создания специальных способов расчета денежных потоков, возможно, и не возникла бы. Ни в теории ни на практике таких ограничений нет, наоборот, существуют большие, очень большие и даже бесконечные денежные потоки (вечные ренты), поэтому были разработаны специальные методы, позволяющие анализировать ренту не по каждому ее члену в отдельности, а как единую совокупность – рассчитывать ее будущую и приведенную величины, а также определять размеры других важных параметров ренты.
Как уже отмечалось ранее, в процессе начисления сложных процентов на единичную сумму P возникает геометрическая прогрессия со знаменателем (1 + i), наращенная сумма S представляет собой последний член этой прогрессии P(1 + i)n. Денежный поток представляет собой совокупность таких единичных сумм Pk, поэтому наращение денежного потока означает нахождение суммы всех k последних членов геометрических прогрессий, возникающих по каждому из них. В случае аннуитета задача упрощается, так как Pk в этом случае будет постоянной величиной, равной P. Таким образом, возникает одна геометрическая прогрессия с первым членом P и знаменателем (1 + i). Отличие от сложных процентов для единичного платежа здесь заключается в том, что требуется найти не последний член прогрессии, а ее сумму. В случае дисконтирования аннуитета меняется лишь знаменатель прогрессии – он будет равен не (1 + i), а 1/(1 + i). Приведенная стоимость аннуитета находится как сумма вновь полученной геометрической прогрессии.
Наряду с членом ренты (обозначим его R) любой денежный поток характеризуется рядом других параметров: период ренты (t) – временной интервал между двумя смежными платежами; срок ренты (n) – общее время, в течение которого она выплачивается; процентная ставка (i) – ставка сложного процента, используемая для наращения и дисконтирования платежей, из которых состоит рента; число платежей за 1 период ренты (p) используется в том случае, если в течение первого периода ренты производится больше чем 1 выплата денежных средств; число начислений процентов в течение 1 периода ренты (m) – при начислении (дисконтировании) по номинальной процентной ставке (j).
В зависимости от числа платежей за период различают годовые и p-срочные ренты. В первом случае за первый период ренты (равный, как правило, 1 году) производится 1 выплата; во втором в течение периода производится p выплат (p > 1). В случае очень частых выплат рента может рассматриваться как непрерывная (p → ∞); значительно чаще в финансовом анализе имеют дело с дискретными рентами, для которых p – конечное целое число. Так же как и при использовании сложной процентной ставки для единичных сумм, наращение (дисконтирование) рент может производиться 1 раз за период, m раз за период или непрерывно. По величине членов денежного потока ренты могут быть постоянными (с равными членами) и переменными. По вероятности выплат ренты делятся на верные и условные. В случае условной ренты выплата ее членов ставится в зависимость от наступления какого-либо условия. По своей общей продолжительности (или по числу членов) различают ограниченные (с конечным числом членов) и бесконечные (вечные, бессрочные) ренты. По отношению к фиксированному моменту начала выплат ренты могут быть немедленными и отложенными (отсроченными). Ренты, платежи по которым производятся в конце периода, называются обычными, или постнумерандо; при выплатах в начале периода говорят о рентах пренумерандо.
Рассмотрим пример определения будущей величины ограниченной постоянной ренты (аннуитета) постнумерандо, которая выплачивается 1 раз в год (p = 1) и проценты по которой начисляются по сложной эффективной процентной ставке i 20 % годовых также 1 раз в год (m = 1). Размер годового платежа R составляет 3 тыс. руб., общий срок ренты n равен 5 годам.
Таблица 2.3.1
Наращение денежного потока
| № периода | 1 | 2 | 3 | 4 | 5 | Итого |
|
1. Член ренты, тыс. руб. |
3 | 3 | 3 | 3 | 3 | 15 |
|
2. Время до конца ренты, периодов,лет |
4 | 3 | 2 | 1 | 0 | – |
|
3. Множитель наращения |
(1+0,2)4 |
(1+0,2)3 |
(1+0,2)2 |
(1+0,2)1 |
(1+0,2)0 |
– |
| 4. Наращенная величина, тыс. руб. | 6,22 | 5,18 | 4,32 | 3,6 | 3 | 22,32 |
Полученное значение (22,32 тыс. руб.) заметно больше арифметической суммы отдельных членов ренты (15 тыс. руб.), однако она значительно меньше той гипотетической суммы, которая могла быть получена, если бы мы захотели нарастить по ставке 20 % все 15 тыс. руб. за весь срок ренты (15*; 1,25). Наращенная сумма ренты S получена путем последовательного начисления процентов по каждому члену ренты и последующего суммирования полученых результатов. Введя обозначение k = номеру периода ренты, в наиболее общей форме данный процесс можно выразить следующей формулой:
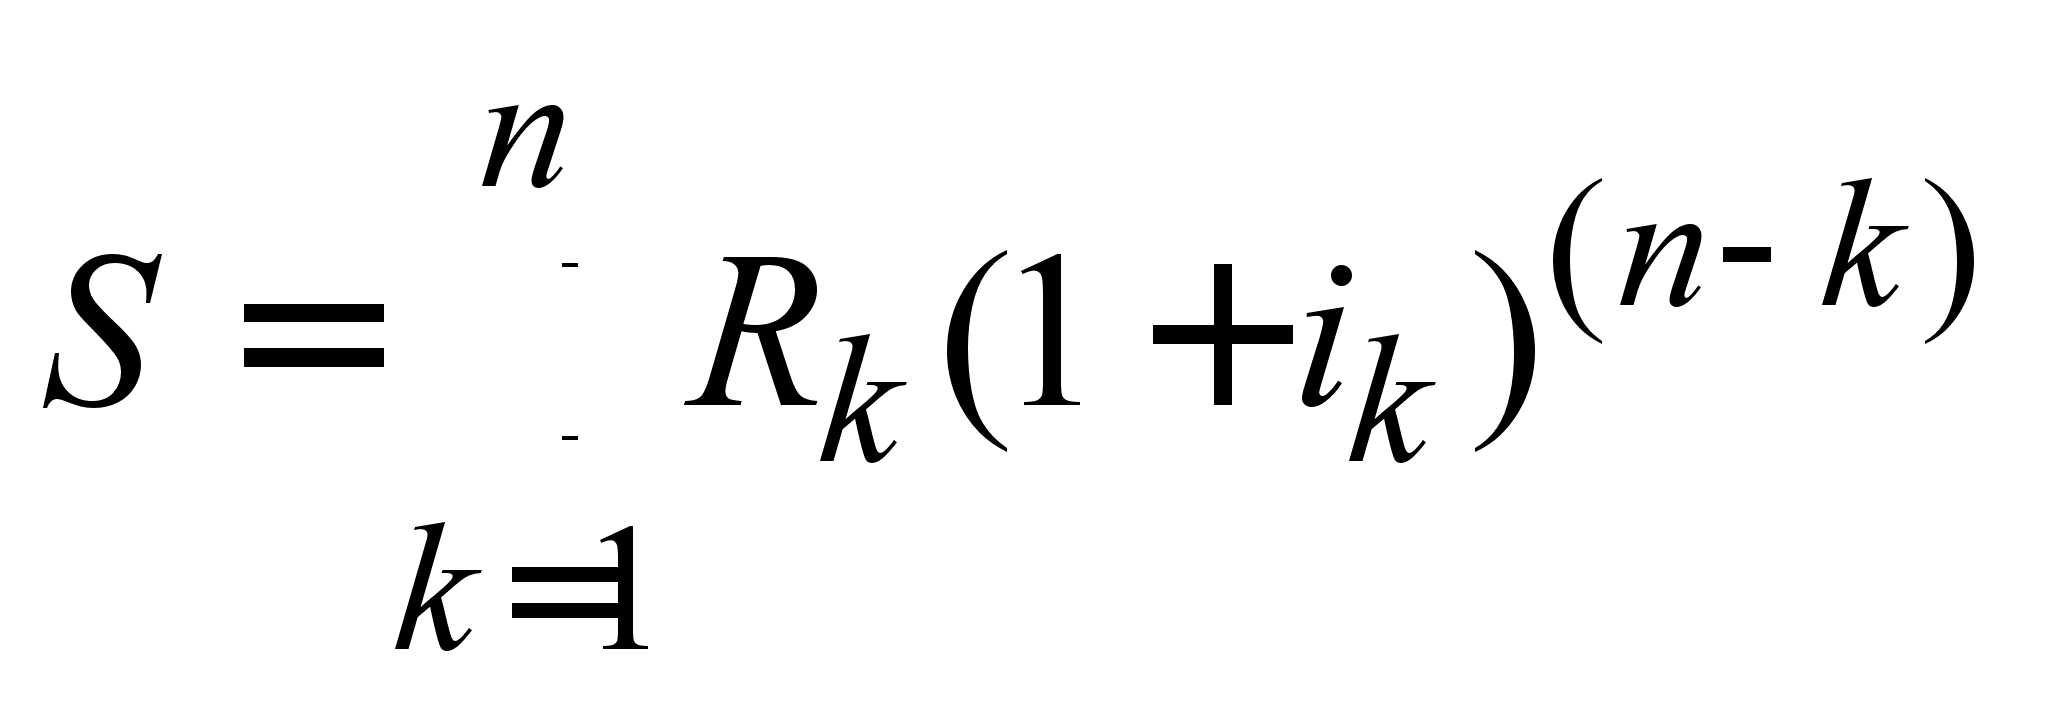 . (2.3.1)
В нашем примере член ренты R неизменен в течение всего срока, процентная ставка i также постоянна. Поэтому наращенную величину ренты можно найти как сумму геометрической прогрессии с первым членом 3000 и знаменателем (1 + 0,2)
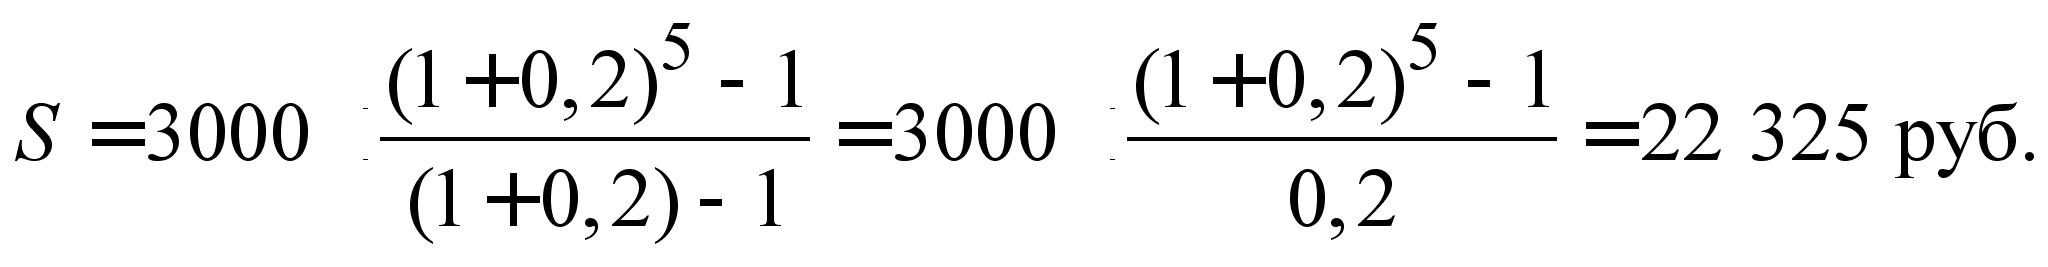
Следовательно, от общей формулы наращения ренты (2.3.1) можно перейти к ее частному случаю – формуле наращения аннуитета
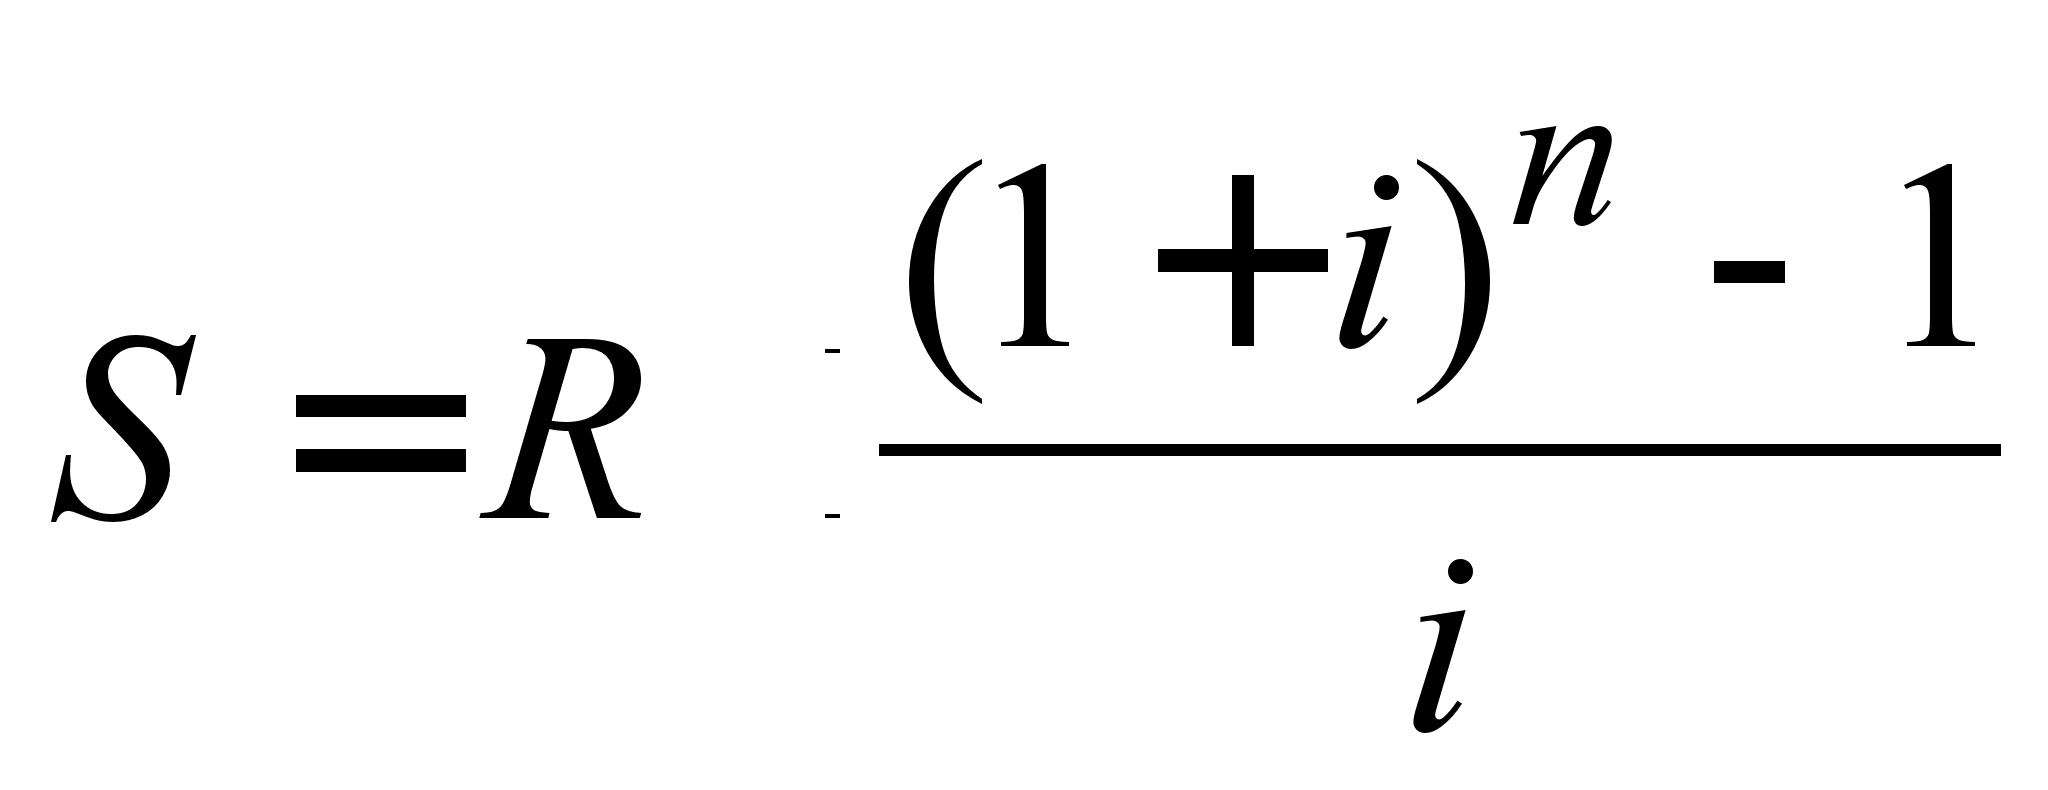 . (2.3.2)
Второй сомножитель этого выражения – ((1 + i)n – 1)/i называется множителем наращения аннуитета. Так же как и в случае с начислением процентов на единичные суммы, значения таких множителей табулированы, что позволяет облегчить процентные вычисления денежных потоков.
Наращение денежных потоков происходит при периодическом внесении на банковский депозит фиксированных сумм с целью накопления финансового фонда к определенному моменту времени. Например, разместив долгосрочный облигационный заем, предприятие готовится к погашению суммы основного долга в конце срока займа путем периодического внесения на банковский счет фиксированных платежей под установленный процент. Таким образом, к моменту погашения облигационного займа предприятие накопит достаточные средства в этом фонде. Аналогичные задачи решаются в ходе формирования Пенсионного фонда или при накоплении суммы для оплаты обучения детей. Например, заботясь о своей старости, человек может наряду с обязательными отчислениями в государственный Пенсионный фонд вносить часть своего ежемесячного заработка на банковский депозит под проценты. Наращение суммы такого вклада будет происходить по описанному выше алгоритму. Таким же путем предприятия могут формировать амортизационный фонд для плановой замены оборудования.
Обратный по отношению к наращению процесс – дисконтирование денежного потока имеет еще большую важность для финансового менеджмента, так как в результате определяются показатели, служащие в настоящее время основными критериями принятия финансовых решений. Рассмотрим этот процесс более подробно. Предположим, что рассмотренный в нашем примере денежный поток характеризует планируемые поступления от реализации инвестиционного проекта. Доходы должны поступать в конце периода. Так как эти поступления планируется получить в будущем, а инвестиции для выполнения проекта необходимы уже сегодня, предприятие должно сопоставить величину будущих доходов с современной величиной затрат. Как уже было сказано выше, использование для сравнения арифметической суммы членов потока (15 тыс. руб.) бессмысленно, так как эта сумма не учитывает влияние фактора времени. Для обеспечения сопоставимости данных величина будущих поступлений должна быть приведена к настоящему моменту. Иными словами, данный денежный поток должен быть дисконтирован по ставке 20 %. Предприятие сможет определить сегодняшнюю стоимость будущих доходов. При этом процентная ставка будет выступать в качестве измерителя альтернативной стоимости этих доходов: она показывает, сколько денег могло бы получить предприятие, если бы разместило приведенную (сегодняшнюю) стоимость будущих поступлений на банковский депозит под 20 %.
Дисконтирование денежного потока предполагает дисконтирование каждого его отдельного члена с последующим суммированием полученных результатов. Для этого используется дисконтный множитель математического дисконтирования по сложной процентной ставке i. Операции наращения и дисконтирования денежных потоков взаимообратимы, т. е. наращенная сумма ренты может быть получена начислением процентов по соответственной сложной ставке i на современную (приведенную) величину этой же ренты (S = PV(1+i)n). Процесс дисконтирования денежного потока отражен в табл. 2.3.2.
Таблица 2.3.2
Дисконтирование денежного потока
| № периода | 1 | 2 | 3 | 4 | 5 | Итого |
| 1.Член ренты, тыс. руб. | 3 | 3 | 3 | 3 | 3 | 15 |
| 2. Число лет от начальной даты | 1 | 2 | 3 | 4 | 5 | |
| 3. Множитель дисконтирования |
1/(1+0,2)1 |
1/(1+0,2)2 |
1/(1+0,2)3 |
1/(1+0,2)4 |
1/(1+0,2)5 |
– |
| 4. Приведенная величина, тыс. руб. | 2,5 | 2,08 | 1,74 | 1,45 | 1,21 | 8,98 |
Из таблицы видно, что при альтернативных затратах 20 % сегодняшняя стоимость будущих доходов составляет 8,98 тыс. руб. Именно эта величина и должна сравниваться с инвестициями для определения целесообразности принятия проекта или отказа от его реализации. Обобщая алгоритм, по которому выполнялись расчеты, получаем общую формулу дисконтирования денежных потоков
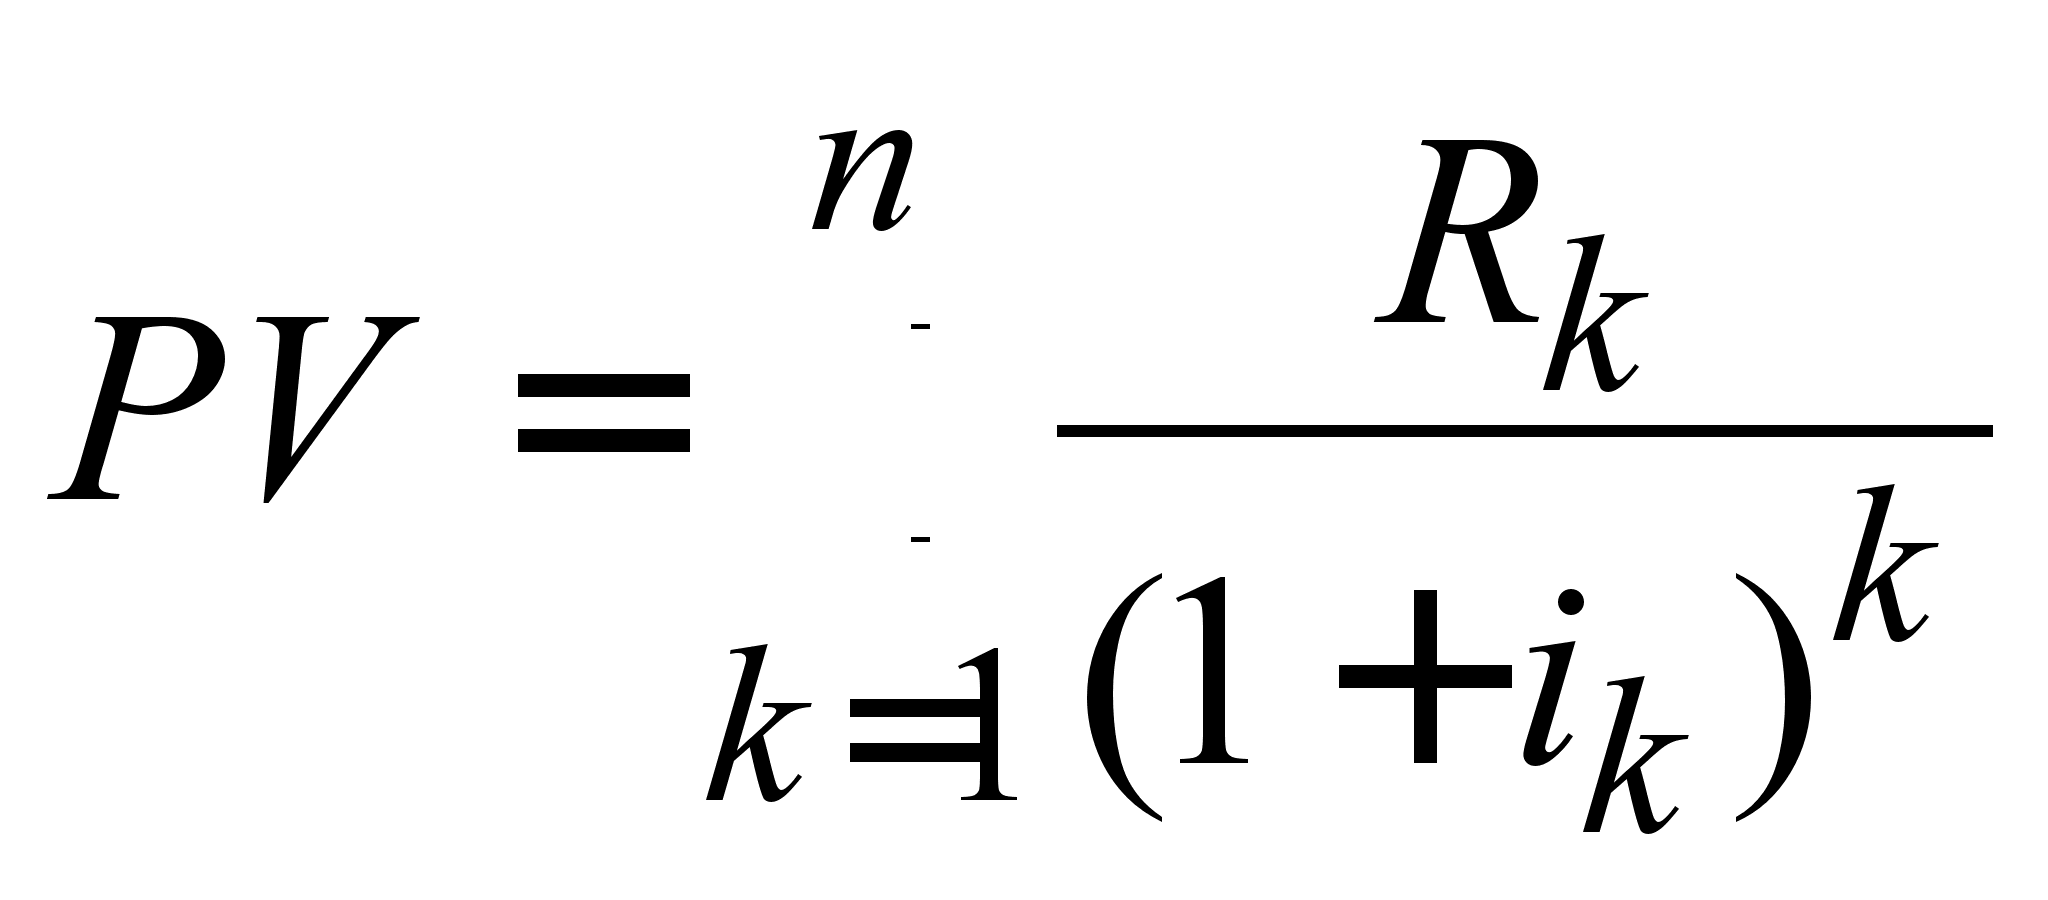 . (2.3.3)
Так как в нашем примере i и R – постоянные величины, то, снова применяя правило суммирования геометрической прогрессии, получим частную формулу дисконтирования аннуитета
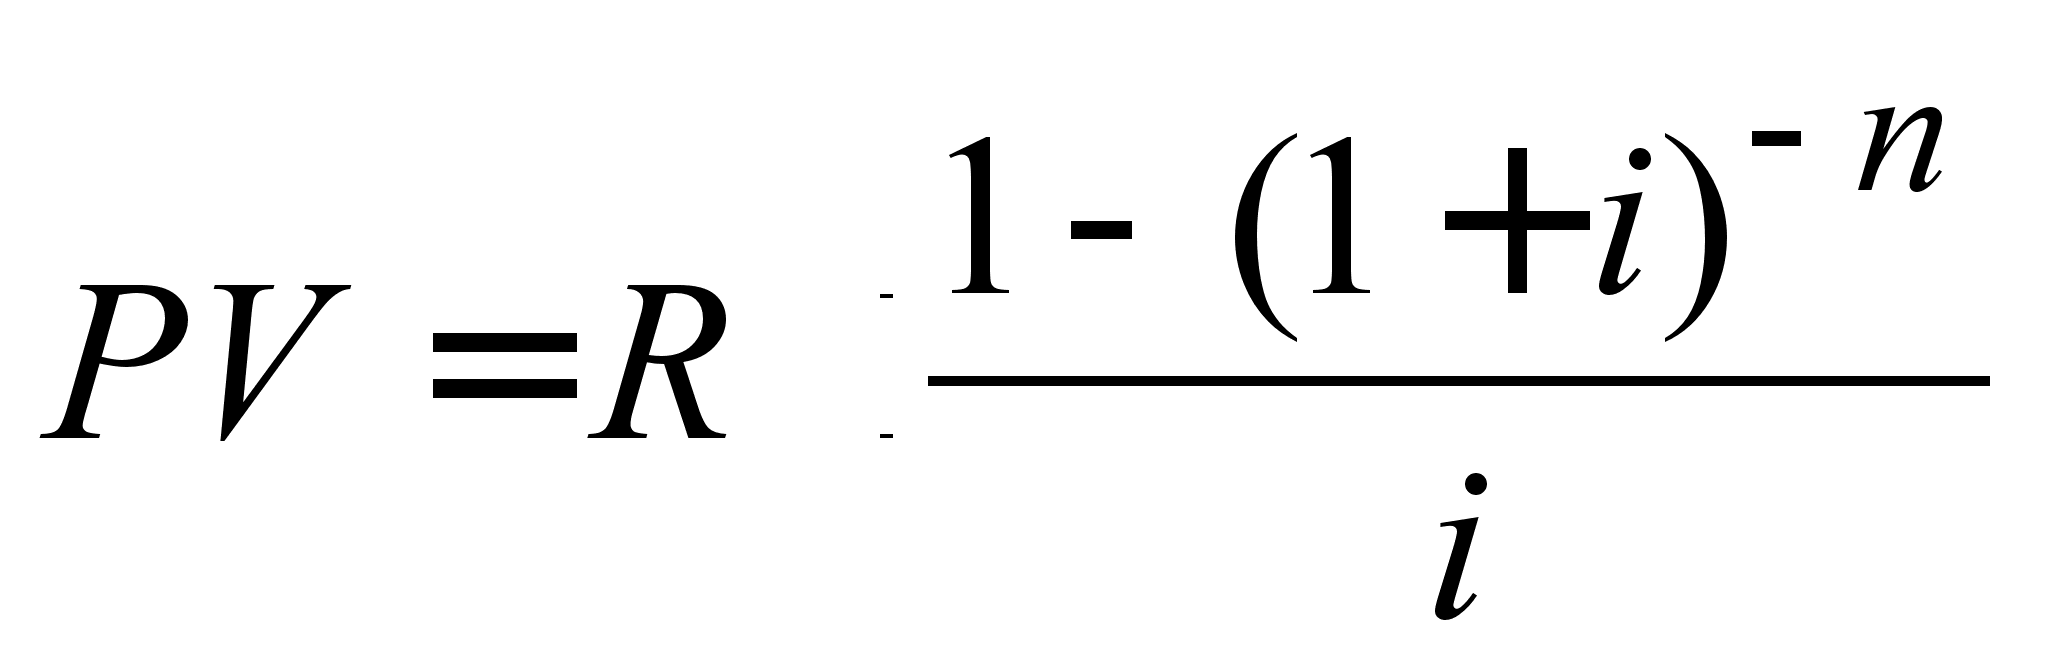 . (2.3.4)
Второй сомножитель этого выражения – (1 – (1 + i)-n)/i называется дисконтным множителем аннуитета.
Формулы (2.3.2) и (2.3.4) описывают наиболее общие случаи наращения и дисконтирования аннуитетов: рассматриваются только ограниченные ренты, выплаты и начисление процентов производятся один раз в году, используется только эффективная процентная ставка i. Так же как и в случае единичных сумм, все эти параметры могут меняться. Поэтому существуют модифицированные формулы наращения и дисконтирования аннуитетов, учитывающие особенности отдельных денежных потоков. Основные из них, относящиеся к ограниченным денежным потокам, представлены в табл. 2.3.3.
В таблице не нашли отражения формулы расчета неограниченных денежных потоков, т. е. вечных рент, или перпетуитетов. Существуют финансовые инструменты, предполагающие бессрочную выплату доходов их держателям. Одним из примеров таких ценных бумаг служат так называемые консоли (консолидированные ренты), эмитируемые британским казначейством начиная с XVIII в. В случае смерти владельца они передаются по наследству, обеспечивая тем самым действительную «бесконечность» денежного потока. Очевидно, что будущую стоимость ренты такого рода определить невозможно – ее сумма также будет стремиться к бесконечности, однако приведенная величина вечного денежного потока может быть выражена действительным числом. Причем формула ее определения очень проста:
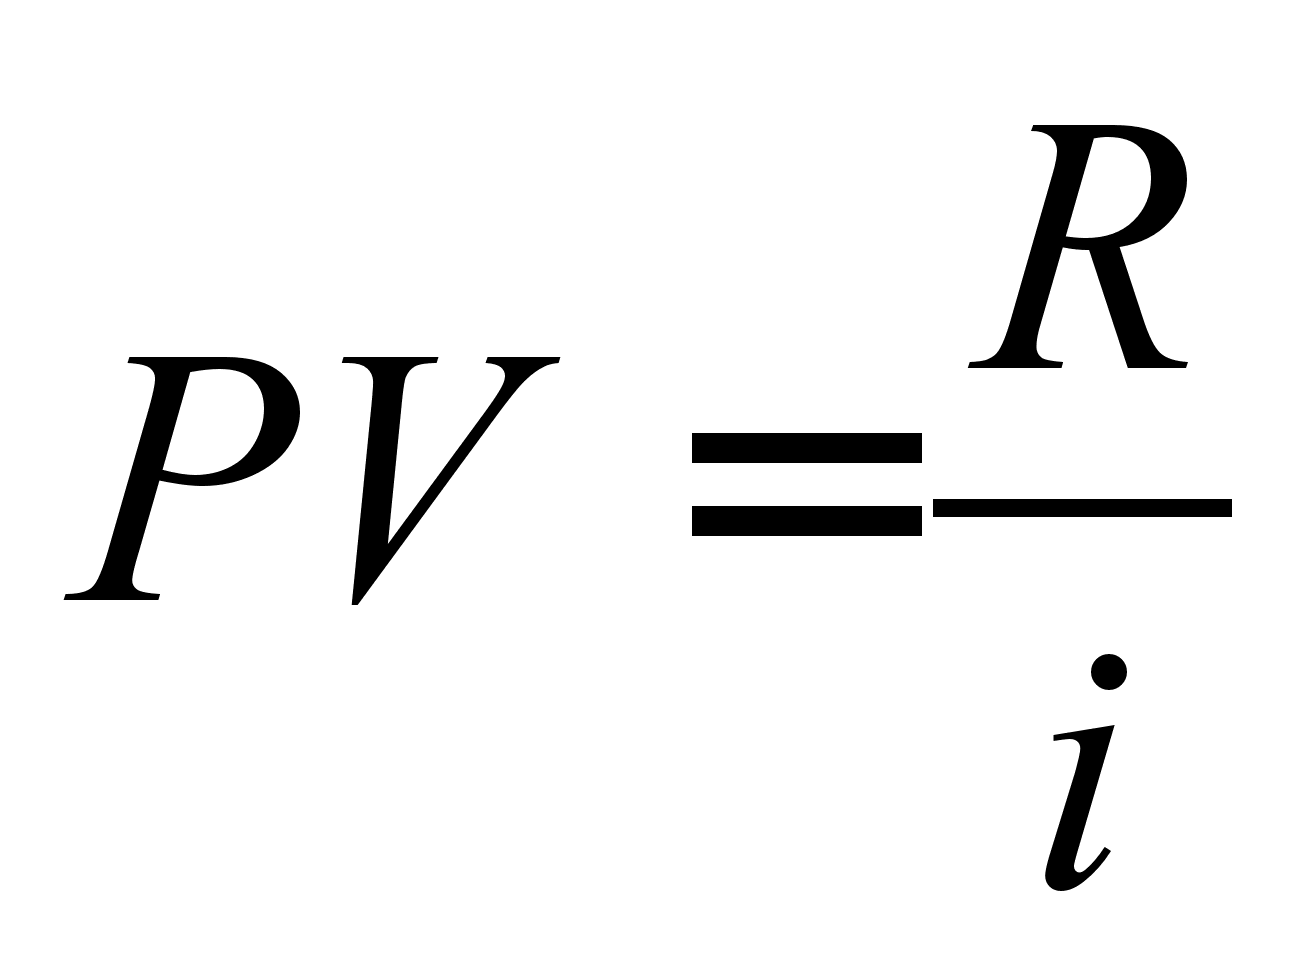 , (2.3.17)
где R – член ренты (разовый платеж); i – сложная процентная ставка.
Таблица 2.3.3
Основные формулы наращения и дисконтирования
ограниченных аннуитетов
| Виды рент | Наращение | Дисконтирование |
|
Годовая
с начислением
несколько
раз в году (p
= 1, |
(2.3.5) |
(2.3.11) |
|
p-срочная
с начислением
1 раз в году |
(2.3.6) |
(2.3.12) |
|
p-срочная
с начислением
несколько
раз в году (p
> 1, |
(2.3.7) |
(2.3.13) |
|
p-срочная
с начислением
несколько
раз в году (p
> 1, |
(2.3.8) |
(2.3.14) |
|
Годовая
с начислением
непрерывных
процентов |
|
|
|
p-срочная
с начислением
непрерывных
процентов
|
|
|
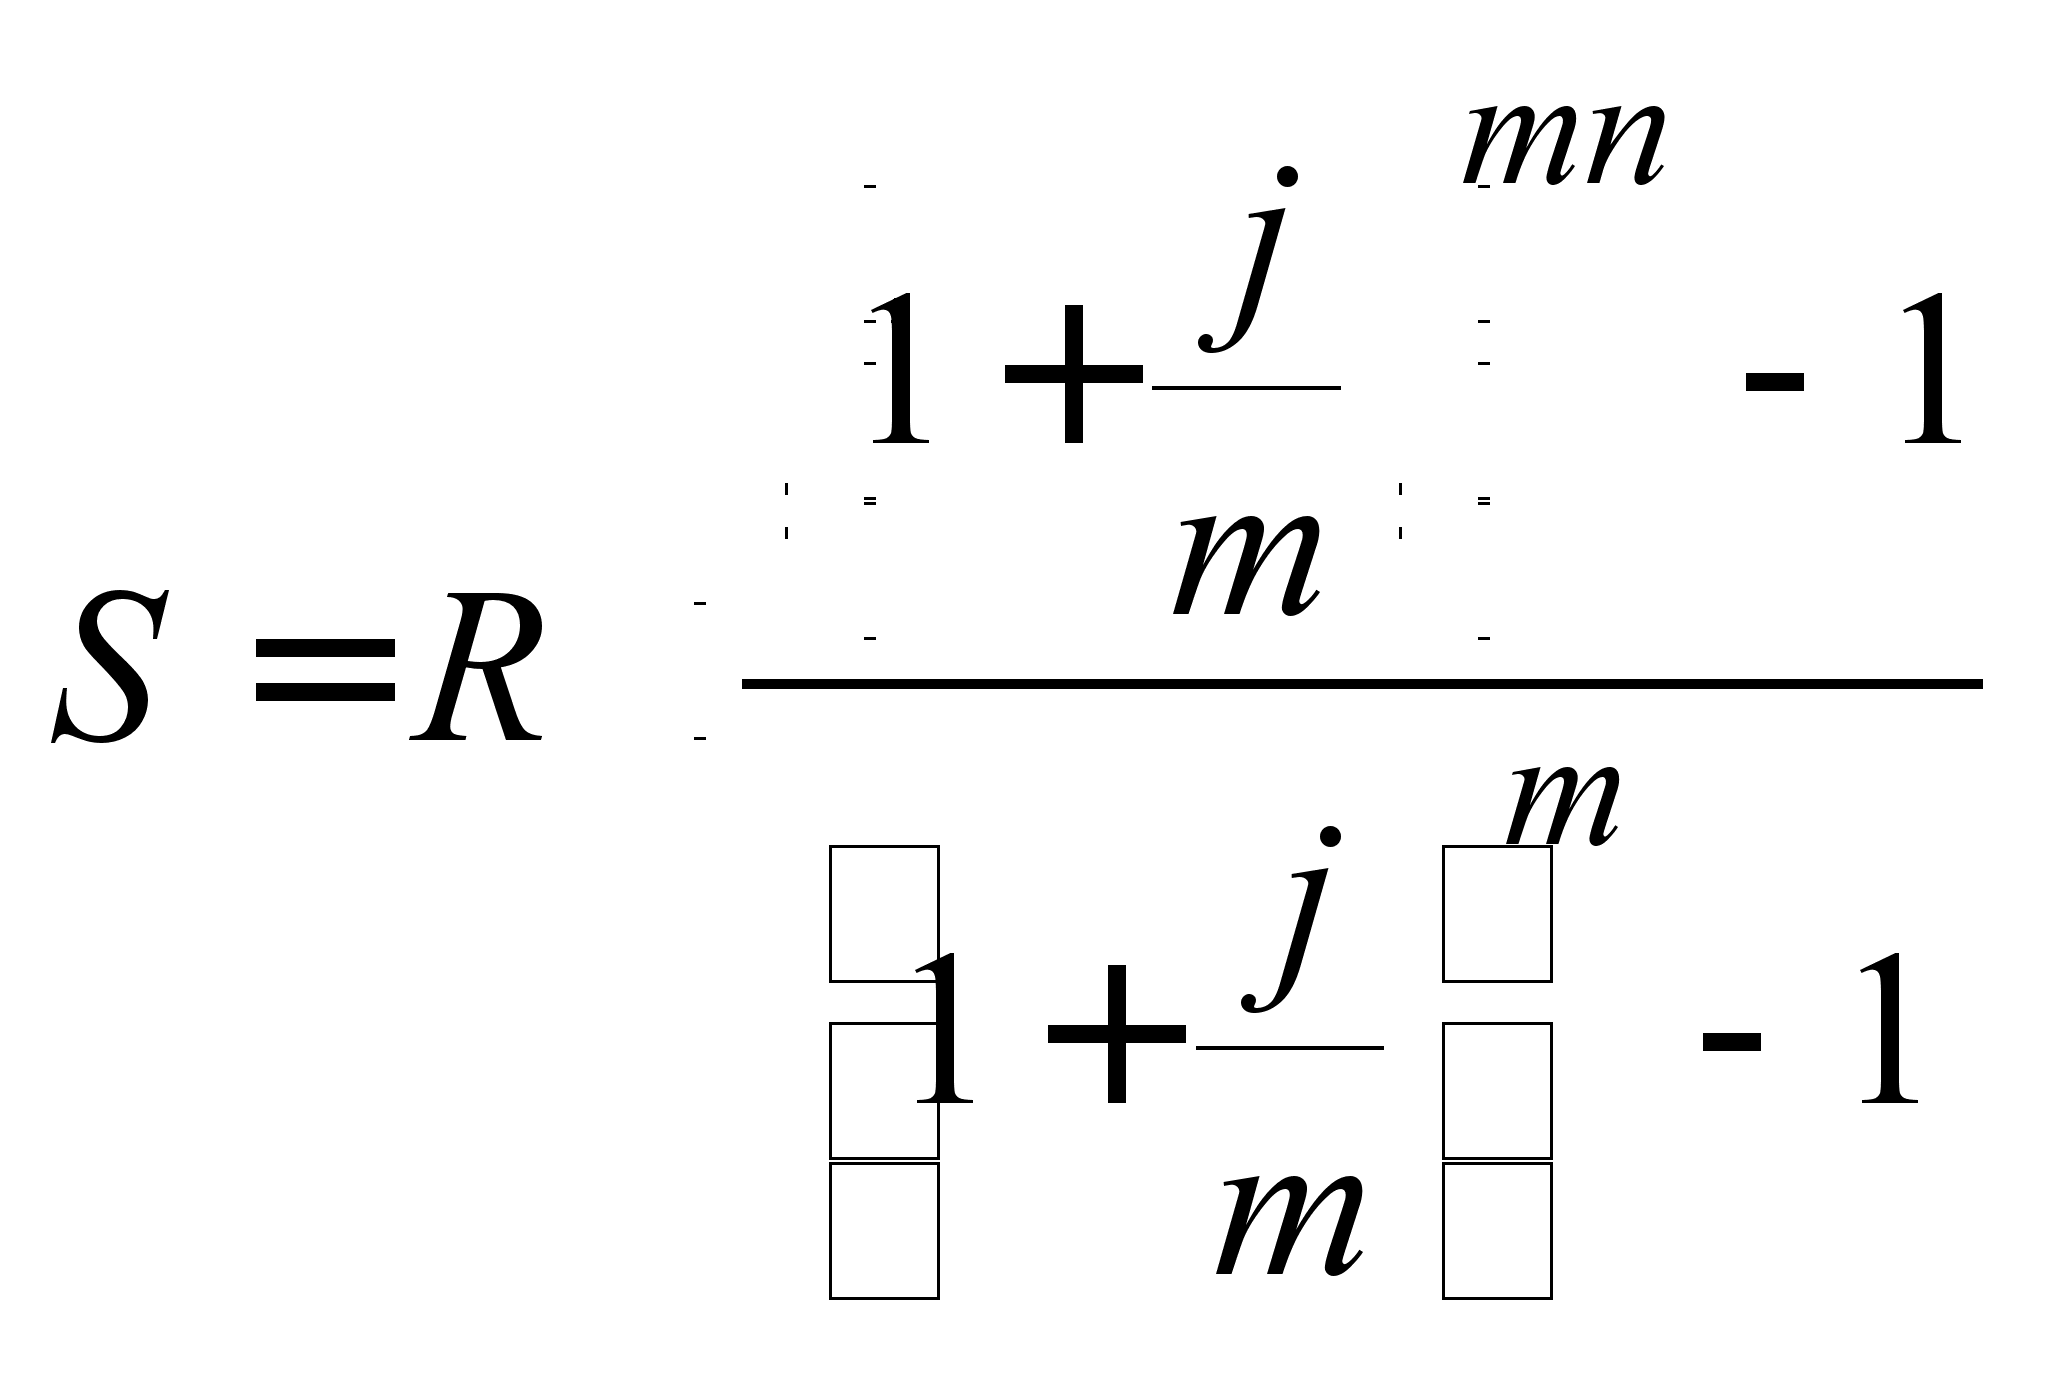
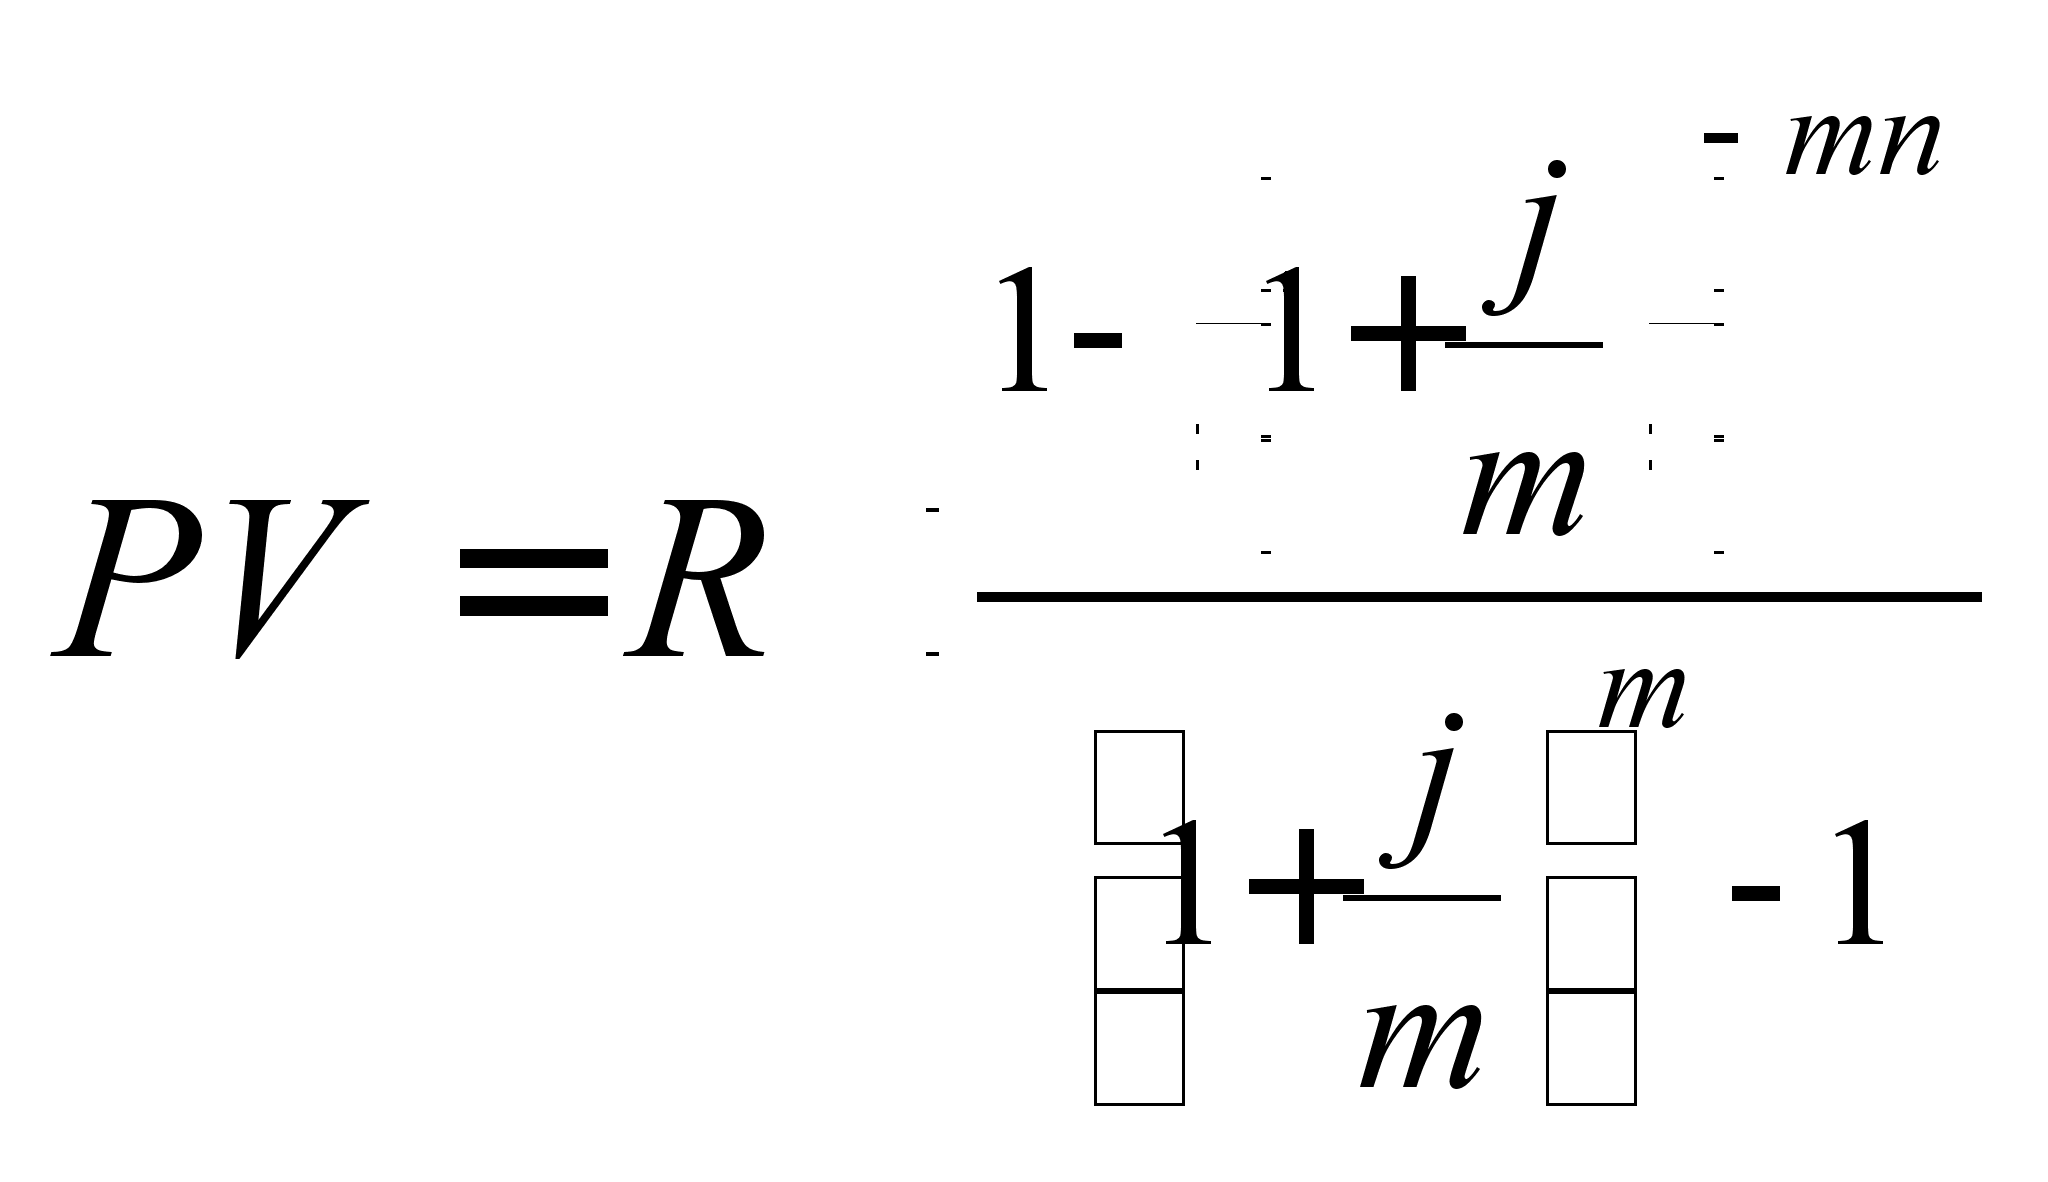
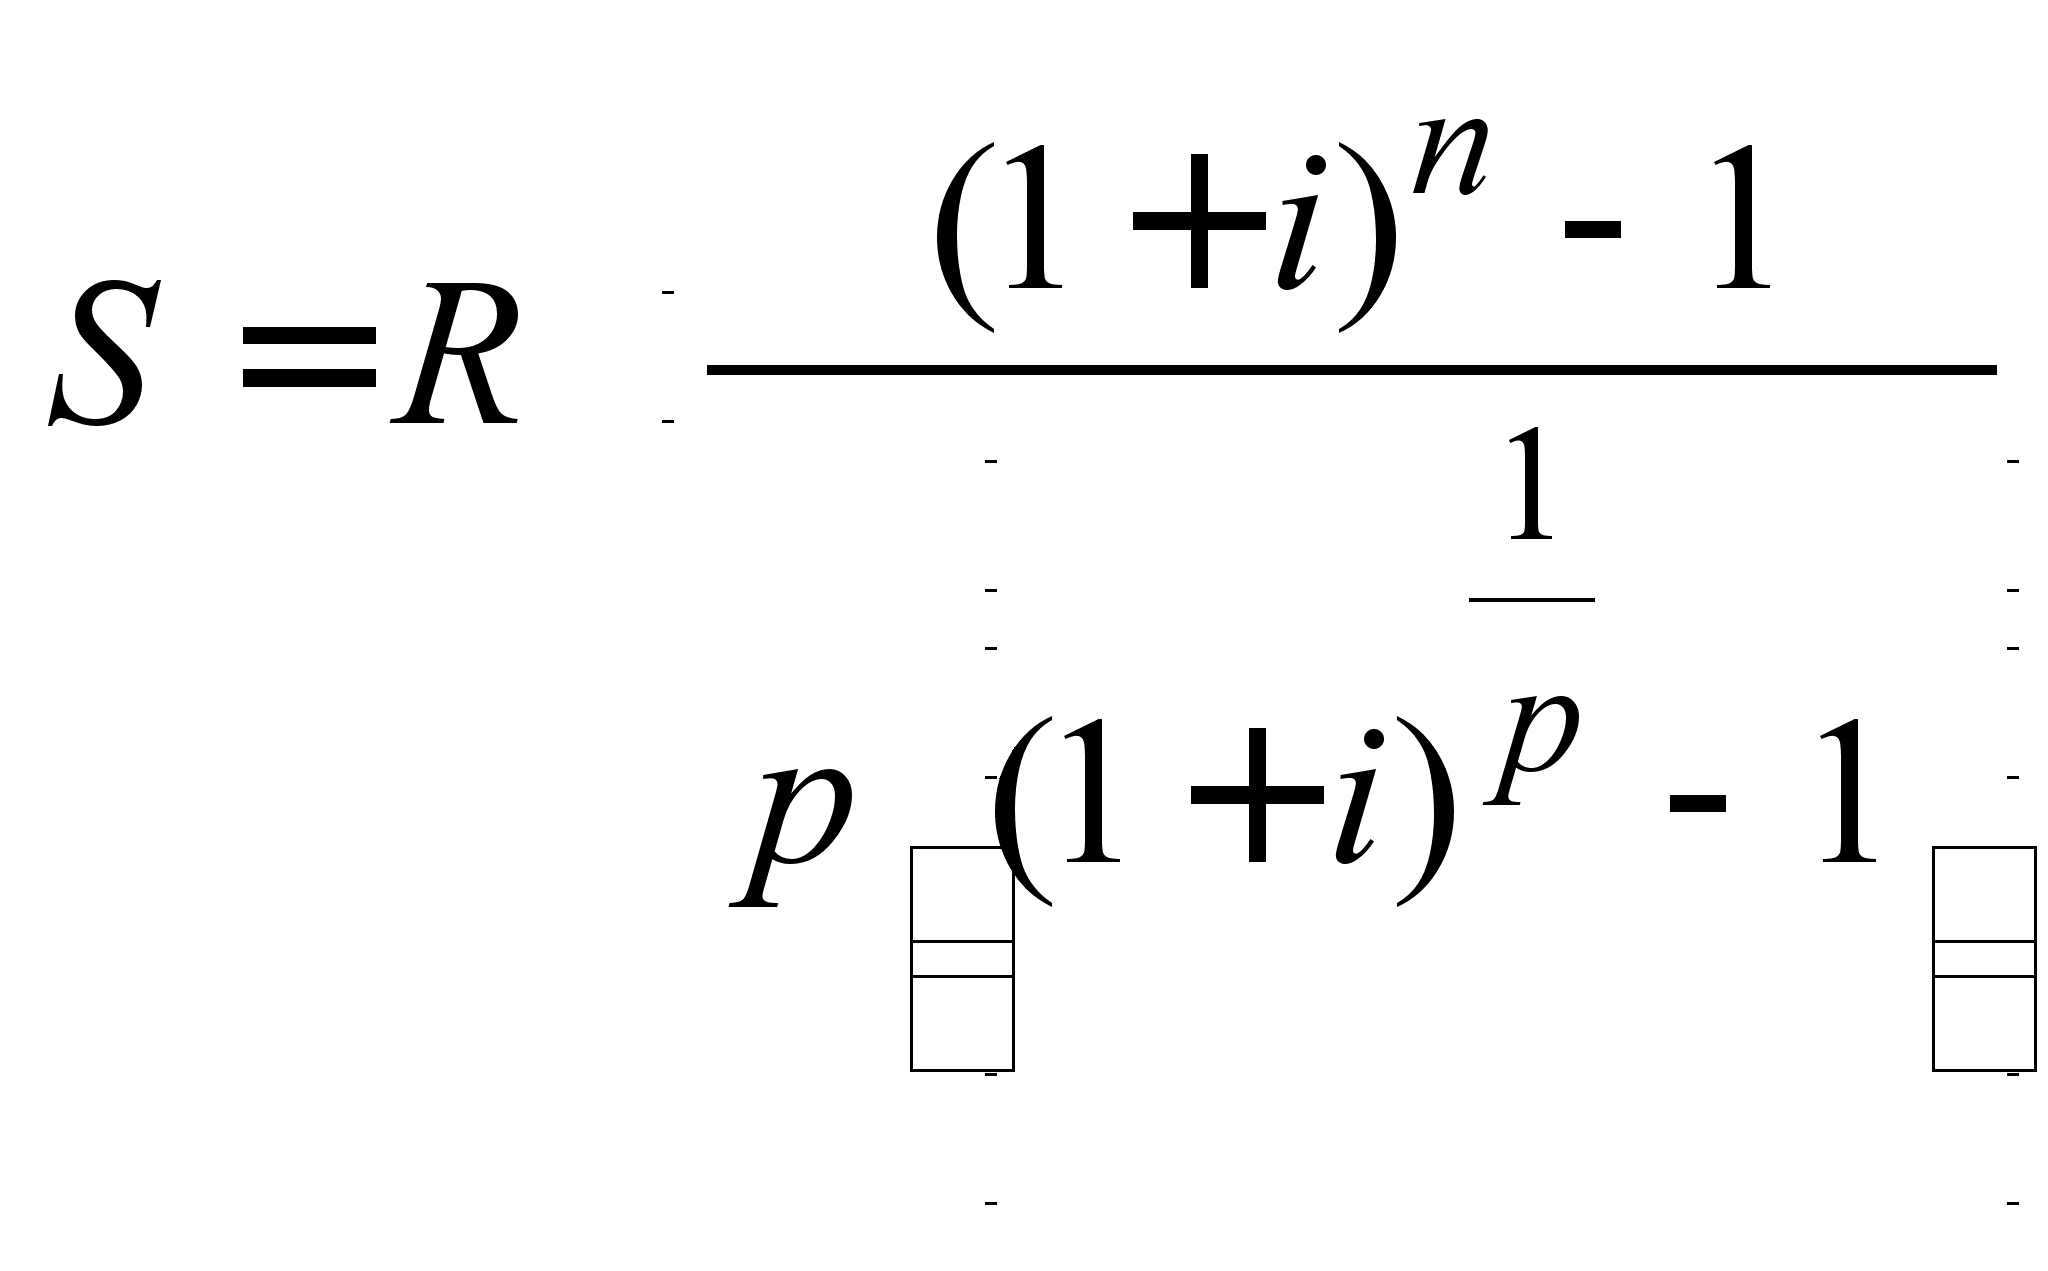
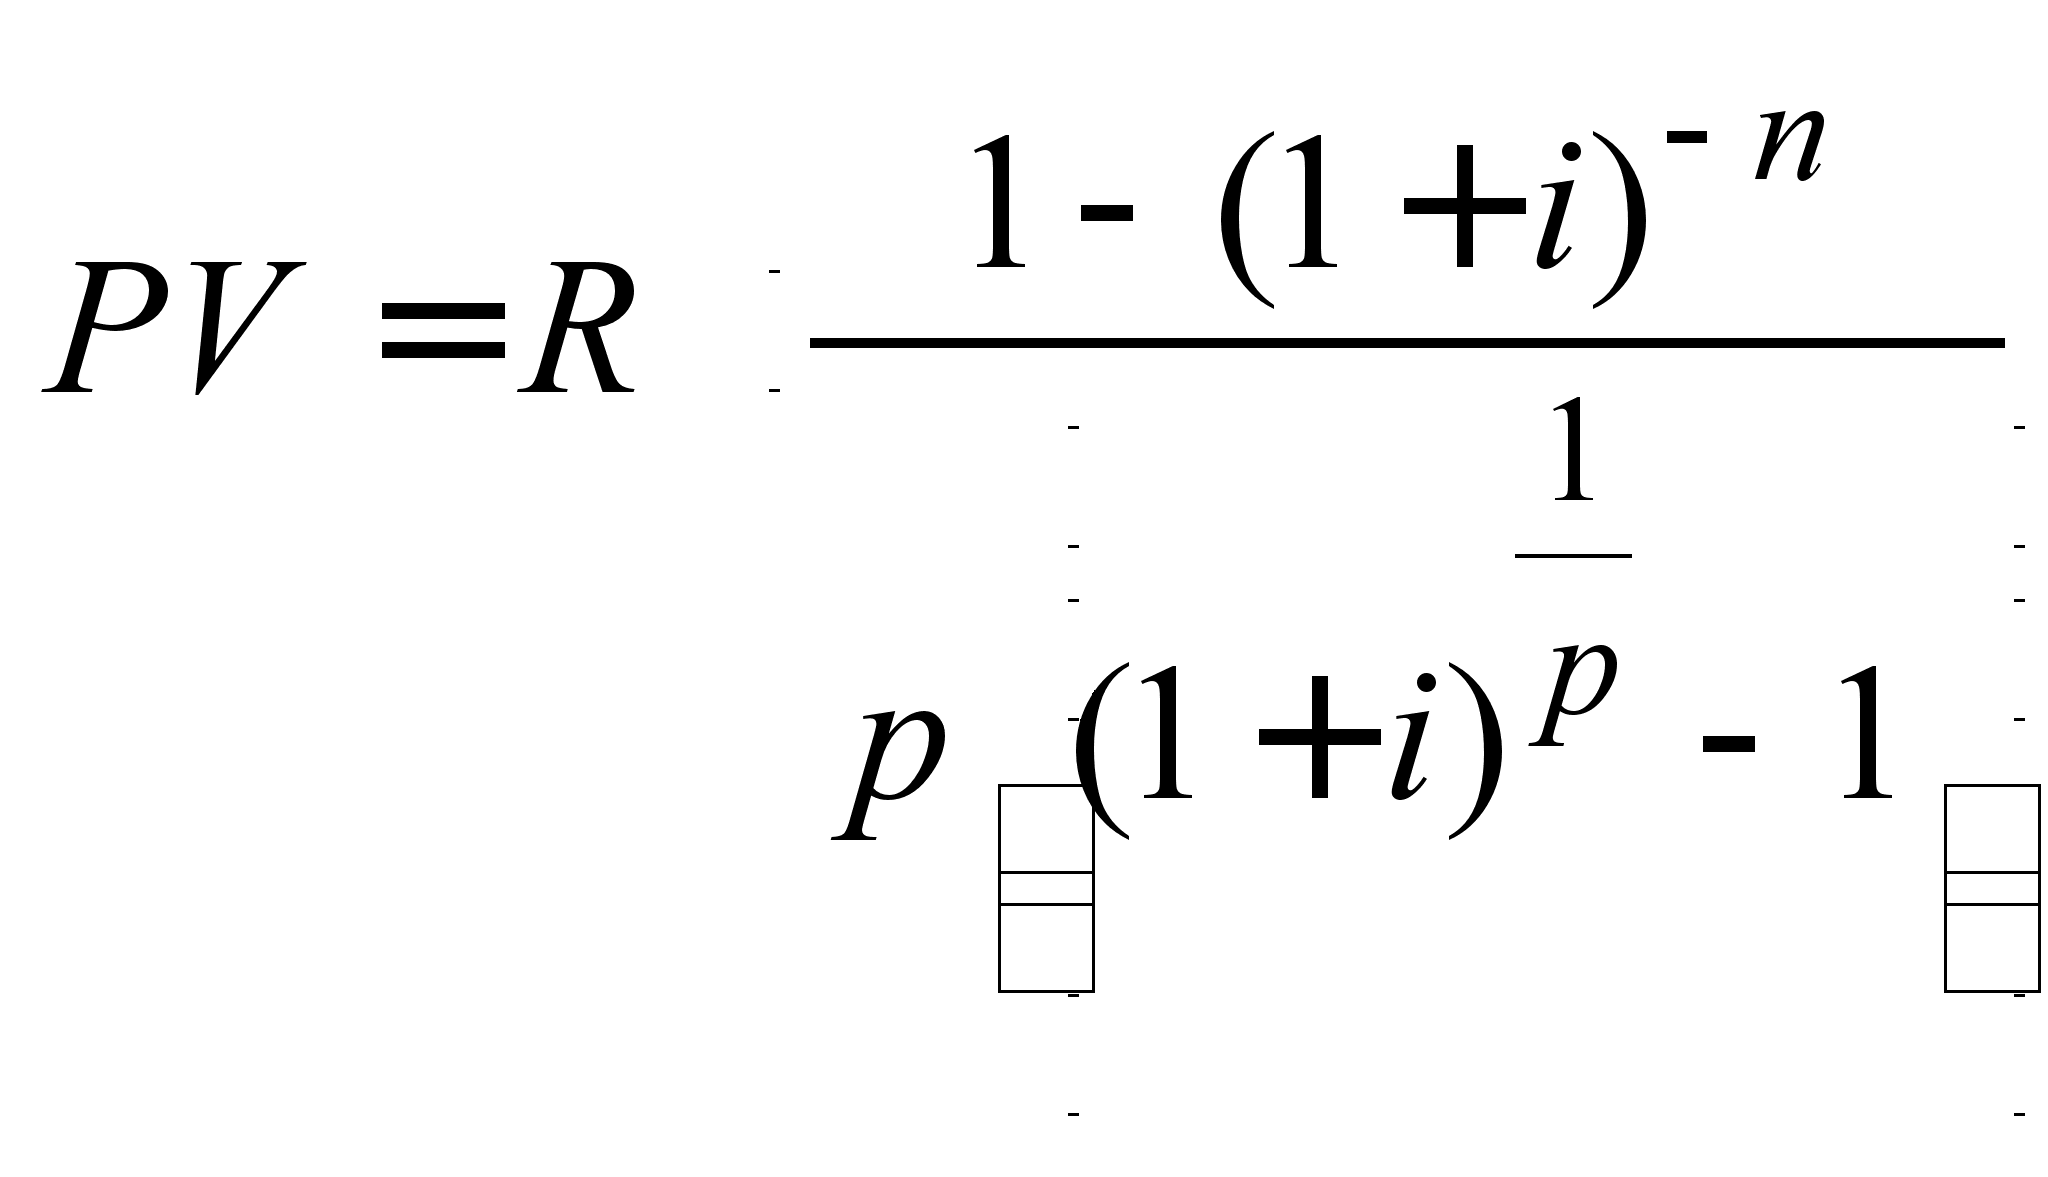
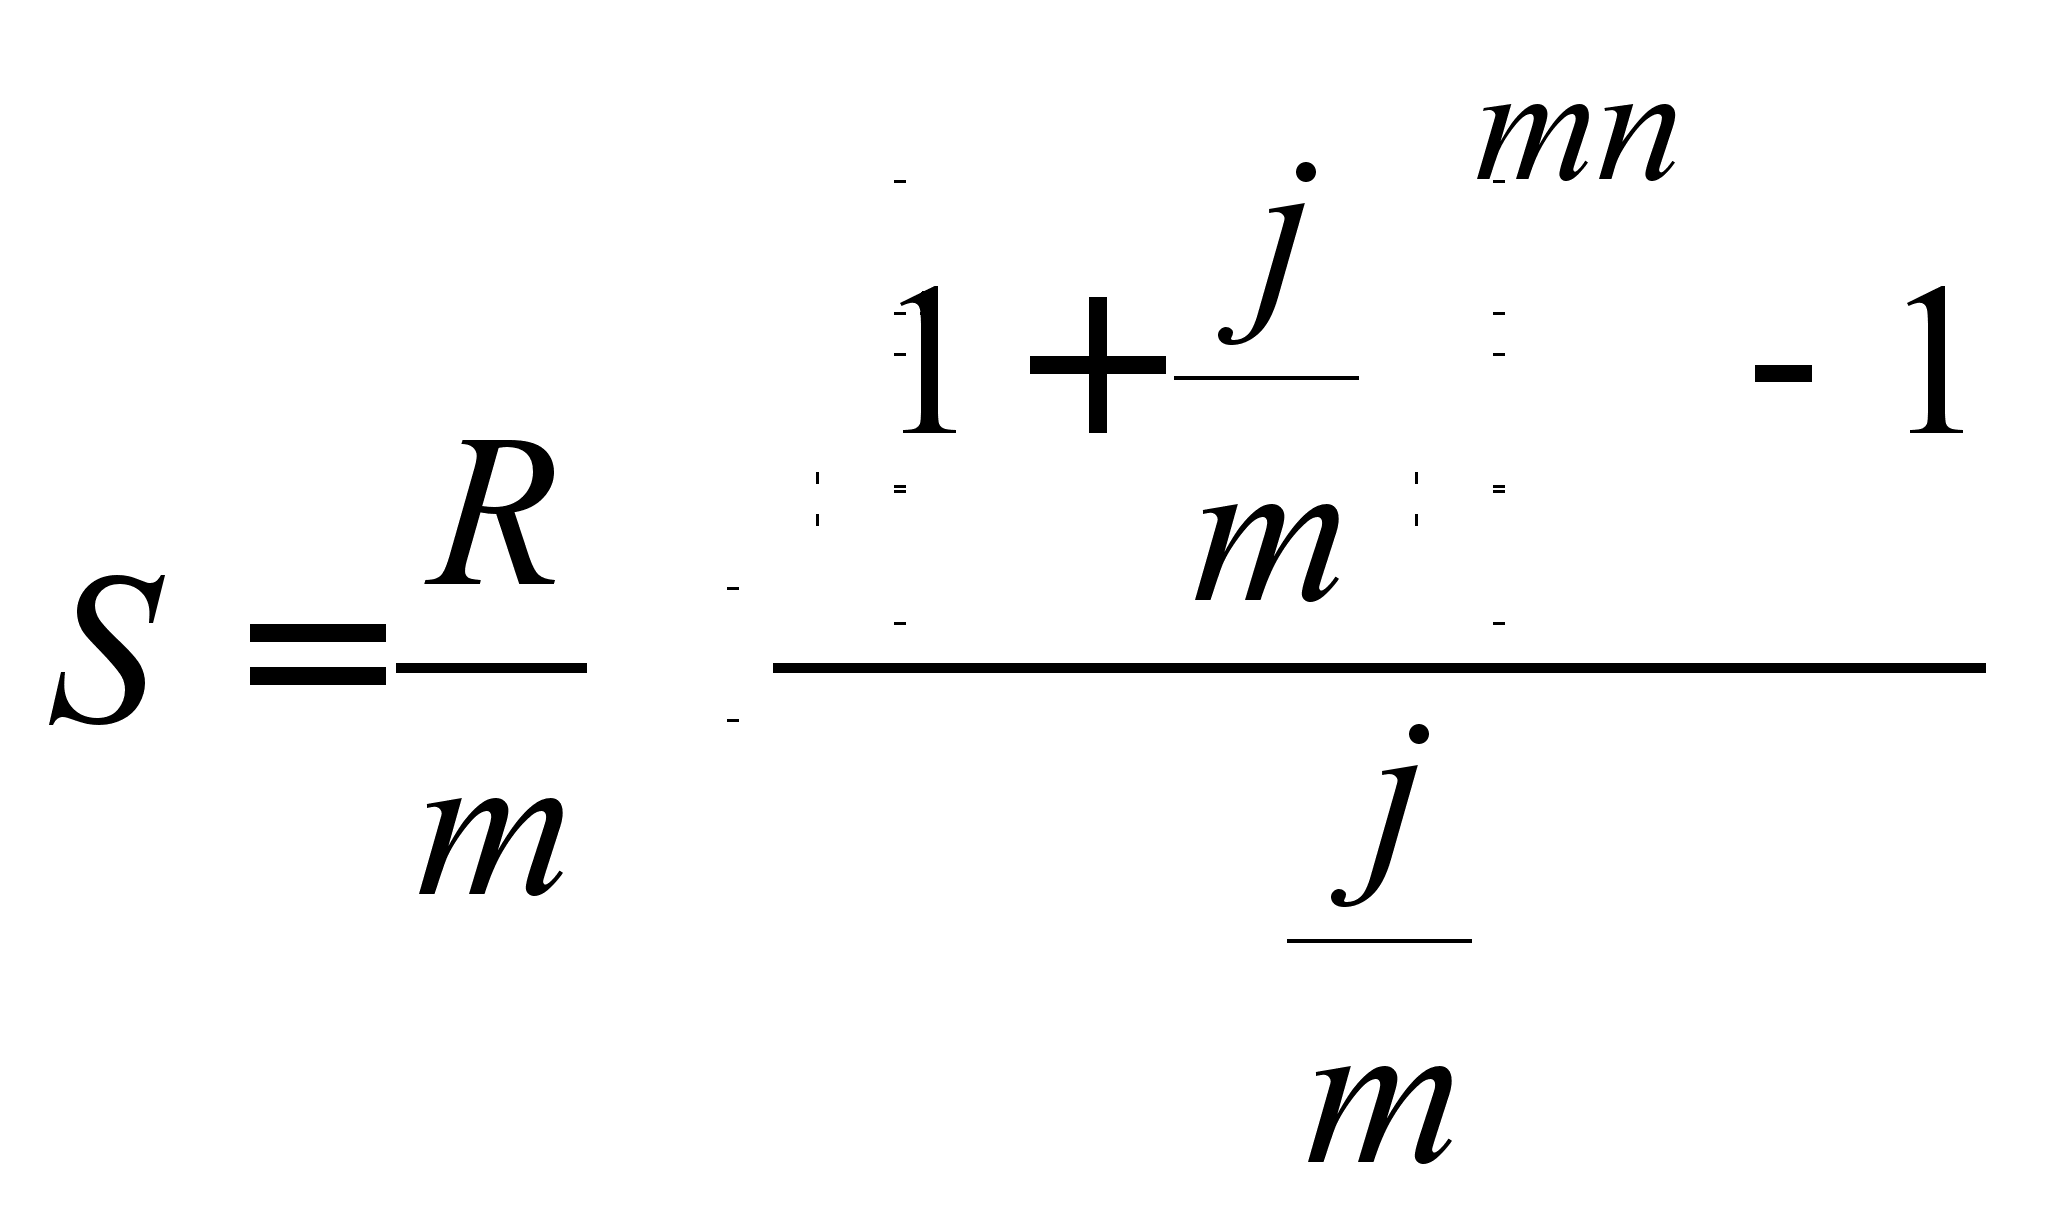
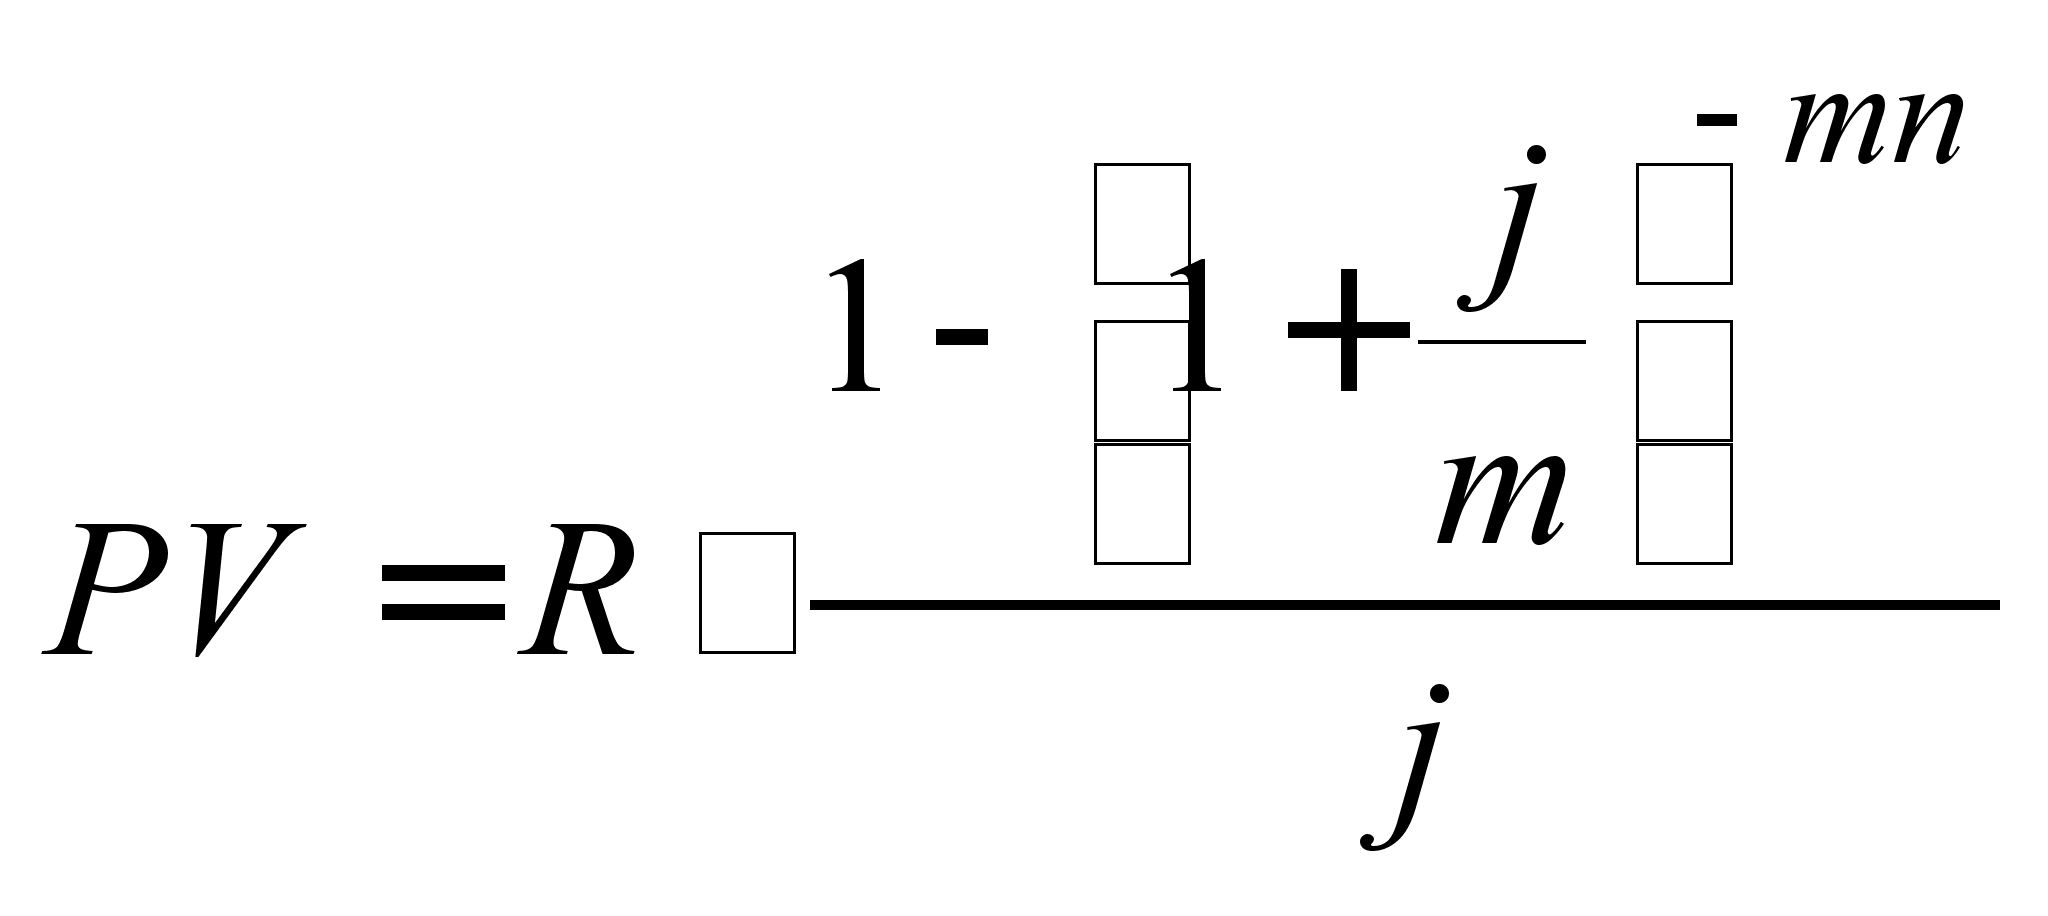
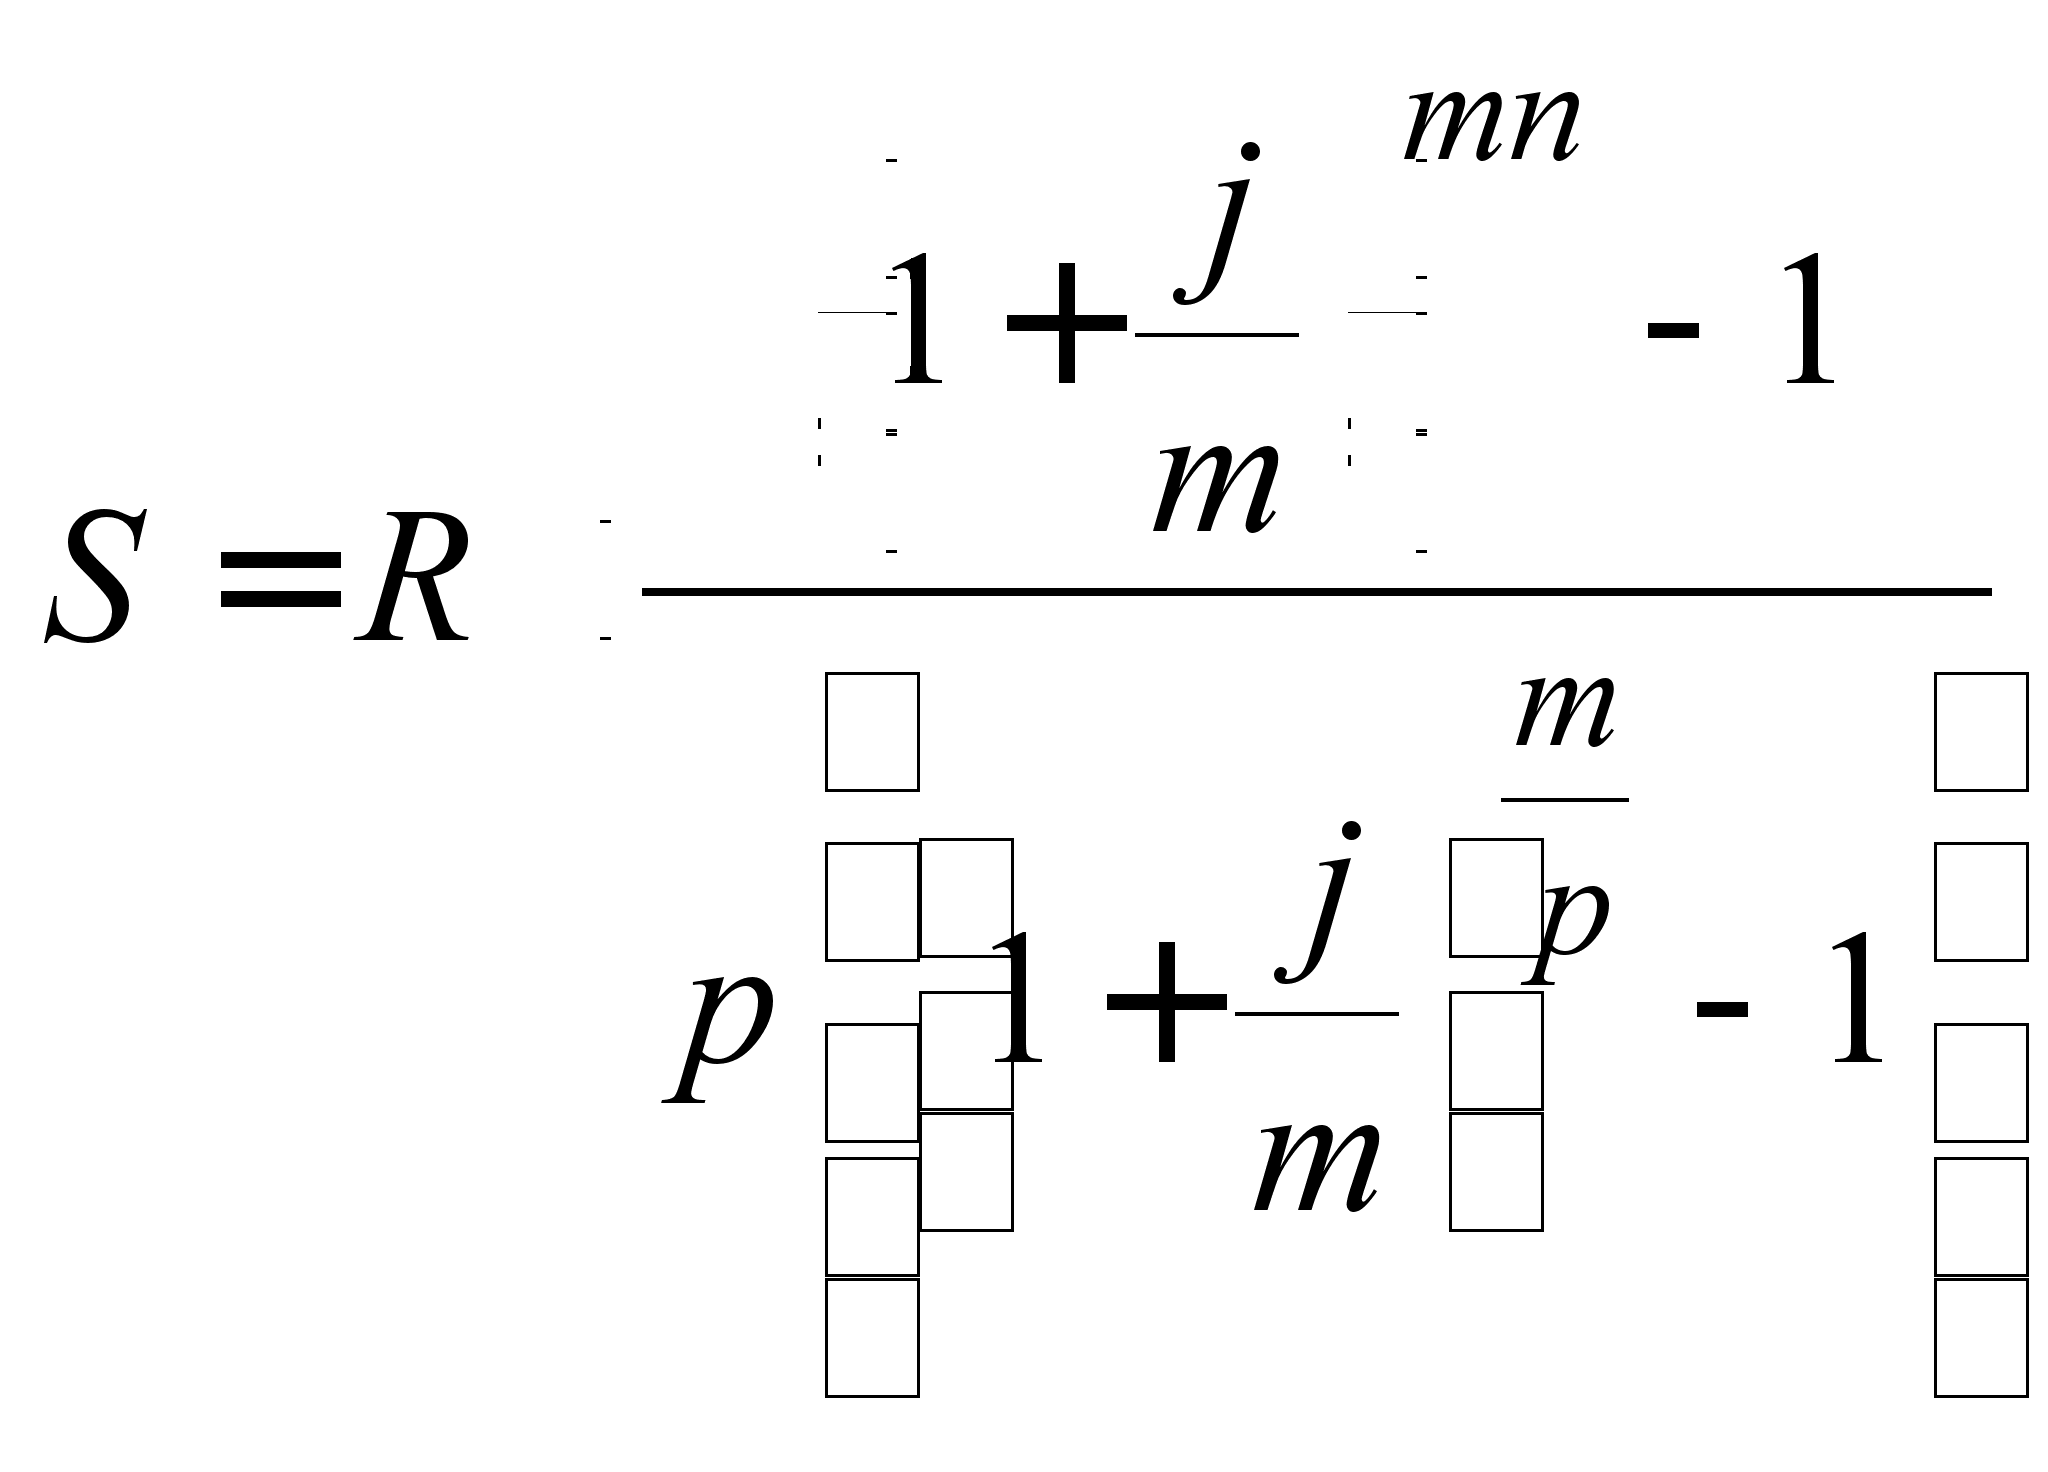
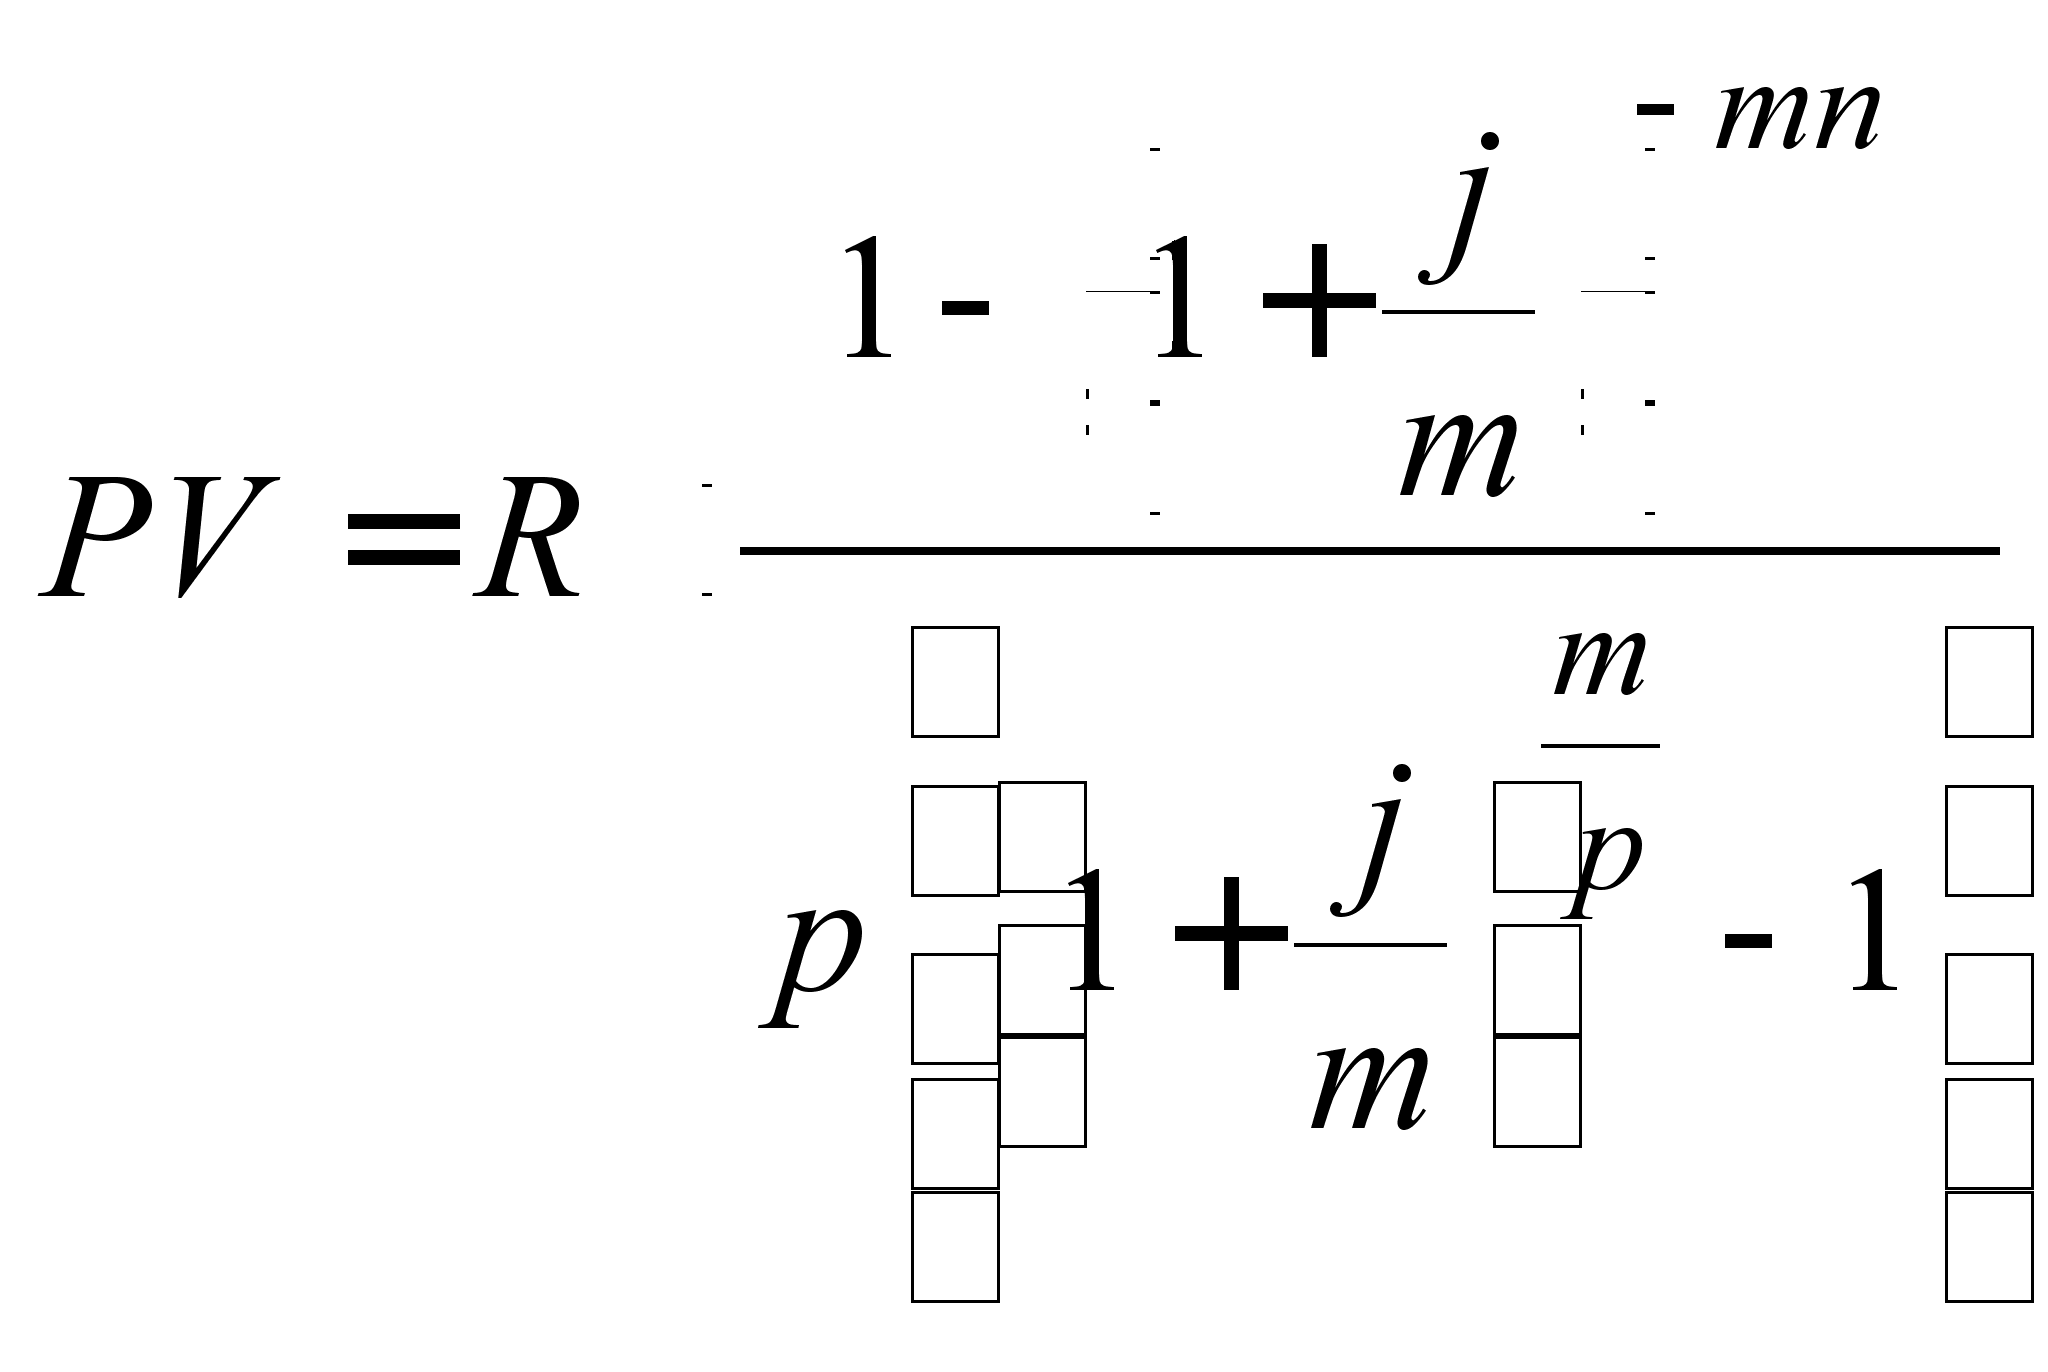
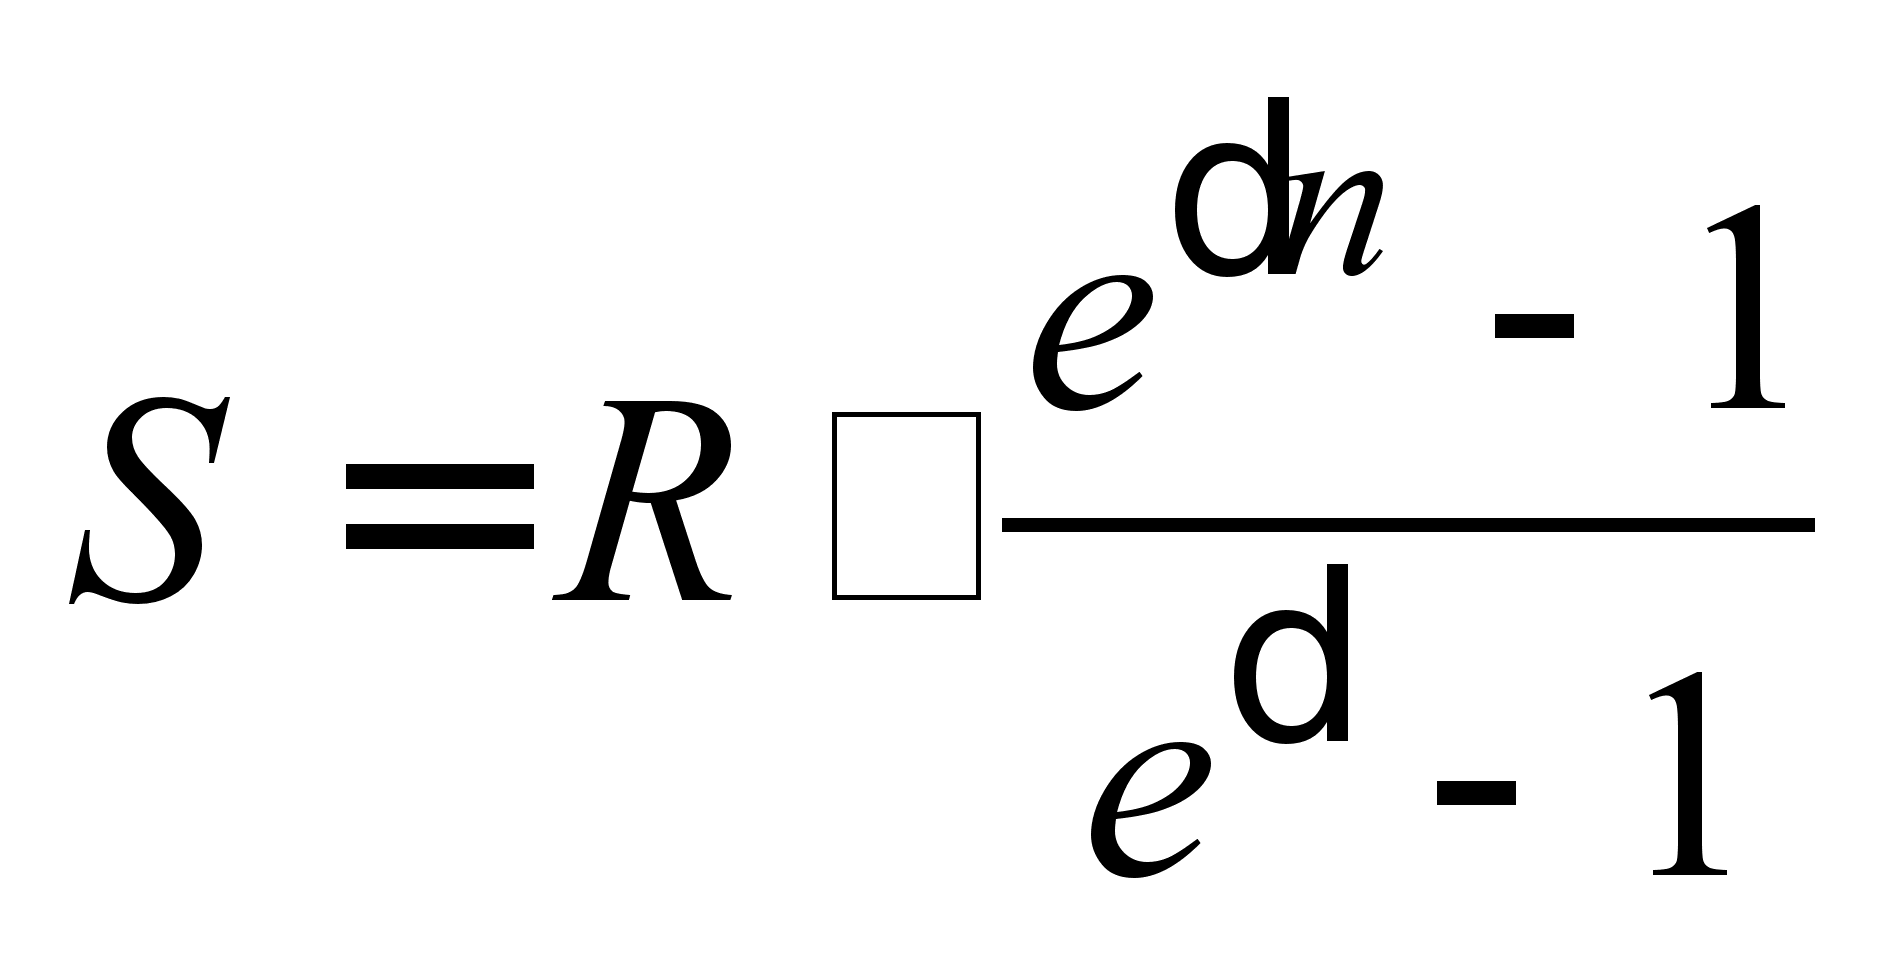 (2.3.9)
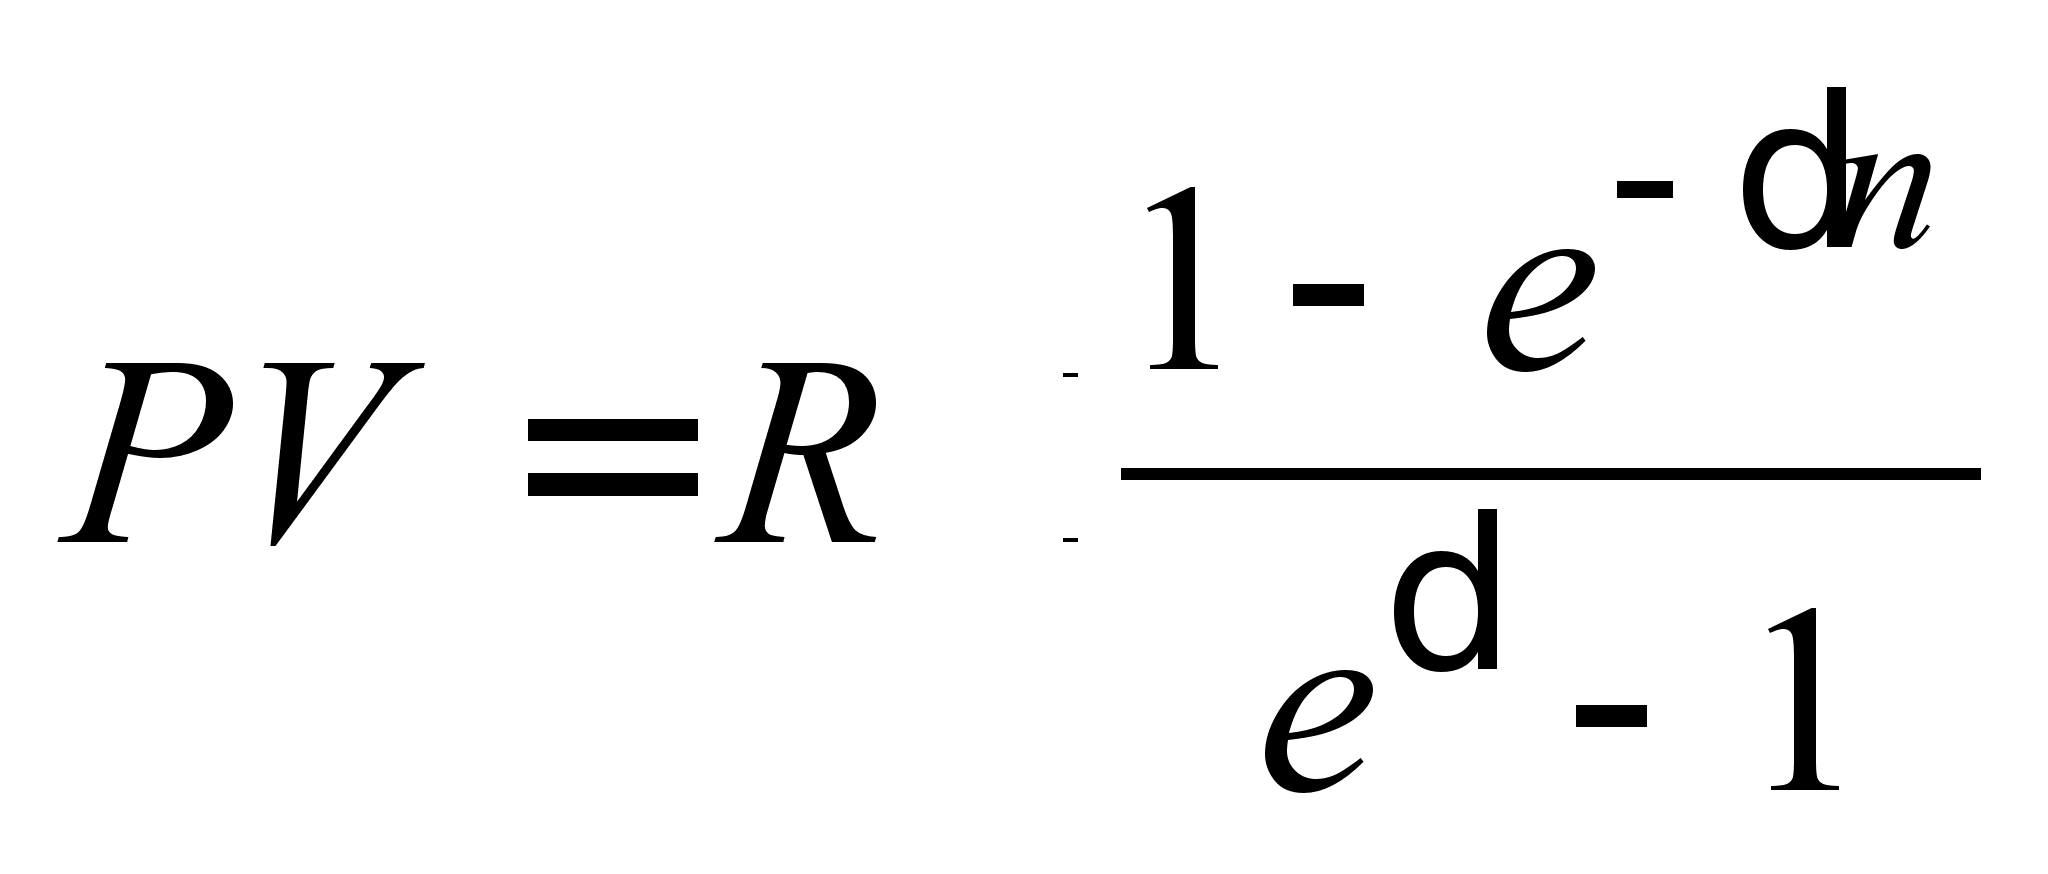 (2.3.15)
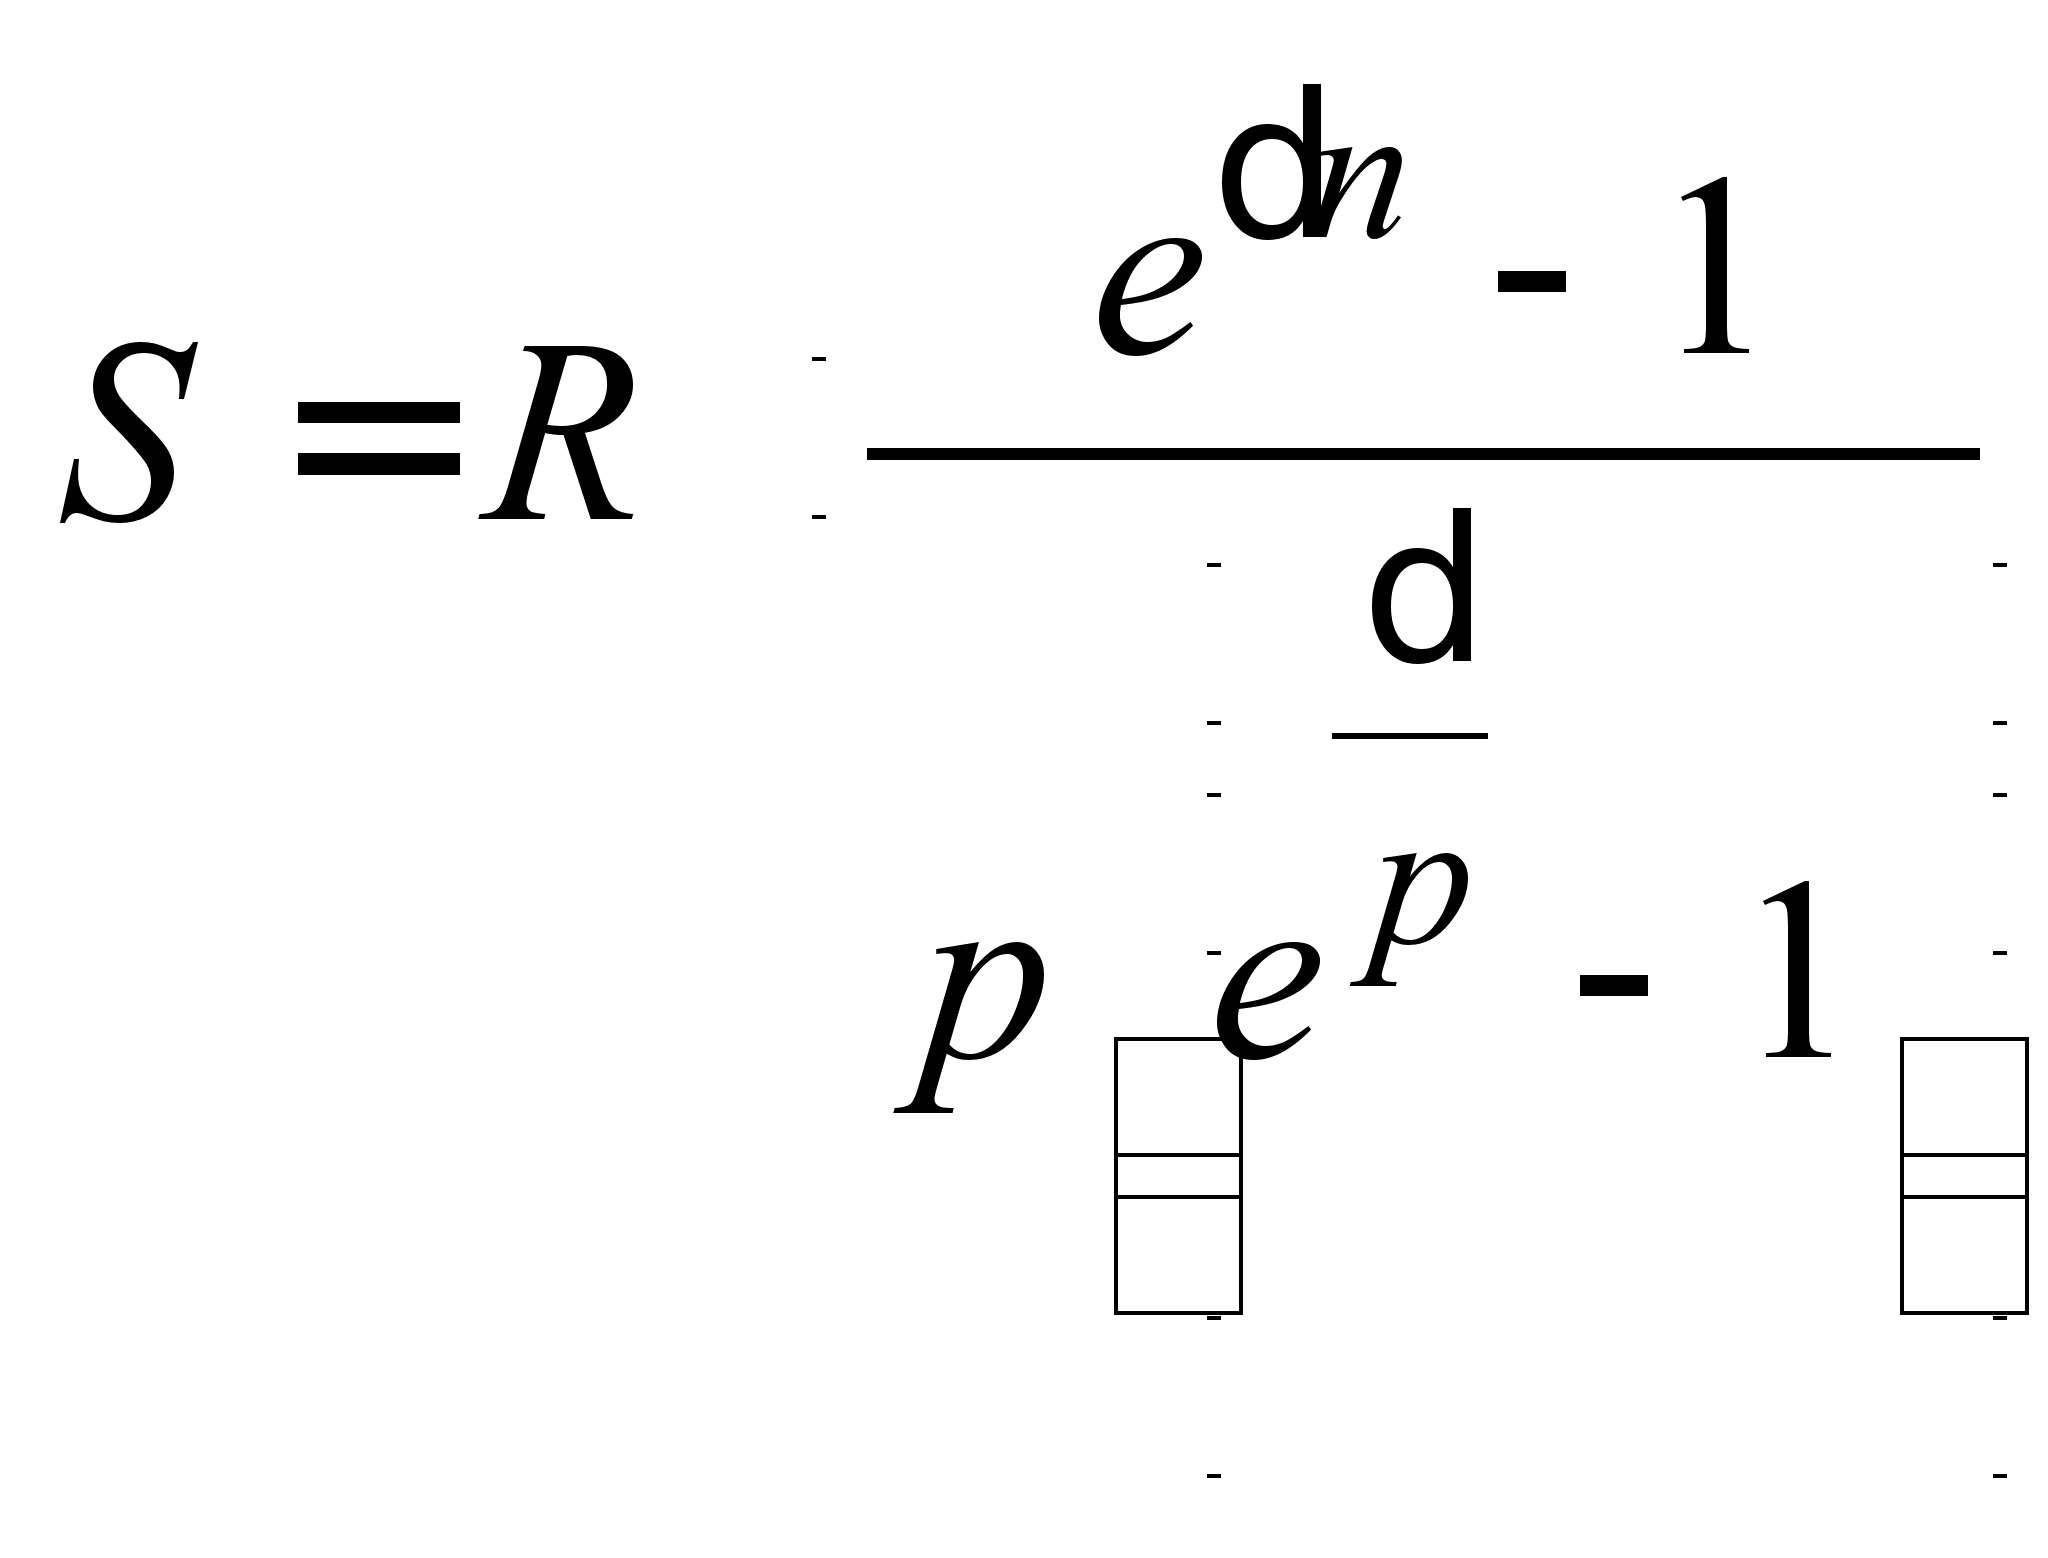 (2.3.10)
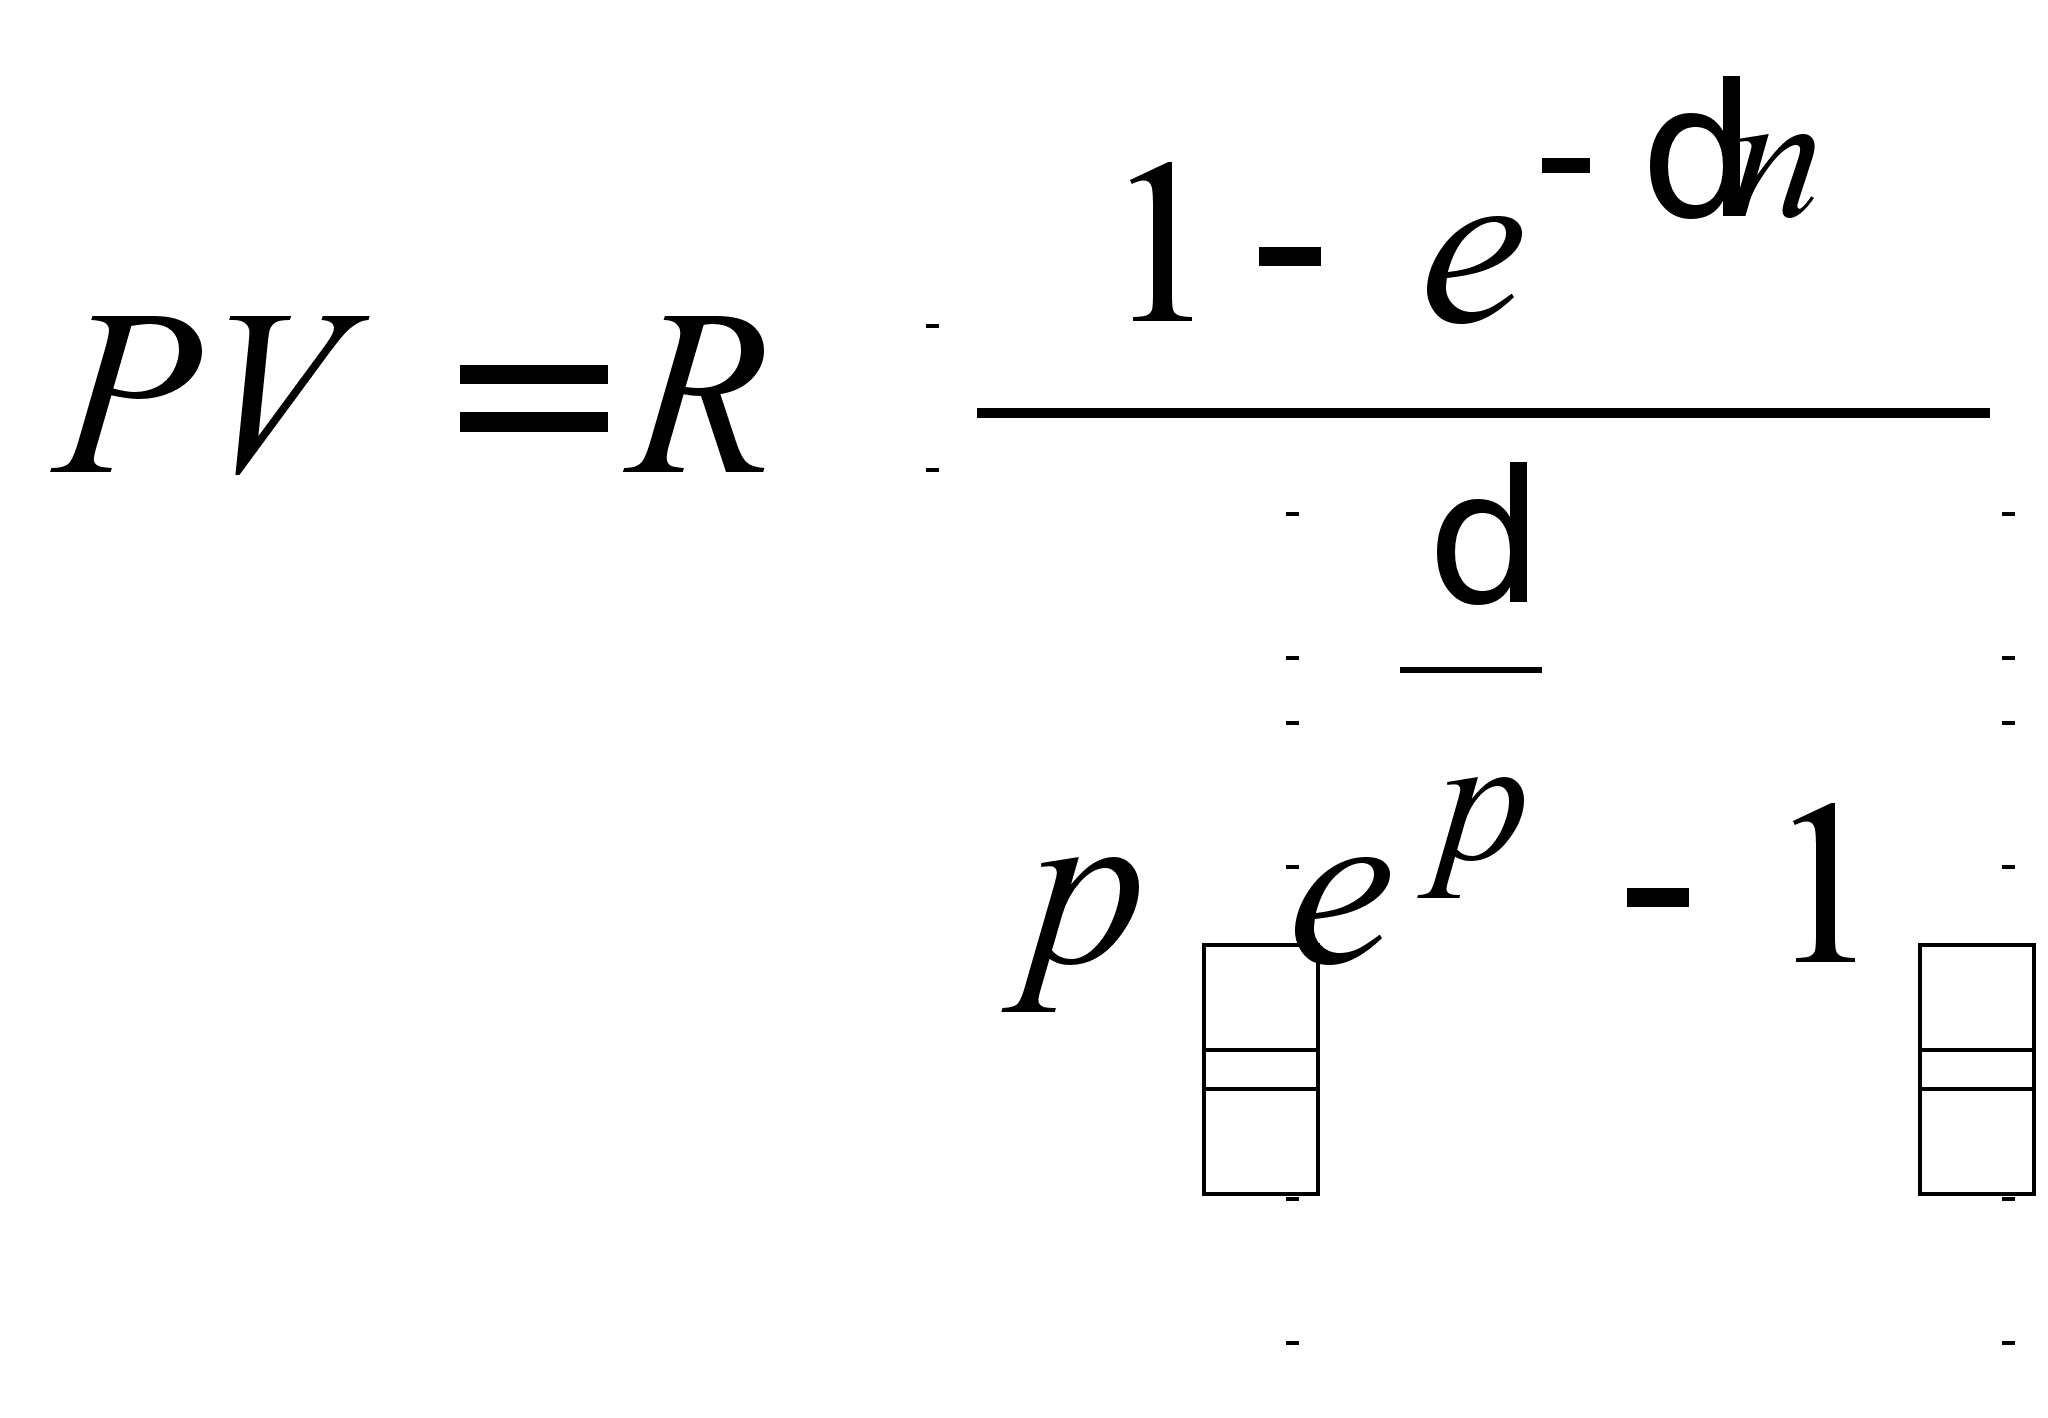 (2.3.16)
Например, по условиям страхового договора компания обязуется выплачивать 5 тыс. руб. в год на протяжении неограниченного периода, т. е. вечно. Чему должна быть равна стоимость этого перпетуитета, если уровень процентной ставки составит 25 % годовых? Текущая стоимость всех предстоящих платежей по договору будет равна 20 тыс. руб. (5/0,25).
Если неограниченная рента выплачивается p раз в году и начисление процентов по ней производится m раз за год, причем m = p, то формула расчета ее приведенной стоимости принимает вид
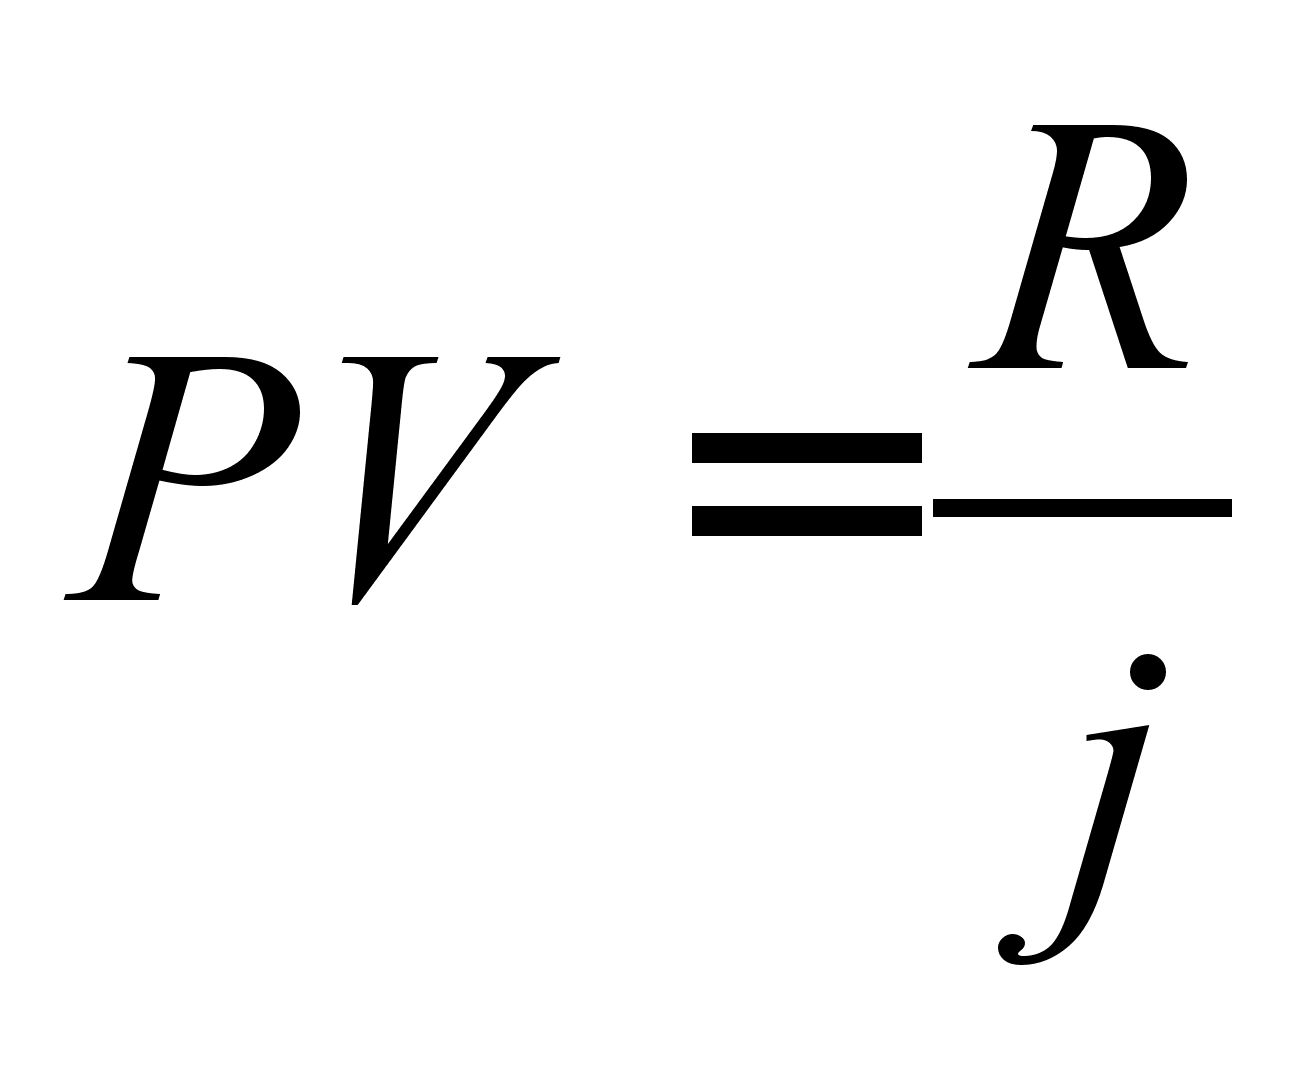 ,
(2.3.18)
где j – номинальная процентная ставка.
Предположим,
рассмотренный
выше перпетуитет
будет выплачиваться
дважды в год
по 2,5 тыс. руб.,
столько же раз
будут начисляться
проценты (25 % в
этих условиях
становится
номинальной
ставкой). Его
стоимость
останется
неизменной
20 тыс. руб.
((2,5 + 2,5)/0,25).
В наиболее общем виде (m > 1, p > 1, m ≠ p) формула приведенной стоимости перпетуитета записывается следующим образом:
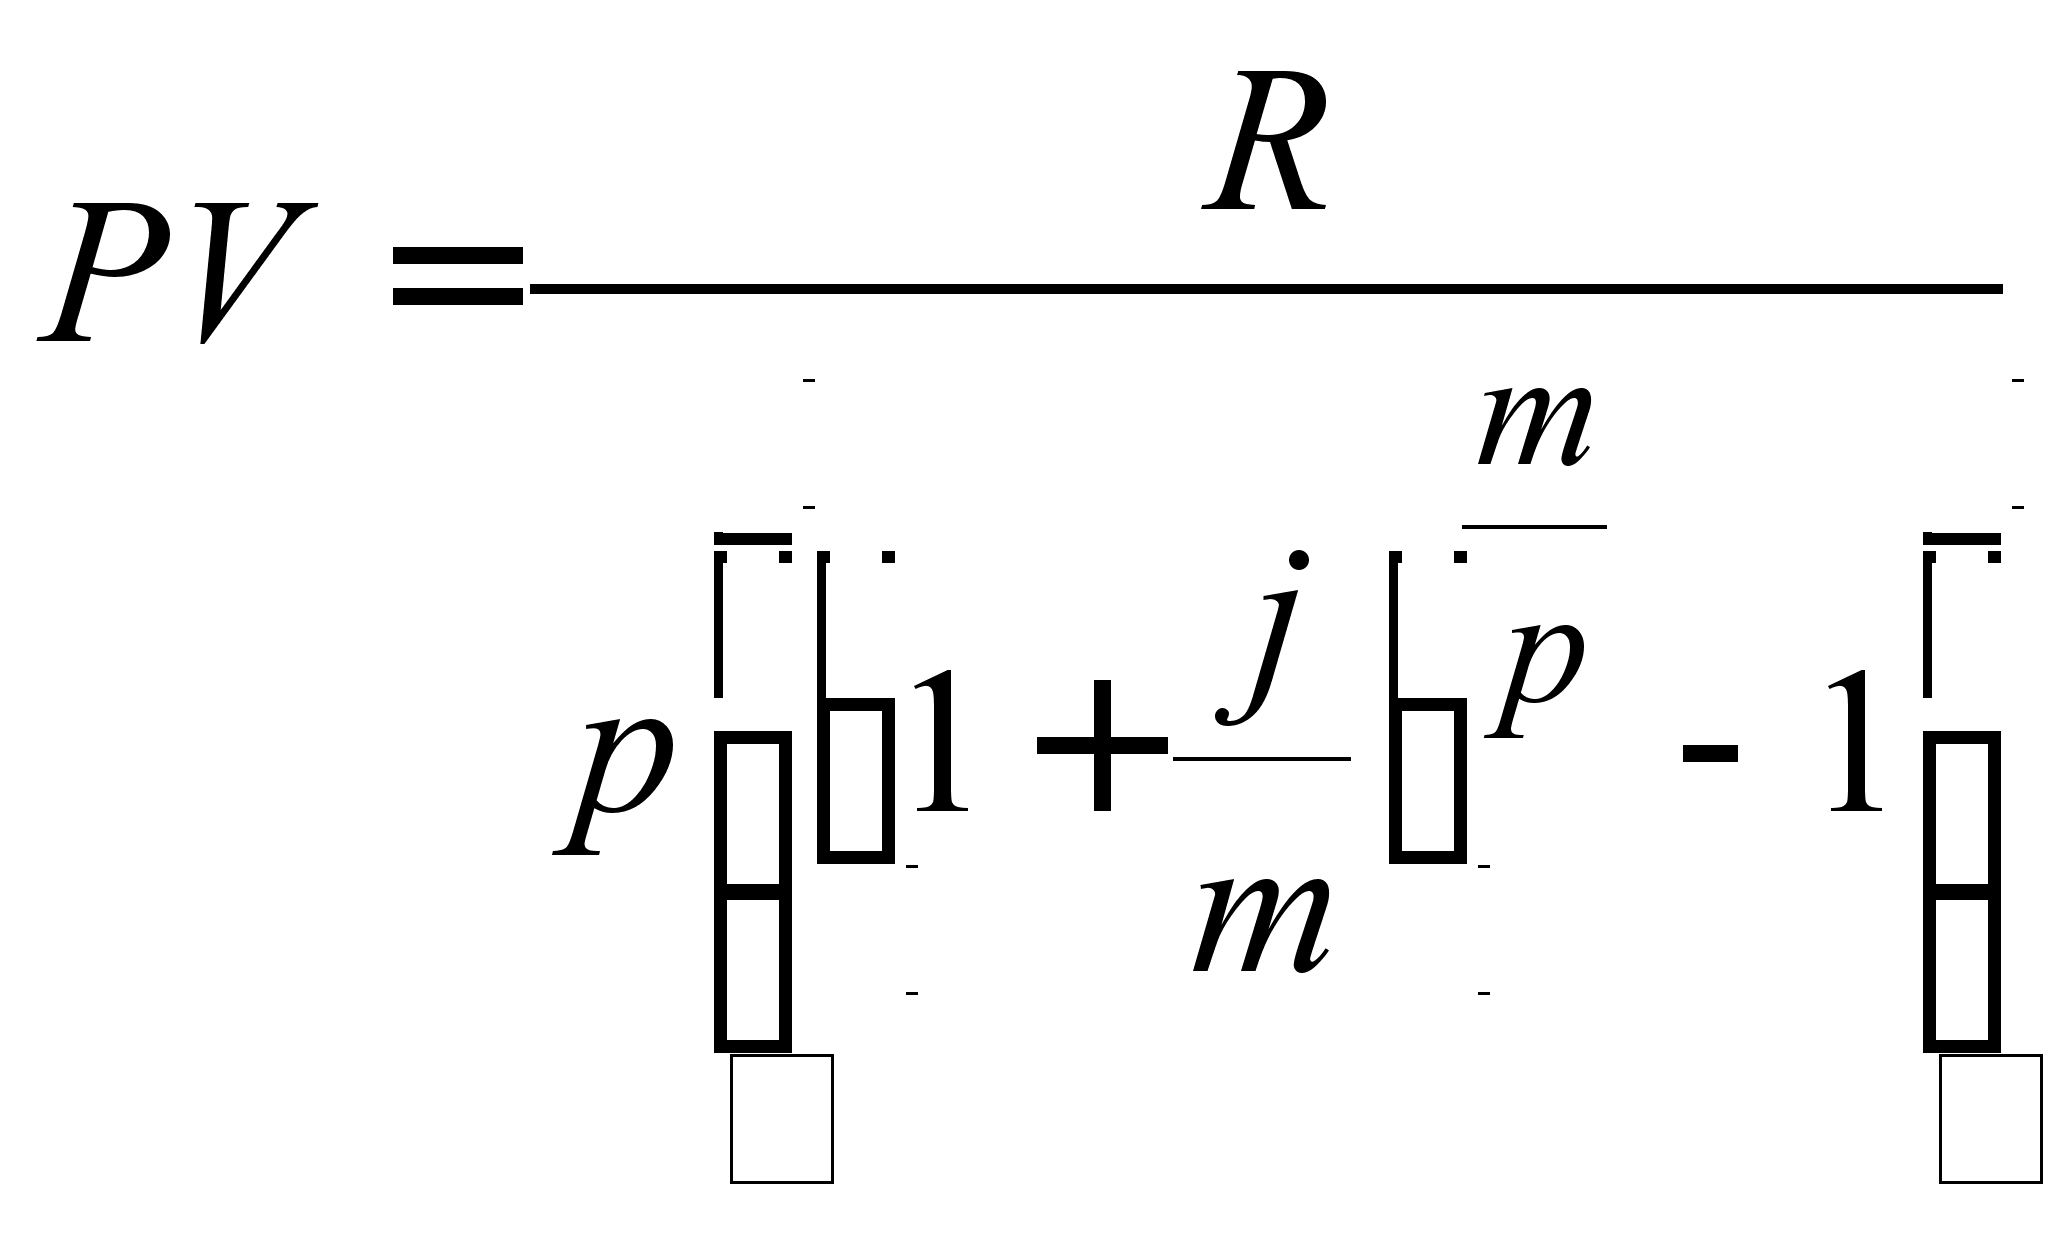 . (2.3.19)
В принципе, ее можно использовать во всех случаях, подставляя соответствующие значения параметров m, p, j, или i. Если предположить четырехразовое начисление процентов по рассматриваемому перпетуитету, то в соответствии с (19) его текущая стоимость составит: 19,394 тыс. руб. (5/(2((1 + 0,25/4)4/2 – 1))).
Интересно отметить связь, существующую между годовой вечной и годовой ограниченной рентами (аннуитетами). Преобразовав правую часть формулы (2.3.4), получим
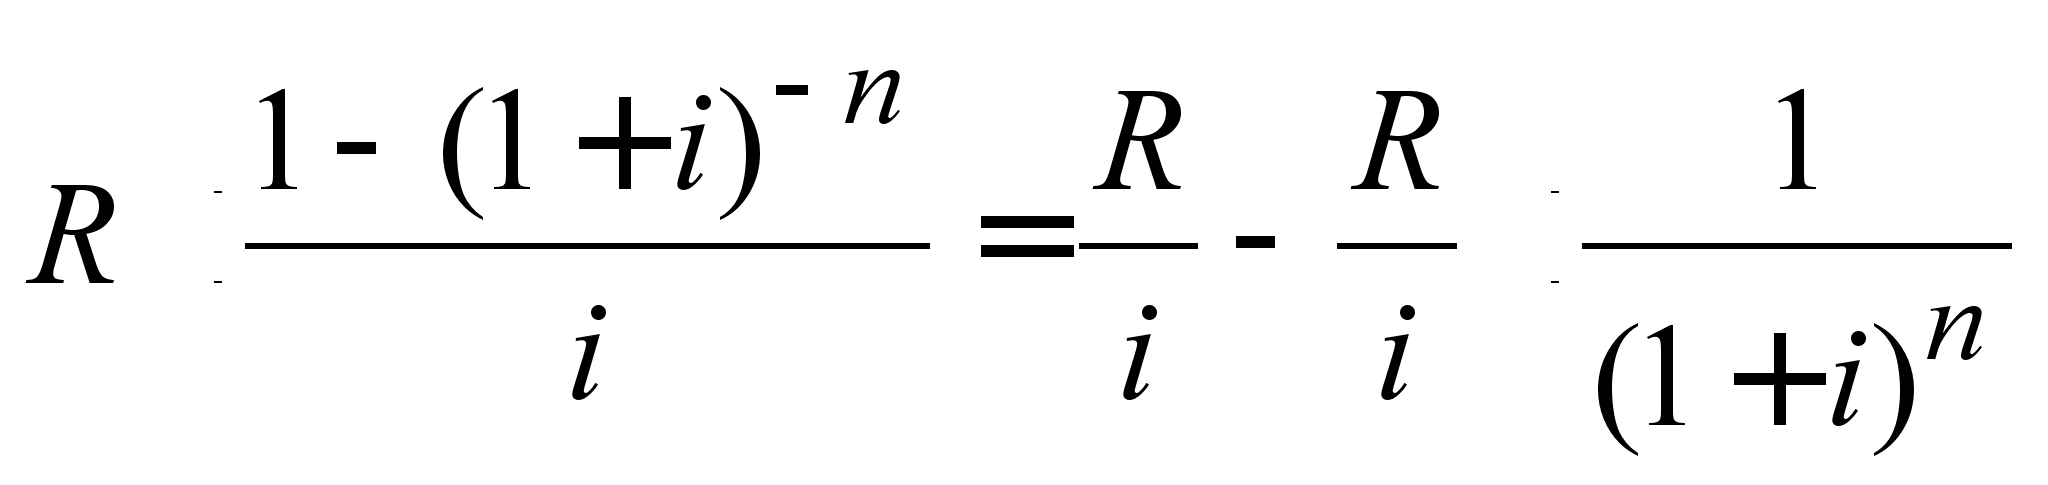 . (2.3.20)
Таким образом, современная величина конечной ренты, имеющей срок n периодов, может быть представлена как разница между современными величинами двух вечных рент, выплаты по одной из которых начинаются с первого периода, а по второй – с периода (n+1).
В случае если член вечной ренты R ежегодно увеличивается с постоянным темпом прироста g, то приведенная стоимость такой ренты определяется по формуле
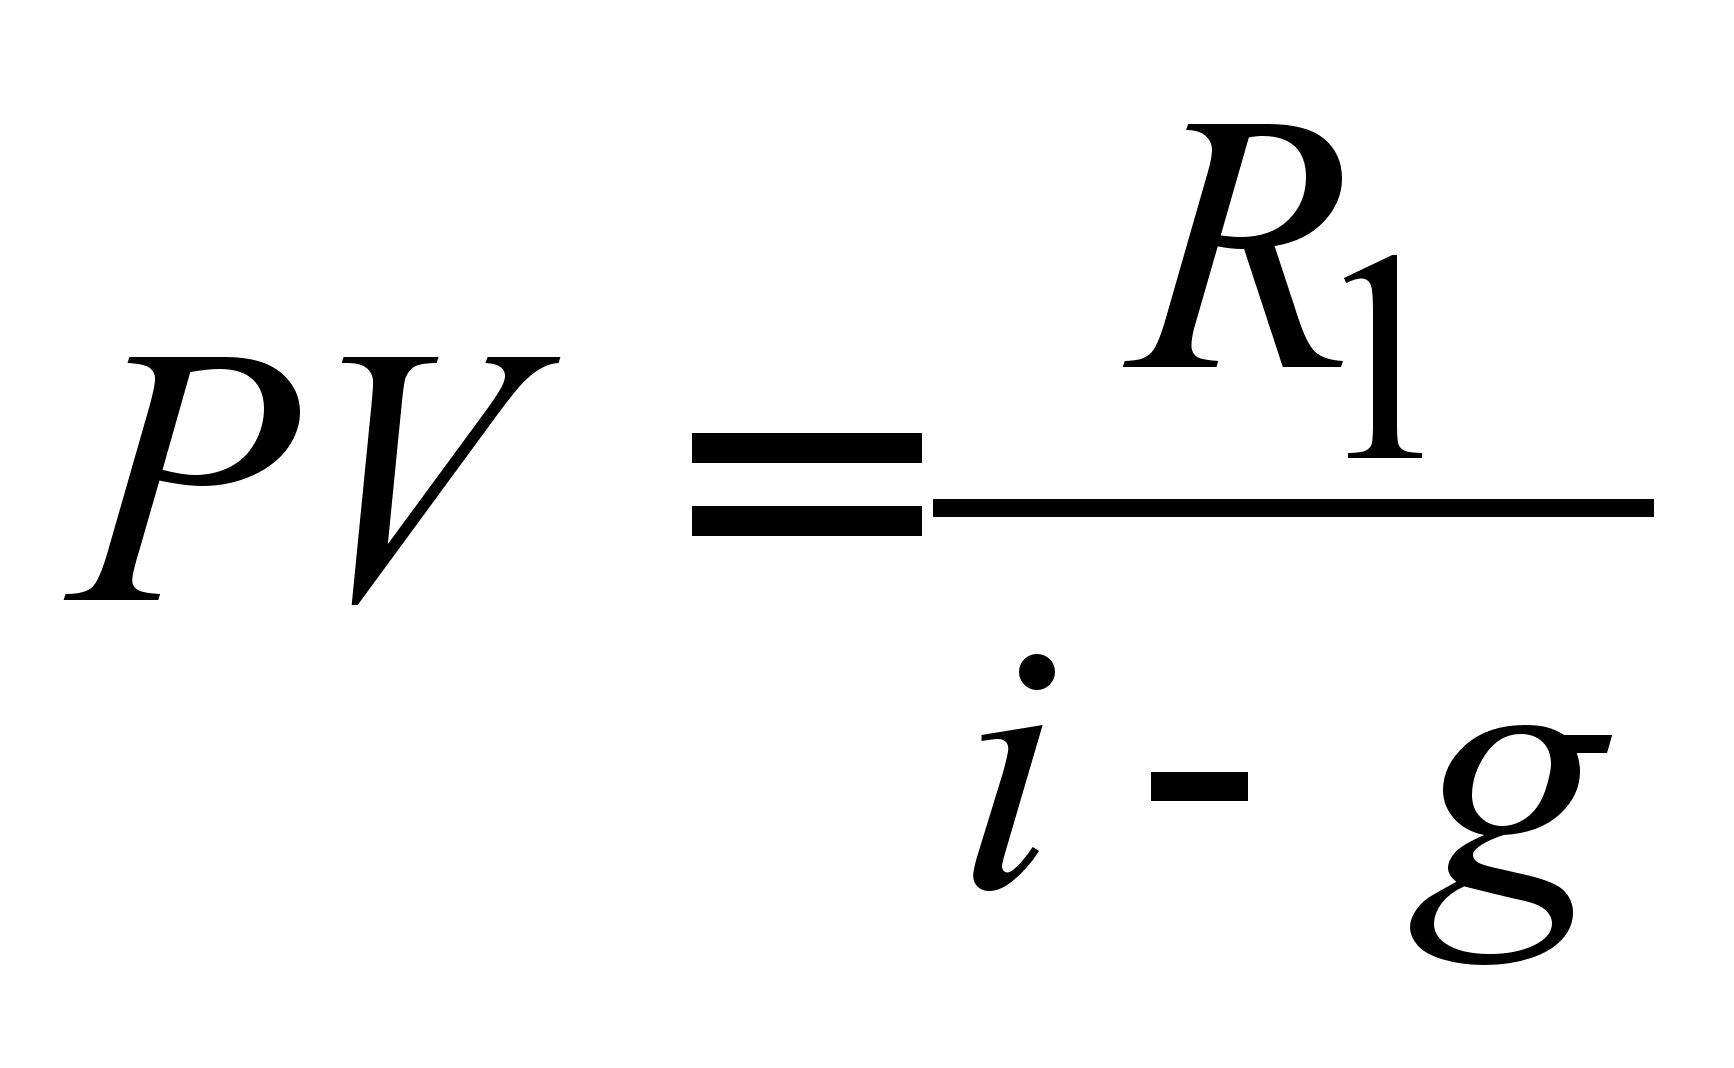 ,
(2.3.21)
где R1 – член ренты в первом году.
Данная формула имеет смысл при g < i. Она применяется в оценке обыкновенных акций.
При сравнении приведенной стоимости различных аннуитетов можно избежать громоздких вычислений, запомнив следующее правило: увеличение числа выплат по ренте в течение года (p) увеличивает ее текущую стоимость, увеличение числа начислений процентов (m), наоборот, уменьшает. При заданных значениях R, n, i (j, d) наиболее высокий результат даст дисконтирование p-срочной ренты с одним начислением процентов в год (m = 1). Самый низкий результат при этих же условиях будет получен по годовой ренте (p = 1) с непрерывным начислением процентов. По мере увеличения p современная величина ренты будет расти, по мере роста m она будет снижаться. Причем изменение p дает относительно больший результат, чем изменение m. То есть любая p-срочная рента даже с непрерывным начислением процентов (m → ∞) будет стоить дороже, чем годовая рента (p = 1) с одним начислением процентов в год (m = 1). Например, по облигации предусмотрена ежегодная выплата 1 тыс. руб. в течение 5 лет. Процентная ставка составляет 20 %. При начислении декурсивных процентов один раз в год стоимость этой ренты по базовой формуле (2.3.4) составит 2,99 тыс. руб. Если выплаты будут производиться два раза в год по 500 руб., то по формуле (2.3.12) стоимость ренты будет равна уже 3,13 тыс. руб. Но если по последнему варианту начислять проценты два раза в год (2.3.13), текущая величина ренты снизится до 3,07 тыс. руб. Если же двукратное начисление применить к исходному варианту при p = 1 (11), то приведенная стоимость ренты станет еще меньше – 2,93 тыс. руб. Самым дешевым будет вариант годовой ренты (p = 1) с непрерывным начислением процентов (2.3.15) – 2,86 тыс. руб.
2.4. Основные параметры денежных потоков
Несмотря на то что общее количество формул, приведенных в трех предыдущих главах, уже приблизилось к сотне, можно смело утверждать, что это лишь малая часть того, что имеется в арсенале финансовых вычислений. Буквально по каждому из рассмотренных способов осталась масса незатронутых вопросов: ренты пренумерандо, переменные денежные потоки, использование простых процентов в анализе рент и так далее, почти до бесконечности. Тем не менее, усвоив базовые понятия финансовых расчетов, можно заметить, что все дальнейшие рассуждения строятся по довольно универсальному алгоритму. Определяется математическая природа понятия и основные ограничения, накладываемые на него при практическом использовании. Например, сложные проценты наращиваются в геометрической прогрессии. Они применяются по большей части в расчетах по долгосрочным финансовым операциям. Затем находится решение основных задач, связанных с данным понятием – начисление и дисконтирование по сложным процентным и учетным ставкам. После этого разрабатывается методика расчета остальных параметров уравнений, описывающих данное понятие, и решается проблема нахождения эквивалентных значений отдельных параметров. При этом основным методом решения задач служат преобразование или приравнивание друг к другу множителей наращения (дисконтирования) различных показателей. Поняв эти закономерности, можно отказаться от заучивания всех возможных формул и попытаться применить данную методику для решения конкретных финансовых задач, держа при этом в памяти лишь полтора-два десятка основополагающих выражений (например, формулы расчета декурсивных и антисипативных процентов и т. п.).
Используем данный алгоритм для финансового анализа денежных потоков, в частности для расчета отдельных параметров финансовых рент. Например, предприятию через три года предстоит погасить задолженность по облигационному займу в сумме 10 млн. руб. Для этого оно формирует погасительный фонд путем ежемесячного размещения денежных средств на банковский депозит под 15 % годовых сложных процентов с начислением один раз в год. Чему должна быть равна величина одного взноса на депозит, чтобы к концу третьего года в погасительном фонде вместе с начисленными процентами накопилось 10 млн. руб.?
Планируемые предприятием взносы представляют собой трехлетнюю p-срочную ренту, p = 12, m = 1, будущая стоимость
которой должна быть равна 10 млн. руб. Неизвестным является ее единственный параметр – член ренты R. В качестве базовой используем формулу (2.3.6) из табл. 3.3.3. Данное уравнение следует решить относительно R/12 (так как планируются ежемесячные взносы). Обозначим r = R/12. Преобразовав базовую формулу, получим
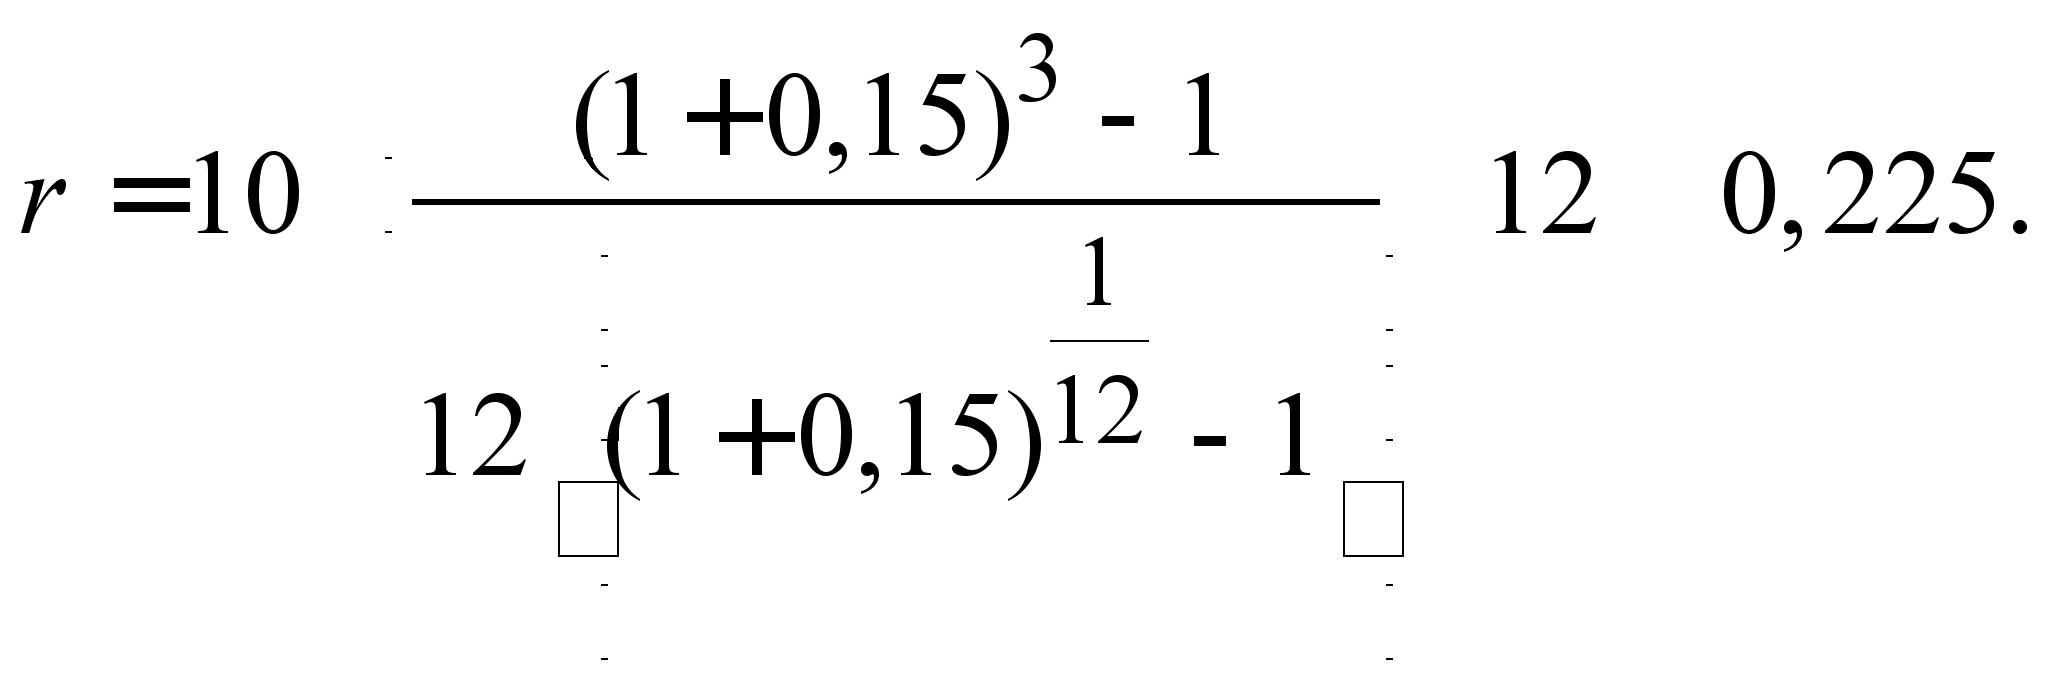
Следовательно, размер ежемесячного взноса должен составить примерно 225 тыс. руб. (более точная цифра – 224,908).
Размер долга по займу (10 млн. руб.) был задан как условие предыдущего примера. На самом деле, часто данный параметр также является вычисляемой величиной, так как наряду с основной суммой займа должник обязан выплачивать проценты по нему. Предположим, что 10 млн. руб. – это основная задолженность по облигационному займу, кроме этого необходимо ежегодно выплачивать кредиторам 10 % основной суммы в виде процентов. Чему будет равна сумма ежемесячного взноса в погасительный фонд с учетом процентных выплат по займу? Так как проценты должны выплачиваться ежегодно и их годовая сумма составит 1 млн. руб. (10 млн. руб. 10 %), нам опять следует рассчитать член ренты r (R/12) по ренте сроком n = 1 год, p = 12, m =1, i = 15 %. По базовой формуле (2.3.6) его величина составит
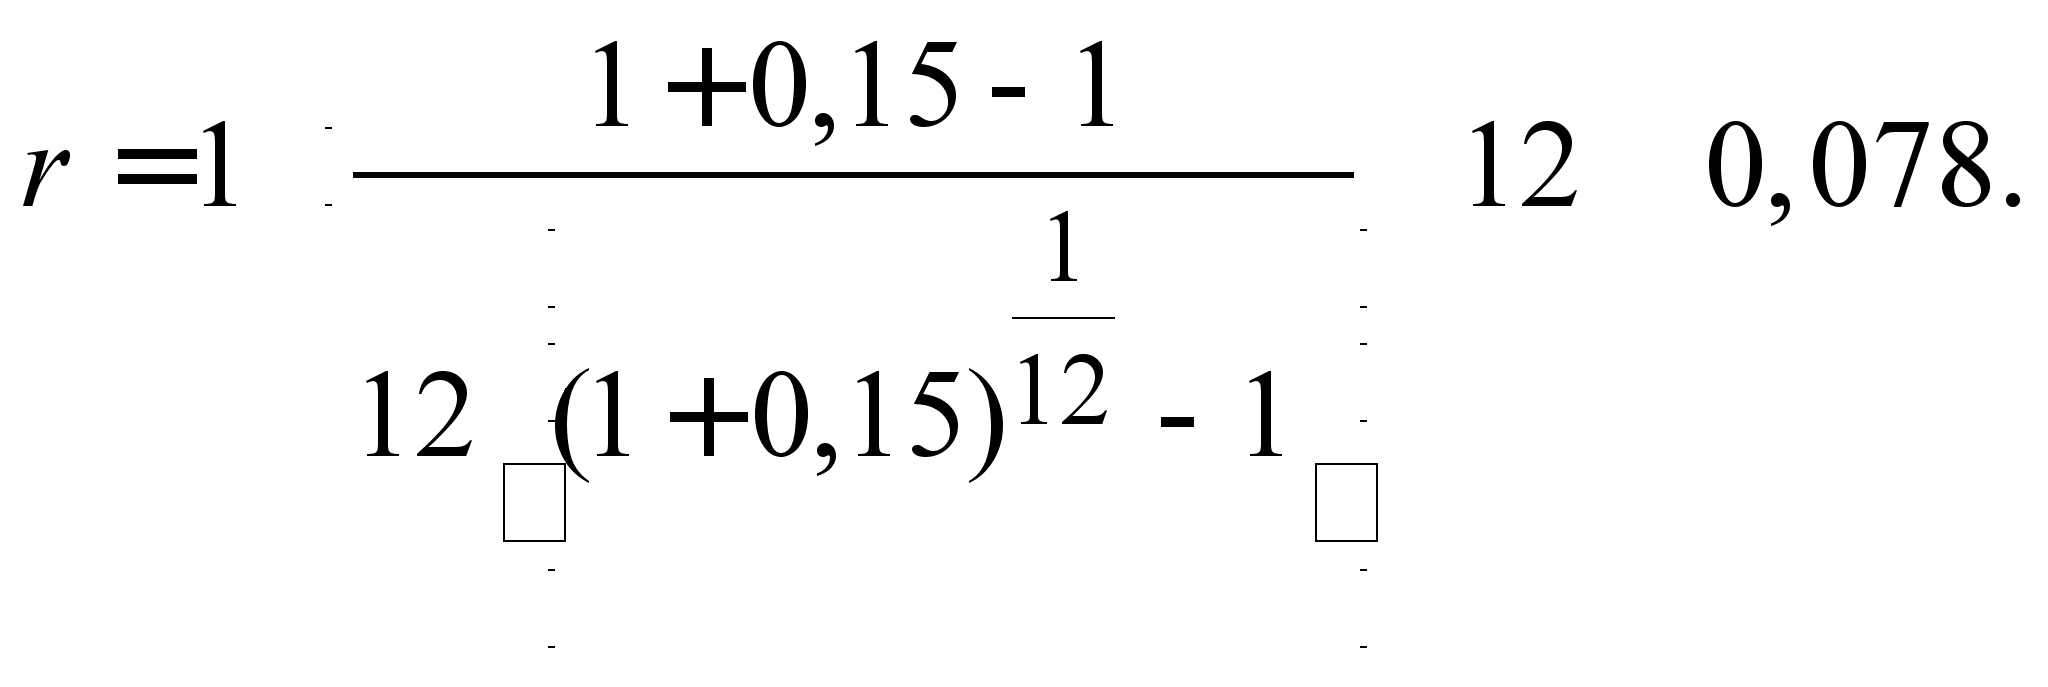
Ежемесячно в погасительный фонд будет необходимо вносить около 78 тыс. руб. (более точная цифра – 78,0992) для ежегодной выплаты процентов в сумме 1 млн. руб. Таким образом, общая сумма ежемесячных взносов в погасительный фонд составит 303 тыс. руб. (225 + 78).
Условиями
займа может
быть предусмотрено
присоединение
суммы начисленных
за год процентов
к основному
долгу и погашение
в конце срока
наращенной
величины займа.
Таким образом,
в конце срока
эмитенту займа
придется возвратить
13 млн. 310 тыс. руб.
(10(1 + 0,1)3).
Величину ежемесячного
взноса в погасительный
фонд найдем,
используя все
ту же базисную
формулу (2.3.6)
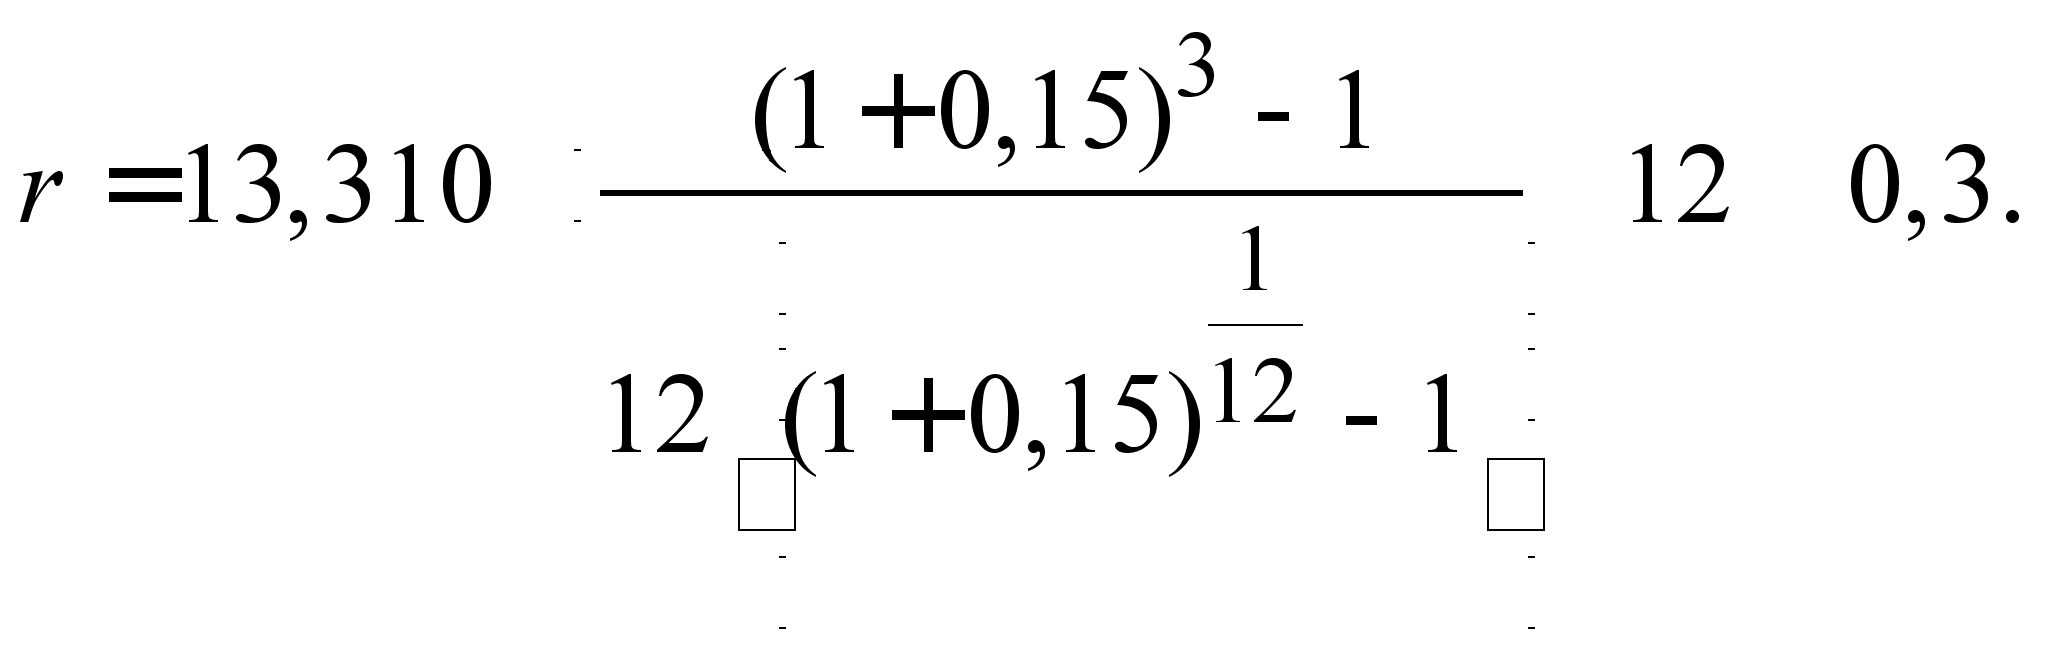
Таким образом, ежемесячно необходимо вносить на банковский депозит около 300 тыс. руб., более точно – 299,35).
Аналогичный подход может быть применен к формированию амортизационного фонда. Известно, что амортизация основных фондов – важнейшая составная часть чистого денежного потока предприятия, остающаяся в его распоряжении. В каждом рубле получаемой предприятием выручки содержится доля амортизационных отчислений. Поэтому нет ничего противоестественного в том, чтобы предприятие, «расщепляя» поступающую выручку, перечисляло на банковский депозит сумму амортизации по каждому платежу от покупателя. В этом случае накопление амортизационного фонда происходило бы значительно быстрее за счет начисления процентов. Предположим, что по основным фондам первоначальной стоимостью 50 млн. руб. предприятие начисляет амортизацию по годовой ставке 12,5 % (линейный метод). Срок службы оборудования – 8 лет. Ежегодно начисляется 6,25 млн. руб. амортизационных отчислений. Но если предприятие располагает возможностью размещения денежных средств хотя бы под 10 % годовых, то для накопления 50 млн. руб. в течение 8 лет ему понадобится ежегодно размещать на депозите лишь по 4,37 млн. руб. Преобразовав формулу (2.3.2) из предыдущей главы, получим
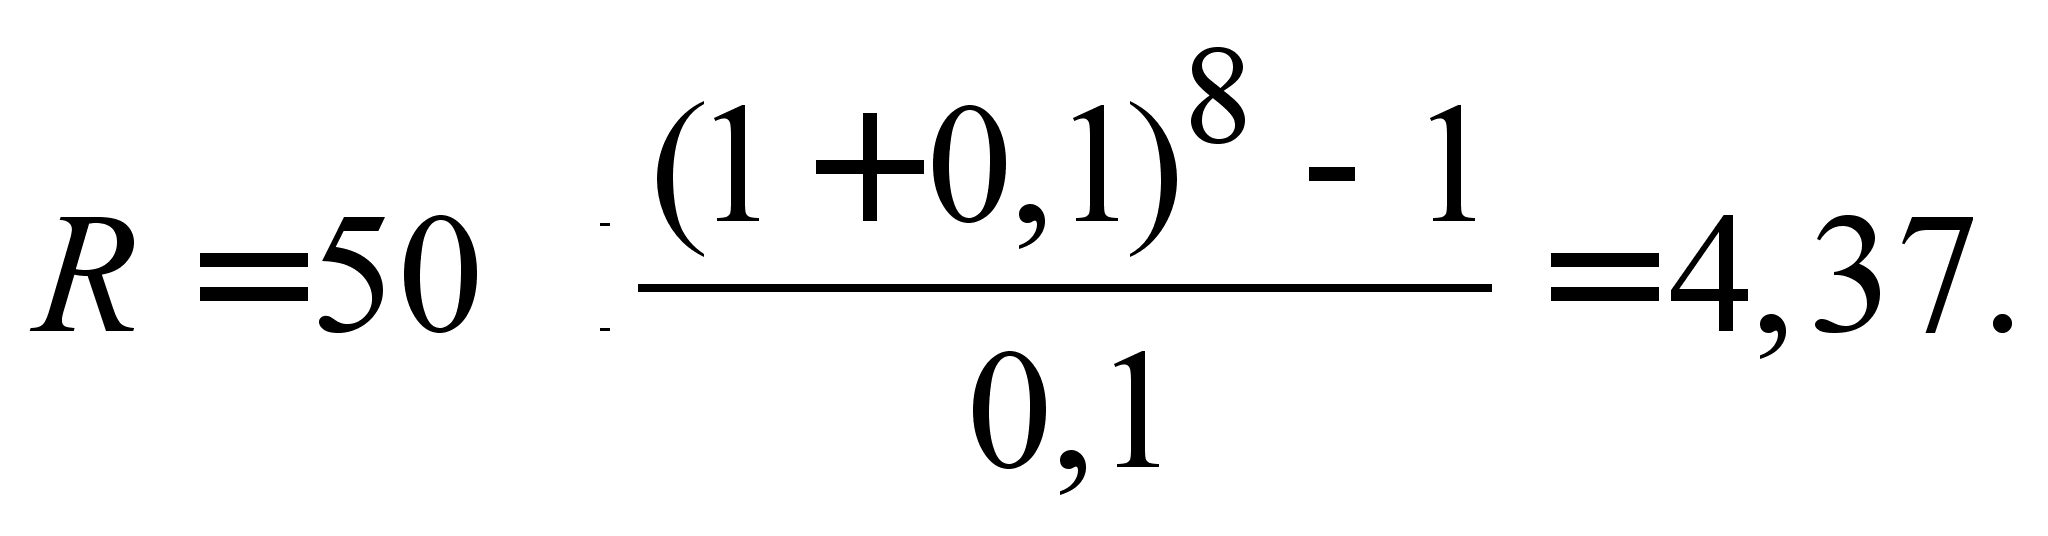
Если же взносы на депозит производить ежемесячно (p = 12), то, снова применяя формулу (2.3.6) и деля полученный результат на 12, найдем
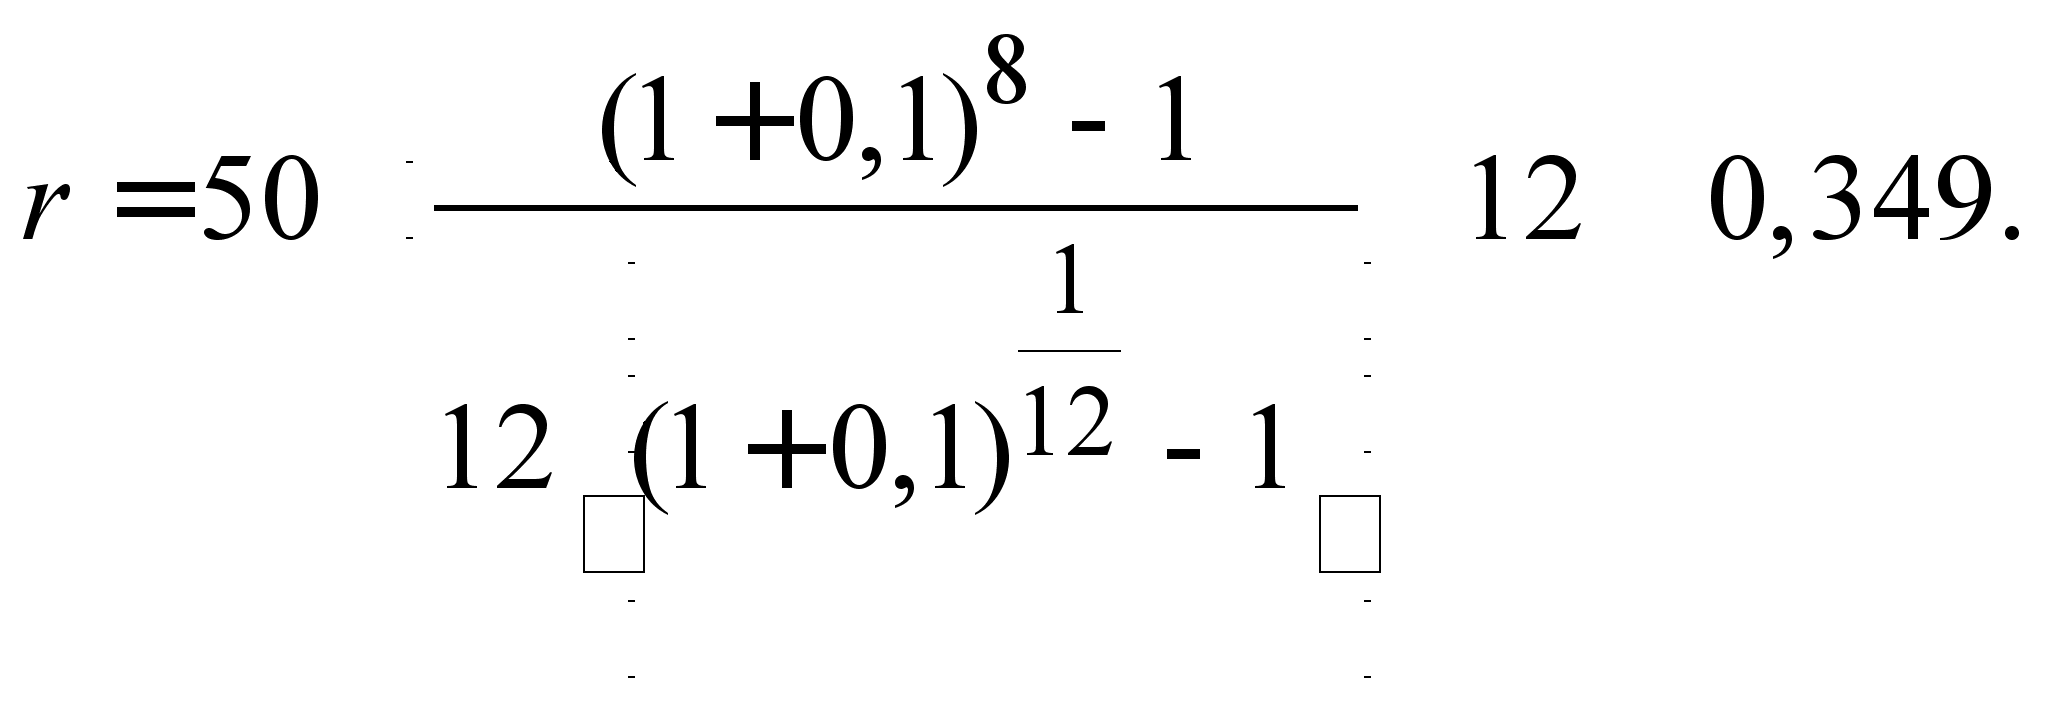
Ежемесячный
взнос на депозит
должен составить
около 350 тыс. руб.
(более точно
– 348,65). При этом
ежемесячные
амортизационные
отчисления
по линейному
методу составят
520,8 тыс. руб. (6,25/12).
Задачу можно
сформулировать
иначе: за сколько
лет предприятие
возместит
первоначальную
стоимость
основных средств,
размещая на
депозите сумму
амортизационных
отчислений
по линейному
методу (520,8 тыс.
руб. в месяц
или 6,25 млн. руб.
в год)? Для решения
этой задачи
(нахождение
срока ренты
n)
снова понадобится
формула (2.3.6), но
теперь она
будет преобразована
следующим
образом:
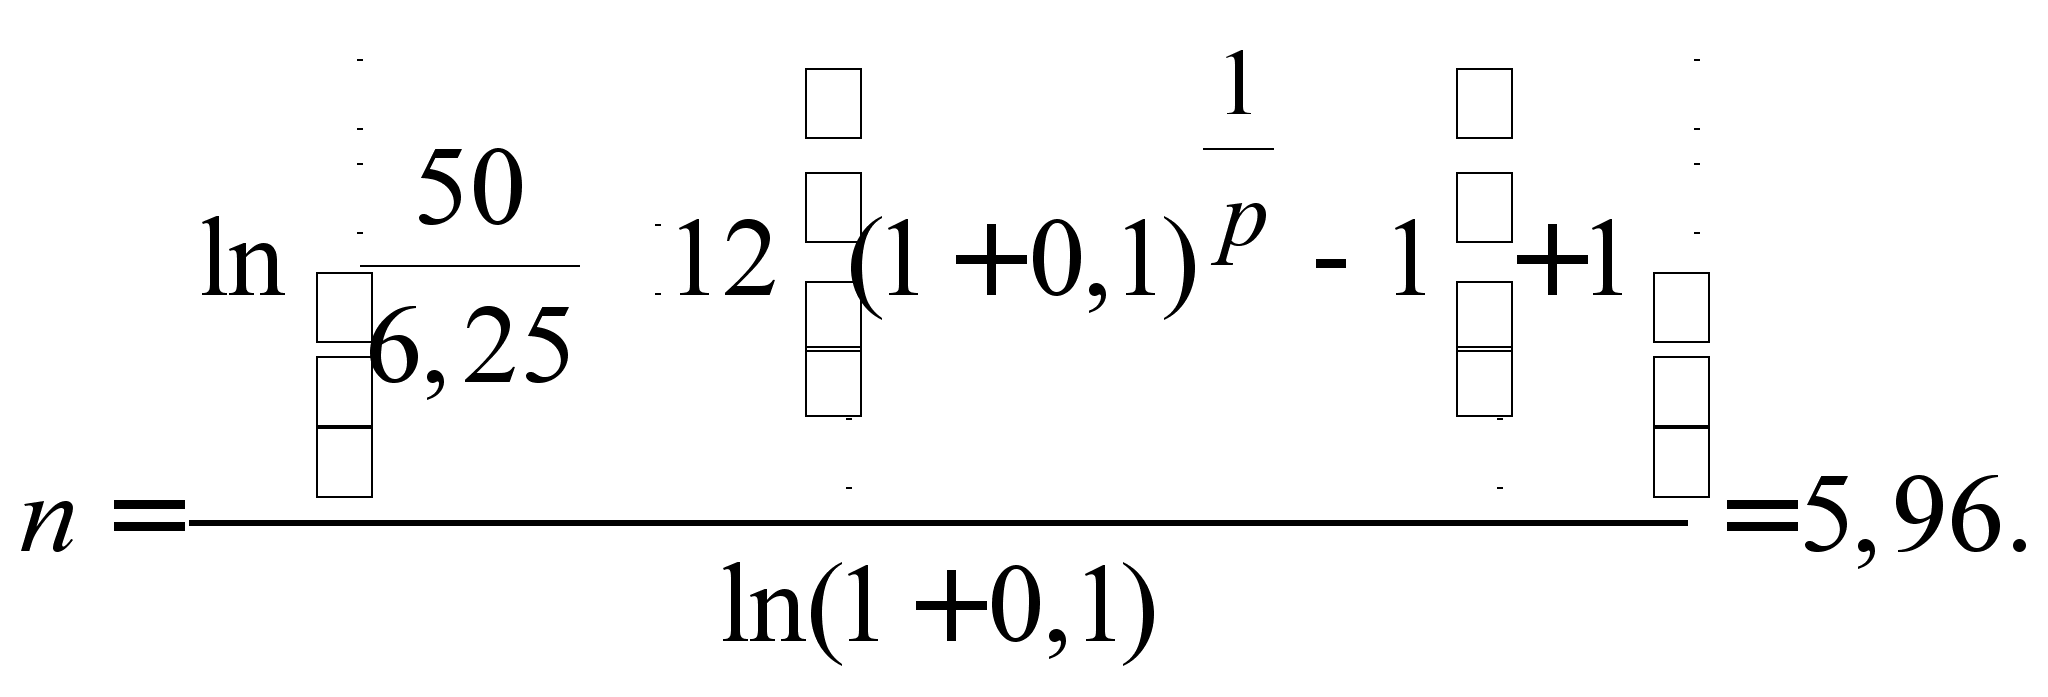
Полученное дробное число лет в соответствии с правилами выполнения финансовых расчетов должно быть округлено до ближайшего целого. Однако при p > 1 округляется произведение np, в нашем случае оно составляет 71,52 (5,96 12). Округлив его до 71 и разделив на 12, получим n = 5,92 года. При любых способах округления полученное значение на 2 года меньше, чем срок амортизации основных фондов по линейному методу. Предприятие таким способом может накопить сумму для замены изношенного оборудования на 2 года быстрее.
Необходимость выплачивать проценты кредитору на остаток банковской ссуды или коммерческого кредита ставит перед предприятиями задачу разработки оптимального плана погашения долга. Дело в том, что, оставляя неизменной сумму основной задолженности в течение всего срока займа, предприятие будет вынуждено выплатить максимально возможную сумму процентов по этому займу. Если же оно периодически будет направлять часть средств на погашение основного долга, то сможет сэкономить на процентах, которые начисляются на остаток задолженности. Возможны различные стратегии амортизации займов. Например, предприятие может периодически уплачивать фиксированную сумму в погашение основной задолженности. Тогда в каждом новом периоде ему понадобится меньше денег на оплату