Ивасенко А.Г. и др. Финансовый менеджмент
Возможен другой вариант, когда величина срочной уплаты на протяжении всего срока займа остается неизменной, но постепенно меняется ее структура – уменьшается доля, идущая на погашение процентов и увеличивается доля, направляемая в уплату по основному долгу. В этом случае сначала необходимо определить размер срочной уплаты, рассчитываемой как величина члена ренты, текущая стоимость которой равна первоначальной сумме долга при дисконтировании по процентной ставке, установленной по займу. Преобразовав формулу приведения аннуитета (4) из предыдущей главы, найдем значение R
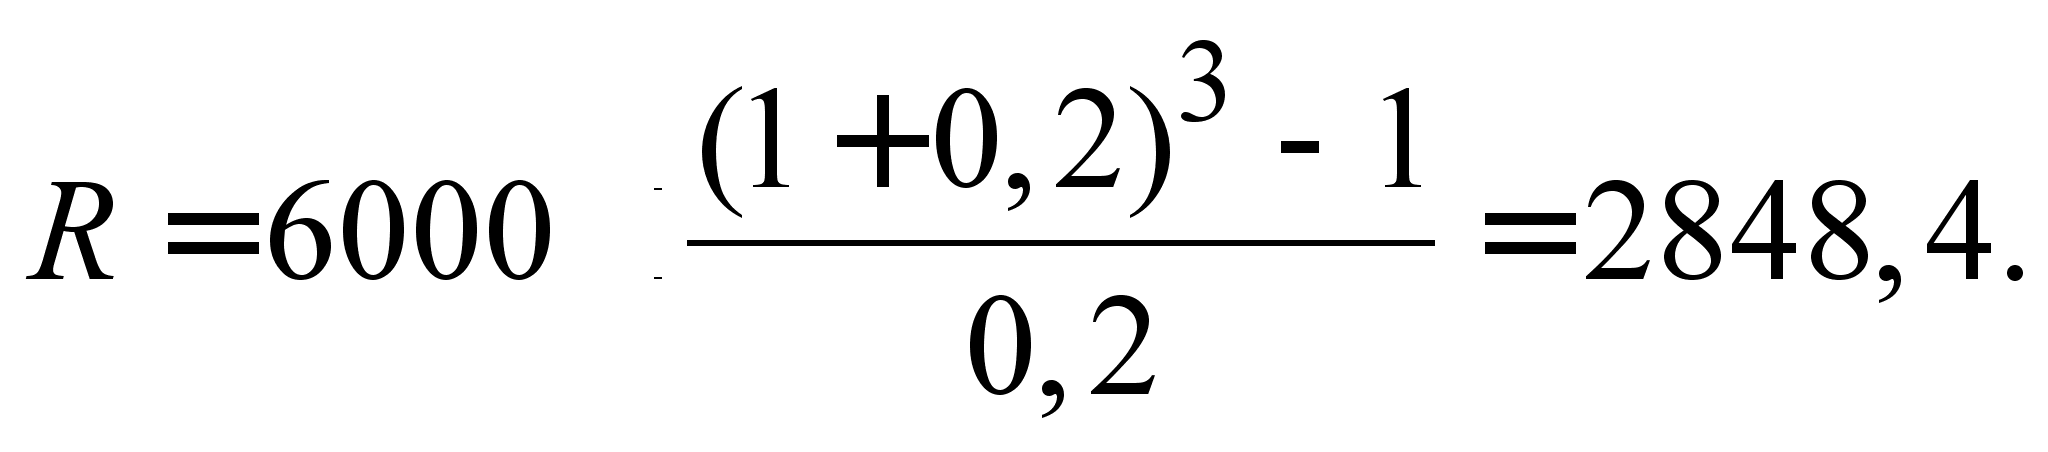
Для полного погашения задолженности по ссуде понадобится произвести три погасительных платежа по 2848 тыс. руб. каждый. Не вдаваясь в подробности расчета структуры срочной уплаты по каждому году, отметим, что в сумме предприятию придется заплатить по займу 8544 тыс. руб., т. е. общая сумма процентов составит 2544 тыс. руб. (8544 – 6000), что заметно выше, чем по первому варианту.
Сопоставление различных вариантов погашения займа только по критерию общей величины выплаченных процентов не вполне корректно – сравниваются различные денежные потоки, для которых кроме абсолютных сумм имеет значение, в каком конкретно периоде времени деньги были уплачены или получены. Рассмотрим подробнее, что из себя представляет каждый из этих потоков (табл. 2.4.1). Вследствие действия принципа временной ценности денег сложение членов этих потоков становится бессмысленной операцией – платежи, производимые с интервалом в один год, несопоставимы. Поэтому в 5-й строке табл. 2.4.1 рассчитана дисконтированная по ставке 20 % величина каждого из потоков. Так как в последней графе этой таблицы представлен аннуитет, то его расчет произведен по формуле (2.3.4) из предыдущего параграфа. Два остальных потока состоят из неравных членов, их дисконтирование произведено по общей формуле (2.3.3). Как видно из результатов расчетов, наибольшую отрицательную величину (-6472,2) имеет приведенная сумма платежей по первому потоку, она даже превышает сумму полученного займа. Следовательно, погашая долг на таких условиях, предприятие реально несет финансовые потери. Два последних варианта не ухудшают финансового положения предприятия.
Таблица 2.4.1
Сравнение вариантов выплаты займа
| Члены потока | Варианты погашения займа, тыс. руб. | ||
|
возврат основного долга в конце срока |
фиксированная выплата основного долга |
фиксированная срочная уплата | |
| 1. Получение займа | +6000 | +6000 | +6000 |
| 2. Платеж в конце первого года | -1200 | -3200 | -2848,4 |
| 3. Платеж в конце второго года | -1440 | -2800 | -2848,4 |
| 4. Платеж в конце третьего года | -7728 | -2400 | -2848,4 |
| 5. Приведенная к моменту получения займа сумма выплат | -6472,2 | -6000 | -6000 |
Сравнивая между собой приведенные величины денежных притоков и оттоков по финансовой операции, определяют такой важнейший финансовый показатель, как чистая приведенная стоимость (NPV – от английского net present value). Наиболее общая формула определения этого показателя
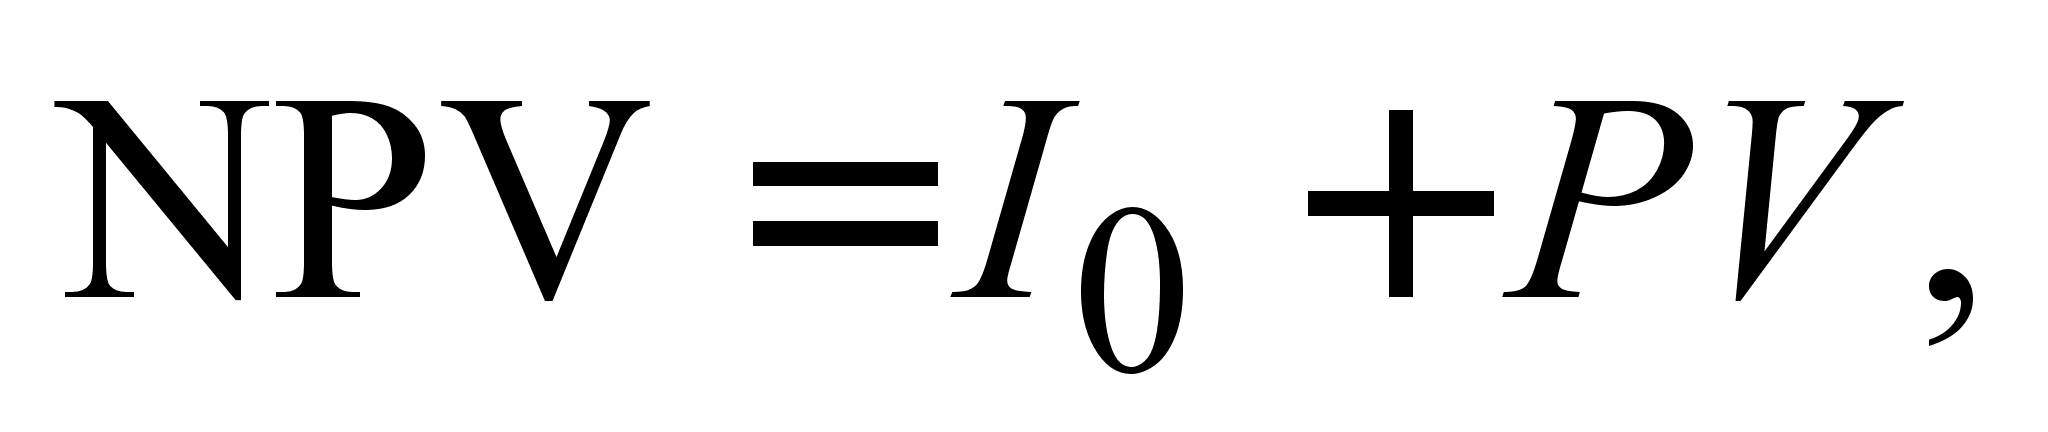 (2.4.1)
где I0 – первоначальные инвестиции в проект (оттоки денег); PV – приведенная стоимость будущих денежных потоков по проекту.
При использовании этой формулы все денежные притоки (доходы) обозначаются положительными цифрами, оттоки денежных средств (инвестиции, затраты) – отрицательными.
В нашем примере первоначально предприятие получало приток денежных средств (сумма займа – 6 млн. руб.), а затем в течение трех лет производило денежные расходы, т. е. оттоки средств. Поэтому к первоначальному моменту приводились не поступления, а затраты. Обычно при реализации инвестиционных проектов наблюдается обратная картина: сначала предприятие вкладывает средства, а затем получает периодические доходы от этих вложений. Поэтому, преобразуя (2.4.1) с учетом правил дисконтирования денежных потоков (формула (2.3.4) из предыдущей главы), получаем
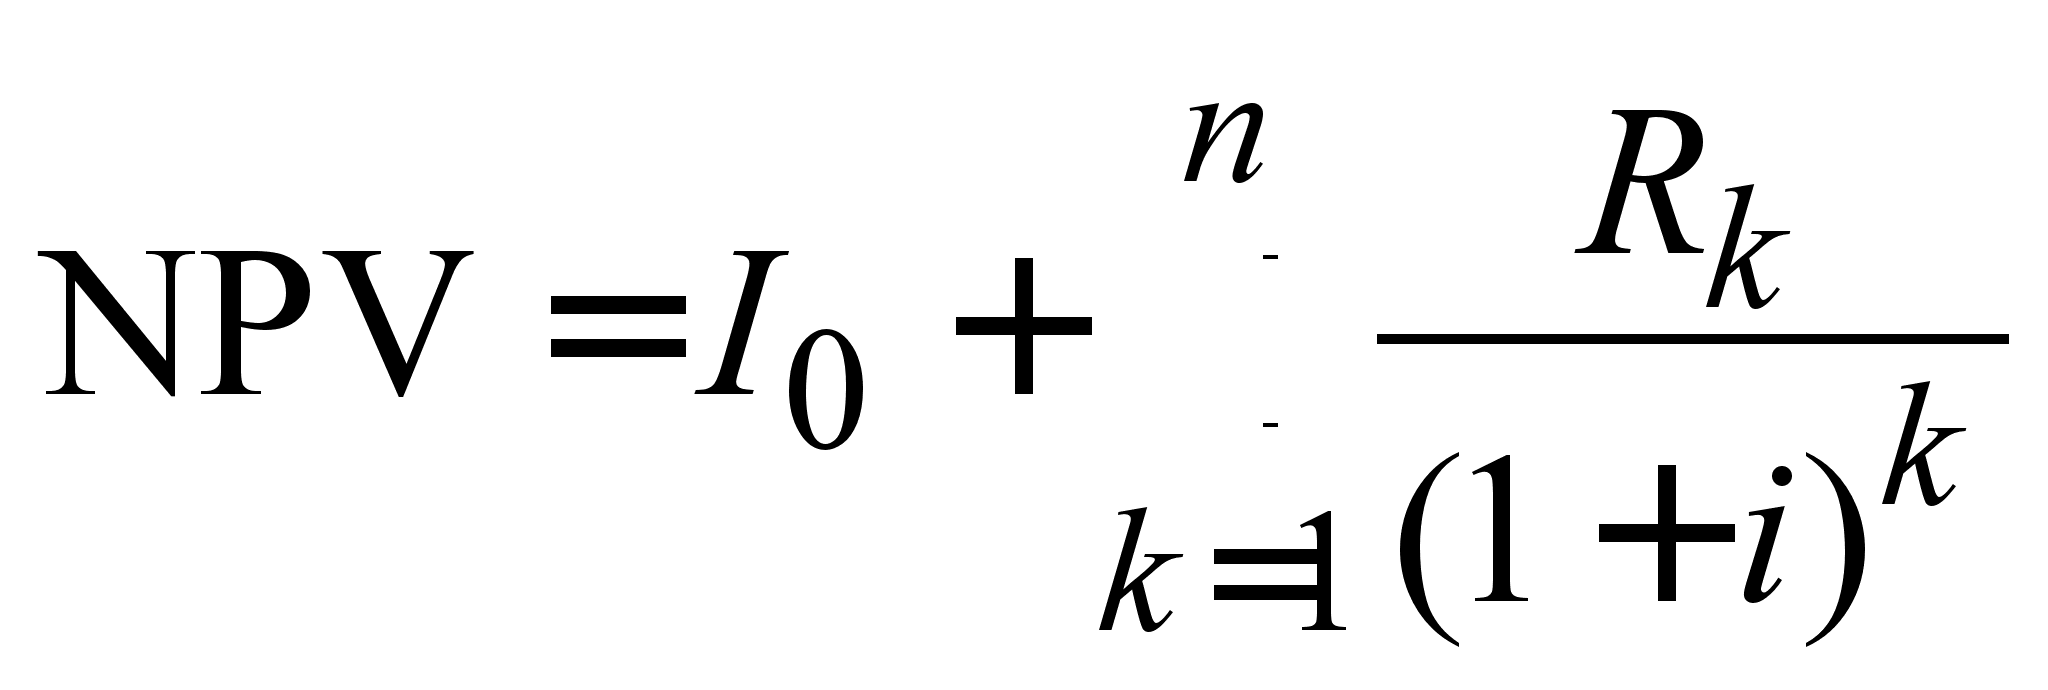 ,
(2.4.2)
где n – общий срок финансовой операции (проекта); Rk – элемент дисконтируемого денежного потока (член ренты) в периоде k; k – номер периода.
Под процентной
ставкой i
(в данном случае
ее называют
ставкой
сравнения)
понимается
годовая сложная
эффективная
ставка декурсивных
процентов. Срок
операции n
в общем случае
измеряется
в годах. Если
же реальная
операция не
отвечает этим
условиям, т. е.
интервалы между
платежами не
равны году, то
в качестве
единицы измерения
срока принимаются
доли года,
измеренные,
как правило,
в месяцах, деленных
на 12. Например,
инвестиции
в сумме 500 тыс.
руб. принесут
в первый месяц
200 тыс. руб.
дополнительного
дохода, во второй
– 300 тыс. руб. и в
третий – 700 тыс.
руб. Ставка
сравнения равна
25 %.
Чистая приведенная
стоимость
данного проекта
составит
1 млн.
147 тыс. руб.
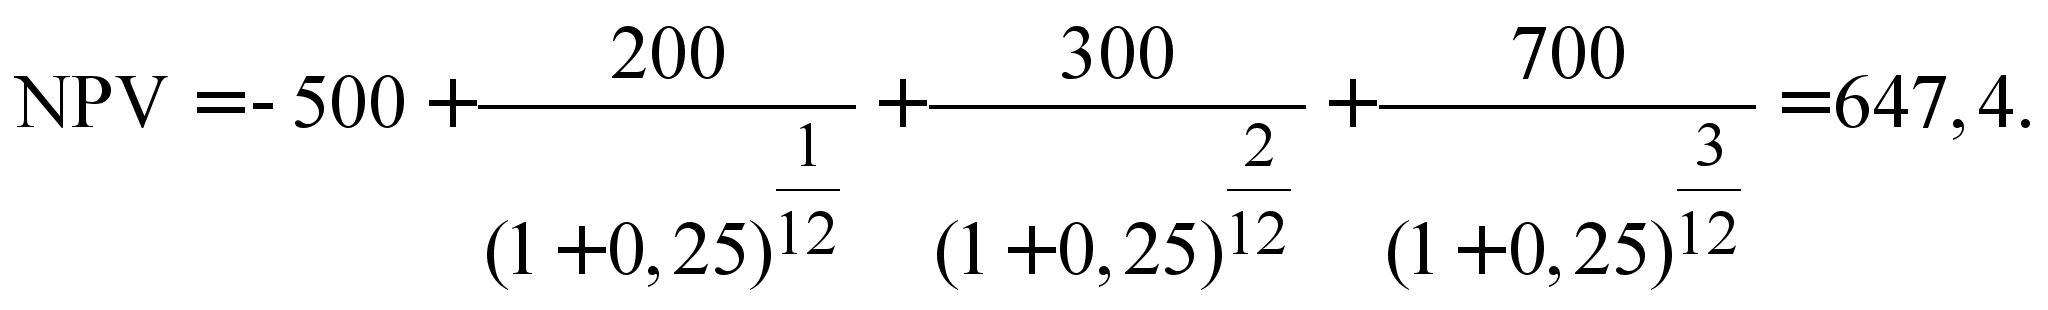
Довольно распространенной является ошибка, когда в подобных случаях пытаются рассчитать месячную процентную ставку делением годовой ставки на 12, а срок проекта измеряют в целых месяцах (вместо 1/12 года берут 1 месяц. вместо 2/12 – 2 и т. д.). В этом случае будет получен неправильный результат, так как возникнет эффект ежемесячного реинвестирования начисляемых сложных процентов. Чтобы получить эквивалентный результат, для нахождения месячной ставки необходимо предварительно пересчитать годовую эффективную ставку i в номинальную j при m = 12 по формуле j = m((1 + i)1/m – 1) (см. 2.2). В данном случае эквивалентной является номинальная годовая ставка 22,52 %, разделив которую на 12 можно получить значение для помесячного дисконтирования денежного потока.
Если денежный поток состоит из одинаковых и равномерно рапределенных выплат (т. е. представляет собой аннуитет), можно упростить расчет NPV, воспользовавшись формулами дисконтирования аннуитетов из табл. 2.3.3 предыдущего параграфа. Например, если бы в рассматриваемом проекте было предусмотрено получение в течение трех месяцев по 400 тыс. руб. дохода ежемесячно (т. е. R = 4800), то следовало рассчитать приведенную стоимость аннуитета сроком 3/12 года и числом выплат p = 3. Применив формулу (2.3.12) из предыдущего параграфа, получим
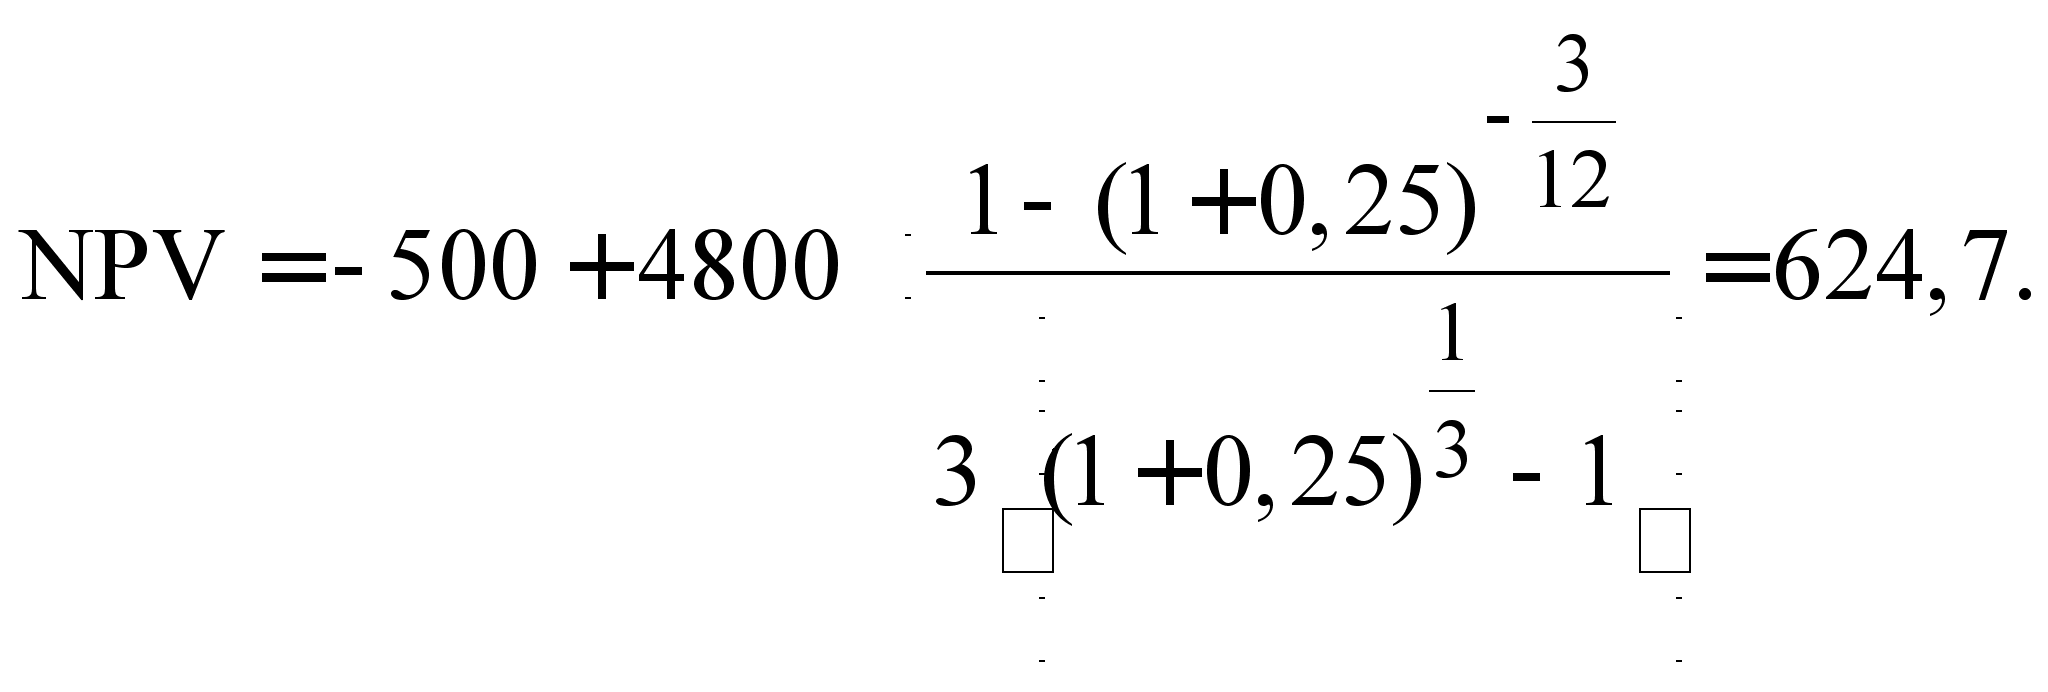
Кроме правильного вычисления чистой приведенной стоимости необходимо понимать ее финансовый смысл. Положительное значение этого показателя указывает на финансовую целесообразность осуществления операции или реализации проекта. Отрицательная NPV свидетельствует об убыточности инвестирования капитала таким образом. В примере с проектом получено очень хорошее значение NPV, свидетельствующее о его инвес-тиционной привлекательности. Возвратившись к данным табл. 2.4.1, можно видеть, что два последних варианта погашения долга дают нулевую NPV, т. е. в финансовом плане само по себе пользование заемными средствами не принесет предприятию ни вреда, ни пользы. Если же оно изберет первый вариант (возврат основной суммы долга по окончании его срока), то получит отрицательную NPV -472,2 тыс. руб., следовательно, такой план погашения задолженности приведет к финансовым потерям.
О достоинствах и особенностях чистой приведенной стоимости будет очень подробно говориться в последующих главах. Остается только заметить: ее значение для финансового менеджмента настолько высоко, что многократно окупает затраты труда по изучению и осмыслению всех вышеприведенных формул финансовых вычислений. Вторым столь же важным финансовым показателем является внутренняя норма доходности (IRR – от английского internal rate of return). Рассмотрим еще один инвестиционный проект. Внедрение новой технологии требует единовременных затрат в сумме 1,2 млн. руб. Затем в течение четырех лет предприятие планирует получать дополнительный денежный поток от этих инвестиций в размере: первый год – 280 тыс. руб., второй год – 750 тыс. руб., третий год – 1 млн. руб. и четвертый год – 800 тыс. руб. Рассчитаем NPV этого проекта при ставке сравнения 30 % годовых
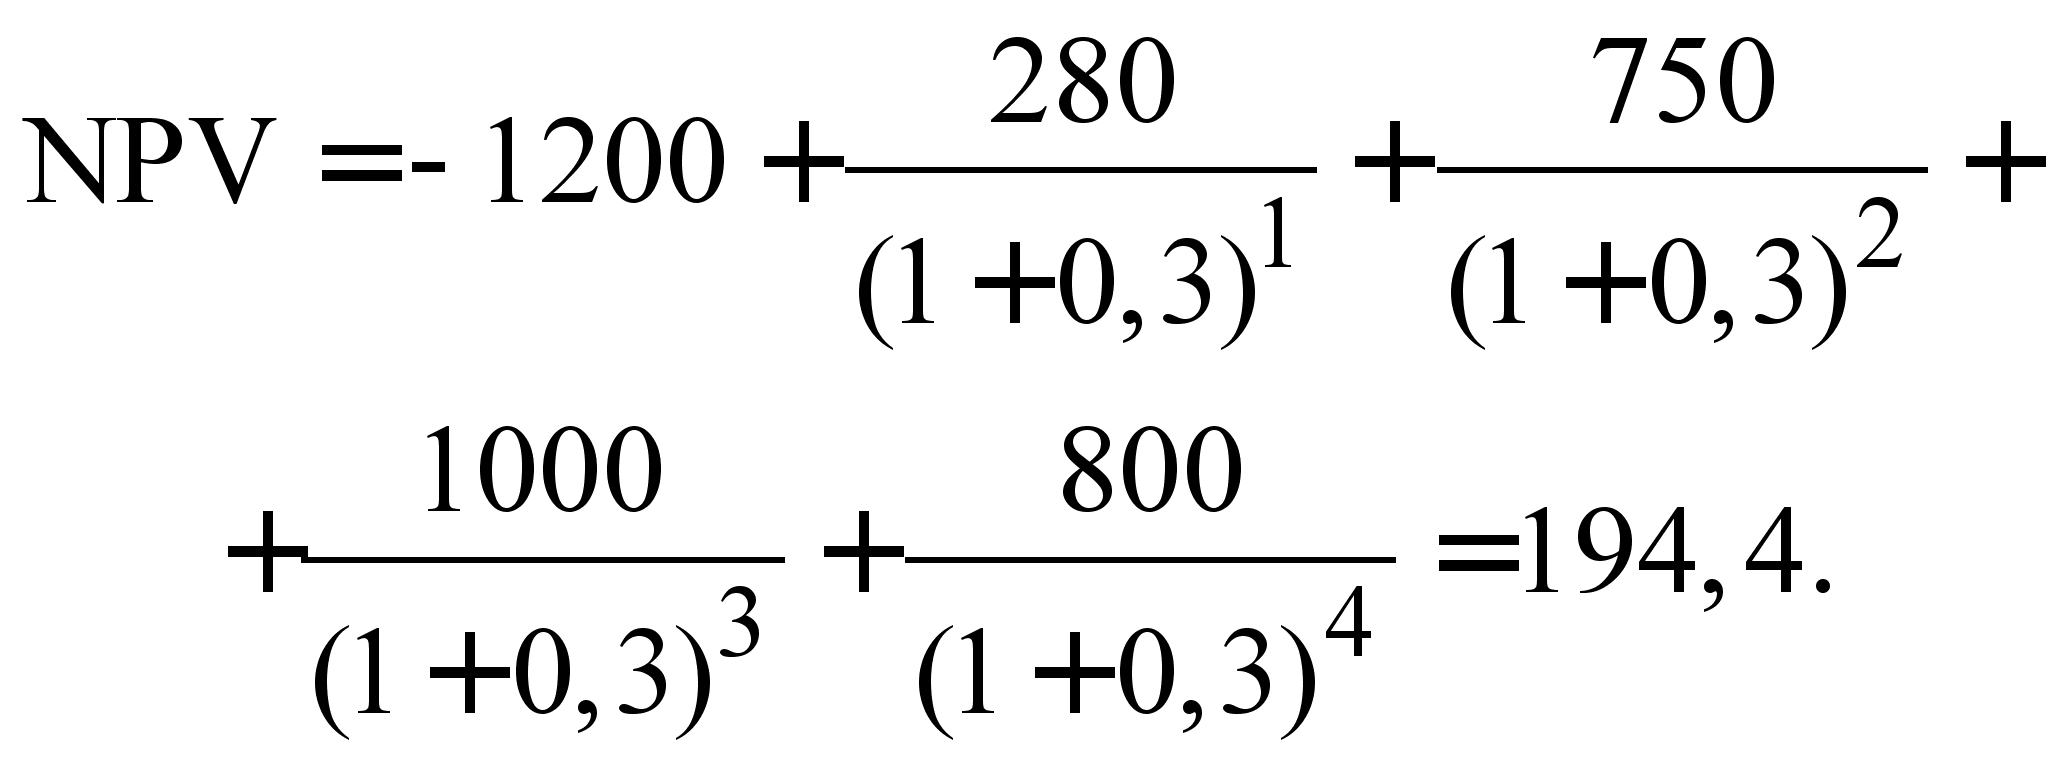
Реализация
проекта может
принести предприятию
194,4 тыс. руб. чистой
приведенной
стоимости при
условии использования
ставки сравнения
30 %. А при какой
процентной
ставке проект
будет иметь
нулевую NPV, т. е.,
какой уровень
доходности
приравняет
дисконтированную
величину денежных
притоков к
сумме первоначальных
инвестиций?
Взглянув на
формулу расчета
NPV, можно сделать
вывод, что увеличение
ставки i
снижает величину
каждого члена
потока и общую
их сумму, следовательно,
чем больше
будет уровень
ставки, приравнивающей
NPV к нулю, тем более
мощным будет
сам положительный
денежный поток.
Иными словами,
мы получаем
характеристику
финансовой
эффективности
проекта, которая
как бы заложена
внутри него
самого. Поэтому
данный параметр
и называется
внутренней
нормой доходности
(иногда используются
термины «внутренняя
норма рентабельности»,
«внутренняя
процентная
ставка» и др.).
Итак, IRR – это такая
годовая процентная
ставка, которая
приравнивает
текущую стоимость
денежных притоков
по проекту к
величине инвестиций,
т. е. делает NPV
проекта равным
нулю.
Из определения IRR следует, что для ее расчета можно использовать формулу определения NPV (2.4.2), решив это уравнение относительно i. Однако данная задача не имеет прямого алгебраического решения, поэтому величину IRR можно найти или путем подбора значения, или использования какого-либо итерационного способа (например, метод Ньютона–Рафсона). Широкое распространение вычислительной техники упростило решение подобных задач, поэтому в настоящем пособии не будет рассмотрен математический аппарат расчета IRR «вручную». Наличие ПК с пакетом электронных таблиц практически снимает проблему. Подберем с помощью компьютера значение i, отвечающее заданным требованиям, оно составит около 37,9 %. Следовательно, данный инвестиционный проект обладает доходностью 37,9 %. Сравнивая полученное значение с доходностью альтернативных проектов, можно выбрать наиболее эффективный из них.
3. Альтернативные издержки
в финансовом менеджменте
3.1. Сущность альтернативных издержек
Для финансового менеджмента наибольший интерес представляют данные о будущих денежных потоках предприятия, возникающих в результате принятия того или иного управленческого решения. В процессе управления управляющая подсистема должна оказывать воздействие на объект управления. Фактические денежные потоки, отраженные в учете предприятия, результируют ранее принятые управленческие решения. Информация об этих потоках является элементом обратной связи между субъектом и объектом управления. Она имеет значительную ценность для обоснования управленческих решений, но результатом этих решений станет изменение будущих, а не сегодняшних денежных потоков. Для оценки финансово-экономической эффективности принимаемых решений необходимо производить сопоставления будущих денежных притоков с будущими оттоками, обусловленными принятием и реализацией данных решений.
Например, для того чтобы принять решение о выпуске нового вида продукции, следует рассчитать сумму издержек, которые понесет предприятие по производству и реализации нового изделия, и сопоставить эту величину с ожидаемыми доходами от его реализации. На первый взгляд может показаться вполне естественным использовать для этих целей калькуляцию полной себестоимости одного изделия и, умножив ее сумму на планируемый объем продаж, получить общую величину затрат по новой продукции. Однако при таком подходе упускается из виду важное обстоятельство: значительная часть полных издержек связана с денежными потоками в прошлом, еще до принятия данного решения. Реализация решения никак не повлияет на соответствующие денежные потоки в будущем. Если на производство нового изделия планируется направить уже имеющиеся на предприятии запасы материалов, причем наличного их количества достаточно для покрытия всей плановой потребности и никаких новых закупок данных материалов не предвидится, то возникают вопросы: какое отношение имеют расходы по закупке этих материалов к выпуску нового изделия? Разве отказ от его производства снизит величину этих расходов? Какие реальные денежные оттоки понесет предприятие, использовав данные материалы в процессе реализации данного решения?
Для ответа на эти вопросы в финансовом менеджменте широко используется концепция альтернативных издержек. В экономической теории под альтернативными (вмененными или экономическими) издержками понимается количество (стоимость) других продуктов, от которых следует отказаться или которыми следует пожертвовать, чтобы получить какое-то количество данного продукта. Возвращаясь к нашему примеру, можно утверждать, что материальные затраты по производству новой продукции для предприятия будут равны той сумме, которую оно могло бы выручить, продав запас материалов, так как никакой другой альтернативы их использования у предприятия нет. Более общее определение экономических издержек трактует их как выплаты, которые фирма обязана произвести, или те доходы, которая фирма обязана обеспечить поставщику ресурсов для того, чтобы отвлечь эти ресурсы от использования в альтернативных производствах. В нашем примере выпуск новой продукции будет целесообразным для предприятия в том случае, если цена, которую предложит за нее покупатель, покроет альтернативные издержки как сырья и материалов, так и всех других ресурсов, затрачиваемых на производство изделия.
Ориентация финансового менеджмента на денежные потоки, генерируемые управленческими решениями, позволяет определить альтернативные издержки как величину оттока денежных средств в результате принятия решения. Решение о запуске в производство нового изделия влечет за собой потерю выручки от реализации имеющихся на предприятии материалов. Стоимость этих материалов по ценам их возможной реализации и составит величину материальных издержек, которая должна быть учтена при обосновании соответствующего решения.
Различают внутренние и внешние альтернативные издержки. Если бы предприятие не располагало запасами необходимых материалов, оно должно было бы закупить их, понеся при этом прямые денежные расходы. В этом случае говорят о внешних альтернативных издержках. Такие же издержки предприятие должно будет понести, если для производства нового изделия ему понадобится нанять на работу дополнительное число работников соответствующей квалификации. Заработная плата (со всеми начислениями на нее) этих работников представит собой дополнительный денежный отток, величина которого будет характеризовать уровень внешних альтернативных издержек. Если же планируется использование внутреннего ресурса. уже имеющегося на предприятии и оплаченного ранее, безотносительно к принимаемому решению, то говорят о внутренних издержках. Их величина также определяется размером будущих денежных оттоков, однако природа этих оттоков будет иной. Как правило, речь будет идти не о денежных расходах, а о потере дополнительных доходов. В случае с материальными запасами – это цена их возможной реализации. Если вместо найма новых работников предприятие захочет использовать на производстве нового изделия труд уже имеющегося персонала, то величина внутренних альтернативных издержек будет определяться суммой доходов, которые предприятие потеряет в результате отвлечения работников от их прежних занятий. Общие альтернативные издержки любого управленческого решения равняются сумме его внутренних и внешних альтернативных издержек. Лучшему усвоению концепции альтернативных издержек способствует использование блок-схемы, предложенной английским ученым Б. Райаном (рис. 3.1.1).
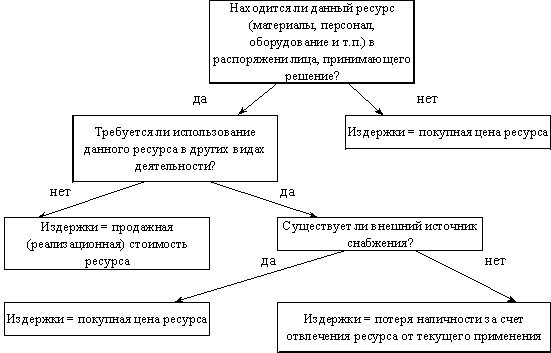
Рис. 3.1.1. Алгоритм принятия решения для альтернативных издержек
Рассмотрим пример использования данной схемы рассуждений в ходе оценки величины альтернативных издержек. Предприятие получило заказ на реализацию партии изделий в количестве 5000 штук по цене (без НДС) 40 руб. за 1 шт. Данное изделие освоено предприятием, но в последнее время его выпуск не осуществлялся из-за отсутствия спроса. Для его изготовления необходим единственный вид материала, запас которого в объеме 2,5 т уже создан на предприятии и должен быть возобновлен в том же объеме. Цена приобретения материала на момент последней закупки составила 30 руб. за 1 кг (без учета НДС), однако в настоящее время она повысилась на 5 %. На производство 1 изделия требуется расходовать 0,5 кг данного материала. Трудоемкость 1 изделия составляет 0,4 нормо-часа, часовая тарифная ставка основных рабочих, занятых на его производстве (с учетом социальных начислений), – 25 руб. Для полного выполнения заказа в течение 10 дней необходимо привлечь на этот период 25 рабочих, из которых 10 будут вновь приняты по трудовому соглашению на 10 дней, 10 – привлечены из числа штатных работников, временно простаивающих из-за отсутствия работы, 5 – отвлечены от других работ. Производительность труда и заработная плата у каждого из 25 рабочих будет одинакова. Общепроизводственные расходы предприятия составляют 100 % к основной заработной плате основных производственных рабочих; общехозяйственные расходы – 50 % от этой же базы. Внепроизводственные (коммерческие) расходы составляют 5 % от производственной себестоимости реализуемой продукции.
Располагая такими данными, плановый отдел предприятия составил следующую калькуляцию полной плановой себестоимости изделий (табл. 3.1.1).
Таблица 3.1.1
Плановая калькуляция полной себестоимости 1 изделия, руб
| Статьи затрат | Расчет | Сумма |
| 1. Основные материалы |
0,5 30 |
15 |
| 2. Основная заработная плата (с начис-лениями) |
0,4 25 |
10 |
| 3. Общепроизводственные расходы |
10 100 % |
10 |
| 4. Общехозяйственные расходы |
10 50 % |
5 |
| Производственная себестоимость 1 изделия | 40 | |
| 5. Внепроизводственные (коммер-ческие) расходы |
40 5 % |
2 |
| Полная себестоимость 1 изделия | 42 |
Из расчета следует, что на каждом изделии предприятие будет терять 2 руб. (42 – 40), что в расчете на весь выпуск составит 10 тыс. руб. (2 5000) убытка. Очевидно, что предприятию не следует соглашаться на выполнение заказа, приносящего ему убытки. Однако, рассчитав альтернативные издержки по данному заказу, директор мог бы получить иной результат. Прежде всего необходимо изучить дополнительные исходные данные: рабочим за время простоя предприятие начисляет заработную плату из расчета 30 руб. в день. 5 человек, которых планируется отвлечь от выполняемых ими работ, получают по 125 руб. в день. Перевод их на другую работу на 10 дней будет означать для предприятия потерю дохода в сумме 35 тыс. руб. вследствие снижения выпуска изготавливаемой ими продукции. В связи с выполнением нового заказа возрастут не все косвенные расходы предприятия, а только их переменная часть, которая рассчитывается по следующим ставкам: производственные накладные расходы – 10 руб. на каждый дополнительный нормо-час объема работ; переменные коммерческие расходы – 2 руб. на каждое дополнительное проданное изделие. С учетом этих условий проведем расчет альтернативных издержек:
1. Расчет материальных затрат. На момент принятие решения предприятие располагало необходимым количеством материалов, которые оно не собиралось использовать по другому назначению. Решение о выполнении заказа не могло повлиять на их стоимость, поэтому фактические затраты на закупку уже имеющихся материалов приниматься в расчет не должны. Предприятие планирует возобновить данный запас по более высокой цене 31,5 руб. за 1 кг (30 + 0,05 30), поэтому альтернативные издержки на закупку такого же количества материалов составят 78,75 тыс. руб. (31,5 2500). Данные расходы связаны с внутренним перераспределением ресурсов, они не вытекают непосредственно из решения о выпуске новых изделий, так как материалы уже имелись на складе предприятия, поэтому их следует отнести к внутренним альтернативным издержкам.
2. Расчет
расхода заработной
платы.
Полностью
обусловлена
данным решением
заработная
плата 10 вновь
привлекаемых
временных
рабочих. Исходя
из 8-часового
рабочего дня
сумма оплаты
их труда за 10
дней работы
составит 20 тыс.
руб. (10 чел.
8 ч 10
дн
25 руб.). Незагруженные
штатные рабочие
в настоящее
время получают
повременную
оплату труда
из расчета 30
руб. в день. Поэтому
альтернативные
издержки по
их заработной
плате составят
17 тыс. рублей
(10 чел.
8 ч
10 дн
25 руб. – 10 чел.
10 дн
30 руб.). Отвлечение
от выполняемой
работы еще 5
штатных работников
повлечет за
собой потерю
доходов предприятия
на 35 тыс. руб., эта
сумма должна
быть учтена
в составе
альтернативных
издержек. На
прежней работе
оплата их труда
составляла
125 руб. в день,
следовательно
общая
сумма
издержек по
их заработной
плате составит
38 750 руб. (5 чел.
8 ч
10 дн
25 руб. –5 чел.
10 дн
125 руб. + 35000 руб.). Всего
альтернативные
издержки предприятия
по оплате труда
будут равны
75 750 руб. Из них
дополнительные
денежные оттоки,
обусловленные
рассматриваемым
решением (внешние
издержки), составят
50 тыс. руб. (25 чел.
8 ч
10дн
25 руб.); потери,
связанные с
отвлечением
ресурсов (внутренние
издержки), составят
25 тыс. 750 руб. (35 000 руб.
– 10 чел.
10 дн
30 руб. – – 5 чел.
10 дн
125 руб.).
3. Расчет накладных и коммерческих расходов. Трудоемкость дополнительного выпуска 5000 изделий составит 2000 нормо-часов (5000 0,4). Следовательно, увеличение переменных накладных производственных расходов будет равно 20 тыс. руб. (2000 10). Прирост переменных коммерческих расходов составит 10 тыс. руб. (5000 2). Данные расходы обусловлены принимаемым решением, поэтому относятся к внешним альтернативным издержкам. Постоянные косвенные расходы останутся неизменными в любом случае, поэтому они не должны участвовать в расчете альтернативных издержек по данному решению.
Обобщая выполненные расчеты, построим табл. 3.1.2.
Таблица 3.1.2
Расчет альтернативных издержек
| Статьи расхода | Альтернативные издержки, тыс. руб. | ||
| внешние | внутренние | всего | |
| 1. Прямые материалы | 78,75 | 78,75 | |
| 2. Прямая заработная плата | 50 | 25,75 | 75,75 |
| 3. Переменные производственные накладные расходы | 20 | 20 | |
| 4. Переменные коммерческие расходы | 10 | 10 | |
| Итого альтернативные издержки | 80 | 104,5 | 184,5 |
Таким образом, суммарные альтернативные издержки составят 184,5 тыс. руб., что ниже стоимости реализации 5000 изделий (200 тыс. руб.) на 15,5 тыс. руб. Получается, что предприятию выгодно согласиться на выполнение заказа, так как полученная выручка не только покроет все связанные с ним затраты, но и обеспечит вклад на покрытие постоянных расходов в сумме 15,5 тыс. руб.
Возникает вопрос: а как же быть с остальными постоянными расходами всего предприятия, ведь их сумма значительно выше 15,5 тыс. руб.? На него можно ответить другим вопросом: а почему только один производственный заказ должен покрывать все постоянные расходы предприятия? Планируя свою деятельность, оно должно сформировать такой портфель заказов, чтобы их совокупность покрыла все постоянные издержки и обеспечила получение прибыли. Если же этого достичь не удается, то необходимо сокращать постоянные расходы, которые не имеют прямого отношения к производственно-коммерческой деятельности предприятия. Оно не может позволить себе роскошь вкладывать свои финансовые ресурсы в развитие потенциала, который не приносит реальной отдачи. Может быть, придется сократить расходы на НИОКР, не приносящие экономического эффекта, а может быть (и это более реально), директору следует пересесть на более скромный автомобиль, получить права и отказаться от услуг личного водителя? В любом случае речь идет о качественно других решениях, не имеющих ничего общего с принятием решения о выполнении конкретного заказа. Если у предприятия есть выбор, то, безусловно, следует предпочесть более выгодный вариант, обеспечивающий максимальное покрытие постоянных расходов. Но отсутствие выбора не может служить причиной для отказа от производства изделий, цена на которые выше их альтернативных издержек.
Отказываясь от производства изделий, полностью покрывающих альтернативные издержки, в надежде на получение более выгодных заказов, окупающих полную себестоимость каждого изделия, предприятие упускает из рук синицу (реальные денежные притоки) в погоне за журавлем (предполагаемыми более высокими денежными притоками в будущем, существующими, возможно, лишь в фантазиях менеджеров). Такое поведение противопоказано как финансовому менеджеру, так и любому бизнесмену. Владельцы предприятий (инвесторы) оплачивают своим менеджерам единственную услугу – реальный прирост вложенного капитала. Менеджер не должен отказываться от возможности обеспечить хотя бы минимальное увеличение капитала, если у него нет реальной альтернативной возможности более выгодного использования активов.
3.2. Применение альтернативных издержек
в управлении финансами
Концепция альтернативных издержек на первый взгляд может показаться довольно экзотичной абстракцией, которую невозможно использовать в практической финансовой деятельности. Действительно, зачем заниматься отвлеченными логическими построениями, когда практически каждое предприятие располагает бухгалтерскими данными о полных фактических затратах на приобретение любого актива? Нередки даже споры о том, какой метод определения затрат более объективен: «бухгалтерский»
или метод расчета альтернативных издержек. Сама постановка такого вопроса представляется не вполне корректной. Главное различие между этими методами не в «точности» и «объективности», а в их предназначении. Анализируя финансовую отчетность предприятия, любой исследователь без тени сомнения использует бухгалтерские данные для расчета коэффициента ликвидности или наличия собственных оборотных средств. Точно такой же интерес представляют показатели бухгалтерской отчетности для налоговых инспекторов, ревизоров, аудиторов, осуществляющих проверку деятельности предприятия. Общим для всех эти категорий пользователей отчетной информации является стремление разобраться в уже совершенных операциях.
Перед финансовым менеджером стоит качественно иная задача – он должен спроектировать будущую финансовую операцию, по возможности максимально точно оценив все возможные выгоды и потери, сопряженные именно с данной операцией. При этом он ни в коем случае не отвергает накопленных «исторических» данных, напротив, анализ финансовой отчетности входит в число важнейших задач финансового менеджмента. Однако для обоснования финансовых решений, нацеленных на получение будущих результатов, необходим соответствующий инструментарий, обладающий специфическими свойствами. Концепция альтернативных издержек формирует теоретическую базу такого инструментария, поэтому часто не представлена в явной форме и многие практики, выполняя финансовые расчеты, используют эту концепцию, даже не подозревая о ее существовании.
Можно выделить следующие формы практического проявления данной концепции:
1. При обосновании финансовых решений следует ориентироваться прежде всего на денежные потоки, порождаемые этими решениями. Здесь уместно снова вспомнить выражение Б. Райана: «Затраты и доходы возникают только в те моменты, когда потоки денежной наличности пересекают границы предприятия». Не ставя под сомнение ценность и важность калькуляции полной себестоимости, финансовый менеджмент оперирует несколько иными понятиями, центральное среди которых – денежный поток.
2. Учитываться должны те и только те денежные потоки, которые имеют непосредственное отношение к данному решению. Поступления и расходования средств, независимо от времени их возникновения, не связанные с принимаемым решением, не должны браться в расчет. Иными словами, финансовый менеджер работает с приростными денежными потоками, а учитываемые в нем альтернативные издержки являются предельными. Если в результате решения о выпуске новой продукции понадобится принять в штат предприятия дополнительных охранников, то предельные расходы на содержание новых работников охраны должны быть включены в состав издержек по осваиваемому изделию, затраты же на содержание охраны в прежних размерах не имеют отношения к данному решению и в состав альтернативных издержек включаться не должны.
3. Принимаемое решение не может оказать влияния на уже понесенные расходы или полученные ранее доходы. Поэтому, обосновывая это решение, финансовый менеджер должен принимать во внимание только будущие денежные потоки. Все прошлые выплаты и поступления, в том числе и затраты на приобретение оборудования, носят исторический характер, их уже невозможно избежать или предотвратить. Поэтому в финансовых расчетах не участвует такой элемент затрат, как амортизация основных фондов.
В этих трех правилах нет ничего нового и непонятного практически для любого финансиста. Даже не подозревающий о существовании термина «альтернативные издержки» финансовый менеджер руководствуется данными правилами в своей повседневной работе, проводя, например, экономическое обоснование инвестиционного проекта. Проекты, обеспечивающие денежные притоки, приведенная стоимость которых