Анализ финансового состояния субъекта хозяйствования
0
0
0
0
0
0
-
0
3000
9800
55,6
79,7
+6800
+24,1
+226,7
+98,6
В графе 1 таблиц 2.3 и 2.4 указаны статьи и разделы актива и пассива баланса предприятия. Для того чтобы отразить главные, существенные черты финансового состояния, набор статей баланса может быть сильно агрегирован, вплоть до рассмотрения в первую очередь итогов разделов актива и пассива с выделением в некоторых разделах итогов больших групп однородных статей. Для описания алгоритма расчета сравнительного аналитического баланса используются следующие обозначения: ai(t1), ai(t2) - значения по i-й статье актива баланса предприятия на начало и конец отчетного периода; pj(t1), pj(t2) - аналогично для статей пассива баланса; B(t1), B(t2) - итог баланса предприятия. В качестве величин ai, pj могут выступать также итоги групп статей или разделов баланса.
В графах 2 и 3 отражаются абсолютные величины статей (или итогов их групп и разделов) актива и пассива баланса на начало и конец отчетного периода: a1(t1), pj(t1); ai(t2), pj(t2), i є I, j є J, где I, J - множества индексов статей актива и пассива.
В графах 4 и 5 отражены удельные веса величин статей в итоге баланса на начало и конец отчетного периода:
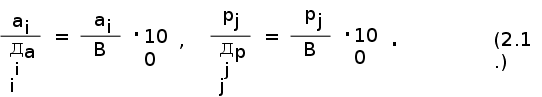
Здесь для упрощения записи не указывается аргумент начала и конца отчетного периода.
В графе 6 показаны изменения абсолютных величин статей за отчетный период:
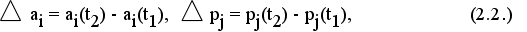
В графе 7 показаны изменения удельных весов величин статей за отчетный период:
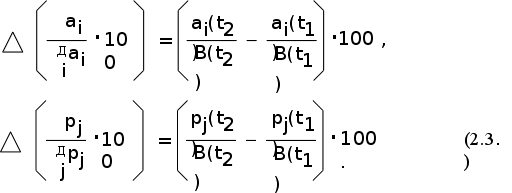
В графе 8 показаны изменения абсолютных величин статей в процентах к величинам на начало периода:
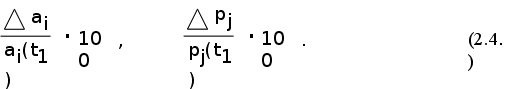
В графе 9 показаны изменения абсолютных величин статей в процентах к изменению итога баланса:
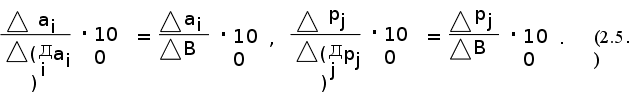
Для детализации общей картины изменения финансового состояния таблица, аналогичная сравнительному аналитическому балансу, может быть построена для каждого из разделов актива и пассива баланса. Так, например, может быть построена отдельная таблица для анализа структуры и динамики состояния запасов и затрат; анализа структуры и динамики основных средств и прочих внеоборотных активов, дебиторской задолженности, денежных средств и краткосрочных финансовых вложений, источников собственных средств, долгосрочных пассивов, краткосрочных кредитов и займов, кредиторской задолженности и прочих краткосрочных пассивов.
На основе табл. 2.3, 2.4 и подобных им проводится общий обзор изменения финансового состояния за отчетный период. Для приведенных в таблицах данных можно сделать следующее аналитическое заключение.
За отчетный период имущество производственно-коммерческого объединения “Южкомсервис” увеличилось на 6900 грн., составив в конце периода 12300 грн. Данное изменение было обусловлено исключительно ростом оборотных (мобильных) средств. За весь период абсолютный размер основных средств и прочих внеоборотных активов не изменялся, однако удельный вес снизился на 17,7% и составил 13,8%. Удельный вес запасов и затрат возрос на 7,7%, составив 70,7%. На 13,5% возрос к концу отчетного периода удельный вес дебиторской задолженности и прочих оборотных активов, равнявшийся к концу периода 15,4%. Основная доля дебиторской задолженности приходится на расчеты с бюджетом. Действительно, если посмотреть данные отчета о финансовых результатах, то можно обнаружить, что величина уплаченного в бюджет налога на добавленную стоимость на 1600 грн. превышает величину, надлежащую уплате по расчету. Это связано с большими закупками товара в конце отчетного периода, что привело к уменьшению удельного веса денежных средств на 3,7% и к их отсутствию в конце периода.
Увеличение имущества предприятия на 6900 грн. было обеспечено ростом собственных средств на 1,4%, а на 98,6% покрывалось увеличением обязательств предприятия. Несмотря на рост источников собственных средств на 100 грн., доля имущества предприятия, покрываемая собственными средствами, уменьшилась на 24,1%.
Удельный вес кредитных и других заемных (долгосрочных и краткосрочных) источников не изменился, оставаясь на нулевом уровне. В то же время доля кредиторской задолженности и прочих краткосрочных пассивов предприятия увеличилась на 24,1%, достигнув 79,7%. Отсутствие в составе источников средств предприятия долгосрочных и краткосрочных кредитов и других заемных средств говорит об отказе от использования банковских и иных кредитов, что носит вполне объективный характер. В сложившихся условиях местные банки отказываются предоставлять кредит без залога, что, учитывая характер деятельности предприятия и размер основных средств, делает получение кредита практически невозможным. В то же время, рост кредиторской задолженности явно свидетельствует о том, что руководство предприятия отдает предпочтение коммерческому кредиту, основными формами которого являются отгрузка товара “под реализацию” без предоплаты и частичная предоплата отгруженного товара.
Увеличение имущества предприятия, на первый взгляд, можно было бы приписать росту инфляционных процессов, имевшему место в августе-сентябре отчетного периода, и следовало бы при таких обстоятельствах привести показатели на начало и конец периода к сопоставимому виду, учитывая соотношения валют. Однако я посчитал это нецелесообразным изучив деятельность анализируемого предприятия и цены на продукцию. Во-первых, при падении покупательной способности гривны за отчетный период примерно в два раза, цены на продукцию предприятия (как закупочные, так и реализационные) возросли только примерно в 1,4 раза. К тому же реальный их рост наблюдался намного позже сильных инфляционных процессов. Во-вторых, предприятие имеет дело с продукцией только отечественного производства, влияние на стоимость которой со стороны соотношения предложения и спроса на национальную валюты незначительное и сильно запоздалое. В-третьих, анализируемое предприятие не проводит никаких операций с валютными ценностями, что делает невозможным получение инфляционного дохода в национальной валюте.
Следует добавить, что инфляционные процессы, а также отставание роста цен на строительные материалы за падением курса национальной валюты привели к росту спроса на продукцию предприятия, что я и считаю главной причиной роста размера имущества и товарооборота.
Для наглядного изображения структуры и динамики финансового состояния могут использоваться столбиковые диаграммы, получаемые на основе сравнительного аналитического баланса (графы 4 и 5 таблиц 2.3 и 2.4). При этом баланс представляется в виде двух смежных прямоугольников (т.е. имеющих общую сторону), один из которых представляет актив баланса, а другой - пассив. Каждый прямоугольник разбивается на сегменты, соответствующие разделам и наиболее важным группам статей баланса. Площади сегментов находятся по отношению к общей площади каждого прямоугольника в определенных пропорциях, соответствующих удельным весам итогов разделов и групп статей баланса в общем итоге баланса. Динамика финансового состояния также может быть отображена графически в виде сопоставления двух диаграмм на начало и конец отчетного периода или в виде последовательного ряда диаграмм построенных для нескольких отчетных дат. Пример такой столбиковой диаграммы, составленной на основе данных аналитического баланса анализируемого предприятия приведен на рис. 2.2. Обозначения, которыми помечены сегменты, соответствуют табл. 2.2.
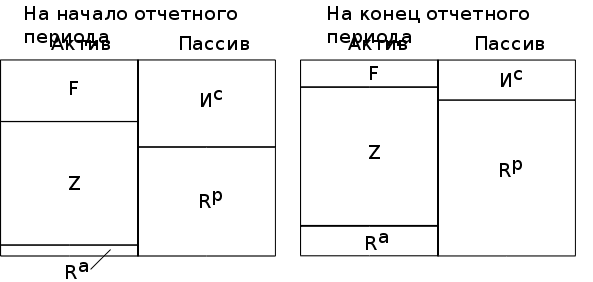
Рис. 2.2. Диаграмма финансового состояния производственно-коммерческого объединения “Южкомсервис”.
Благодаря диаграмме качественные особенности финансового состояния воспринимаются непосредственно, в то время как для их определения по сравнительному аналитическому балансу требуется достаточно длительное изучение числового материала. Так на основе рис. 2.2 визуально наблюдается небольшой рост удельного веса денежных и других средств (разд. III актива) и падение удельного веса основных средств и других внеоборотных средств (разд. I актива), а в составе источников средств наблюдается рост кредиторской задолженности, а также полное отсутствие заемных источников формирования запасов и затрат.
2.3 Анализ финансовой устойчивости.
После общей характеристики финансового состояния и его изменения за отчетный период следующей важной задачей методики анализа финансового состояния является исследование абсолютных показателей финансовой устойчивости предприятия. На данном этапе анализа мною было обнаружено некоторое несоответствие традиционной методики, предлагаемой Негашевым, Сайфулиным, Шереметом по отношению к существующей экономической ситуации. Это прежде всего связано с тем, что рыночная экономика Украины несколько отличается от классической рыночной экономики, на которую данная методика рассчитана. Поэтому, я посчитал целесообразным, выполнить анализ финансовый устойчивости в два этапа:
- использование традиционной методики и формулировка вывода по результатам анализа;
- приведение методики в соответствие с особенностями экономической ситуации, формулировка вывода и сравнение его с выводами традиционного анализа.
Для данного блока анализа имеет решающее значение вопрос о том, какие абсолютные показатели отражают сущность устойчивости финансового состояния. Ответ на него связан прежде всего с балансовой моделью, из которой исходит анализ. В условиях рынка эта модель имеет следующий вид:
 F
+ Z + Ra = Ис + KT
+ Kt +
Rp ,
где условные обозначения имеют тот же смысл, что и в таблице 2.2.
Учитывая, что долгосрочные кредиты и заемные средства направляются преимущественно на приобретение основных средств и на капитальные вложения, преобразуем исходную балансовую формулу
 Z
+ Ra = [(Ис +
KT)
- F] + [Kt
+ Rp].
Отсюда можно сделать заключение, что при условии ограничения запасов и затрат Z величиной [(Ис + KT) - F]:
 Z
(Ис
+ KT)
- F,
будет выполняться условие платежеспособности предприятия, т.е. денежные средства, краткосрочные вложения (ценные бумаги) и активные расчеты (дебиторская задолженность) покроют краткосрочную задолженность предприятия (Kt + Rp):
 Ra
Kt
+ Rp.
Таким образом, соотношение величины запасов и затрат и величин собственных и заемных источников их формирования, как и в прежней методике, определяет устойчивость финансового состояния предприятия. Обеспеченность запасов и затрат источниками формирования является сущностью финансовой устойчивости, тогда как платежеспособность выступает ее внешним проявлением. В то же время степень обеспеченности запасов и затрат источниками есть причина той или иной степени платежеспособности (или неплатежеспособности), выступающей как следствие обеспеченности. [15, с.59]
Наиболее обобщающим показателем финансовой устойчивости является излишек или недостаток источников средств для формирования запасов и затрат, получаемый в виде разницы величины источников средств и величины запасов и затрат. При этом имеется в виду обеспеченность определенными видами источников (собственными, кредитными, заемными), поскольку достаточность суммы всех возможных видов источников (включая краткосрочную кредиторскую задолженность и прочие пассивы) гарантирована тождественностью итогов актива и пассива баланса.
Основные показатели, характеризующие финансовую устойчивость, приведены в таблице, составленной по данным отчетности производственно-коммерческого объединения “Южкомсервис”.
Таблица 2.5
Анализ финансовой устойчивости производственно-коммерческого объединения (в грн.)
| Показатели | На начало периода | На конец периода | Изменения за период |
| 1 | 2 | 3 | 4 |
| 1. Источники собственных средств | 2400 | 2500 | +100 |
| 2. Основные средства и прочие внеоборотные активы | 1700 |
1700 |
0 |
| 3. Наличие собственных оборотных средств (стр. 1 - стр. 2) | 700 |
800 |
+100 |
Продолжение таблицы 2.5
| 1 | 2 | 3 | 4 |
| 4. Долгосрочные кредиты и заемные средства | 0 |
0 |
0 |
| 5. Наличие собственных и долгосрочных заемных источников формирования запасов и затрат (стр. 3 + стр. 4) | 700 |
800 |
+100 |
| 6. Краткосрочные кредиты и заемные средства | 0 |
0 |
0 |
| 7. Общая величина основных источников формирования запасов и затрат (стр. 5 + стр. 6) | 700 |
800 |
+100 |
| 8. Общая величина запасов и затрат | 3400 | 8700 | +5300 |
| 9. Излишек (+) или недостаток (-) собственных оборотных средств (стр. 3 - стр. 8) | -2700 |
-7900 |
-5200 |
| 10. Излишек (+) или недостаток (-) собственных и долгосрочных заемных источников формирования запасов и затрат (стр. 5 - стр. 8) | -2700 |
-7900 |
-5200 |
| 11. Излишек (+) или недостаток (-) общей величины основных источников формирования запасов и затрат (стр. 7 - стр. 8) | -2700 |
-7900 |
-5200 |
| 12. Трехкомпонентный показатель типа финансовой ситуации (S = {S(стр.9), S(стр. 10), S(стр.11)}) | (0, 0, 0) |
(0, 0, 0) |
- |
Рассмотрим подробнее данные, представленные в таблице 2.5.
Для характеристики источников формирования запасов и затрат используется несколько показателей, отражающих различную степень охвата разных видов источников:
наличие собственных оборотных средств, равное разнице величины источников собственных средств и величины основных средств и прочих внеоборотных активов:
 Ec
= Ис - F;
наличие собственных и долгосрочных заемных источников формирования запасов и затрат, получаемое из предыдущего показателя увеличением на сумму долгосрочных кредитов и заемных средств (этот показатель соответствует стоимости чистых мобильных средств (net working capital), равный разности оборотных активов (current assets) и краткосрочной задолженности (current liabilities), используемой в практике капиталистических фирм):
 ET
= (Ис + KT)
- F = Ec
+ KT;
общая величина основных источников формирования запасов и затрат, равная сумме предыдущего показателя и величины краткосрочных кредитов и заемных средств (за исключением кредитов банков для работников):
 E
= (Ис + KT)
- F + Kt
= ET
+ Kt =
Ec +
KT
+ Kt.
Следует отметить, что все эти три показателя, как видно из таблицы 2.5, имеют одинаковую величину, так как в составе источников средств исследуемого предприятия отсутствуют долгосрочные и краткосрочные заемные средства.
Приближенность, оценочный характер показателя общей величины основных источников формирования запасов и затрат неизбежны при ограниченности информации, используемой в ходе внешнего анализа финансового состояния. Несмотря на эти недостатки показатель E дает существенный ориентир для определения степени финансовой устойчивости.
Трем показателям наличия источников формирования запасов и затрат (2.10.) - (2.12.) соответствуют три показателя обеспеченности запасов и затрат источниками их формирования:
излишек (+) или недостаток (-) собственных оборотных средств
 Ec
= Ec -
Z;
излишек (+) или недостаток (-) собственных и долгосрочных заемных источников формирования запасов и затрат
 ET
= ET
- Z = (Ec
+ KT)
- Z;
излишек (+) или недостаток (-) общей величины основных источников формирования запасов и затрат
 E
= E
- Z = (Ec
+ KT
+ Kt)
- Z .
Вычисление трех показателей обеспеченности запасов и затрат источниками их формирования позволяет классифицировать финансовые ситуации по степени их устойчивости. На основе данных анализируемого предприятия также наблюдается равенство этих трех показателей из-за отсутствия использования долгосрочных и краткосрочных заемных средств. Ниже при идентификации типа финансовой ситуации используется следующий (трехкомпонентный) показатель:

 S
= {S(Ec),
S(Ec),
S(E)}
,
где функция S(x) определяется следующим образом:
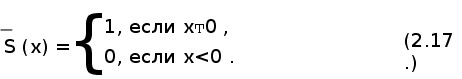
Возможно выделение четырех типов финансовых ситуаций:
1) абсолютная устойчивость финансового состояния, встречающаяся редко и представляющая крайний тип финансовой устойчивости. Она задается условиями
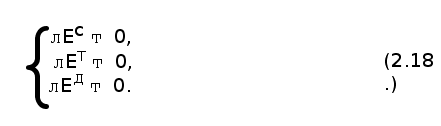
Показатель
типа ситуации
S = (1, 1, 1);
2). нормальная устойчивость финансового состояния предприятия, гарантирующая его платежеспособность:
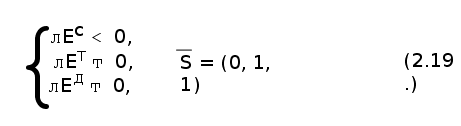
3) неустойчивое финансовое состояние, сопряженное с нарушением платежеспособности, при котором тем не менее сохраняется возможность восстановления равновесия за счет пополнения источников собственных средств и увеличения собственных оборотных средств, а также за счет дополнительного привлечения долгосрочных кредитов и заемных средств:
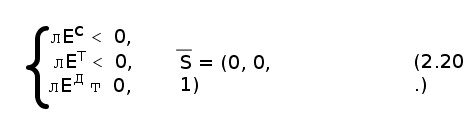
Финансовая неустойчивость считается в данной ситуации нормальной (допустимой), если величина привлекаемых для формирования запасов и затрат краткосрочных кредитов и заемных средств не превышает суммарной стоимости производственных запасов готовой продукции и товаров (наиболее ликвидной части запасов и затрат). Если эти условия не выполняются, то финансовая неустойчивость является ненормальной (предкризисной) и отражает тенденцию к существенному ухудшению финансового состояния.
4) кризисное финансовое состояние, при котором предприятие находится на грани банкротства, поскольку в данной ситуации денежные средства, краткосрочные финансовые вложения и дебиторская задолженность предприятия не покрывают даже его кредиторской задолженности:
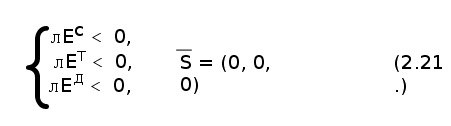
По числовой информации, приведенной в табл. 2.5 , можно сделать следующее аналитическое заключение.
Согласно приведенной выше методике анализа финансовой устойчивости финансовое состояние производственно-коммерческого объединения “Южкомсервис” можно охарактеризовать как кризисное, так как на начало и конец отчетного периода наблюдался недостаток собственных и, тем более отсутствие, долгосрочных заемных источников формирования запасов и затрат.
Однако, делать такой вывод окончательным было бы необъективно. Следует учесть, в какой экономической ситуации находится данный хозяйствующий субъект. А экономические реалии таковы, что все большее распространение приобретает применение коммерческого (товарного кредита). Основные причины такой ситуации:
большое количество неплатежей (или сильная задержка), вызванное преимущественно предприятиями и организациями государственных форм собственности, что приводит к вымыванию и замораживанию на длительные сроки оборотных средств у хозяйствующих субъектов, прямо или косвенно обслуживающие вышеупомянутые предприятия и организации;
нехватка оборотных средств у предприятий из-за низкого покупательного спроса;
отсутствие у большинства хозяйствующих субъектов возможности получить заемные средства банковского сектора.
Вследствие этих и других обстоятельств использование коммерческого кредита становится практически единственным способом выживания в сложной экономической ситуации. Коммерческий кредит по своим свойствам и характеру все более отождествляется с банковским имея следующие сходные с ним признаки:
срочность - в договорах поставки оговаривается максимальный срок оплаты товара после его отгрузки, величина которого в последнее время приближается к краткосрочным ссудам банков. Поставщики вынуждены прибегать к таким уступкам, чтобы поддерживать объемы реализации на должном уровне;
платность - обычно, с увеличением сроков коммерческих кредитов, цена на отпускаемую продукцию несколько возрастает, что обусловлено временным изыманием у поставщика части оборотных средств. В данной ситуации для предприятий, не имеющих возможности получить банковский кредит, коммерческий кредит становится косвенным банковским кредитом, когда к банковскому кредитованию прибегает поставщик, имеющий возможность получить банковские средства, для пополнения временно изымаемых оборотных средств. Плата за кредит в этом случае включается поставщиком в цену товара.
Таким образом на основе вышеизложенного, можно сделать результаты анализа финансовой устойчивости более реальными, учитывая сложившиеся условия. Для этого кредиторскую задолженность за товары, работы и услуги, не оплаченные в срок следует принять равносильной краткосрочным кредитам и заемным средствам. Тогда аналитическая таблица примет следующий вид:
Таблица 2.6
Скорректированный анализ финансовой устойчивости производственно-коммерческого объединения “Южкомсервис” (в грн.)
| Показатели | На начало периода | На конец периода | Изменения за период |
| 1 | 2 | 3 | 4 |
| 1. Источники собственных средств | 2400 | 2500 | +100 |
| 2. Основные средства и прочие внеоборотные активы | 1700 | 1700 | 0 |
| 3. Наличие собственных оборотных средств (стр. 1 - стр. 2) | 700 | 800 | +100 |
| 4. Долгосрочные кредиты и заемные средства | 0 | 0 | 0 |
| 5. Наличие собственных и долгосрочных заемных источников формирования запасов и затрат (стр. 3 + стр. 4) | 700 | 800 | +100 |
| 6. Краткосрочные кредиты и заемные средства | 2000 | 8700 | +6700 |
| 7. Общая величина основных источников формирования запасов и затрат (стр. 5 + стр. 6) | 2700 | 9500 | +6800 |
| 8. Общая величина запасов и затрат | 3400 | 8700 | +5300 |
Продолжение таблицы 2.6
| 1 | 2 | 3 | 4 |
| 9. Излишек (+) или недостаток (-) собственных оборотных средств (стр. 3 - стр. 8) | -2700 | -7900 | -5200 |
| 10. Излишек (+) или недостаток (-) собственных и долгосрочных заемных источников формирования запасов и затрат (стр. 5 - стр. 8) | -2700 | -7900 | -5200 |
| 11. Излишек (+) или недостаток (-) общей величины основных источников формирования запасов и затрат (стр. 7 - стр. 8) | -700 | 800 | -5200 |
| 12. Трехкомпонентный показатель типа финансовой ситуации (S = {S(стр.9), S(стр. 10), S(стр.11)}) | (0, 0, 0) | (0, 0, 1) | - |
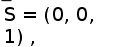 Теперь,
на основе
откорректированных
данных, можно
увидеть, что
к концу периода
финансовая
устойчивость
предприятия
несколько
улучшилась,
так как трехкомпонентный
показатель
типа финансовой
ситуации приобрел
следующее
значение:
что соответствует неустойчивому финансовому состоянию, но никак не кризисному. Действительно, при такой группировке данных, на начало периода недостаток величины основных источников формирования запасов и затрат составлял всего 700 грн. (13% итога баланса), а к концу периода наблюдался даже их небольшой излишек в 800 грн. (6,5% итога баланса). С такими показателями о кризисном характере финансового состояния говорить не приходится, однако предприятию следовало бы искать заемные источники средств, а также увеличивать собственные.
2.4. Анализ ликвидности баланса.
Задача анализа ликвидности баланса возникает в условиях рынка в связи с усилением жесткости бюджетного ограничения и необходимостью давать оценку кредитоспособности предприятия, вступающего в различные финансовые отношения. Под кредитоспособностью предприятия понимается его характеристика в качестве субъекта кредитных отношений, выражающая способность предприятия своевременно и полностью возвращать ссуды. Это понятие может применяться при оценке предприятия как в случае банковской формы кредита, так и при осуществлении коммерческого кредитования. Понятие кредитоспособности естественным образом вытекает из сущности кредита, одной из основных черт которого является возврат стоимости, предоставляемой кредитором заемщику.
Обобщая различные имеющиеся в литературе определения, ликвидность баланса можно определить как степень покрытия обязательств предприятия его активами, срок превращения которых в деньги соответствует сроку погашения обязательств. Это определение, в отличие от некоторых других, расширяет множество значений ликвидности, поскольку, сравнивая два баланса, в ряде случаев можно констатировать, что один из них более ликвиден, а другой - менее ликвиден, а не только выяснить их ликвидность или неликвидность. От ликвидности баланса следует отличать ликвидность активов, которая определяется как величина, обратная времени, необходимому для превращения их в денежные средства. Чем меньше время, которое потребуется для превращения данного вида активов в деньги, тем выше его ликвидность. Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков.
Ликвидность активов и срочность обязательств могут быть лишь приближенно определены по бухгалтерскому балансу в ходе внешнего анализа. Поэтому излагаемые методы анализа ликвидности баланса образуют последовательность уточняющих вычислительных процедур. Радикальное же повышение точности оценки ликвидности происходит в рамках внутреннего анализа на базе данных бухгалтерского учета.
В зависимости от степени ликвидности, т.е. скорости превращения в денежные средства, активы предприятия разделяются на следующие группы:
А1) наиболее ликвидные активы - к ним относятся все статьи денежных средств предприятия и краткосрочные финансовые вложения, за исключением статьи “Дебиторская задолженность с участниками” разд. III актива. Используя обозначения, принятые в табл. 2.2 и балансовой модели (2.6.), для итога данной группы можно записать формулу расчета
 А1
= d - RT,a
,
где RT,a - дебиторская задолженность с учредителями.
А2) быстро реализуемые активы - дебиторская задолженность и другие оборотные активы:
 А2
= ra
= Ra -
d - RT,a
,
где Ra - итог разд. III актива.
А3) медленно реализуемые активы - статьи разд. II актива “Запасы и затраты”, а также статьи “Долгосрочные финансовые вложения” из разд. I актива и “Дебиторская задолженность с участниками” из разд. III актива:
 А3
= Z + FT
+ RT,a,
где FT - долгосрочные финансовые вложения по разд. I актива баланса;
А4) трудно реализуемые активы - статьи разд. I актива “Основные средства и другие внеоборотные активы” за исключением статьи этого раздела, включенной в предыдущую группу:
 А4
= F - FT
.
Пассивы баланса группируются по степени срочности их оплаты:
П1) наиболее срочные обязательства - к ним относятся кредиторская задолженность и прочие краткосрочные пассивы по разд. III пассива “Расчеты и другие краткосрочные пассивы”, а также статья “Резервы предстоящих расходов и платежей” разд. I пассива, остатки по которой должны быть обеспечены наиболее ликвидными активами предприятия:
 П1
= Rp - RT,p,
где RT,p - кредиторская задолженность с участниками.
П2) краткосрочные пассивы - краткосрочные кредиты и заемные средства:
 П2
= Kt;
П3) долгосрочные пассивы - долгосрочные кредиты и заемные средства, а также статья “Кредиторская задолженность с участниками” из разд. III пассива баланса:
 П3
= KT
+ RT,p;
П4) постоянные пассивы - статьи разд. I пассива за исключением статьи “Резервы предстоящих расходов и платежей”:
 П4
= Иc .
Для определения ликвидности баланса следует сопоставить итоги приведенных групп по активу и пассиву. Баланс считается абсолютно ликвидным, если имеют место следующие соотношения:
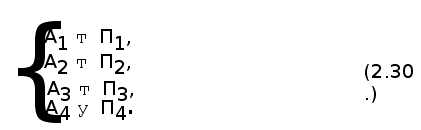
Следует отметить, что существенным является сопоставление итогов первых трех групп по активу и пассиву, так как выполнение первых трех неравенств в системе (2.30.) с необходимостью влечет выполнение и четвертого неравенства, означающего, что величина постоянных пассивов должна превышать величину трудно реализуемых активов в случае абсолютной ликвидности баланса. Четвертое неравенство носит “балансирующий” характер, и в то же время оно имеет глубокий экономический смысл: его выполнение свидетельствует о соблюдении минимального условия финансовой устойчивости, т.е. о наличии у предприятия собственных оборотных средств.
В случае, когда одно или несколько неравенств системы (2.30.) имеют знак, противоположный зафиксированному в оптимальном варианте, ликвидность баланса в большей или меньшей степени отличается от абсолютной. При этом недостаток средств по одной группе активов компенсируется их избытком по другой группе, хотя компенсация при этом имеет место лишь по стоимостной величине, поскольку в реальной платежной ситуации менее ликвидные активы не могут заместить более ликвидные.
Анализ ликвидности на основе данных производственно-коммерческого объединения “Южкомсервис” приведен в таблице 2.7.
Таблица 2.7
Анализ ликвидности баланса производственно-коммерческого объединения “Южкомсервис” (в грн.)
АКТИВ |
На начало периода | На конец периода | ПАССИВ |
На начало периода | На конец периода | Платежный излишек или недостаток | В % к величине итога группы баланса | ||
| на начало периода | на конец периода | на начало периода | на конец периода | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 1. Наиболее ликвидные активы | 300 | 0 | 1. Наиболее срочные обяза-тельства | 3000 | 9800 | -2700 | -9800 | -90,0 | -100,0 |
| 2. Быстро реализуе-мые активы | 0 | 1900 | 2. Краткосрочные пассивы | 0 | 0 | 0 | 1900 | - | - |
| 3. Медленно реализуемые активы | 3400 | 8700 | 3. Долгосрочные пассивы | 0 | 0 | 3400 | 8700 | - | - |
| 4. Трудно реализуе-мые активы | 1700 | 1700 | 4. Постоянные пассивы | 2400 | 2500 | -700 | -800 | -29,2 | -32,0 |
| БАЛАНС (стр.1 + стр. 2 + стр. 3 + стр. 4) | 5400 | 12300 | БАЛАНС (стр. 1 + стр. 2 + стр. 3 + стр. 4) | 5400 | 12300 | 0 | 0 | - | - |
В графах 2, 3, 5, 6 даны итоги групп актива и пассива, вычисляемые по соотношениям (2.22.) - (2.29.), на начало и конец отчетного периода. В графе 7 и 8 представлены абсолютные величины платежных излишков или недостатков на начало и конец отчетного периода:
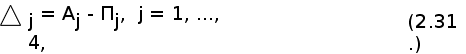
а в гр. 9 и 10 соответственно их величины, взятые в процентах к итогам групп пассива:
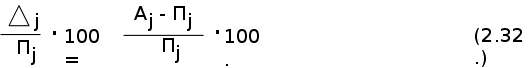
Сопоставление наиболее ликвидных средств и быстро реализуемых активов с наиболее срочными обязательствами и краткосрочными пассивами позволяет выявить текущую ликвидность. Сравнение же медленно реализуемых активов с долгосрочными пассивами отражает перспективную ликвидность. Текущая ликвидность свидетельствует о платежеспособности (или неплатежеспособности) предприятия на ближайший к рассматриваемому моменту промежуток времени. Перспективная ликвидность - это прогноз платежеспособности на основе сравнения будущих поступлений и платежей (из которых в соответствующих группах актива и пассива представлена, конечно, лишь часть, поэтому прогноз достаточно приближенный).
Так как на анализируемом предприятии отсутствует использование каких-либо заемных средств, то определение перспективной ликвидности проводить нецелесообразно и в определенной степени бессмысленно.
Характеризуя ликвидность баланса предприятия по числовым данным