Анализ финансового состояния субъекта хозяйствования
Проведенный по изложенной методике анализ ликвидности баланса является приближенным, т.к. соответствие степени ликвидности активов и сроков погашения обязательств в пассиве намечено ориентировочно. Это обусловлено ограниченностью информации, которой располагает аналитик, проводящий внешний анализ на основе бухгалтерской отчетности. Для уточнения результатов анализа требуются поэтому специальные методы, корректирующие показатели представленной методики.
В качестве одного из таких методов в аналитической практике может использоваться метод нормативов скидок, посредством которого осуществляется перераспределение величин балансовых статей между группами активов и пассивов в соответствии со среднестатистическими оценками ликвидности активов и сроков погашения обязательств.
Так, например, если заимствовать коммерческий опыт 20-х годов, то в рамках приведенной выше группировки активов и пассивов к быстро реализуемым активам согласно нормативам следует отнести 80% дебиторской задолженности и прочих активов, 70% готовой продукции и товаров, 50% производственных запасов и незавершенного производства. В состав медленно реализуемых активов включаются 20% дебиторской задолженности, 30% готовой продукции и товаров, 50% производственных запасов и незавершенного производства, наряду с которыми в составе группы сохраняются долгосрочные финансовые вложения, расчеты с участниками. Аналогичное перераспределение осуществляется в отношении кредиторской задолженности, т.е. часть ее должна быть включена в состав краткосрочных пассивов. [15, с.88]
Метод нормативов скидок также является весьма приближенным. Тем не менее он удобен при проведении анализа, поскольку не требует привлечения дополнительной информации в ходе расчетов, если приняты фиксированные значения нормативов. Более точно оценить ликвидность баланса можно на основе использования данных учета, т.е. в рамках проведения внутреннего анализа финансового состояния.
Весьма важным вопросом для анализа ликвидности баланса является выбор обобщающего показателя, характеризующего баланс в целом с точки зрения его ликвидности, т.е. показателя для комплексной оценки ликвидности. Рассмотрим схему анализа ликвидности, заданную соотношениями (2.22.) - (2.29.). Общий показатель ликвидности может быть определен следующим образом:
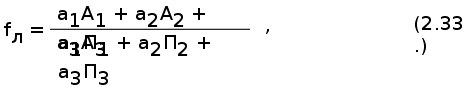
где Аj, Пj - итоги соответствующих групп по активу и пассиву; аj - весовые коэффициенты.
Преобразуем формулу (2.33.) так, чтобы в нее входили платежные излишки или недостатки, определяемые соотношением (2.31.):
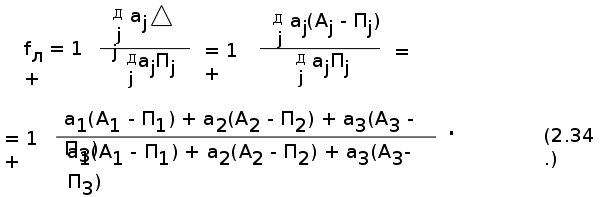
 Отсюда
видно, что общий
показатель
ликвидности
является функцией
величин j,
т.е. платежных
излишков или
недостатков,
при фиксированных
значениях
итогов групп
пассивов Пj.
С точки зрения
ликвидности
баланса финансовая
ситуация на
предприятии
задается соотношением
знаков величин
1, 2,
3. При таком
классификационном
признаке может
быть восемь
типов финансовых
ситуаций:
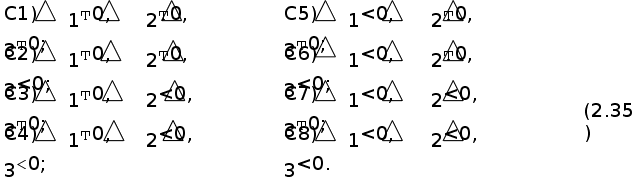
Весовые коэффициенты должны бать выбраны таким образом, чтобы общий показатель ликвидности задавал отношение порядка на множестве финансовых ситуаций при фиксированных значениях итогов групп пассивов Пj. Баланс, соответствующий одной финансовой ситуации, будет при этом более ликвиден, чем баланс, соответствующий другой финансовой ситуации. Такая упорядоченность должна быть экономически целесообразна с точки зрения значимости различных групп активов и пассивов для состояния расчетов предприятия. Обозначим через fл(CN) значение общего показателя ликвидности, соответствующее финансовой ситуации CN при фиксированных значениях Пj. Тогда наиболее естественное отношение порядка на множестве финансовых ситуаций будет следующее:
 fл(С1)
> fл(С2) >
fл(С3) > fл(С4)
> fл(С5) >
fл(С6) > fл(С7)
> fл(С8)
Очевидно,
задать такое
отношение
порядка для
произвольных
значений абсолютных
величин |
1|
, | 2|
, | 3|
невозможно.
Но потребовать
наличия порядка
на множестве
финансовых
ситуаций по
крайней мере,
при выполнении
условия
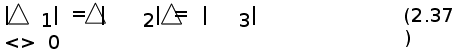
 было
бы вполне разумно.
Это требование
означало бы,
что при прочих
равных условиях,
т.е. когда степень
ликвидности
баланса обусловлена
только соотношением
знаков величин
j, но на нее
не влияет соотношение
абсолютных
значений |
j|
, а также при
фиксированных
значениях Пj
общий показатель
ликвидности
задает отношение
порядка, описываемое
неравенствами
(2.36.). На остальные
случаи, в которых
не выполняются
условия (2.37.), можно
распространить
использование
такого общего
показателя
ликвидности,
поскольку его
весовые коэффициенты
обоснованы
для элементарных
случаев выполнением
очевидных
условий (2.36.).
Поскольку наиболее ликвидные активы и наиболее срочные обязательства имеют первостепенное значение для ликвидности баланса, значение коэффициента а1 можно принять равным единице. После проведения математических вычислений на основе вышеизложенных формул получается следующая система ограничений на весовые коэффициенты а2, а3:
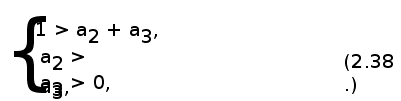
откуда, в частности следует, что а3 < 1/2.
Если в ходе внутреннего анализа имеются данные о средних сроках превращения активов в денежные средства, то можно использовать следующую систему ограничений для весовых коэффициентов:
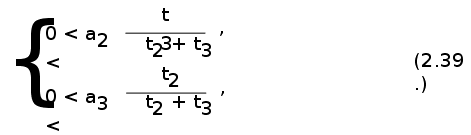
где t2, t3 - средневзвешенные сроки превращения в денежные средства для быстрореализуемых активов и медленно реализуемых активов.
Полученные ограничения позволяют более обоснованно использовать общий коэффициент ликвидности при проведении анализа ликвидности баланса, если в ходе внутреннего анализа дана оценка величин t2, t3.
Ограничениям (2.38.) удовлетворяет, например, следующий набор весовых коэффициентов:
 a1 = 1;
a2 = 0,5; a3 = 0,3,
задающий вид общего показателя ликвидности
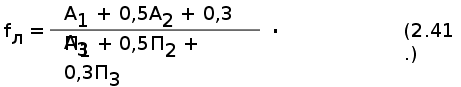
Так, на основе данных ликвидности производственно-коммерческого объединения “Южкомсервис” значение общего показателя ликвидности на начало и конец анализируемого периода будет следующим:
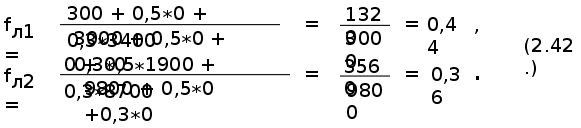
Общий показатель ликвидности, таким образом, позволяет увидеть, что ликвидность анализируемого предприятия к концу периода упала в 1,2 раза.
С помощью показателя (2.41.) осуществляется оценка изменения финансовой ситуации на предприятии с точки зрения ликвидности. Данный показатель применяется также при выборе наиболее надежного партнера из множества потенциальных партнеров на основе отчетности.
 Финансовая
устойчивость
и ликвидность
баланса являются
важнейшими
характеристиками
качеств финансового
состояния
предприятия.
Они тесно
взаимосвязаны
и в то же время
отражают разные
стороны финансового
состояния.
Финансовые
ситуации,
складывающиеся
на предприятии,
можно различать
как по степени
устойчивости,
так и по степени
ликвидности
баланса. Поэтому
финансовое
состояние
предприятия
можно изобразить
на условной
координатной
плоскости (рис.
2.3), где по оси
абсцисс откладываются
значения
трехкомпонентного
показателя
S1
(2.16.) в направлении
возрастания
степени устойчивости,
а по оси ординат
- значения
трехкомпонентного
показателя
S2 в
направлении
возрастания
степени ликвидности
баланса. При
этом значениям
показателей
S1
и S2
на координатных
осях соответствуют
не точки, а
последовательно
примыкающие
друг к другу
отрезки равной
длины, за счет
чего тип финансовой
ситуации отображается
на координатную
плоскость в
виде квадрата.
На рис. 2.3 заштрихованы квадраты, изображающие невозможные сочетания степени устойчивости и степени ликвидности. Для удобства все квадраты, имеющие экономический смысл, помечены латинскими буквами таким образом, что финансовая ситуация, имеющая абсолютную устойчивость и абсолютную ликвидность, получает обозначение V (victory - победа).


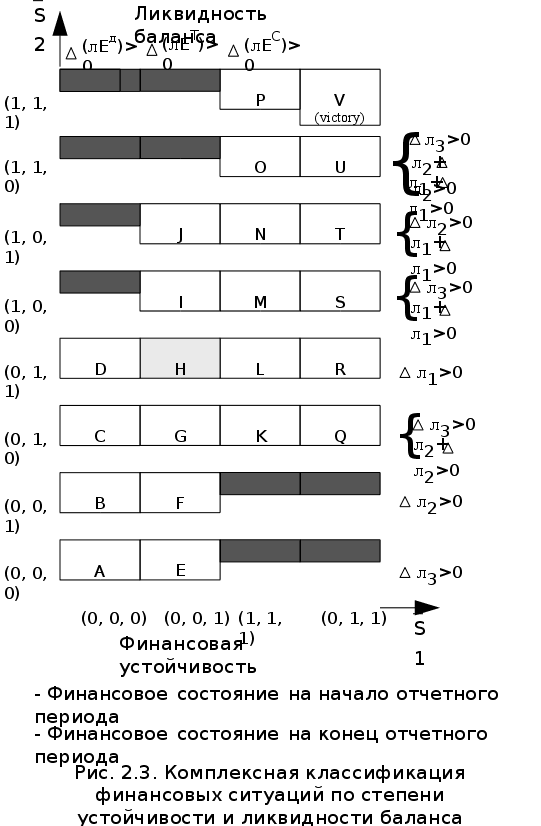
Справа от строк, соответствующих типам ликвидных ситуаций, выписаны условия движения к более высокой степени ликвидности. Над столбцами, соответствующими типам ситуаций с точки зрения устойчивости, даны условия движения к более устойчивой ситуации.
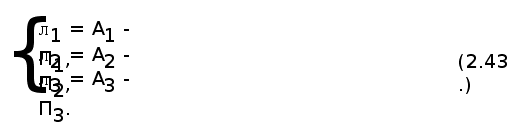
Опишем
подробнее
алгоритм формирования
показателя
S2.
Для этого введем
новые обозначения
платежных
излишков или
недостатков
(более удобные
в данной ситуации):
Тогда
показатель
S2
задается
формулой:
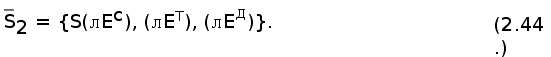
Отсюда данный показатель по данным анализируемого предприятия на начало и конец периода будет равен:
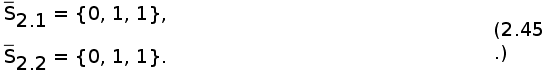
Как видно из рис. 2.3 финансовое состояние производственно-коммерческого объединения “Южкомсервис” на начало отчетного периода соответствовало типу финансовой ситуации, обозначенной буквой “D”, а на конец отчетного периода - финансовой ситуации, обозначенной буквой “H”.На основе данных рис. 2.3 и ранее проведенного анализа можно сделать следующие выводы о финансовом состоянии производственно-коммерческого объединения “Южкомсервис”.
За отчетный период произошло некоторое улучшение финансового состояния, преимущественно за счет повышения финансовой устойчивости, несмотря на падение ликвидности в 1,2 раза. Как видно из рисунка, уровню финансового состояния еще далеко до идеального, обозначенного буквой “V”. Если брать финансовые ситуации по возрастанию номеров, то к концу периода предприятие достигло ситуации №8, когда как идеальное финансовое состояние соответствует №22. Руководствуясь рис. 2.3 можно выделить следующие пути улучшения финансового состояния:
1). Следует стремиться к тому, чтобы величина (А1 - П1) приняла положительное значение или равнялось нулю, т.е. наиболее ликвидные активы должны покрывать наиболее срочные обязательства. Для этого необходимо увеличить объем денежных средств, чего можно добиться привлечением заемного капитала, а также увеличением размера источников собственных средств.
2). Для повышения финансовой устойчивости требуется следующее условие:
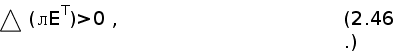
т.е. собственные и долгосрочные заемные источники формирования запасов и затрат должны быть в достатке, чего опять же можно добиться методами, указанными в предыдущем пункте.
2.5. Анализ финансовых коэффициентов.
Финансовые коэффициенты представляют собой относительные показатели финансового состояния предприятия. Они рассчитываются в виде отношений абсолютных показателей финансового состояния или их линейных комбинаций.
Относительные показатели в финансовом анализе подразделяются на коэффициенты распределения и коэффициенты координации.
Коэффициенты распределения применяются в тех случаях, когда требуется определить, какую часть тот или иной абсолютный показатель финансового состояния составляет от итога включающей его группы абсолютных показателей. Коэффициенты распределения и их изменения за отчетный период играют большую роль в ходе предварительного ознакомления с финансовым состоянием по сравнительному аналитическому балансу.
Коэффициенты координации используются для выражения отношений различных по существу абсолютных показателей финансового состояния или их линейных комбинаций, имеющих различный экономический смысл. [15, с.98]
Коэффициентами распределения являются коэффициенты автономии, долгосрочного привлечения заемных средств и др. К коэффициентам координации следует отнести коэффициенты соотношения заемных и собственных средств, обеспеченности запасов и затрат собственными источниками формирования и т.п.
Анализ относительных показателей финансового состояния предприятия заключается в сравнении их значений с базисными величинами, а также в изучении их динамики за отчетный период и за ряд лет. В качестве базисных величин могут быть использованы среднеотраслевые значения показателей, показатели наиболее удачливого конкурента, усредненные по временному ряду значения показателей данного предприятия, относящихся к прошлым благоприятным с точки зрения финансового состояния периодам. Кроме того, в качестве базы сравнения могут служить теоретически обоснованные или полученные в результате статистических исследований (или экспертных опросов) величины, характеризующие оптимальные или критические с точки зрения устойчивости финансового состояния значения относительных показателей. Такие величины фактически выполняют роль норм для относительных показателей, хотя методики их расчета в зависимости, например, от отрасли производства пока не создано. В настоящее время набор относительных показателей, применяемых для анализа финансового состояния предприятия не устоялся и поэтому лишен полноценной системной упорядоченности. По моему мнению, для точной и полной характеристики финансового состояния достаточно сравнительно небольшого количества относительных показателей, отражающих наиболее существенные стороны финансового состояния и непосредственно связанных с его устойчивостью.
Рассмотрим основные финансовые коэффициенты, получающие в настоящее время распространение в хозяйственной практике. В известной степени некоторые из них являются аналогами показателей, используемых капиталистическими фирмами, поскольку отечественный опыт в этой области невелик. Для наглядности все показатели сведены в таблицу 2.8, по которой легко проследить их динамику за отчетный период и сравнить с нормальными ограничениями.
Таблица 2.8
Анализ финансовых коэффициентов
| Показатели | Нормальные ограничения | На начало периода | На конец периода | Изменения за период |
| 1 | 2 | 3 | 4 | 5 |
|
1. Коэффициент автономии (ka) |
0,5 |
0,44 |
0,20 |
-0,24 |
|
2. Коэффициент соотношения мобильных и иммобилизованных средств (kм/и) |
* |
2,18 |
6,24 |
+4,06 |
|
3. Коэффициент соотношения заемных и собственных средств (kз/с) |
min(1,стр.2) |
1,25 |
3,92 |
+2,67 |
|
4. Коэффициент маневренности (kм) |
opt 0,5 |
0,29 |
0,32 |
+0,03 |
|
5. Коэффициент имущества производственного назначения (kп.им) |
0,5 |
0,41 |
0,16 |
-0,25 |
|
6. Коэффициент обеспеченности запасов и затрат собственными источниками формирования (ko) |
0,6 0,8 |
0,21 |
0,09 |
-0,12 |
|
7. Коэффициент автономии источников формирования запасов и затрат (aa.з) |
< стр.6 |
1 |
1 |
0 |
|
8. Коэффициент абсолютной ликвидности (ka.л) |
0,2 0,7 |
0,07 |
0 |
-0,07 |
|
9. Коэффициент ликвидности (kл) |
0,8 1,0 |
0,1 |
0,19 |
+0,09 |
|
10. Коэффициент покрытия (kп) |
2 |
1,23 |
1,08 |
-0,15 |
Рассмотрим теперь методику расчета показателей, приведенных в таблице 2.8.
Одной из важнейших характеристик устойчивости финансового состояния предприятия, его независимости от заемных источников средств является коэффициент автономии, равный доле источников собственных средств в общем итоге баланса:
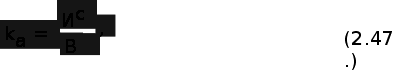
где Иc - величина источников собственных средств предприятия; B - итог баланса.
Нормальное минимальное значение коэффициента автономии оценивается на уровне 0,5, хотя, по моему мнению, для условий украинской экономики он должен быть ниже. Коэффициент автономии анализируемого предприятия на начало периода можно считать удовлетворительным, несмотря на то, что он несколько ниже принятого минимального. Однако к концу периода наблюдается его падение в 2,2 раза, что снижает возможность погашения предприятием своих обязательств.
Коэффициент соотношения мобильных и иммобилизованных средств рассчитывается по следующей формуле:
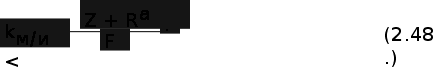
Данный коэффициент необходим для определения соответствия нормальным ограничениям коэффициента соотношения заемных и собственных средств.
Коэффициент соотношения заемных и собственных средств дополняет коэффициент автономии и равен отношению величины обязательств предприятия к величине источников его собственных средств:
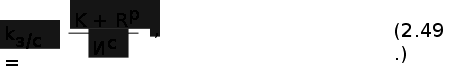
где К - долгосрочные и краткосрочные кредиты и другие заемные средства, Rp - кредиторская задолженность и прочие краткосрочные пассивы. Нормальное ограничение для данного коэффициента имеет следующий вид:
 kз/c
min (1, kм/и).
Как видно из таблицы 2.8, данное ограничение не выполняется, что свидетельствует о недостаточной величине удельного веса источников собственных средств в составе имущества предприятия.
Весьма существенной характеристикой устойчивости финансового состояния является коэффициент маневренности, равный отношению собственных оборотных средств предприятия к общей величине источников собственных средств:
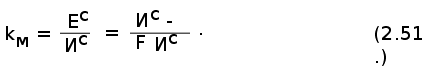
Он показывает, какая часть собственных средств предприятия находится в мобильной форме, позволяющей относительно свободно маневрировать этими средствами. Многие авторы отмечают, что высокие значения коэффициента маневренности положительно характеризуют финансовое состояние, однако каких-либо устоявшихся в практике нормальных значений показателя не существует. Иногда в специальной литературе в качестве оптимальной величины коэффициента рекомендуется 0,5.
Коэффициент маневренности анализируемого предприятия в течение периода несколько увеличился, составляя в среднем значение 0,3. Значение коэффициента маневренности показывает, что примерно треть источников собственных средств предприятия находится в мобильной форме и может свободно им использоваться.
В зависимости от целей анализа может рассчитываться коэффициент иммобилизации, который дополняет коэффициент маневренности до единице и равен отношению величины основных средств и прочих внеоборотных активов к величине источников собственных средств.
Важную характеристику структуры средств предприятия дает коэффициент имущества производственного назначения:
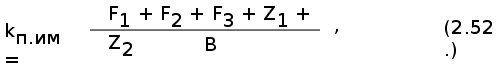
где F1 - основные средства; F2 - незавершенные капитальные вложения; F3 - оборудование к установке; Z1 - производственные запасы и малоценные и быстроизнашивающиеся предметы; Z2 - незавершенное производство.
Оптимальное значение данного коэффициента в хозяйственной практике принято считать равным не менее 0,5. Коэффициент имущества производственного назначения анализируемого предприятия в начале анализируемого периода практически соответствовал оптимальному минимуму, однако к концу периода он упал более чем в 2 раза. В данной ситуации предприятию целесообразно было бы использовать долгосрочные заемные источники средств для увеличения имущества производственного назначения, т.к. финансовые результаты пока не позволяют существенно пополнить источники собственных средств.
Одним из главных относительных показателей устойчивости финансового состояния является коэффициент обеспеченности запасов и затрат собственными источниками формирования, равный отношению величины собственных оборотных средств к стоимости запасов и затрат предприятия:
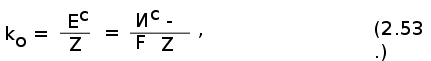
а его нормальное ограничение, получаемое на основе статистических усреднений результатов хозяйственной практики, имеет следующий вид:
 ko
0,6 0,8.
Как видно из таблицы 2.8, значение коэффициента намного меньше оптимального интервала, что еще раз подтверждает вывод о низкой ликвидности анализируемого предприятия.
Коэффициент автономии источников формирования запасов и затрат показывает долю собственных оборотных средств в общей сумме основных источников формирования запасов и затрат:
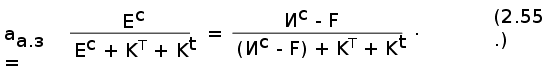
Так как на анализируемом предприятии в течение отчетного периода отсутствовало использование долгосрочных и краткосрочных заемных средств, то данный показатель, естественно равняется единице.
Коэффициент абсолютной ликвидности равен отношению величины наиболее ликвидных активов к сумме наиболее срочных обязательств и краткосрочных пассивов и рассчитывается по формуле:
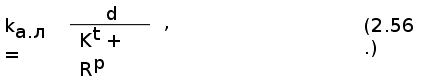
где d - денежные средства и краткосрочные финансовые вложения; Kt - краткосрочные кредиты и заемные средства; Rp - кредиторская задолженность и другие краткосрочные пассивы.
Коэффициент абсолютной ликвидности показывает, какую часть краткосрочной задолженности предприятие может погасить в ближайшее время. Коэффициент абсолютной ликвидности анализируемого предприятия, имея очень небольшую величин, к концу анализируемого периода упал до нуля, что говорит о том, что предприятие может попасть в затруднительное положение в случае необходимости немедленного возврата кредиторской задолженности, а также что его абсолютная ликвидность полностью зависит от скорости реализации продукции.
Чтобы вычислить коэффициент ликвидности (или промежуточный коэффициент покрытия), в состав ликвидных средств в числителе относительного показателя добавляется дебиторская задолженность и другие оборотные активы:
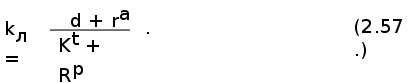
Этот коэффициент отражает прогнозируемые платежные возможности предприятия при условии своевременного проведения расчетов с дебиторами. Как и коэффициент абсолютной ликвидности, величина данного коэффициента для анализируемого предприятия очень невелика, т.к. невелик удельный вес дебиторской задолженности по отношению к итогу баланса. Однако к концу периода наблюдается рост коэффициента ликвидности, что произошло преимущественно за счет роста дебиторской задолженности бюджета по уплате налога на добавленную стоимость.
Наконец, если в состав ликвидных средств включаются также запасы и затраты, по получается коэффициент покрытия. Он равен отношению стоимости всех оборотных (мобильных) средств предприятия к величине краткосрочных обязательств:
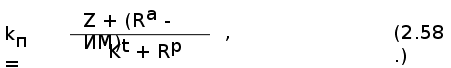
где ИМ - иммобилизация оборотных средств. Коэффициент покрытия показывает платежные возможности предприятия, оцениваемые при условии не только своевременных расчетов с дебиторами и благоприятной реализации готовой продукции, но и продажи в случае нужды прочих реализуемых элементов запасов и затрат.
Коэффициент покрытия анализируемого предприятия в среднем в два раза ниже оптимального минимума и несколько упал к концу периода, что также говорит о низкой платежеспособности.
На данном этапе финансового анализа производственно-коммерческого объединения “Южкомсервис” использовались лишь те финансовые коэффициенты, которые бы наглядно и актуально отразить его финансовое состояние. Так, в данной работе не были использованы показатели, связанные с долгосрочным кредитованием, с бюджетным финансированием и другими аспектами финансовой деятельности.
По числовым данным таблицы 2.8 можно сделать следующее аналитическое заключение. Наличие отрицательного изменения значения коэффициента автономии свидетельствует о том, что при росте товарооборота, возросла зависимость финансово-хозяйственной деятельности от коммерческого кредитования. Данные тенденции подтверждаются также ростом коэффициента соотношения заемных и собственных средств почти в 3 раза. Маневренность, т.е. доля собственных оборотных средств в источниках собственных средств, незначительно возросла, оставаясь ниже оптимального уровня примерно в 1,5 раза. Доля имущества производственного назначения в имуществе предприятия упала в 2,6 раза. Обеспеченность запасов и затрат собственными источниками средств также снизилась, упав к концу периода практически до нуля.
Коэффициент абсолютной ликвидности, имея очень небольшую величину, снизился к концу периода до нуля что говорит о снижении оперативной платежеспособности предприятия. Величина коэффициента ликвидности незначительно возросла, но все равно остается значительно ниже оптимального уровня. Коэффициент покрытия незначительно снизился, оставаясь ниже оптимального минимума примерно в два раза. Коэффициенты ликвидности, абсолютной ликвидности и покрытия не удовлетворяли нормальным ограничениям, поэтому перспективы платежных возможностей отражают неустойчивость финансового состояния предприятия. В целом предприятие на основе отчетности должно быть охарактеризовано как недостаточно надежный деловой партнер, кредитоспособность которого вызывает сомнения. Негативное влияние на вывод анализа оказал, как упоминалось выше, рост запасов и затрат за счет увеличения размера кредиторской задолженности, что вызвано преимущественно коммерческим кредитованием.
2.6. Анализ уровня и структуры финансовых результатов деятельности объединения.
Финансовые результаты деятельности предприятия за определенный период времени характеризуются системой взаимосвязанных абсолютных показателей. К ним относятся: выручка от реализации продукции (работ, услуг), результат (прибыль или убыток) от реализации, сальдо доходов и расходов от внереализационных операций, балансовая прибыль или убыток, облагаемая налогом прибыль, чистая прибыль, остающаяся в распоряжении предприятия. Часть этих показателей содержится в “Отчете о финансовых результатах предприятия” (Форма №2) квартальной и годовой отчетности. Налогооблагаемая и чистая прибыль определяются расчетным путем на основе содержащихся в форме №2 данных. Все перечисленные показатели финансовых результатов связаны друг с другом определенными соотношениями.
Следует отметить, что не все показатели финансовых результатов деятельности подходят к анализу исследуемого предприятия. Рассмотрим схему вычислительных процедур наиболее применимых к данному предприятию показателей, их уровня и структуры.
1. Расчет прибыли (убытка) от реализации продукции (работ, услуг):
 Pp
= Np -
Sp -
GНДС
- Ga,
где Pp - прибыли (убытки) от реализации продукции (работ, услуг); Np - выручка от реализации продукции (работ, услуг); Sp - затраты на производство реализованной продукции (работ, услуг); GНДС - налог на добавленную стоимость; Ga - другие акцизы.
 Pp
= 45000 - 35800 - 7500 = 1700 грн.
Модификация формулы (2.59), в которой в качестве результирующего показателя представлена выручка от реализации
 Np
= Sp
+ GНДС
+ Ga +
Pp,
задает схему анализа ее структуры, динамики и структурной динамики.
Структура выручки от реализации исследуется на основе совместного рассмотрения абсолютных величин факторов выручки
 (Sp,
GНДС,
Ga,
Pp)
и удельных весов факторов в общей величине выручки
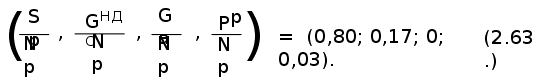
Здесь для удобства записи показатели представлены как компоненты многомерного вектора.
2). Расчет чистой прибыли:
 Pч
= Pp
- Gн,
где Pч - чистая прибыль; Gн - налог на прибыль.
 Pч
= 1700 - 510 = 1190.
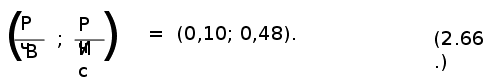 Для
формулировки
оценочных
выводов необходимо
соотнести
величину чистой
прибыли с
показателями
имущества
предприятия
и его источников
:
На основе анализа финансовых результатов можно сделать следующие выводы. Выручка от реализации продукции предприятия составила 45000 грн. В составе выручки большую часть занимают расходы (80%). Налог на добавленную стоимость занимает в среднем 17% выручки (такой удельный вес, между прочим, соответствует обратной ставке НДС и не зависит от объема выручки или других обстоятельств). Удельный вес прибыли в выручке составляет всего 3%, что составляет 1700 грн. Величина чистой прибыли составляет 1190 грн., что составляет 10% имущества предприятия или 48% источников собственных средств. Низкий удельный вес прибыли в выручке от реализации, по моему мнению, объясняется не столько низкой эффективностью реализации, сколько желанием легально минимизировать величину налога на прибыль, подлежащего уплате. Это достигается путем увеличения расходов предприятия, о чем свидетельствует их большой удельный вес в составе выручки от реализации.
2.7. Анализ рентабельности и деловой активности.
Деловая активность предприятия в финансовом аспекте проявляется через скорость оборота его средств. Рентабельность предприятия отражает степень прибыльности его деятельности. Анализ деловой активности и рентабельности заключается в исследовании уровней и динамики разнообразных финансовых коэффициентов оборачиваемости и рентабельности, которые являются относительными показателями деятельности предприятия.
Общая схема формирования рассматриваемых показателей представлена в табл. 2.9. В первой строке и первом столбце ее представлены возможные варианты соответственно числителя и знаменателя финансового коэффициента. На пересечениях второго и третьего столбцов и второй и третьей строк показаны три различных типа относительных показателей, получающихся при возможных сочетаниях числителя и знаменателя (исключение представляет пересечение второго столбца и второй строки, не дающее показателя).
Таблица 2.9
Схема формирования показателей рентабельности и деловой активности
|
Финансовый результат/ Знаменатель финансового коэффициента |
Выручка от реализации | Прибыль |
| Выручка от реализации | x | Рентабельность продаж |
| Показатель средств предприятия или их источников | Оборачиваемость средств предприятия или их источников | Рентабельность средств предприятия или их источников |
В обобщенном виде формулы финансовых коэффициентов, формируемых по данной схеме, выглядят следующим образом:
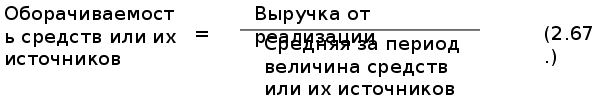
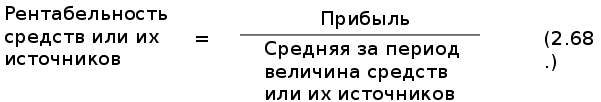
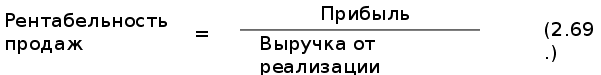
В данных формулах в качестве показателя прибыли, мною будет использоваться прибыль от реализации продукции.
Между рассматриваемыми финансовыми коэффициентами существует определенная взаимосвязь:
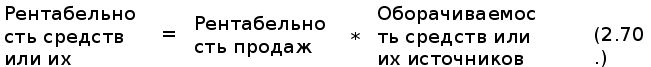
Эта формула показывает, что прибыльность средств предприятия или их источников обусловлена как ценообразовательной политикой предприятия и уровнем затрат на производство реализованной продукции (они комплексно отражаются в показателе рентабельности продаж), так и деловой активностью предприятия, измеряемой оборачиваемостью средств или их источников. Формула (2.70.) указывает пути повышения рентабельности средств или их источников (т.е. степени прибыльности использования капитала предприятия или его составных частей): при низкой прибыльности продаж необходимо стремиться к ускорению оборота капитала и его элементов и, наоборот, определяемая теми или иными причинами низкая деловая активность предприятия может быть компенсирована только снижением затрат на производство продукции или ростом цен на продукцию, т.е. повышением рентабельности продаж.
Рассмотрим наиболее важные финансовые коэффициенты рентабельности и деловой активности.
Коэффициенты рентабельности (R):
1R) рентабельность продаж
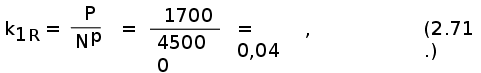
где Np - выручка от реализации продукции; P - прибыль от реализации продукции. Рентабельность продажи анализируемого предприятия показывает, что на каждую гривну реализованной продукции приходится 0,04 грн. прибыли.
2R) рентабельность всего капитала фирмы
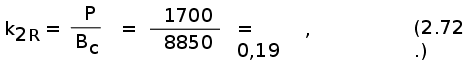
где Bср - средний за период итог баланса. Данный показатель рентабельности характеризует эффективность использования всего имущества предприятия.
3R) рентабельность основных средств и прочих внеоборотных активов
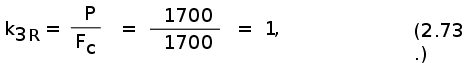
где Fср - средняя за период величина основных средств и прочих внеоборотных активов. На основе данного показателя определяется эффективность использования основных средств и прочих