Анализ финансового состояния субъекта хозяйствования
Раскрывая сущность финансового анализа, необходимо также выяснить структуру и последовательность его осуществления. Как уже упоминалось выше, анализ, проводимый в данной работе, является преимущественно внешним. В связи с этим необходимо выделить следующие блоки анализа, составляющие его последовательность:
1) анализ финансового состояния предприятия:
общая оценка финансового состояния и его изменения за отчетный период;
анализ финансовой устойчивости предприятия;
анализ ликвидности баланса;
анализ финансовых коэффициентов;
2) анализ финансовых результатов деятельности предприятия:
анализ уровня, структуры и динамики абсолютных показателей финансовых результатов;
анализ рентабельности и деловой активности предприятия.
Оценка финансового состояния и его изменения за отчетный период по сравнительному аналитическому балансу, а также анализ абсолютных показателей финансовой устойчивости составляют тот основной исходный пункт, из которого должны логически развиваться остальные блоки анализа финансового состояния. Анализ ликвидности баланса, исходя из анализа устойчивости, должен оценивать текущую платежеспособность и давать заключение о возможности сохранения финансового равновесия и платежеспособности в будущем. Анализ финансовых коэффициентов (т.е. относительных показателей финансового состояния) позволяет сопоставлять финансовое состояние данного предприятия с финансовыми состояниями конкурентов и со среднеотраслевыми пропорциями между финансовыми показателями предприятий, а также проводить исследование динамики финансового состояния за ряд отчетных периодов. Сравнительный аналитический баланс и абсолютные показатели финансовой устойчивости отражают сущность финансового состояния. Ликвидность баланса и относительные показатели (финансовые коэффициенты) характеризуют внешние проявления финансового состояния, которые обусловлены его сущностью. Углубление анализа на основе данных учета приводит к задачам, относящимся преимущественно к внутреннему анализу. Так, например, исследование факторов финансовой устойчивости вызывает необходимость внутреннего анализа запасов и затрат, а уточнение оценки ликвидности баланса производится с помощью внутреннего анализа состояния дебиторской и кредиторской задолженности.
Анализ сущностных характеристик финансовых результатов заключается в исследовании уровня, структуры и динамики их абсолютных показателей. Углубление данного направления в рамках внутреннего анализа приводит к изучению и оценке факторов прибыли от реализации продукции (работ, услуг). Анализ внешних проявлений финансовых результатов происходит в ходе исследования относительных показателей рентабельности и деловой активности. Нормативные уровни данных показателей изучаются в камках внутреннего анализа оптимальных значений объемов производства, прибыли и издержек. При анализе динамики финансовых коэффициентов, вычисляемых на основе баланса, и относительных показателей рентабельности и деловой активности выясняются разнообразные взаимовлияния данных двух типов показателей между собой, отражающие тесную взаимосвязь финансового состояния и финансовых результатов деятельности предприятия, исследуются возможности укрепления устойчивости и повышения эффективности финансовой деятельности.
Таким образом, на основе вышеизложенного материала можно сделать следующие заключения:
финансовый анализ - деятельность, направленная на определение степени устойчивости и динамики финансового состояния предприятия, а также его перспектив;
финансовое состояние - соотношение структуры средств предприятия и структуры источников их формирования;
основная цель финансового анализа - получение небольшого числа ключевых (наиболее информативных) параметров, дающих объективную и точную картину финансового состояния предприятия, его прибылей и убытков, изменений в структуре активов и пассивов, в расчетах с дебиторами и кредиторами;
субъекты финансового анализа - как непосредственно, так и опосредованно, заинтересованные в деятельности предприятия пользователи информации. Субъекты могут классифицироваться по различным основаниям, в качестве которых могут выступать степень заинтересованности в финансовых результатах деятельности предприятия, степень доступности субъектов к информации о деятельности предприятия и т.д.;
финансовый анализ делится на внешний и внутренний - внутренний анализ проводится службами предприятия и его результаты используются для планирования, контроля и прогнозирования финансового состояния, а внешний осуществляется инвесторами, поставщиками материальных и финансовых ресурсов, контролирующими органами на основе публикуемой отчетности;
структура финансового анализа состоит из двух больших блоков - анализа финансового состояния (основной источник информации - Форма №1 финансовой отчетности) и анализ финансовых результатов деятельности предприятия (основной источник - Форма №2).
1.2. Эволюция финансового анализа.
При изучении литературы о финансовом анализе мною было выяснено, что финансовый анализ в своем современном виде появился сравнительно недавно. Поэтому, при рассмотрении эволюции финансового анализа, я посчитал необходимым также затронуть развитие экономического анализа, из которого финансовый анализ, собственно, и выделился.
Искать истоки науки об экономическом анализе - дело в значительной степени бесполезное. Элементы аналитической функции присущи любой хозяйственной деятельности. В частности, анализ был составной частью системы манориального учета и аудита (системы учета и контроля в сельскохозяйственных поместьях) в феодальной Британии (ХII век). Следует отметить, что в отличие от аудита греческого и римского периодов особенностью британского средневекового аудита была нацеленность аудитора не только и не столько на инвентаризацию имущества и контроль счетов, но прежде всего на расчет результатов той или иной сделки. Нередки были случаи, когда счета корректировались, а сумма, за которую должен был отчитаться управляющий перед своим господином (лордом), увеличивалась. Налицо взаимосвязь учетной, контрольной и аналитической функций.
Родоначальником систематизированного экономического анализа как составного элемента бухгалтерского учета, по-видимому, следует считать француза Жака Савари (1622-1690), который ввел понятие синтетического и аналитического учета (его же по праву считают предтечей управленческого учета и науки об управлении предприятием). Безусловно, становление и использование элементов экономического анализа наблюдались в то время и в других странах, в частности в Италии, Так, А. Ди Пиетро пропагандировал методологию сравнения последовательных бюджетных ассигнований с фактическими затратами; Б. Вентури строил и анализировал динамические ряды показателей хозяйственной деятельности предприятия за десять лет.
Идеи Савари были углублены в ХIХ веке итальянским бухгалтером Джузеппе Чербони (1827-1917), который создал учение о синтетическом сложении и аналитическом разложении бухгалтерских счетов. В конце ХIХ - начале ХХ вв. появилось оригинальное понятие в учете - балансоведение. Оно развивалось по трем основным направлениям: экономический анализ баланса, юридический анализ баланса, популяризация знаний о балансе среди пользователей.
Первое направление развивали И. Шер, П. Герстнер и Ф. Ляйтнер. В частности, Герстнер ввел понятия аналитических характеристик баланса: о соотношении кратко- и долгосрочных обязательств, установлении верхнего предела заемных средств в размере 50% авансированного капитала, взаимосвязи финансового состояния и ликвидности и др. Основной вклад в развитие второго направления внесли Р. Байгель, Э. Ремер, К. Порциг и другие ученые. В рамках этого направления были позднее разработаны теория и практика бухгалтерской ревизии. Третье направление также разрабатывалось преимущественно немецкими учеными: Брозиусом, Губером, Шенвандтом и др. [12, с.50]
В России расцвет науки об анализе баланса приходится на первую половину ХХ века. А.К. Рощаховский (1910 г.) по праву считается первым русским бухгалтером, по настоящему оценившим роль экономического анализа и его взаимосвязь с бухгалтерским учетом. В 20-е годы теория балансоведения, в частности методика анализа баланса, была окончательно сформулирована в трудах А.П. Рудановского, Н.А. Блатова, И.Р. Николаева и др. В конце ХIХ - начале ХХ вв. активно развивается и наука о коммерческих вычислениях. Анализ баланса и коммерческие вычисления и составили, таким образом, суть финансового анализа.
По мере строительства планового социалистического хозяйства в Советском Союзе финансовый анализ сравнительно быстро был трансформирован в анализ хозяйственной деятельности. Произошло это путем естественного (в рамках социалистической экономики) принижения роли коммерческих вычислений, усиления контрольной функции, доминирования анализа отклонений фактических значений показателей от плановых, снижения значимости баланса как инструмента финансового управления. Анализ все более и более отделялся от бухгалтерского учета, его финансовая природа выхолащивалась; по сути он превращался в технико-экономический анализ (анализ показателей производства, реализации, труда и заработной платы и др.), которым не занимался по-настоящему никто: ни бухгалтеры (поскольку это не входит в сферу их деятельности, да и не представляет профессионального интереса), ни менеджеры (нет времени). Суть такого анализа состояла в реализации схемы “план-факт”, а собственно анализ по существу был заменен контролем. Такой анализ был ретроспективным по своей природе, а следовательно, мало полезным.
Ведущаяся в рамках перестройки экономики на рыночные рельсы трансформация бухгалтерского учета (начало 90-х годов) вновь вернула к жизни такой важнейший элемент аналитической работы, как финансовый анализ. В его основе лежат анализ и управление финансовыми ресурсами субъекта хозяйствования как основным и приоритетным видом ресурсов. Основными исполнителями такого анализа стали бухгалтеры и финансовые менеджеры. Важно отметить, что анализ хозяйственной деятельности, понимаемый как технико-экономический анализ, не отменяется - просто он становится прерогативой линейных руководителей.
Во втором разделе данной работе проводится анализ финансового состояния, основанный на методике внешнего финансового анализа, т.е. анализа на основе финансовой отчетности. Поэтому необходимо затронуть исторические аспекты возникновения систематизированного анализа финансовой отчетности (САФО), которым в литературе уделяется сравнительно мало внимания.
Несмотря на то что оценка финансового состояния предприятия в том или ином виде проводилась менеджерами, вероятно, с незапамятных времен, обособление систематизированного анализа отчетности в отдельный раздел финансового анализа произошло сравнительно недавно - в конце ХIХ в. Именно в это время в западной учетно-аналитической практике в приложении к отчету железнодорожного транспорта появились первые расчеты некоторых относительных показателей, характеризующих ликвидность компаний и эффективность затрат.
В настоящее время западными специалистами (например Дж.О. Хорриган) выделяется пять относительно самостоятельных подходов в становлении и развитии САФО. Очевидно, что такое деление является достаточно условным - в той или иной степени эти подходы пересекаются и взаимодополняют друг друга. [12, с.55]
Первый подход связан с деятельностью так называемой “школы эмпирических прагматиков” (Empirical Pragmatists School). Ее представители - профессиональные аналитики, которые, работая в области анализа кредитоспособности компаний, пытались обосновать набор относительных показателей, пригодных для такого анализа. Таким образом, их цель состояла в отборе таких индикаторов, которые могли бы помочь аналитику ответить на вопрос: сможет ли компания расплатиться по своим краткосрочным обязательствам? Этот аспект анализа деятельности компании рассматривался ими как наиболее важный, именно поэтому все аналитические выкладки строились на использовании показателей, характеризующих оборотные средства, собственный оборотный капитал, краткосрочную кредиторскую задолженность. Наиболее удачливые представители этой школы сумели убедить компании, специализирующиеся в оценке, анализе и управлении финансовыми ресурсами и кредитной политикой, в целесообразности такого подхода. В качестве примера можно привести разработки Роберта Фоулка, сделанные им в начале 50-х годов для крупнейшей в мире информационной компании “Дан энд Брэдстрит” (The Dun & Bradstreet Corporation). (Эта компания, основанная в 1841 г., имеет в своем банке данных сведения о 30 млн. компаний мира; объем продаж составляет около 5 млрд. дол. в год) Основным вкладом представителей этой школы в разработку теории САФО, по мнению Пола Барнса, является то, что они впервые попытались показать многообразие аналитических коэффициентов, которые могут быть рассчитаны по данным бухгалтерской отчетности и являются полезными для принятия управленческих решений финансового характера.
Второй подход обусловлен деятельностью школы “статистического финансового анализа” (Ratio Statisticians School). Появление этой школы связывают с работой Александра Уолла, посвященной разработке критериев кредитоспособности и опубликованной в 1919 г. Основная идея представителей этой школы заключалась в том, что аналитические коэффициенты, рассчитанные по данным бухгалтерский отчетности, полезны лишь в том случае, если существуют критерии, с пороговыми значениями которых эти коэффициенты можно сравнивать. Разработку подобных нормативов для коэффициентов предполагалось делать в разрезе отраслей, подотраслей и групп однотипных компаний путем обработки распределений этих коэффициентов с помощью статистических методов. Обоснованное обособление однотипных компаний в страты, для каждой из которых могли бы быть разработаны индивидуальные аналитические нормативы, было одной из основных задач, обсуждаемых представителями школы. Начиная с 60-х годов, в рамках этого направления проводятся исследования, посвященные коллинеарности и устойчивости коэффициентов. В частности, исследования показали, что коэффициентам характерна временная и пространственная мультиколлинеарность, что обусловило появление новой актуальной задачи - классификации всей совокупности коэффициентов на группы: показатели одной и той же группы коррелируют между собой, но показатели разных групп относительно независимы.
Третий подход ассоциируется с деятельностью школы “мультивариантных аналитиков” (Multivariate Modellers School). Представители этой школы исходят из идеи построения концептуальных основ САФО, базирующихся на существовании несомненной связи частных коэффициентов, характеризующих финансовое состояние и эффективность текущей деятельности компании (например, валовой доход, оборачиваемость средств в активах,, запасах, расчетах и др.), и обобщающих показателей финансово-хозяйственной деятельности (например, рентабельность авансированного капитала). Это направление связано с именами Джеймса Блисса, Артура Винакора и др., работавших над этой проблемой в 20-е годы. Основную задачу представители этой школы видели в построении пирамиды (системы) показателей. Определенное развитие это направление получило в 70-е годы в рамках построения компьютерных имитационных моделей взаимосвязи аналитических коэффициентов и рыночной цены акций.
Четвертый подход связан с появлением “школы аналитиков, занятых прогнозированием возможного банкротства компаний” (Distress Predictors School). В отличие от первого подхода представители этой школы делают в анализе упор на финансовую устойчивость компании (стратегический аспект), предпочитая перспективный анализ ретроспективному. По их мнению, ценность бухгалтерской отчетности определяется исключительно ее способностью обеспечить предсказуемость возможного банкротства. Первые попытки анализа деятельности фирм-банкротов были предприняты в 30-е годы А. Винакором и Рэймондом Смитом; в наиболее законченном виде методика и техника прогнозирования банкротства представлены в работах Эдварда Альтмана.
Наконец, пятый подход, представляющий собой самое новое по времени появления направление в рамках САФО, развивается с 60-х годов представителями школы “участников фондового рынка” (Capital Marketers School). Так, по мнения Джорджа Фостера, ценность отчетности состоит в возможности ее использования для прогнозирования уровня эффективности инвестирования в те или иные ценные бумаги и степени связанного с ним риска. Ключевое отличие этого направления от вышеописанных состоит в его излишней теоретизированности; не случайно оно развивается главным образом учеными и пока еще не получило признания у практиков.
Что касается дальнейших перспектив развития САФО, то его связывают прежде всего с разработкой новых аналитических коэффициентов, а также с расширением информационной базы анализа. Достаточно очевидно, что аналитические расчеты, в особенности перспективного характера, не могут быть выполнены по данным только бухгалтерской отчетности, аналитические возможности которой, безусловно, ограничены.
Как видим из истории, финансовый анализ, в той или иной его форме, проводится аналитиками очень давно, и в этой области человечеством накоплен достаточно большой опыт. Конечно не все положения применимы в современной ситуации, так как экономика развивается вместе с человечеством, усложняясь и трансформируясь. Однако накопленной на сегодня информации достаточно для проведения финансового анализа любой сложности и для разработки качественно новых методик.
1.3. Информационная основа финансового анализа.
При изучении литературы касательно вопроса об источниках информации для проведения финансового анализа мною были поставлены следующие задачи:
1). Определить, какие документы являются основными источниками для проведения финансового анализа;
2). Охарактеризовать данные документы, их преимущества и недостатки;
3). Определить основные требования к источникам информации финансового анализа.
Результативность управления предприятием в значительной степени определяется уровнем его организации и качеством информационного обеспечения.
Особое значение в качестве информационной основы финансового анализа имеют бухгалтерские данные, а отчетность становится основным средством коммуникации, обеспечивающим достоверное представление информации о финансовом состоянии предприятия. Причин тому несколько, основная из них состоит в изменении форм собственности. Этот процесс, наиболее динамично развивающийся в сфере обращения, вполне естественно привел к разрушению многих вертикальных связей и последовавшей за этим информационной обособленности предприятий.
Основными, наиболее доступными и компактными источниками информации для анализа финансового состояния предприятия служат формы финансовой отчетности №1,2,3, а если анализ проводят внутренние пользователи, то еще и данные текущего бухгалтерского учета.
В состав квартальной отчетности входят: баланс предприятия, (форма №1) и отчет о финансовых результатах и их использовании (форма №2). Годовая финансовая отчетность включает три типовые формы: форма №1, форма №2, форма №3 - отчет о финансово-имущественном состоянии предприятия и пояснительную записку. Эти формы составляются путем подсчета, группировки и специализированной обработки данных текущего бухгалтерского учета и являются завершающей его стадией.
Основным источником информации для финансового анализа служит бухгалтерский баланс предприятия (Форма №1 годовой и квартальной отчетности), дающий своеобразный “моментальный снимок” финансового состояния на начало и конец отчетного периода. Его значение в данном отношении настолько велико, что анализ финансового состояния нередко называют анализом баланса. Хотя углубленный анализ финансового состояния всегда предполагал использование и других форм годового отчета, а также данных бухгалтерского учета, бухгалтерский баланс играет определяющую роль.
Логика и характер задач анализа финансового состояния тесно взаимосвязаны с формой и структурой бухгалтерского баланса, составом разделов и статей его актива и пассива. Однако это не означает, конечно, что форма баланса определяет логику и задачи анализа. Бухгалтерский баланс обобщенно отражает хозяйственные средства предприятия в денежной оценке на определенную дату, сгруппированные по их составу и источникам образования. Поэтому бухгалтерский баланс, в сущности, является практически используемой системной моделью, обобщенно отражающей кругооборот средств предприятия и финансовые отношения , в которые вступает предприятие в ходе этого кругооборота. [15, с.19]
Источником данных для анализа финансовых результатов является отчет о финансовых результатах и их использовании (Форма № 2 годовой и квартальной отчетности).
Чем удобны такие источники информации для финансового анализа?
В первую очередь тем, что можно не подготавливая данные для анализа уже на основании баланса предприятия (Форма №1) и (Форма №2 ) сделать сравнительный экспресс анализ показателей отчетности предприятия за предыдущие периоды.
Во-вторых: с появлением специальных автоматизированных бухгалтерских программ для анализа финансового состояния предприятия, удобно сразу после составления форм отчетности не выходя из программы произвести на основании готовых форм бухгалтерской отчетности с помощью встроенного блока финансового анализа простейший экспресс анализ предприятия.
Финансовый анализ, основывающийся на данных только бухгалтерской отчетности, приобретает характер внешнего анализа, т.е. анализа, проводимого за пределами предприятия его заинтересованными контрагентами, собственниками или государственными органами. Этот анализ на основе только отчетных данных, которые содержат лишь весьма ограниченную часть информации о деятельности предприятия, не позволяет раскрыть всех секретов успеха или неудач фирмы, однако внешним пользователям отчетности становится возможным достаточно объективно оценивать финансовое состояние предприятия, его деловую активность и рентабельность, не используя информацию, являющуюся коммерческой тайной.
Существует многообразная экономическая информация о деятельности предприятий и множество способов анализа этой деятельности. Финансовый анализ по данным финансовой отчетности называют классическим способом анализа. Внутрихозяйственный финансовый анализ использует в качестве источника информации данные о технической подготовке производства, нормативную и плановую информацию и другие данные системного бухгалтерского учета.
Любое предприятие в той или иной степени постоянно нуждается в дополнительных источниках финансирования. Найти их можно на рынке капиталов, привлекая потенциальных инвесторов и кредиторов путем объективного информирования их о своей финансово-хозяйственной деятельности, то есть в основном с помощью финансовой отчетности. Насколько привлекательны опубликованные финансовые результаты, показывающие текущее и перспективное финансовое состояние предприятия, настолько высока и вероятность получения дополнительных источников финансирования.
Основное требование к информации, представленной в отчетности заключается в том, чтобы она была полезной для пользователей, т.е. чтобы эту информацию можно было использовать для принятия обоснованных деловых решений. Чтобы быть полезной, информация должна отвечать соответствующим критериям:
1). Уместность - означает, что данная информация значима и оказывает влияние на решение, принимаемое пользователем. Информация считается также уместной, если она обеспечивает возможность перспективного и ретроспективного анализа.
2). Достоверность информации определяется ее правдивостью, преобладания экономического содержания над юридической формой, возможностью проверки и документальной обоснованностью. Информация считается правдивой, если она не содержит ошибок и пристрастных оценок, а также не фальсифицирует событий хозяйственной жизни.
3). Нейтральность - предполагает, что финансовая отчетность не делает акцента на удовлетворение интересов одной группы пользователей общей отчетности в ущерб другой.
4). Понятность - означает, что пользователи могут понять содержание отчетности без специальной профессиональной подготовки.
5). Сопоставимость - требует, чтобы данные о деятельности предприятия были сопоставимы с аналогичной информацией о деятельности других фирм.
В ходе формирования отчетной информации должны соблюдаться определенные ограничения на информацию, включаемую в отчетность:
1). Оптимальное соотношение затрат и выгод, означающее, что затраты на составление отчетности должны разумно соотноситься с выгодами, извлекаемыми предприятием от представления этих данных заинтересованным пользователям.
2). Принцип осторожности (консерватизма) предполагает, что документы отчетности не должны допускать завышенной оценки активов и прибыли и заниженной оценки обязательств.
3). Конфиденциальность требует, чтобы отчетная информация не содержала данных, которые могут нанести ущерб конкурентным позициям предприятия.
По сфере доступности информацию можно разделить на открытую и закрытую (секретную). Информация, содержащаяся в бухгалтерской и статистической отчетности, выходит за пределы хозяйствующего субъекта и является открытой информацией. Каждый хозяйствующий субъект разрабатывает свои плановые показатели, нормы, нормативы, тарифы, лимиты, систему их оценки и регулирования финансовой деятельности. Эта информация составляет его коммерческую тайну, а иногда и “ноу-хау”. [6, с.412]
В заключение, на основе поставленных задач, можно сделать следующие выводы:
- основными источниками информации анализа финансового состояния являются: Форма №1 и Форма №2 квартальной и годовой отчетности, Форма № 3 годовой отчетности, данные внутреннего учета, планирования и прогнозирования;
- Форма №1 - “Баланс предприятия” - дает основную информацию для анализа финансового состояния на начало и конец отчетного периода, а также его динамики за один или ряд отчетных периодов;
- Форма №2 - “Отчет о финансовых результатах предприятия” дает информацию о финансовых результатах деятельности за отчетный период;
- основными требования к источникам информации, используемым в финансовом анализе, являются: уместность, достоверность, нейтральность, понятность, сопоставимость;
- по сфере доступности информация делится на открытую (формы финансовой отчетности) и закрытую (информация внутреннего учета и планирования) или секретную.
1.4. Методы финансового анализа.
В литературных источниках о финансовом анализе приводятся самые различные методы финансового анализа и их классификации. Их можно разбить на три основные группы:
1). Методы, прямо или косвенно заимствованные из других наук;
2). Модели, используемые при проведении финансового анализа;
3). Методы чтения финансовой отчетности.
В соответствии с этой структурой мною и будет изложен данный вопрос.
Существуют различные классификации методов, которые могут быть применимы в финансовом анализе. Первый уровень классификации выделяет неформализованные и формализованные методы анализа. Первые основаны на описании аналитических процедур на логическом уровне, а не на строгих аналитических зависимостях. К ним относятся методы: экспертных оценок, сценариев, психологические, морфологические, сравнения, построения систем показателей, построения систем аналитических таблиц и т.п. Применение этих методов характеризуется определенным субъективизмом, поскольку большое значение имеют интуиция, опыт и знания аналитика.
Ко второй группе относятся методы, в основе которых лежат достаточно строгие формализованные аналитические зависимости. Известны десятки этих методов; они составляют второй уровень классификации. Перечислим некоторые из них. [12, с.58]
Классические методы анализа хозяйственной деятельности и финансового анализа: цепных подстановок, арифметических разниц, балансовый, выделения изолированного влияния факторов, процентных чисел, дифференциальный, логарифмический, интегральный, простых и сложных процентов, дисконтирования.
Традиционные методы экономической статистики: средних и относительных величин, группировки, графический, индексный, элементарные методы обработки рядов динамики.
Математико-статистические методы изучения связей: корреляционный анализ, регрессионный анализ, дисперсионный анализ, факторный анализ, метод главных компонент, ковариационный анализ, метод объекто-периодов, кластерный анализ и др.
Эконометрические методы: матричные методы, гармонический анализ, спектральный анализ, методы теории производственных функций, методы теории межотраслевого баланса.
Методы экономической кибернетики и оптимального программирования: методы системного анализа, методы машинной имитации, линейное программирование, нелинейное программирование, динамическое программирование, выпуклое программирование и др.
Методы исследования операций и теории принятия решений: методы теории графов, метод деревьев, методы байесовского анализа, теория игр, теория массового обслуживания, методы сетевого планирования и управления.
Безусловно, не все из перечисленных методов могут найти непосредственное применение в рамках финансового анализа, поскольку основные результаты эффективного анализа и управления финансами достигаются с помощью специальных финансовых инструментов, тем не менее некоторые их элементы уже используются. В частности, это относится к методам дисконтирования, машинной имитации, корреляционно-регрессионного анализа, факторного анализа, обработки рядов динамики и др.
Финансовый анализ проводится с помощью различного типа моделей, позволяющих структурировать и идентифицировать взаимосвязи между основными показателями. Можно выделить три основных типа моделей: дескриптивные, предикативные и нормативные. [12, с.59]
Дескриптивные модели, известные также, как модели описательного характера, являются основными для оценки финансового состояния предприятия. К ним относятся: построение системы отчетных балансов, представление финансовой отчетности в различных аналитических разрезах, вертикальный и горизонтальный анализ отчетности, система аналитических коэффициентов, аналитические записки к отчетности. Все эти модели основаны на использовании информации бухгалтерской отчетности. Анализ, проводимый во втором разделе данной работы и будет представлять собой построение дескриптивной модели.
Предикативные модели - это модели предсказательного, прогностического характера. Они используются для прогнозирования доходов предприятия и его будущего финансового состояния. Наиболее распространенными из них являются: расчет точки критического объема продаж, построение прогностических финансовых отчетов, модели динамического анализа (жестко детерминированные факторные модели и регрессионные модели), модели ситуационного анализа.
Нормативные модели. Модели этого типа позволяют сравнить фактические результаты деятельности предприятий с ожидаемыми, рассчитанными по бюджету. Эти модели используются в основном во внутреннем финансовом анализе. Их сущность сводится к установлению нормативов по каждой статье расходов по технологическим процессам, видам изделий, центрам ответственности и т.п. и к анализу отклонений фактических данных от этих нормативов. Анализ в значительной степени базируется на применении жестко детерминированных факторных моделей.
Основной принцип аналитического чтения финансовых отчетов - это дедуктивный метод, то есть от общего к частному, но он должен применяться многократно. В ходе такого анализа как бы воспроизводится историческая и логическая последовательность хозяйственных фактов и событий, направленность и сила влияния их на результаты деятельности. [15, с.5]
Практика финансового анализа уже выработала основные виды анализа (методику анализа) финансовых отчетов. Среди них можно выделить 6 основных методов:
горизонтальный (временной) анализ - сравнение каждой позиции отчетности с предыдущим периодом;
вертикальный (структурный) анализ - определение структуры итоговых финансовых показателей с выявлением влияния каждой позиции отчетности на результат в целом;
трендовый анализ - сравнение каждой позиции отчетности с рядом предшествующих периодов и определение тренда, т.е. основной тенденции динамики показателя, очищенной от случайных влияний и индивидуальных особенностей отдельных периодов. С помощью тренда формируют возможные значения показателей в будущем, а следовательно, ведется перспективный прогнозный анализ;
анализ относительных показателей (коэффициентов) - расчет отношений между отдельными позициями отчета или позициями разных форм отчетности, определение взаимосвязей показателей;
сравнительный (пространственный) анализ - это как внутрихозяйственный анализ сводных показателей отчетности по отдельным показателям предприятия, филиалов, подразделений, цехов, так и межхозяйственный анализ показателей данного предприятия в сравнении с показателями конкурентов, со среднеотраслевыми и средними хозяйственными данными;
факторный анализ - анализ влияния отдельных факторов (причин) на результативный показатель с помощью детерминированных или стохастических приемов исследования. Причем факторный анализ может быть как прямым (собственно анализ), когда результативный показатель дробят на составные части, так и обратным (синтез), когда его отдельные элементы соединяют в общий результативный показатель.
В заключение следует сказать, что не все методы и модели, изложенные выше, будут использованы мною в данной работе в ходе анализа финансового состояния. Это объясняется ограниченностью информации, которая имеется в распоряжении, а также тем, что анализ будет преимущественно внешним.
В ходе анализа будет использоваться дескриптивная модель, т.е. модель описательного характера, в рамках которой применимы следующие методы и направления анализа:
1). Вертикальный и горизонтальный анализ отчетности - выражением данного метода будет построение сравнительного аналитического баланса;
2). Построение системы аналитических коэффициентов, на основе которых будут рассматриваться финансовая устойчивость, ликвидность;
3). Факторный анализ - определение степени влияния отдельных составляющих показателя на его величину - будет проводиться при рассмотрении структуры активов и пассивов, выручки от реализации;
4). Анализ рентабельности - показатели этой группы будут использоваться для оценки общей эффективности вложения средств в данное предприятие.
РАЗДЕЛ II. Анализ финансового состояния производственно-коммерческого объединения “Южкомсервис”.
2.1. Организационная и технико-экономическая характеристика производственно-коммерческого объединения “Южкомсервис”.
Производственно-коммерческое объединение “Южкомсервис” создано на основе объединения средств его учредителей с целью ведения совместной хозяйственно-коммерческой деятельности в соответствии с Законами Украины “О предприятиях”, “О предпринимательстве”, “О собственности”. Данное объединение зарегистрировано 6 мая 1996 года в Комитете по экономике Исполнительного комитета алуштинского городского Совета Народных Депутатов.
Состав учредителей:
- общество с ограниченной ответственностью “Форма”,
- малое частное предприятия “Кара-Дениз”.
Юридический адрес объединения: г.Алушта, пер. Туристов, 2а.
Цель создания - осуществление рыночных взаимоотношений и получение прибыли на основе удовлетворения потребностей граждан, юридических лиц в производимой продукции и товарах, выполняемых работах и оказываемых услугах в сферах, определяемых предметом деятельности.
Объединение является юридическим лицом с момента государственной регистрации, имеет самостоятельный баланс, расчетный счет в банковском учреждении, а также является самостоятельным субъектом хозяйственной деятельности, выступает от своего имени истцом и ответчиком в суде.
Имущество объединения образуется за счет:
- целевых вкладов и вступительных взносов, которые могут вноситься как денежными средствами, так и имуществом;
- доходов от собственной деятельности;
- других поступлений, не запрещенных законодательством.
Руководящим органом объединения является Совет директоров и Исполнительная дирекция. Общее собрание представителей членов объединения принимает Устав, избирает председателя Совета директоров, его членов сроком на три года. Члены Совета директоров и председатель исполняют свои обязанности по совместительству с основной служебной деятельностью. Председатель Совета директоров имеет право представлять объединение в государственных и общественных органах и организациях, а также предприятиях и других учреждениях, а также в органах суда и арбитража.
Производственно-коммерческое объединение “Южкомсервис” имеет право:
- самостоятельно разрабатывать, утверждать и реализовывать хозяйственные и социальных программы совместной деятельности субъектов объединения с учетом их планов социально-экономического развития;
- заключать договора, пользоваться кредитом банка, создавать совместные предприятия, в том числе с иностранными партнерами;
- по совместному решению субъектов объединения может в отдельных случаях компенсировать затраты или убытки входящих в состав его структур, возникших при реализации задач объединения и вызванные действием объективных факторов;
- самостоятельно устанавливать порядок распределения вновь созданных ценностей и услуг, исходя из решений его задач и целей.
Что касается, предмета деятельности, то в Уставе перечислено 24 направления, включающих практически все виды деятельности, которые могут осуществляться на территории Украины. Это, по видимому, сделано с целью избежать различных юридических проблем и волокит, которые имеют место при внесении изменений в Устав, в случае изменения направлений деятельности объединения в будущем.
Основными видами деятельности, осуществляемыми объединением в настоящем, являются:
- координация хозяйственной деятельности входящих в объединение предприятий;
- закупка и реализация продовольственных товаров (реализация осуществляется мелким оптом преимущественно предприятиям и организациям сферы отдыха и курортного обслуживания);
- закупка и реализация строительных материалов (реализация осуществляется как оптом, так и в розницу).
В настоящем времени в составе деятельности объединения преобладает закупка и реализация цемента. Основная схема работы приведена на рисунке 2.1.
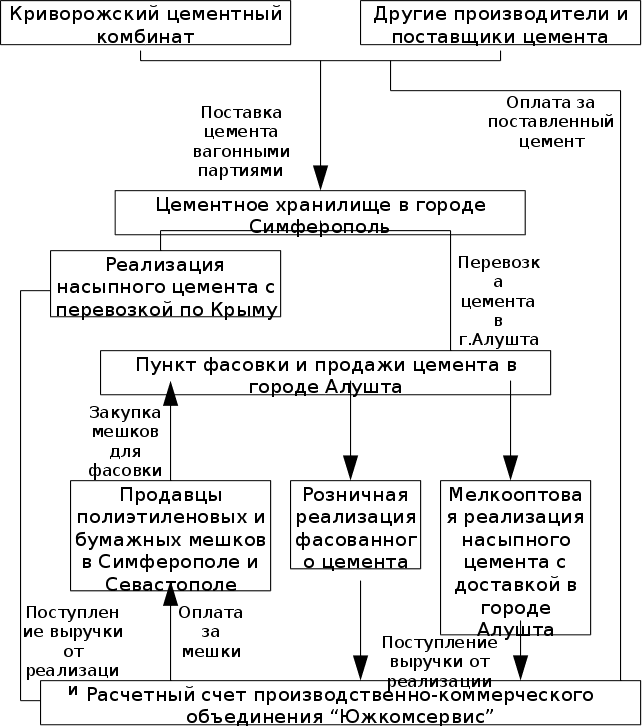
Рис. 2.1. Схема осуществления закупки и реализации цемента производственно-коммерческого объединения “Южкомсервис”.
Объединение является официальным дилером Криворожского цементного комбината по Крыму, а также имеет договорные отношения с другими поставщиками цемента юго-восточных областей Украины. Для железнодорожных перевозок используются услуги Приднепровской железной дороги, а в качестве основного автоперевозчика выступает один из учредителей объединения - общество с ограниченной ответственностью “Форма”.
В течение летнего сезона объединением осуществляется также закупка продовольственных товаров и их последующая реализация в гостиницы, пансионаты, детские лагеря, базы отдыха, санатории и другие предприятия санаторно-курортного типа. В ассортимент таких товаров в основном входят: мука, овощи и фрукты, консервы, соки и напитки.
Основные пики объемов реализации приходятся на следующие периоды:
- июнь-сентябрь - реализация продовольственных товаров (в остальное время года объединение не занимается данной группой товаров вообще);
- март-май - реализация строительных материалов (это связано с подготовкой к курортному сезону как со стороны курортных предприятий, так и со стороны частного сектора. В остальные месяцы объем реализации несколько ниже и находится на одинаковом уровне).
По сфере деятельности данное производственно-коммерческое объединение можно отнести к типу торгово-посреднических предприятий. Прибыль в основном формируется как