Проблема несостоятельности (банкротства) (предприятия WinWord 2000)
где К1 – оборотный капитал/актив;
К2 – чистая прибыль/собственный капитал;
К3 – выручка от реализации/актив;
К4 – чистая прибыль/интегральные затраты.
Вероятность банкротства предприятия в соответствии со значением модели R приведена в табл.1.1.
Таблица 1.1
Вероятность банкротства
| Значение R | Вероятность банкротства, % |
| Меньше 0 | Максимальная (90-100) |
| 0-0,18 | Высокая (60-80) |
| 0,18-0,32 | Средняя (35-50) |
| 0,32-0,42 | Низкая (15-20) |
| Больше 0,42 | Минимальная (до 10) |
Коэффициент прогноза банкротства (Кпб) характеризует удельный вес чистых оборотных средств в сумме актива баланса. Он исчисляется по формуле1:
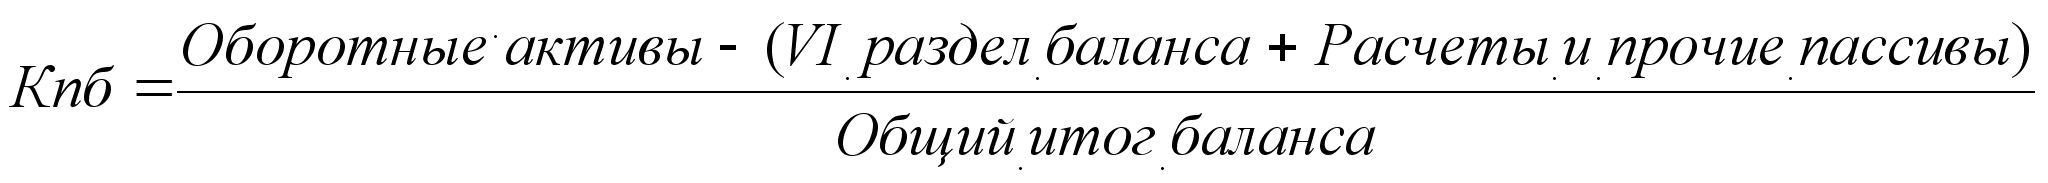 (1.6)
Можно также использовать в качестве механизма предсказания банкротства цену предприятия. На скрытой стадии банкротства начинается незаметное, особенно если не наложен специальный учет, снижение данного показателя по причине неблагоприятных тенденций как внутри, так и вне предприятия.
Цена предприятия (V) определяется капитализацией прибыли по формуле:
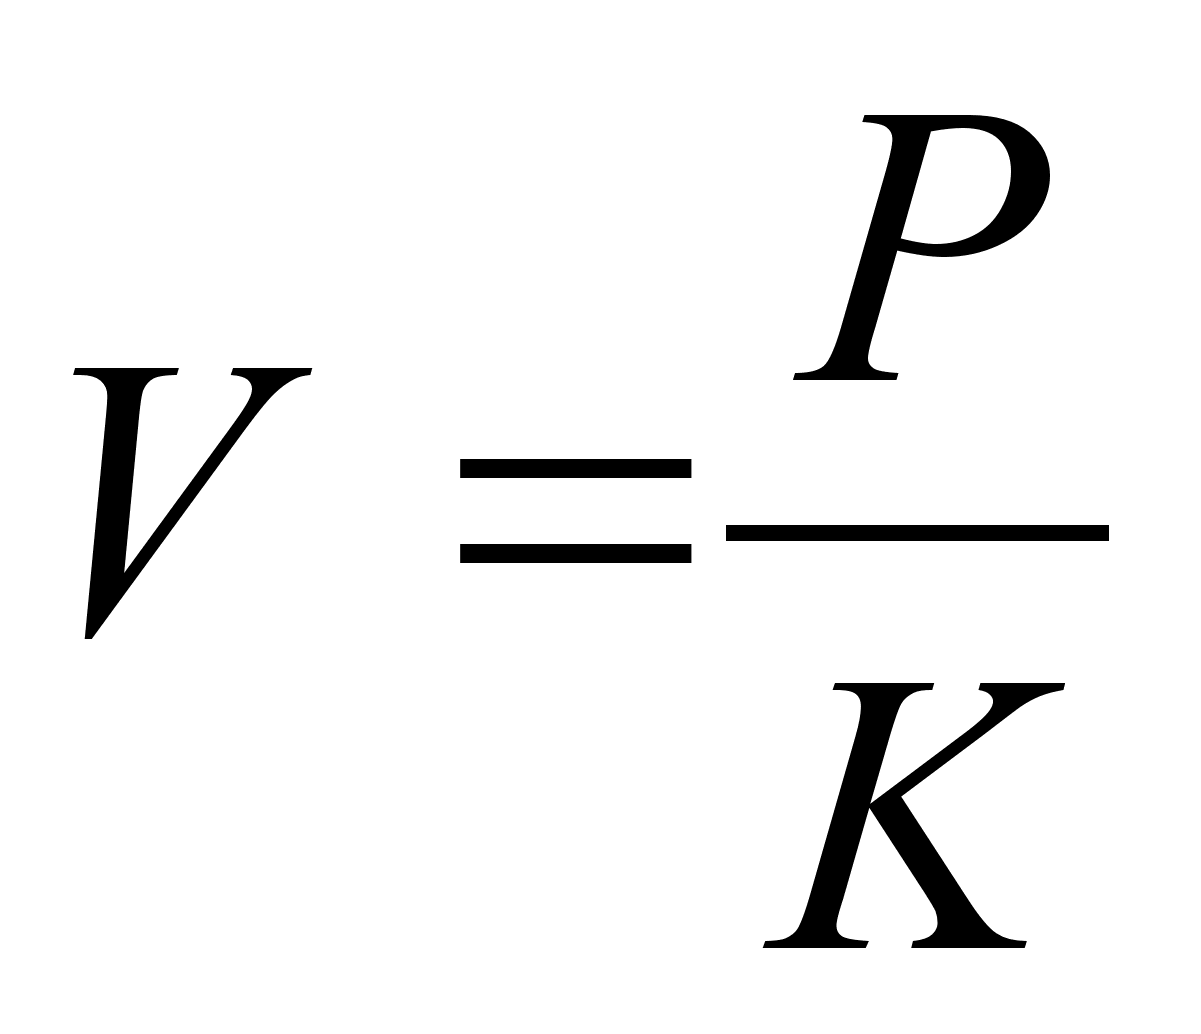 ,
(1.7)
где P – ожидаемая прибыль до выплаты налогов, а также процентов по займам и дивидендов;
K – средневзвешенная стоимость пассивов (обязательств) фирмы (средний процент, показывающий проценты и дивиденды, которые необходимо будет выплачивать в соответствии со сложившимися на рынке условиями за заемный и акционерный капиталы).
Снижение цены предприятия означает снижение его прибыльности либо увеличение средней стоимости обязательств (требования банков, акционеров и других вкладчиков средств). Прогноз ожидаемого снижения требует анализа перспектив прибыльности и процентных ставок.
Целесообразно рассчитывать цену предприятия на ближайшую и долгосрочную перспективу. Условия будущего падения цены предприятия обычно формируются в текущий момент и могут быть в определенной степени предугаданы (хотя в экономике всегда остается место для непрогнозируемых скачков).
1.3.3. "Качественные" кризис-прогнозные методики
Ориентация на какой-то один критерий, даже весьма привлекательный с позиции теории, на практике не всегда оправдана. Поэтому многие крупные аудиторские фирмы и другие компании, занимающиеся аналитическими обзорами, прогнозированием и консультированием, используют для аналитических оценок системы критериев. Безусловно, в этом есть и свои минусы: гораздо легче принять решение в условиях однокритериальной, чем многокритериальной задачи. Вместе с тем, любое прогнозное решение подобного рода, независимо от числа критериев, является субъективным, а рассчитанные значения критериев носят скорее характер информации к размышлению, нежели побудительных стимулов для принятия немедленных решений.
В качестве примера можно привести рекомендации Комитета по обобщению практики аудирования (Великобритания)1, содержащие перечень критических показателей для оценки возможного банкротства предприятия. В.В. Ковалев, основываясь на разработках западных аудиторских фирм и преломляя эти разработки к отечественной специфике бизнеса, предложил следующую двухуровневую систему показателей.
К первой группе относятся критерии и показатели, неблагоприятные текущие значения или складывающаяся динамика изменения которых свидетельствуют о возможных в обозримом будущем значительных финансовых затруднениях, в том числе и банкротстве. К ним относятся:
повторяющиеся существенные потери в основной производственной деятельности;
превышение некоторого критического уровня просроченной кредиторской задолженности;
чрезмерное использование краткосрочных заемных средств в качестве источников финансирования долгосрочных вложений;
устойчиво низкие значения коэффициентов ликвидности;
хроническая нехватка оборотных средств;
устойчиво увеличивающаяся до опасных пределов доля заемных средств в общей сумме источников средств;
неправильная реинвестиционная политика;
превышение размеров заемных средств над установленными лимитами;
хроническое невыполнение обязательств перед инвесторами, кредиторами и акционерами (в отношении своевременности возврата ссуд, выплаты процентов и дивидендов);
высокий удельный вес просроченной дебиторской задолженности;
наличие сверхнормативных и залежалых товаров и производственных запасов;
ухудшение отношений с учреждениями банковской системы;
использование (вынужденное) новых источников финансовых ресурсов на относительно невыгодных условиях;
применение в производственном процессе оборудования с истекшими сроками эксплуатации;
потенциальные потери долгосрочных контрактов;
неблагоприятные изменения в портфеле заказов.
Во вторую группу входят критерии и показатели, неблагоприятные значения которых не дают основания рассматривать текущее финансовое состояние как критическое. Вместе с тем, они указывают, что при определенных условиях или непринятии действенных мер ситуация может резко ухудшиться. К ним относятся:
потеря ключевых сотрудников аппарата управления;
вынужденные остановки, а также нарушения производственно-технологического процесса;
недостаточная диверсификация деятельности предприятия, т.е. чрезмерная зависимость финансовых результатов от какого-то одного конкретного проекта, типа оборудования, вида активов и др.;
излишняя ставка на прогнозируемую успешность и прибыльность нового проекта;
участие предприятия в судебных разбирательствах с непредсказуемым исходом;
потеря ключевых контрагентов;
недооценка технического и технологического обновления предприятия;
неэффективные долгосрочные соглашения;
политический риск, связанный с предприятием в целом или его ключевыми подразделениями.
Что касается критических значений этих критериев, то они должны быть детализированы по отраслям и подотраслям, а их разработка может быть выполнена после накопления определенных статистических данных.
Одной из стадий банкротства предприятия является финансовая неустойчивость. На этой стадии начинаются трудности с наличными средствами, проявляются некоторые ранние признаки банкротства, резкие изменения в структуре баланса в любом направлении. Однако особую тревогу должны вызвать:
резкое уменьшение денежных средств на счетах (кстати, увеличение денежных средств может свидетельствовать об отсутствии дальнейших капиталовложений);
увеличение дебиторской задолженности (резкое снижение также говорит о затруднениях со сбытом, если сопровождается ростом запасов готовой продукции);
старение дебиторских счетов;
разбалансирование дебиторской и кредиторской задолженности;
снижение объемов продаж (неблагоприятным может оказаться и резкое увеличение объемов продаж, так как в этом случае банкротство может наступить в результате последующего разбалансирования долгов, если последует непродуманное увеличение закупок, капитальных затрат; кроме того, рост объемов продаж может свидетельствовать о сбросе продукции перед ликвидацией предприятия).
При анализе работы предприятия извне тревогу должны вызывать:
задержки с предоставлением отчетности (эти задержки, возможно, сигнализируют о плохой работе финансовых служб);
конфликты на предприятии, увольнение кого-либо из руководства и т.д.
1.3.4. Корректировка методик предсказания банкротства с учетом специфики отраслей
Данная методика разработана учеными Казанского государственного технологического университета. Они предлагают деление всех предприятий по классам кредитоспособности. Расчет класса кредитоспособности связан с классификацией оборотных активов по степени их ликвидности1.
Особенности формирования оборотных средств в нашей стране не позволяют прямо использовать критериальные уровни коэффициентов платежеспособности (ликвидности и финансовой устойчивости), применяемых в мировой практике. Поэтому создание шкалы критериальных уровней может опираться лишь на средние величины соответствующих коэффициентов, рассчитанные на основе фактических данных однородных предприятий (одной отрасли).
Распределение предприятий по классам кредитоспособности происходит на следующих основаниях:
к первому классу кредитоспособности относят фирмы, имеющие хорошее финансовое состояние (финансовые показатели выше среднеотраслевых, с минимальным риском невозврата кредита);
ко второму – предприятия с удовлетворительным финансовым состояние (с показателями на уровне среднеотраслевых, с нормальным риском невозврата кредита);
к третьему классу – компании с неудовлетворительным финансовым состоянием, имеющие показатели на уровне ниже среднеотраслевых, с повышенным риском непогашения кредита.
Поскольку, с одной стороны, для предприятий разных отраслей применяются различные показатели ликвидности, а, с другой, специфика отраслей предполагает использование для каждой из них своих критериальных уровней даже по одинаковым показателям, учеными Казанского государственного технологического университета были рассчитаны критериальные значения показателей отдельно для каждой из таких отраслей, как:
промышленность (машиностроение);
торговля (оптовая и розничная);
строительство и проектные организации;
наука (научное обслуживание).
В случае диверсификации деятельности предприятие отнесено к той группе, деятельность в которой занимает наибольший удельный вес.
Значения критериальных показателей для распределения предприятий промышленности (машиностроение) по классам кредитоспособности приведены в таблице 1.2
Таблица 1.2
Значение критериальных показателей для распределения
промышленности по классам кредитоспособности
| Наименование показателя | Значение показателей по классам | ||
| 1 класс | 2 класс | 3 класс | |
|
Соотношение заемных и собственных средств |
Менее 0,8 | 0,8 – 1,5 | Более 1,5 |
|
Вероятность банкротства (Z – счет Альтмана) |
Более 3,0 | 1,5 – 3,0 | Менее 1,5 |
|
Общий коэффициент покрытия (ликвидность баланса) |
Более 2,0 | 1,0 – 2,0 | Менее 1,0 |
2. АНАЛИЗ ФИНАНСОВОГО СОСТОЯНИЯ
ОАО «Х-ГАЗПРОМ»
В целях определения достаточности принадлежащего должнику имущества для покрытия судебных расходов, расходов на выплату вознаграждения арбитражным управляющим, а также возможности (или невозможности) восстановления платежеспособности должника проводится финансовый анализ.
Основная цель финансового анализа – оценка финансового состояния и выявление возможностей повышения эффективности функционирования предприятия.
Основная цель – эффективное управление финансовыми ресурсами предприятия.
Информационная база анализа - бухгалтерская отчетность предприятия, как правило годовая: баланс предприятия – форма № 1, отчет о финансовых результатах – форма № 2.
Составляющие финансового анализа предприятия: общий анализ финансового состояния, анализ финансовой устойчивости, анализ ликвидности баланса, анализ финансовых коэффициентов, анализ рентабельности и деловой активности.
Схема анализа финансового состояния предприятия приведена на рис.2.1.1
Финансовые показатели: баланс предприятия, отчет о финансовых результатах
Исходный данные для
анализа
финансового
состояния



Общий анализ
Финансового
состояния
Динамика абсолютных
и удельных финансовых
показателей предприятия


Анализ финансовой
устойчивости
Тип
финансовой устойчивости
Анализ ликвидности
баланса
Оценка текущей и перспективной
ликвидности.
Динамика коэффициента
общей ликвидности
Анализ финансовых
коэффициентов
Абсолютные значения
коэффициентов в динамике и их
нормальные значения
Анализ финансовых
результатов деятельности, рентабельности и деловой активности предприятия
Динамика показателей прибыли,
рентабельности и деловой
активности

Рис.2.1 Схема анализа финансового состояния предприятия.
2.1. Краткая характеристика ОАО «Х-газпром».
ОАО «Х-газпром» является открытым акционерным обществом с уставным фондом 1 133 000 рублей. Уставный фонд разделен на 4 523 000 обыкновенные акции номиналом 0,25 рублей. ОАО «Х-газпром» образовано в 1995 году, путем акционирования производственного объединения «Х-газпром» (до 1982 года ПО «Промгаз») по второму варианту приватизации (49 % акций – государство, 51% - трудовой коллектив). В настоящее время акционерами являются (по данным на 20 августа 1999 года):
Государство – 49 %;
Компания Y - 24 %;
Физические лица – 18%;
Прочие акционеры – 9 %.
Основные виды деятельности ОАО «Х-газпром»:
Добыча и транспортировка природного газа;
Переработка газового конденсата и производство бензина и дизельного топлива.
Добыча газа производится на Первом и Втором газоконденсатных месторождениях (ГКМ). Объемы добычи составляют 10 – 14 млн.м3/сутки, в зависимости от времени года. Основным потребителем газа и топлива является ОАО «Горно-металлургический комбинат».
ОАО «Х-газпром» состоит из следующих структурных подразделений:
Экспедиция глубокого бурения (ЭГБ) – разведка новых месторождений газа;
Газопромысловое управление (ГПУ) – добыча, подготовка газа и газоконденсата к транспортировке.
Управление магистральных газопроводов (УМГ) – транспортировка и подготовка газа для передачи потребителям;
Управление материально-технического снабжения (УМТС) – снабжение производства необходимыми материально-техническими ресурсами;
Аппарат управления;
Управление экономической безопасности и режима.
Среднесписочная численность работающих по состоянию на 1 сентября 1999 года составляет 2 014 человек.
Большую часть основных фондов ОАО «Х-газпром» составляют магистральные трубопроводы и газораспределительные станции.
2.2. Общий анализ финансового состояния
Результатом общего анализа является оценка финансового состояния предприятия, включающая итоги анализа:
структуры активов. Определение долей внеоборотных оборотных активов, установление стоимости материальных оборотных средств, определение величины дебиторской задолженности со сроком погашения менее года и более года, величины свободных денежных средств предприятия в наличной (касса) и безналичной (расчетный, валютный счета) формах и краткосрочных финансовых вложений;
структуры пассивов. Анализ структуры пассивов проводится во взаимосвязи с анализом источников формирования оборотных средств. При анализе структуры пассивов определяется соотношение между заемными и собственными источниками средств предприятия (значительный удельный вес заемных источников – более 50 % - свидетельствует о рискованной деятельности предприятия, что может послужить причиной неплатежеспособности), динамика и структура кредиторской задолженности предприятия, ее удельный вес в пассивах;
структуры запасов и затрат предприятия. Анализ запасов и затрат обусловлен значимостью раздела «Запасы» баланса для определения финансовой устойчивости предприятия. При анализе выявляются наиболее «значимые», имеющие наибольший удельный вес статьи.
Для анализа структуры активов и пассивов составим сравнительный аналитический баланс (табл.2.1), который характеризует как структуру отчетной бухгалтерской формы, так и динамику отдельных ее показателей. Исходные данные для составления сравнительного аналитического баланса даны в приложении 1.
Таблица 2.1
Сравнительный аналитический баланс
|
Показатели |
Абсолютные величины, тыс. руб. |
Удельный вес, % |
Изменения |
|||||
|
На начало года |
На конец года |
На начало года |
На конец года |
Абсолютных величин (гр.3 – гр.2) |
Удельного веса (гр.5 – гр.4) |
% к величинам на начало года (гр.6:гр.2)х100 |
% к изменению итога баланса (гр.6 : гр.6`) х100 |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
|
АКТИВ |
||||||||
|
1. Внеоборотные активы |
594 389 | 686 059 | 86,0 | 71,27 | + 91 670 | - 14,73 | + 15,4 | + 33,71 |
|
2. Оборотные активы |
96 382 | 276 613 | 14,0 | 28,73 | + 180 231 | + 14,73 | + 187,0 | + 66,29 |
|
в том числе: |
||||||||
| запасы | 19 828 | 53 966 | 2,9 | 5,61 | + 34 138 | + 2,71 | + 172,2 | + 12,56 |
|
дебиторская задолженность |
72 644 | 196 151 | 10,5 | 20,37 | + 123 507 | + 9,87 | + 170,0 | + 45,42 |
| денежные средства | 2 435 | 14 593 | 0,4 | 1,51 | + 12 158 | + 1,11 | + 499,3 | + 4,47 |
БАЛАНС |
690 771 |
962 672 |
100,0 |
100,0 |
+ 271 901 |
- |
+ 39,4 |
100,0 |
|
ПАССИВ |
||||||||
|
1. Собственный капитал |
608 666 | 726 420 | 88,1 | 75,46 | + 117 754 | - 12,64 | + 19,4 | + 43,3 |
| 2. Заемный капитал | 82 105 | 236 252 | 11,9 | 24,54 | + 154 147 | + 12,64 | + 187,7 | + 56,7 |
| в том числе: | ||||||||
| Кредиты и займы | 4 026 | 1 342 | 0,58 |
0,14 |
- 2 684 | - 0,44 | - 66,7 | - 1,0 |
|
кредиторская задолженность |
78 079 | 234 910 | 11,3 | 24,4 | + 156 831 | + 13,1 | + 200,9 | + 57,7 |
|
БАЛАНС |
690 771 |
962 672 |
100,0 |
100,0 |
+ 271 901 |
- |
+ 39,4 |
100,0 |
Анализирую табл.2.1. можно выявить положительные и отрицательные моменты изменения в структуре активов и пассивов.
Положительной оценки заслуживает увеличение:
валюты баланса на 271 901 тыс. руб. или 39,4 %;
внеоборотных активов на 91 670 тыс. руб. (15,4%);
оборотных активов на 180 231 тыс. руб. (187%);
IV раздела «Капитал и резервы» на 117 754 тыс. руб. (19,4%).
Отрицательным моментом является:
рост дебиторской задолженности на 123 507 тыс. руб. (170%);
рост кредиторской задолженности на 156 831 тыс. руб. (200,9%).
На ОАО «Х-газпром» сложилась ситуация, когда часть текущих активов отвлечена на кредитование потребителей и прочих дебиторов (снизилась доля внеоборотных активов и соответственно увеличилась доля оборотных активов. При этом доля дебиторской задолженности выросла с 10,5 до 20,37 %, что нельзя признать правильным.
Для анализа структуры запасов и, опираясь на данные приложения 1, составим табл.2.2
Таблица 2.2
Анализ запасов
|
Показатели |
Абсолютные величины, тыс. руб. |
Удельный вес, % |
Изменения |
|||||
|
На начало года |
На конец года |
На начало года |
На конец года |
Абсолютных величин (гр.3 – гр.2) |
Удельного веса (гр.5 – гр.4) |
% к величинам на начало года (гр.6:гр.2)х100 |
% к изменению итога (гр.6 : гр.6`) х100 |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
|
Сырье, материалы и другие аналогичные ценности (стр.211) |
15 725 | 36 188 | 73,8 | 54,9 | + 20 463 | - 18,9 | + 130,1 |
+ 45,9 |
|
Затраты в незавершенном производстве (стр.214) |
- | - | - | - | - | - | - | - |
|
Готовая продукция и товары для перепродажи (стр.215) |
385 | 13 038 | 1,8 | 19,8 | + 12 653 | + 18 | + 3 286,5 | + 28,4 |
|
Товары отгруженные (стр.216) |
- | - | - | - | - | - | - | - |
|
Расходы будущих периодов (стр.217) |
78 | 86 | 0,4 | 0,1 | + 8 | - 0,3 | + 10,2 | + 0,02 |
|
НДС по приобретенным ценностям (стр.220) |
1 474 | 11 903 | 6,9 | 18,1 | + 10 429 | + 11,2 | + 707,5 | + 23,4 |
| Запасы и НДС (стр.210+стр.220) | 21 302 | 65 869 | 100 | 100 | 44 567 | 0 | + 209,2 | 100 |
В структуре запасов и затрат произошло значительное увеличение доли «Готовой продукции и товаров для перепродажи» с 1,8 до 19,8%, причем темп их прироста составляет 3286 %, при общем темпе прироста «Запасов и НДС» 209,2 %. Это связано с трудностями, возникшими у ОАО «Х-газпром» с реализацией горюче-смазочных материалов.
2.3. Анализ финансовой устойчивости
Одной из характеристик стабильного положения предприятия служит его финансовая устойчивость. Она обусловлена как стабильностью экономической среды, в рамках которой осуществляется деятельность предприятия, так и от результатов его функционирования, его активного и эффективного реагирования на изменения внутренних и внешних факторов.
Финансовая устойчивость – характеристика, свидетельствующая о стабильном превышении доходов над расходами, свободном маневрировании денежными средствами предприятия и эффективном использовании бесперебойном процессе производства и реализации продукции. Финансовая устойчивость формируется в процессе всей производственно-хозяйственной деятельности и является главным компонентом общей устойчивости предприятия
Анализ устойчивости финансового состояния на ту или иную дату позволяет выяснить, насколько правильно предприятие управляло финансовыми ресурсами в течение периода, предшествующего этой дате. Важно, чтобы состояние финансовых ресурсов соответствовало требованиям рынка и отвечало потребностям развития предприятия, поскольку недостаточная финансовая устойчивость может привести к неплатежеспособности предприятия и отсутствию у него средств для развития производства, а избыточная – препятствовать развитию, отягощать затраты предприятия излишними запасами и резервами. Таким образом, сущность финансовой устойчивости определяется эффективным формированием, распределением и использованием финансовых ресурсов.
Внешним проявлением выступает платежеспособность. Платежеспособность – это способность своевременно полностью выполнить свои платежные обязательства, вытекающие из торговых, кредитных и иных операций платежного характера.
Оценка платежеспособности делается на конкретную дату.
Платежеспособность подтверждается данными:
наличие денежных средств на расчетных счетах, валютных счетах, краткосрочные финансовые вложения. Эти активы должны иметь оптимальную величину. Чем значительнее размер денежных средств на счетах, тем с большей вероятностью можно утверждать, что предприятие располагает достаточными средствами для текущих расчетов и платежей. Однако наличие незначительных остатков средств на денежных счетах не всегда означает, что предприятие неплатежеспособно: средства могут поступить на расчетные, валютные счета, в кассу в течение ближайших дней, краткосрочные финансовые вложения легко превратить денежную наличность. Постоянное кризисное отсутствие наличности приводит к тому, что предприятие превращается в «технически неплатежеспособное», а это уже может рассматриваться как первая ступень на пути к банкротству.
об отсутствии просроченной задолженности и задержки платежей;
несвоевременном погашении кредитов, а также длительном непрерывном пользовании кредитами.
Низкая платежеспособность бывает как случайной, временной, так и длительной, хронической. Причинами этого могут быть:
недостаточная обеспеченность финансовыми ресурсами;
невыполнение плана реализации продукции;
нерациональная структура оборотных средств;
несвоевременное поступление платежей от контрактов;
излишки товаров на ответственном хранении.
Высшей формой устойчивости предприятия является его способность развиваться. Для этого предприятие должно обладать гибкой структурой финансовых ресурсов и возможностью при необходимости привлекать заемные средства, т.е. быть кредитоспособным.
Кредитоспособным является предприятие при наличии у него предпосылок для получения кредита и способности своевременно возвратить взятую ссуду с уплатой причитающихся процентов за счет собственных средств.
За счет прибыли предприятие не только погашает свои обязательства перед банками, бюджетом, страховыми компаниями и другими предприятиями, но и инвестирует средства в капитальные затраты. Для поддержания финансовой устойчивости важен не только рост абсолютной величины прибыли, но и ее уровня относительно вложенного капитала или затрат предприятия, т.е. рентабельности. Высокая прибыльность связана с более высоким риском, а это означает, что вместо дохода предприятие может понести значительные убытки и даже стать неплатежеспособным.
Таким образом, финансовая устойчивость предприятия – это такое состояние его финансовых ресурсов, их распределение и использование, которое обеспечивает развитие предприятия на основе роста прибыли и капитала при сохранении платежеспособности и кредитоспособности в условиях допустимого уровня риска.
- Абсолютные показатели финансовой устойчивости
Абсолютными показателями финансовой устойчивости являются показатели, характеризующие состояние запасов и обеспеченность их источниками формирования.
Для оценки состояния запасов и затрат используем данные группы статей «Запасы» II раздела актива баланса (см. прил.1).
Для характеристики источников формирования запасов используются три основных показателя:
Наличие собственных оборотных средств (СОС) – разница между капиталом и резервами (раздел IV пассива баланса) и внеоборотными активами (I раздел актива баланса). Этот показатель характеризует чистый оборотный капитал. Его увеличение по сравнению с предыдущим периодом свидетельствует о дальнейшем развитии деятельности предприятия. Наличие оборотных средств можно записать как:
СОС = СИ – ВА, (2.1)
где СИ – собственные источники (IV раздел пассива баланса);
ВА – внеоборотные активы (I раздел актива баланса).
Наличие собственных и долгосрочных заемных источников формирования запасов и затрат (СД), определяется по формуле:
СД = СОС + ДП, (2.2)
где ДП – долгосрочные пассивы (V раздел пассива баланса).
Общая величина основных источников формирования запасов и затрат (ОИ):
ОИ = СД + КЗС, (2.3)
где КЗС – краткосрочные заемные средства (стр.610 VI раздела пассива баланса).
Соответственно можно выделить и три показателя обеспеченности запасов источниками их формирования:
Излишек (+) или недостаток (-) собственных оборотных средств (∆СОС):
∆ СОС = СОС – З, (2.4)
где З – запасы (стр.210 II раздела актива баланса).
Излишек (+) или недостаток (-) собственных и долгосрочных источников формирования запасов (∆ СД):
∆ СД = СД – З, (2.5)
Излишек (+) или недостаток (-) общей величины основных источников формирования запасов (∆ ОИ):
∆ ОИ = ОИ – З (2.6)
Отмеченные выше показатели обеспеченности запасов источниками их формирования можно интегрировать в системы неравенств, характеризующие тип финансовой устойчивости:
Абсолютная устойчивость:
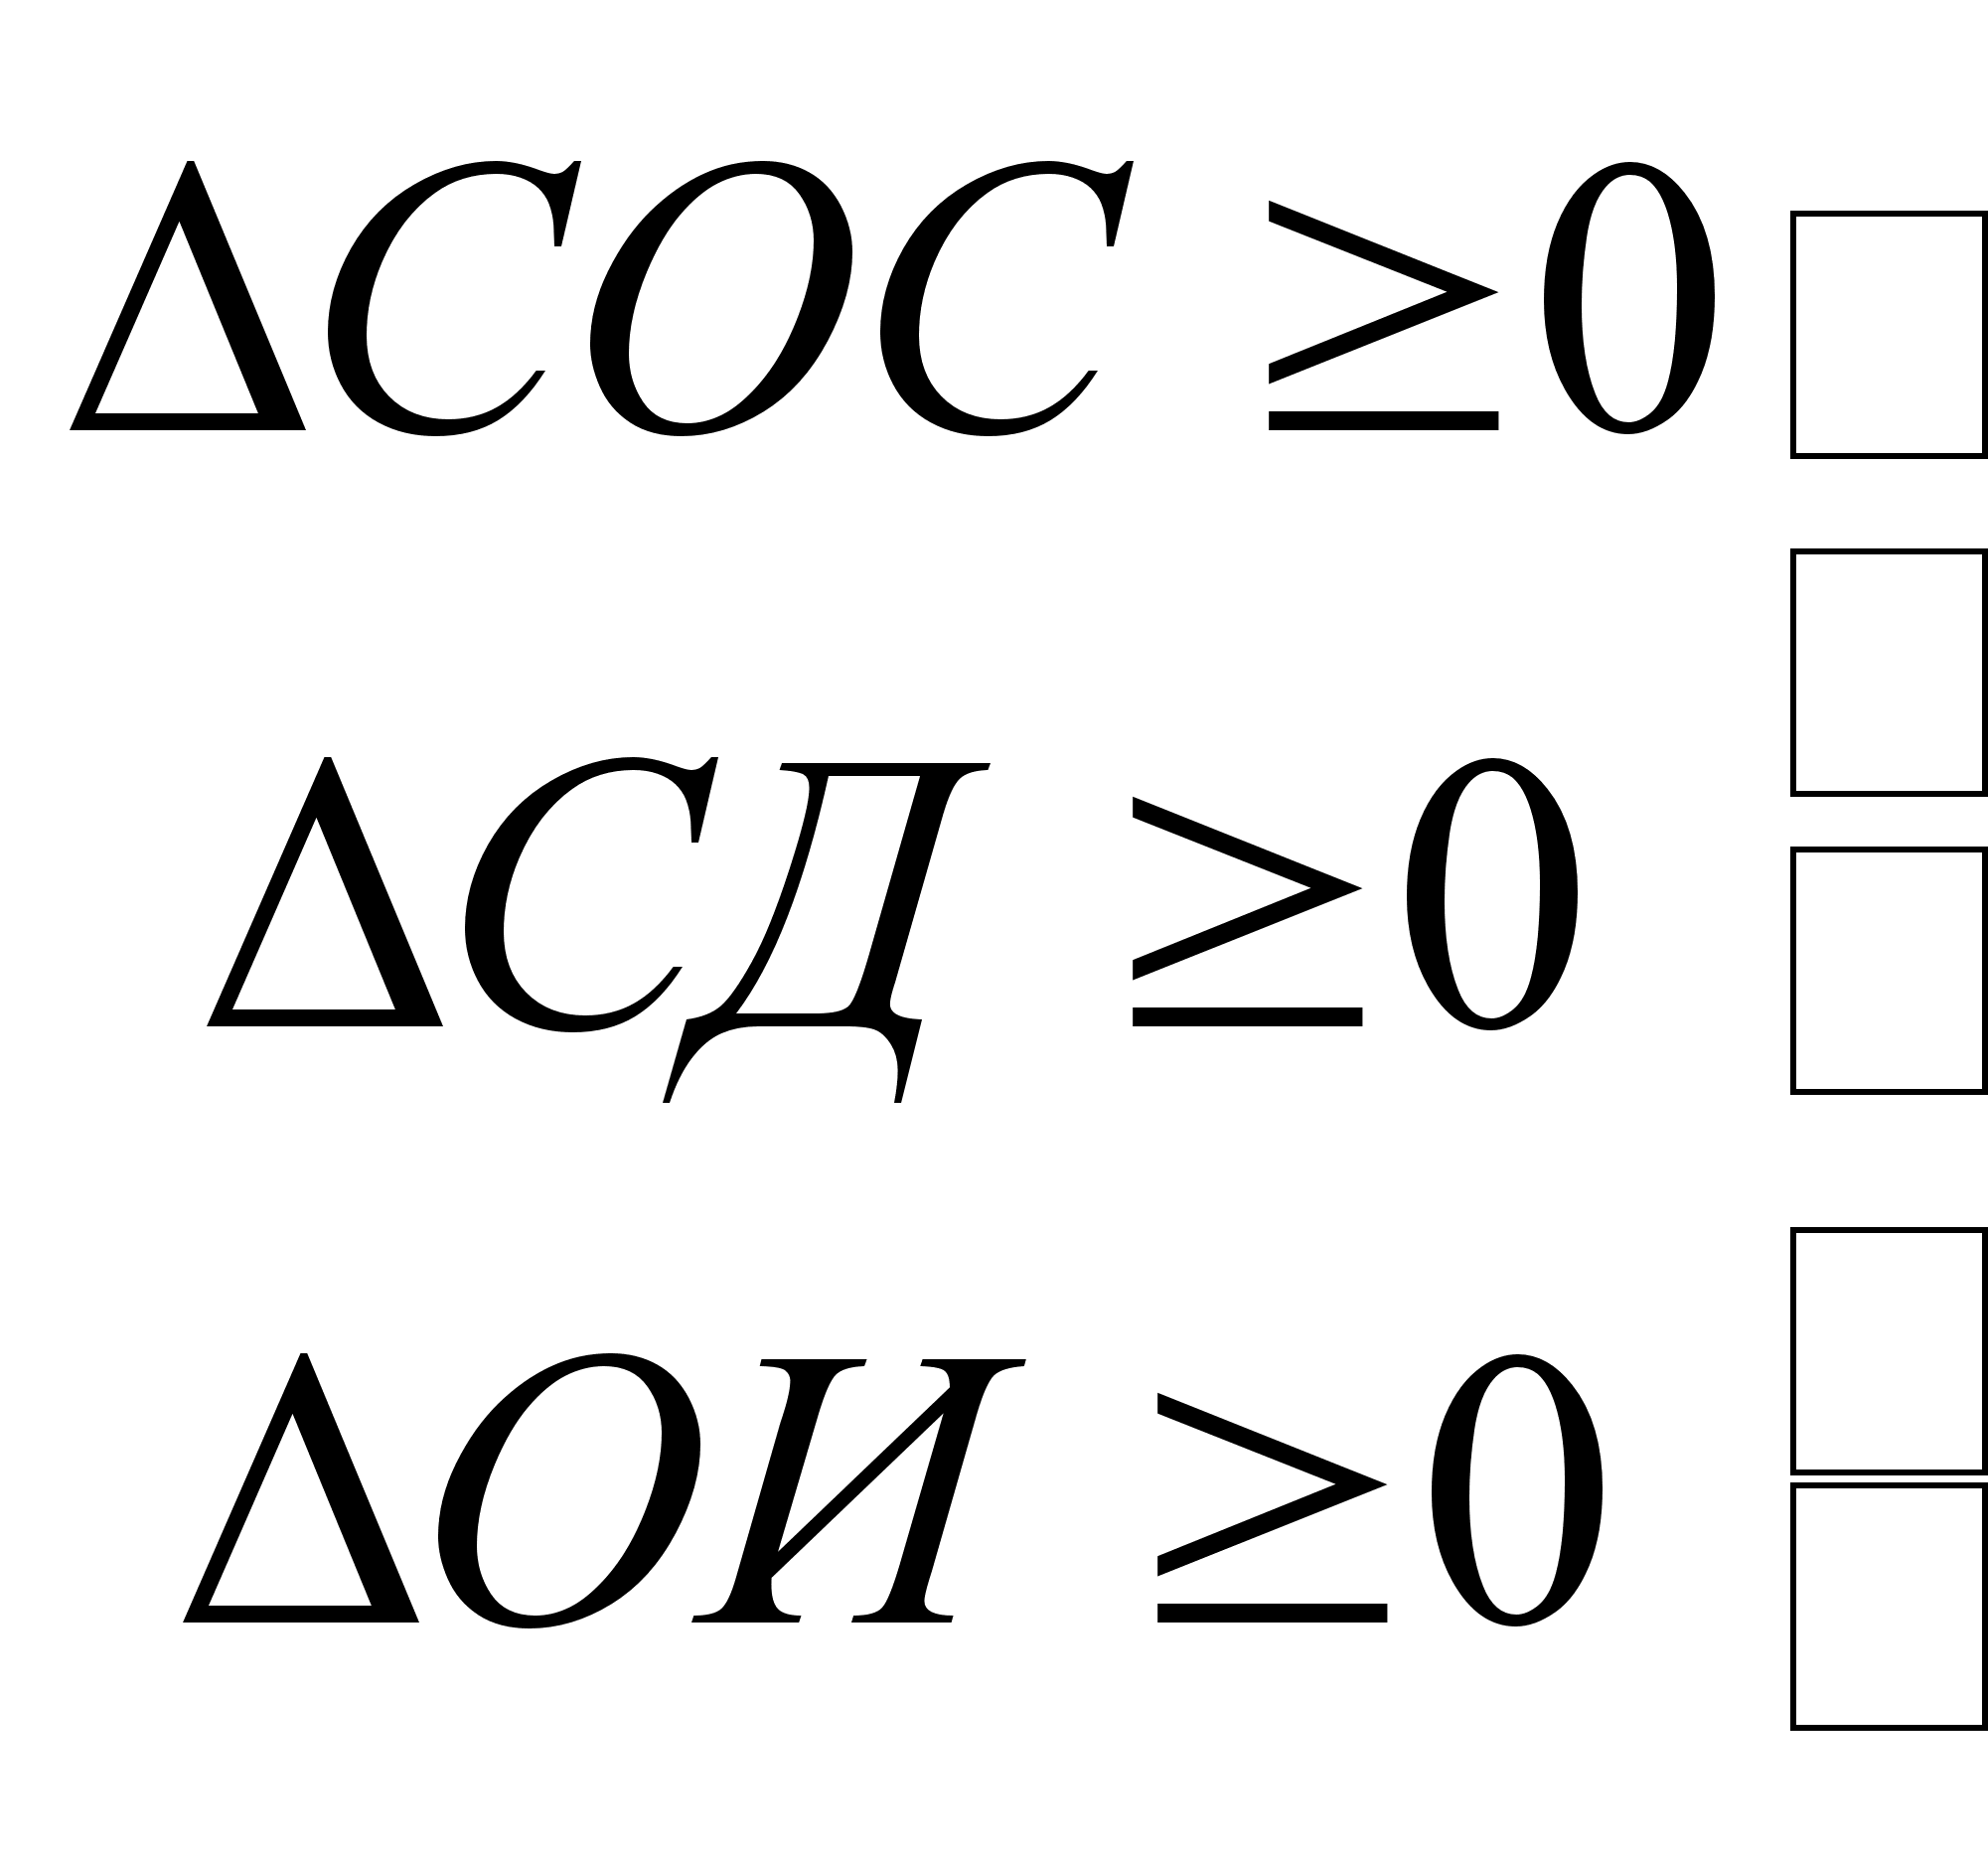 (2.7)
Нормальная устойчивость, гарантирующая платежеспособность предприятия: