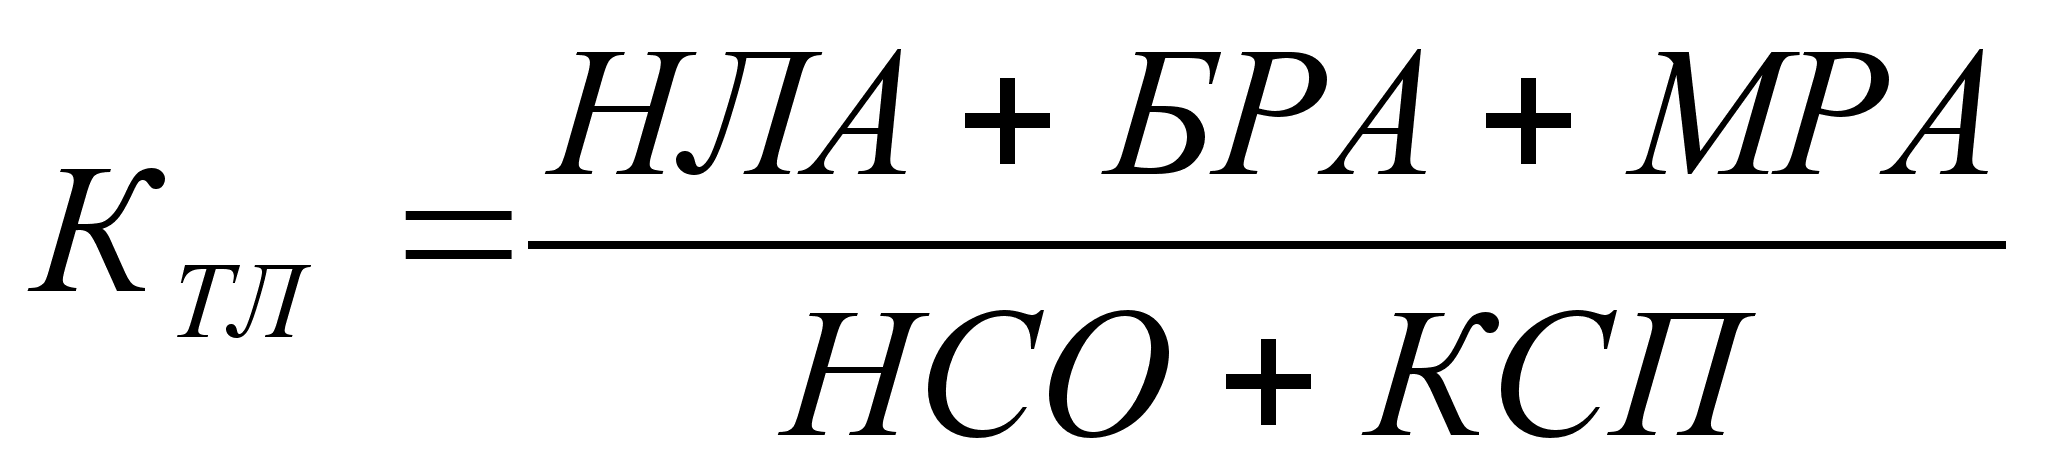Проблема несостоятельности (банкротства) (предприятия WinWord 2000)
Неустойчивое финансовое состояние, характеризуемое нарушением платежеспособности предприятия, когда восстановление равновесия возможно за счет пополнения источников собственных средств и ускорения оборачиваемости запасов:
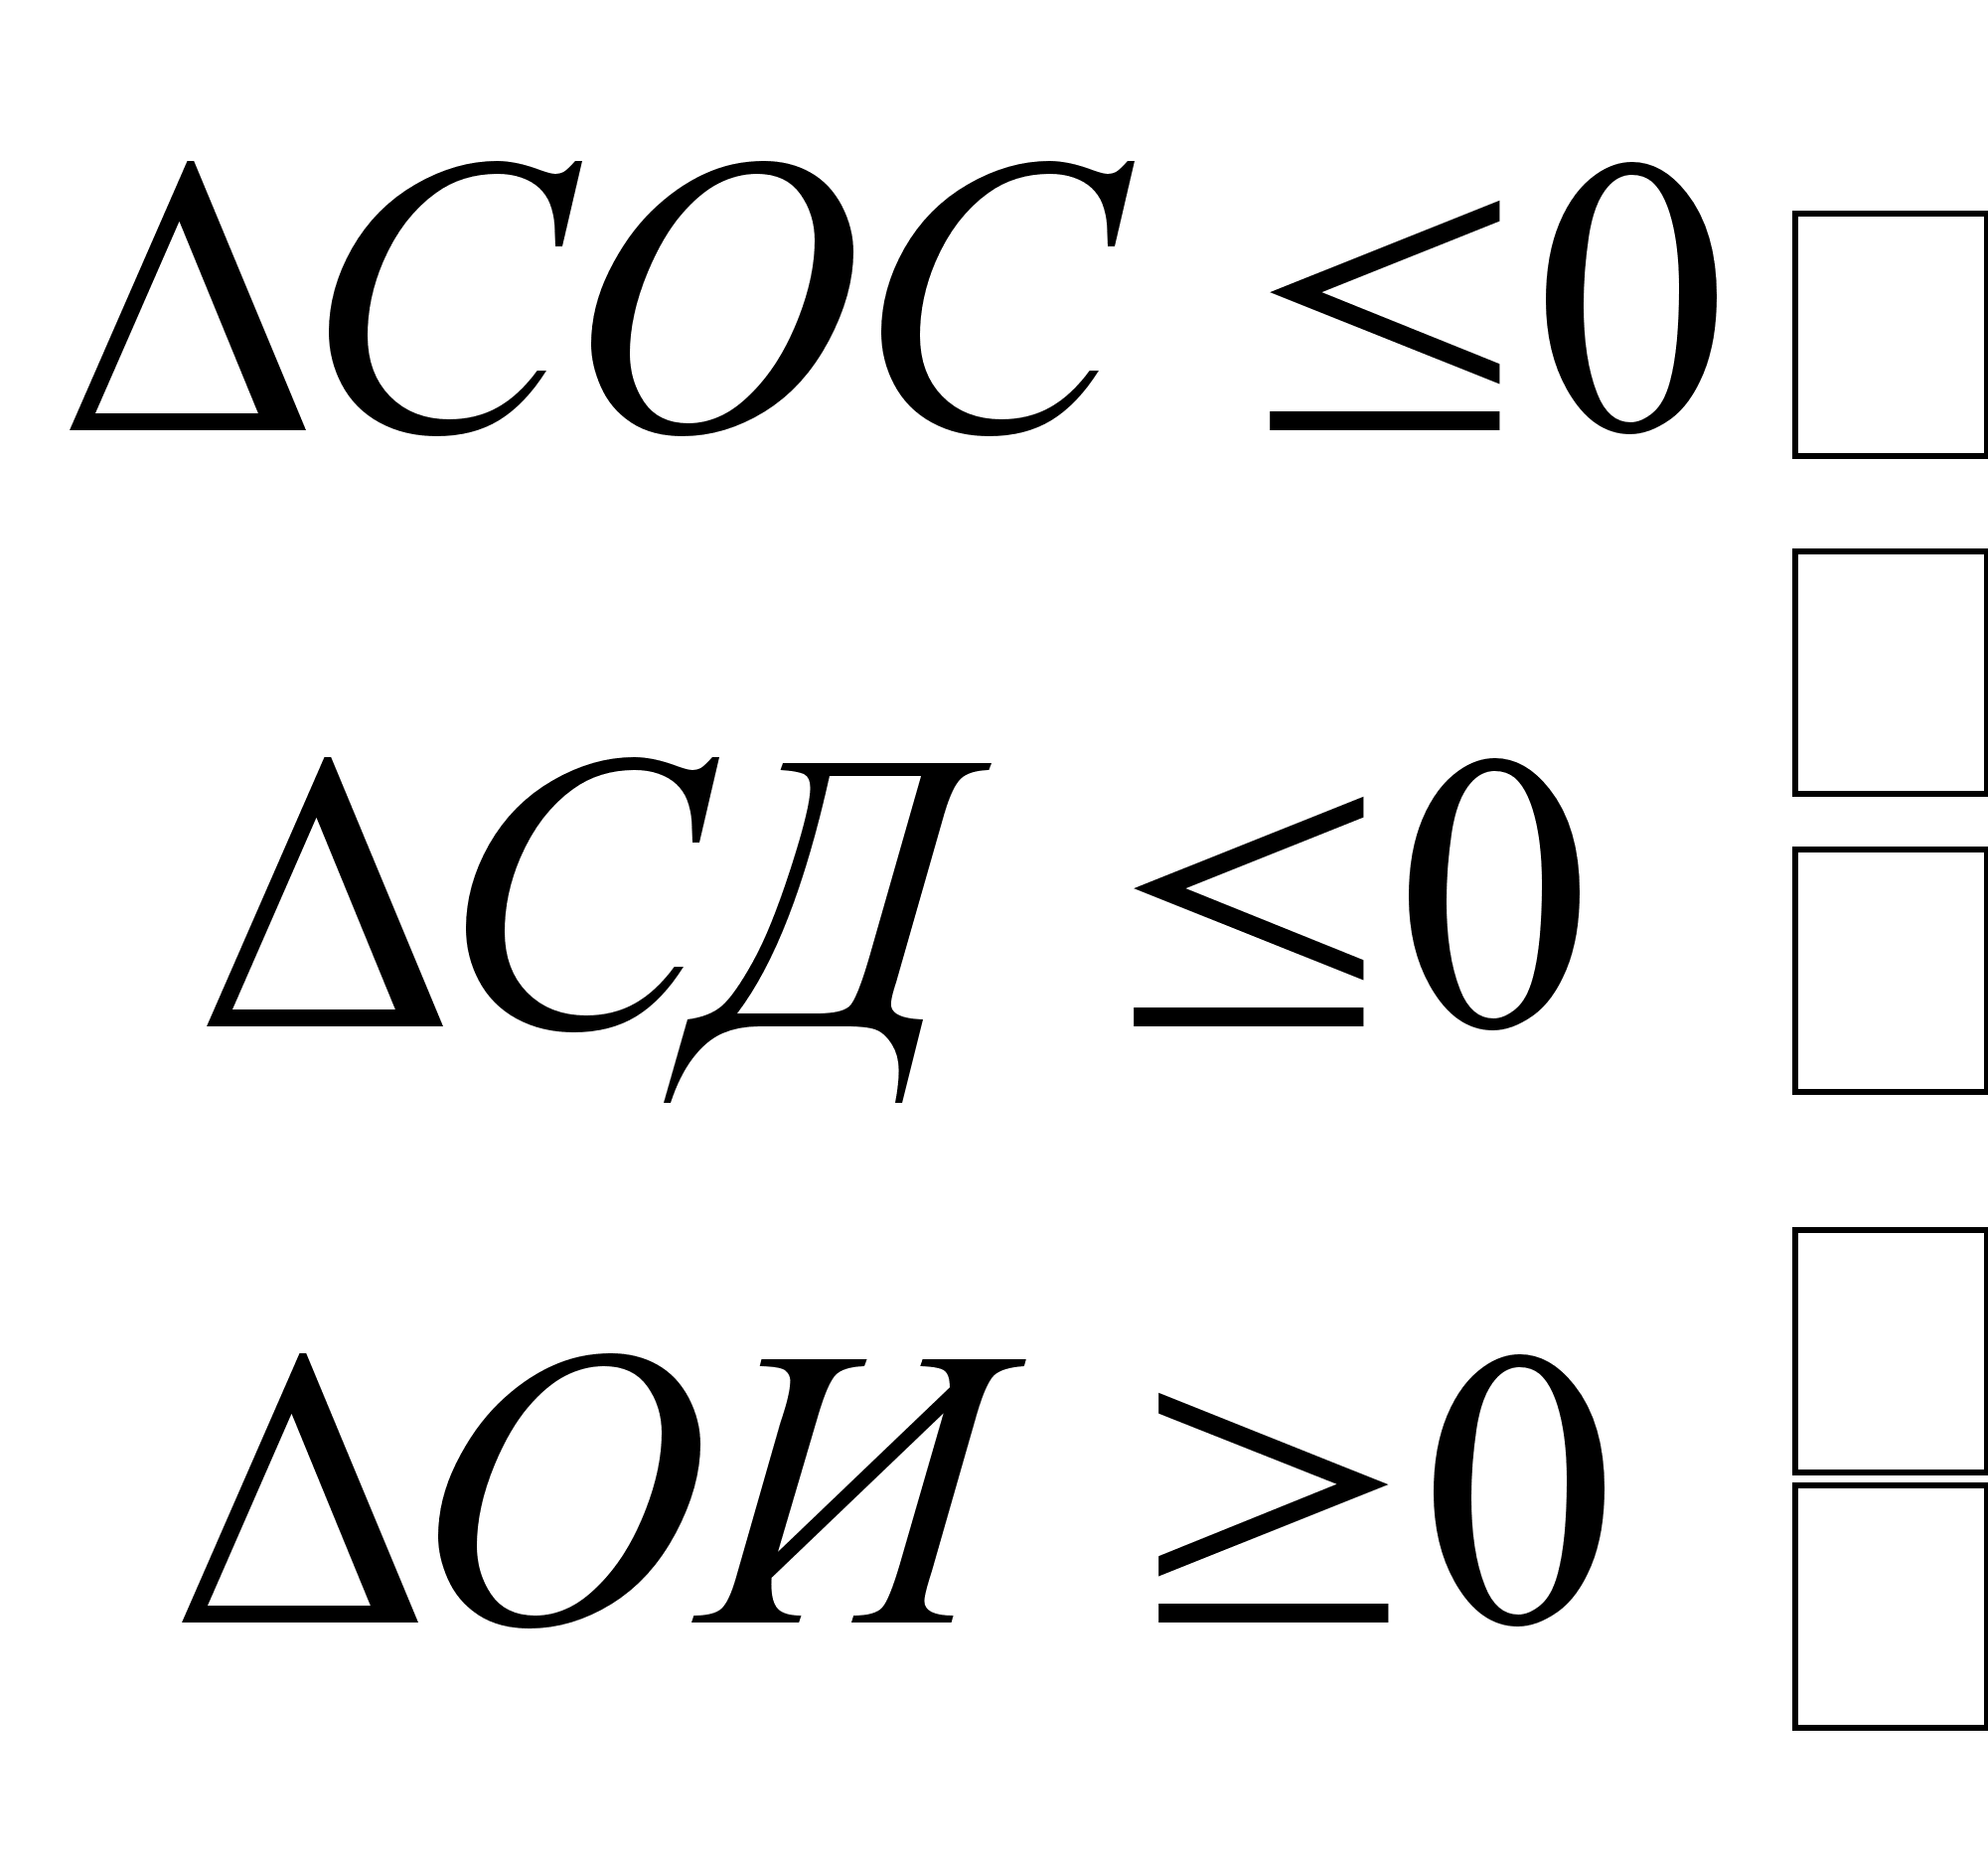 (2.9)
Кризисное финансовое состояние, при котором предприятие является неплатежеспособным и находится на грани банкротства, ибо основной элемент оборотного капитала – запасы не обеспеченные источниками их покрытия:
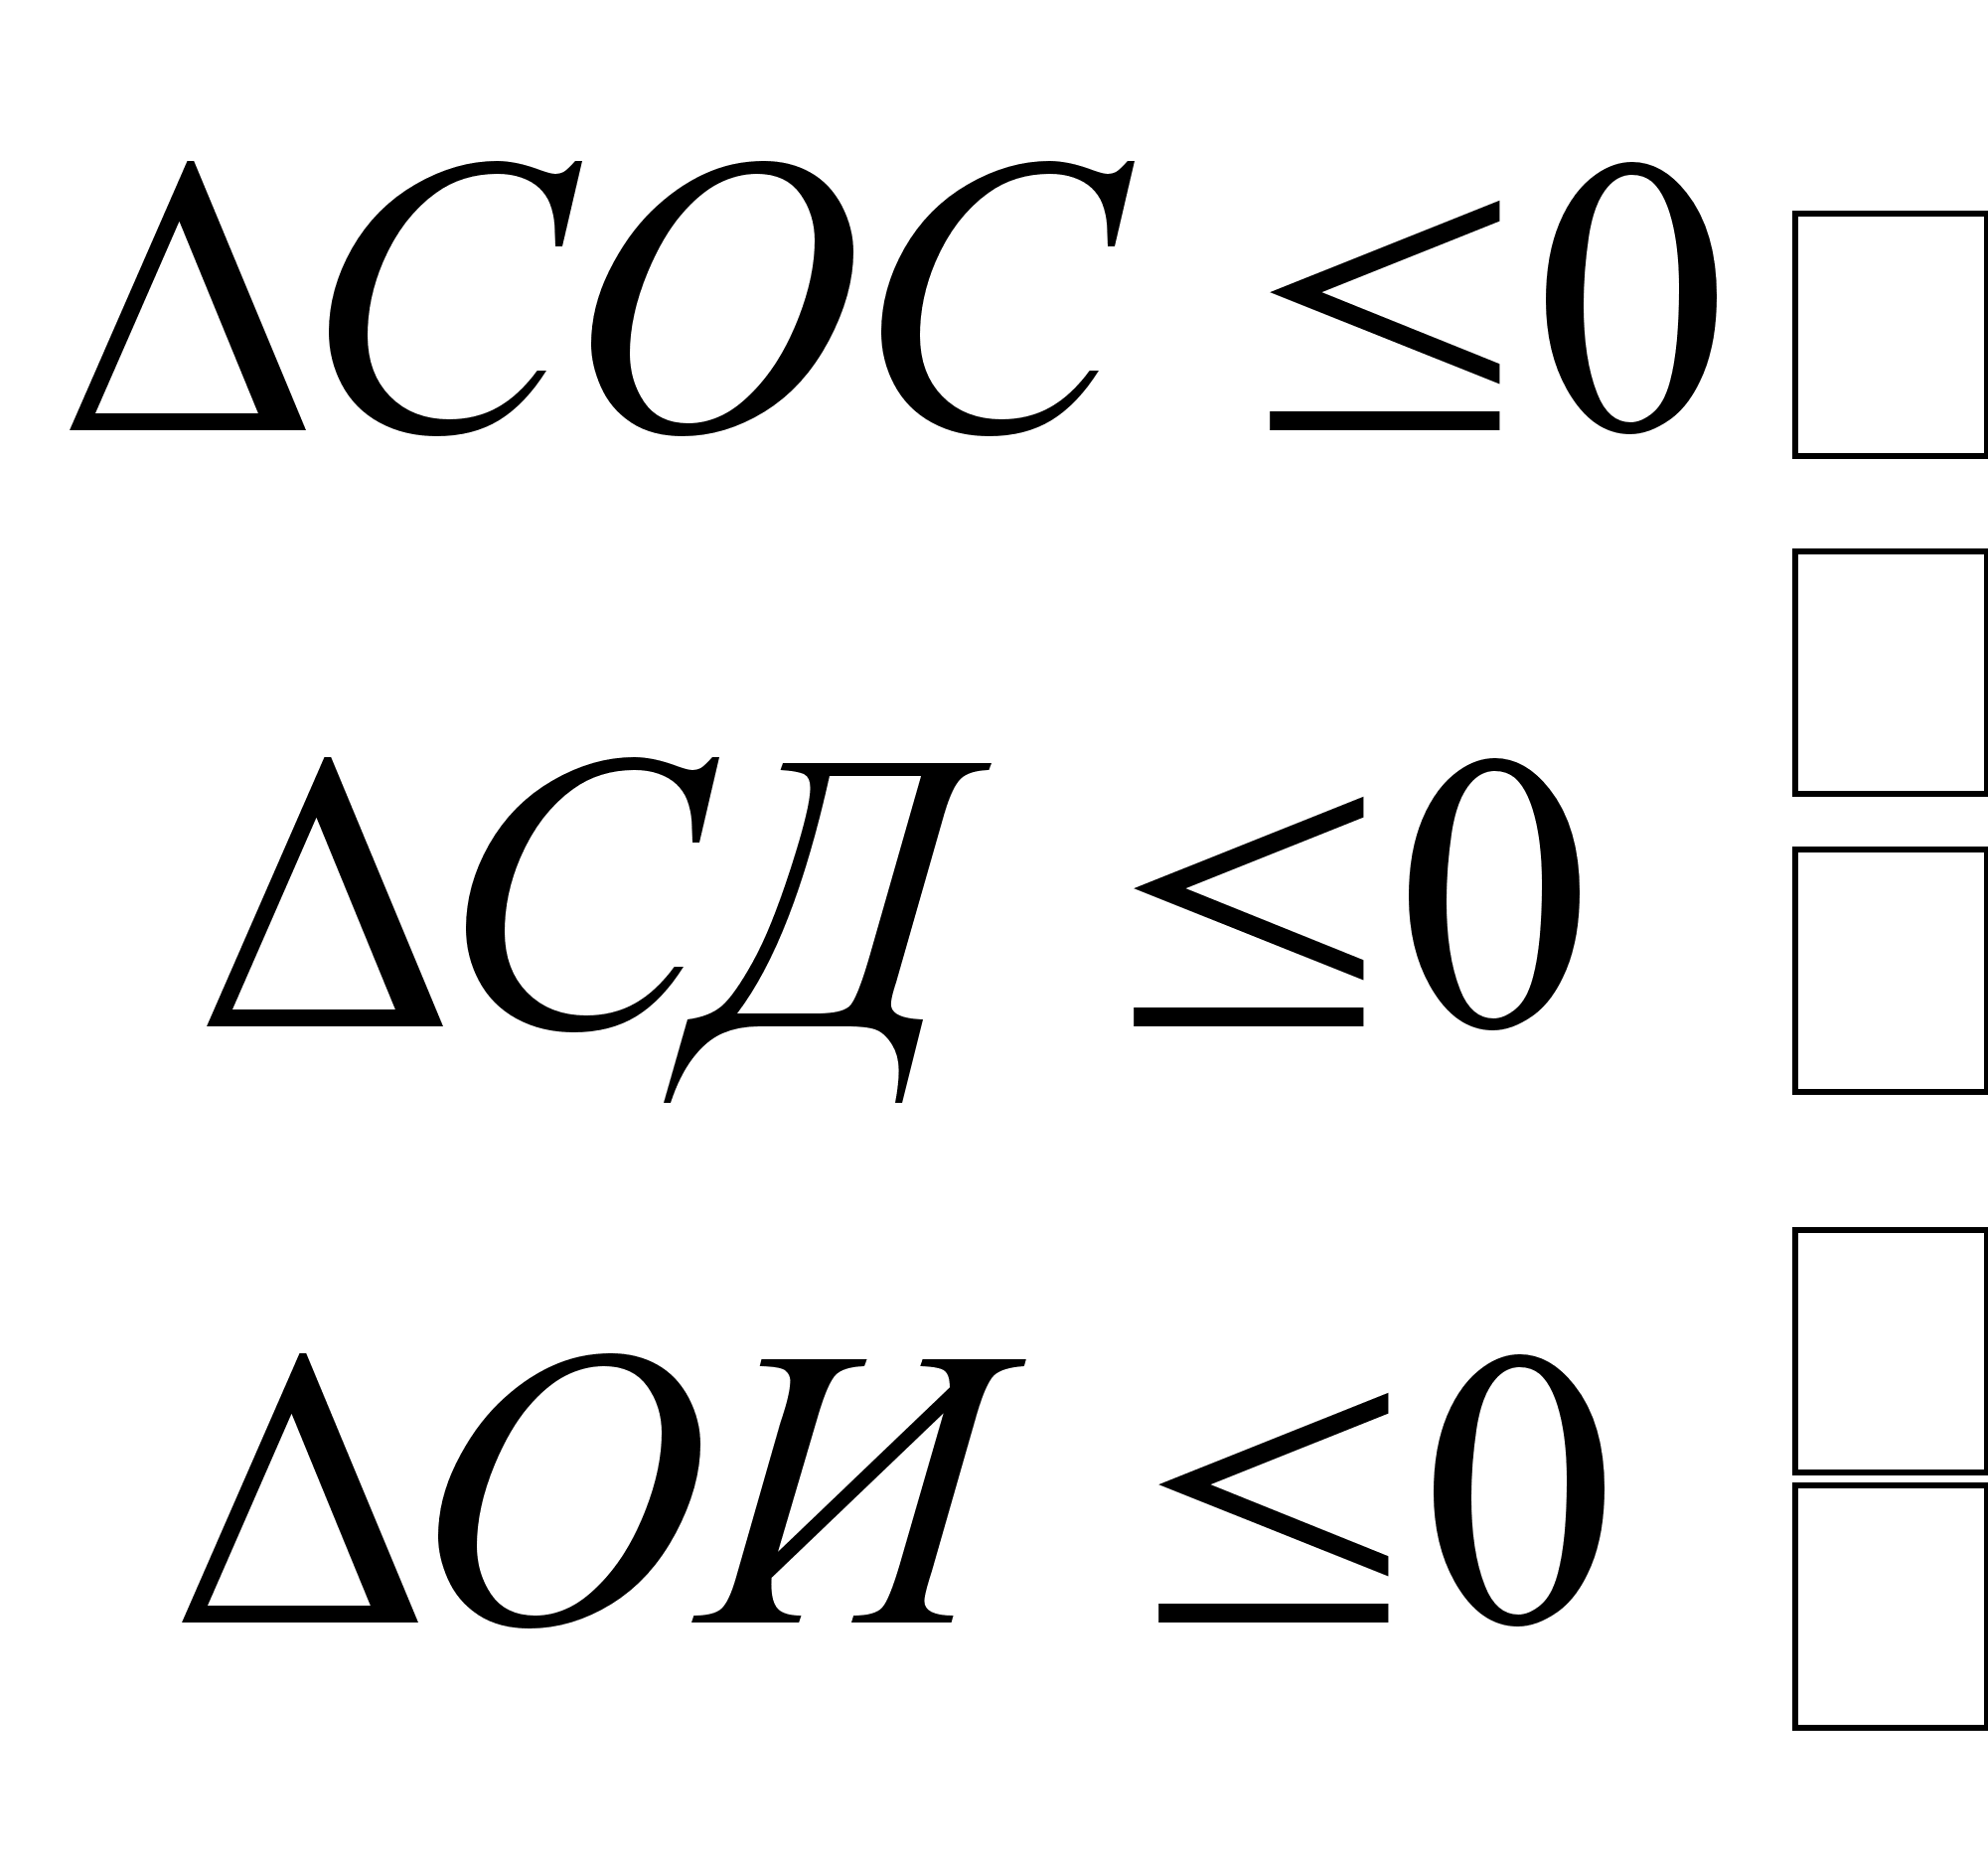 (2.10)
Используя данные приложения 1 и формулы (2.1) – (2.6), произведем необходимые расчеты:
1. На начало года:
СОСнач = 608 666 – 594 389 = 14 277 тыс. руб.
СДнач = 14 277 + 1 867 = 16 144 тыс. руб.
ОИнач = 16 144 + 2 159 = 18 303 тыс. руб.
∆СОСнач = 14 277 – 19 828 = - 5 551 тыс. руб.
∆СДнач = 16 144 – 19 828 = - 3 684 тыс. руб.
∆ОИнач = 18 303 - 19 828 = - 1 525 тыс. руб.
2. На конец года:
СОСкон = 726 420 – 686 059 = 40 361 тыс. руб.
СДкон = 40 361 + 622 = 40 983 тыс. руб.
ОИкон = 40 983 + 720 = 41 703 тыс. руб.
∆СОСкон = 40 36 1- 53 966 = - 13 605 тыс. руб.
∆СДкон = 40 983 – 53 966 = - 12 983 тыс. руб.
∆ОИкон = 41 703 – 53 96 6= - 12 263 тыс. руб.
Результаты расчетов сведем в таблицу (табл.2.3).
Таблица 2.3
Анализ финансовой устойчивости
(тыс. руб.)
|
Показатели |
Условные обозначения |
На начало года |
На конец года |
Изменения (гр.4 – гр.3) |
| 1 | 2 | 3 | 4 | 5 |
| 1. Источники формирования собственных средств |
СИ |
608 666 | 726 420 | + 117 754 |
| 2. Внеоборотные активы |
ВА |
594 389 | 686 059 | + 91 670 |
|
3. Наличие собственных оборотных средств (стр.1 – стр.2) |
СОС |
14 277 | 40 361 | + 26 084 |
| 4. Долгосрочные пассивы |
ДП |
1 867 | 622 | - 1 245 |
| 5. Наличие собственных и долгосрочных заемных источников формирования средств |
СД |
16 144 | 40 983 | + 24 839 |
| 6. Краткосрочные заемные средства |
КЗС |
2 159 | 720 | - 14 439 |
| 7. Общая величина основных источников (стр5 + стр.6) |
ОИ |
18 303 | 41 703 | + 23 400 |
| 8. Общая величина запасов |
З |
19 828 | 53 966 | + 34 138 |
| 9. Излишек (+), недостаток (-) собственных оборотных средств (стр.3 – стр.8) |
∆ СОС |
- 5 551 | - 13 605 | + 8 054 |
| 10. Излишек (+), недостаток (-) собственных и долгосрочных заемных источников формирования запасов (стр.5 – стр.8) |
∆ СД |
- 3 684 | - 12 983 | + 9 299 |
| 11. Излишек (+), недостаток (-) общей величины основных источников формирования запасов (стр.7 – стр.8) |
∆ ОИ |
- 1 525 | - 12 263 | + 10 738 |
Данные табл.2.3 свидетельствуют, что за анализируемый период все виды источников формирования запасов выросли более чем в 2 раза:
40361:14277=2,8 (СОС)
40983:16144=2,5 (СД)
41703:18303=2,3 (ОИ)
Однако на конец года состояние ОАО «Х-газпром» ухудшилось, недостаток обеспеченности запасов источниками их формирования увеличился, Финансовую ситуацию можно охарактеризовать как кризисную. Предприятие не обеспечено ни одним из предусмотренных источников формирования запасов и кредиторская задолженность используется не по назначению – как источник формирования запасов.
По типу финансовой устойчивости ОАО «Х-газпром» относится к четвертому типу (кризисное финансовое состояние).
- Относительные показатели финансовой устойчивости
Все относительные показатели финансовой устойчивости можно разделить на две группы.
Первая группа – показатели, определяющие состояние оборотных средств:
коэффициент обеспеченности собственными средствами;
коэффициент обеспеченности материальных запасов собственными оборотными средствами;
коэффициент маневренности собственных средств.
Вторая группа – показатели, определяющие:
а) состояние основных средств:
индекс постоянного актива;
коэффициент долгосрочного привлечения заемных средств;
коэффициент реальной стоимости имущества.
б) степень финансовой независимости:
коэффициент автономии;
коэффициент соотношения заемных и собственных средств.
Относительные показатели рассчитываются следующим образом1:
Коэффициент обеспеченности собственными средствами – характеризует степень обеспеченности предприятия собственными оборотными средствами, необходимую для финансовой устойчивости.
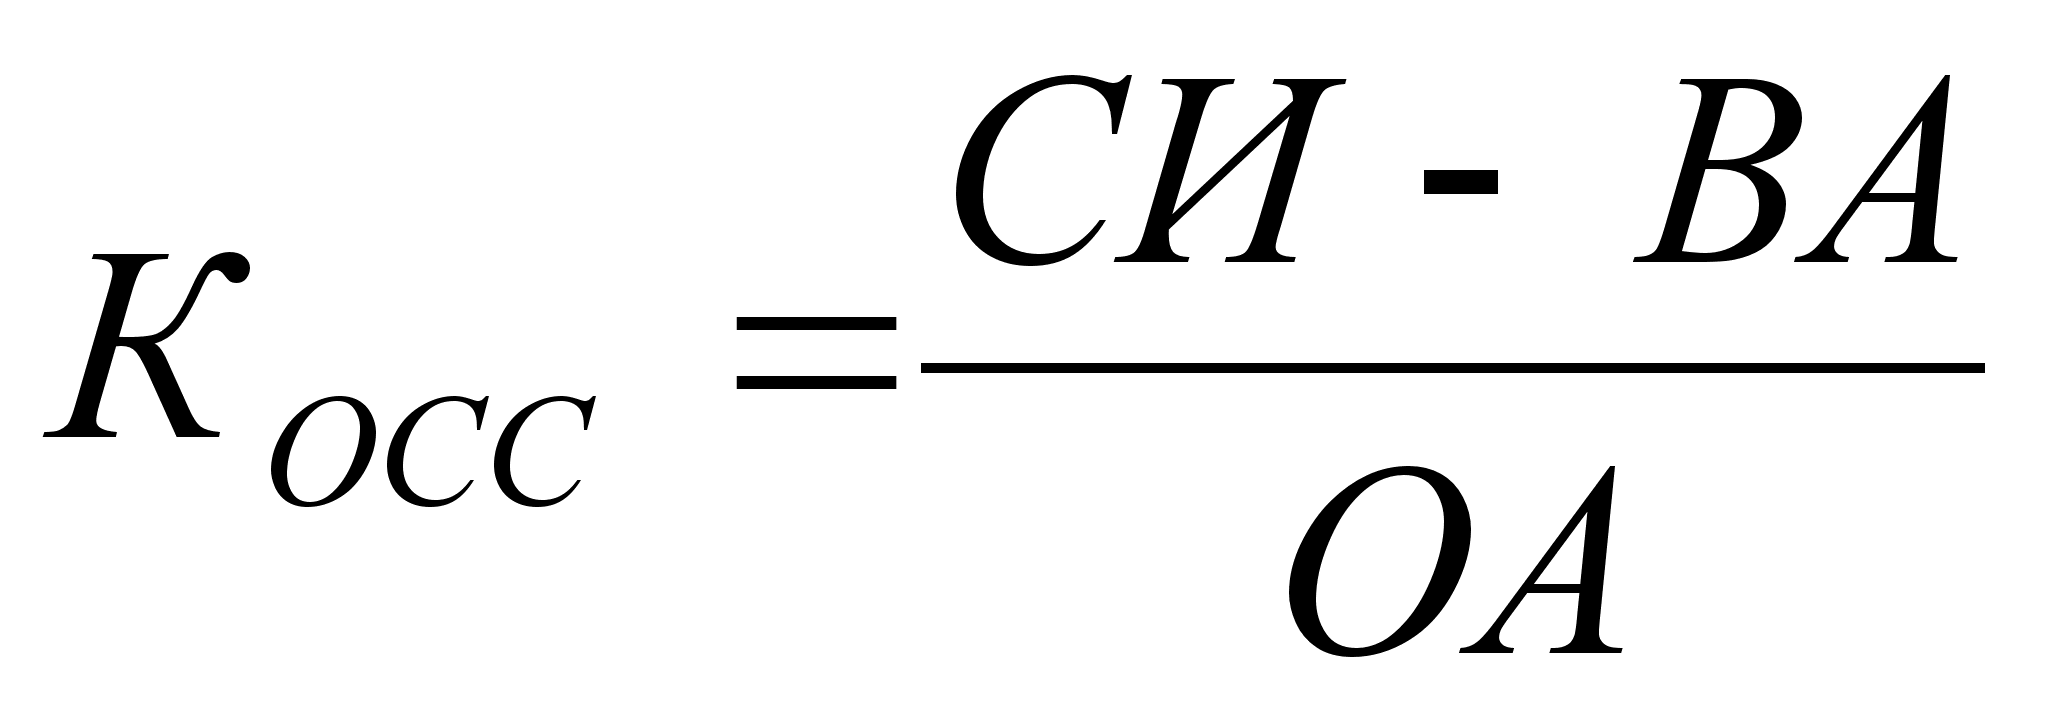 ,
(2.11)
где ОА – оборотные активы (II раздел актива баланса).
Коэффициент обеспеченности материальных запасов собственными средствами – показывает, в какой степени материальные запасы покрыты собственными средствами или нуждаются в привлечении заемных.
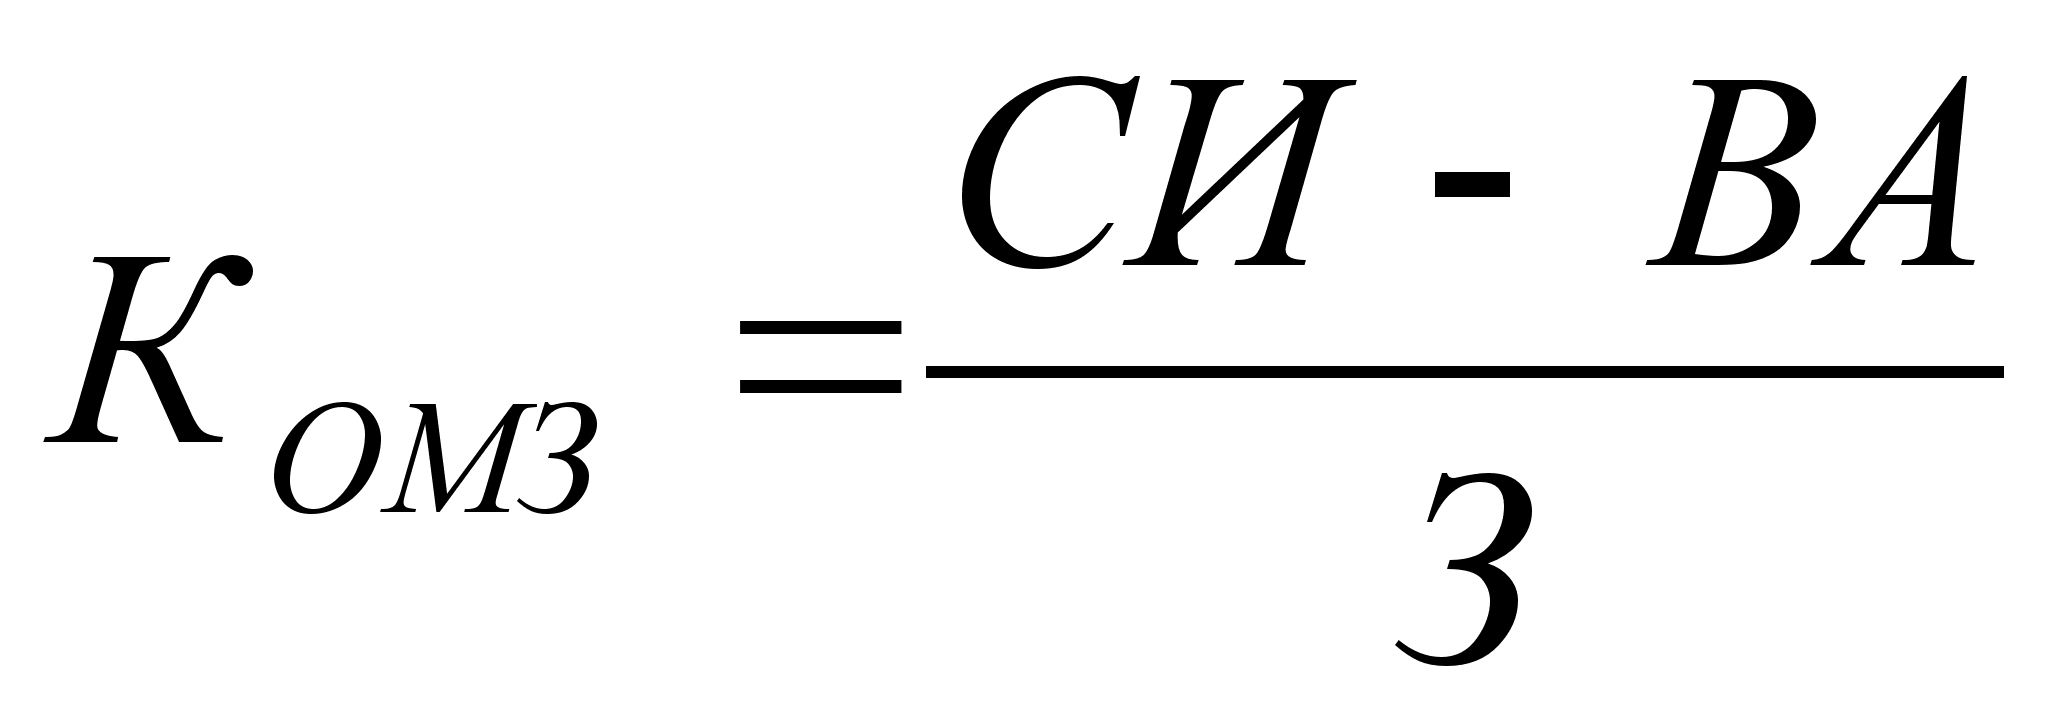 (2.12)
Коэффициент маневренности собственного капитала – показывает, насколько мобильны собственные источники средств с финансовой точки зрения: чем больше Км, тем лучше финансовое состояние; оптимальное значение Км = 0,5.
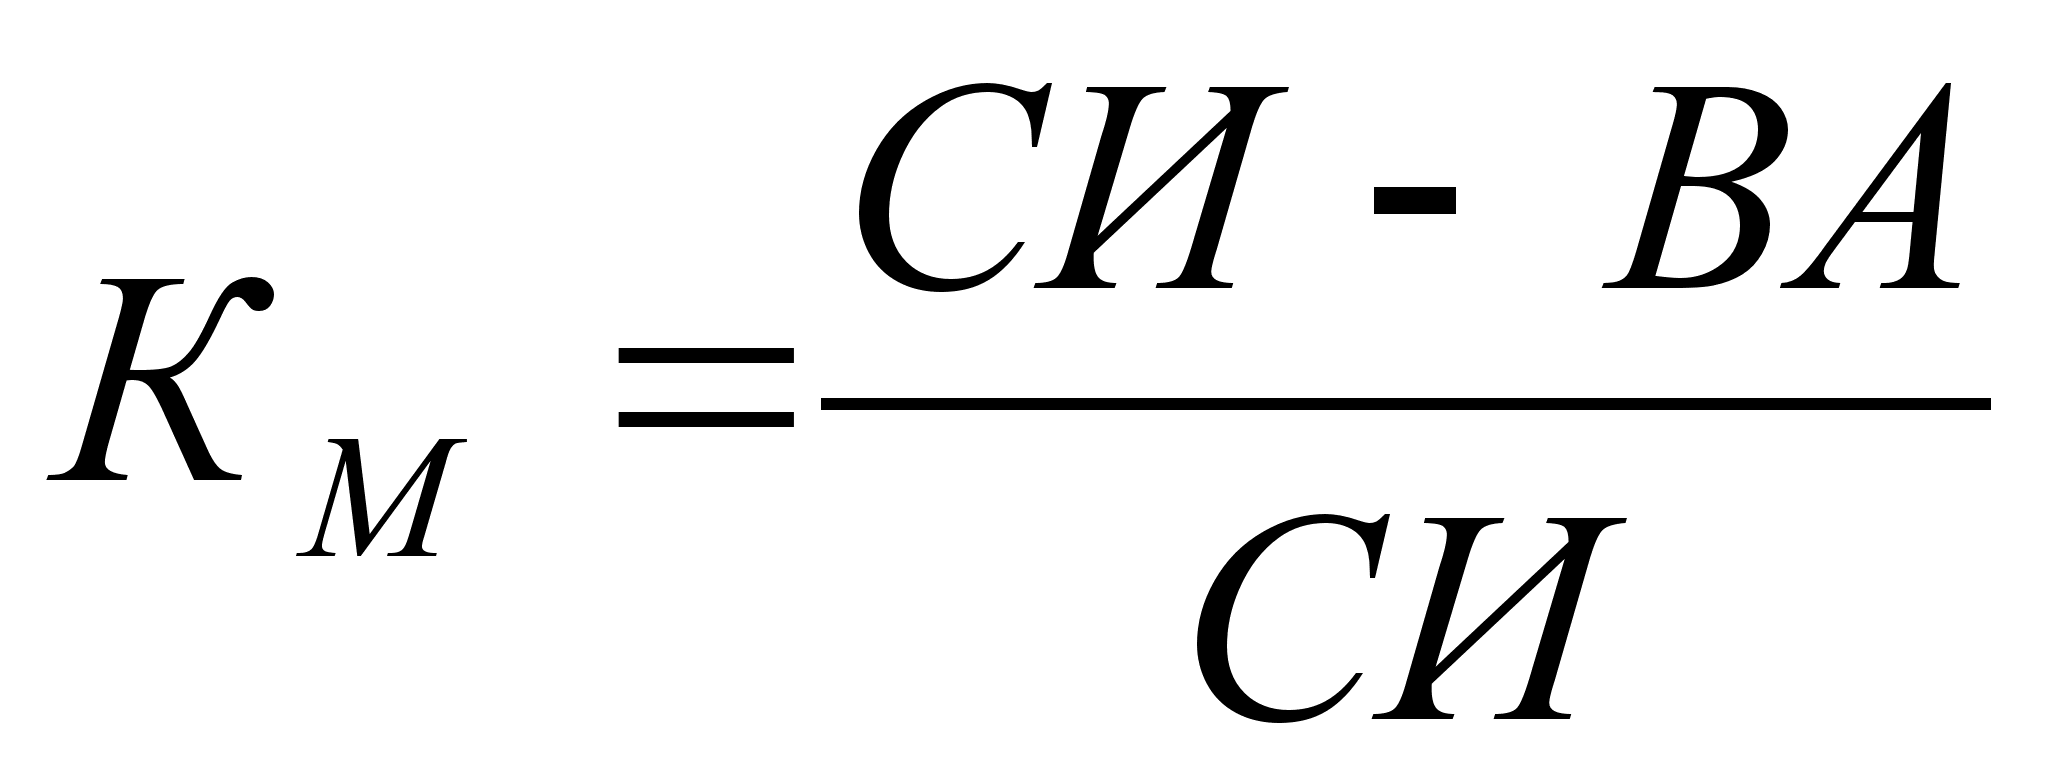 (2.13)
Индекс постоянного актива – показывает долю основных средств и внеоборотных активов в источниках собственных средств.
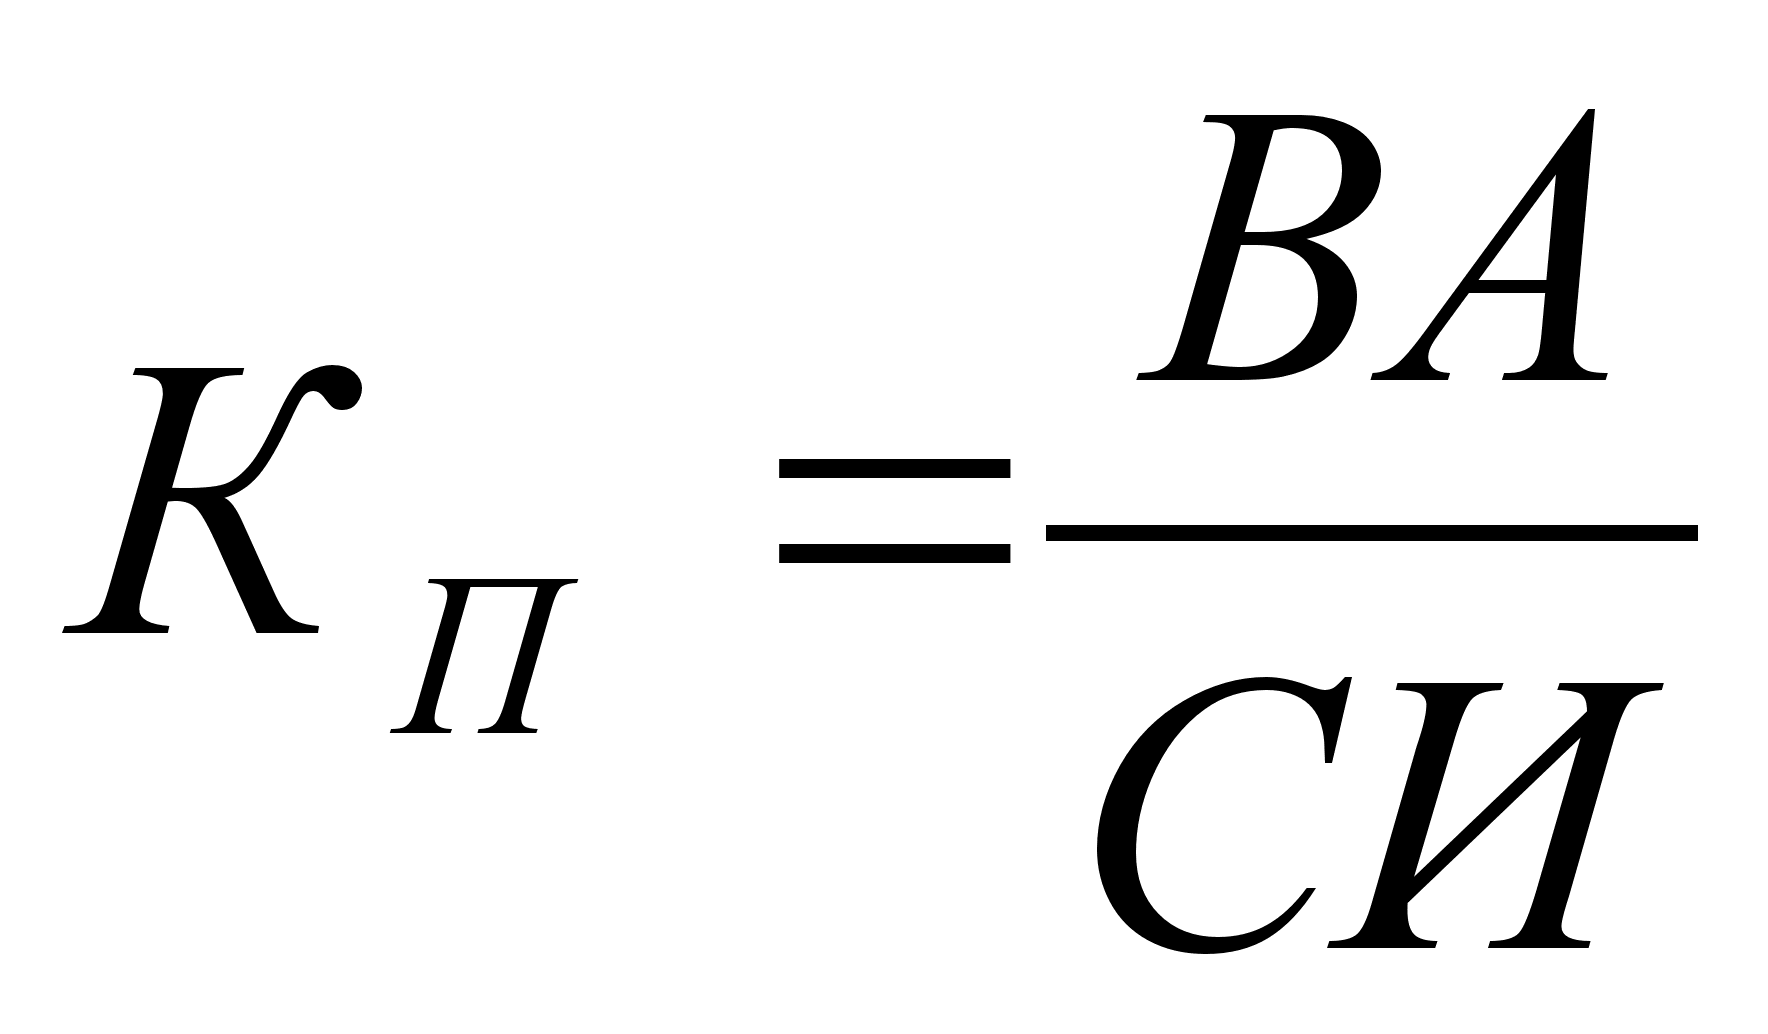 (2.14)
Коэффициент долгосрочного привлечения заемных средств – показывает, какая часть деятельности финансируется за счет долгосрочных заемных средств для обновления и расширения производства наряду с собственными средствами.
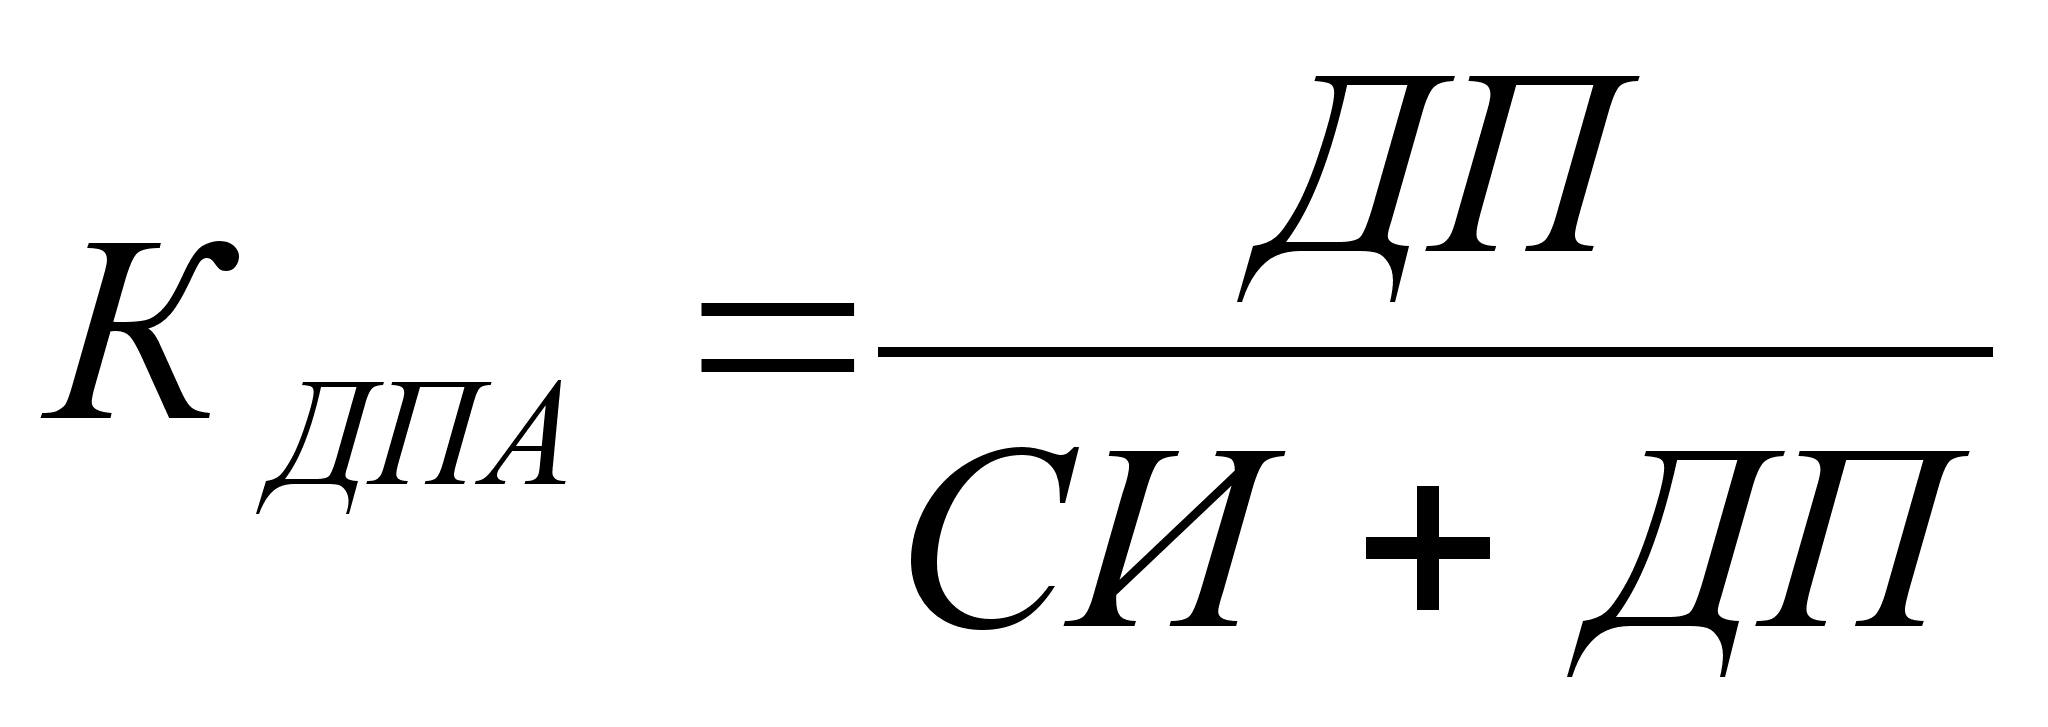 (2.15)
Коэффициент реальной стоимости имущества – показывает долю средств производства в стоимости имущества, уровень производственного потенциала предприятия, обеспеченность производственными средствами производства (норма более 0,5).
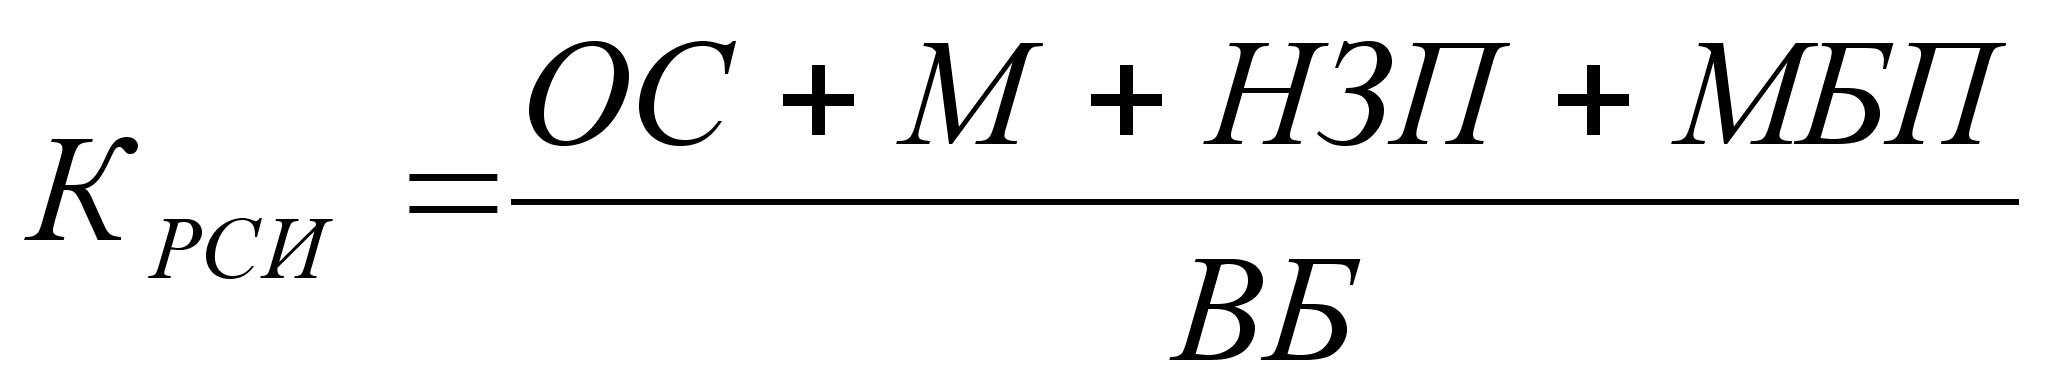 ,
(2.16)
где ОС – основные средства (стр.122 I раздела актива баланса);
М – сырье и материалы (стр.211 II раздела актива баланса);
НЗП – затраты в незавершенном производстве (стр.214 II раздела актива баланса);
МБП – малоценные и быстроизнашивающиеся предметы (стр.213 II раздела актива баланса);
ВБ – валюта баланса.
Коэффициент автономии – характеризует долю собственного капитала в общей сумме источников финансирования. Рост КА означает рост финансовой независимости.
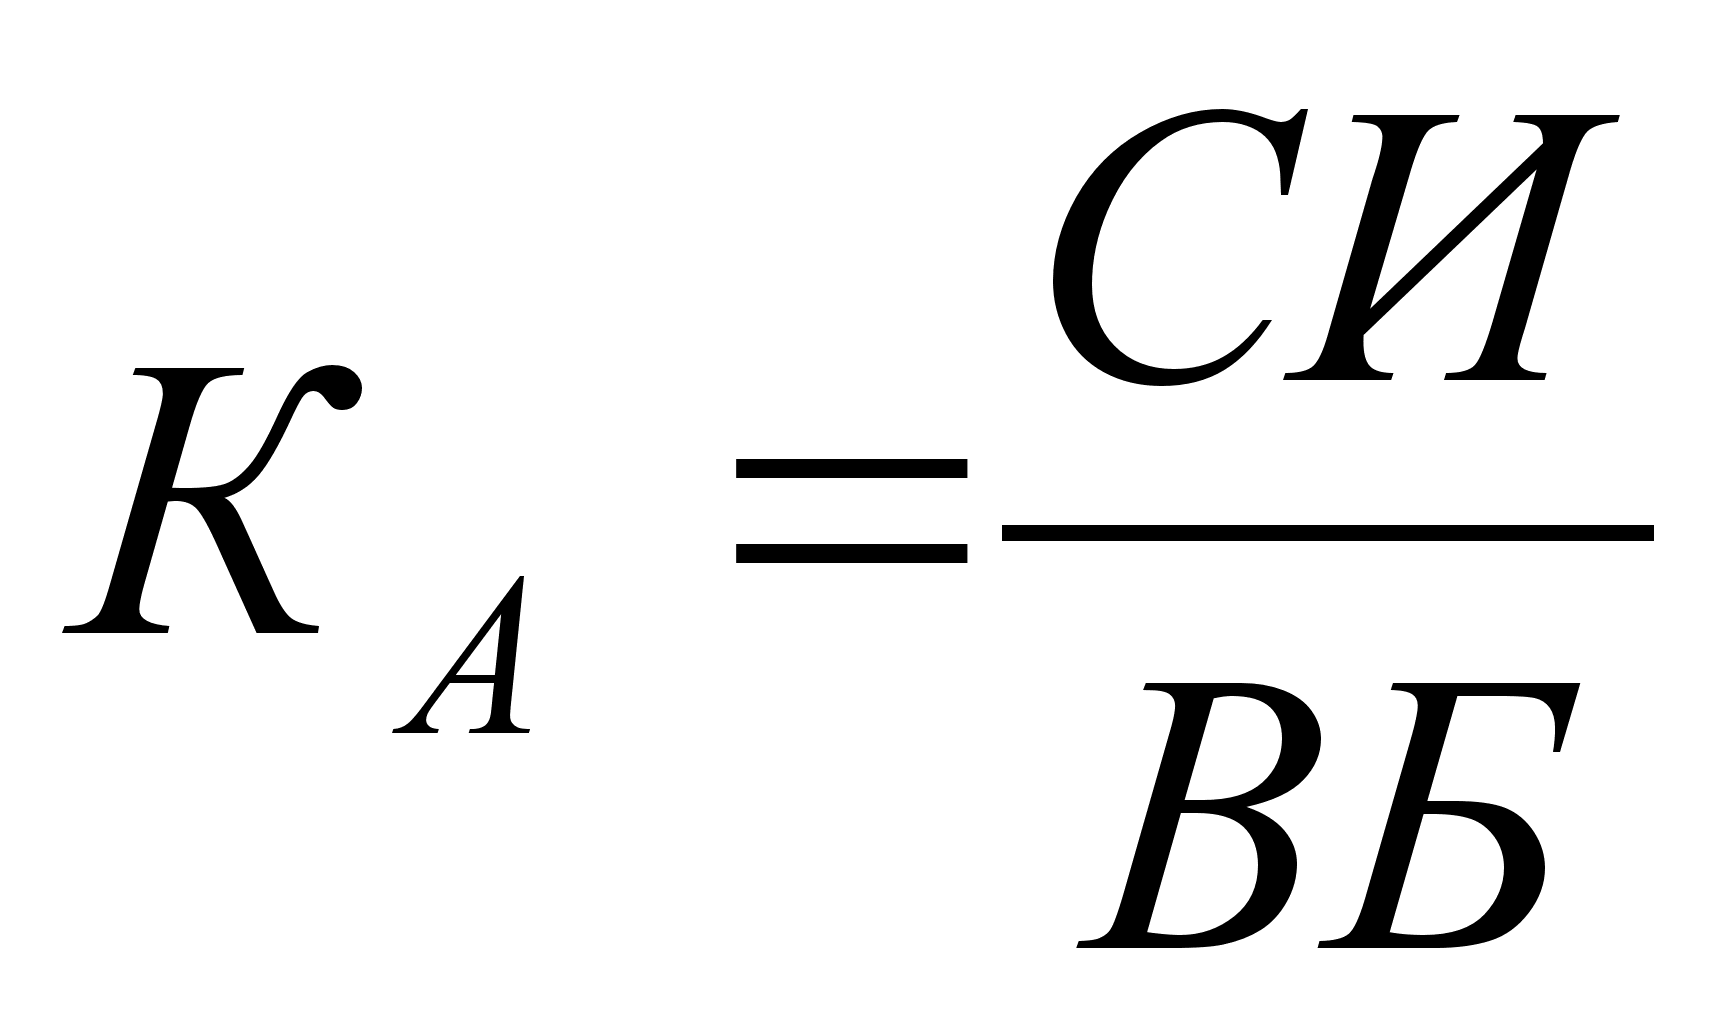 (2.17)
Коэффициент соотношения заемных и собственных средств.
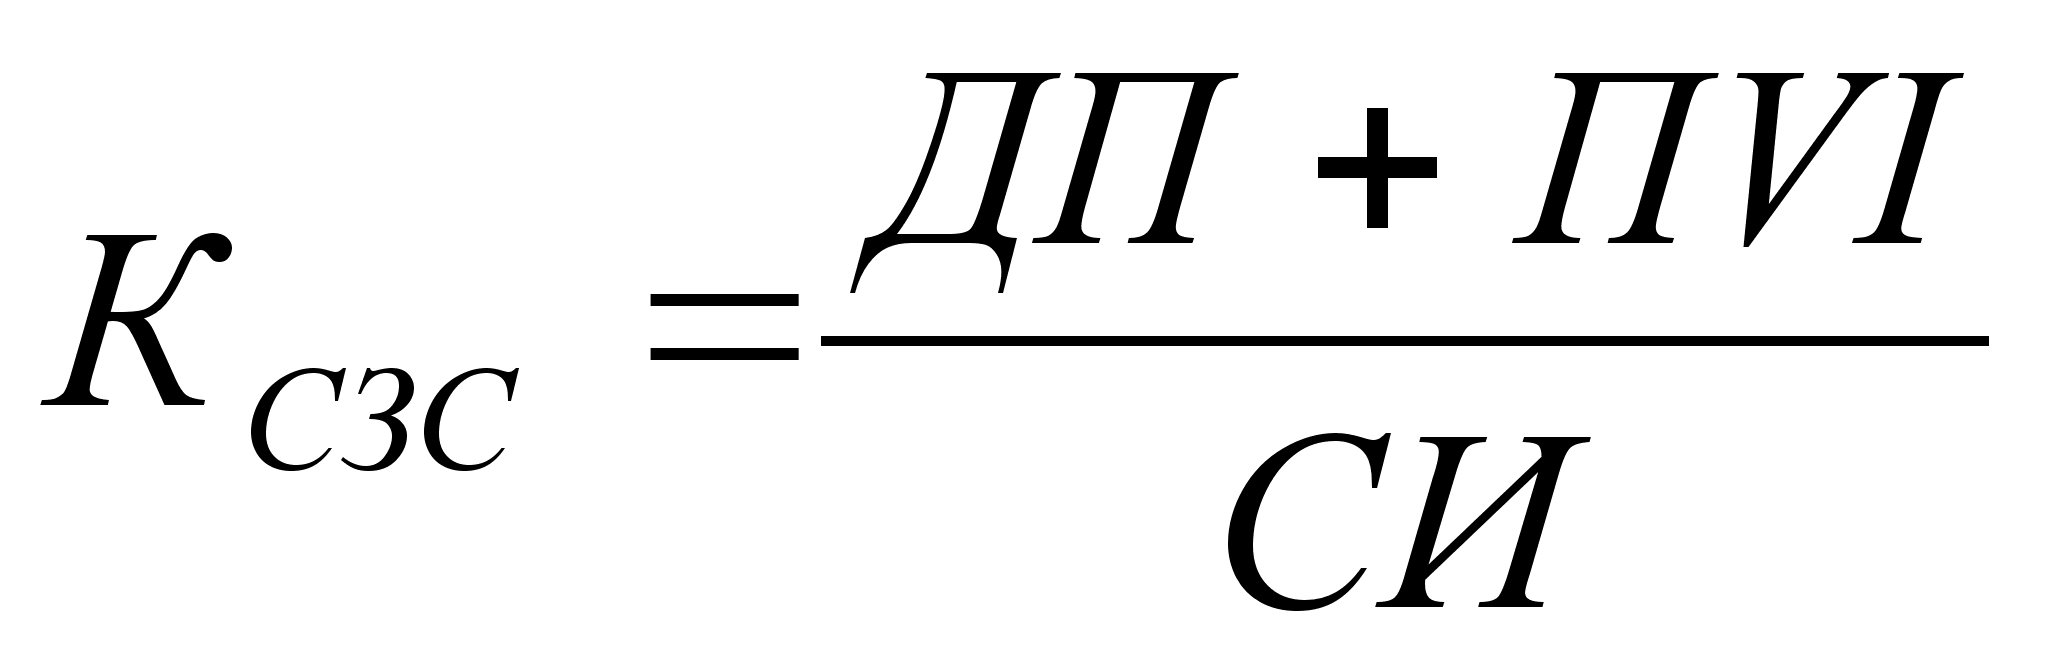 ,
(2.18)
где ПVI – итог VI раздела пассива баланса.
Использую формулы (2.11) – (2.18), данные приложения 1 и табл.2.3, рассчитаем относительные показатели финансовой устойчивости ОАО «Х-газпром» на начало и конец года, и результаты сведем в таблицу (табл. 2.4).
На начало года:
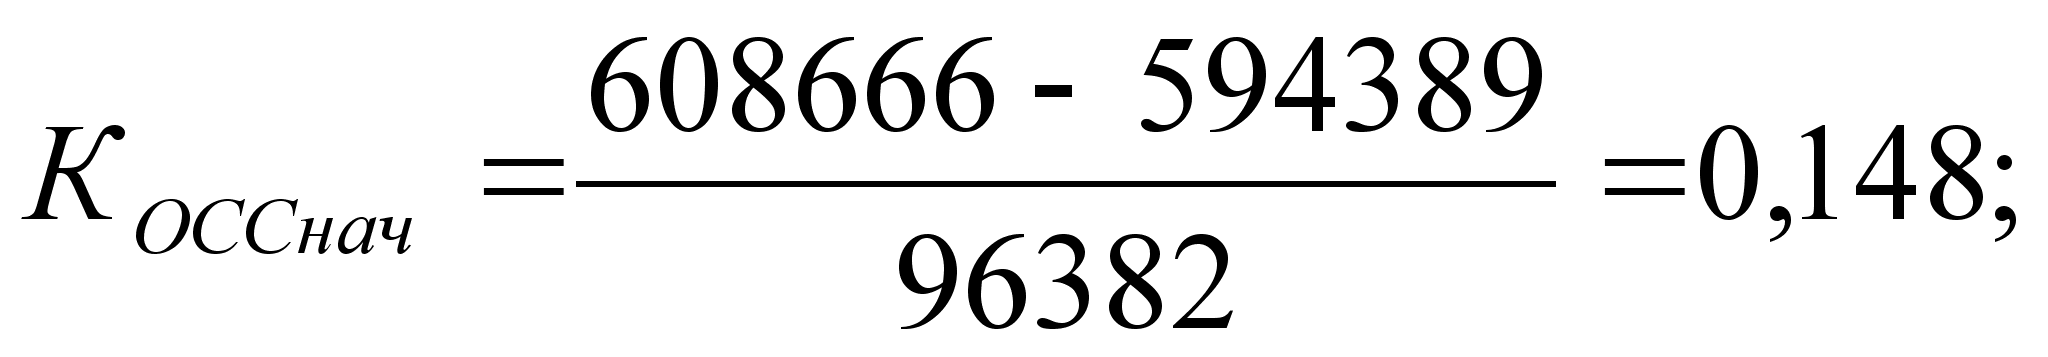
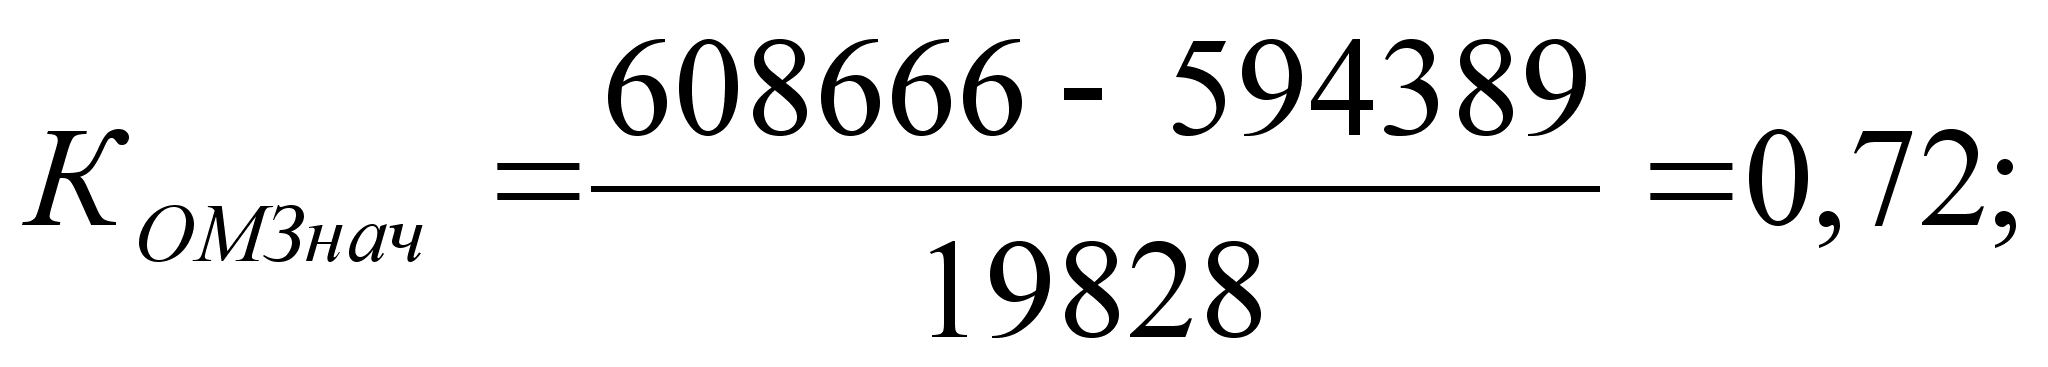
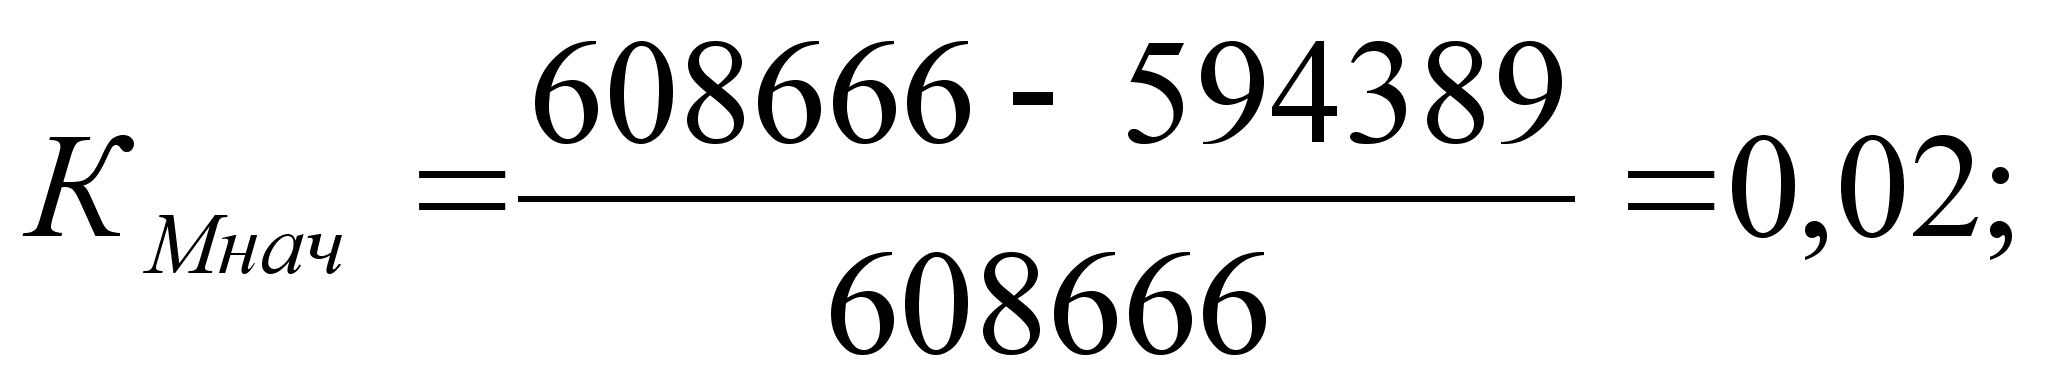
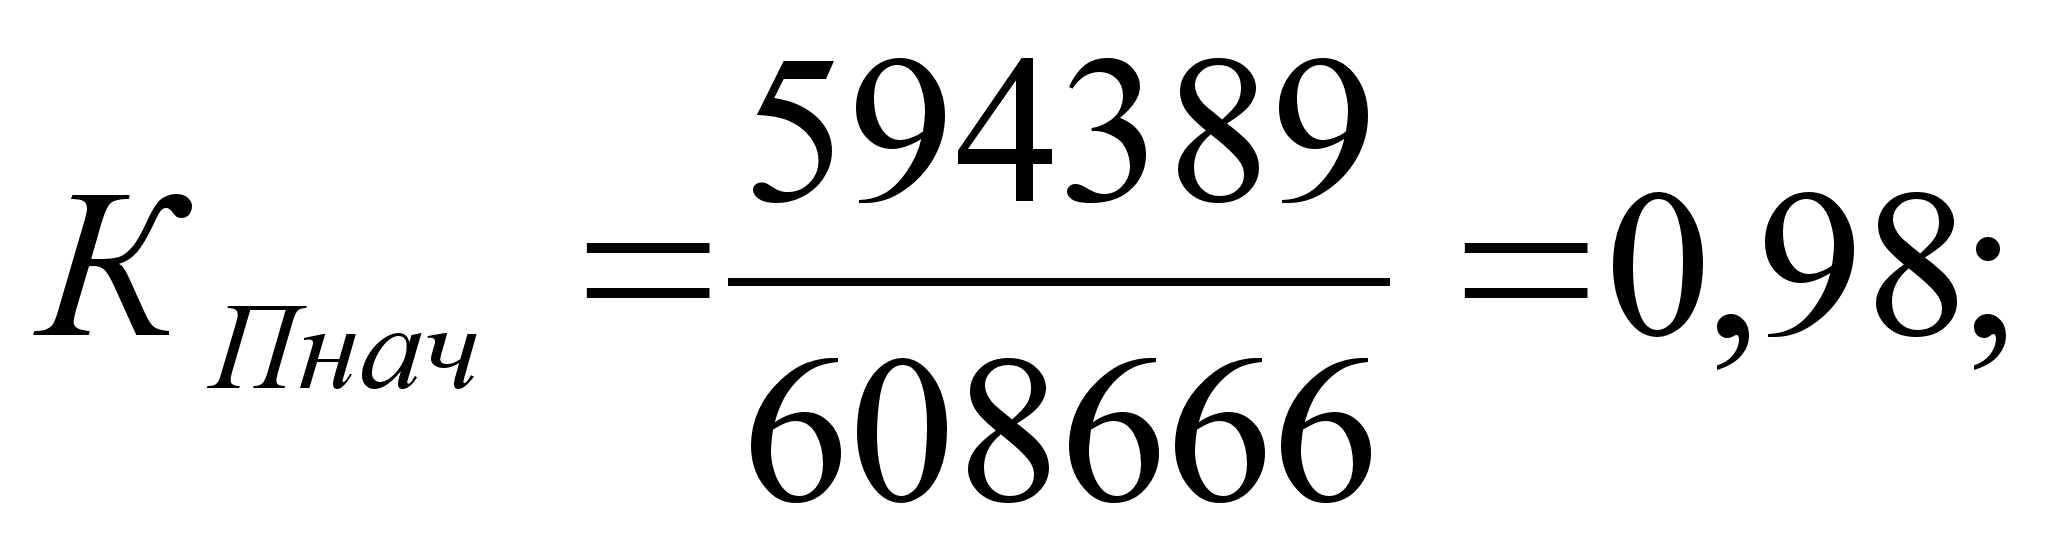
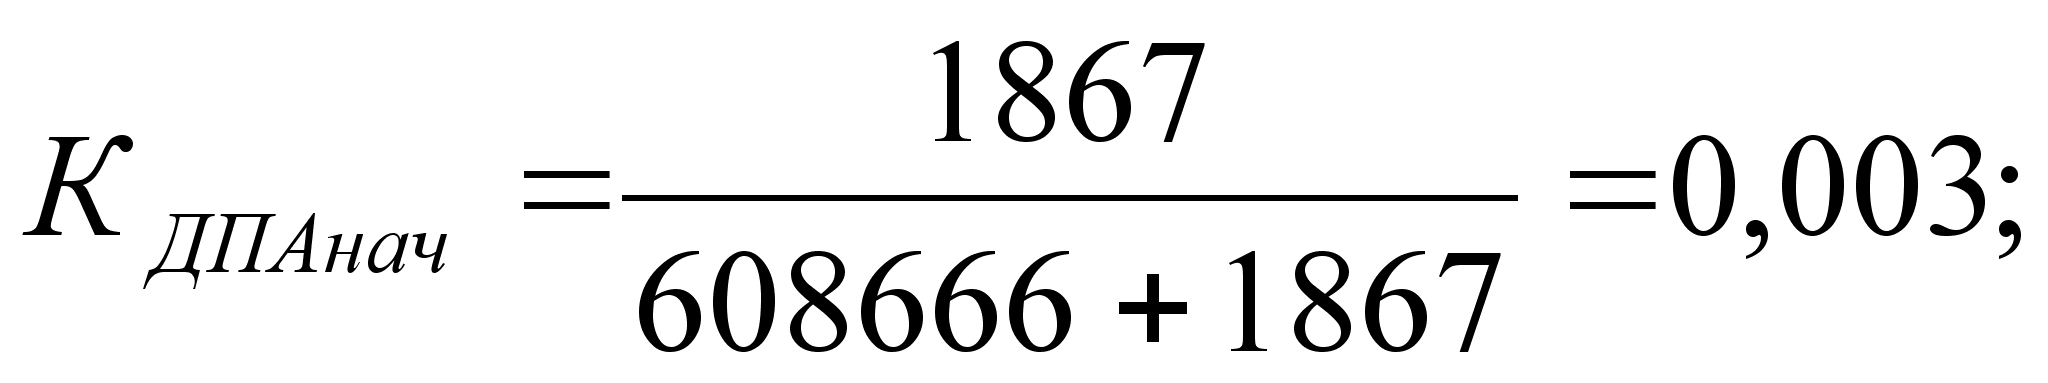
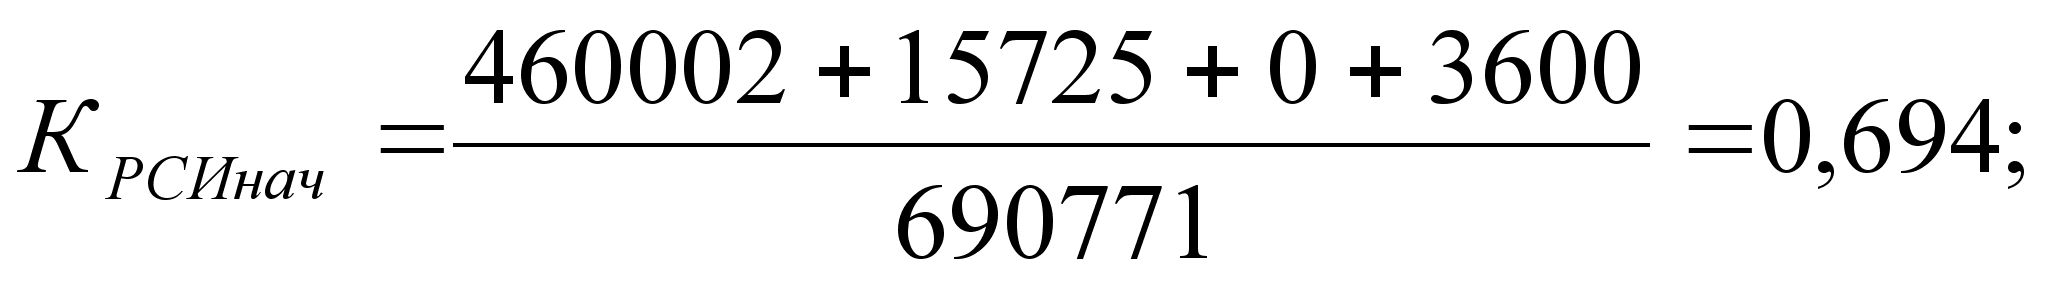
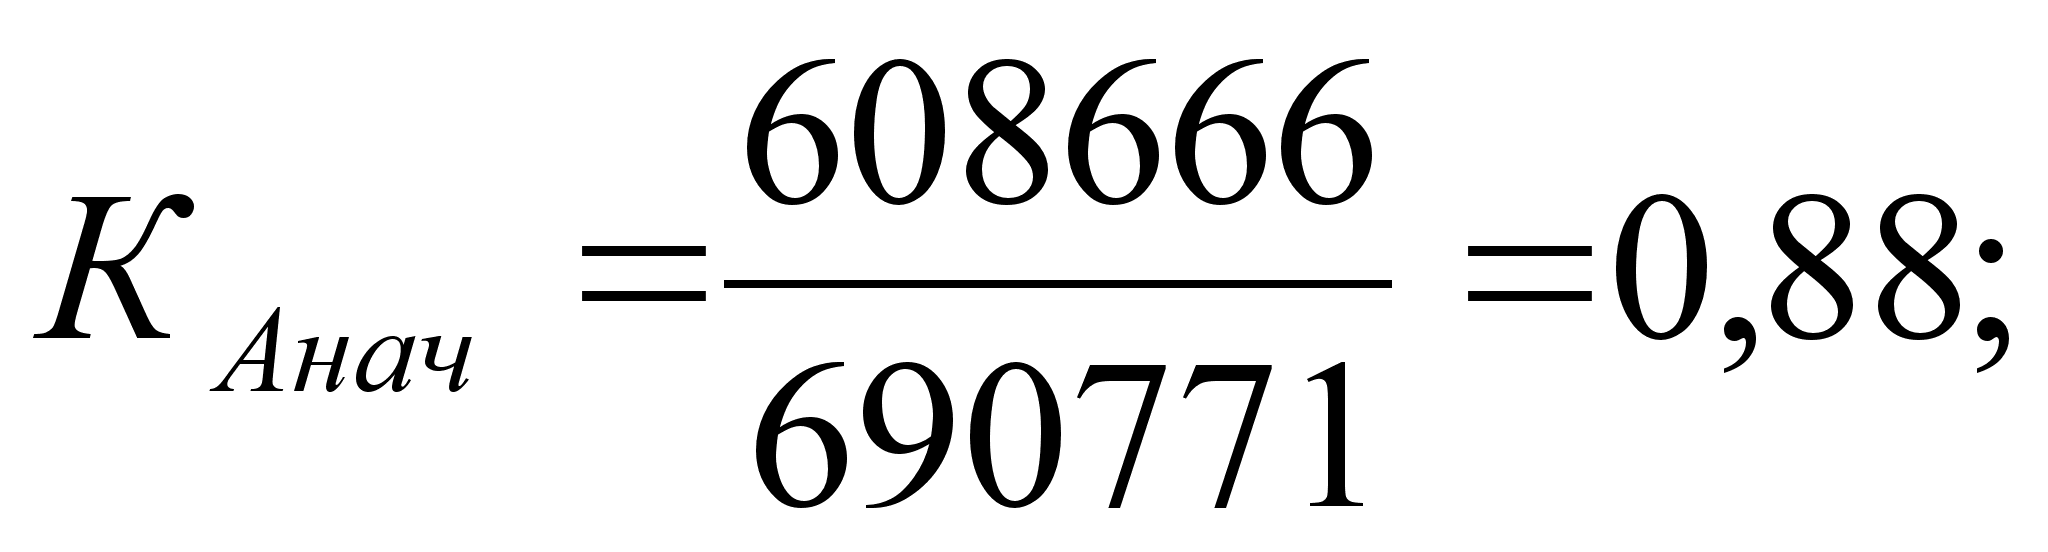
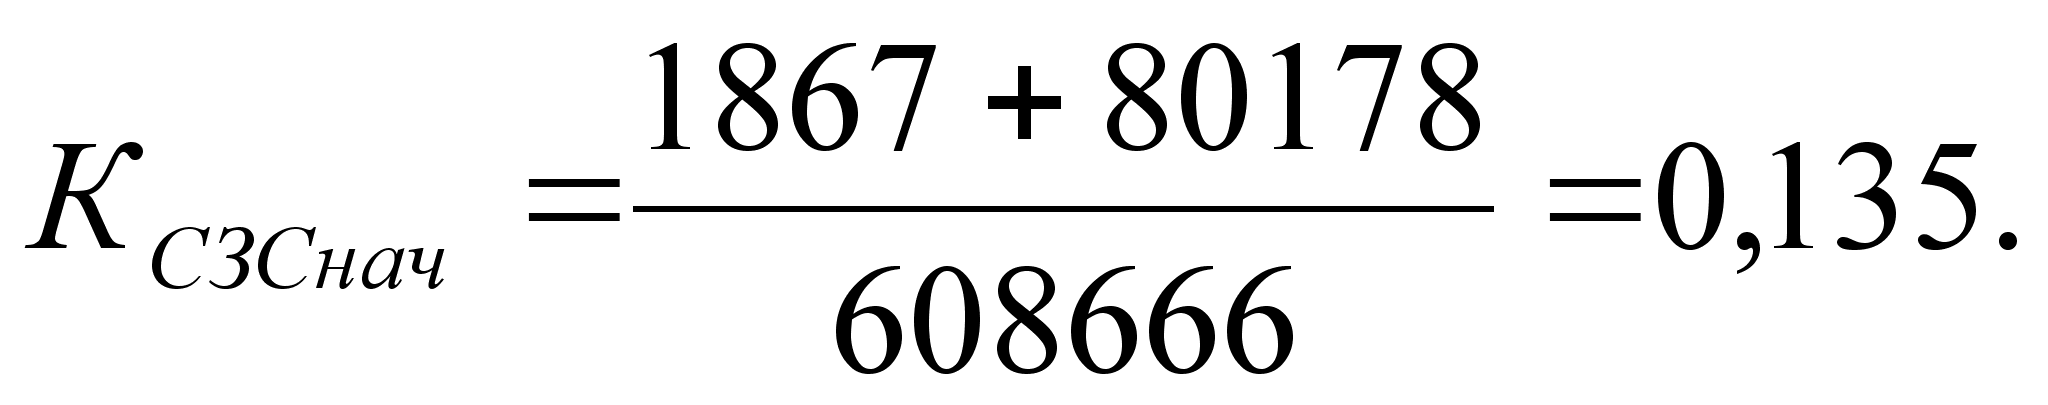
На конец года:
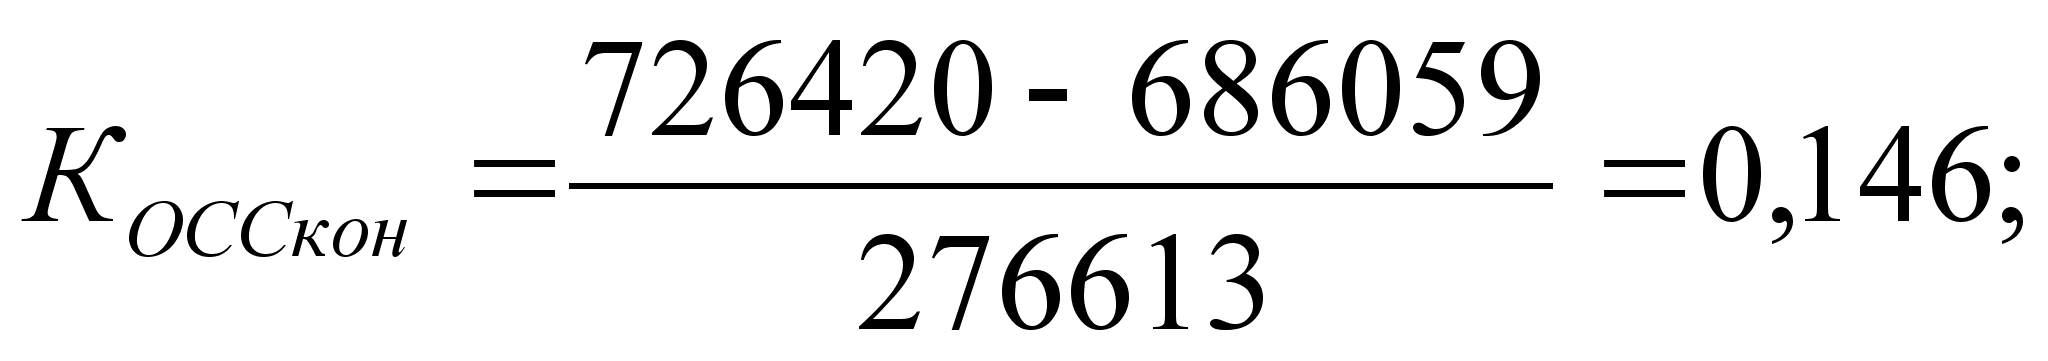
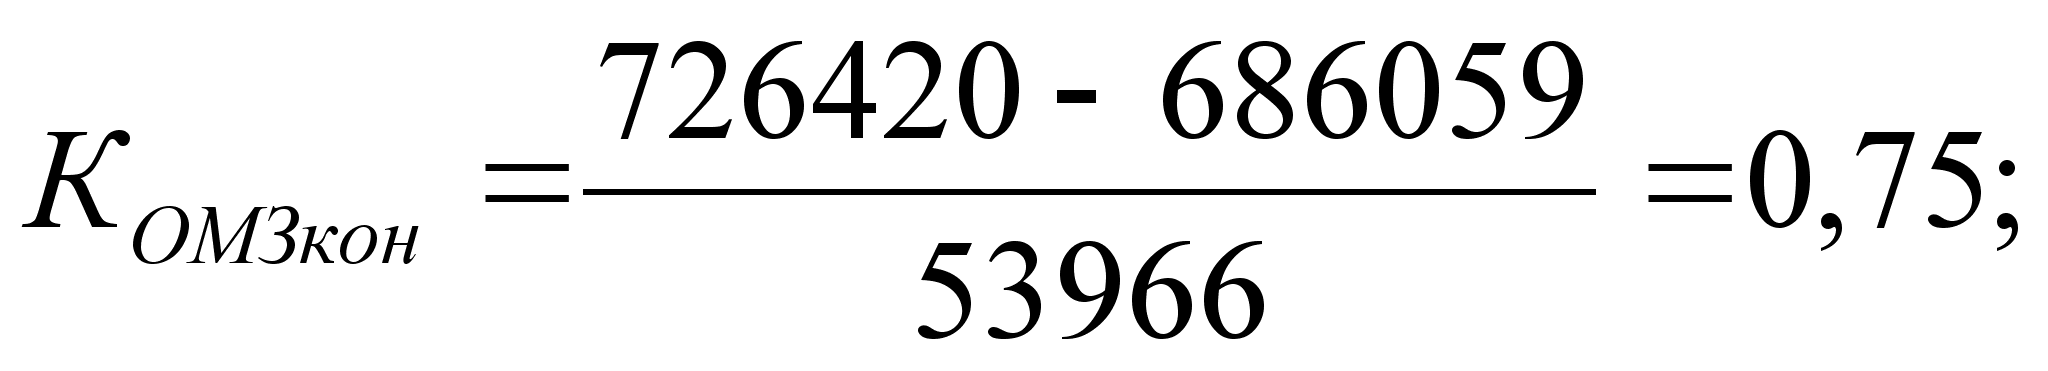
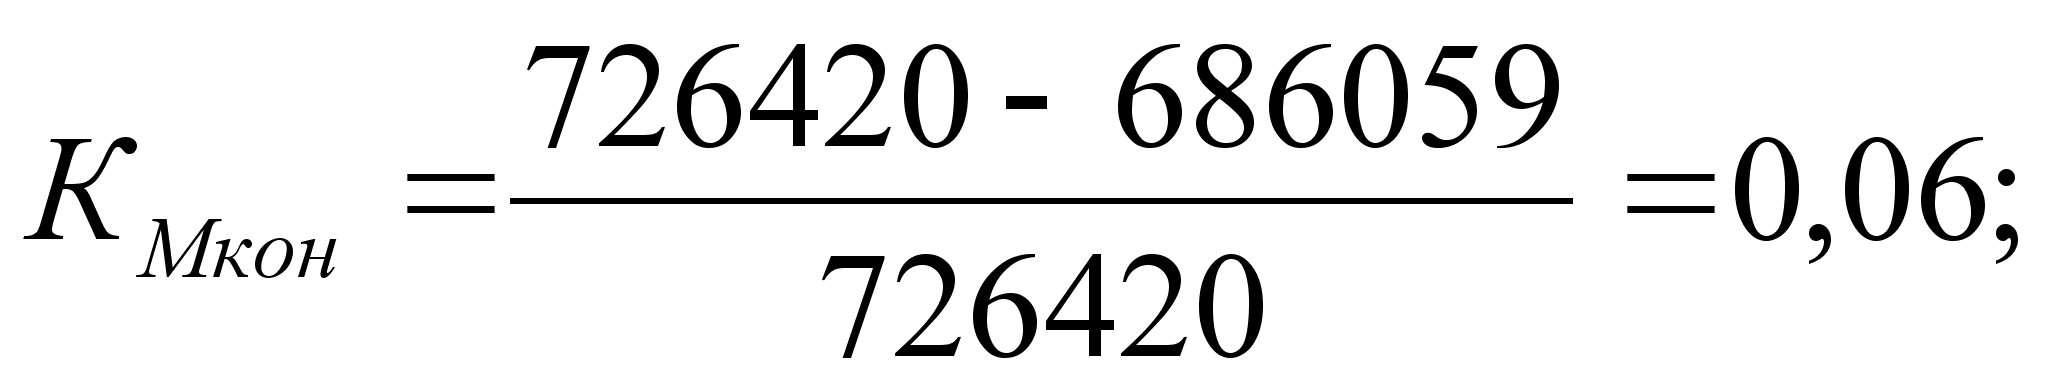
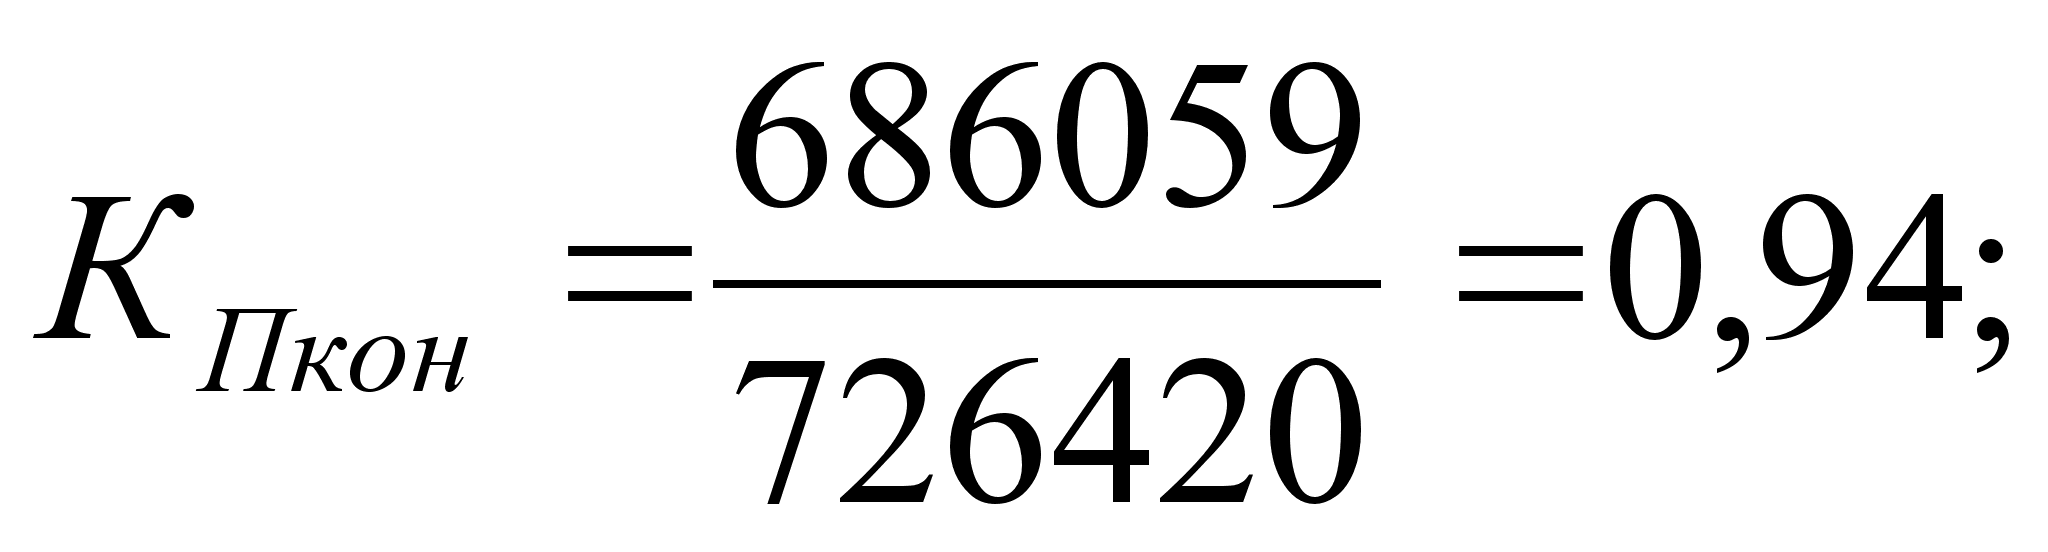
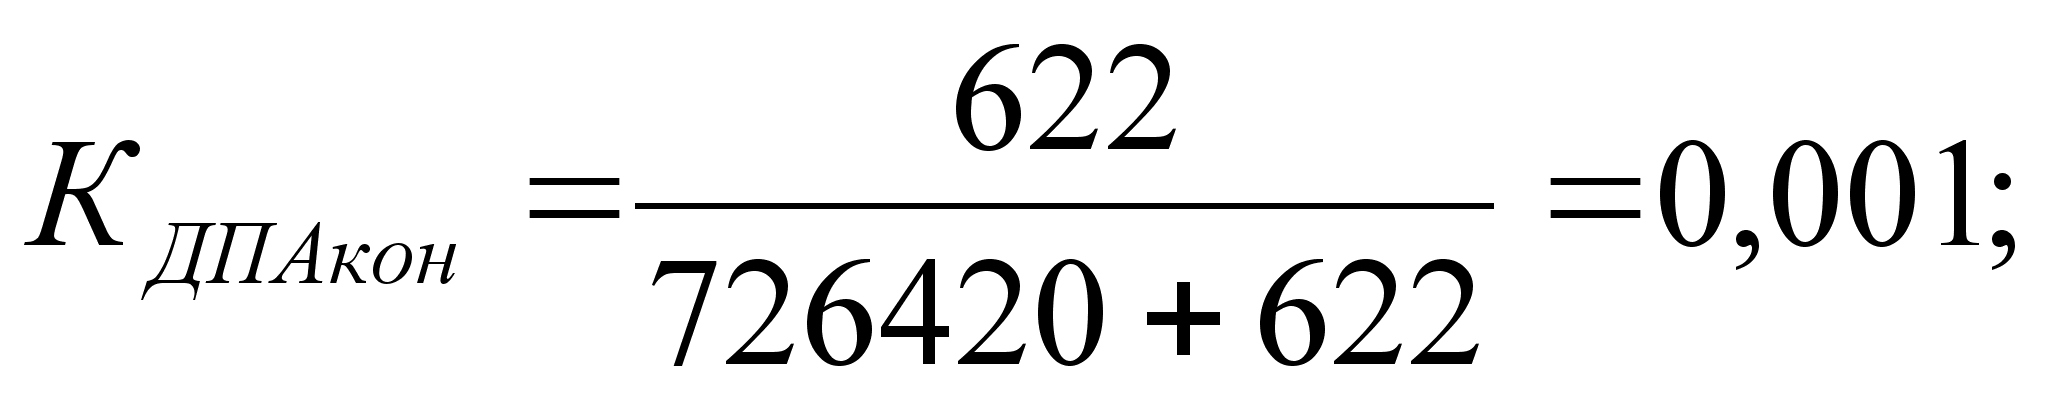
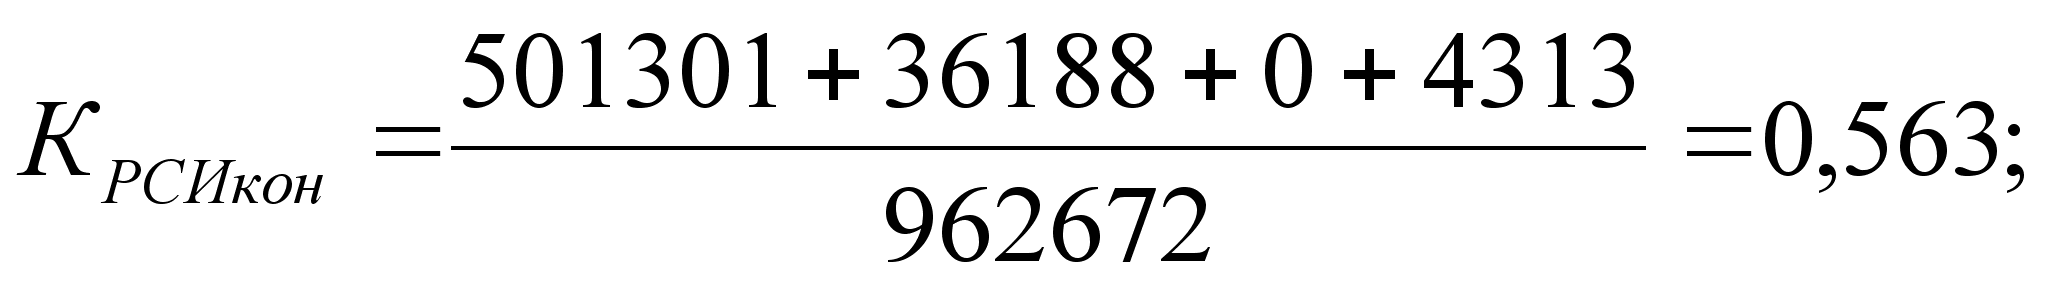
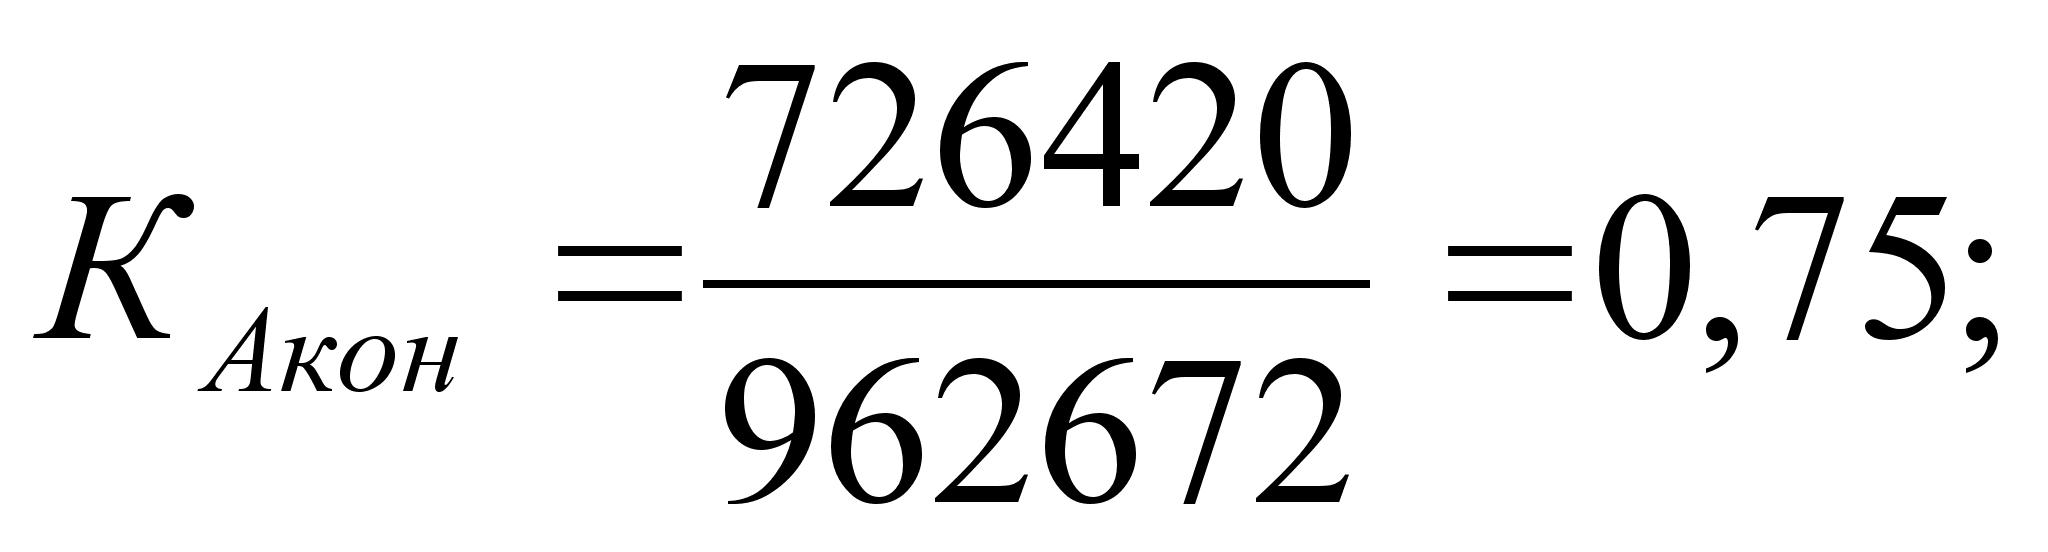
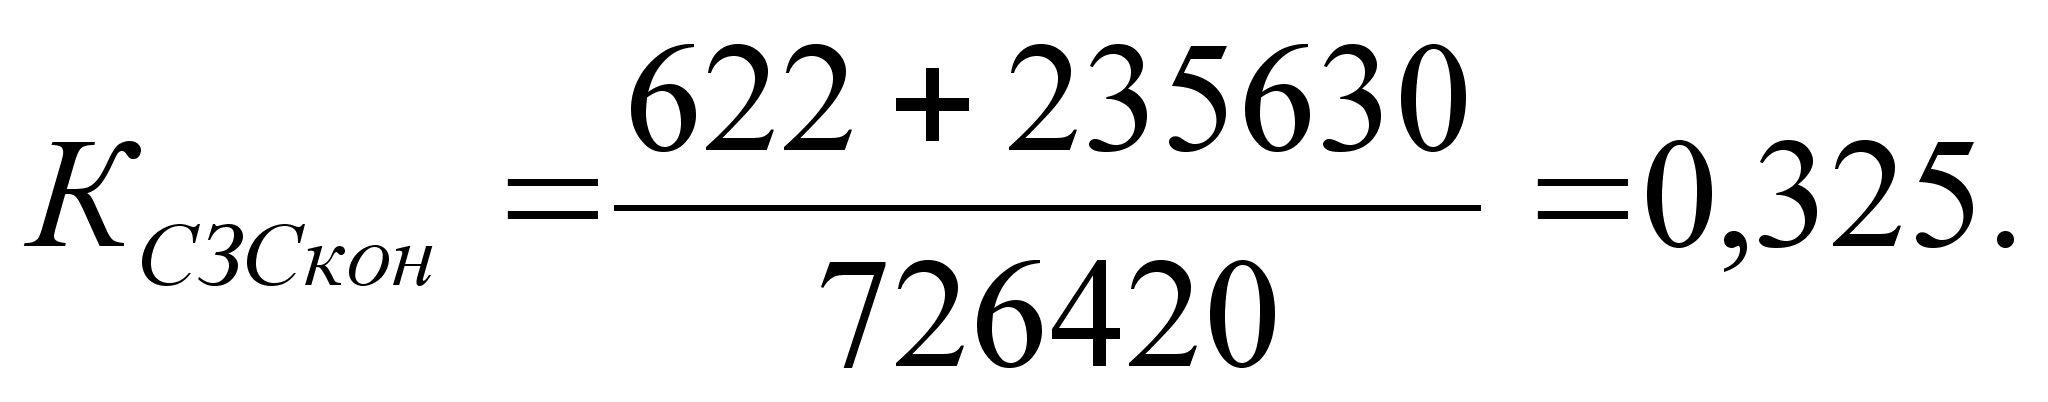
Таблица 2.4
Оценка относительных показателей финансовой устойчивости
|
Показатели |
Условное обозначение |
По состоянию на |
Изменения |
Рекомендуемые нормы |
|
|
начало года |
конец года |
||||
| 1. Коэффициент обеспеченности собственными средствами |
Косс |
0,148 | 0,146 | - 0,002 | более 0,1 |
| 2. Коэффициент обеспеченности материальных запасов собственными средствами |
Комз |
0,72 | 0,75 | + 0,03 | 0,6 – 0,8 |
| 3. Коэффициент маневренности собственного капитала |
Км |
0,02 | 0,06 | + 0,04 | более 0,5 |
| 4. Коэффициент индекс постоянного актива |
Кп |
0,98 | 0,94 | - 0,04 | - |
| 5. Коэффициент долгосрочного привлечения заемных средств |
Кдпа |
0,003 | 0,001 | - 0,002 | - |
| 6. Коэффициент реальной стоимости имущества |
Крси |
0,694 | 0,563 | - 0,131 | более 0,5 |
| 7. Коэффициент автономии |
Ка |
0,88 | 0,75 | - 0,13 | более 0,5 |
| 8. Коэффициент соотношения заемных и собственных средств |
Ксзс |
0,135 | 0,325 | + 0,19 | менее 1 |
2.4. Анализ ликвидности
Результаты анализа ликвидности фирмы представляют интерес прежде всего для коммерческих кредиторов. Так как коммерческие кредиты краткосрочны, то именно анализ ликвидности лучше всего позволяет оценить способность фирмы оплатить эти обязательства.
Ликвидность означает способность ценностей легко превращаться в деньги, т.е. в абсолютно ликвидные средства. Ликвидность можно рассматривать как время, необходимое для продажи актива, и как сумму, вырученную от продажи актива. Эти показатели тесно связаны: зачастую можно продать актив за короткое время, но со значительной скидкой в цене.
Все активы фирмы в зависимости от степени ликвидности, т.е. от скорости превращения в денежные средства, можно условно подразделить на следующие группы1:
Наиболее ликвидные активы (НЛА) – суммы по всем статьям денежных средств, которые могут быть использованы для выполнения текущих расходов немедленно. К этой группе относятся также те краткосрочные финансовые вложения (ценные бумаги), которые можно приравнять к деньгам.
НЛА = стр.250 + стр.260 (2.19)
Быстрореализуемые активы (БРА) – активы, для обращения которых в наличные средства требуется определенное время. В эту группу включается дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) и прочие оборотные активы.
БРА = стр.240 + стр.270 (2.20)
Медленнореализуемые активы (МРА) – сюда включаются дебиторская задолженность со сроком погашения более года, запасы за исключением расходов будущих периодов, НДС по приобретенным ценностям и долгосрочные финансовые вложения.
МРА = стр.210 – стр.217 + стр.220 + стр.230 + стр.140 (2.21)
Труднореализуемые активы (ТРА) – активы, которые предназначены для использования в хозяйственной деятельности в течение относительно продолжительного периода. Сюда включаются внеоборотные активы, за исключением долгосрочных финансовых вложений.
ТРА = стр.190 – стр.140 (2.22)
Первые три группы активов (наиболее ликвидные активы, быстрореализуемые и медленнореализуемые активы) в течение текущего хозяйственного периода могут постоянно меняться и относятся к текущим активам фирмы. Текущие активы более ликвидны, чем остальное имущество фирмы.
Пассивы баланса по степени возрастания сроков погашения обязательств группируются следующим образом:
Наиболее срочные обязательства (НСО) – кредиторская задолженность, расчеты по дивидендам, прочие краткосрочные обязательства, а также ссуды, не погашенные в срок (по данным приложений к бухгалтерскому балансу).
НСО = стр.620 + стр.630 + стр.670 (2.23)
Краткосрочные пассивы (КСП) – краткосрочные заемные кредиты банков и прочие займы, подлежащие погашению в течение 12 месяцев после отчетной даты.
КСП = стр.610 (2.24)
Долгосрочные пассивы (ДСП) – долгосрочные заемные кредиты и прочие долгосрочные пассивы (стать раздела V баланса).
ДСП = стр.590 (2.25)
Постоянные пассивы (ПП) – статьи раздела IV баланса «Капитал и резервы» и отдельные статьи раздела VI баланса, не вошедшие в предыдущие группы: «Доходы будущих периодов», «Фонды потребления» и «Резервы предстоящих расходов и платежей». Чтобы обеспечить баланс актива и пассива, постоянные пассивы следует уменьшить на сумму по статьям «Расходы будущих периодов», «Убытки».
ПП = стр.490 + стр.640 + стр.650 + стр.660 – стр.217 – стр.390 (2.26)
Фирма считается ликвидной, если ее текущие активы превышают ее краткосрочные обязательства. Фирма может быть ликвидной в большей или меньшей степени. Для оценки реальной степени ликвидности фирмы необходимо провести анализ ликвидности баланса.
2.4.1. Анализ ликвидности баланса
Ликвидность баланса определяется как степень покрытия обязательств фирмы ее активами, срок превращения которых в деньги соответствует сроку погашения обязательств.
Для определения ликвидности баланса сопоставим итоги по каждой группе активов и пассивов.
Баланс считается абсолютно ликвидным, если выполняются следующие условия:
НЛА ≥ НСО;
БРА ≥ КСП; (2.27)
МРА ≥ ДСП;
ТРА ≤ ПП.
Если выполняются первые три неравенства, т.е. текущие активы превышают внешние обязательства фирмы, то обязательно выполняется и последнее, которое имеет глубокий экономический смысл: наличие у фирмы собственных оборотных средств; соблюдается минимальное условие финансовой устойчивости.
Невыполнение какого-либо из первых трех неравенств свидетельствует о том, что ликвидность баланса в большей или меньшей степени отличается от абсолютной. При этом недостаток средств по одной группе активов компенсируется их избытком по другой группе, хотя компенсация может быть лишь по стоимостной величине, так как в реальной платежной ситуации менее ликвидные активы не могут заменить более ликвидные.
Использую формулы (2.19) – (2.26) и данные приложения 1, рассчитаем значения активов и пассивов на начало и конец года, и оформим результаты расчета в виде таблицы (табл. 2.5).
Таблица 2.5
Анализ ликвидности баланса ОАО «Х-газпром»
(тыс. руб.)
Актив |
На начало периода | На конец периода |
Пассив |
На начало периода | На конец периода |
Платежный излишек или недостаток |
|
|
На начало периода |
На конец периода |
||||||
| 1. Наиболее ликвидные активы (НЛА) | 2 435 | 14 593 | 1. Наиболее срочные обязательства (НСО) | 78 079 | 234 910 | - 75 644 | - 220 317 |
| 2. Быстрореализуемые активы (БРА) | 72 537 | 195 635 | 2. Краткосрочные пассивы (КСП) | 2 159 | 720 | + 70 378 | + 194 915 |
| 3. Медленнореализуемые активы (МРА) | 21 405 | 66 604 | 3.Долгосрочные пассивы (ДСП) | 1 867 | 622 | + 19 538 | + 65 982 |
| 4. Труднореализуемые активы (ТРА) | 594 316 | 685 754 | 4. Постоянные пассивы (ПП) | 608 588 | 726 334 | - 14 272 | - 40 580 |
|
Баланс |
690 693 |
962 586 |
Баланс |
690 693 |
962 586 |
||
Из табл. 2.5 видно, что баланс ОАО «Х-газпром» не является абсолютно ликвидным как на начало, так и на конец анализируемого периода (1999 года), поскольку:
НЛА ≤ НСО;
БРА ≥ КСП;
МРА ≥ ДСП;
ТРА ≤ ПП.
На предприятии не хватает денежных средств для погашения наиболее срочных обязательств (на начало года 75 644 тыс. руб. и на конец года – 220 317 тыс. руб.) и даже быстрореализуемых активов недостаточно. Положение ОАО «Х-газпром» на ближайшее время затруднено, для погашения краткосрочных долгов следует привлечь медленнореализуемые активы. Сравнивая медленнореализуемые активы с долгосрочными пассивами, перспективную ликвидность можно охарактеризовать как положительную.
2.4.2 Показатели ликвидности
Показатели ликвидности применяются для оценки способности фирмы выполнять свои краткосрочные обязательства. Они дают представление не только о платежеспособности фирмы на данный момент, на и в случае чрезвычайных ситуаций.
Общую оценку платежеспособности дает коэффициент текущей ликвидности. Он равен отношению текущих активов к краткосрочным обязательствам и определяется: