Проблема несостоятельности (банкротства) (предприятия WinWord 2000)
Коэффициент текущей ликвидности характеризует общую ликвидность и показывает, в какой мере текущие кредиторские обязательства обеспечиваются текущими активами, т.е. сколько денежных единиц текущих активов приходится на 1 денежную единицу текущих обязательств. Если соотношение меньше 1, то текущие обязательства превышают текущие активы.
Рекомендуемые приказом Министерства экономики РФ № 118 от 1 октября 1997 г. значение этого показателя от 1 до 2, значение более 2 нежелательно. Если коэффициент текущей ликвидности высокий, то это может быть связано с замедлением оборачиваемости средств, вложенных в запасы, с неоправданным ростом дебиторской задолженности.
Постоянное снижение коэффициента означает возрастающий риск неплатежеспособности.
Коэффициент быстрой ликвидности показывает какую часть можно погасить текущими активами за минусом запасов. Рассчитывается по формуле:
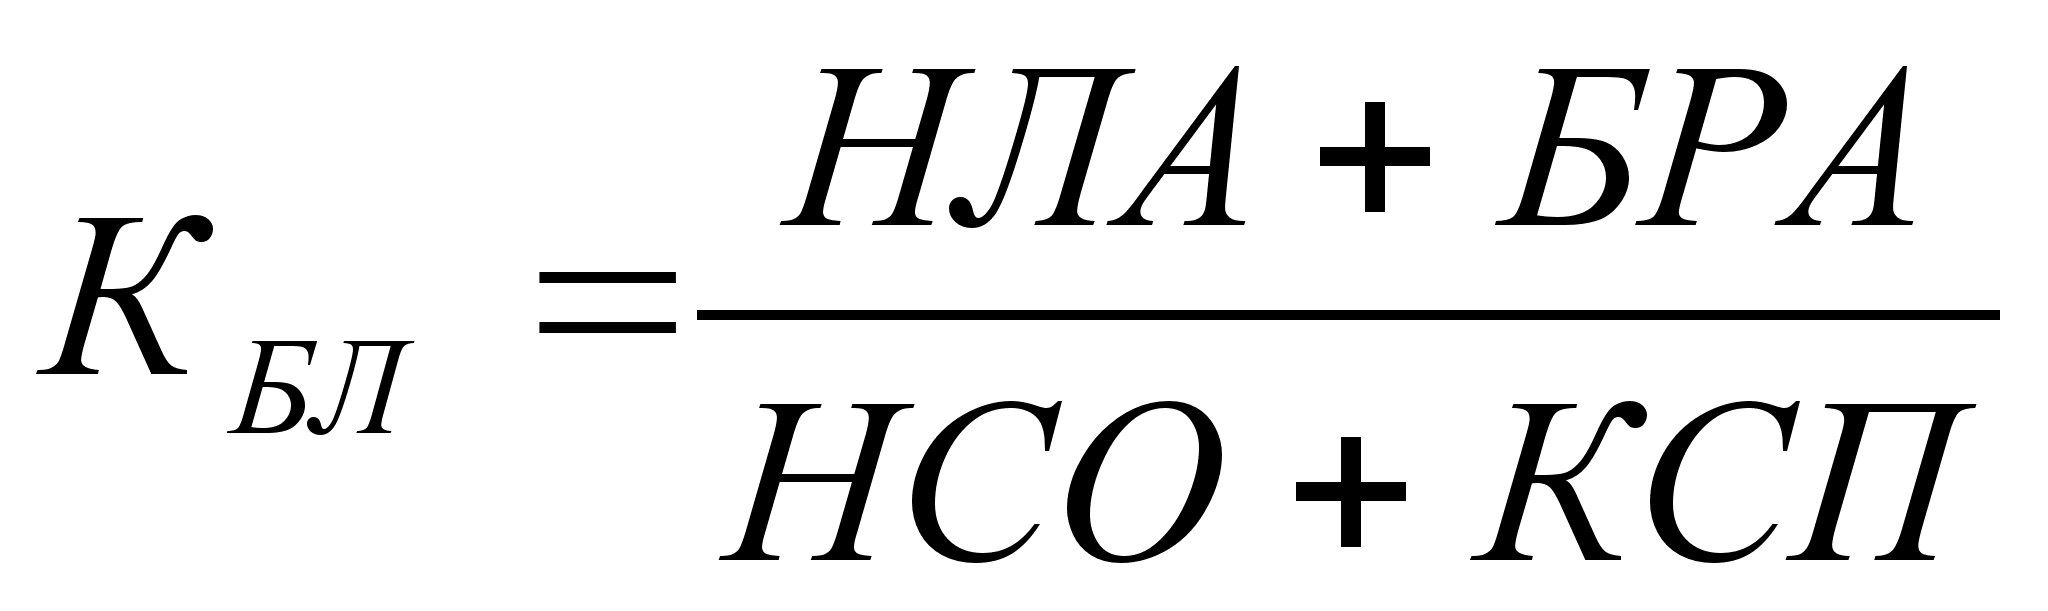 (2.29)
Он помогает оценить возможность погашения фирмой краткосрочных обязательств в случае ее критического положения, когда не будет возможность продать запасы.
Значение этого показателя рекомендуется в пределах от 0,8 до 1,0, но может быть чрезвычайно высоким из-за неоправданного роста дебиторской задолженности.
Коэффициент абсолютной ликвидности определяется отношением наиболее ликвидных активов к текущим обязательствам и рассчитывается по формуле:
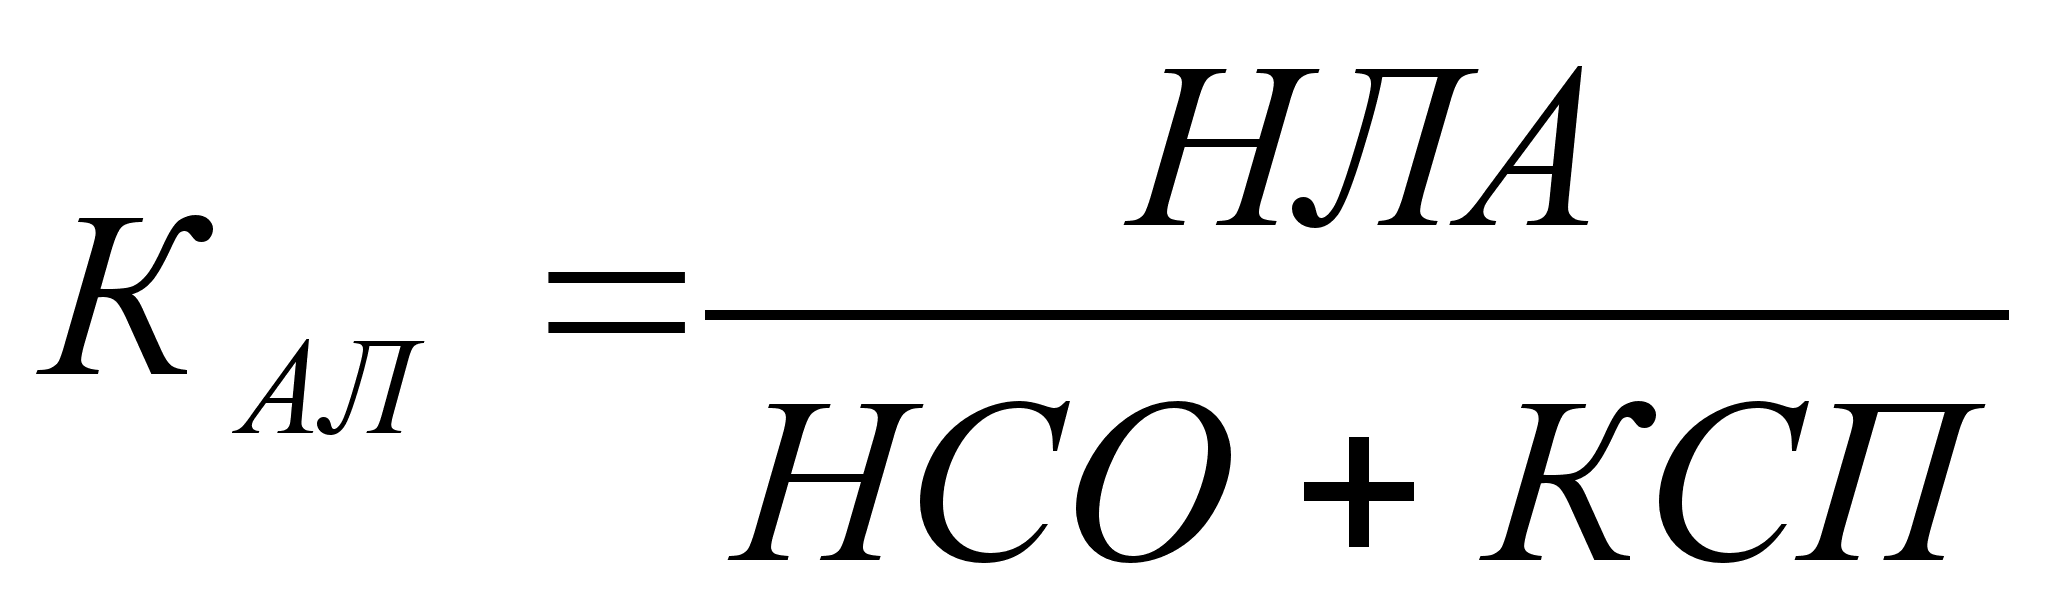 (2.30)
Этот коэффициент является наиболее жестким критерием платежеспособности и показывает, какую часть краткосрочной задолженности фирма может погасить в ближайшее будущее. Величина его должна быть не ниже 0,2.
По формулам (2.28) – (2.30) и данным табл.2.5, рассчитаем показатели ликвидности:
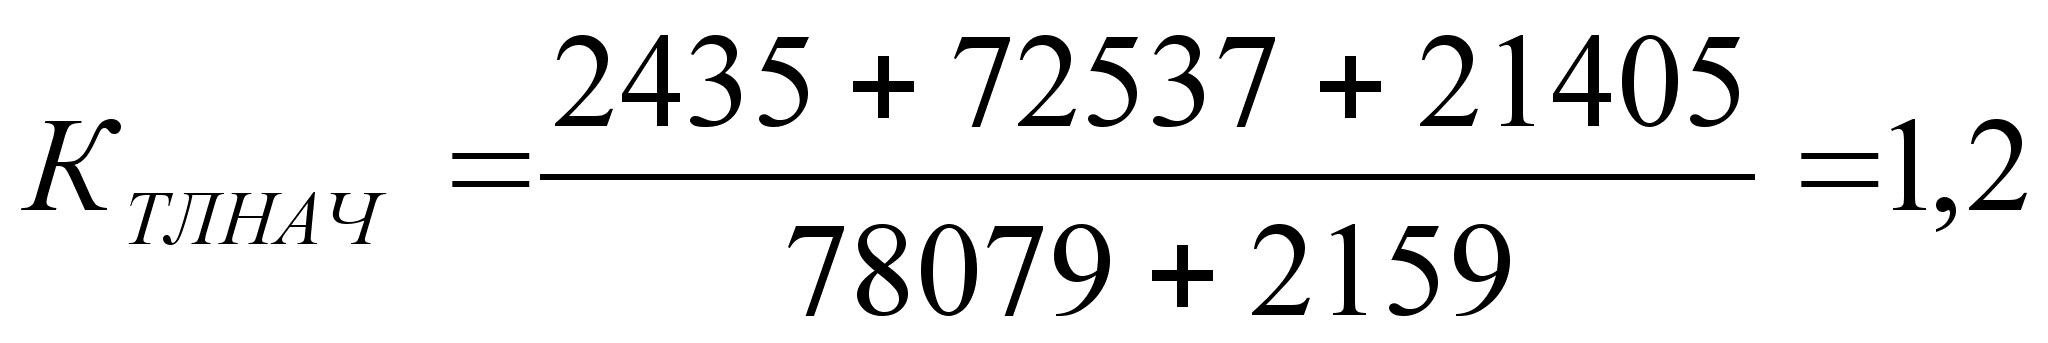 ;
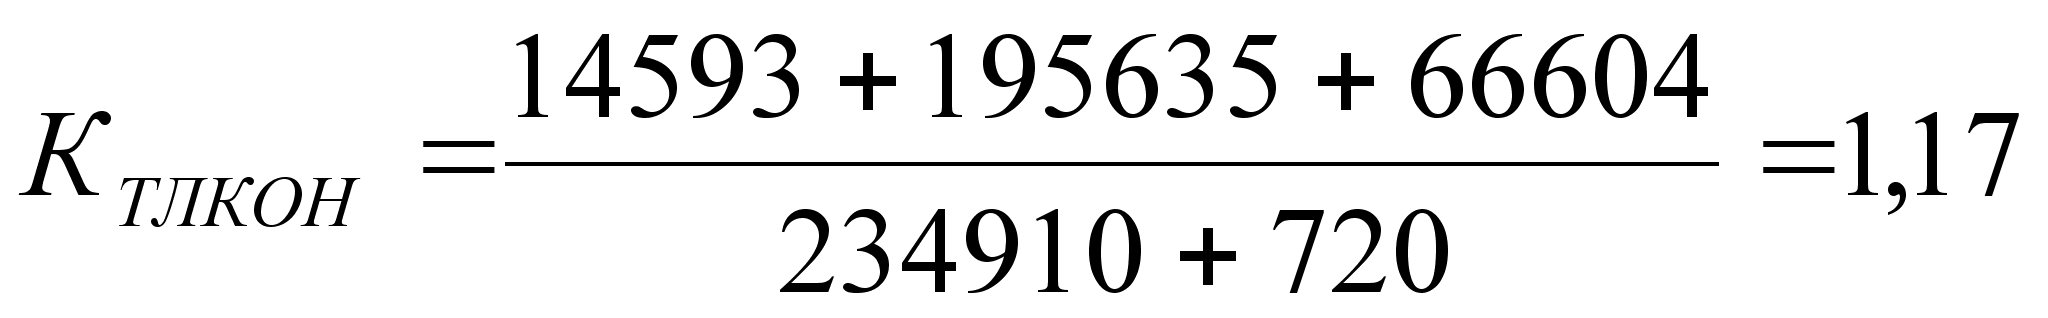 ;
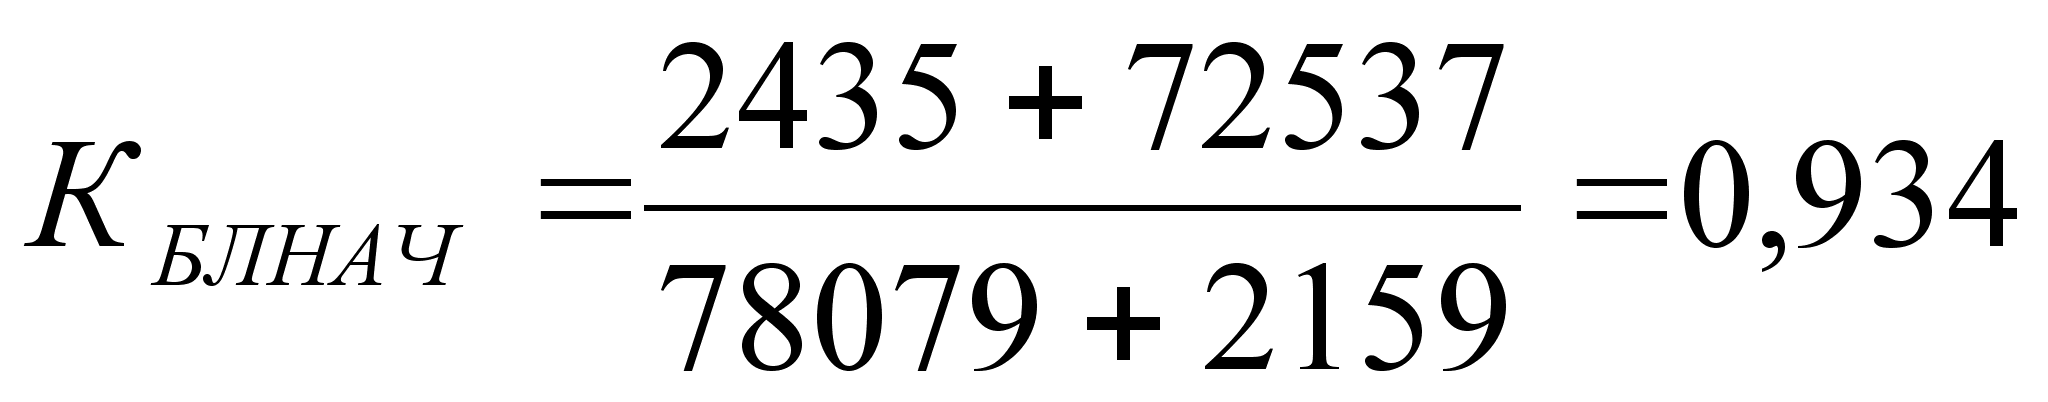 ;
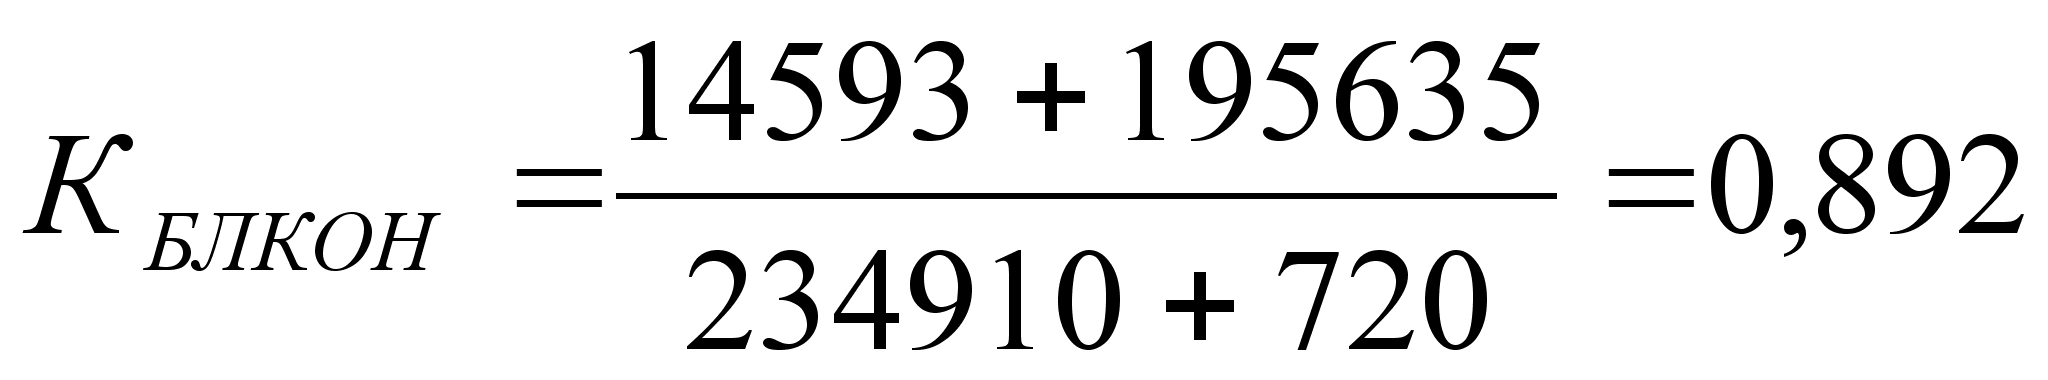 ;
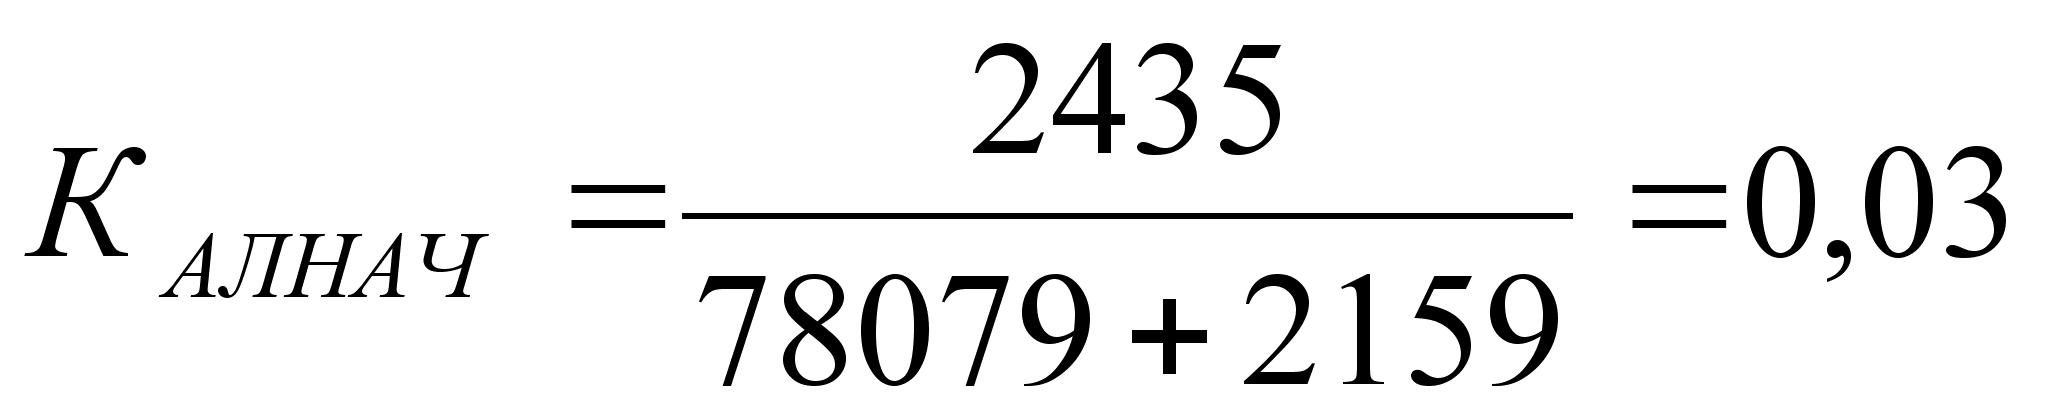 ;
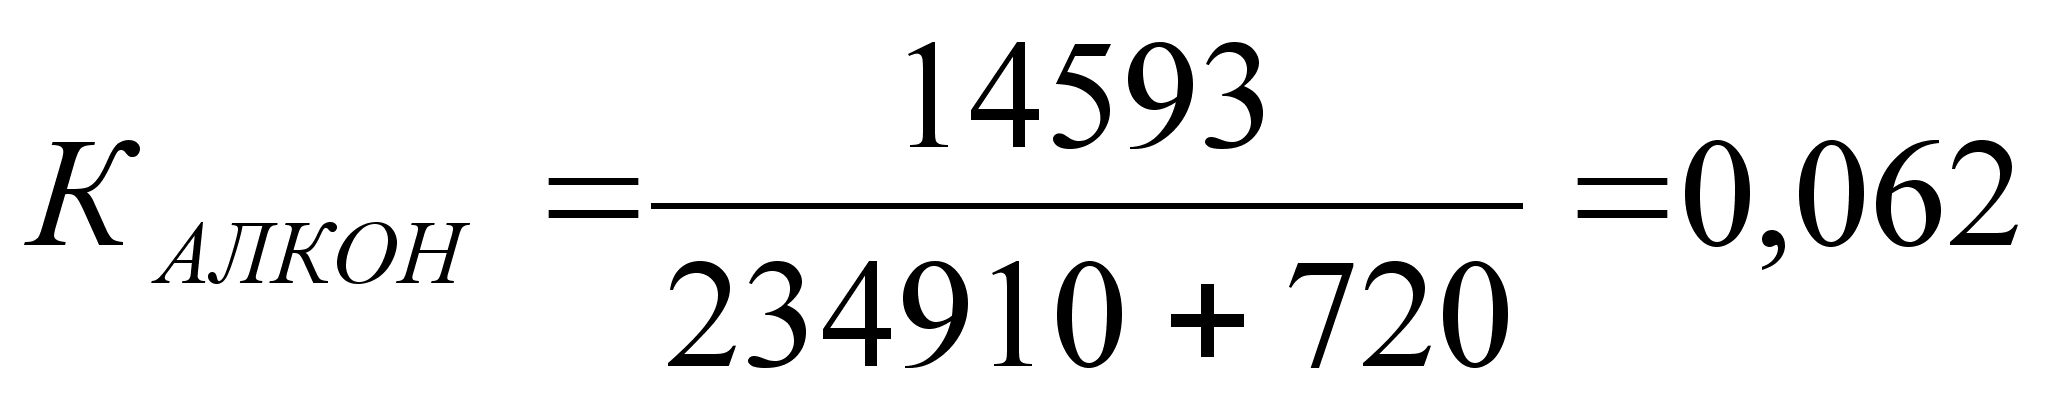 .
Оформим расчеты в таблицу (табл. 2.6).
Таблица 2.6
Анализ коэффициентов ликвидности
|
Показатель |
На начало года |
На конец года |
Рекомендуемые показатели |
|
1,2 | 1,17 | 1,0 – 2,0 |
|
0,934 | 0,892 | 0,8 – 1,0 |
ликвидности |
0,03 | 0,062 | 0,2 – 0,7 |
Как видно из табл. 2.6, на предприятии коэффициенты текущей и быстрой ликвидности находятся в пределах рекомендуемых, а коэффициент абсолютной ликвидности меньше нормы, хотя к концу года и увеличился, но недостаточно.
2.5 Анализ финансовых результатов.
Задачами анализа финансовых результатов деятельности предприятия являются оценка динамики показателей прибыли (выявление и измерение действия различных факторов на прибыль), деловой активности и рентабельности предприятия.
2.5.1 Анализ динамики показателей прибыли.
Для анализа динамики показателей прибыли составим таблицу (табл. 2.7). Исходными данными для составления является «Отчет о прибылях и убытках» (приложение 2).
Таблица 2.7
Анализ динамики показателей прибыли ОАО «Х-газпром»
|
Показатели |
Абсолютные величины, тыс. руб. |
Удельный вес, % |
Изменения |
|||||
|
На начало года |
На конец года |
На начало года |
На конец года |
Абсолютных величин (гр.3 – гр.2) |
Удельного веса (гр.5 – гр.4) |
% к величинам на начало года (гр.6:гр.2)х100 |
% к изменению итога (гр.6 : гр.6`) х100 |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
|
1. Выручка (нетто) от реализации продукции (работ, услуг) (стр.010 ф.2) |
12 596 | 27 138 | 100 | 100 | + 14 542 | 0 | + 115,45 | 100 |
|
2. Себестоимость реализации товаров, продукции, работ услуг (стр.020 ф.2) |
9 005 | 19 420 | 71,5 | 71,6 | + 10 415 | + 0,1 | + 115,7 | 71,75 |
|
3. Коммерческие расходы (стр.030 ф.2) |
1 263 | 2 825 | 10 | 10,4 | + 1 562 | + 0,4 | + 123,7 | 10,75 |
|
4. Управленческие расходы (стр.040 ф.2) |
1 534 | 3 440 | 12,2 | 12,7 | + 1 906 |
+ 0,5 |
+ 124,3 | 13,1 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
|
5. Прибыль (убыток) от реализации (стр.050 ф.2) |
794 | 1 453 | 6,3 | 5,3 | + 659 | -1,0 | + 83 | 4,5 |
|
6. Внереализационные доходы (стр.120 ф.2) |
12 | 9 | 0,1 | 0,03 | - 3 | - 0,07 | - 23 | - 0,02 |
|
7. Прибыль (убыток) отчетного периода (стр.140 ф.2) |
820 | 1 635 | 6,5 | 6 | + 815 | - 0,5 | + 99,4 | + 5,6 |
Из таблицы 2.7 видно, что доля прибыли в выручке снизилась на 1 пункт и составила на конец периода 5,3 % за счет увеличения доли коммерческих расходов (с 10 до 10,4%), управленческих расходов (с 12,2 до 12.7 %) и незначительного увеличения себестоимости (с 71,5 до 71.6 %). Такой источник прибыли, как внереализационные доходы, составил очень маленькую долю (0,1 на начало периода и 0,03 на конец). Темп прироста прибыли составляет 83 %, в то время как темп прироста выручки – 115,45 %. Быстрее всего растут управленческие и коммерческие расходы (124,3 % и 124,7 % соответственно). Таким образом можно говорить о снижении эффективности производства.
2.5.2 Анализ рентабельности и деловой активности
Для анализа рентабельности и деловой активности используются следующие коэффициенты1:
Коэффициент рентабельности продаж – показывает, сколько прибыли приходится на рубль реализованной продукции.
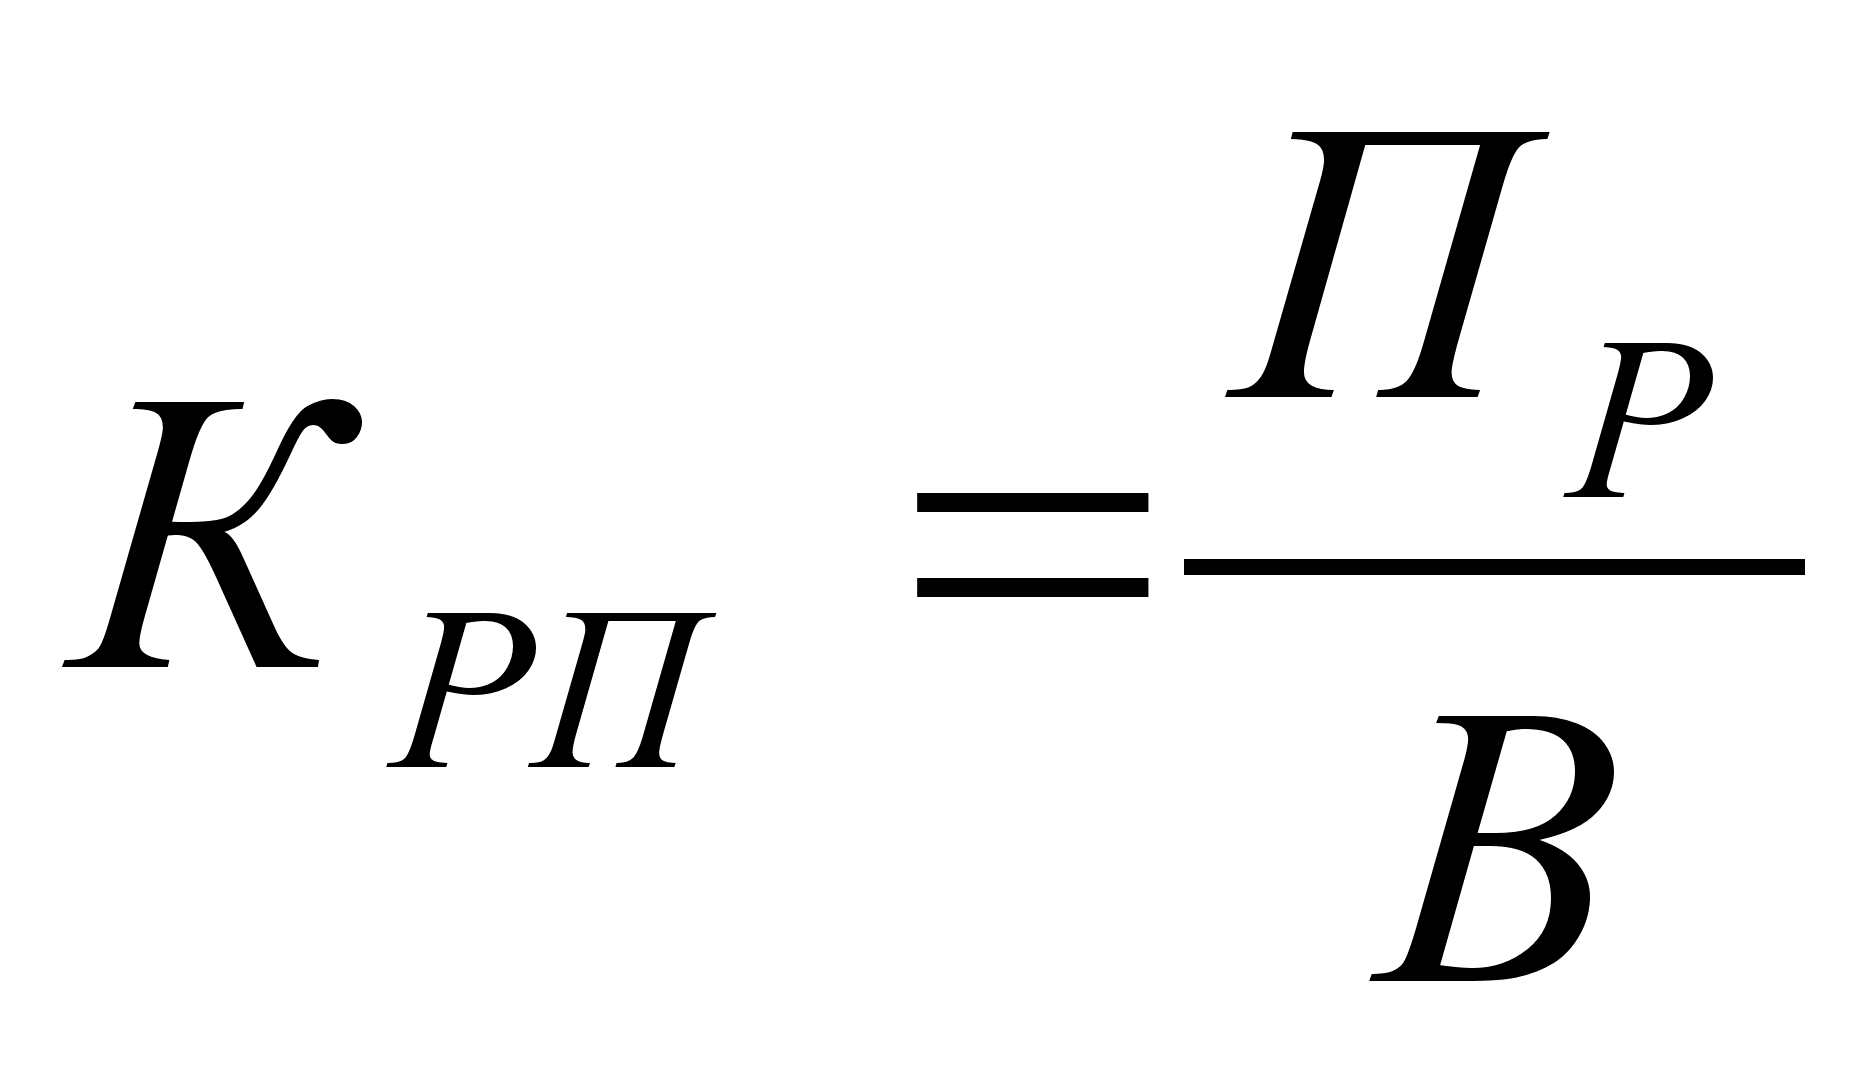 ,
(2.31)
где ПР – прибыль (стр.140 «Отчета о прибылях и убытках»);
В – выручка от реализации (стр.010 «Отчета о прибылях и убытках»).
Коэффициент рентабельности всего капитала предприятия – показывает эффективность использования всего имущества предприятия.
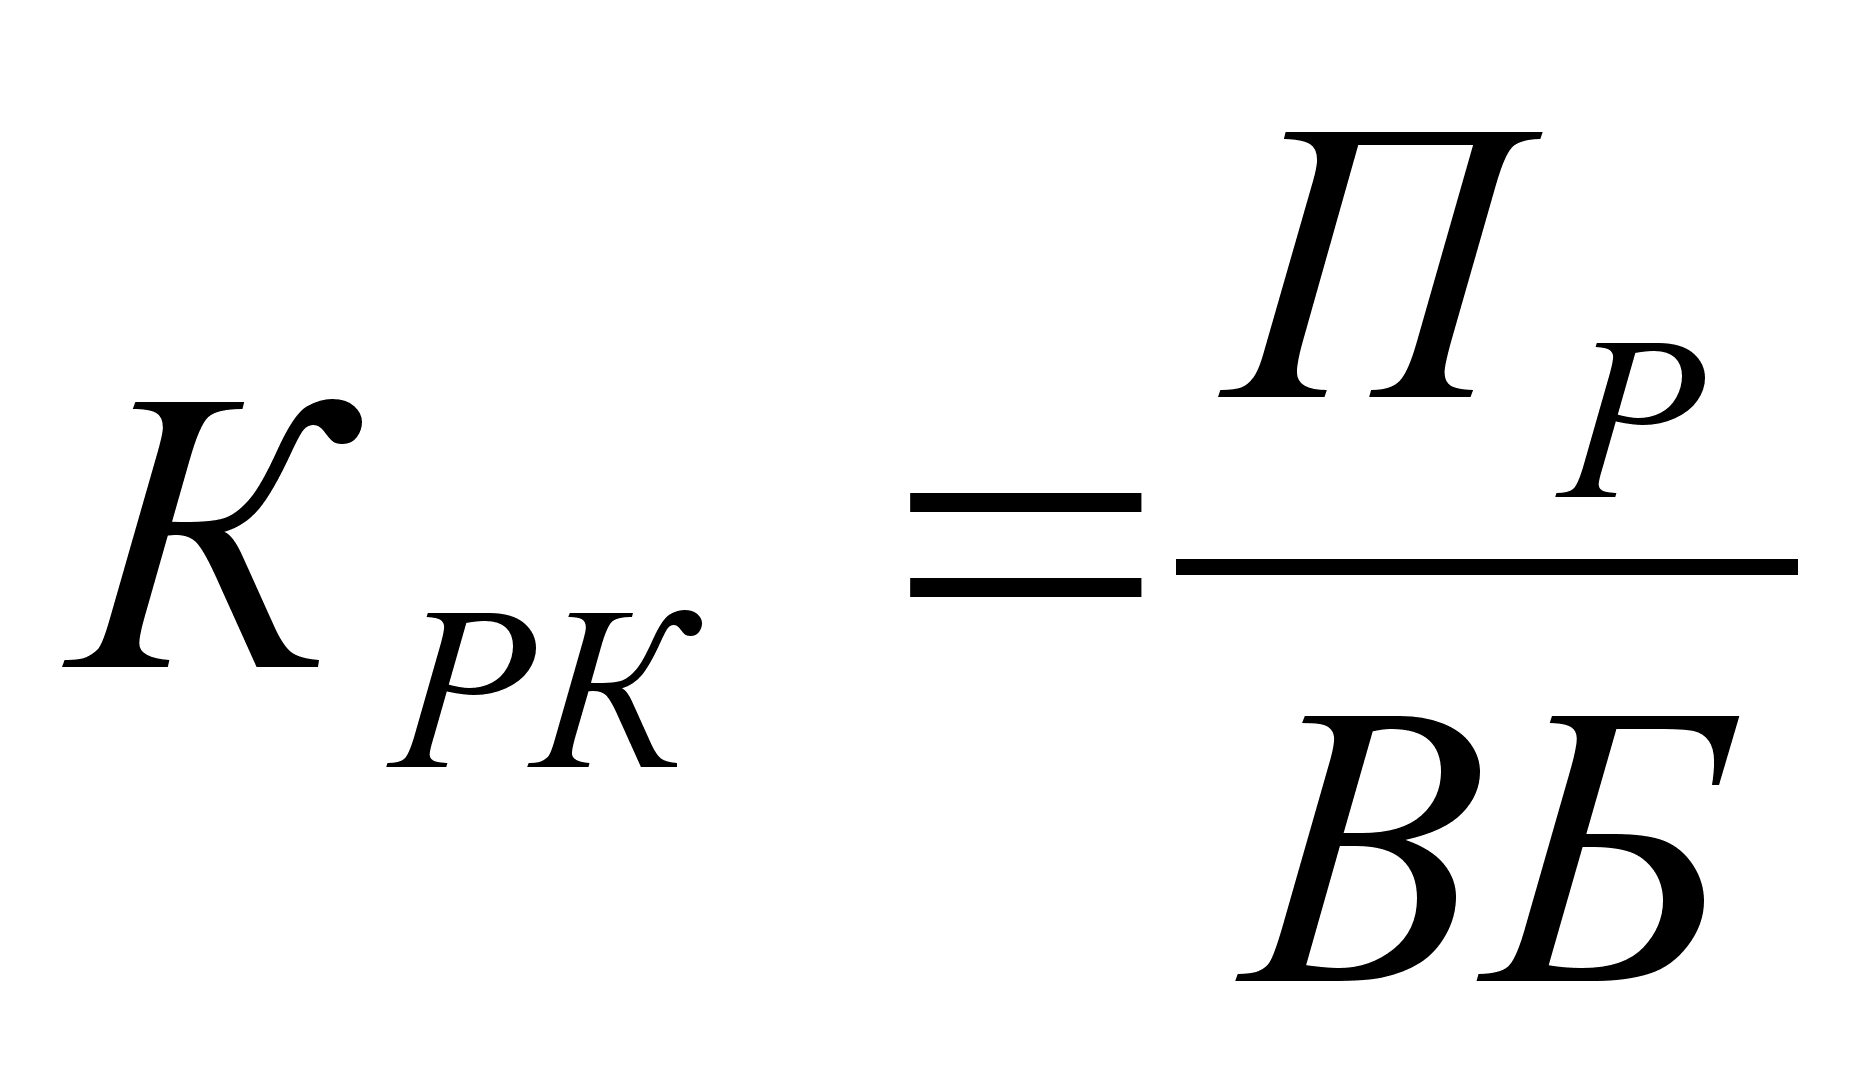 ,
(2.32)
где ВБ – валюта баланса.
Коэффициент рентабельности внеоборотных активов – отражает эффективность использования внеоборотных активов.
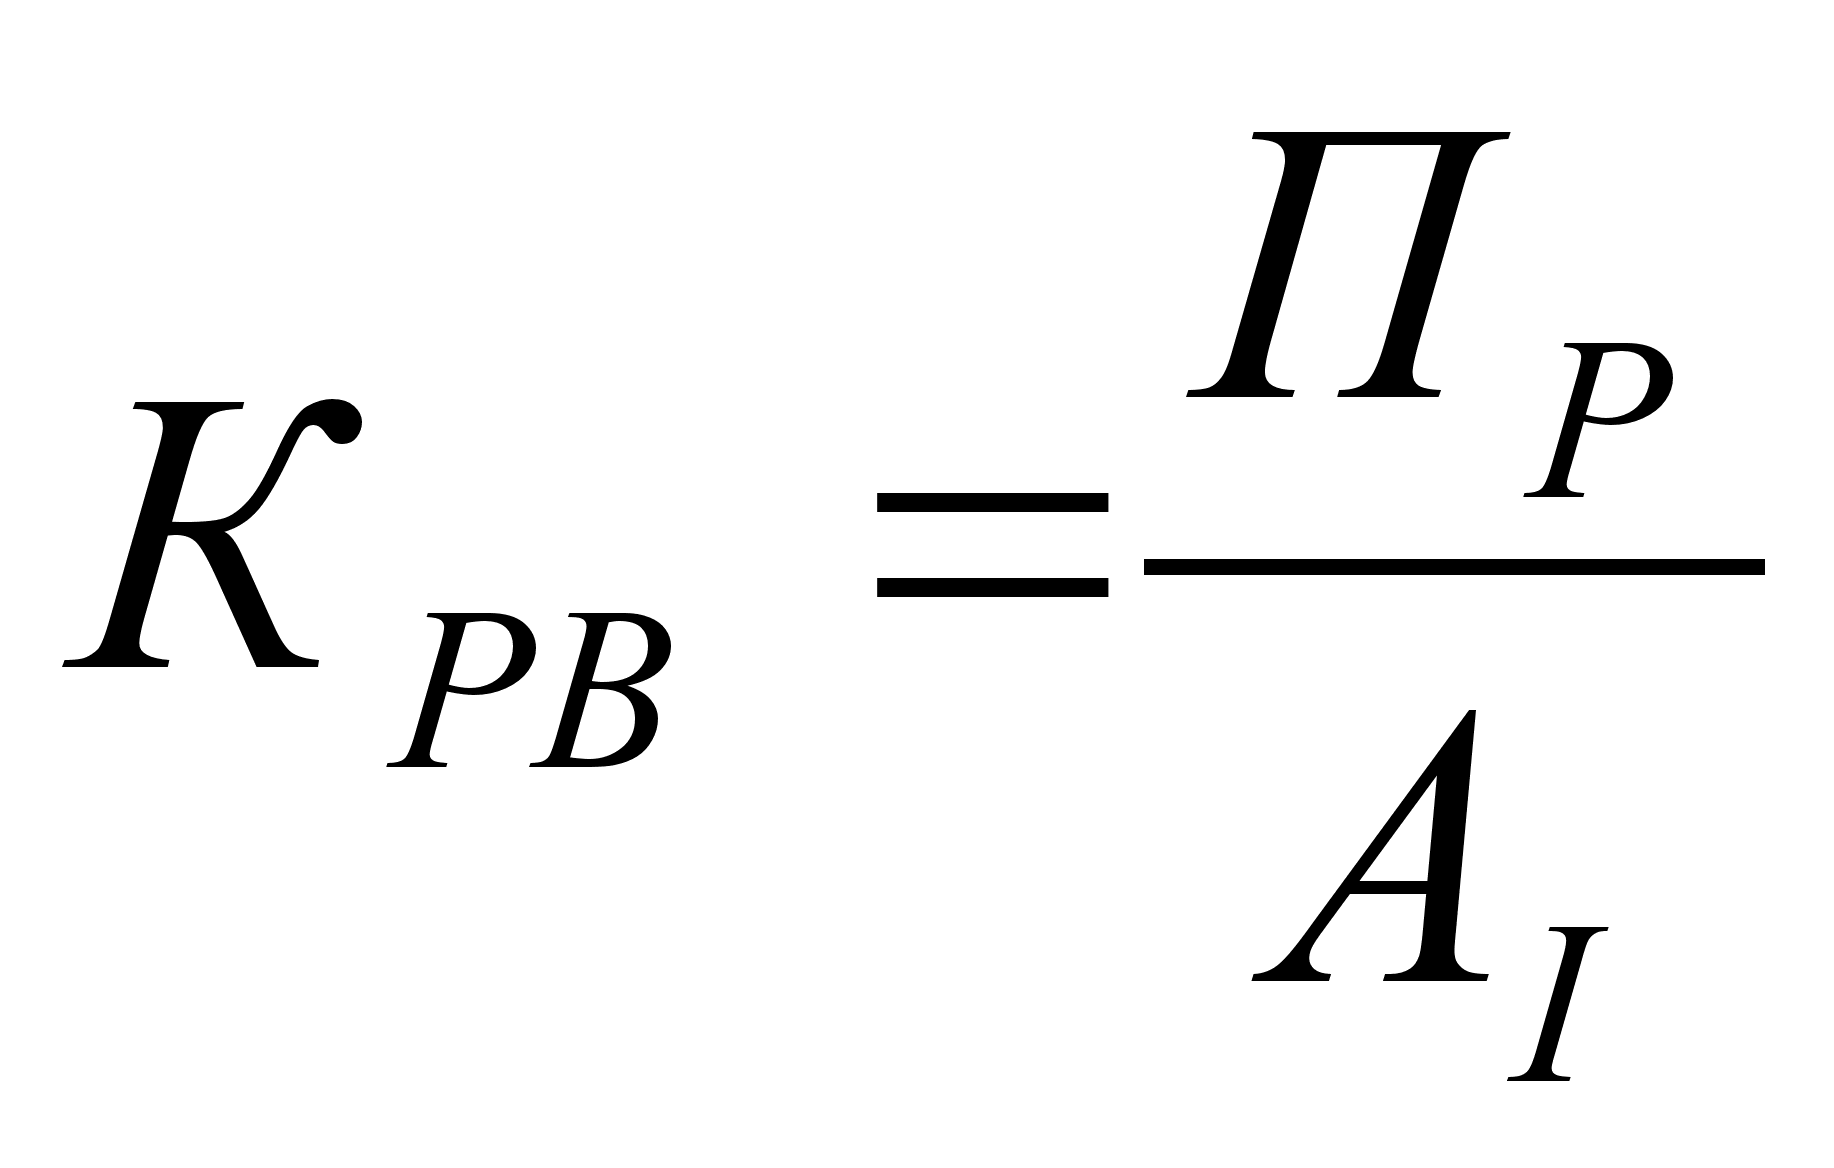 ,
(2.33)
где АI – итог I раздела актива баланса.
Коэффициент рентабельности собственного капитала – показывает эффективность использования собственного капитала. Динамика коэффициента оказывает влияние на уровень котировки акций предприятия.
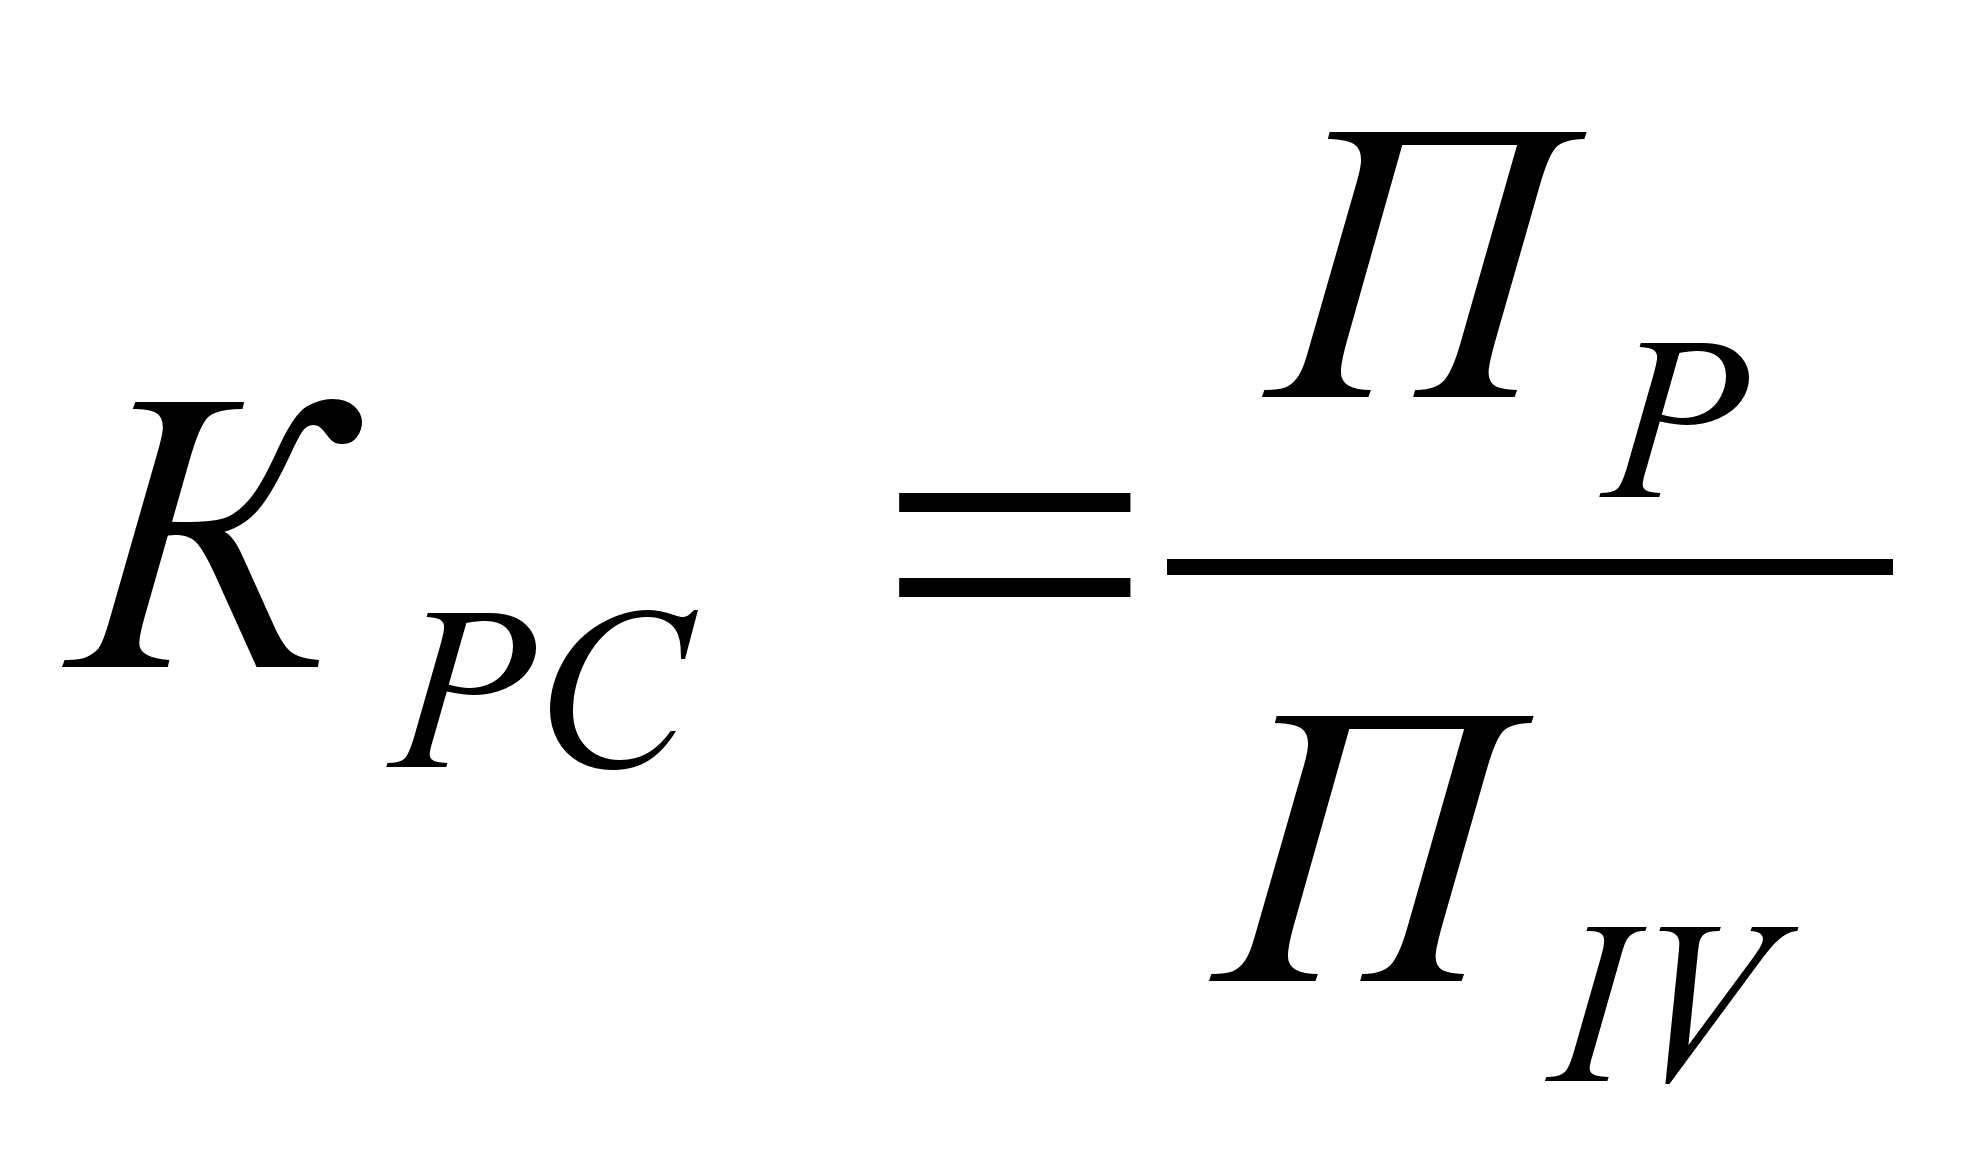 ,
(2.34)
где ПIV – итог IV раздела пассива баланса.
Коэффициент рентабельности перманентного капитала – отражает эффективность использования капитала, вложенного в деятельность предприятия (как собственного, так и заемного).
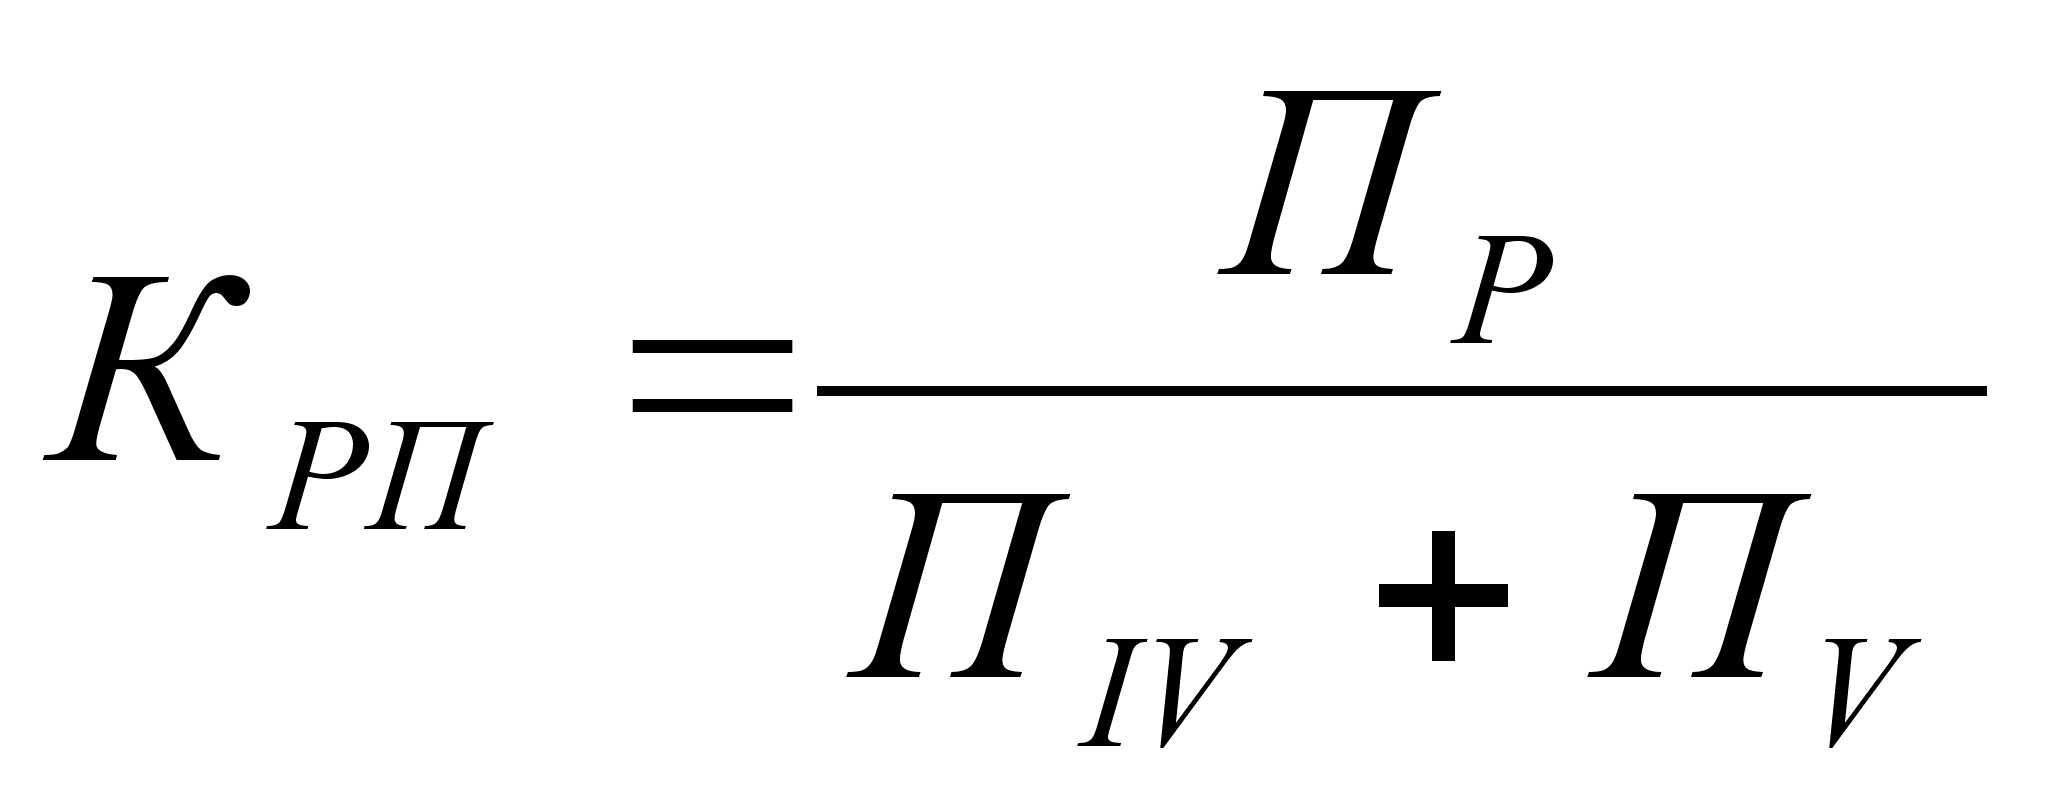 ,
(2.35)
где ПV – итог V раздела пассива баланса.
Коэффициент общей оборачиваемости капитала – отражает скорость оборота всего капитала предприятия.
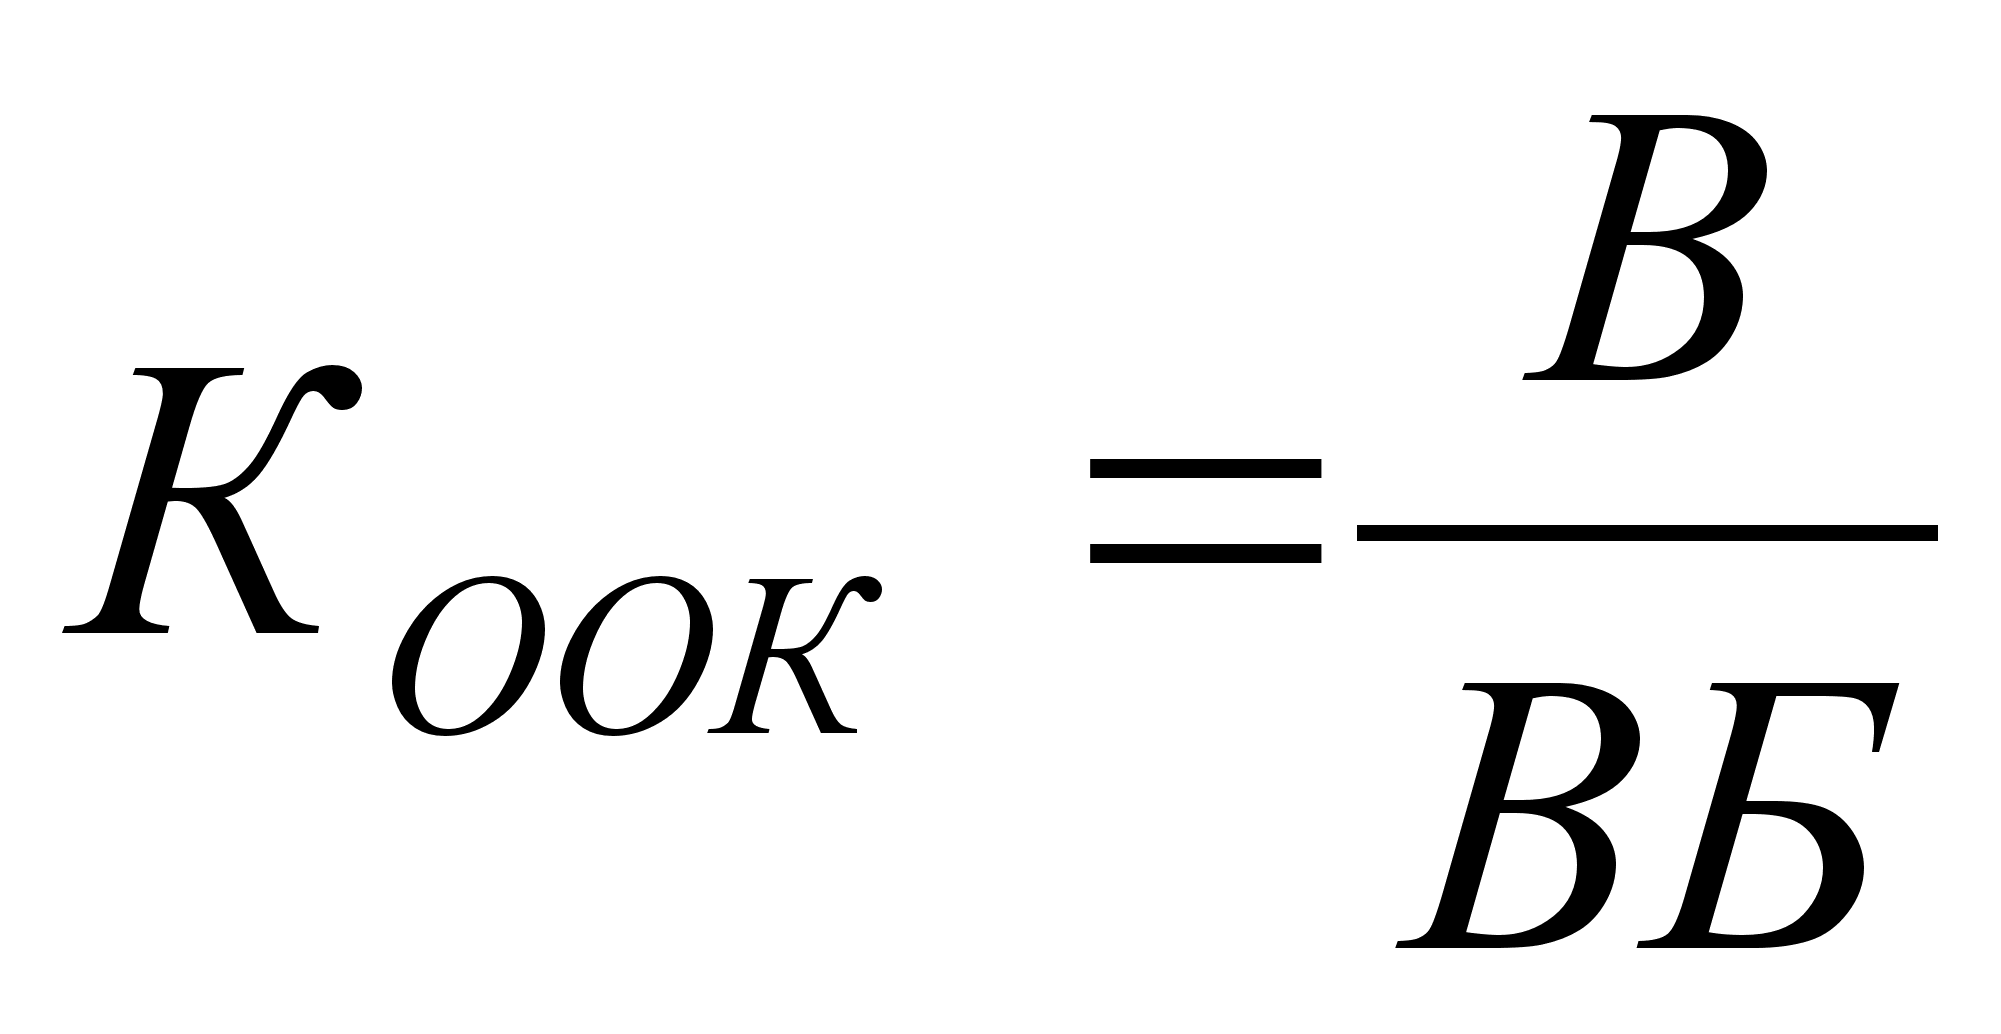 ;
(2.36)
Коэффициент оборачиваемости мобильных средств – показывает скорость оборота всех мобильных средств.
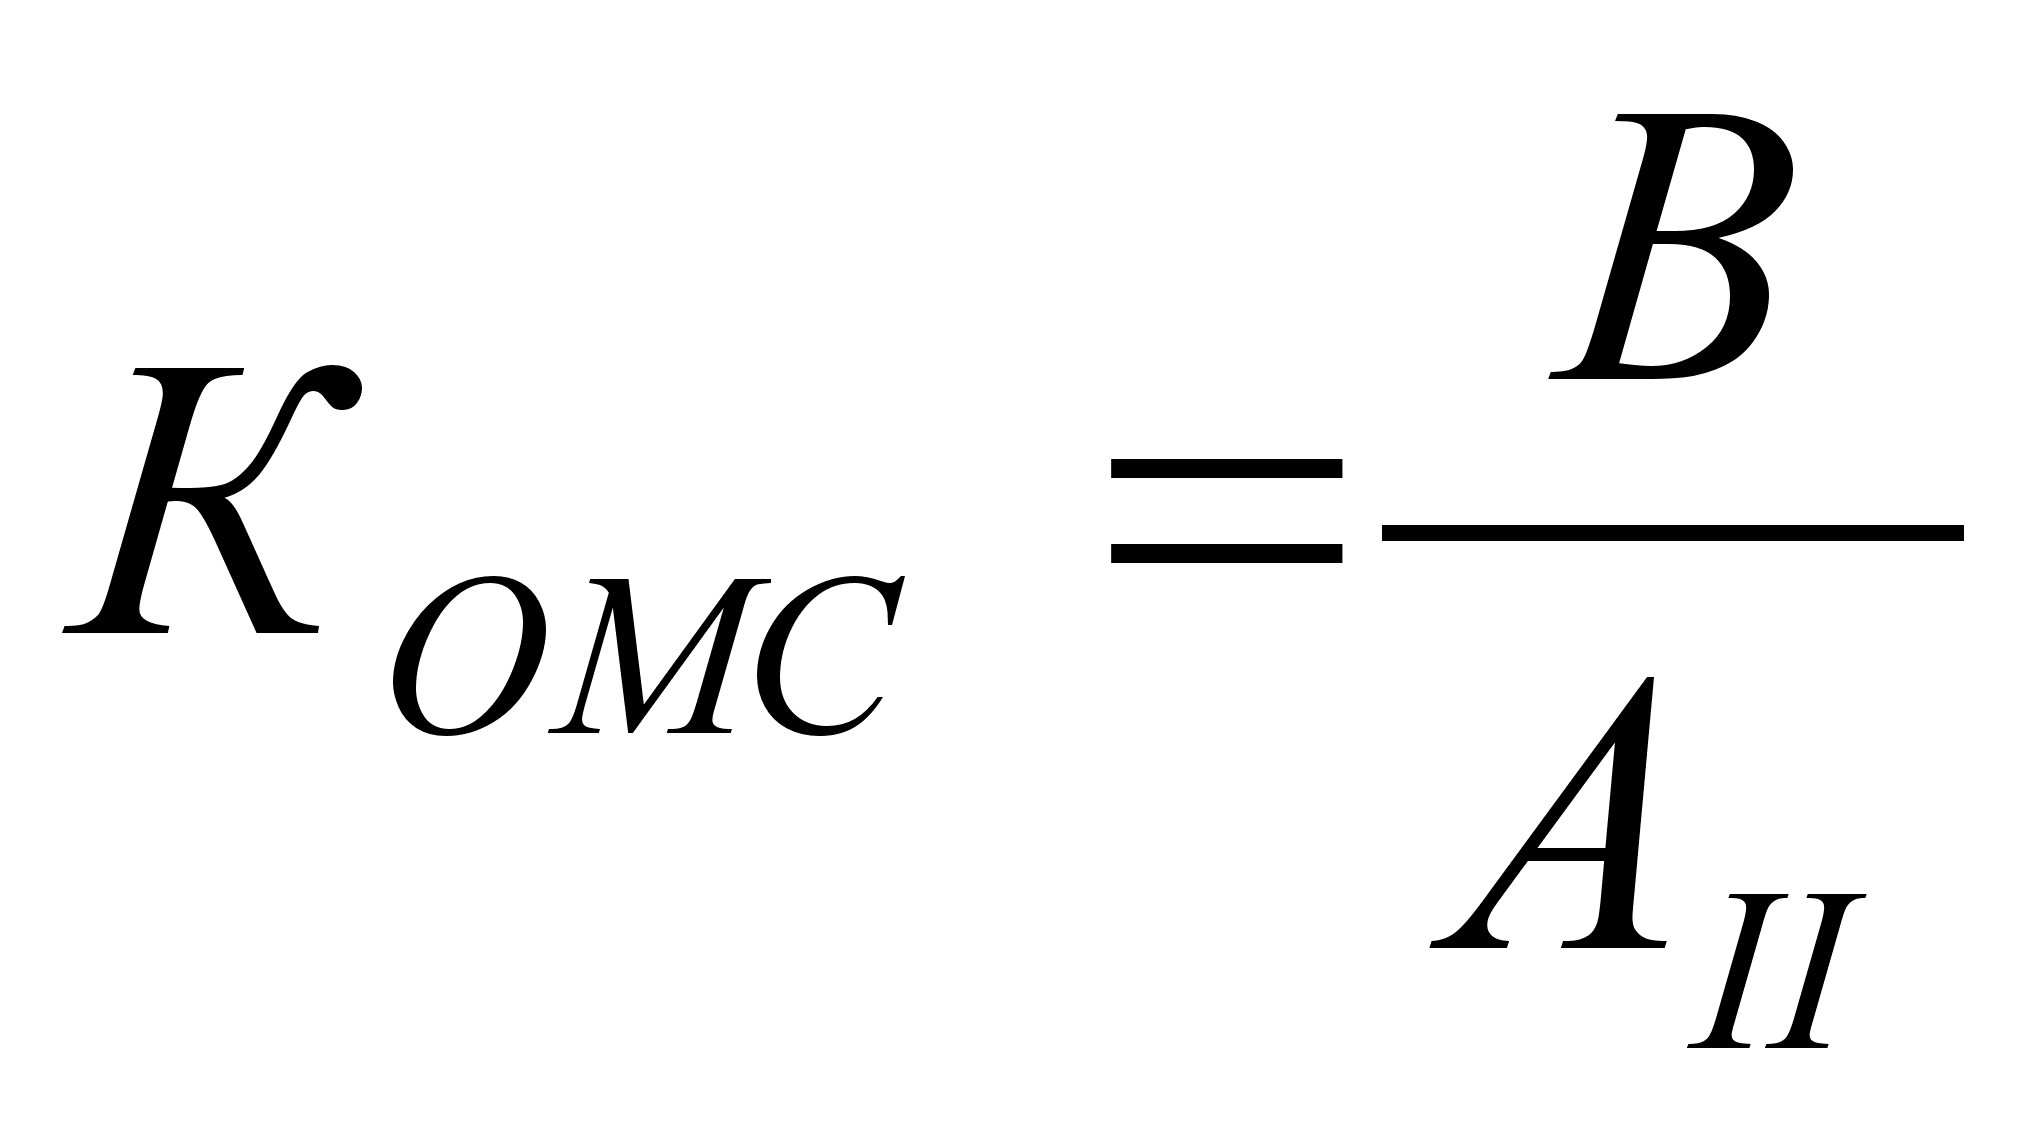 ,
(2.37)
где АII – итог II раздела актива баланса.
Коэффициент оборачиваемости материальных оборотных средств – отражает число оборотов запасов и затрат предприятия.
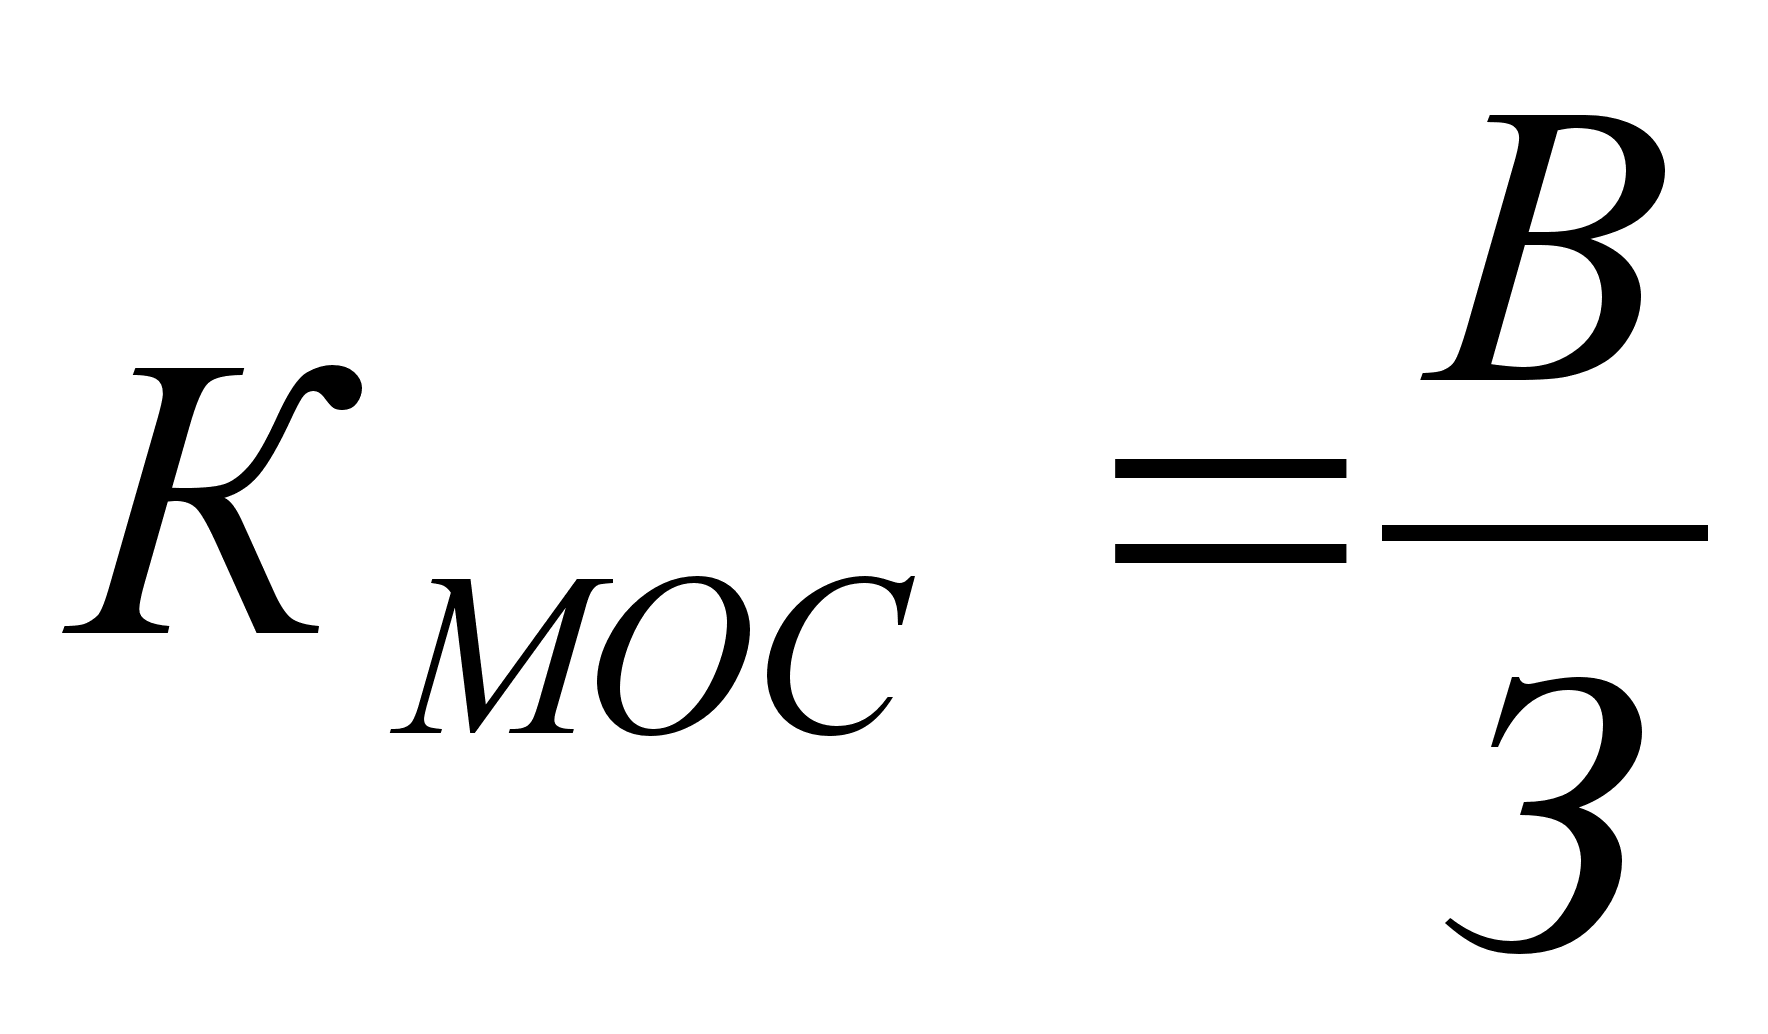 ,
(2.38)
где З – запасы (стр.210 баланса).
Коэффициент оборачиваемости готовой продукции – показывает скорость оборота готовой продукции.
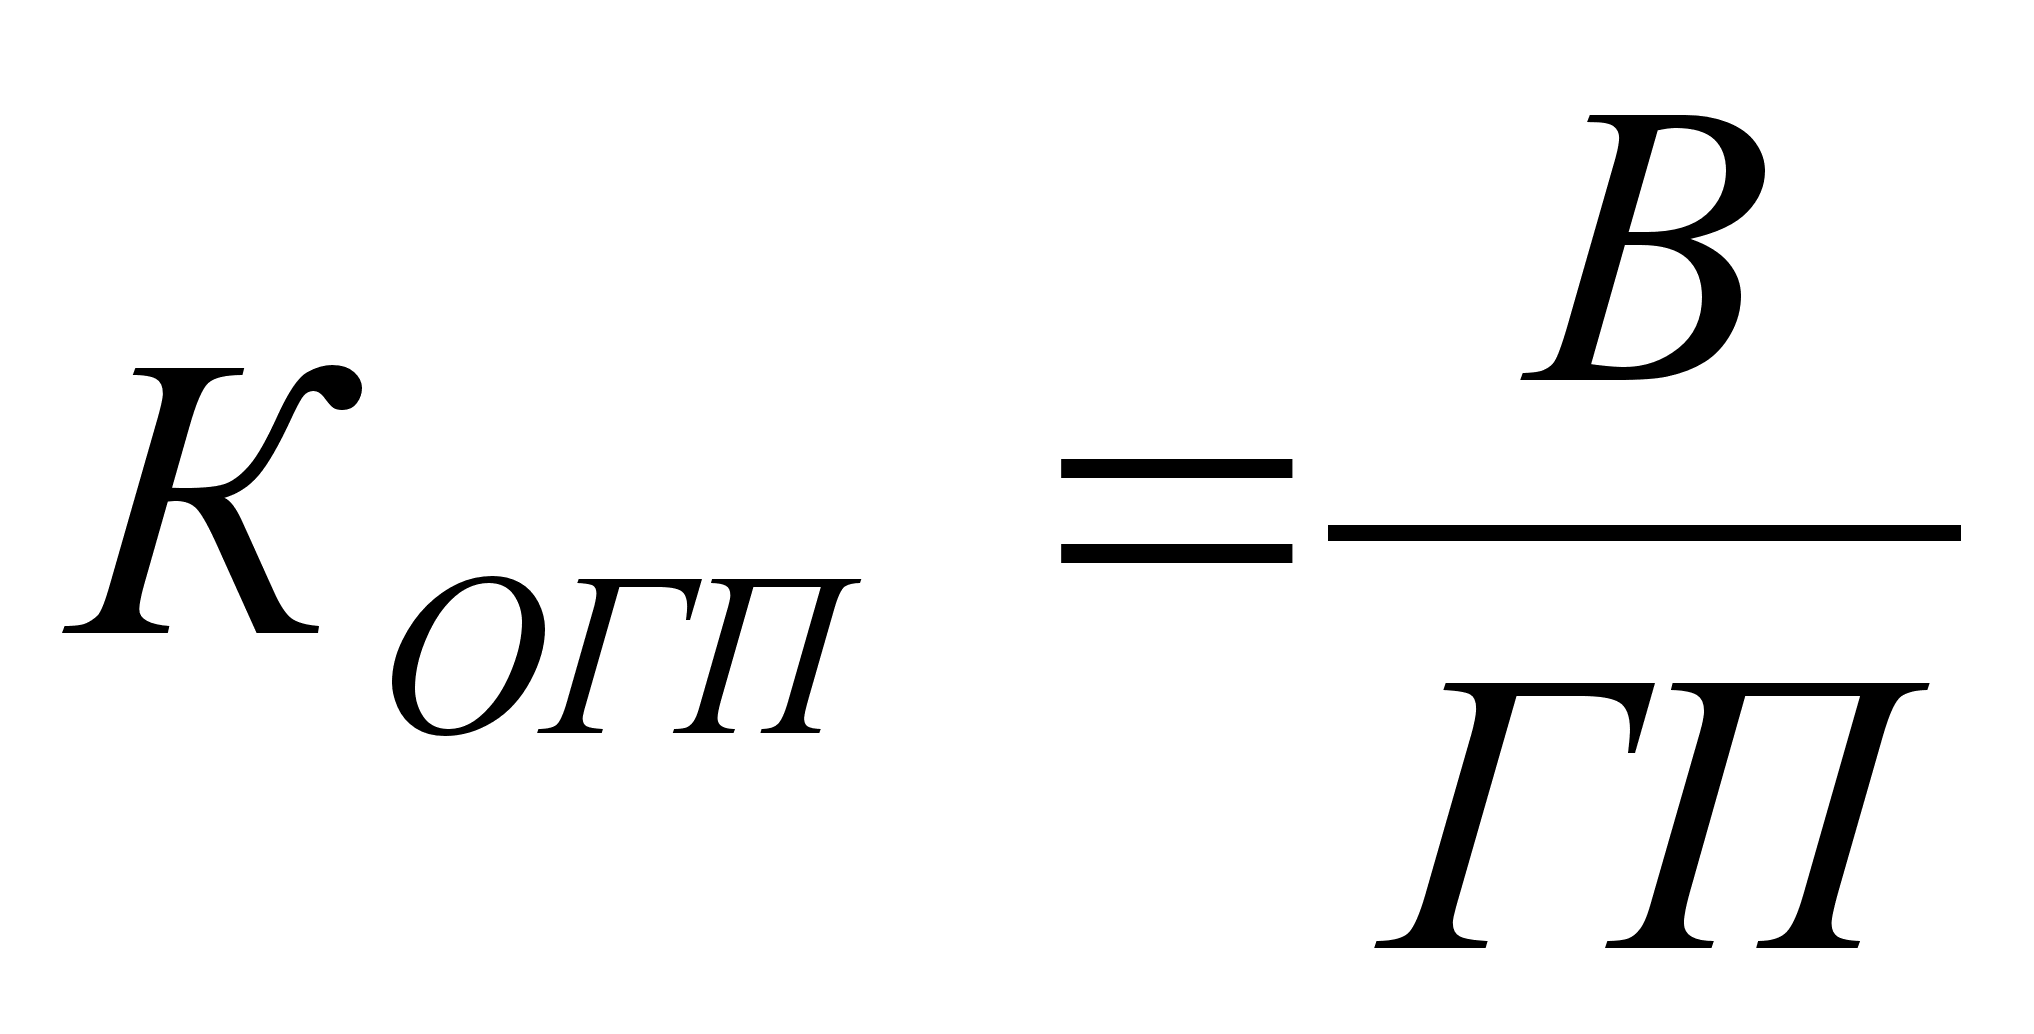 ,
(2.39)
где ГП – готовая продукция (стр.215 баланса).
Коэффициент оборачиваемости дебиторской задолженности – показывает расширение (рост коэффициента) или снижение (уменьшение коэффициента) коммерческого кредита, предоставляемого предприятием.
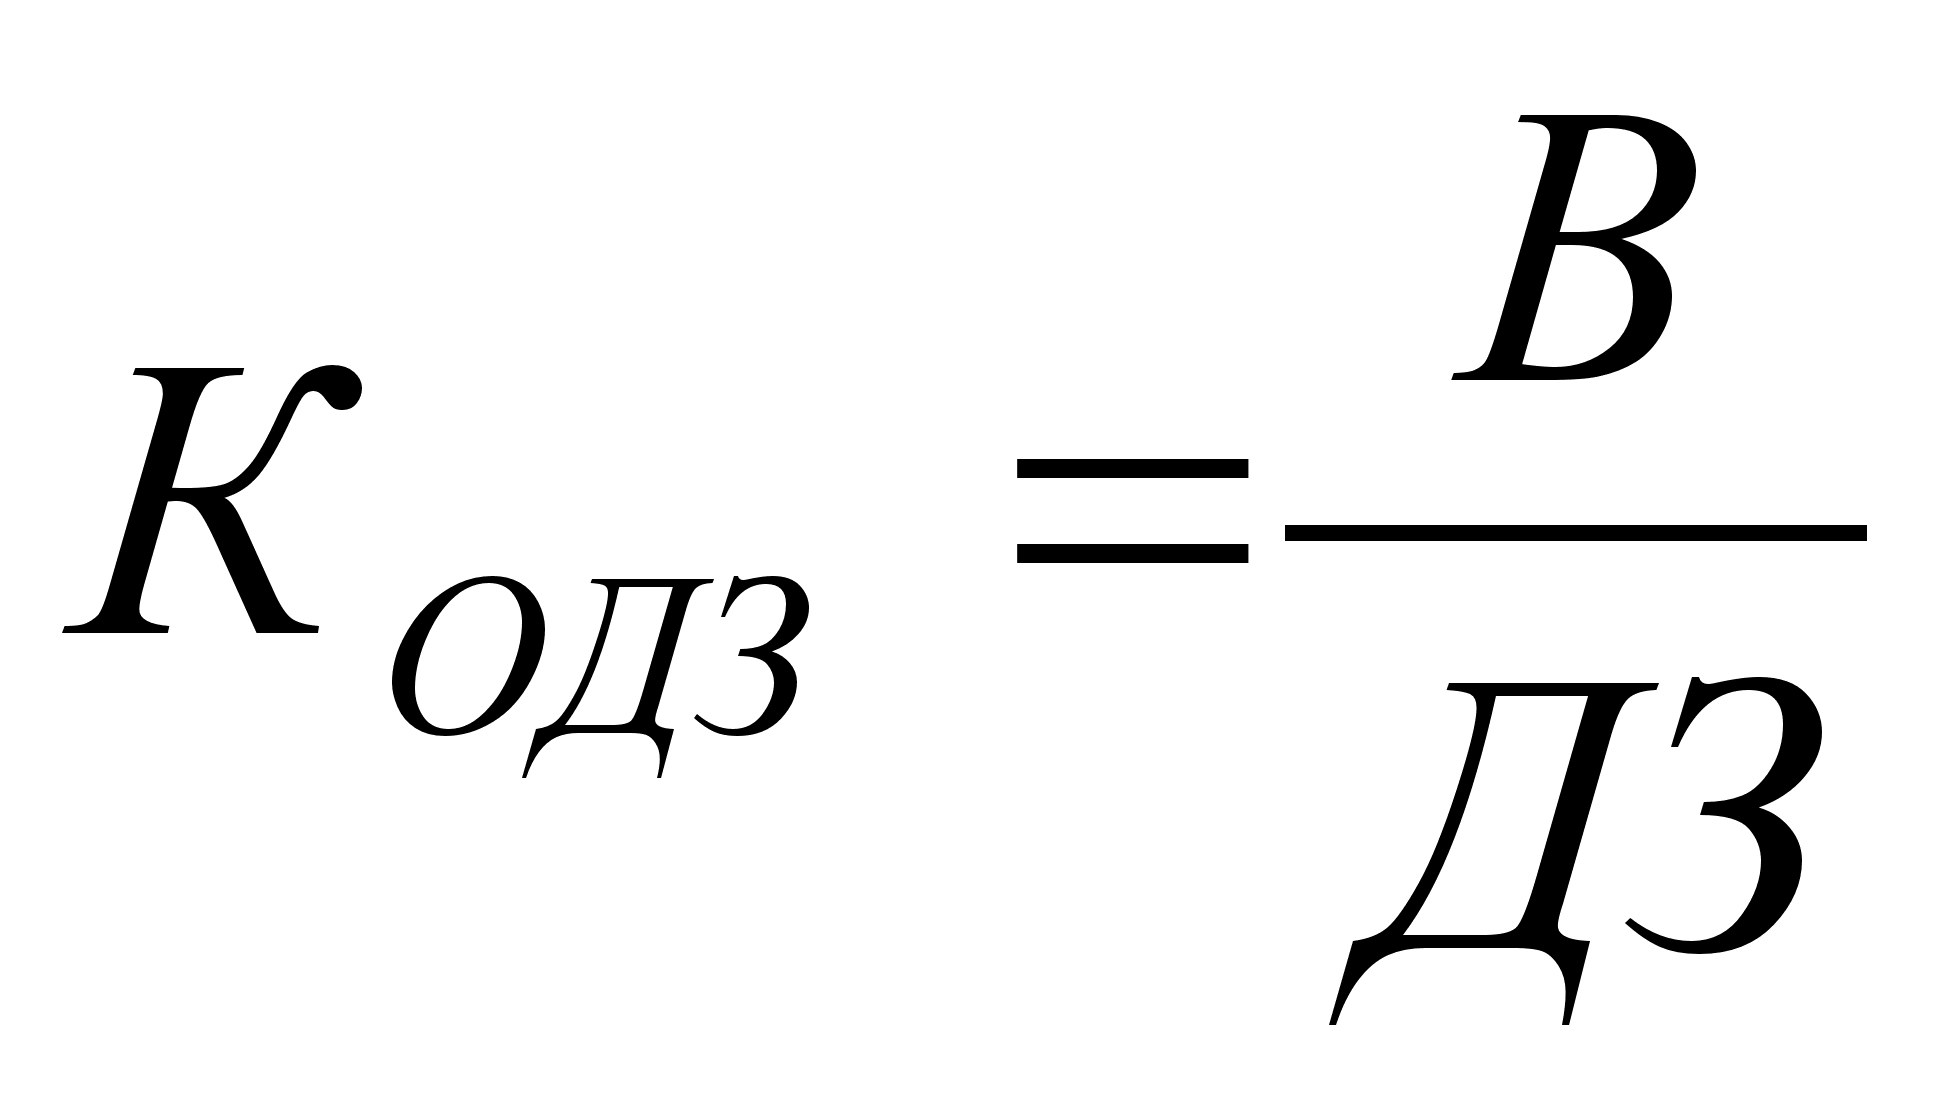 ,
(2.40)
где ДЗ – дебиторская задолженность со сроком погашения менее года (стр.240 баланса).
Коэффициент среднего срока оборота дебиторской задолженности – характеризует средний срок погашения дебиторской задолженности.
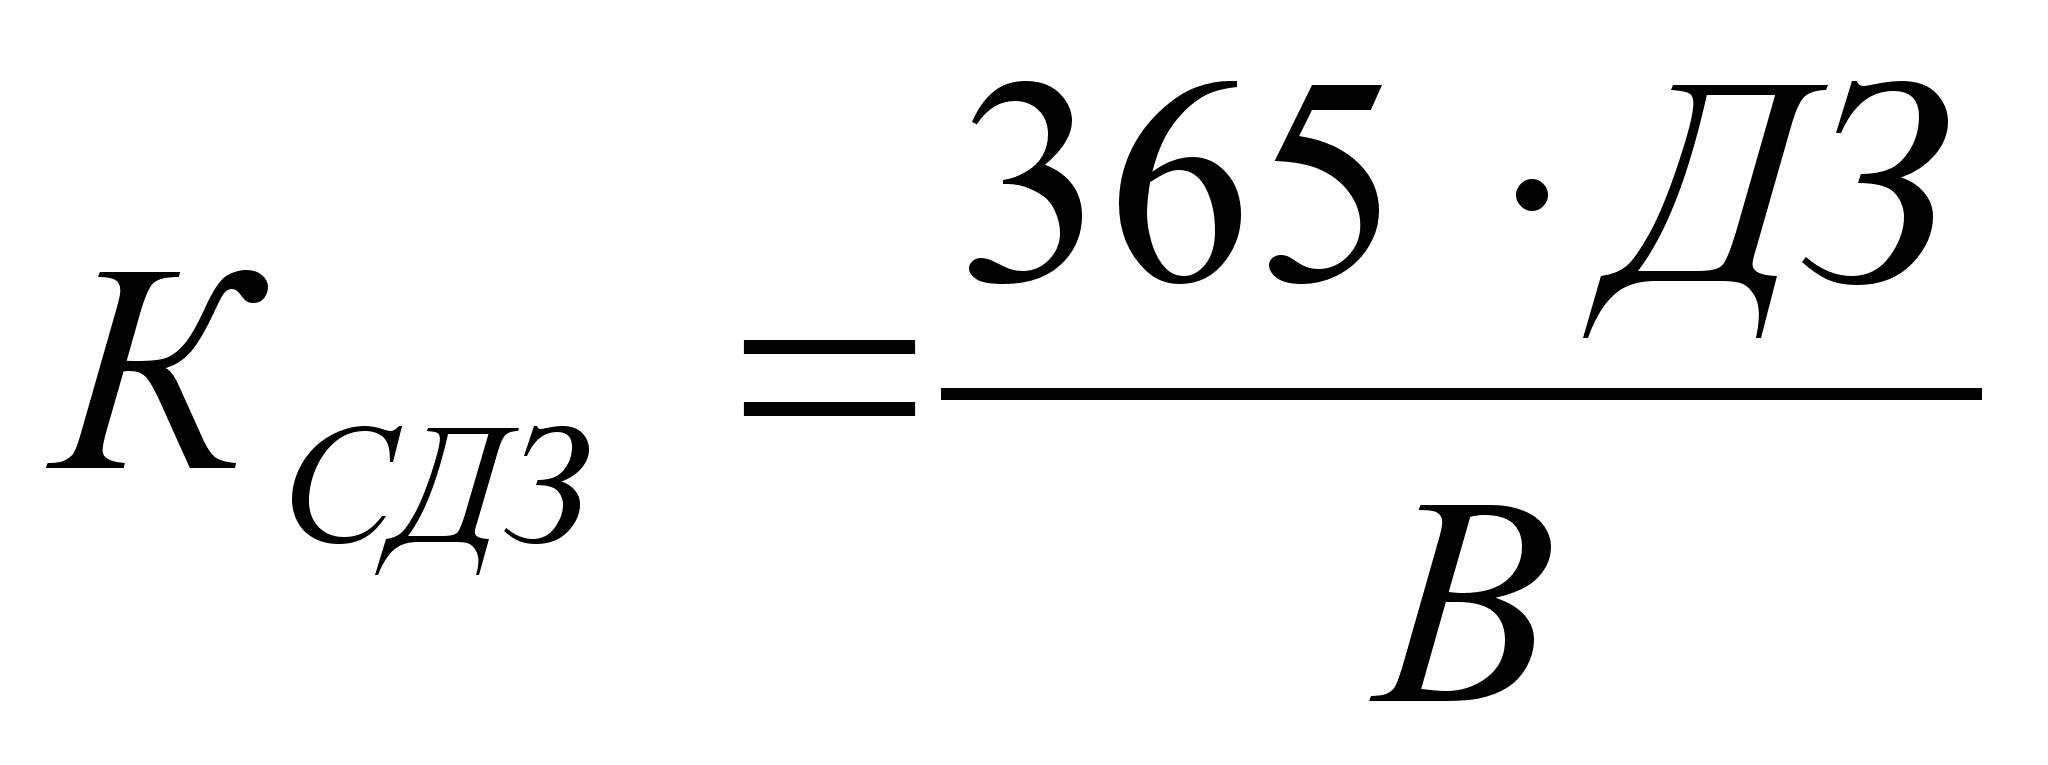 ;
(2.41)
Коэффициент оборачиваемости кредиторской задолженности – показывает расширение или снижение коммерческого кредита, предоставляемого предприятию.
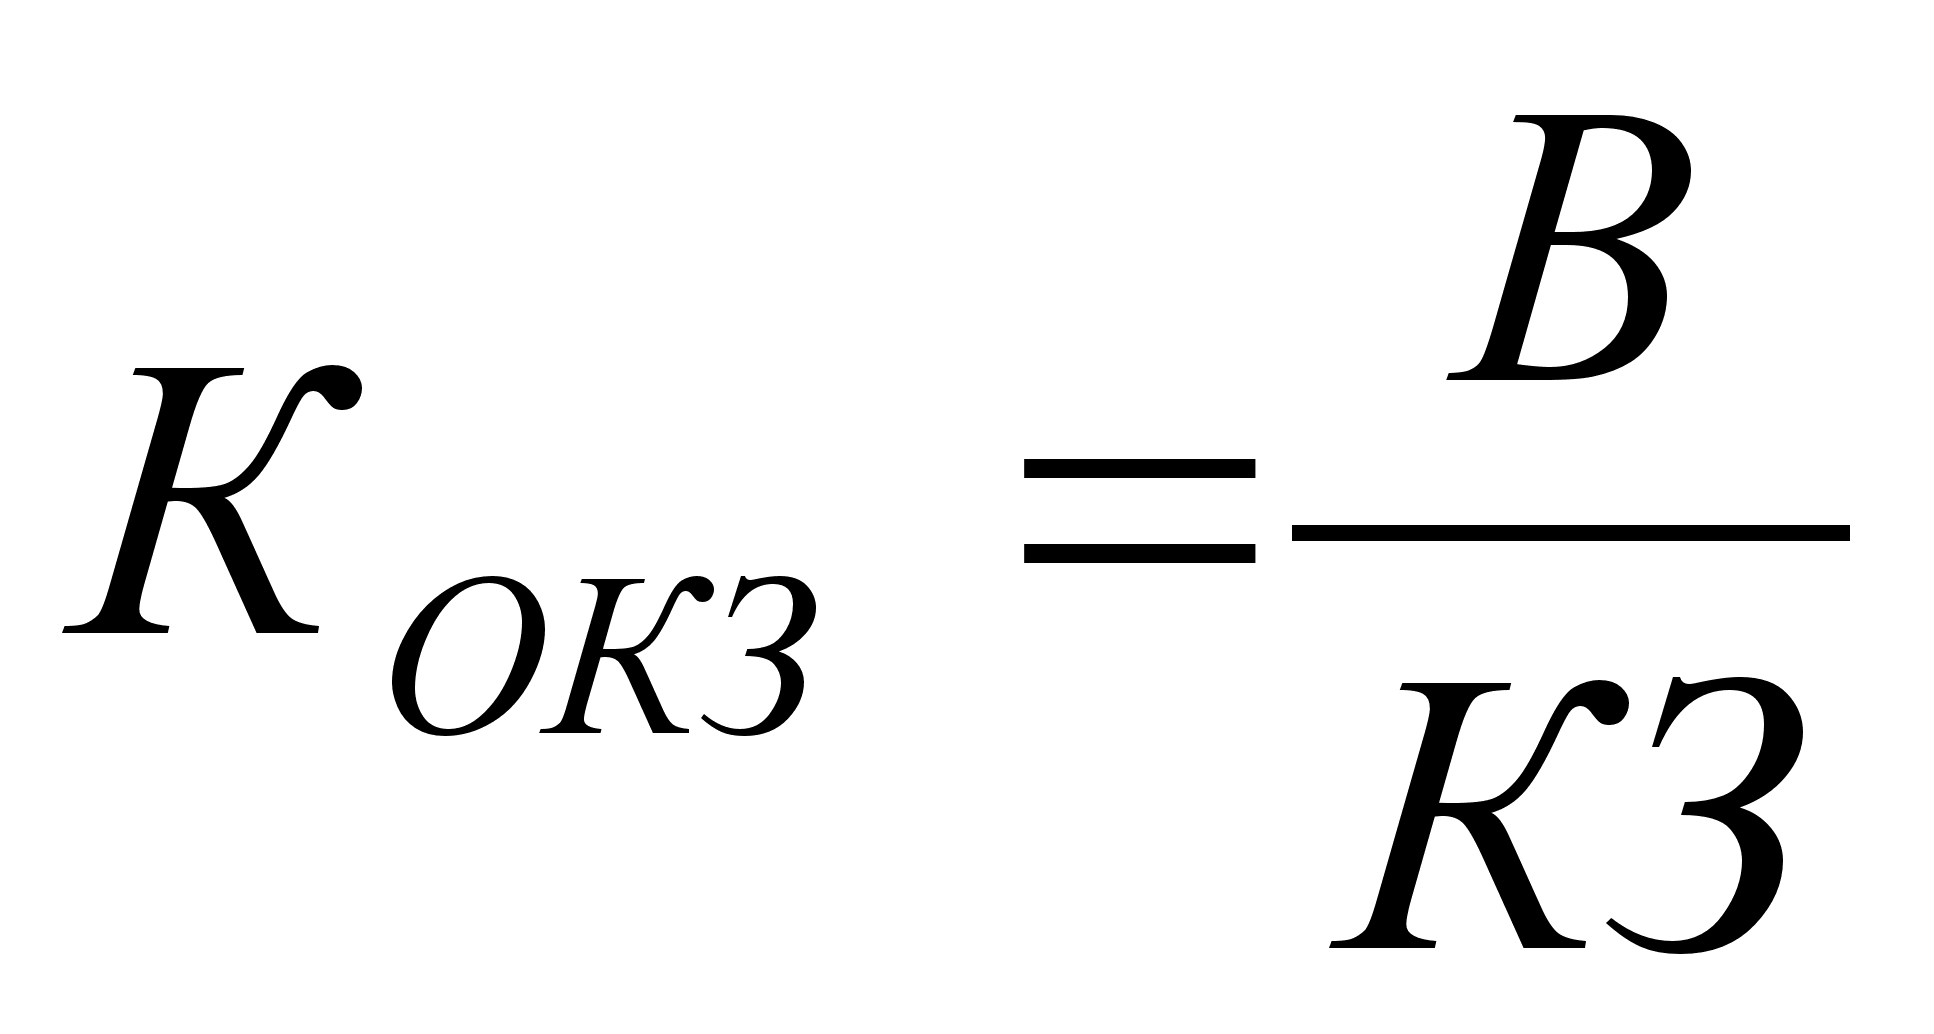 ,
(2.42)
где КЗ – кредиторская задолженность (стр.620 баланса)
Коэффициент среднего срока оборота кредиторской задолженности – отражает средний срок возврата коммерческого кредита предприятием.
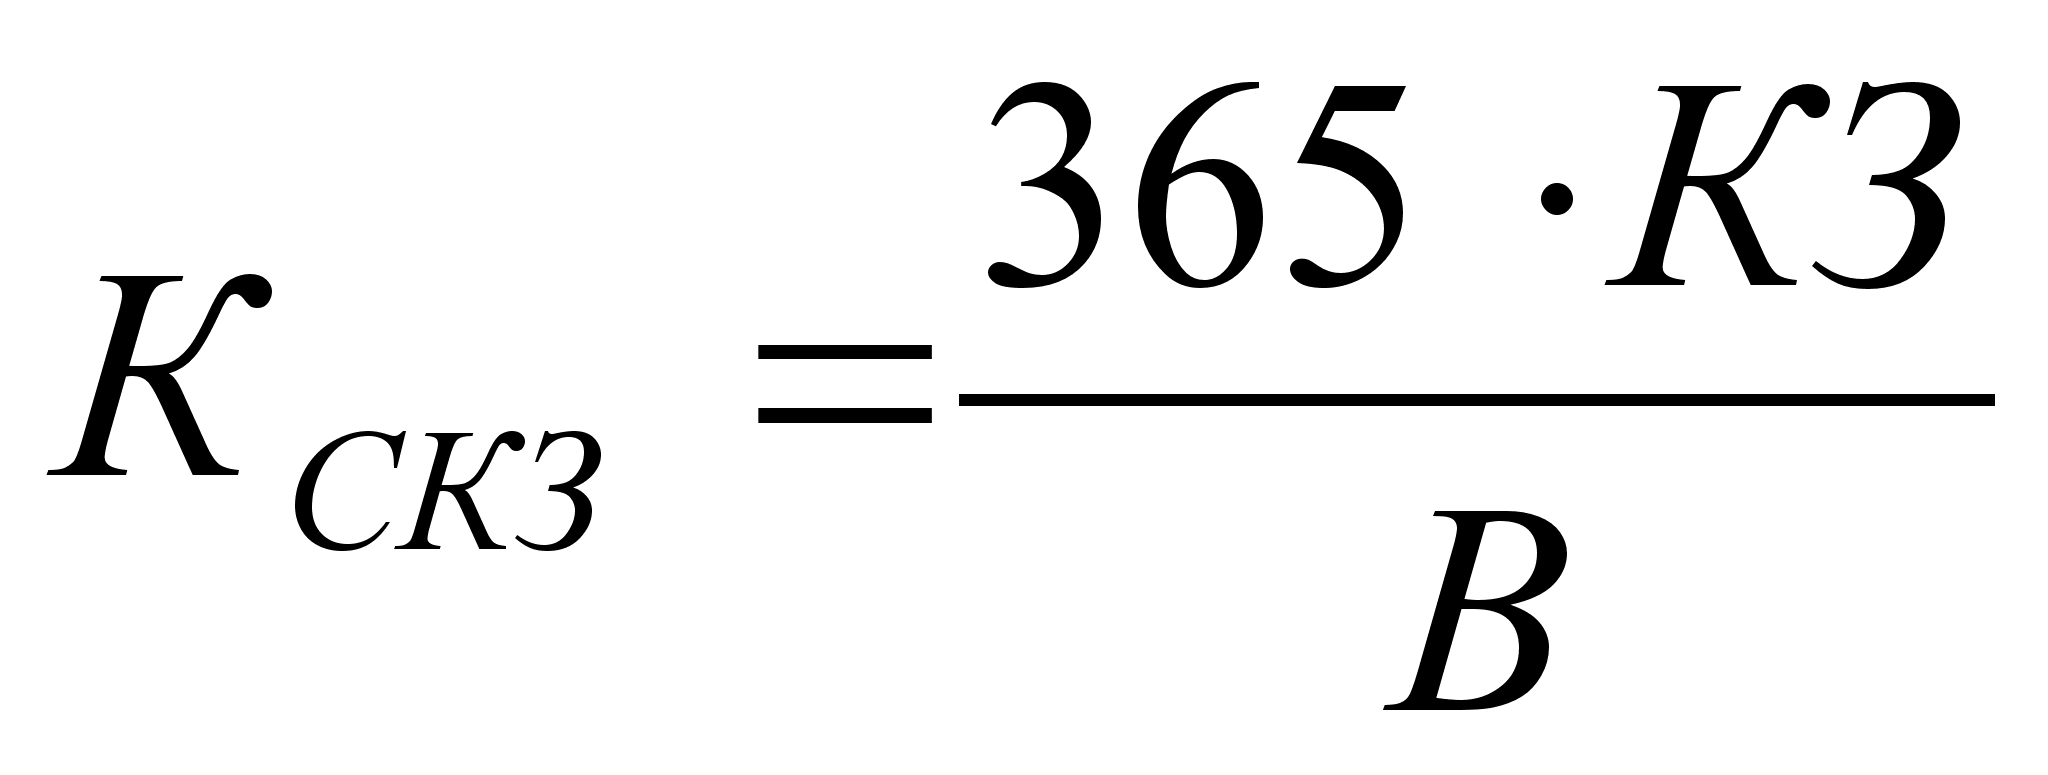 ;
(2.43)
Коэффициент фондоотдачи внеоборотных активов – характеризует эффективность использования внеоборотных активов, измеряемую величиной продаж, приходящихся на единицу стоимости средств.
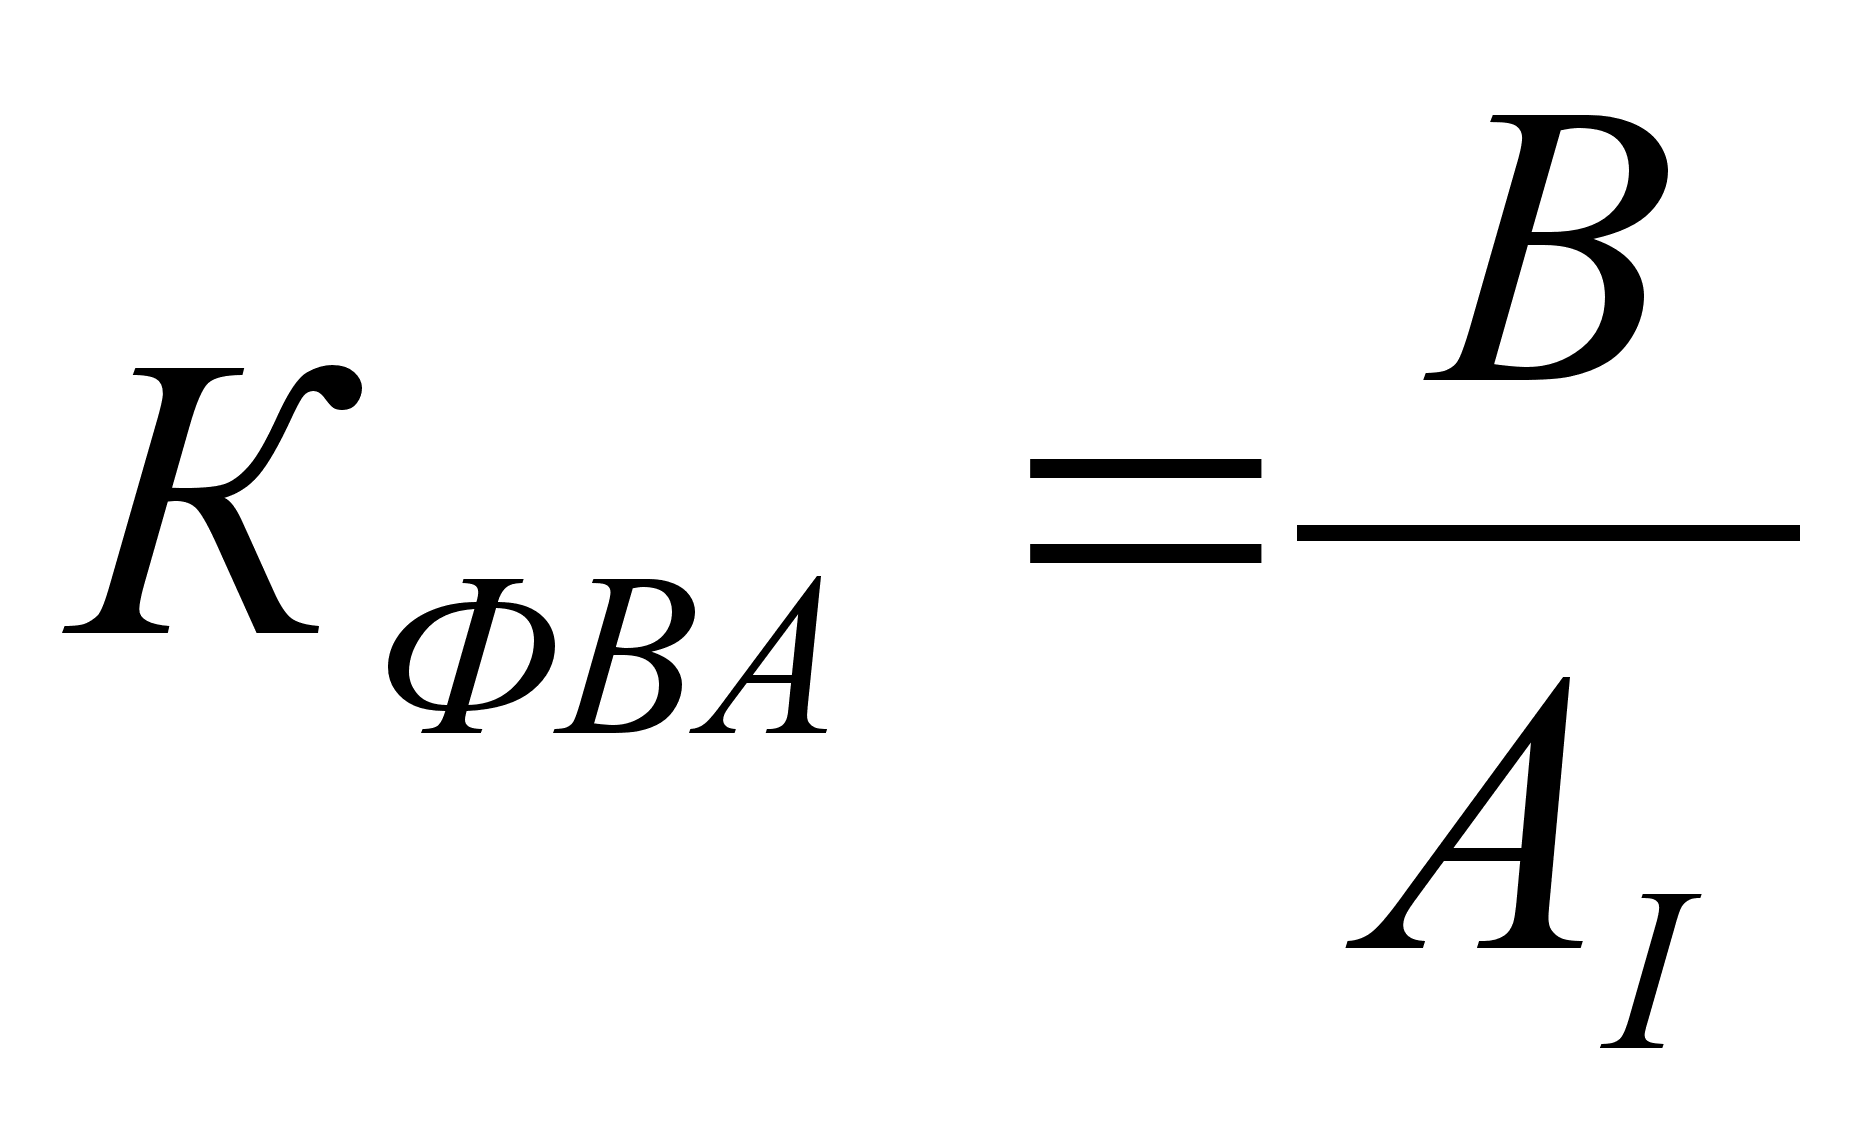 ;
(2.44)
Коэффициент оборачиваемости собственного капитала – показывает скорость оборота собственного капитала.
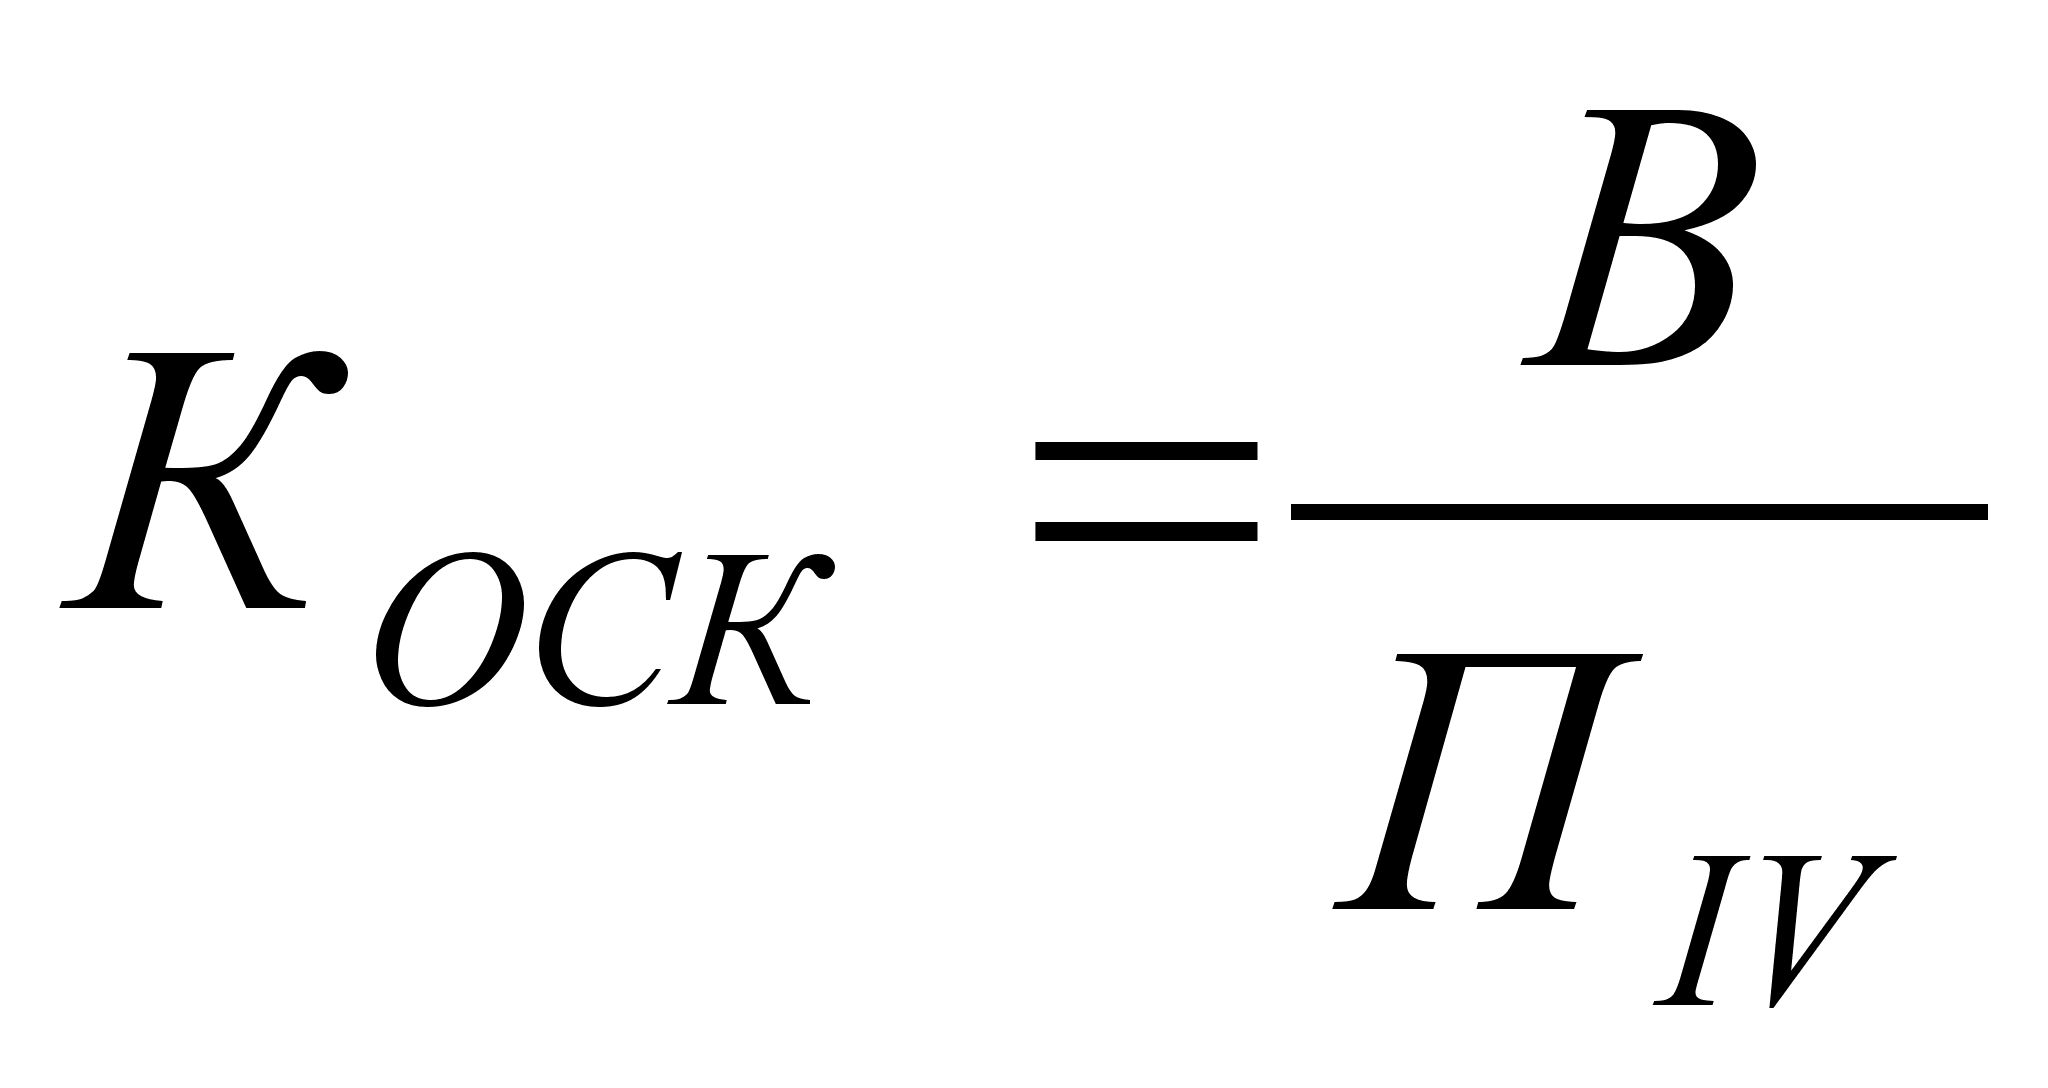 ;
(2.45)
По формулам (2.31) – (2.45), данным бухгалтерского баланса (прил. 1) и «Отчета о прибылях и убытках» (прил. 2) рассчитаем коэффициенты рентабельности и деловой активности на начало и конец года. Полученные результаты для удобства анализа сведем в таблицу (табл. 2.8).
Таблица 2.8
Результаты расчетов коэффициентов рентабельности
и деловой активности ОАО «Х-газпром»
|
Коэффициент |
Условное обозначение |
По состоянию на |
Изменения |
|
|
начало года |
конец года |
|||
| 1. Рентабельность продаж |
Крп |
0,7 | 0,6 | - 0,1 |
| 2. Рентабельность всего капитала предприятия |
Крк |
0,1 | 0,2 | + 0,1 |
| 3. Рентабельность внеоборотных активов |
Крв |
0,14 | 0,24 | + 0,1 |
| 4. Рентабельность собственного капитала |
Крс |
0,13 | 0,23 | + 0,1 |
| 5. Рентабельность перманентного капитала |
Крп |
0,13 | 0,22 | + 0,09 |
| 6. Общей оборачиваемости капитала |
Коок |
0,18 | 0,28 | + 0,1 |
| 7. Оборачиваемости мобильных средств |
Комс |
0,13 | 0,1 | - 0,03 |
| 8. Оборачиваемости материальных оборотных средств |
Кмос |
0,64 | 0,5 | - 0,14 |
| 9. Оборачиваемости готовой продукции |
Когп |
32,7 | 2,08 | - 30,62 |
| 10. Оборачиваемости дебиторской задолженности |
Кодз |
1,736 | 1,387 | - 0,349 |
| 11. Среднего срока оборота дебиторской задолженности, в днях |
Ксдз |
210,1 | 263,1 | + 53 |
| 12. Оборачиваемости кредиторской задолженности |
Кокз |
1,6 | 1,2 | - 0,4 |
| 13. Среднего срока оборота кредиторской задолженности, в днях |
Кскз |
226 | 315,9 | + 89,9 |
| 14. Фондоотдачи внеоборотных активов |
Кфва |
0,2 | 0,4 | + 0,2 |
| 15. Оборачиваемости собственного капитала |
Коск |
0,2 | 0,4 | + 0,2 |
Коэффициент рентабельности продаж снизился с 0,7 до 0,6, что может свидетельствовать о снижении спроса на продукцию.
Коэффициент рентабельности всего капитала повысился (с 0,1 до 0,2), что говорит о некотором повышении эффективности использования имущества предприятия.
Коэффициент оборачиваемости мобильных средств снизился (с 0,13 до 0,1) – снизилась эффективность использования мобильных средств.
Одновременно снизилась эффективность использования материальных оборотных средств (коэффициент оборачиваемости материальных оборотных средств на начало года составлял 0,64, а на конец – 0,5) за счет увеличения запасов.
Уменьшилась скорость оборота дебиторской (с 1,736 до 1,387) и кредиторской (с 1,6 до 1,2) задолженностей. ОАО «Х-газпром» расплачивается по своим обязательствам медленнее, чем получает деньги по «кредитам»: средний срок оборота дебиторской задолженности 210,1 дня на начало периода и 263,1 на конец периода, в то время как средний срок оборота кредиторской задолженности 226 и 315,9 дней соответственно.
Рост коэффициента рентабельности внеоборотных активов (с 0,14 до 0,24) объясняется уменьшением доли внеоборотных активов, а не ростом прибыли.
Рост коэффициента рентабельности собственного капитала (с 0,13 до 0,23) вызван не ростом прибыли, а уменьшением доли собственного капитала.
Коэффициент рентабельности перманентного капитала возрос (с 0,13 до 0,22) в силу уменьшения долгосрочных кредитов и уменьшения доли собственного капитала.
Коэффициент общей оборачиваемости капитала увеличился (с 0,18 до 0,28) в связи с относительным уменьшением капитала предприятия в анализируемый период.
Коэффициент оборачиваемости готовой продукции упал (с 32,7 до 2,08) за счет увеличения доли готовой продукции в активах предприятия.
2.6. Оценка потенциального банкротства
2.6.1 Оценка неплатежеспособности
Располагая широким арсеналом средств по прогнозированию возможного банкротства предприятия финансовый анализ позволяет не только выяснить, в чем заключается конкретная «болезнь» предприятия-должника, но и заблаговременно продумать и реализовать меры по выходу предприятия из кризисной ситуации.
Финансовый анализ следует проводить, используя «Методические положения по оценке финансового состояния предприятий и установлению неудовлетворительной структуры баланса», утвержденные распоряжением Федерального управления по делам и несостоятельности (банкротстве) от 12 августа 1994 г. № 31-р.
Анализ и оценка структуры баланса предприятия проводятся с использованием таких показателей, как коэффициент ликвидности и коэффициент обеспеченности собственными средствами.
Структуру баланса предприятия можно считать неудовлетворительной, а предприятие - неплатежеспособным, если выполняются одно из следующих условий:
коэффициент текущей ликвидности (Ктл) на конец отчетного периода имеет значение менее 2;
коэффициент обеспеченности собственными средствами (Косс) - менее 0,1.
У ОАО «Х-газпром» на конец отчетного периода коэффициент текущей ликвидности равнялся 1,17 (табл. 2.6), а коэффициент обеспеченности собственными средствами – 0,146 (табл. 2.4). Следовательно структуру баланса ОАО «Х-газпром» можно признать неудовлетворительной, т.к. Ктл ‹ 2.
При неудовлетворительной структуре баланса для проверки реальной возможности предприятия восстановить свою платежеспособность рассчитывается коэффициент восстановления платежеспособности сроком на 6 месяцев:
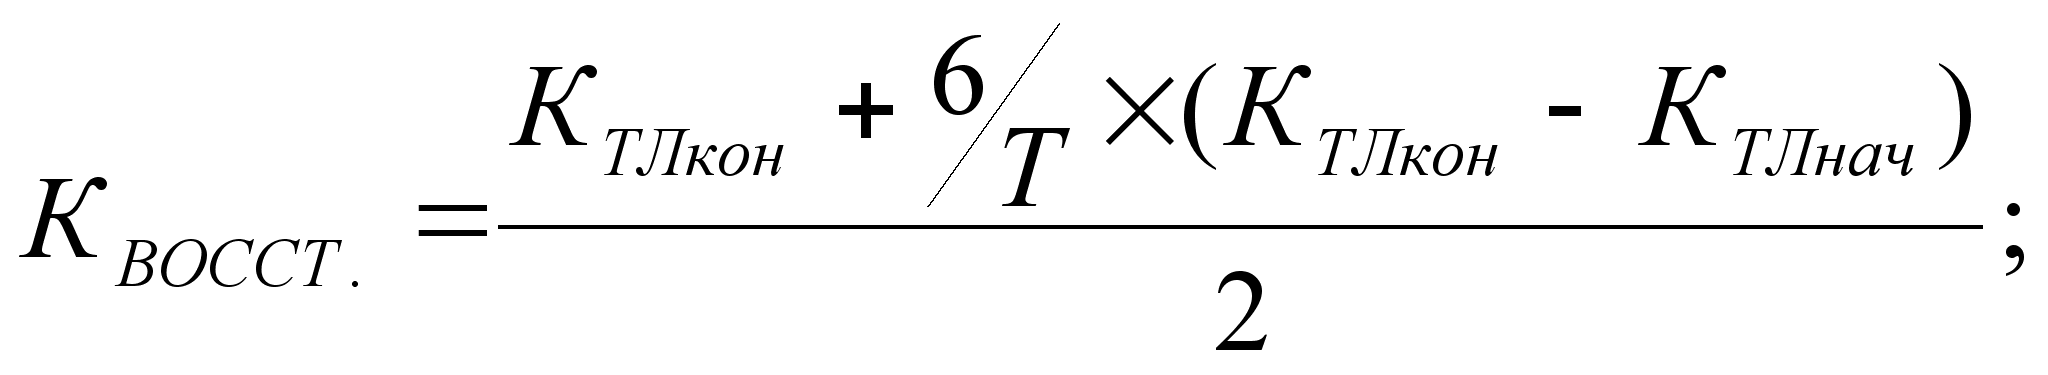 (2.46)
где КТЛнач, КТЛкон – фактическое значение коэффициента текущей ликвидности на начало и конец отчетного периода;
6 – период восстановления платежеспособности, мес.;
Т – отчетный период, мес.;
2 – нормативное значение коэффициента текущей ликвидности.
Если коэффициент восстановления меньше 1, значит у предприятия в ближайшие 6 месяцев нет реальной возможности восстановить платежеспособность, если оно ничего не изменить в своей деятельности.
Значение коэффициента восстановления больше 1 свидетельствует о наличии реальной возможности у предприятия восстановить свою платежеспособность.
Рассчитаем коэффициент восстановления платежеспособности:
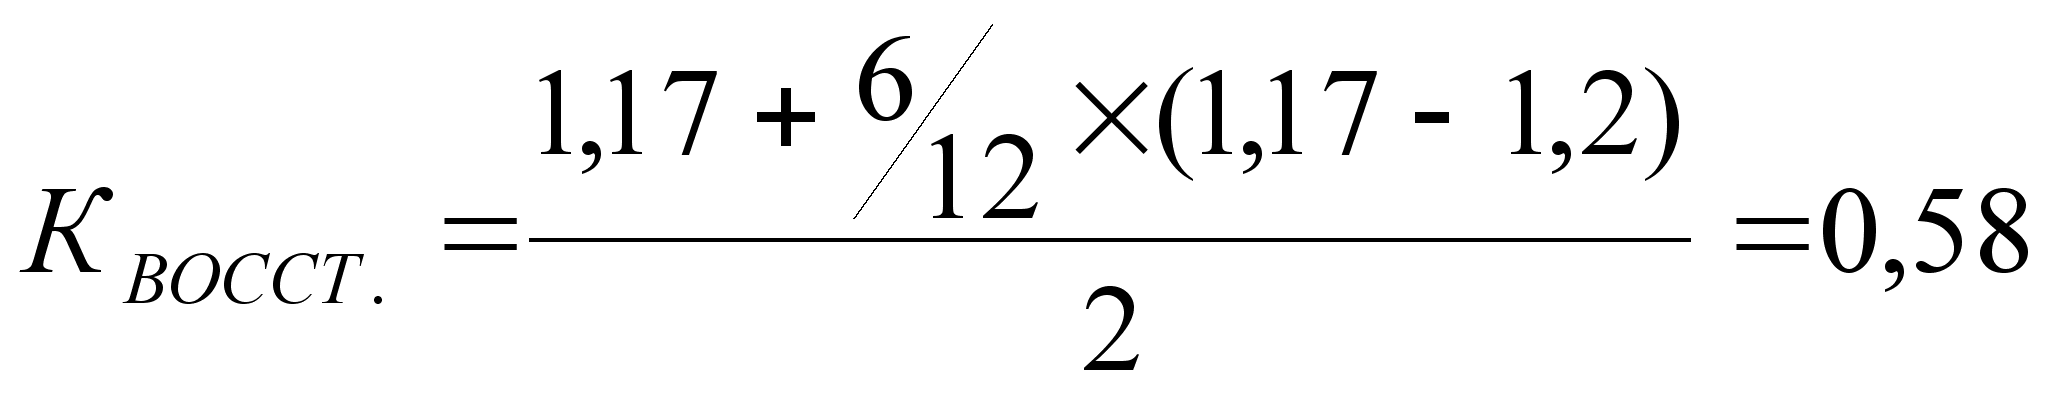 .
Таким образом, видно, что у ОАО «Х-газпром» в ближайшее время нет возможности восстановить платежеспособность, если ничего не менять в своей деятельности.
Для наглядности показатели оценки структуры баланса сведем в таблицу (табл. 2.9).
Таблица 2.9
Оценка структуры баланса
|
№ п/п |
Показатели |
На начало года |
На конец года |
Норма коэффициента |
Оценка |
| 1. |
Коэффициент текущей ликвидности (Ктл) |
1,2 | 1,17 |
> 2,0 |
Структура баланса неудовлетворительная |
| 2. |
Коэффициент обеспеченности собственными средствами (Косс) |
0,148 | 0,146 |
> 0,1 |
|
| 3. | Коэффициент восстановления платежеспособности | 0,58 |
> 1,0 |
У предприятия в ближайшее время нет реальной возможности восстановить платежеспособность |
2.6.2 Прогнозирование возможного банкротства
Чаще всего для оценки вероятности банкротства предприятия используются предложенные известным западным экономистом Э. Альтманом Z-модели.
Самой простой из этих моделей является двухфакторная. Для нее выбирается всего два основных показателя, от которых, по мнению Э. Альтмана, зависит вероятность банкротства: коэффициент покрытия (текущей ликвидности) и коэффициент финансовой зависимости.
Для США эта модель выглядит:
С1 = - 0,3877 + (-1,0736) Кп + 0,0579 Кфз, (2.47)
Где Кп – коэффициент покрытия (текущей ликвидности);
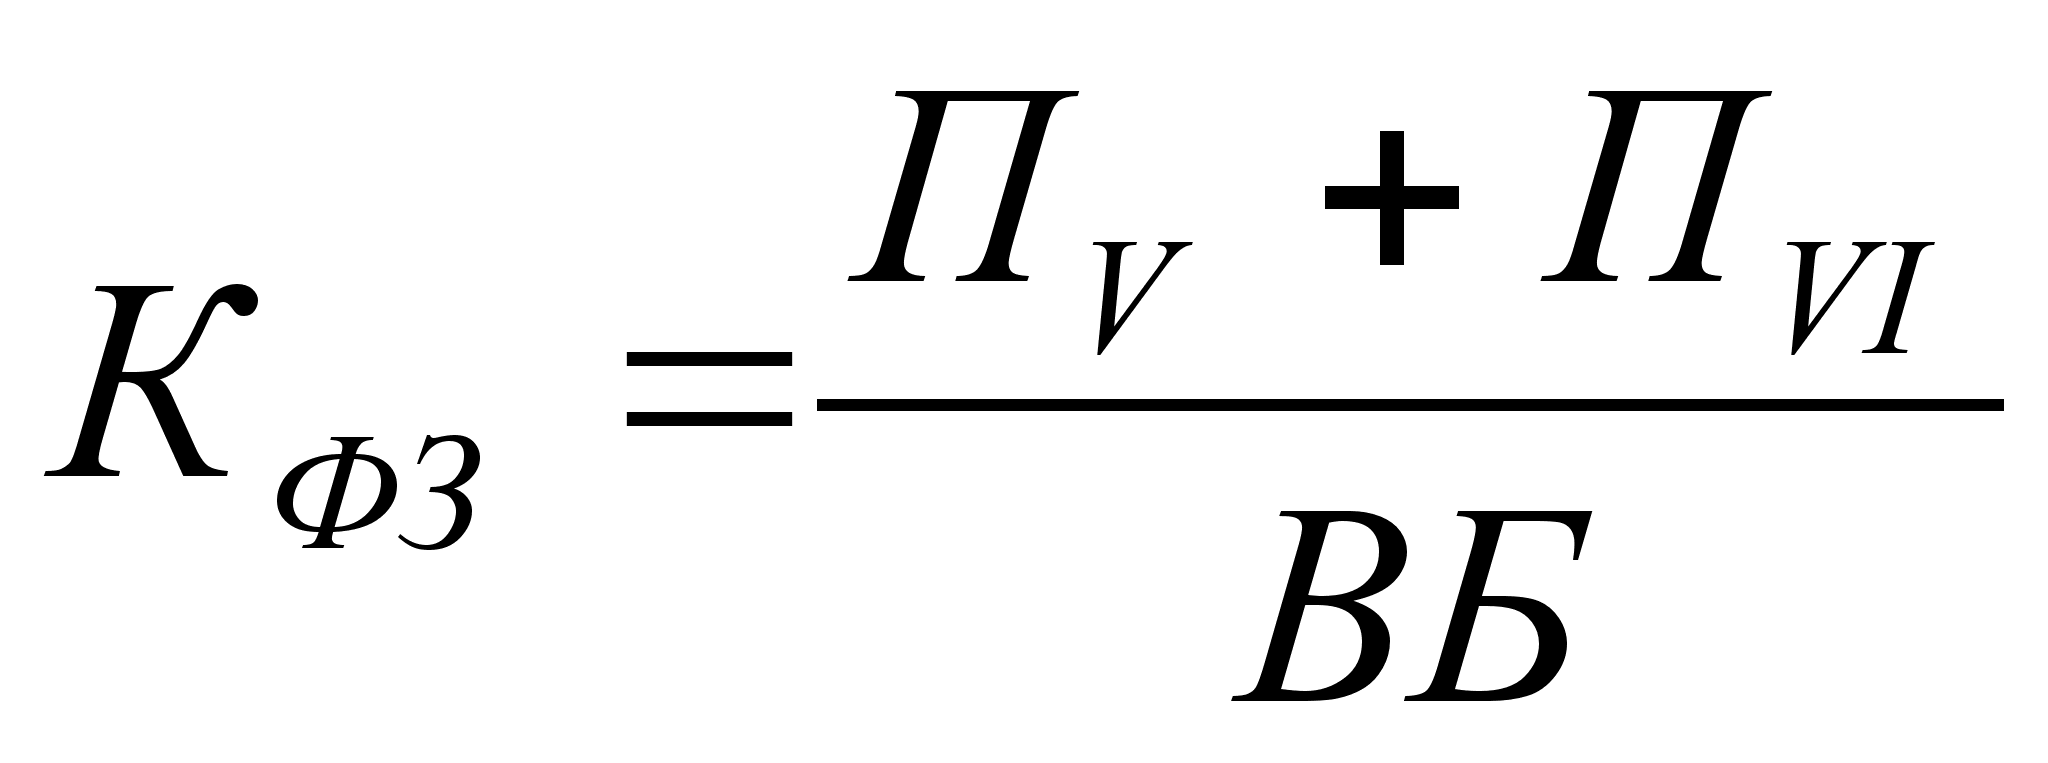 – коэффициент
финансовой
зависимости.
Если Z=0, то у предприятия вероятность банкротства равна 50 %, если Z<0 , то вероятность банкротства меньше 50 %, а при Z>0 – вероятность банкротства более 50 %.
Данная модель не обеспечивает высокую точность прогнозирования банкротства, так как