Технологический процесс изготовления калибра-пробки непроходной
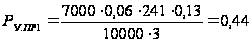
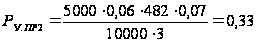
Итого расходы по содержанию и эксплуатации оборудования,
руб.
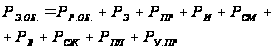
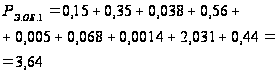
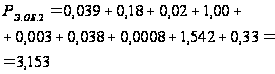
5.6 Калькуляция себестоимости обработки детали по вариантам технологического процесса
Таблица 12 - Калькуляция себестоимости обработки детали по вариантам технологического процесса
| № | Статьи затрат | Затраты, руб. | Измене-ния +/- | |
| Базовый | Проект | |||
| 1 |
Материалы
за вычетом
отходов:
|
1683 | 1683 | 0 |
| 2 |
Основная
заработная
плата рабочих
операторов:
|
5,65 | 2,98 | -2,67 |
| 3 |
Начисления
на заработную
плату: |
1,47 | 0,78 | -0,69 |
| 4 |
Расходы
на содержание
и эксплуатацию
оборудования:
|
3,640 | 3,153 | -0,487 |
|
Итого
технологическая
себестоимость:
|
1693,76 | 1689,9 | -3,860 | |
| 5 |
Общецеховые накладные расходы:
|
12,15 | 6,410 | -5,740 |
|
Итого цеховая себестоимость:
|
1705,9 | 1696,3 | -9,600 | |
| 6 |
Заводские накладные расходы:
|
14,13 | 7,450 | -6,68 |
|
Итого заводская себестоимость
|
1720 | 1704 | -16,0 | |
| 7 |
Внепроизводственные расходы
|
86,0 | 85,2 | -0,80 |
|
Всего полная себестоимость
|
1806,0 | 1789,2 | -16,80 | |

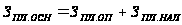
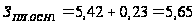
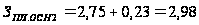


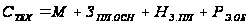
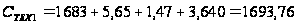
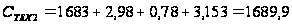
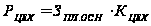
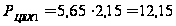
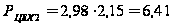
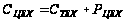
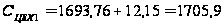
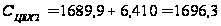
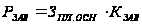
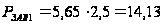
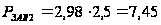
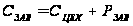
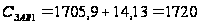
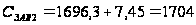
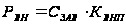
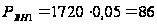
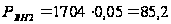
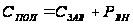
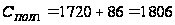
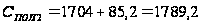
Примечание:
Знак "+" – ставится, если проектный вариант больше базового;
Знак "-" – ставится, если проектный вариант меньше базового.
Значение коэффициентов цеховых, заводских и внепроизводственных расходов представлены в.
5.7 Расчет приведенных затрат и выбор оптимального варианта
Таблица 13 - Расчет приведенных затрат и выбор оптимального варианта
| № | Наименование показателей, единица измерения | Расчетные формулы и расчет | Значение показателей | |
| Баз. | Пр. | |||
| 1 |
Приведенные затраты на единицу детали, руб. |
|
1833,5 | 1808,7 |
| 2 |
Годовые приведенные затраты, руб. |
|
18335000 | 18087000 |
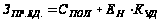
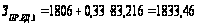
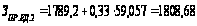
 – единый нормативный
коэффициент
эффективности
капитальных
вложений
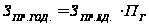
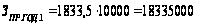
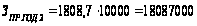
Из рассчитанных вариантов, проектируемым считается тот, в котором приведенные затраты на единицу изделия составляют наименьшую величину. В нашем случае в проектном варианте приведенные затраты на единицу изделия, наименьшие.
5.8 Расчет показателей экономической эффективности проектируемого варианта техники (технологии)
5.8.1 Ожидаемая прибыль (условно-годовая экономия) от снижения себестоимости обработки детали
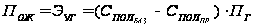 ,
 ,
где
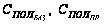 – полная себестоимость
изготовления
единицы детали,
соответственно
по базовому
и проектному
вариантам.
5.8.2 Налог на прибыль
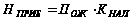 ,
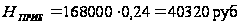 ,
где
 – коэффициент
налогообложения
прибыли.
5.8.3 Чистая ожидаемая прибыль
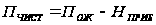 ,
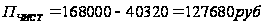 .
5.8.4 Срок окупаемости капитальных вложений
После определения чистой прибыли определяется расчетный срок окупаемости капитальных вложений (инвестиций), необходимых для осуществления проектируемого варианта:
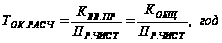 ,
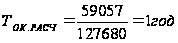
где
 – капитальные
вложения
(инвестиции),
необходимые
для приобретения
вновь вводимого
оборудования,
дорогостоящей
оснастки,
инструмента,
а также затраты
на эксплуатацию
дополнительной
площади.
 – общие капитальные
вложения, необходимые
для приобретения
оборудования,
оснастки и
инструмента.
Расчетный срок окупаемости инвестиций (капитальных вложений) принимается за горизонт расчета (максимально ожидаемое время окупаемости инвестиций), Т. Если расчетный срок окупаемости получился более 4-х лет, то в дальнейшем, горизонт расчета принимается равным 5 лет.
Далее думаем с точки зрения инвестора-предприятия, которое должно осуществить его проект. Используя методы дисконтирования, решаем вопрос о том, стоит ли вкладывать средства в разработанный проект, который в течение принятого горизонта расчета принесет дополнительную прибыль, или лучше при существующей процентной ставке на капитал положить деньги в банк.
Для этого в пределах принятого горизонта расчета (Т) рассчитываем текущую стоимость будущих денежных доходов (денежных потоков), приведенных к текущему времени (времени начала осуществления проекта) через коэффициенты дисконтирования.
Общая текущая стоимость доходов (чистой дисконтированной прибыли) в
течение принятого горизонта расчета определяется по формуле:
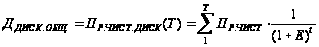 ,
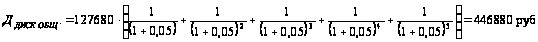 ,
где
 – горизонт
расчета, лет
(месяцев);
 – процентная
ставка на капитал
(например, при
5%
 10%
 ;при
20%
 и т.д.);
 – 1-ый, 2-ой, 3-й
год получения
прибыли в пределах
принятого
горизонта
расчета.
5.8.5 Интегральный экономический эффект
Интегральный экономический эффект (чистый дисконтированный доход) составит в этом случае:
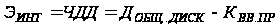 ,
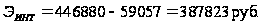
Общая стоимость
доходов (ЧДД)
больше текущей
стоимости
затрат (),
т.е.
 – проект эффективен,
поэтому определяем
индекс доходности
по формуле:
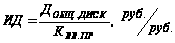 ,
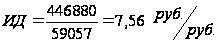
Вывод
Так как ЧДД > 0, значит проект эффективен, и поэтому определяем индекс доходности, т.е. прибыль на каждый вложенный рубль. Он составляет 7,56. Окупаемость проекта составляет 1 год, а интегральный экономический эффект 387823 рублей. Следовательно, инвестору смело можно вкладывать деньги в данный проект.
Заключение
В ходе работы были выполнены все задачи выпускной квалификационной работы.
Проанализировав исходные данные детали, стало возможным определение:
- выбора типа производства, формы организации технологического
процесса изготовления детали;
- выбора метода получения заготовки;
- технологического маршрута изготовления детали;
- технологического маршрута обработки поверхности;
- технологической схемы базирования;
- припусков с помощью размерного анализа;
- припусков расчетно-аналитическим методом;
Выполнив выпускную квалификационную работу, закрепил знания о технологии машиностроения, в сфере конструирования и технологирования изделия. В результате разрабатываемый технологический проект оказался экономически эффективным.
Литература
Справочник технолога машиностроителя./ Под редакцией А.Г. Косиловой, Р. К. Мещерякова. – М .: Машиностроение, 1985.- Т.1,2.
Горбацевич А.Ф., Шкред В. А. Курсовое проектирование по технологии машиностроения:- 4-е изд., перераб. и доп.- Выш. школа, 1983.
Гжиров Р.И. Краткий справочник конструктора: Справочник - М.: Машиностроение, Ленинград, 1983год.
Михайлов А.В. Методическое указание «Определение операционных размеров механической обработки в условиях серийного производства»Тольятти, 1992год.
Справочник конструктора-машиностроителя/ Анурьев В.И., - М.:Машиностроение, 2001. – Т.1,2,3.