Технологический процесс изготовления детали "Водило"
На данном участке проходят мероприятия по обеспечению качества:
- инструктажи;
- замена технологической оснастки при ее дальнейшей негодности;
- периодические комиссии по проверке контрольно-измерительных приборов и точности измерения.
Задачи технического контроля качества:
- предотвращение выпуска некачественной продукции;
- укрепление производственной дисциплины;
- повышение ответственности всех звеньев производства за качество выпускаемой продукции.
Основные функции ОТК:
- проверка исходных материалов, инструментов и других ценностей, которые будут использованы для производства продукции;
- контроль продукции на всех стадиях ее изготовления;
- контроль соблюдения технологической дисциплины на участке;
- оформление соответствующих документов о приемке годной продукции и документов на забракованные изделия и ценности, пришедшие с других предприятий;
- участие в испытании новых и модернизированных изделий, проведение анализа брака, участие в работах по подготовке продукции к аттестации;
- контроль выполнения работ по изолированию брака;
- разработка мероприятий по повышению качества продукции;
- разработка и внедрение прогрессивных форм и методов технического контроля.
На данном участке используются такие методы контроля как:
- визуальный;
- геометрический;
- лабораторный анализ.
На данном участке используются такие формы контроля как:
- последующий;
- промежуточный;
- окончательный;
- сплошной;
- выборочный.
Выбранные средства контроля:
- калибр-скобы;
- калибр-пробки;
- штангенциркули;
- индикаторы.
6 ЭКОНОМИЧЕСКИЙ РАЗДЕЛ
6.1 Расчет капитальных затрат
Таблица 16 – Характеристика применяемого оборудования
| Наименование и модель станка | Ко-ли-чест-во | Мощность, кВт | Ремонтная сложность | Стоимость, т.р. | |||||
| ед. | ∑ | механи-ческая | электри-ческая | ед. | ∑ | ||||
| ед. | ∑ | ед. | ∑ | ||||||
|
Токарный п/авт. 1К282 Протяжной МП633-001 Калибровочный П6324 Сверлильный агрегатный Фрезерный АМ11274 Сверлильный ХА8451 |
2 1 1 1 1 1 |
55 30 22 7,5 7,5 7,5 |
110 30 22 7,5 7,5 7,5 |
61 24 20 16 23 16 |
122 24 20 16 23 16 |
57 22 18 14 21 14 |
114 22 18 14 21 14 |
144000 185000 154000 135000 189000 135000 |
288000 185000 154000 135000 189000 135000 |
| ИТОГО: | 221 | 203 | 1086000 | ||||||
Производственная площадь определяется по формуле:
Sпр=a·b, м2 (40)
где a – длина участка, м
b – ширина участка, м
Sпр=37,5·9,25=346,9 м2
Sобщ=Sпр·Кскл+Sбыт, м2 (41)
где Sбыт – площадь бытового помещения, м2
Кскл – коэффициент складской, Кскл=1,2
Sбыт=1,22·Чр1см, м2
где Чр1см – численность рабочих в первой смене, чел
Чр1см=6чел
Sбыт=1,22·6==7,32м2
Sобщ=346,9·1,2+7,32=423,6м2
Рассчитываем производственный объем помещений:
Vобщ=Vпр+Vнепр,м3 (42)
Vпр=Sпр·hпр, м3 (43)
где hпр – высота помещения,м hпр =9м
Vпр=346,9·9=3122,1 м3
Vнепр=Sнепр·hнепр, м3 (44)
где hнепр – высота непроизводственного помещения, м hнепр=3м
Sнепр – площадь непроизводственного здания, м2
Sнепр=Sобщ-Sпр, м2 (45)
Sнепр=423,6-346,9=76,7 м2
Vнепр=76,7·3=230,1 м2
Vобщ=3122,1+230,1=3352,2 м3
Расчет стоимости здания, оборудования, амортизационных отчислений
Таблица 17 – Сводная таблица капитальных затрат
| Наименование объекта | Стоимость начальная, т.р. | Затраты на СТМ | Общая стоимость, т.р. | Амортизация | ||
| % | ∑ | % | ∑ | |||
|
Производственное здание Технологическое оборудование Подъемно-транспортное оборудование Прочие ОФ |
100566 1086000 4%ТО 2%ТО |
25 10 - - |
25141,5 108600 - - |
125707,5 1194600 47784 23892 |
3 10 15 5 |
3771 119460 7167,6 1194,6 |
| Итого ОФ: | 1391983,5 | 131593,4 | ||||
Определяем стоимость здания:
Сзд=Vзд·С1м3, т.р. (46)
где С1м3 – стоимость 1м3,т.р. С1м3=30т.р
Сзд=3352,2·30=100566т.р.
25% - на сантехмонтаж здания
Сстм.зд.=0,25·Сзд, т.р (47)
Сстм.зд.=0,25·100566=25141,5т.р.
Собщ.зд.=Сзд.+Сстм.зд.,т.р. (48)
Собщ.зд.=100566+25141,5=125707,5 т.р.
Рассчитываем амортизацию:
Азд.= ,
т.р. (49)
где Нзд. – норма амортизации на здание
Нзд.=2-3%, принимаем Нзд.=3%
Азд.= =3771,2
т.р.
6.2 Труд и заработная плата
Таблица 18 – Баланс времени завода и рабочего на 2010г.
| Элементы фонда рабочего времени | Дни | Часы |
|
Календарный фонд времени Номинальный фонд рабочего времени, Фн Действительный фонд работы завода, Фд Невыходы на работу: - очередные и дополнительные отпуска - неявки по болезни - дикреты и отпуска - отпуск на учебу - прочие невыходы |
365 257 - 24 6 0,35 0,7 2,5 |
- 2050 3895 192 48 2,8 5,6 20,3 |
| Эффективный фонд времени, Фэ | 1781,3 |
Расчет численности рабочих
Таблица 19 – Сводная таблица численности рабочих участка
| Категория рабочих |
Количество оборудования |
Количество человек | 1 смена | 2 смена | |
| расчетное | принятое | ||||
|
Основные рабочие: - токарь-автоматчик - станочник широкого профиля - сверловщик - фрезеровщик |
2 2 2 1 |
2,7 1,55 3,1 1,6 |
3 2 4 2 |
2 1 2 1 |
1 1 2 1 |
| Всего основных рабочих: | 8,95 | 11 | 6 | 5 | |
|
Вспомогательные рабочие: - электрик - слесарь - наладчик |
0,45 0,63 0,8 |
||||
| Всего вспомогательных рабочих: | 1,88 | ||||
Чо.р.= ,
чел.(50)
 =
 =1,55
чел.
Чв.р.= ·n,
чел. (51)
где Qобсл. – объем обслуживания, количество ремонтных единиц. (Таблица 16)
Нобсл. – норма обслуживания, рем.ед.
Нобсл. для электриков=900 рем.ед.
n – количество смен
 =
 ·2=0,45
чел.
Расчет фонда заработной платы и среднемесячной заработной платы по категориям
Определяем тарифную ставку первого разряда:
Тст1р.= ·Котр.,
т.р. (52)
где ЗП1р.зав. – месячная тарифная ставка 1-го разряда по проектируемому предприятию, т.р.
ЗП1р.зав.=245 т.р.
Тср.мес. – среднемесячное количество часов по производственному календарю на расчетный год, ч.
Тср.мес.=170,8 ч.
Котр. – коэффициент, учитывающий вид работ и отраслевую принадлежность
Котр.=1,1
Тст.1р.= ·1,1=1,58
т.р.
Определяем тарифные ставки по разрядам рабочих:
Тст.iр.=Тст.1р.·Ктар, т.р.(53)
где Ктар – коэффициент, показывающий во сколько раз тарифные ставки второго и предыдущих разрядов выше, чем первый
Тст.4р.=1,58·1,57=2,48 т.р.
Определяем сдельные расценки:
Рсд.= ,
т.р.(54)
где Тшт. – время на одну детале-операцию, мин
Рсд.005= =0,07
т.р.
Тарифный фонд заработной платы ФЗПтар.:
ФЗПтар.=Рсд.·N, т.р. (55)
ФЗПтар.005=0,07·100000=7000 т.р.
6.3 Расчет материальных и энергетических затрат
Расчет стоимости сырья и материала
Таблица 22 – Расчет стоимости сырья и материала
| Материал, метод получения | Расход, кг | N | Вес возв-ратных отхо-дов | Стоимость материала | Стоимость возвратных отходов | Стоимость за вычетом возвратных отходов | ||||
| mз | mд | Ед.,т.р. | N, т.р. | Ед., т.р. | N, т.р. | Ед., т.р. | N, т.р. | |||
|
Сталь 45Л Отливка в кокиль |
5,01 |
3,35 |
100000 |
1,66 |
14 |
1400000 |
0,3 |
30000 |
13,7 |
1370000 |
Определяем расход металла на изготовление партии деталей:
Определяем стоимость металла на единицу изделия:
См.ед.=mз·Цм1кг, т.р.(56)
где Цм1кг – цена материала за килограмм, с учетом затрат на получение заготовки, т.р.
Цм1кг=2,8 т.р.
См.ед.=5,01·2,8=14 т.р.
Расход на N=См.ед.·N, т.р. (57)
Расход на N=14·100000=1400000 т.р.
Определяем массу и стоимость возвратных отходов:
Вотх.=mз-mд, кг (58)
Вотх.=5,01-3,35=1,66 кг
Сотх.=Вотх.·Цотх.1кг, т.р. (59)
где Цотх.1кг – цена отходов за 1 кг, т.р.
Цотх.1кг=0,17 т.р.
Сотх.=1,66·0,17=0,3 т.р.
Расчет затрат и стоимости энергии на технологические и бытовые нужды
Таблица 23 – Расчет годовой потребности в силовой энергии
| Наименование и модель станка | Коли-чество | Мощность, кВт | КПД | Фд | Кз.о. | Годовой расход силовой электро-энергии, кВт·ч | |
| ед. | общ. | ||||||
|
1. Токарный павт. 1К282 2. Протяжной МП633-001 3. Калибровочный П6324 4. Сверлильный агрегатный 5. Фрезерный АМ112-74 6. Сверлильный ХА8451 |
2 1 1 1 1 1 |
55 30 22 7,5 7,5 7,5 |
110 30 22 7,5 7,5 7,5 |
0,8 0,8 0,8 0,8 0,8 0,8 |
3895 3895 3895 3895 3895 3895 |
0,75 0,48 0,22 0,77 0,76 0,62 |
295968,8 51660 17363,5 20717,8 20448,8 16681,9 |
| ИТОГО: | 422840,8 | ||||||
Определяем объем силовой энергии:
Qсил.эн.=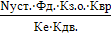 ,
к Вт (60)
где Nуст. – общая мощность по видам оборудования, кВт;
Квр. – коэффициент одновременного использования, Квр.=0,7
Ке – коэффициент, учитывающий потери в сети, Ке=0,95
Кдв. – коэффициент, учитывающий потери в двигателе, Кдв.=КПД
Qсил.эн.=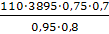 =295968,8
кВт·ч
Определяем стоимость силовой энергии:
Ссил.эн.=∑Qсил.эн.·Тариф за 1 кВт·ч, т.р. (61)
Ссил.эн.=422840,8·260=109938600руб.=109938,6 т.р.
Таблица 24 – Сводная таблица расхода и стоимости энергии
| Вид энергии | Единица измерения | Тариф за единицу, руб. | Расход | Стоимость, т.р. |
|
Силовая энергия Сжатый воздух Техническая вода |
Квт·ч м3 м3 |
260 2150 800 |
422840,8 1663,2 83,2 |
109938,6 3575,9 66,6 |
| Итого энергии на технические нужды: | 113581,1 | |||
|
Бытовая вода: - горячая - холодная - стоки Отопление Освещение Вентиляция |
Гкал м3 м3 Гкал Квт·ч Квт·ч |
71000 1200 350 71000 260 260 |
1,9 165,5 165,5 71,8 15904,4 17230,3 |
134,9 198,6 57,9 5097,8 4135,1 4479,9 |
| Итого энергии на бытовые нужды: | 14104,2 | |||
| Всего энергозатраты: | 127685,3 | |||
Определяем расход технической воды:
Qтех.в.= ,
м3(62)
где q – норма расхода воды (3-5 л на станок в час) q=5л
mт.в. – количество станков, использующих техническую воду, шт.
Qтех.в.= =83,2
м3
Определяем расход сжатого воздуха:
Qсж.в.=q·mсж.в.·Фд·Кз.о.ср., м3 (63)
где q – норма расхода воды, м3 q=0,1м3 на станок
mсж.в. – количество станков со сжатым воздухом, шт.
Qсж.в.=0,1·7·3895·0,61=1663,2 м3
Определяем расход электроэнергии на освещение:
Qосв.= ·Кдеж.+
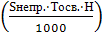 ·Кдеж.,
кВт·ч(64)
где Sпр. – производственная площадь, м2
Sнепр. – непроизводственная площадь, м2
Тосв. – время освещения на расчетный период, часов в год
Н – норма освещения
Кдеж. – коэффициент, учитывающий дежурное освещение, принимаем 1,05
Qосв.=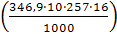 ·1,05+
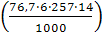 ·1,05=15904,4кВт·ч
Определяем расход бытовой воды:
Qбыт.в.= ,
м3(65)
где q – норма расхода воды на одного рабочего (40-80л)
Принимаем q=50л
Др. – количество рабочих дней
Qбыт.в.= =165,5
м3
Определяем расход отопления:
Qот.=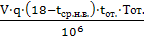 ,
Гкал (66)
где V – объем помещения, м3
q – норма отопления
tср.н.в. – средняя температура наружного воздуха в период отопления
tот. – количество часов отопления в месяц, tот.=310ч.
Тот. – число месяцев, Тот.=6
Qот.=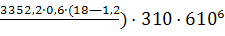 =71,8
Гкал
Определить расход энергии на подогрев бытовой воды:
Qгор.в.=0,15·12,88=1,9 Гкал
Расчет электроэнергии на вентиляцию:
Qвент.= ,
кВт·ч (67)
где Р – расход электроэнергии на вентиляцию 1 м3 здания в час
Ч – количество часов вентиляции в сутки, принимаем Ч=2часа в сутки
Д – количество дней работы
V – объем здания, м3
К – кратность обмена воздуха, принимаем К=2
Qвент.=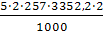 =17230,3
кВт·ч
6.4 Себестоимость изделия. Цена
Таблица 25 – Смета общепроизводственных расходов
| Статьи затрат | Сумма, т.р. | Примечание и расчеты |
| 1. ЗП вспомогательных рабочих | 16831,6 | Таблица 21 |
| 2. ЗП цехового персонала | 15408,5 | 15%(ФОТосн.+ФОТвсп.)=0,15(85892+16831,6) |
| Итого на заработную плату | 32240,1 | |
| 3. Отчисления в фонд социальной защиты | 10961,6 | 34%ЗП=0,34·32240,1 |
| 4. Обязательное страхование | 322,4 | 1%ЗП=0,01·32240,1 |
| 5. Амортизация ОФ | 131593,4 | Таблица 17 |
| 6. Расходы на ремонт и содержание ОФ | 41759,5 | 3%ОФ=0,03·1391983,5 |
| 7. Энергозатраты на бытовые нужды | 14104,2 | Таблица 24 |
| 8. Вспомогательные материалы | 1225 | 5·Зпбаз. на станок в год=5·35·7 |
| 9. Расход на охрану труда | 10272,4 | 10%(ФОТосн.+ФОТвсп.)=0,1(85892+16831,6) |
| 10. Содержание и расход инструмента и инвентаря | 24500 | 100·Зпбаз. на станок в год=100·35·7 |
| 11. Расходы на изобретательство и рационализацию | 1247,4 | 3·Зпбаз. на станок в год=3·35·7 |
| 12. Прочие расходы | 26822,6 | 10%от суммы п.1…12 |
| Всего по смете: | 295048,6 |
Калькуляция себестоимости изделия и цены
Таблица 26 – Калькуляция
| Статьи затрат | Сумма | Пояснения и расчеты | ||
|
На ед., руб. |
На N, т.р. |
|||
| 1. Сырье и материал | 14000 | 1400000 | Таблица 22 | |
| 2. Возвратные отходы | 300 | 30000 | Таблица 22 | |
| 3. Энергозатраты на технологические цели | 1135,8 | 113581,1 | Таблица 24 | |
| 4. Налог на использование материальных ресурсов | 420 | 42000 | 3%п.1=0,03·14000 | |
| Итого затраты на материал: | 15255,8 | 1525580 | п.1-п.2+п.3+п.4 | |
| 5. ЗП основных рабочих | 858,9 | 85892 | Таблица 20 | |
| 6. Отчисления в фонд социальной защиты | 292 | 29203,3 | 34%ЗП=0,34·858,9 | |
| 7. Обязательное страхование | 8,6 | 858,9 | 1%ЗП=0,01·858,9 | |
| 8. Общепроизводственные расходы | 2950,5 | 295048,6 | Таблица 25 | |
| Цеховая себестоимость | 19365,8 | 1936580 | ||
| 9. Общезаводские (общехозяйственные) расходы | 2317,8 | 231780 |
270%ЗПосн.= =2,7·858,9 |
|
| Фабрично-заводская себестоимость(ФЗС) | 21683,6 | 2168364 | ||
| 10. Внепроизводственные расходы | 650,5 | 65050,9 | 3%ФЗС=0,03·21683,6 | |
| 11. Отчисления в инновационный фонд | 54,2 | 5420,9 |
0,25%ФЗС= =0,0025·21683,6 |
|
| Полная себестоимость | 22388,4 | 2238835,8 | ||
| 12. Прибыль | 4477,7 | 447767,2 |
20% от полнойС= =0,2·22388,4 |
|
| Расчетная (действующая) цена без НДС | 26866 | 2686603 | ||
| 13. НДС | 5373,2 | 537320,6 |
20%Цпр.без.ндс= =0,2·26866 |
|
| Отпускная цена с НДС | 32239,2 | 3223923,6 | ||
6.5 Расчет технико-экономических показателей проекта
Таблица 27 – Расчет чистой прибыли
| Показатели | Расчетные формулы | Расчет, т.р. | Сумма, т.р. |
| 1. Прибыль плановая от реализации | Пп=ВПр.ц.-С | 2686603-2238835,8 | 447767,2 |
| 2. Налог на недвижимость |
Ннедв.=(ОФ- -∑А)·hнедв.(0,01) |
(1391983,5- -131593,4)·0,01 |
12603,9 |
| 3. Прибыль налогооблагаемая | Пн.о.=Пб.-Ннедв. | 447767,2-12603,9 | 435163,3 |
| 4. Сумма налога на прибыль |
Нпр.=Пн.о.·hпр. hпр.=0,24 |
435163,3·0,24 | 104439,2 |
| 5. Прибыль остающаяся в распоряжении предприятия | Пр.п.=Пн.о.-Нпр. | 435163,3-104439,2 | 330724,1 |
| 6. Сумма местного налога | Нм=4%Пр.п. | 330724,1·0,04 | 13229 |
| 7. Прибыль чистая | Пч.=Пр.п.-Нм | 330724,1-13229 | 317495,1 |
Рассчитаем общую рентабельность:
Rобщ.= ·100% (68)
где ОСнорм. – сумма нормируемых оборотных средств, т.р.
ОСнорм.=(таблицы 22, 24, 25)
ОСнорм.=1400000+113581,1+1225+24500=1539306,1 т.р.
Rобщ.=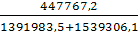 ·100%=15,3%
Рассчитываем расчетную рентабельность:
Rрасч.= ·100% (69)
Rрасч.=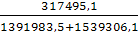 ·100%=10,8%
Рассчитываем рентабельность изделия:
Rизд.= ·100% (70)
Rизд.= ·100%=14,2%
Определяем уровень затрат на 1 руб. товарной продукции:
УЗ= ,
руб. (71)
УЗ= =0,8
руб.
Определяем фондоотдачу и фондоемкость:
Фо= ,
руб. (72)
Фо= =1,9
руб.
Фе= ,
руб. (73)
Фе= =0,52
руб.
Съем с 1 м2= ,
т.р. (74)
Съем
с 1м2= =7744,6
т.р.
Определяем трудоемкость изделия:
Те= ,
ч. (75)
Те= =0,2
ч.
Определяем расход ЗП на 1 руб. (зарплатоемкость):
Рзп.= ,
руб. (76)
Рзп.= =0,04
руб.
Определяем среднюю выработку одного рабочего в год:
Вср.= ,
руб. (77)
Вср.= =208587,2
руб.
Определяем срок окупаемости капитальных вложений:
Ток.= ,
год (78)
Ток.= =4,4
года
Определяем коэффициент сменности:
Ксм.= , (79)
где m1см. – количество станков, работающих в первую смену, шт.
m2см. – количество станков, работающих во вторую смену, шт.
Ксм.= =1,8
Определяем среднюю ЗП работающих на участке (в среднем):
ЗПср.= ,
т.р. (80)
ЗПср.= =664,6
т.р.
6.6 Технико-экономическое сопоставление базового и проектируемого вариантов
Таблица 28 – Анализ базового и проектируемого варианта
| Показатели | Базовый вариант | Проектируемый вариант |
|
Тшт. mз. Ким |
19,858 6,4 0,52 |
10,18 5,01 0,67 |
Определяем рост производительности труда:
ПТ=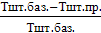 ·100%, (81)
ПТ= ·100%=48,7%
Определяем процент снижения металлоемкости продукции:
Ссн.мет.= ·100% (82)
Ссн.мет.= ·100%=21,7%
Определяем годовую экономию металла в тоннах:
Эт.= ·N,
т.р. (83)
Эт.= ·100000=139т.
Определяем экономию материала в рублях:
Эруб.=Эт.·Ц1т., т.р. (84)
Эруб.=139·2800=389,2 т.р.
Определяем экономию рабочих часов в год за счет снижения трудоемкости:
Эч.=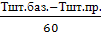 ·N,
ч. (85)
Эч.= ·100000=16130ч.
Определяем экономию численности основных рабочих за счет снижения трудоемкости:
Эраб.= ,
чел. (86)
Эраб.= =9,1
чел.
Определяем экономию в рублях за счет условного сокращения численности:
Эруб.числ.=Эраб.·12·ЗПср., т.р. (87)
Эруб.числ.=9,1·12·664,6=72574,3 т.р.
Определяем суммарную экономию от внедрения ТП:
∑Э=Эруб.мет.+Эруб.числ., т.р. (88)
∑Э=389,2+72574,3=72963,5 т.р.
Таблица 29 – Основные экономические показатели проекта
| Показатели | Единица измерения | Величина показателя |
| 1. Цена изделия | руб. | 3223923 |
|
2. Годовой выпуск продукции: а)натуральное выражения б)денежное выражения: без НДС полная отпускная цена |
шт. т.р. т.р. |
100000 2686603 3223923 |
|
3. Себестоимость изделия а)годовой выпуск б)единица |
т.р. руб. |
2238835,8 22388,4 |
| 4. Численность основных рабочих | чел. | 11 |
| 5. Трудоемкость изделия | ч. | 0,2 |
|
6. Средняя ЗП: а)основных рабочих б)вспомогательных рабочих |
т.р. т.р. |
650,7 746,1 |
| 7. Расход ЗП на 1руб. товарной продукции | руб. | 0,04 |
| 8. Балансовая прибыль | т.р. | 447767,2 |
| 9. Чистая прибыль | т.р. | 317495,1 |
|
10. Рентабельность а)общая б)изделия |
% % |
15,3 14,2 |
| 11. Затраты на 1 руб. товарной продукции | руб. | 0,8 |
| 12. Фондоотдача | руб. | 1,9 |
| 13. Фондоемкость | руб. | 0,52 |
| 14. Съем с 1м2 | т.р. | 7744,6 |
| 15. Срок окупаемости КВ | год | 4,4 |
| 16. Средняя выработка 1 рабочего в год | т.р. | 208587,2 |
| 17. Коэффициент сменности | 1,8 | |
| 18. Коэффициент использования металла | 0,67 |
Таблица 30 – Основные общие и сравнительные технико-экономические показатели
| Показатели | Единица измерения | Величина показателя | |
1 |
Масса заготовки базовая | кг | 6,4 |
| Масса заготовки проектируемая | кг | 5,01 | |
|
Экономия металла в год В натуральном выражении В денежном выражении |
т. т.р. |
139 389,2 |
|
2 |
Рост производительности труда за счет сокращения времени обработки: - Тшт.баз. - Тшт.пр. |
мин мин |
19,858 10,18 |
| Высвобождение рабочих | чел. | 9,1 | |
| Экономия рабочих часов | ч. | 16130 | |
| Экономия в денежном выражении | т.р. | 72963,5 | |
3 |
Себестоимость изделия (ед.) | руб. | 22388,4 |
| Цена расчетная | руб. | 26866 | |
| Цена отпускная | руб. | 32239,2 | |
|
Средняя ЗП рабочих: Основных Вспомогательных |
т.р. т.р. |
650,7 746,1 |
|
|
Прибыль: - от реализации - чистая |
т.р. т.р. |
447767,2 317495,1 |
|
|
Рентабельность: - общая - изделия |
% % |
15,3 14,2 |
|
| Затраты на 1рубль ТП | руб. | 0,8 | |
| Фондоотдача | руб. | 1,9 | |
| Срок окупаемости КВ | лет | 4,4 | |
ВЫВОДЫ ПО ДИПЛОМНОМУ ПРОЕКТУ
Проектируемый технологический процесс разработан с учетом требований современного крупносерийного машиностроительного производства. Материал для изготовления детали сталь 45Л ГОСТ 977-88. Масса детали 3,35кг. На выбор способа повлияли вышеуказанные факторы, а также конфигурация детали “Водило” 70-4202065. Для выбора целесообразного способа получения заготовки в дипломном проекте проведен анализ – сравнение двух способов получения заготовки. Расчеты показали, что проектируемый способ получения заготовки – литье в кокиль по сравнению с литьем в песчано-глинистые формы ручной формовкой имеет ряд преимуществ. Повысился Ким: Ким баз.=0,52; Ким пр.=0,67. Это позволило снизить металлоемкость штучной заготовки на 1,39кг. С учетом годовой программы выпуска это позволило снизить металлоемкость, при этом получить значительную экономию. Стоимость одной тонны 2800 т.р.
В дипломном проекте проведен анализ конструкции детали на технологичность двумя методами. Количественный анализ показал, что деталь технологична по всем видам показателей: Ку.э., Кт., Кш., Ким. Качественный анализ показал, что деталь “Водило” технологична по ряду признаков.
Технологический процесс разработан с учетом заданного типа производства. Анализ базового технологического процесса показал, что существующая базовая технология не соответствует ряду требований. Поэтому в курсовом проекте предложена механическая обработка на высокопроизводительных восьмишпиндельных полуавтоматах и специальном оборудовании.
В конструкторском проекте дипломного проекта в соответствии с заданием была разработана карта наладки на токарный полуавтомат 1К282.
В соответствии с заданием спроектирована фреза дисковая трехсторонняя для обработки паза детали с напайными пластинами из твердого сплава. Сборочный чертеж выполнен на формате А2 в соответствии с требованиями ЕСКД.
Спроектирован мерительный инструмент - калибр-пробка. Конструкция и исполнительные размеры выполнены в соответствии с требованиями по ГОСТ 18362-93. В графической части выполнен сборочный чертеж калибр-пробки на формате А2 в соответствии с требованиями ЕСКД.
Учитывая вышесказанное, можно сделать вывод о том, что дипломный проект выполнен в полном объеме в соответствии с заданием и проектный технологический процесс детали “Водило” можно считать прогрессивным.