Комп’ютеризована вимірювальна система параметрів електричних машин з газомагнітним підвісом
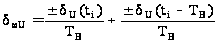 .
(7.28)
Визначимо
закон розподілу
похибки вимірювання
кутової швидкості,
що обумовлена
неточністю
виконання
модулятору
та випадковими
завадами. Цей
закон можна
визначити як
композицію
законів розподілу
випадкових
величин
 та
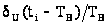 ,
які мають нормальний
закон розподілу.
При умові
стаціонарності
випадкових
процесів, що
обумовлюють
виникнення
цих похибок,
їх закони розподілу
можна вважати
однаковими:
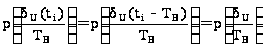 .
(7.29)
У відповідності з [10] композиція двох однакових нормальних законів є також нормальним законом, який визначається виразом:
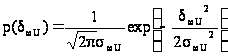 .
(7.30)
В силу властивостей стаціонарності [15], середньоквадратичне значення похибки вимірювання кутової швидкості, що обумовлена випадковими завадами та неточністю виконання модулятору та діафрагми:
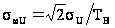 .
(7.31)
Середньоквадратичне відхилення загальної похибки вимірювання кутової швидкості знаходиться з виразу:
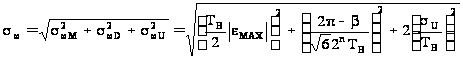 .
(7.32)
Графік
відносного
середньоквадратичного
значення похибки
вимірювання
кутової швидкості
 при різних
значеннях
 ,
без урахування
складової, що
обумовлена
неточністю
виконання
прорізів модулятору
та діафрагми,
при
 рад/с2,
n=12 наведено на
рисунку 7.1.
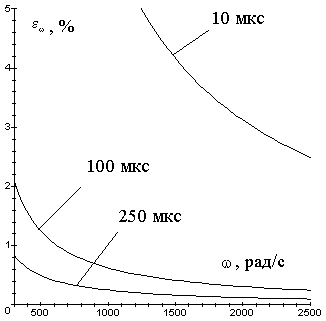
Рисунок 7.1 - Відносна середньоквадратична похибка вимірювання кутової швидкості.
Функція (7.26) має мінімум за аргументом ТВ, при якому результуюча середньоквадратична похибка вимірювання кутової швидкості мінімальна:
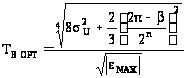 .
(7.33)
Враховуючи,
що
 ,
вираз (7.33) можна
записати як:
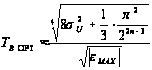 .
(7.34)
У випадку, коли похибкою, що обумовлена завадами та неточністю виконання модулятору та діафрагми можна знехтувати, вираз (7.34) прийме вигляд:
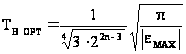 .
(7.35)
Залежності
 від значення
максимального
кутового прискорення
об’єкту контролю
при різній
розрядності
АЦП наведено
на рисунку 7.2.
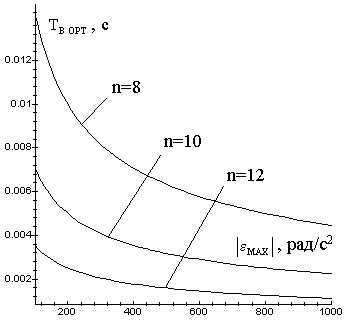
Рисунок 7.2 - Оптимальний час диференціювання при різній розрядності АЦП
Мінімальна відносна середньоквадратична похибка вимірювання кутової швидкості при відсутності випадкових завад визначається виразом:
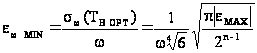 .
(7.36)
Графіки
залежності
цієї похибки
від кутової
швидкості при
різній розрядності
АЦП при
 рад/с
наведено на
рисунку 7.3. Їх
наведено в
діапазоні
кутових швидкостей,
в якому період
дискретизації
як мінімум у
два рази менше
за період вихідного
сигналу ТП.
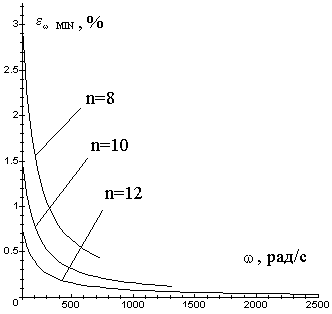
Рисунок 7.3 - Мінімальна відносна похибка вимірювання кутової швидкості
З аналізу рисунка 7.3. випливає, що в області низьких кутових швидкостей відносна середньоквадратична похибка вимірювання значно збільшується, що в першу чергу обумовлено похибкою квантування вихідного сигналу ТП.
8. Економічна частина
8.1 Розрахунок витрат на розробку і впровадження комп’ютеризованої вимірювальної системи параметрів електричних машин з газомагнітним підвісом
Кошторис витрат на розробку і впровадження нового технічного рішення включає розрахунок таких основних статей:
а) Основна заробітна плата розробників Зо, яка розраховується за формулою [21]:
 , (8.1)
Проведемо розрахунок заробітної плати для кожного робітника, що приймає участь в розробці і занесемо отримані дані до таблиці 8.1.
Таблиця 8.1 Основна заробітна плата розробників
| Найменування посади | Місячний посадовий оклад, грн. | Оплата за робочий день, грн. | Число днів роботи | Витрати на заробітну плату, грн. |
| Керівник проекту | 385 | 17,5 | 22 | 385 |
| Інженер | 330 | 15 | 22 | 330 |
| Всього | Зо=715 | |||
б) Витрати на основну заробітну плату робітників Зр, що виготовляють дослідний зразок.
Ці витрати розраховуються на основі норм часу, які необхідні для виконання даної роботи, за формулою:
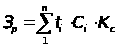 ,
(8.2)
Сі визначається за формулою:
 ,
(8.3)
Провівши розрахунки занесемо їх до таблиці 8.2.
Таблиця 8.2 – Витрати на основну заробітну плату робітників
| Найменування роботи |
Трудоміст - кість, н-годин |
Розряд роботи | Погодинна тарифна ставка, грн./год | Величина оплати, грн. |
| Виготовлення | 40 | 6 | 1,35 | 108 |
| Монтаж | 16 | 6 | 1,35 | 43,2 |
| Випробування | 24 | 3 | 1 | 48 |
| Всього | Зр=199,2 | |||
в) Розрахуємо додаткову заробітну плату розробників та робітників, які були задіяні в розробці дослідного зразка. Вона становить 10ё12% від основної заробітної плати розробників та робітників, тобто 10 ё 12% від ( Зр + Зо ) :
Зд = 0,1 Ч ( Зр + Зо ) = 0,1 · (199,2 + 715) = 91,42 (грн.).
г) Нарахування на заробітну плату робітників Нзп розробників, які були задіяні в розробці дослідного зразка [21].
В 2002 році нарахування на заробітну плату Нзп складали 37,2 ё 40 % від суми основної та додаткової заробітної плати розробників та робітників, тобто Зо + Зр + +Зд.
Нзп = ( Зо + Зр + Зд ) · 0,375 = (715 + 199,2 + 91,42) · 0,375 = 377,1 (грн.).
д) Розрахуємо амортизацію основного обладнання, яке використовується для розробки, та приміщень.
Амортизаційні відрахування по кожному виду обладнання та приміщенням можуть бути розраховані за формулою:
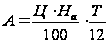 ,
(8.4)
Для Т =1 ч 3 місяці.
Розраховуємо амортизаційні відрахування і занесемо отримані дані до таблиці 8.3.
Таблиця 8.3 Амортизація основного обладнання
| Найменування обладнання, приміщень | Балансо-ва вартість, грн. |
Норма аморти- зації, % |
Термін використання, міс. | Величина амортизаційних відрахувань, грн. |
| Робочий кабінет | 2000 | 5 | 1 | 8,3 |
| Комп’ютер | 1500 | 25 | 1 | 31,25 |
| Електро-двигунни | 200 | 25 | 1 | 4,2 |
| Інструменти | 30 | 5 | 1 | 0,125 |
| Засоби вимірювальної техніки | 300 | 15 | 1 | 3,75 |
| Всього | А = 43,425 | |||
е) Розрахунок оренди обладнання ( приміщень ), які були використанні в ході розробки пристрою та випробувань.
Оренда кожного виду обладнання (приміщень) розраховується за формулою:
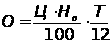 (8.5)
Всі проведені розрахунки заносимо до таблиці 8.4.
Таблиця 8.4 - Оренда обладнання та приміщень
| Найменування обладнання, приміщень | Балансова вартість, грн. | Ставка орендної плати, % |
Термін використан- ня, міс. |
Сума орендної плати, грн. |
| Робочий кабінет | 2000 | 5 | 1 | 8,3 |
| Засоби вимірювальної техніки | 300 | 5 | 1 | 1,25 |
| Всього | О = 9,55 | |||
ж) Підрахуємо витрати на матеріали, що були використані на розробку та виготовлення дослідного зразка за допомогою формули:
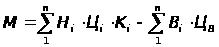 (8.6)
Проведемо розрахунки і отримані дані занесемо до таблиці 8.5.
Таблиця 8.5 – Витрати на матеріали при розробці пристрою
| Наймену-вання матеріалу, марка, тип, сорт | Ціна за 1 кг, грн. | Витра-чено, кг |
Величи- на відходів, кг. |
Ціна відходів, грн./кг |
Возв- ратні відходи, грн. |
Вартість витраче- них матеріа- лів, грн. |
| Каніфоль | 2 | 0,2 | 0,05 | 0,1 | - | 0,34 |
| Припой | 5 | 0,3 | 0,05 | 0,15 | - | 1,5 |
| Всього | М = 1,84 | |||||
з) Розрахуємо витрати на комплектуючі К, що були використані при виготовленні дослідного зразка. Вони знаходяться за допомогою формули:
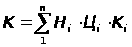 (8.7)
Проведені розрахунки заносимо до таблиці 8.6.
Таблиця 8.6 Витрати на комплектуючі
| Найменування комплектуючих | Кількість, шт | Ціна за штуку, грн. | Сума, грн |
| Текстоліт електротехнічний листовий | 4 | 5,2 | 22,88 |
| Гайки | 20 | 0,5 | 11 |
| Шайби | 20 | 0,2 | 4,4 |
| Гвинти | 20 | 0,3 | 6,6 |
| Всього | К = 44,88 | ||
і) Витрати на силову електроенергію розраховується за формулою [21]:
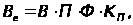 (8.8)
Отже, при підстановці відомих величин витрати на силову електроенергію будуть такі:
Ве = 0,156 ∙ 0,5 ∙ 528 ∙ 0,5 = 20,58 (грн.)
к) Інші витрати доцільно прийняти як 200 ё 300 % від суми основної заробітної плати розробників, тобто від :
Ві = (Зо + Зр) Ч 2 = (715 + 199,2) · 2 = 1828,4 (грн.).
з) Сума всіх попередніх витрат дає загальні витрати на розробку дослідного зразка В:
В = Зо + Зр + Зд + Нзп + А + О + М + К + Ве + Ві =
= 715 + 199,2 + 91,42 + 377,1 + 93,75 + 20,8 + 1,84 +
+ 97,9 + 20,58 + 1828,4 = 3331,395 (грн.).
Отже, загальні витрати на розробку дослідного зразка складають 3331,395 (грн.).
8.2 Розрахунок виробничої собівартості комп’ютеризованої вимірювальної системи параметрів електричних машин з газомагнітним підвісом
З 1 січня 2001 року відповідно до "Положення бухгалтерського обліку 16 "Витрати" " основною обліковою одиницею є: "Виробнича собівартість". До виробничої собівартості продукції, робіт, послуг включаються:
- прямі матеріальні витрати;
- прямі витрати на оплату плати;
- інші прямі витрати;
- загальновиробничі витрати, які в свою чергу, поділяються на змінні та постійні. Постійні загальновиробничі витрати поділяються, в свою чергу, на розподілені та нерозподілені.
Виробнича собівартість є основною для формування ціни реалізації одиниці продукції. Решта витрат, такі як адміністративні витрати, витрати на збут та інші витрати операційної діяльності в собівартість продукції не включаються.
В зв’язку з цим, прогнозування виробничої собівартості одиниці продукції передбачає проведення наступних розрахунків, тобто визначення перерахованих нижче статей витрат:
а) Витрати на матеріали М, які розраховуються по кожному виду матеріалів за формулою:
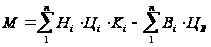 (8.9)
Розрахунки витрат на матеріали представлені в таблиці 8.5 розділу 8.1 і становлять М = 1,84 грн.
б) Витрати на комплектуючі К розраховуються за формулою:
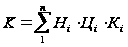 ,
(8.10)
Розрахунки витрат на комплектуючі представлені в таблиці 8.6 розділу 8.1 і становлять К = 44,88 грн.
в) Витрати на силову електроенергію розраховується за формулою:
(8.11)
і становлять 20,58 грн. (формула 8.11).
г) Витрати на основну заробітну плату робітників Зр, що виготовляють дослідний зразок.
Ці витрати розраховуються на основі норм часу, які необхідні для виконання даної роботи, за формулою [21]:
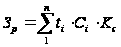 ,
(8.12)
Сі визначається за формулою:
 ,
(8.13)
Розрахунки витрат на основну заробітну плату робітників представлені в таблиці 8.2 розділу 8.1 і становлять Зр=199,2 грн.
д) Розрахуємо додаткову заробітну плату розробників та робітників, які були задіяні в розробці дослідного зразка. Вона становить 10ё12% від основної заробітної плати розробників та робітників, тобто 10ё12% від Зр :
Зд = 0,1 Ч Зр = 0,1 · 199,2 = 19,9 (грн.).
е) Нарахування на заробітну плату робітників Нзп розробників які були задіяні в розробці дослідного зразка.
В 2002 році нарахування на заробітну плату Нзп складали 37,2 ё 40 % від суми основної та додаткової заробітної плати розробників та робітників, тобто від суми Зр + Зд.
Нзп = ( Зр + Зд ) · 0,375 =
= ( 199,2 + 19,9 ) · 0,375 = 82,16 (грн.).
ж) Розрахунок загальновиробничих статей витрат. В загальному вигляді можна прийняти, що норматив загальновиробничих витрат складає 170 ё 200 % від основної заробітної плати робітників:
Взв = Зр · 1,7 = 199,2 · 1,7 = 338,64 (грн.).
з) Сума всіх попередніх статей витрат утворює виробничу собівартість одиниці продукції, яка підлягає продажу, Sв:
Sв = М + К + Ве + Зр + Зд + Нзп + ЗВ =
= 1,84 + 44,88 + 20,58 + 199,2 + 19,9 + 82,16 + 338,64 =
= 707,2 (грн.).
8.3 Розрахунок ціни реалізації нового технічного рішення
Визначення ціни реалізації об’єкта розробки буде здійснюватися на підставі аналізу ступеня конкурентності ринку.
Оскільки ринок конкурентний, то це означає, що виробнику важливо вплинути на ринкову ціну. Тому за ціну реалізації будемо приймати ринкову ціну на відповідні вироби з урахуванням значень конкретних показників якості нової розробки відносно до значень показників продукції конкурентів. При цьому використовуємо формулу:
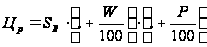 ,
(8.14)
де значення W приймаємо в межах 30ё60, а Р – 20.
Підставивши значення SВ, розраховуємо значення ціни реалізації для нового пристрою:
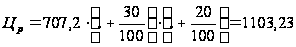 (грн.).
8.4 Розрахунок чистого прибутку для виробника
Для розрахунку величини чистого прибутку П, який може отримати виробник від реалізації нового пристрою за рік, можна скористатись формулою:
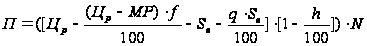 . (8.15)
На даному етапі розробки система розробляється, як експериментальний зразок, але в подальшому планується виробляти 25 ч 80 виробів на рік, тому чистий прибуток за рік буде таким:
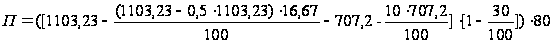 =
= 13068,16 (грн.).
Зрозуміло, що отримати такий прибуток можна тільки запустивши даний пристрій в серійне виробництво.
8.5 Розрахунок експлуатаційних витрат для нового пристрою
Оскільки планується, що виріб буде обслуговуватись інженерно – технічним
працівником, то приблизний склад експлуатаційних витрат та порядок їх розрахунку буде наступним:
а) Заробітна плата обслуговуючого персоналу Зобс, яка розраховується за формулами:
Зобс = 12 · М · b, (8.16)
Таким чином, заробітна плата обслуговуючого персоналу буде:
Зобс = 12 · 350 · 0,2 = 840 (грн. / рік).
б) Розрахуємо додаткову заробітну плату Зд розробників. Вона становить 10 ё 12 % від основної заробітної плати обслуговуючого персоналу:
Зд = Зобс · 0,1 = 840 · 0,1 = 84 (грн.).
в) Нарахування на заробітну плату Нзп обслуговуючого персоналу.
У 2002 році нарахування на заробітну плату складали 37,2 ё 40 % від суми основної та додаткової заробітної плати розробників, тобто Зобс + Зд.
В 2002 році ці нарахування складали:
- в Пенсійний фонд – 32%;
- в Фонд соціального страхування на випадок безробіття – 2,9 %;
- в Фонд соціального страхування по тимчасовій втраті працездатності – 2,1 %;
- в Фонд соціального страхування від нещасних випадків на виробництві і професійних захворювань України – від 0,2 % до 13,8 %;
Отже, нарахування на заробітну плату буде таким:
Нзп = (Зобс + Зд) · 0,375 = (840 + 84) · 0,375 = 346,5 (грн. / рік).
г) Витрати на силову електроенергію розраховуються за формулою:
Ве = В · П · Ф · Кп · b, (8.17)
Отже, витрати на силову електроенергію складатимуть:
Ве = 0,156 · 0,5 · 900 · 0,75 · 0,2 = 10,53 (грн. / рік).
д) Амортизаційні відрахування розраховуються за такою формулою:
 ,
(8.18)
Отже, амортизаційні відрахування будуть складати:
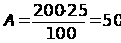 (грн./рік)
е) Витрати на ремонт пристрою можна розрахувати за формулою:
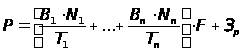 (8.19)
Отже, витрати на ремонт будуть такими:
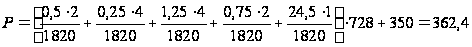 (грн. / рік).
ж) Інші витрати розраховуються як 5 % ё 10 % від загальної суми усіх попередніх витрат [21]:
Ів = (Зобс + Зд + Нзп + Ве + А + Р) · 0,05 = 84,67 грн.
з) Сума витрат за всіма попередніми статтями дає величину експлуатаційних витрат для даного пристрою – Е2.
Е2 = Зобс + Зд + Нзп + Ве + А + Р + Ів = 1778,1 грн.
8.6 Розрахунок економічного ефекту на експлуатаційних витратах для споживача
Розрахунок економічного ефекту на експлуатаційних витратах для споживача від експлуатації нового пристрою визначається за формулою:
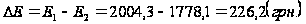
8.7 Розрахунок економічного ефекту на ціні для споживача від придбання нового пристрою
Розрахунок економічного ефекту на ціні для споживача від придбання нового пристрою проводяться за формулою:
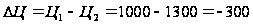 (грн.)
Результат має від’ємне значення, це означає, що споживач не буде мати економічного ефекту на ціні від придбання нового виробу, але це ще не говорить про неефективність нової розробки. Для цього потрібно розрахувати строк окупності додаткових витрат То на ціні для нового виробу за формулою:
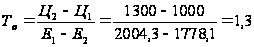
Оскільки То = 1,3 і То < 1 ч 3, то розробка вважається економічно ефективною для споживача.
8.8 Розрахунок терміну окупності витрат
Термін окупності витрат То для виробника визначається за формулою:
 .
(8.20)
Звичайно, оскільки даний пристрій є дослідним зразком, то планується зробити один зразок для демонстрації. Зрозуміло, що при виробництві одного пристрою затрати на виробництво будуть значно більші ніж прибуток. Тому було розраховано попит продукції для вітчизняного ринку який становить 25 ч 80 пристроїв в рік, тоді термін окупності буде дорівнювати [21]:
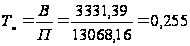
З розрахунків видно То < 4 ё 5 років, тому розробка вважається економічно ефективною для виробника.
Отже провівши розрахунок економічної частини було встановлено, що загальні витрати на розробку і впровадження нового пристрою становлять 3331,39 грн. Також було спрогнозовано виробничу собівартість системи. Враховуючи дані розрахунки, а також беручи до уваги ціну конкурентів на подібну продукцію і розглянувши технологічні показники нового пристрою і аналога була встановлена ціна на виріб, яка становить 1103,23 грн. Провівши патентний пошук на виявлення подібних систем і дослідження вітчизняного ринку було встановлено, що схожі пристрої на Україні вже випускаються. Оскільки дану продукцію планується продавати тільки на території України, то було спрогнозовано попит на дану продукцію, він становить 25 пристроїв на рік. При такій реалізації заплановано отримувати 13068,16 грн. прибутку за рік. Також було встановлено, що користувач буде мати позиивнний економічний ефект від використання нової системи. При серійному виробництві термін окупності займає дуже малий термін, що також важливо при теперішньому економічному становищі.
9. Охорона праці
9.1 Характеристика об’єкта, що проектується
В даному дипломному проекті розробляється програмний пакет для керування адаптивними системами автоматичного управління. Даний програмний продукт розробляється на ЕОМ i буде використовуватись в машинних залах обчислювальної техніки. Об'єкт проектування реалізовується на обчислювальних машинах типу IBM PC з процесором не нижче Intel 486, якi представляють собою з'єднання системного блоку, клавіатури та терміналу (монітора), друкуючого пристрою (принтера).
9.2 Погіршення стану здоров’я користувачів ЕОМ, які пов’язані зі стресом
Робота за ВДТ пов’язана з впливом ряду стресогенних факторів: несприятливі умови та режими праці; зміст праці; здібності та потреби працівника, а також його сподівання; звички, культура організаційних моментів, умови життя, робота транспорту та ін.
Стресові впливи можуть стати причиною виникнення фізіологічних, психологічних змін та трансформації поведінки, розладів здоров’я.
Фізіологічні порушення можуть супроводжуватися розладами шлунково-кишкового тракту, м’язовим напруженням, змінами функцій серцево-судинної системи, пітливістю, виділенням підвищеного рівня катехоламінів, порушенням менструального циклу та