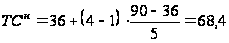Проектирование механического цеха по изготовлению деталей для запорно-регулирующей арматуры газо- и нефтепроводов
 руб/т;
 – объем здания,
м.
При высоте здания 8 м
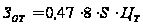 . (15.32)
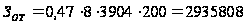 руб/год.
Расходы на воду для бытовых нужд определяют исходя из потребления 30 литров в сутки на одного работника цеха и 250 рабочих дней в году.
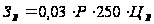 ,
где
 – численность
персонала цеха;
 – цена воды
 р/ м3 .
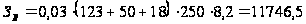 руб/год.
15.2.4.6.4 Затраты на амортизацию, содержание и ремонт помещений
Амортизационные отчисления
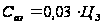 .
(15.33)
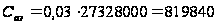 руб/год.
Затраты на содержание и ремонт
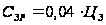 .
(15.34)
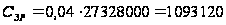 руб/год.
15.2.5 Расчет себестоимости продукции
Для расчета себестоимости на предприятии регламентирующим документом является «Положение о составе затрат по производству и реализации продукции, включаемых в себестоимость продукции, учитываемых при налогообложении прибыли» (1992 г. и последующие дополнения). По калькуляционным статьям затрат Министерство экономики РФ рекомендует типовую форму (табл. 15.6), которая модифицирована для расчета цеховой себестоимости.
Затраты на
единицу продукции
определяют
делением годовых
затрат на условную
годовую программу
 .
Таблица 15.6 – Затраты на единицу продукции
| № |
Затраты |
Годовые, руб. |
На единицу продукции,руб. |
Удельный вес |
| 1. | Сырье и материалы | 1317080160 | 7260 | 0,910 |
| 2. |
Топливо и энергия на технологические цели |
11115000 | 61,27 | 0,008 |
| 3. |
Основная заработная плата |
23370009,12 | 128,82 | |
| 3.1 | Дополнительная заработная плата | 2337000,912 | 12,88 | |
| 4. | Фонд оплаты труда | 25707010,03 | 141,7 | 0,018 |
| 5. | Отчисления на социальные нужды | 6683822,608 | 36,84 | 0,005 |
| 6. | Общепроизводственные (цеховые) расходы, в том числе | |||
| 6.1 | Основная и дополнительная зарплата персонала цеха | |||
| 6.1.1 | Вспомогательные рабочие | 4555920,6 | 25,11 | 0,003 |
| 6.1.2 | Руководители, специалисты, служащие | 942480 | 5,20 | 0,0006 |
| 6.2 | Отчисления на социальные нужды | 1453732,956 | 8,01 | 0,001 |
| 6.3 | Материально-техническое обеспечение цеха | 235620 | 1,30 | 0,0002 |
| 6.4 |
Амортизационные отчисления |
|||
| 6.4.1 | Оборудование, транспорт | 36674400 | 202,16 | 0,025 |
| 6.4.2 | Здания, сооружения | 819840 | 4,52 | 0,0006 |
| 6.5 | Ремонт и содержание | |||
| 6.5.1 | Оборудование, оснастка | 35775000 | 197,20 | 0,025 |
| 6.5.2 | Здания | 3276427,47 | 18,06 | 0,002 |
| 6.6 | Охрана труда, изобретательство, износ малоценных предметов | 191000 | 0,99 | 0,0001 |
| 6.7 | Прочие расходы | 4196221,05 | 23,13 | 0,003 |
|
Итого |
1447773580 | 7985,5 | 1 |
 ,
(15.35)
где
 – число рабочих.
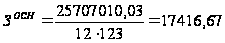 руб/мес;
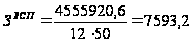 руб/мес;
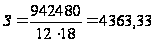 руб/мес.
15.2.6 Технико-экономический анализ
Удельный
вес технологического
процесса
 с заданным
реальным годовым
объемом производства
для цеха
 и участка
 :
 , (15.36)
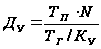 (15.37)
где
 – годовая
трудоемкость
цеха, ч / год;
 – количество
участков.
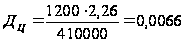 ,
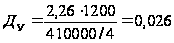 .
Критическая
безубыточность
программы
 :
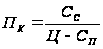 , (15.38)
где
 – условно-постоянные
затраты на
выпуск продукции,
руб/год;
 – цена одного
изделия, руб/шт;
 – переменные
затраты на
единицу продукции,
руб/шт;
 руб/шт.
 , (15.39)
где
 – общепроизводственные
расходы;
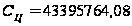 руб/год.
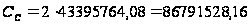 руб/год.
Себестоимость единицы продукции:
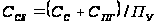 , (15.40)
где
 – переменные
годовые затраты;
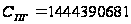 руб/год.
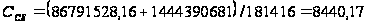 руб.
Уровень оптовой цены:
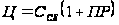 , (15.41)
где
 – норматив для
определения
планируемой
прибыли;
 .
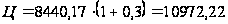 руб.
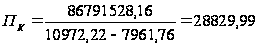 шт.
15.3 Технологические процессы механической обработки
15.3.1 Технико-экономическое обоснование разработанного процесса механической обработки
| Базовый ТП | Разработанный ТП | Изменения | Возможные эффекты |
|
Заготовка КИМ 0,77 |
КИМ 0,84 |
смена заготовки расчёт размеров |
Экономия материала |
|
005-180 операции |
10-30 станок с ЧПУ, механизация приспособления |
концентрация операций, уменьшение
увеличение
увеличение КИМ, надёжность закрепления, сокращение производственных площадей, увеличение производительности, сокращение производственного цикла |
зарплата и отчисления, амортизация и ремонт, необходим расчёт срока окупаемости, расходы на площади, уменьшение расходов на оснастку |
 ,
 ,
Сравнение базового и разработанного технологического процесса в основном выполняется путём анализа технологической себестоимости.
Технологическая себестоимость может включать все элементы затрат, касающиеся реализации техпроцесса, если они подвергаются изменениям. Поэтому при рассмотрении технологической себестоимости необходимо анализировать все возможные, как положительные, так и отрицательные эффекты, но учитываются при сравнении только существенно изменяющиеся элементы затрат.
15.3.2 Сравнение технологических процессов
Исходные данные:
годовой объем производства детали-представителя –
 дет/год;
средняя
заработная
плата с доплатами
и премиями –
 руб/час;
коэффициент
многостаночного
обслуживания
для станков
с ЧПУ –
 ;
отчисления
на социальные
нужды – 26% от
основной зарплаты
 ;
затраты на амортизацию и ремонт технологического оборудования в течение года составят 10% от цены оборудования;
действительный
фонд времени
оборудования
при двухсменной
работе
 ч/год;
стоимость
электроэнергии
 руб/(кВт·ч);
Сравним базовый и новый техпроцесс при изменении:
коэффициента использования материала (КИМ);
капитальных
затрат на
оборудование,
т. суммарной
стоимости
технологического
оборудования
 ;
суммарного
штучно-калькуляционного
времени
 .
Указанные
факторы окажут
наибольшее
влияние на
материальные
затраты
 ,
заработную
плату и отчисления
 ,
содержание
оборудования
и оснастки
 :
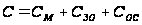 ,
(15.42)
С учётом
годового выпуска
экономическая
эффективность
за год для
разработанного
техпроцесса
составит:
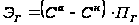 ,
(15.43)
где
 – технологическая
себестоимость
по изменяемым
элементам
затрат для
аналога и нового
техпроцесса
для одной детали.
15.3.3 Затраты на материал
Величина годовой программы позволяет рассчитать затраты на материалы за вычетом стоимости отходов.
Цена отходов
обычно составляет
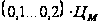 .
Если учесть
КИМ и
 ,
тогда затраты
на материалы
для годовой
программы
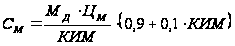 ,
(15.44)
 шт/год,
 р/кг,
 р/кг,
 кг.
| Аналог | Новый ТП |
|
|
|
|
|
|
|
|
806496 р. |


 р.
 р.
Исходные данные.
| Аналог | Новый ТП | ||||||||
| Опера-ция | Оборудо-вание |
|
мин |
Разряд Р | Опера-ция | Оборудо-вание |
|
мин |
Разряд Р |
|
005,015,020, 030,040,050, 060,070,080, 085,095,100, 105,135,140, 145,155,160, 165,170,175, 180 |
Т1 | 300 | 139,8 | 2 | 10 | Т7 | 3·106 | 11,19 | 4 |
|
010,025,035, 045,055 |
Т2 | 400 | 87,44 | 3 | 15 | 35,1 | 4 | ||
| 065 | Т3 | 500 | 3,13 | 3 | 20 | 25,27 | 4 | ||
| 075,090 | Т4 | 700 | 53,2 | 3 | 25 | 39,7 | 4 | ||
|
110,115,120, 125,130 |
Т5 | 550 | 69,3 | 4 | 30 | 34,51 | 4 | ||
| 150 | Т6 | 1000 | 41,37 | 4 | |||||
| 3450 | 6,57 ч | 3·106 | 2,26 ч | ||||||
Данные таблицы говорят о значительных положительных изменениях в технологическом процессе:
уменьшилось количество операций;
сократилось количество применяемого оборудования и его суммарная стоимость;
уменьшились затраты времени по технологическому процессу.
15.3.4 Затраты на оплату труда и отчисления
Разработка тарифной сетки.
Пусть месячная зарплата с учётом доплат и премий составляет для 1 разряда 10000 р/мес, тогда
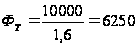 р/мес.
Часовая тарифная ставка 1 разряда:
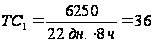 р/ч.
Используем линейный рост тарифных ставок от 1 к 6 разряду с общим коэффициентом 2,5. Тогда
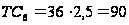 р/ч.
Определим
средний разряд
работ
 для аналога
и
 для нового
технологического
процесса:
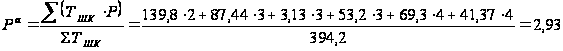 ;
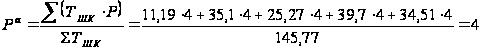 .
Тарифные ставки для данных разрядов:
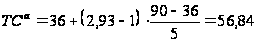 р/ч;