Проектирование поточной линии механической обработки детали и расчёт её технико-экономических показателей
 а
= 11214,69 * 0,4235 = 4749,42 грн.
б
= 11667,16 * 0,4235 = 4941,04 грн.
Затраты на пар для отопления
Затраты на пар для отопления определяются исходя из нормы её затрат на 1 м3 производственного помещения и тарифов на тепловую энергию. Стоимость тепловой энергии (Вте) определяется по формуле:
Вте = S * h * Троп * qп * іп * Цте, (2.32)
где S – площадь участка, м2;
h – высота помещения, м (принять h = 5-8 м);
Троп – продолжительность отопительного сезона, часов 182*24=4368 ч;
qп – норма затрат пара в час на нагрев 1 м3 помещения до температуры +20єС (0,00037 т/час);
іп – энтальпия (теплоёмкость) 1 т пара, Гкал/т (принять 0,75 Гкал/т);
Цте – тариф на тепловую энергию, грн./Гкал (принять 50 грн./Гкал).
Вте а = 263,72 * 8 * 4368 * 0,00037 * 0,75 * 50 = 127864,12 грн.
Вте б = 274,36 * 8 * 4368 * 0,00037 * 0,75 * 50 = 133022,90 грн.
Затраты на текущий ремонт зданий, сооружений и передаточных устройств
Затраты на текущий ремонт зданий, сооружений и передаточных устройств принимаем в размере 1-2% от их стоимости.
З рІ а = 0,02 * (79116 + 3955,8) = 1661,44 грн.
З рІ б = 0,02 * (82308 + 4115,4) = 1728,47 грн.
Затраты на амортизацию зданий, сооружений и передаточных устройств
Затраты на амортизацию зданий, сооружений и передаточных устройств определяются по таблице 2.3.
Затраты на охрану труда и технику безопасности
Затраты на охрану труда и технику безопасности определяются укрупнено в размере 15-30 грн. на одного работающего.
З от а = (42 + 12 + 4) * 30 = 1740 грн.
З от б = (40 + 10 + 4) * 30 = 1620 грн.
Затраты по изобретательству и рационализации
Затраты по изобретательству и рационализации принимаем в размере 25-40 грн. на одного работающего.
З из.и рац. а = (42 + 12 + 4) * 40 = 2320 грн.
З из.и рац. б = (40 + 10 + 4) * 40 = 2160 грн.
Другие затраты
Другие затраты определяются в размере 5% от суммы затрат по предыдущим статьям
На основе проведенных расчётов составляется смета общепроизводственных затрат (табл. 2.9).
Таблица 2.9а - Смета общепроизводственных затрат
| Наименования статей затрат | Сумма, грн. |
| Затраты, связанные с управлением производством | 36600,00 |
| Затраты на электрическую энергию для освещения | 4749,42 |
| Затраты на пар для отопления | 127864,12 |
| Затраты на текущий ремонт зданий, сооружений и передаточных устройств | 1661,44 |
| Амортизация зданий, сооружений и передаточных устройств | 6645,76 |
| Затраты на охрану труда и технику безопасности | 1740,00 |
| Затраты по изобретательству и рационализации | 2320,00 |
| Другие затраты | 9103,54 |
| Всего | 182070,74 |
Таблица 2.9б - Смета общепроизводственных затрат
| Наименования статей затрат | Сумма, грн. |
| Затраты, связанные с управлением производством | 36600,00 |
| Затраты на электрическую энергию для освещения | 4941,04 |
| Затраты на пар для отопления | 133022,90 |
| Затраты на текущий ремонт зданий, сооружений и передаточных устройств | 1728,47 |
| Амортизация зданий, сооружений и передаточных устройств | 6913,88 |
| Затраты на охрану труда и технику безопасности | 1620,00 |
| Затраты по изобретательству и рационализации | 2160,00 |
| Другие затраты | 9377,31 |
| Всего | 187546,29 |
Общепроизводственные расходы распределяются на себестоимость отдельных изделий пропорционально сумме тарифной заработной платы основных производственных рабочих и сумме затрат на содержание и эксплуатацию оборудования:
| ВЗВВ= | сумма общепроизводственных расходов согласно смете *100% | (2.33) | ||
| тарифный фонд заработной платы основных производственных рабочих | + | затраты на содержание и эксплуатацию оборудования | ||
где ВЗВВ – процент общепроизводственных затрат.
ВЗВВ а = (182070,74 * 100) / (897062,91 + 367397,74) = 14,39%
ВЗВВ б = (187546,29 * 100) / (739417,63 + 437581,37) = 15,93%
Калькуляция себестоимости и цены детали
Калькуляцию себестоимости составляют на одну деталь (табл. 2.10)
Порядок расчёта статей затрат следующий.
Стоимость основных материалов (ВОМ) определяется по формуле:
ВОМ=НВМ*ЦМ, (2.34)
где НВМ – норма затрат металла, кг/шт.(таблица 1.2);
ЦМ – цена покупки металла без НДС, грн./кг. (2000 – 2200 грн. за тонну)
ВОМ = 6,0 * 2,20 = 13,20 грн.
Транспортно-заготовительные расходы принять в размере 3-5% от стоимости основных материалов.
З тз = 0,05 * 13,20 = 0,66 грн.
Стоимость возвратных отходов (ВЗВ) определяется по формуле:
ВЗВ=(НВМ-МЧ)*КБВ*ЦВ, (2.35)
где МЧ – чистая масса детали, кг;
КБВ – коэффициент, учитывающий безвозвратные потери материала (металла) (принять КБВ=0,85-0,9);
ЦВ – цена отходов, грн./кг (ЦВ=10-20% от ЦМ).
Стоимость возвратных отходов отнимается от стоимости основных материалов.
ВЗВ = (6 – 5,22) * 0,9 * (2,20 * 0,2) = 0,31 грн.
Основная заработная плата производственных рабочих (ЗПосн) определяется по формуле:
ЗПосн=Кд* ,
(2.36)
где Кд - коэффициент, учитывающий уровень доплат (Кд=1,04 – 1,24);
т – количество операций технологического процесса;
Рі – расценка на і-той операции, грн./шт.
Расценку на і-той операции рассчитывают по формуле:
 (2.37)
Дополнительная заработная плата производственных рабочих составляет 8-10% от основной заработной платы, а отчисления на социальное страхование – 37,28% от суммы основной и дополнительной заработной платы в соответствии с действующими в текущем году нормативами отчислений.
∑Ріа=((5,81*10,02)+25,49+110,67+69,63+31,67+22,54+13,51+58,45+116,39+57,60)/60 = 9,40 грн.
∑Ріб=(58,22+25,49+42,52+69,63+31,67+22,54+13,51+58,45+116,39+57,60)/60 = 8,27 грн.
ЗПосн а = 9,40 * 1,24 = 11,66 грн.
ЗПосн б = 8,27 * 1,24 = 10,25 грн.
ЗПдоп а = 11,66 * 0,1 = 1,17 грн.
ЗПдоп б = 10,25 * 0,1 = 1,03 грн.
Затраты на содержание и эксплуатацию оборудования (ВУЕО) определяются по формуле:
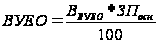 (2.38)
ВУЕОа = (40,95 * 11,66) / 100 = 4,78 грн.
ВУЕОб = (59,18 * 10,25) / 100 = 6,07 грн.
Общепроизводственные расходы (ЗВВ) определяются по формуле:
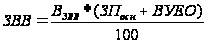 (2.39)
ЗВВ а = (14,39 * (11,66 + 4,78)) / 100 = 2,37 грн.
ЗВВ б = (15,93 * (10,25 + 6,07)) / 100 = 2,60 грн.
Другие затраты составляют до 2% от производственной себестоимости.
Административные расходы принять в размере 20% от суммы тарифной зарплаты производственных рабочих и затрат на содержание и эксплуатацию оборудования.
Затраты на сбыт берутся в размере 2-5% от производственной себестоимости.
Полная себестоимость состоит и суммы производственной себестоимости, административных затрат и затрат на сбыт.
Прибыль можно принять в размере 10-20% полной себестоимости детали.
Оптовая цена детали равна сумме полной себестоимости и прибыли.
Налог на добавленную стоимость составляет 20% оптовой цены предприятия.
Отпускная цена является суммой оптовой цены предприятия и налога на добавленную стоимость.
Таблица 2.10 - Калькуляция себестоимости и цены детали
| Наименования статей калькуляции | Сумма, грн. | |
| Вариант | ||
| А | Б | |
| Основные материалы | 13,20 | 13,20 |
| Транспортно-заготовительные затраты | 0,66 | 0,66 |
| Возвратные отходы | (0,31) | (0,31) |
| Всего после исключения возвратных отходов | 13,55 | 13,55 |
| Основная заработная плата производственных рабочих | 11,66 | 10,25 |
| Дополнительная заработная плата производственных рабочих | 1,17 | 1,03 |
| Отчисления на социальные нужды | 4,78 | 4,21 |
| Затраты на содержание и эксплуатацию оборудования | 4,78 | 6,07 |
| Общепроизводственные расходы | 2,37 | 2,6 |
| Другие производственные расходы | 0,77 | 0,75 |
| Всего производственная себестоимость | 39,08 | 38,46 |
| Административные расходы | 2,33 | 2,05 |
| Расходы на сбыт | 1,95 | 1,92 |
| Всего полная себестоимость | 43,37 | 42,43 |
| Прибыль | 8,67 | 8,49 |
| Оптовая цена предприятия | 52,04 | 50,92 |
| Налог на добавленную стоимость | 10,41 | 10,18 |
| Отпускная цена | 62,45 | 61,10 |
Расчёт технико-экономических показателей участка (поточной линии)
Большая часть количественных показателей уже была рассчитана в предыдущих разделах проекта. Некоторые показатели, особенно группа качественных показателей, требует дополнительных расчётов. Так годовую программу в стоимостном выражении определяют путём умножения оптовой цены детали на годовую программу выпуска в штуках. Аналогично, годовую программу в нормо-часах определяем умножением суммарной трудоёмкости изготовления детали на годовую программу её выпуска в штуках.
Производительность труда (ПП) по участку определяем по формуле:
 ,
(3.1)
где Nрг – годовой выпуск продукции, грн.;
ппр – общая численность работающих на участке, чел.
ПП а = 4308771,11 / 58 = 74289,16 грн./чел.
ПП б = 4216068,57 / 54 = 78075,34 грн./чел.
Выпуск продукции с 1 м2 производственной площади (ВS) в грн./м2 определяется по формуле:
 ,
(3.2)
где S – общая площадь участка, м2.
ВS а = 4308771,11 / 263,72 = 16338,43 грн./м2
ВS б = 4216068,57 / 274,36 = 15704,81 грн./м2
Выпуск продукции с одного рабочего места (Врм) определяется по формуле:
 ,
(3.3)
где прм – общее количество рабочих мест, ед.
Врм а = 4308771,11 / 35 = 123101 ед.
Врм б = 4216068,57 / 32 = 134649 ед.
Фондоотдача (Фв) определяется по формуле:
 ,
(3.4)
где ВВФ – общая стоимость производственных фондов, грн.
Фв а = 4308771,11 / 1820991,68 = 2,37
Фв б = 4216068,57 / 2122133,45 = 2,03
Фондоёмкость продукции (ФМ) определяется как:
 (3.5)
ФМ а = 1 / 2,37 = 0,42
ФМ б = 1 / 2,03 = 0,49
Фондовооружённость труда (ФОП) определяется по формуле:
 (3.6)
ФОП а = 1820991,68 / 58 = 31396,41 грн.
ФОП б = 2122133,45 / 54 = 39298,77 грн.
Рентабельность производства (Р) определяется как:
 ,
(3.7)
где Пр – сумма прибыли, грн.
Ра = (598440,43 / 1820991,68) * 100 = 32,86%
Рб = (585565,08 / 2122133,45) * 100 = 27,59%
Все рассчитанные технико-экономические показатели поточной линии сводятся в таблицу 3.1.
Таблица 3.1- Технико-экономические показатели поточной линии
| Наименования показателей | Величина (А) |
Величина (Б) |
| 1 | 2 | 3 |
| Количественные показатели | ||
| Годовая программа выпуска деталей, шт./год | 69000 | 69000 |
| Товарная продукция, грн. | 4308771,11 | 4216068,57 |
| Трудоёмкость годового выпуска, нормо-часов | 0,76 | 0,76 |
| Стоимость основных фондов, грн. | 1213994,45 | 1414755,63 |
| Стоимость оборотных средств, грн. | 606997,23 | 707377,82 |
| Стоимость производственных фондов, грн. | 1820991,68 | 2122133,45 |
| Производственная площадь, м2 | 263,72 | 274,36 |
| Количество станков, шт. | 19 | 18 |
| Численность работающих, чел. | 58 | 54 |
| в том числе: | ||
| основных рабочих | 42 | 40 |
| вспомогательных рабочих | 12 | 10 |
| служащих | 4 | 4 |
| Годовой фонд заработной платы, грн. | 1693677,94 | 1464813,90 |
| в том числе: | ||
| основных рабочих | 1121328,63 | 985890,18 |
| вспомогательных рабочих | 509090,78 | 415665,20 |
| служащих | 63258,53 | 63258,53 |
| Полная себестоимость детали, грн. | 43,37 | 42,43 |
| Прибыль: | ||
| на деталь, грн. | 8,67 | 8,49 |
| на годовую программу, грн. | 598440,43 | 585565,08 |
| Качественные показатели | ||
| производительность труда (выработка на одного работающего), грн./чел. | 1326,92 | 1408,16 |
| Выпуск продукции с 1 м2 производственной площади, грн./м2 | 261,64 | 251,49 |
| Выпуск продукции с 1 рабочего места, грн./ раб. место | 2379 | 2556 |
| Фондоотдача, грн./грн. | 0,06 | 0,05 |
| Фондоёмкость, грн./грн. | 16,67 | 20,00 |
| Фондовооруженность труда, грн./чел. | 31396,41 | 39298,77 |
| Рентабельность производства, % | 32,86 | 27,59 |
заключение
В данном курсовом проекте проведено проектирование поточной линии для двух вариантов станков А и Б, а также произведён расчет различных технико-экономических показателей построенной поточной линии.
Входе проектирования была определена площадь участка для двух вариантов расчета, при чём для первого варианта она составила приблизительно 264 м2, а для второго – 275 м2. Стоимость производственных фондов, необходимых для производства продукции при использовании станка 3а и 3б составляют соответственно 1820991,68 и 2122133,45. Фонд заработной платы в первом случае также меньше, чем во втором. Таким образом, затраты, требуемые для производства деталей с использованием станка 3а в целом меньше, чем при использовании станка 3б. В тоже время, при расчёте качественных показателей было выяснено, что, к примеру, производительность труда выше при использовании второго вида станка. Что же относится к основному показателю эффективности производства – рентабельности, то она для обоих способов производства является достаточно высокой – 33% и 29% соответственно. Отпускная цена готового изделия в обоих вариантах существенно не отличается.
Таким образом, при ориентации предприятия на повышение рентабельности производства, необходимо остановиться на использовании станка 3а.
список источников информации
М.Е. Егоров. Основы проектирования машиностроительных заводов. – 6-е изд., испр. и доп. – М.: Высш. школа, 1969 – 464с.
С.М. Мерков. Проектирование участка механического цеха.
Организация и планирование машиностроительного завода // уч. пособие под ред. И.М. Разумова – 3-е изд., перер. и доп. – М.: «Машиностроение», 1974 – 597 с.
Организация, планирование и управление на приборостроительных предприятиях // уч. пособие под ред. В.А. Мищенко и Н.И. Погорелова – Киев УМК ВО, 1992 – 400 с.
Перерва П.Г., Погорелов Н.И. Маркетинг машиностроительной продукции // уч. пособие под ред. Погорелова Н.И., Киев, ИСМО МО Украины, 1997 – 176 с.
Типовая система технического обслуживания и ремонта металлорежущего оборудования. М.: ЭНИМС, 1987 – 672 с.
Економіка та організація праці // уч. посібник за ред. Перерви П.Г., Погорєлова М.І., Х.:НТУ «ХПІ», 2006 – 587 с.