Расчёт календарно-плановых нормативов и технико-экономических показателей прерывно-поточной линии производства
В настоящее время в связи с переходом на новую систему бухгалтерского учёта и исчисления налога на добавленную стоимость калькуляционные статьи затрат значительно приближены к экономическим элементам сметы затрат на производство.
Для радиоэлектронных отраслей промышленности в настоящее время может быть принят следующий состав статей затрат (таблица 7.1).
Таблица 7.1
Калькуляция себестоимости и отпускной цены единицы продукции
|
Наименование статей затрат |
Условное обозначение |
Сумма затрат на плановый выпуск продукции, у.е. |
В том числе на единицу продукции, у.е. |
|
1 |
2 |
3 |
4 |
| 1. Сырьё, материалы и другие материальные ценности за вычетом реализуемых отходов | Рм | 423.37 |
0.05 |
| 2. Основная заработная плата основных производственных рабочих | Рз.о | 10289 | 1,105 |
| 3. Дополнительная заработная плата основных производственных рабочих | Рз.д | 4115,9 | 0.442 |
| 4. Отчисления в государственный фонд социальной защиты населения РБ (35% от ФЗП) | Рс.з | 5047.104 | 0.542 |
| 5. Единый платёж налогов (отчисления в фонд содействия занятости и чрезвычайный налог) – 5% от ФЗП | Ре.п | 717.024 | 0.077 |
| 6. Топливо и электроэнергия для технологических целей | Рэ | 764.41 | 0.082 |
| 7. Расходы на подготовку и освоение производства | Рп.о | 1028.976 | 0.1105 |
| 8. Износ инструментов и приспособлений целевого назначения | Риз | 1543.46 | 0.166 |
| 9. Амортизационные отчисления основных производственных фондов | Ра | 27451 | 2.95 |
| 10. Общепроизводственные расходы | Роп | 8231,808 | 0.884 |
| 11. Общехозяйственные расходы | Рох | 6173,856 | 0.663 |
| 12. Прочие производственные расходы | Рпр | 144,05 | 0.0155 |
|
13. Итого производственная себестоимость |
Спр |
57621,13 | 6.188 |
| 15. Коммерческие расходы (внепроизводственные) | Рком | 576.21 | 0.062 |
|
16. Итого полная себестоимость продукции |
Сп |
58200 | 6.25 |
| 17. Нормативная прибыль на единицу продукции | Пн | 17286,79 | 1.86 |
|
18. Цена предприятия |
Цп |
75517.66 | 8.11 |
| 19. Отчисления из выручки в местный целевой бюджет | Рм.б. | 1936.42 |
|
| 20. Отчисления в республиканский фонд поддержки производителей сельскохозяйственной продукции и дорожный фонд | Рр.б. | 1580.76 |
|
|
21. Отпускная цена без учёта НДС |
Цоц |
79040,26 | 8,488 |
| 20. НДС | Рндс | 15808.05 | 1.6976 |
|
22. Цена реализации с учётом косвенных налогов |
Цр |
94889.3 | 10.19 |


По приведенным статьям затрат рассчитывается полная себестоимость единицы продукции (Сп), а также цена предприятия (Цп), отпускная цена единицы продукции без учёта НДС (Цоц) и цена реализации единицы продукции с учётом косвенных налогов. Первые три статьи затрат по способу их включения в себестоимость продукции являются прямыми (однородными), и их величина определяется на каждую единицу продукции j-го наименования прямым расчётом по установленным нормам. Все остальные статьи затрат являются косвенными (комплексными), так как их прямым счётом определить невозможно. Их величины определяются по нормативам, установленным к основной заработной плате производственных рабочих или к трудоёмкости изготавливаемой продукции.
7.2 Расчет статьи затрат «Сырье, материалы и другие материальные ценности за вычетом реализуемых отходов»
Расчет этой статьи затрат производится по формуле:
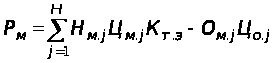 ,
где Hм.j – норма расхода материала изделия j-го наименования в принятых единицах измерения (килограмм, метр, квадратный метр и т.д.);
Oм.j – количество реализуемого отхода материала j-го наименования в принятых единицах измерения; Цм.j , Цo.j – соответственно цены единицы j-го вида материала и j-го вида отходов, у.е.; Кт.з. – коэффициент, учитывающий транспортно-заготовительные расходы при приобретении и доставке материалов (1,05).
В эту статью включаются все затраты, как на основные, так и на вспомогательные материалы, необходимые для изготовления единицы продукции. Расчет затрат на сырье, основные и вспомогательные материалы ведется в табличной форме (таблица 7.2).
Для упрощения расчётов транспортно-заготовительные расходы можно определить по всей сумме затрат на сырьё и материалы, а сумму реализуемых отходов принять условно 1,0% от стоимости материалов с учётом транспортно-заготовительных расходов.
Таблица 7.2
Расчёт затрат на материальные ценности
|
Наименование ценностей |
Профиль | Расход на единицу изделия, кг | Чистый вес единицы детали, кг | Оптовая цена 1 кг металла, у.е. | Затраты на 1 деталь | Норма выпуска |
Сумма затрат (у.е.) |
| прокат | Ст.45 | 0,49 | 0,23 | 0,1 | 0.025 | 9312 | 456.288 |
| Транспортно-заготовительные расходы (принимаем 5% от суммы затрат на материалы) | 22.81 | ||||||
| Возвратные отходы (вычитаются из затрат) | 0,026 | 0,025 | 0,001 | 9312 | 4.79 | ||
|
Всего с учетом возвратных отходов |
423.37 |
||||||
7.3 Расчет статьи затрат «Основная заработная плата основных производственных рабочих»
Расчёт основной заработной платы производственных рабочих на изготовление единицы продукции осуществляется по формуле

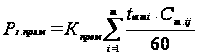 ,
(7.2)
где Кпрем
– коэффициент,
учитывающий
премии по премиальным
системам ( =
1,2-1,4); tшт.ij
– норма штучного
времени на i-й
операции, мин;
Cm.ij
– часовая тарифная
ставка, соответствующая
разряду работы
на
i-й операции, у.е.; m – количество операций для изготовления одной детали соответствующего разряда.
Расчёт основной заработной платы основных производственных рабочих на сборочных процессах рекомендуется вести в табличной форме (таблица 7.3).
Таблица 7.3
Расчёт заработной платы производственных рабочих-сдельщиков
|
Наименование операции |
Разряд работ |
Норма времени |
Часовая тарифная ставка, у.е. |
Сумма заработной платы, у.е. |
|
|
мин. |
ч. |
||||
|
1 |
2 |
3 |
4 |
5 |
6 |
| 1. Отрезная | 2 |
5,2 |
0,08 | 0,800 |
0,064 |
| 2. Токарная | 3 |
7,2 |
0,12 | 0,891 |
0,107 |
| 3. Протяжная | 2 |
6,8 |
0,11 | 0,800 |
0,088 |
| 4. Зуборезная | 4 |
6,0 |
0,1 | 1,042 |
0,1042 |
| 5.Зубозакругляющая | 5 |
8,4 |
0,14 | 1,199 |
0,1679 |
| 6.Шлифовальная | 4 |
6,8 |
0,11 | 1,042 |
0,1146 |
| 7.Доводочная | 5 |
7,6 |
0,12 | 1,199 |
0,1439 |
| Итого прямой фонд заработной платы | 0,7896 |
||||
| Премии за выполнение плана 40% от прямого фонда заработной платы | 0,32 |
||||
| Всего основная заработная плата | 1,105 |
||||
7.4 Расчет статьи затрат «Дополнительная заработная плата основных производственных рабочих»
Дополнительная заработная плата основных производственных рабочих может быть принята в процентах от основной заработной платы и определена по формуле
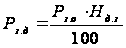 ,
где Hд.з – процент дополнительной заработной платы производственных рабочих (40%).
Таким образом:
Рз.д = 1,105 * 40 / 100 = 0,442 (у.е.)
7.5 Расчет статьи затрат «Отчисления в государственный фонд социальной защиты населения РБ»
Отчисления в фонд социальной защиты населения РБ производится со всех сумм выплат работающих в размере установленного норматива (Нс.з = 35%). Расчёт этого показателя производится по формуле
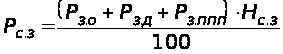 .
Рс.з = (1.105 + 0.442) * 35 / 100 = 0.542 (у.е.)
7.6 Расчет статьи затрат «Единый платеж налогов»
Расчёт ведётся по формуле:
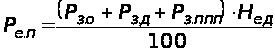 ,
где
 – процент единого
платежа чрезвычайного
налога и обязательных
отчислений
в государственный
фонд содействия
занятости (5%).
Ре.п = (1.105 + 0.442) * 5 / 100 = 0.077(у.е.)
7.7 Расчет статьи затрат «Топливо и энергия для технологических целей»
В статью включаются затраты на силовую электроэнергию, потребляемую технологическим оборудованием. Расчет производится по формуле:
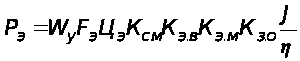 (7.9)
где Wy - установленная мощность электродвигателей i-го вида оборудования, кВт (см. табл. 4.1);
Fэф - эффективный фонд времени работы оборудования и транспортных средств за плановый период времени (месяц) в одну смену, ч;
Цэ -
тариф за 1 кВтЧч
электроэнергии,
у.е.
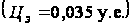 ;
Kсм- число рабочих смен в сутки i-го вида оборудования;
Кэ.в
- коэффициент,
учитывающий
использование
энергии по
времени
 ;
Кэ.м-
коэффициент,
учитывающий
использование
энергии по
мощности
 ;
Kз.о - коэффициент загрузки i-го вида оборудования;
J - коэффициент,
учитывающий
потери электроэнергии
в сети
 ;
 - коэффициент
полезного
действия оборудования
 ;
Рэ = 186.6* 178,48* 0.035 * 2 * 0.6 * 0.4 * 0.891 * (1.15/0.75)= 764.41(у.е.)
7.8 Расчет статьи затрат «Расходы на подготовку и освоение производства»
Если расходы возмещаются не за счёт инновационного фонда, их размер определяется по формуле
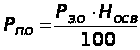 ,
где Носв
– процент расходов
на освоение
производства
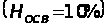 .
Рп.о = 1.105 * 10 / 100 = 0.1105 (у.е.)
7.9 Расчет статьи затрат «Износ инструментов и приспособлений целевого назначения»
Затраты на возмещение износа специнструмента, спецоснастки и прочих специальных расходов определяются исходя из установленного норматива к основной заработной плате производственных рабочих (Низ = 15%). Расчёт затрат производится по формуле
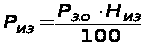 .
Риз =1.105 * 15 / 100 = 0.166 (у.е.)
7.10 Расчёт статьи затрат «Амортизацию отчисления основных производственных фондов»
Затраты на амортизацию основных производственных фондов см. в табл. 5.3.
7.11 Расчет статьи затрат «Общепроизводственные расходы»
Расчёт затрат по данной статье производится по формуле
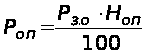 ,
где Ноп
– процент
общепроизводственных
расходов ( =
80%).
Роп = 1.105 * 80 / 100 = 0.884 (у.е.)
7.12 Расчет статьи затрат «Общехозяйственные расходы»
Расчёт затрат по данной статье производится по формуле
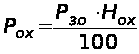 ,
где Нох
– процент
общехозяйственных
расходов ( =
60%).
Рох = 1.105 * 60 / 100 = 0.663 (у.е.)
7.13 Расчет статьи затрат «Прочие производственные расходы»
В состав статьи “Прочие производственные расходы” включаются затраты на гарантийный ремонт и гарантийное обслуживание техники и другие виды затрат. В расчёте можно величину этих затрат определить укрупненно, приняв Нпр равным 0,5% от суммы затрат по всем предыдущим статьям:
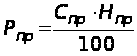 .
Рпр =31844.83 * 0.5 / 100 = 144,05 (у.е.)
Суммированием статей 1 – 13 получаем производственную себестоимость продукции (Спр).
7.14 Расчет статьи затрат «Коммерческие расходы»
В состав статьи “Коммерческие расходы” включаются затраты на упаковку и транспортировку продукции до места её отправления на реализацию и другие виды расходов. В расчёте величину этих затрат можно определить укрупнённо, приняв Нком равным 1% от производственной себестоимости.
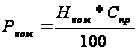 (7.14)
Рком = 57621,13* 1 / 100 =576,21 (у.е.)
7.15 Расчет нормативной прибыли на единицу продукции
Уровень рентабельности единицы продукции (Ури) можно принять равным 30% от полной себестоимости. Тогда размер нормативной прибыли на единицу продукции можно определить по формуле
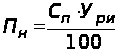 .
Пн = 6.188* 30 / 100 = 1.86 (у.е.)
7.16 Расчет цены предприятия
Цена предприятия определяется по формуле
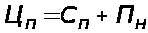
Цп =6.25+1.86 = 8.11 (у.е.)
7.17 Расчёт статьи затрат “Отчисления в местные целевые бюджетные фонды”
Отчисления в местные целевые бюджетные фонды стабилизации экономики производителей сельскохозяйственной продукции и продовольствия, местные бюджетные целевые жилищно-инвестиционные фонды и целевой сбор на содержание и ремонт жилищного фонда определяются по формуле:
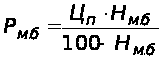 ,
где Нм.б
– норматив
отчисления
в местные целевые
бюджетные фонды
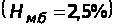 .
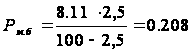 (у.е.)
7.18 Расчёт статьи затрат “Отчисления в республиканский фонд поддержки производителей сельскохозяйственной продукции и дорожный фонд”
Отчисления в республиканский фонд поддержки производителей сельскохозяйственной продукции, продовольствия и аграрной науки и отчисления пользователями автомобильных дорог в дорожный фонд определяются по формуле
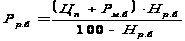 ,
где Нр.б
– норматив
отчислений
в республиканский
фонд
 .
Для нашего случая:
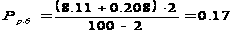 (у.е.)
7.19 Расчет цены без учета НДС
Расчёт цены без учёта НДС производится по формуле
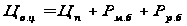
Цо.ц = 8.11 + 0.208 + 0.17 = 8.488 (у.е.)
7.20 Расчет НДС
Расчёт НДС производится по формуле
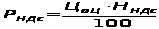 ,
где Нндс
– норматив
налога на добавленную
стоимость
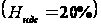 .
Рндс = 8.488 * 20 / 100 = 1.6976 (у.е.)
7.21 Расчет цены реализации с учетом косвенных налогов
Расчёт цены реализации с учётом косвенных налогов производится по формуле:
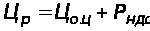 .
Цр = 8.488 + 1.69 = 10.1856 (у.е.)
Цена единицы продукции 10.19 у.е.
Цена всей продукции 94889.3 у.е.
8. Расчет технико-экономических показателей
Результаты производственно-хозяйственной деятельности любого производственно-хозяйственного подразделения (предприятие, цех, участок) оцениваются с помощью ряда технико-экономических показателей. Их определение основывается на тщательном экономическом анализе и расчётах, которые дают возможность судить о степени использования материальных, трудовых и финансовых ресурсов подразделения (цеха, участка).
8.1 Расчёт потребности в оборотных средствах
Оборотные средства состоят из оборотных производственных фондов и фондов обращения.
Оборотные производственные фонды включают стоимость производственных запасов (основных и вспомогательных материалов, покупных комплектующих изделий, топлива, тары, запчастей и малоценных быстроизнашивающихся предметов, малоценного инструмента, инвентаря), незавершённого производства и расходов будущих периодов.
Фонды обращения представляют собой стоимость готовой продукции на складе, денежные средства в расчётах, кассе предприятия и на счетах в банке.
По способу расчёта оборотные средства делятся на нормируемые и ненормируемые.
К нормируемым оборотным средствам относятся все элементы оборотных производственных фондов, а из фондов обращения – стоимость готовой продукции, находящейся на складе.
К ненормируемым оборотным средствам относятся остальные элементы фондов обращения: денежные средства в расчётах, кассе предприятия и на счетах в банке.
В курсовой работе определяется только стоимость нормируемых оборотных средств. Она принимается равной 50% стоимости основных производственных фондов.
8.2 Расчет полной себестоимости планового объема продукции
Расчёт себестоимости товарного выпуска продукции участка цеха за плановый период производится по формуле
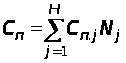
где Сn.j – полная себестоимость единицы j-го вида изделия, у.е.
Сп = 6.25* 9312 = 58200 (у.е.)
8.3 Расчет объема реализуемой продукции за плановый период
Продукция цеха (участка) – это продукция, выработанная для реализации на сторону (передачи другому цеху), объём реализуемой продукции определяется по формуле:
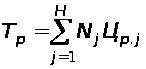
где Tр – продукция участка, оцениваемая в действующих отпускных (свободных) ценах предприятия на плановый период, у.е.
Н – номенклатура изготавливаемых изделий на участке за плановый период;
Nj – программа выпуска j-го вида изделия по участку за плановый период, шт;
Цр.j – отпускная (свободная) цена единицы j-го вида изделия c учётом НДС, у.е./шт.
Тр = 9312 * 10.19 = 94889.28 (у.е.)
8.4 Определение затрат на одну условную единицу реализуемой продукции
Затраты на одну условную единицу реализуемой продукции определяются по формуле:

Зр.п = 58200 / 94889.28 = 0.613 (у.е.)
8.5 Расчет общей суммы прибыли от реализации продукции
Прибыль от реализации основной продукции участка (цеха) определяется по формуле:
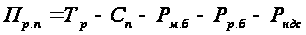
В курсовой работе необходимо учесть прибыль от прочей реализации (сверхнормативные запасы товароматериальных ценностей, проведение работ и оказание услуг промышленного характера). Прибыль от прочей реализации можно принять в размере 15% от Пр.п, т.е.
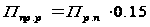
Общая сумма прибыли от реализации продукции определяется по формуле:
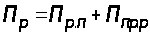
Пр.п = 94889.28 – 58200 – 1936.42 – 1580.76 – 15808.05= 17364.05 (у.е.)
Ппр.р = 0,15 * 17364.05 = 2604.6075 (у.е.)
Пр = 17364.05 + 2604.6075 = 19968.6575 (у.е.)
8.6 Расчет балансовой прибыли предприятия
Балансовая прибыль Пб характеризует результат всей производственно-хозяйственной деятельности цеха (участка). Она определяется по формуле
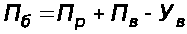 ,
где Пр – прибыль от реализации, у.е.; Пв, Ув – прибыль или убытки от внереализационной деятельности, у.е.
Прибыль и убытки от внереализационной деятельности (Пв, Ув) включают: пени, штрафы, полученные от других участков, цехов, предприятий за нарушение договоров; дивиденды по акциям, облигациям и другим ценным бумагам; доходы от участия в совместных предприятиях, сдачи имущества в аренду, от продажи продукции на аукционах, от биржевой и брокерской деятельности, а также убытки от ликвидации не полностью амортизированных основных производственных фондов, списания долгов за истечением срока исковой давности, стихийных бедствий и пр.
В курсовой работе Пв и Ув принимаются равными нулю. В связи с этим Пб принимается равной ПР. Таким образом, Пб = 19968.66у.е.
8.7 Расчет налога на недвижимость
Сумма налога на недвижимость определяется по формуле:
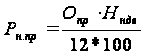
где Нндв – ставка налога на недвижимость, % / год; Опр – остаточная стоимость основных производственных фондов участка за месяц, у.е.
Годовая ставка налога на недвижимость, являющуюся собственностью государства, устанавливается в размере 1% от остаточной стоимости основных производственных фондов.
Остаточная стоимость основных производственных фондов в курсовой работе определяется по формуле
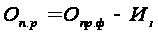 ,
где Из – сумма износа основных производственных фондов цеха (участка) за месяц, у.е.
Рн.пр = (331026– 29726) * 1 / (12 * 100) = 251 (у.е.)
8.8 Расчет налога на нормируемые оборотные средства (оборотный капитал)
Сумма налога на оборотный капитал определяется по формуле:
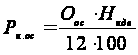 ,
где Оос – среднегодовая стоимость нормируемых оборотных средств, у.е.
Рн.ос = (331026* 1 * 0,5) / (12 * 100) = 137.93 (у.е.)
8.9 Расчет общей суммы налога на недвижимость
Расчёт налога на недвижимость производится по формуле:
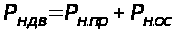
Рндв = 251 + 137.93 = 388.93 (у.е.)
8.10 Расчет налогооблагаемой прибыли
Расчёт налогооблагаемой прибыли производится по формуле:
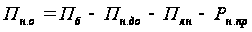
где Пн.до
– прибыль от
мероприятий,
которые облагаются
налогом на
доход (можно
принять
 ),
у.е.; Плн
– размер льготируемой
прибыли (дивиденды
и др.), у.е. Можно
принять равным
0.
Пн.о = 19968.6575 – 388.93 = 19579.7275 (у.е.)
8.11 Расчет налога на прибыль
Расчёт налога на прибыль производится по формуле:
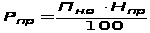
где Нпр
– ставка налога
на прибыль ( ).
Рпр = 19579.73 * 24 / 100 = 4699.14 (у.е.)
8.12 Расчет транспортного налога
Расчёт транспортного налога производится по формуле:
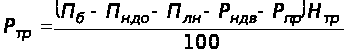
где Нтр
– ставка транспортного
налога ( ).
Ртр = (19968.6575 – 388.93 – 4699.14) * 5