Управление портфелем краткосрочных государственных ценных бумаг
Удельный вес сегмента товарных фьючерсов, функционирующий в системе FORTS, остался равным 0,4%. Наиболее ликвидными контрактами в декабре оставались фьючерсные контракты на золото с оборотом торгов 4,0 млрд. руб. против 4,8 млрд. руб. в ноябре. Сделки по фьючерсам на дизельное топливо в рассматриваемый период не заключались, обороты торгов по контрактам на нефть сорта "Юралс", аффинированное серебро в слитках и сахар оставались незначительными.
Доля рынка опционов (система FORTS) в суммарном обороте биржевого рынка фьючерсов и опционов в декабре составила 18% против 17% в ноябре. Обороты торгов опционами на фьючерсный контракт на индекс РТС сократились при увеличении оборотов по опционам на фьючерсные контракты на отдельные акции (в основном за счет роста оборотов по опционам на фьючерсные контракты на акции ОАО "ГМК "Норильский никель", ОАО "Ростелеком" и ОАО Банк ВТБ). Как и в сегменте валютных фьючерсов, на валютном сегменте рынка опционов наблюдалось сокращение оборотов торгов.
На основании вышеизложенного в первой главе, можно сказать следующие. На рынке ценных бумаг вращается большое количество ценных бумаг, разных по своей природе и назначению. Одним из основных видов, торгуемых на фондовом рынке, наряду с акциями выступают такие долговые ценные бумаги как облигации.
Государственные облигации являются долговыми обязательствами правительства страны перед собственным населением, они характеризуют такое понятие, как внутренний долг государства. Государственные облигации используются инвесторами преимущественно как безопасное убежище для своих средств, в особенности в периоды падения фондовых рынков. Поскольку риск дефолта по таким облигациям чрезвычайно низок, уровень доходности по ним также относительно невысок. Когда цены на облигации падают, фактическая доходность по ним возрастает, поэтому идеальный период для покупки государственных облигаций наступает тогда, когда показатель доходности по ним достигает максимума.
Развитие фондового рынка России сейчас идет интенсивным путем, о чем свидетельствуют темпы роста объемов сделок, проводимых на нем. Поэтому все больше людей и организаций вовлекается в процесс купли-продажи ценных бумаг и существует необходимость осваивания и использования различных методик оценки ценных бумаг и формирования портфелей.
Оценка долговых ценных бумаг
Оценка стоимости облигации
Как известно, облигации представляют широкий класс долговых ценных бумаг с ограниченным сроком обращения и фиксированным доходом. По сроку обращения различают краткосрочные, среднесрочные и долгосрочные облигации5.
Краткосрочные облигации обычно являются бескупонными. При анализе их удобно рассматривать как однопериодные активы, доход по которым образуется за счет разницы цен покупки и продажи (погашения).
Облигации с более длительными сроками обращения обычно являются купонными, т.е. предусматривают периодические выплаты процентов (купонного дохода) в течение срока обращения и возврат номинальной стоимости облигации при погашении.
Менее типичным видом облигаций являются так называемые бессрочные облигации, т.е. облигации, погашение которых не ожидается в обозримом будущем. Примерами бессрочных облигаций (undated, irredeemable gilts) являются несколько типов государственных облигаций, обращающихся на фондовом рынке Великобритании. Наиболее известными среди них являются "2,5-процентные консоли" 1888 г. выпуска. Однако анализ подобных ценных бумаг представляет скорее теоретической интерес.
В настоящем разделе приводится краткое изложение методов анализа основных типов "многопериодных" облигаций в предположении полной определенности относительно потоков платежей по ним и ставок дисконтирования.
Анализ купонных облигаций
Для определения текущей стоимости купонной облигации воспользуемся общей формулой (1) при некоторых предположениях, учитывающих особенности потока платежей по купонным облигациям.
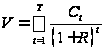 (1)
Обозначим:
 - количество
периодов владения,
оставшихся
до погашения
облигации;
F - финальная выплата по облигации (principal), совпадающая с ее номинальной стоимостью;
q>0 - ставка купонного дохода (купонная доходность) за один период владения в долях;
 - частота выплат
купонного
дохода за один
период владения;
R>0 - ставка дисконтирования купонного дохода, соответствующая одному периоду владения.
Ставка R интерпретируется как ожидаемая доходность вложений.
Относительно
потока платежей
 предполагается:
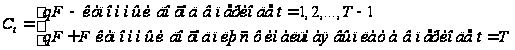
Предполагается также, что платежи в виде купонного дохода поступают в конце каждого периода и подлежат капитализации с начислением сложных процентов.
Рассмотрим
вначале случай,
когда
 и
 ,
т.е. когда период
выплат купонного
дохода совпадает
с периодом
владения облигацией.
С учетом сделанных
предположений
из (1) следует,
что текущая
стоимость
купонной облигации
определяется
соотношением:
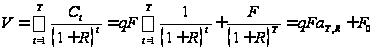 (2)
Где:
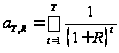 (3)
- текущая стоимость ренты с Т единичными выплатами и постоянной ставкой наращения R;
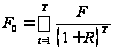 (4)
-
текущая стоимость
финальной
выплаты по
облигации,
 .
Обозначим
 - дисконтный
множитель. По
формуле для
суммы Т первых
членов геометрической
прогрессии
имеем:
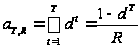 (5)
На основании (3)—(5) из (2) следует:
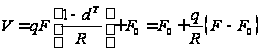 (6)
Если известна текущая рыночная стоимость облигации (цена покупки) Р, то можно оценить инвестиционную привлекательность облигации на основе чистой текущей стоимости NPV и внутренней доходности R*, которая, как известно, является решением уравнения NPV=0, т.е. удовлетворяет тождеству:
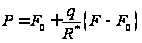 (7)
Ставка внутренней доходности облигации R* определяет так называемую полную доходность облигации (доходность к погашению), поскольку учитывает все виды платежей по облигации до момента ее погашения.
Получить явное выражение для ставки R* в общем случае затруднительно, поскольку от нее зависит и величина Fq, поэтому выполним качественный анализ формулы (7).
На основании (7) можно сделать следующие выводы:
• рыночная цена купонной облигации прямо пропорциональна ставке купонного дохода q, причем P>F0 для q>0;
• существует обратная зависимость между рыночной ценой облигации (ценой покупки) и ее доходностью R*.
Для
купонных облигаций
с несколькими
выплатами
купонного
дохода в течение
одного периода
владения (т.е.
при
 >1)
может быть
проведен аналогичный
анализ, если
предварительно
принять:
 - номинальная
ставка начисления
процентов за
один период
владения в
предположении,
что
 ;
R/m - ставка начисления процентов за один период выплат купонного дохода;
q/m - ставка купонного дохода за один период выплат.
По аналогии с предыдущим случаем можно получить следующую формулу для текущей стоимости облигации:
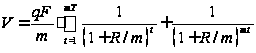 (8)
Данная формула аналогичным образом может быть приведена к виду (6).
Анализ бессрочных облигаций
Применим описанный метод для анализа бессрочных облигаций.
Предположим,
что
и
 ,
т.е. период выплат
купонного
дохода совпадает
с периодом
владения облигацией,
а ее погашение
не ожидается
в обозримом
будущем. При
текущей стоимостью
финальной
выплаты в формуле
(2) можно пренебречь,
поскольку по
свойству предела
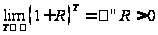 (9)
что
влечет
 при
 .
Таким образом,
для бессрочной
облигации
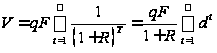 (10)
Так
как
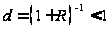 ,
то по свойству
суммы бесконечной
геометрической
прогрессии
имеем
 (11)
На основании (11) из (10) следует:
 (12)
Из (12) следует, что текущая стоимость облигации прямо пропорциональна величине выплачиваемого по ней купонного дохода и обратно пропорциональна ожидаемой доходности вложений.
Если Р - рыночная цена покупки облигации, то с учетом (12) ставка R* внутренней доходности облигации, определяемая из условия NPV= V-P=0, равна:
 (13)
Обычно ставка доходности, определяемая как отношение купонного дохода к рыночной цене (цене покупки) облигации, называется текущей доходностью (current yield) облигации. Таким образом, в случае бессрочных облигаций полная доходность, определяемая ставкой R*, совпадает с текущей доходностью облигации.
Анализ бескупонных облигаций
В
предположении
q=0
и
 из формулы (2)
следует, что
текущая стоимость
бескупонной
Т-периодной
облигации
совпадает с
текущей ценой
финальной
выплаты, т.е.
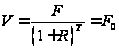 (14)
Из
(14) и условия
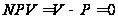 следует, что
внутренняя
доходность
облигации R*
удовлетворяет
тождеству
 (15)
и определяется по формуле
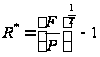 (16)
Ставка R* определяет полную доходность, или доходность к погашению, бескупонной Т-периодной облигации, так как разность между ценой покупки облигации и ее номинальной стоимостью, выплачиваемой при погашении облигации, является единственным источником дохода владельца данной облигации.
Анализ облигаций при наличии временной структуры процентных ставок
Для оценки текущей стоимости облигаций с помощью метода дисконтирования платежей требуется знание ставок дисконтирования для всех будущих периодов владения облигацией. В связи с этим возникает два вопроса6:
• можно ли использовать одну и ту же ставку дисконтирования платежей, ожидаемых в различные периоды владения?
• какие ставки используются в качестве ставок дисконтирования ожидаемых платежей при оценке купонных облигаций?
Из практики известно, что ставки доходностей для активов с различными сроками до погашения различаются по величине и находятся в постоянном движении. В каждый момент времени на финансовом рынке имеет место некоторая совокупность процентных ставок (даже для активов с сопоставимой степенью риска), относящихся к активам с различными сроками до погашения. Эта совокупность называется временной структурой процентных ставок. Поэтому ответ на первый вопрос очевиден: каждому будущему периоду должна соответствовать своя ставка дисконтирования, что противоречит ранее сделанному упрощающему предположению о постоянстве ставок дисконтирования.
Ответ на второй вопрос требует более подробных пояснений. Очевидно, ставки дисконтирования платежей, необходимые для оценки стоимости облигаций в текущий момент времени, должны зависеть от временной структуры процентных ставок, сложившейся на финансовом рынке в анализируемый момент времени. Дадим формальное определение понятия "временная структура процентных ставок" и укажем способ определения искомых ставок дисконтирования.
1) Спот-ставки и временная структура процентных ставок.
Для описания временной структуры процентных ставок используются так называемые спот-ставки.
Спот-ставками (spot rates) будем называть соответствующие текущему моменту времени ставки доходности к погашению бескупонных облигаций с различными сроками погашения.
Обозначим:
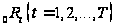 - ставка доходности
к погашению
бескупонной
облигации с
погашением
в конце периода
t
(t-периодной
облигации), при
этом индекс
"0" указывает
на то, что ставка
относится к
текущему периоду,
для которого
t=0.
Спот-ставки
 определяют
внутреннюю
доходность
соответствующих
бескупонных
облигаций и
поэтому удовлетворяют
тождествам
типа (15). Таким
образом:
а) в случае дискретного дисконтирования
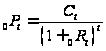 (17)
б) в случае непрерывного дисконтирования
 (18)
где
 - номинальная
стоимость
t-периодной
бескупонной
облигации;
 - текущая рыночная
стоимость
t-периодной
бескупонной
облигации (цена
покупки);
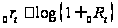 - спот-ставка
в случае непрерывно
начисляемых
процентов7.
На практике бескупонные облигации, как правило, краткосрочные ценные бумаги, т.е. «реальные» бескупонные облигации со сроком обращения свыше одного года, могут отсутствовать на финансовом рынке. Однако активы, подобные бескупонным облигациям с различными сроками обращения, могут быть получены на основе купонных облигаций. Действительно, купонную Т-периодную облигацию можно рассматривать как портфель, состоящий из Т+1 бескупонной облигации, если предположить, что каждый из Т купонов и финальная выплата являются самостоятельными облигациями.
В
качестве спот-ставок
на практике
используют
доходности
к погашению
бескупонных
государственных
облигаций или
соответствующих
им активов в
виде платежей
по купонным
государственным
облигациям.
Данные активы имеют фиксированные сроки обращения и цены погашения. Они не предусматривают промежуточных выплат и, как правило, свободны от риска невыполнения обязательств со стороны эмитента. Поэтому можно считать, что они имеют фиксированную доходность, не подверженную риску невыполнения обязательств (default risk), а также риску изменения процентных ставок (interest rate risk) при совпадении срока инвестирования и срока обращения облигации. В этом смысле бескупонные облигации можно считать безрисковыми активами, что делает их привлекательными для инвесторов. В США рынок подобных активов функционирует в рамках программы STRIPS (Separate Trading of Registered Interest and Principal Securities), разработанной Казначейством США.
Практика показывает, что ставки доходности к погашению (Yield To Maturity - YTM) зависят от срока, оставшегося до погашения облигаций. Подобную зависимость принято называть временной структурой процентных ставок (term structure of interest rate).
Для
описания временной
структуры
процентных
ставок на финансовом
рынке используется
последовательность
спот-ставок
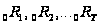 где Т- некоторый
фиксированный
максимальный
срок обращения
долговых ценных
бумаг.
Наличие временной структуры процентных ставок приводит к тому, что краткосрочные, среднесрочные и долгосрочные спот-ставки различаются по величине, т.е. имеет место условие:
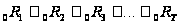 (19)
Величина и характер различия спот-ставок меняются с течением времени. Представление о временной структуре процентных ставок может быть получено посредством построения кривой доходности.
2) Кривая доходности.
Кривая доходности (yield curve) - это график зависимости доходности ценных бумаг (YTM) от срока, оставшегося до их погашения.
Кривая доходности может иметь различную форму, например, возрастать или убывать (рис. 1). Заметим, что если бы процентные ставки не зависели от времени, то кривая доходности представляла бы собой прямую горизонтальную линию, проходящую через некоторую точку R на оси ординат. Кривая доходности меняется ежедневно и на практике, очевидно, не является такой гладкой, как это изображено на рисунке.
Причиной "размытости" кривой доходности являются различные специфические особенности ценных бумаг, оказывающие влияние на их доходность. Анализ и интерпретация кривой доходности важны при оценке долговых ценных бумаг.
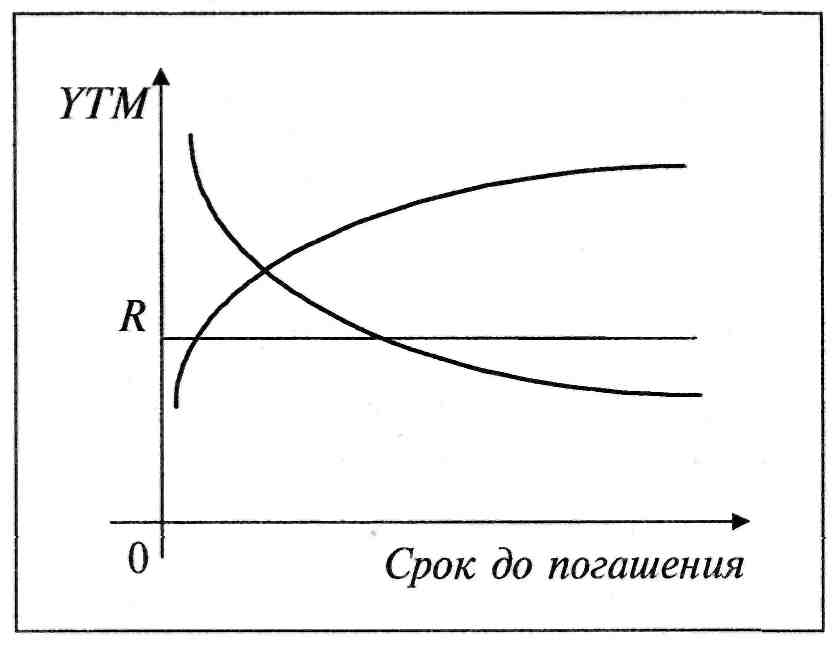
Рис. 1. Примеры кривых доходностей
Попыткам объяснить форму кривой доходности посвящены теории временной структуры процентных ставок, основанные на различных гипотезах относительно поведения участников рынка. Наиболее известными из этих теорий являются:
теория ожиданий (Expectations Hypothesis);
теория чистых ожиданий (Pure Expectations Hypothesis);
теория предпочтения ликвидности (Liquidity Preference Hypothesis);
теория сегментации рынка (Market Segmentation Hypothesis).
3) Текущая стоимость облигаций.
Финансовая
информация
в виде значений
спот-ставок
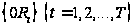 обычно доступна
участникам
рынка, причем
последовательность
на развитых
рынках охватывает
все типовые
сроки обращения
долговых
обязательств,
имеющихся на
данном рынке.
Например, подобная
информация
на основе
казначейских
ценных бумаг
США регулярно
публикуется
в выпусках
Бюллетеня
Казначейства
(Treasury Bulletin).
Это позволяет
финансовым
аналитикам
оценивать
текущую стоимость
произвольного
долгового
обязательства
на основе метода
дисконтирования
платежей. В
качестве ставок
дисконтирования
при этом используются
соответствующие
спот-ставки.
Проиллюстрируем
это на примере
купонной облигации.
Пусть
имеется Т-периодная
купонная облигация
и для всех периодов
выплат купонного
дохода известны
спот-ставки
.
Тогда текущая
стоимость
купонной облигации
определяется
по формуле:
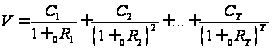 (20)
или
 (21)
где
 - текущая стоимость
платежа за
период t
(t=l, 2, ..., Т),
которую можно
рассматривать
как текущую
стоимость
t-периодной
бескупонной
облигации.
Таким образом, купонную Т-периодную облигацию можно рассматривать как "портфель" из Т бескупонных облигаций с последовательными сроками погашения .
Форвардные ставки и цены облигаций
Во многих практических задачах, например при покупке или продаже облигаций на фьючерсных рынках, появляется необходимость в определении стоимости и ожидаемой доходности облигаций в будущие периоды.
В связи с этим возникает еще один тип процентных ставок, известных как форвардные ставки.
1) Форвардные ставки.
Форвардными ставками (forward rates) в широком смысле принято называть ставки, которые фиксируются в текущий момент относительно займов или кредитов, которые должны быть получены или предоставлены в некоторый будущий период.
Применительно к долговым ценным бумагам под форвардной ставкой будем иметь в виду ставку, которая устанавливается в текущий момент и характеризует доходность к погашению ценной бумаги, соответствующую некоторому будущему периоду владения.
Обозначим:
 - ставка доходности
к погашению
в периоде t
бескупонной
облигации со
сроком обращения,
равным Т-периодам.
Пусть
известна временная
структура
процентных
ставок в виде
последовательности
спот-ставок
 ,
t=l, 2, ..., Т.
Тогда ставки
 ,
удовлетворяющие
условию
(1+0 )Т=
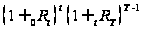 ,
 =1,
2, ..., Т-1, Т>1, (22)
называются форвардными.
Заметим, что условие (22) - это условие эквивалентности двух альтернативных стратегий инвестирования, исключающее возможность получения гарантированного дохода без каких-либо инвестиций, т.е. исключающее арбитражные возможности
Первая
стратегия (ей
соответствует
правая часть
соотношения
(22)) заключается
в инвестировании
средств сначала
на t периоды,
а затем реинвестировании
полученной
суммы на оставшийся
до погашения
срок, равный
T-t периодам
владения. На
первом и втором
этапах инвестирования
используются
соответственно
спот-ставка
 Rt
для
-периодных
вложений и
форвардная
ставка t,
соответствующая
периоду t.
Вторая стратегия
(левая часть
соотношения
(22)) состоит в
инвестировании
средств сразу
на весь срок,
оставшийся
до погашения
облигации под
ставку
 .
Из
соотношения
(22) может быть
найдено представление
для форвардных
ставок в случае
капитализации
дохода с использованием
формулы сложных
процентов. Это
представление
определяется
формулой (23),
которая позволяет
вычислить по
заданным значениям
спот-ставок
{},
а также комбинациям
значений t
и Т все необходимые
для анализа
форвардные
ставки:
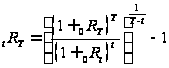 (23)
В
случае непрерывно
начисляемых
процентов с
учетом обозначения
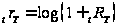 получаем:
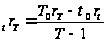
С учетом (20), (22) текущая стоимость купонной облигации может быть представлена в виде
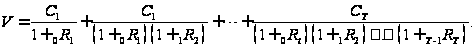 (24)
Воспользуемся формулами (23) и (24) для нахождения форвардных цен облигаций, т.е. ожидаемых в текущий момент цен облигаций в будущие периоды.
2) Форвардные цены облигаций.
Пусть
Vt (=1,
2, ..., Т) - цена облигации
в конце t-гo
периода владения
после выплат
по ней всех
предусмотренных
платежей. Поскольку
данные цены
соответствуют
будущим периодам
времени, их
принято называть
форвардными
ценами облигации.
Форвардные
цены V ,...,
V
 для Т-периодной
купонной облигации
при известных
форвардных
ставках {
 )
(