Управление портфелем краткосрочных государственных ценных бумаг
Портфель регулярного дохода формируется из высоконадежных ценных бумаг и приносит средний доход при минимальном уровне риска.
Портфель доходных бумаг состоят из высокодоходных облигаций корпораций, ценных бумаг, приносящих высокий доход при среднем уровне риска.
Целью этого типа портфелей является получение дохода за счет дивидендов и процентов. Этот тип портфеля обеспечивает заранее спланированный уровень дохода при почти нулевом риске. Объектами инвестирования данного типа портфелей выступают высоконадежные ценные бумаги. По-другому портфель называют дивидендным. В зависимости от входящих в него фондовых инструментов можно выделить виды портфелей: конвертируемые, денежного рынка, облигаций.
Конвертируемые портфели состоят из конвертируемых привилегированных акций и облигаций. Такой портфель может принести дополнительный доход за счет обмена ценных бумаг, составляющих портфель, на обыкновенные акции, если этому благоприятствует рыночная конъюнктура. В противном случае портфель обеспечивает доход при минимальном риске.
Портфели денежного рынка имеют целью полное сохранение капитала. В их состав включаются денежная наличность и быстрореализуемые активы. Если курс национальной валюты имеет тенденцию к снижению, то она может быть конвертирована в иностранную валюту. Таким образом, вложенный капитал растет при нулевом риске.
Портфели облигаций формируются за счет облигаций и приносят средний доход при почти нулевом риске.
Для портфелей роста свойственно быстрое изменение их структуры в зависимости от изменения курсов входящих в портфель ценных бумаг. Портфели дохода имеют почти постоянные состав и структуру.
Перечисленные типы и виды портфелей представляют спектр возможных портфелей, но на практике инвесторы часто формируют портфели смешанного типа, например портфели роста и дохода.
В связи со спецификой развития российского рынка ценных бумаг, выражающейся в том, что наиболее доходными и наименее рискованными являются государственные ценные бумаги, принято выделять портфели государственных ценных бумаг, например «портфель ГКО». Очевидно, что эти виды портфелей относятся к портфелю облигаций. Могут быть сформированы корпоративные портфели из ценных бумаг эмитентов в конкретных отраслях промышленности, например транспортные, включающие акции предприятий, осуществляющих авиа-, железнодорожные, морские перевозки.
Все вложения конкретного крупного инвестора теоретически представляются в виде одного фондового портфеля, характеризующегося определенным доходом и уровнем риска. Однако на практике управление таким огромным портфелем затруднено, поэтому каждый инвестор может разделить свои инвестиции на несколько портфелей различного типа, каждый из которых будет отличаться своими доходностью и уровнем риска, каждый из них будет подвергаться ревизии и мониторингу в соответствии с выбранным типом портфеля. Разбивка инвестиций на несколько портфелей производится по принципу включения в портфель относительно однородных ценных бумаг.
Портфель ценных бумаг и его характеристики
Портфелем ценных бумаг (portfolio of securities) инвестора будем называть совокупность ценных бумаг, принадлежащих данному инвестору13.
Пусть инвестор формирует свой портфель на множестве из N(N>1) различных ценных бумаг. Капитал инвестора распределяется между различными активами в некоторых пропорциях х1, x2, ..., xN, удовлетворяющих условию:
Х1 + Х2 + ... + XN = 1. (26)
Совокупность величин {хi} (i=1, 2, ..., N) определяет структуру портфеля ценных бумаг. Имеет место следующая интерпретация значений {хi}:
а) хi >0 означает, что доля хi- капитала инвестора вложена в ценную бумагу i;
б) хi =0 означает, что ценная бумага i отсутствует в портфеле инвестора;
в) хi <0 означает, что относительно ценной бумаги i совершена операция короткая продажа (short sale); средства, полученные за счет данной операции, составляют долю |хi| от первоначального капитала инвестора и использованы им для покупки других ценных бумаг.
Определим векторы: Х=(хi) (i=1, 2, ..., N) - вектор, определяющий структуру портфеля; 1=(1, 1, ..., 1)т - единичный N-вектор. Тогда условие (5.1) может быть представлено в виде:
 (27)
Для характеристик ценных бумаг, соответствующих одному и тому же периоду владения, введем следующие обозначения:
R=(Ri) - вектор доходностей ценных бумаг, образующих портфель, причем компонента Ri (i=1, 2, ...,N) данного вектора представляет собой "простую" ставку доходности ценной бумаги за один период владения.
 E(R)
- вектор ожидаемых
доходностей
ценных бумаг,
т.е.
 =Е(Ri)>0
(i=1, 2, ..., N)
- ожидаемая
доходность
ценной бумаги
i за один
период владения;
 =E((R-
 )(R—)T)
(i, j=1, 2, ...,
N) - ковариационная
матрица доходностей
ценных бумаг
размерности
(NxN). Матрица
 является
симметричной,
т.е.
 .
Будем также
предполагать,
что она является
невырожденной:
 .
Диагональные
элементы матрицы
представляют
собой дисперсии
доходностей
активов:
 =D(Ri)=
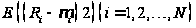
Для
удобства будем
также использовать
обозначение

Среднеквадратическое
отклонение > О доходности
ценной бумаги
i будем
интерпретировать
как риск ценной
бумаги.
Недиагональные
элементы матрицы
являются коварициями
доходностей
ценных бумаг
и определяются
по формуле
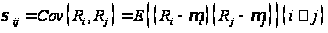
и
связаны с
коэффициентами
корреляции
доходностей
 соотношением:
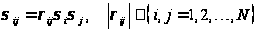 .
(28)
С учетом принятых обозначений и соглашений характеристики портфеля ценных бумаг для одного периода владения будут определяться следующими выражениями:
• доходность портфеля:
 ;
(29)
• ожидаемая доходность портфеля:
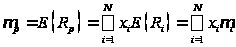 (30)
• дисперсия доходности портфеля:
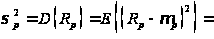
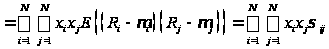 .
Откуда получаем:
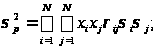 (31)
• риск портфеля:
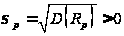 (32)
В аналитических исследованиях более удобной является векторно-матричная форма представления характеристик портфеля:
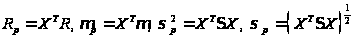 (33)
Пусть
инвестор распределяет
свой капитал
среди N (N>1)
рисковых активов
в некоторых
пропорциях
 Как
известно, в
рамках подхода
"доходность
— риск", предполагается,
что цены {
 },
а следовательно,
и доходности
активов {Rit}
(
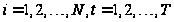 )
являются случайными
величинами.
Из доходностей
N активов за
один и тот же
период t
образуем вектор
доходностей
Rt
=
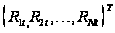 а
из величин {
 }
- вектор, определяющий
структуру
портфеля X=(xh
x2,
...,xN)T.
Решение задачи формирования оптимального в смысле подхода "доходность — риск" портфеля основано на определенных модельных предположениях относительно:
•
вероятностной
модели доходностей
(курсов) активов

• рынка и поведения его участников.
1) Предположения относительно вероятностной модели доходностей.
Уже обсуждались традиционные предположения относительно вероятностной модели доходностей в задаче оптимального портфельного инвестирования. Так же отмечались недостатки этих предположений с точки зрения адекватности соответствующей им модели.
В
соответствии
с этими предположениями,
значения векторов
доходностей
{Rt},
полученные
за анализируемый
исторический
период, можно
рассматривать
как случайную
выборку из
многомерного
нормального
распределения,
параметрами
которого являются
математическое
ожидание вектора
доходностей
активов (т.е.
вектор ожидаемых
доходностей)
,
и ковариационная
матрица вектора
доходностей
активов
 .
Это позволяет
не учитывать
автокорреляцию
значений доходностей
и считать ожидаемые
доходности
активов, дисперсии
и ковариации
(ковариационную
матрицу) доходностей
активов постоянными
во времени,
т.е. полагать,
что

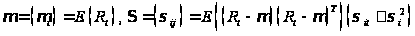
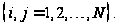
В
качестве
статистических
оценок параметров
и
при этом теоретически
могут использоваться
выборочное
среднее значение
 и выборочная
ковариационная
матрица
 .
На практике,
однако, как это
будет показано,
для оценивания
неизвестных
параметров
приходится
использовать
различные
«факторные»
модели.
Найденные
оценки
,
рассматриваются
как прогнозные
значения
соответствующих
характеристик
в будущем периоде
владения и
используются
вместо неизвестных
истинных значений
параметров
в алгоритмах
оптимизации
структуры
портфеля ценных
бумаг для одного
будущего периода
владения, т.е.
решаются
однопериодные
задачи оптимизации
структуры
портфеля активов
для каждого
периода владения
независимо
от других периодов.
2) Предположения относительно рынка и поведения его участников.
Данные предположения состоят в следующем:
М.1. Инвесторы осуществляют оценку портфелей, основываясь на ожидаемой доходности и риске активов.
М.2. При выборе их двух идентичных во всем, кроме ожидаемой доходности, портфелей инвестор отдает предпочтение портфелю с большей ожидаемой доходностью.
М.3. При выборе из двух идентичных во всем, кроме риска, портфелей инвестор отдает предпочтение портфелю с меньшим риском.
М.4. Характеристики активов и портфелей относятся к одному заданному периоду владения.
М.5. Активы являются бесконечно делимыми, т.е. в каждый актив может быть вложена любая доля капитала инвестора.
М.6. Отсутствуют какие – либо технические препятствия в реализации оптимальных инвестиционных стратегий; относительно любого актива возможна операция «короткая продажа»; налоги и издержки, связанные с покупкой и продажей активов, не принимаются во внимание.
При выполнении свойства М.6 рынок часто называется полным рынком (complete market)14.
Предположения М.1 – М.3 выражают предпочтения инвесторов в рамках подхода «доходность – риск». Предположение М.4 говорит о том, что рассматривается однопериодная задача оптимизации. Предположения М.5 – М.6 носят технический характер и вводятся для упрощения аналитического решения задачи.
3) Постановка задачи оптимизации структуры портфеля.
Пусть
инвестор формирует
свой портфель
сроком на один
период владения
из N (N>1)
различных
рисковых ценных
бумаг. Прогнозные
значения вектора
ожидаемых
доходностей
активов и
ковариационной
матрицы доходностей
активов для
рассматриваемого
периода равны
 и
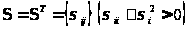 .
Будем полагать,
что
 т.е. ковариационная
матрица
является
невырожденной
(положительно
определенной
как ковариационная
матрица). Приемлемая
для инвестора
доходность
портфеля ценных
бумаг равна
 .
Задача
заключается
в определении
такой структуры
портфеля
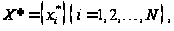 которая обеспечила
бы достижение
заданной доходности
портфеля
с минимальным
риском. Математическая
формулировка
данной задачи
имеет вид:
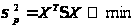 ,
(34)
 ,
(35)
 (36)
Соотношения (35)—(36) представляют собой формализованное описание задачи определения оптимального в смысле подхода "доходность — риск" портфеля рисковых ценных бумаг, которая известна как задача Марковица15.
Вектор
X*,
являющийся
решением задачи
Марковица,
определяет
структуру
оптимального
в смысле подхода
"доходность
— риск" портфеля
среди всех
возможных
портфелей с
ожидаемой
доходностью
.
Заметим, что
в рассматриваемом
случае компоненты
вектора
 =(
 )
могут принимать
отрицательные
значения, что
означает рекомендацию
инвестору
совершить
относительно
соответствующих
активов операцию
"короткая
продажа".
Множество возможных или достижимых портфелей (feasible set) в данном случае - это множество всех портфелей, которые можно образовать из N рассматриваемых ценных бумаг при возможности использования операции "короткая продажа ".
Решение задачи оптимизации структуры портфеля
В математическом плане задача (34)—(36) - это задача минимизации непрерывной функции с двумя ограничениями в виде равенств и поэтому может быть решена аналитически с помощью метода неопределенных множителей Лагранжа.
Опишем кратко схему решения задачи. Функционал Лагранжа с учетом (34)—(36) имеет вид:
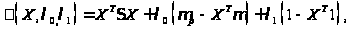 (37)
где
 -
неопределенные
множители
Лагранжа.
Дифференцируя
 по X
и приравнивая
к нулю вектор
производных,
получаем:
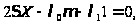
откуда
с учетом невырожденности
матрицы
следует:
Х=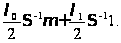 (38)
Подставляя
(38) в (35), (36), получаем
представления
для
 .
Используя эти
представления
в (38), находим
решение задачи
в виде:
 ,
(39)
где Ь, с - векторы размерности N, имеющие вид:
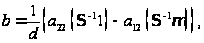 (40)
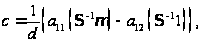 (41)
и использованы обозначения:
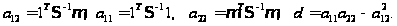
При невозможности операции "короткая продажа" необходимо наложить дополнительное ограничение на структуру портфеля вида:
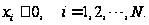 .
(42)
Получаемая при этом задача оптимизации структуры портфеля (34)—(36), (42) относится к задачам квадратичного программирования, для решения которой используются приближенные численные методы16.
Портфель ценных бумаг со структурой, определяемой по формуле (39), будем называть оптимальным по Марковицу.
Оптимальному по Марковицу портфелю ценных бумаг соответствует минимальная дисперсия доходности портфеля, определяемая по формуле
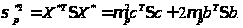 (43)
Свойства эффективных портфелей
Портфели, оптимальные в смысле задачи Марковица, называются эффективными портфелями (efficient portfolios) рисковых ценных бумаг или оптимальными по Марковицу портфелями.
Осуществим качественный анализ решения задачи Марковица и сформулируем некоторые свойства оптимальных портфелей.
1.
Согласно (39) с
увеличением
ожидаемой
доходности
портфеля вклады
{}
в ценные бумаги
при возможности
операции "короткая
продажа" изменяются
линейно: увеличиваются
для более доходных
и уменьшаются
для менее доходных
активов. Известно,
что при невозможности
операции "короткая
продажа" имеет
место кусочно-линейное
изменение {}17.
2.
Из (43) следует,
что риск оптимального
портфеля возрастает
вместе с ростом
ожидаемой
доходности.
При возможности
операции "короткая
продажа" достижима
сколь угодно
высокая доходность
при соответственно
растущем риске.
При невозможности
данной операции
максимальной
доходностью
обладает портфель,
образованный
из актива (активов)
с максимальной
ожидаемой
доходностью
(на рис. 4 такому
портфелю
соответствует
точка А и доходность
 ).
Таким
образом, из
(43) следует, что
функция
 описывающая
зависимость
между риском
и доходностью
оптимальных
портфелей,
является вогнутой
и имеет положительный
наклон (см. рис.
4). Причем если
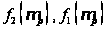 -функции, соответствующие
предположениям
о возможности
и невозможности
операции "короткая
продажа", то
имеет место
соотношение
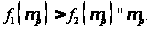 Это означает,
что при использовании
операции "короткая
продажа" всегда
можно построить
более эффективный
портфель за
счет решения
задачи оптимизации
на более широком
множестве
портфелей.
Иллюстрацией
данному свойству
служит рис. 4.
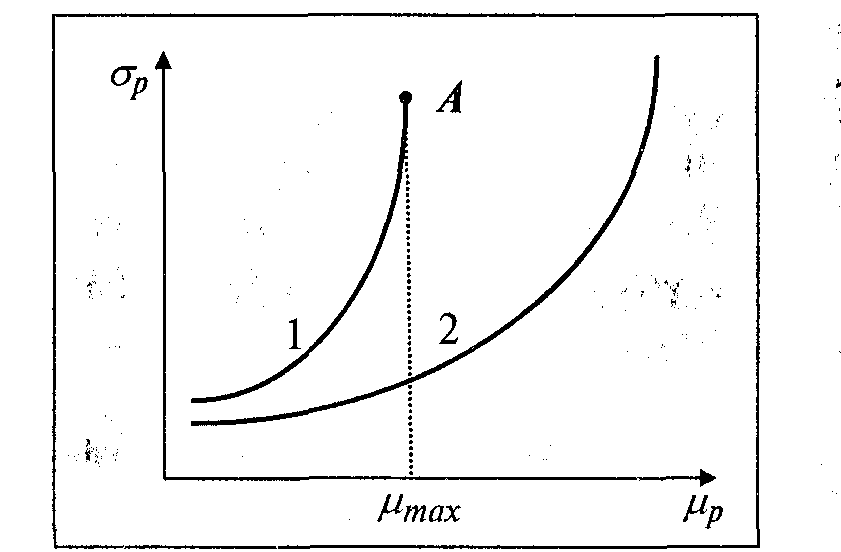
Рис. 4. Графики зависимости риска эффективного портфеля от его ожидаемой доходности при возможности (2) и невозможности (1) операции "короткая продажа"
В теории портфельного инвестирования зависимость между риском и доходностью оптимальных портфелей обычно анализируется в системе координат "доходность — риск", причем по оси абсцисс откладываются значения риска, а по оси ординат - значения ожидаемой доходности портфеля. Поэтому далее будем использовать именно такое расположение координат.
3. Эффективный портфель рисковых ценных бумаг с характеристиками:
 (44)
 (45)
 (46)
будем называть "глобальным" эффективным портфелем (global mean-variance portfolio [37] ), на рис. 5 ему соответствует точка G.
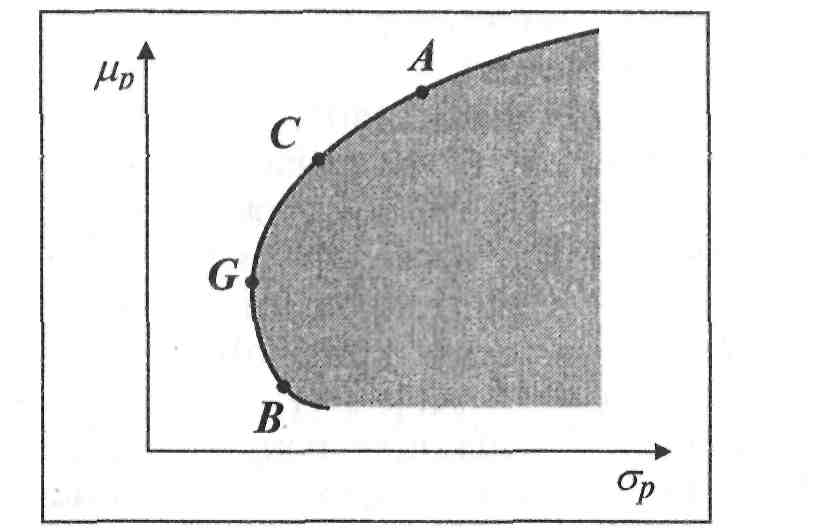
Рис. 5. Фронт эффективных портфелей:
А, С- эффективные портфели; G- "глобальный" эффективный портфель; В - неэффективный портфель
4. Эффективные портфели обладают двумя свойствами оптимальности
1) имеют
максимальную
доходность
среди всех
достижимых
портфелей с
одинаковым
риском (например,
если А -эффективный
портфель с
характеристиками
 то для любого
достижимого
портфеля с
характеристиками
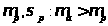 при
 )
;
2) имеют
минимальный
риск среди всех
достижимых
портфелей с
одинаковой
доходностью
(если С - эффективный
портфель с
характеристиками
 ,
то для любого
достижимого
портфеля с
характеристиками
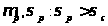 при
 ).
Справедливы также следующие два свойства ковариаций доходностей портфелей активов18:
Ковариация
доходностей
Ra,
Rc
двух эффективных
портфелей А
и С с ожидаемыми
доходностями
 и
 равна:
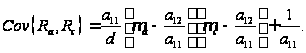 (47)
6. Ковариация доходности глобального эффективного портфеля Rg с доходностью любого другого портфеля или актива Ra равна:
Cov(Ra,Rg)=

Множество
всех эффективных
портфелей с
характеристиками
 в
системе координат
"доходность
— риск" описывается
кривой, известной
как фронт эффективных
портфелей
(efficient
frontier),
ограничивающей
множество всех
портфелей,
достижимых
на множестве
из N ценных бумаг
с характеристиками
 (feasible
set).
На рис 5 фронту эффективных портфелей соответствует отрезок кривой от точки G (включая "глобальный" портфель G) до