Управление портфелем краткосрочных государственных ценных бумаг
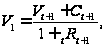
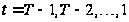 (25)
Рекуррентная формула (25) основывается на интерпретации текущей стоимости ценной бумаги как некоторой суммы, которая может быть вложена на определенный срок под соответствующую данному сроку и риску вложений ставку. Предполагается, что полученная по окончании срока вложений сумма будет равна стоимости потока платежей по ценной бумаге, представленного на рис. 2
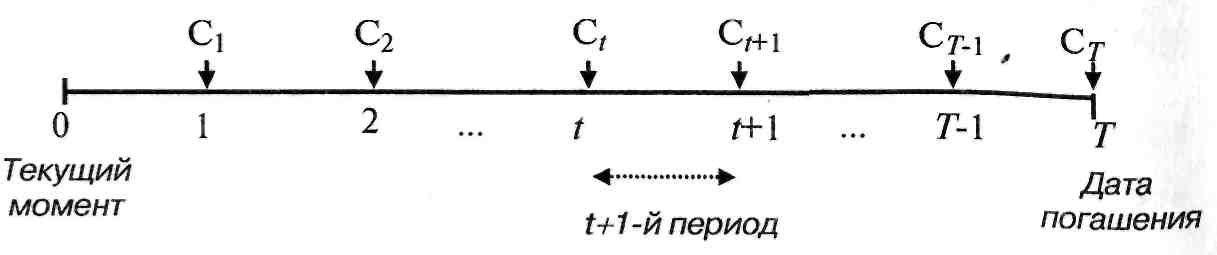
Рис. 2. Схема потока платежей по облигации
В соответствии с указанным принципом стоимость облигации после ее погашения в момент времени Т равна нулю, поскольку после погашения по облигации не ожидается никаких платежей. Таким образом, можно положить Vт=0.
В начале последнего периода по облигации ожидается платеж, равный Ст, поэтому в момент времени Т-1 стоимость облигации должна удовлетворять соотношению:
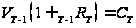
Откуда следует:
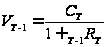
Для цены облигации в момент времени Т-2 (т.е. в начале Т-1-го периода) имеем:
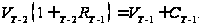
Аналогично
для момента
времени t,
являющегося
началом произвольного
 +1-го
периода (=
Т-1, Т-2, ..., 1), получаем:
Vt (1+tRt+l)=Vt+1+ Сt+1,
что влечет (25).
При
=0
формула (25) эквивалентна
формуле (24) и
приводит к
вычислению
текущей стоимости
облигации.
Приведем некоторые
частные случаи
формулы (25):
•для купонных облигаций с потоком платежей вида C1=qF, t=l, 2, ...,Т-1; CТ=qF+F получаем выражение вида:
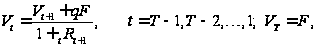
где с целью
сохранения
общности формально
положено

•для бескупонных облигаций, полагая в предыдущем выражении q=0, получаем:
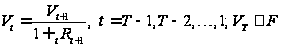
3) Интерпретация кривой доходности.
Форвардные ставки существенно используются в рамках различных теорий временной структуры процентных ставок. Например, в соответствии с теорией чистых ожиданий при отсутствии на рынке арбитражных возможностей устанавливаемые в текущий момент форвардные ставки для будущих периодов должны быть равны ожидаемым в соответствующих будущих периодах спот-ставкам с аналогичными сроками инвестирования. Другими словами (используя терминологию вероятностного подхода ), форвардные ставки должны равняться математическому ожиданию соответствующих спот-ставок.
На данном
предположении
основана
интерпретация
формы кривой
доходности
в рамках теории
чистых ожиданий.
В качестве
примера рассмотрим
две стратегии
инвестирования
на два периода.
Первая заключается
в покупке
двухпериодной
бескупонной
облигации,
доходность
к погашению
которой определяется
спот-ставкой
 .
Вторая стратегия
представляет
собой так называемую
стратегию
возобновления
(rollover
strategy)
и состоит в
последовательной
покупке однопериодных
бескупонных
облигаций.
Доходность
к погашению
первой однопериодной
облигации
определяется
однопериодной
спот-ставкой
 ,
а доходность
второй облигации
- форвардной
однопериодной
ставкой
 .
Предположение об отсутствии арбитражных возможностей приводит по аналогии с (22) к тождеству
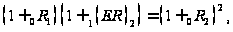
в котором,
в соответствии
с теорией чистых
ожиданий учтено,
что форвардная
ставка
 равна ожидаемой
в будущем периоде
спот-ставке
 -
Представим
данное соотношение
в более удобном
для интерпретации
виде:
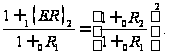 (26)
На основании (26) можно сделать следующие выводы о форме кривой доходности (см. рис. 1):
1) если кривая
доходности
имеет наклон
вверх, т.е.
 ,
то
 ..
Это означает,
что инвесторы
ожидают в будущем
периоде роста
краткосрочных
(однопериодных)
ставок;
2) если кривая
доходности
имеет наклон
вниз, т.е.
 ,
то
 ,
а значит, инвесторы
ожидают в будущем
периоде падения
краткосрочных
ставок;
3) если кривая
доходности
параллельна
оси абсцисс,
т.е.
 ,
то
 ,
и, следовательно,
в будущем инвесторы
ожидают, что
краткосрочные
ставки не изменятся.
Очевидно, аналогичные рассуждения могут быть проведены и для произвольного срока инвестирования.
Оценка рисков
Как
отмечалось
ранее, инвестиции
в ценные бумаги
в условиях
неопределенности
сопряжены с
риском того,
что фактическая
доходность
вложений может
отличаться
от ожидаемой
доходности.
Это дает основание
рассматривать
доходность
R ценной
бумаги, соответствующую
некоторому
периоду владения,
как случайную
величину, а
выбор инвестиционной
стратегии
осуществлять
на основе анализа
ее числовых
характеристик:
математического
ожидания, дисперсии,
среднеквадратического
отклонения
и т.д. При этом
математическое
ожидание
 доходности
актива соответствует
ожидаемой
доходности,
а дисперсия
 2=D(
 )
или сред-неквадратическое
отклонение
доходности
могут использоваться
как меры риска
вложений в
данный актив.
Идеальной для инвестора стратегией инвестирования в рамках данного подхода была бы стратегия, обеспечивающая достижение максимальной ожидаемой доходности при минимальном риске вложений. Однако одновременное достижение этих целей невозможно. Практика работы на финансовых рынках свидетельствует о том, что большему значению ожидаемой доходности обычно сопутствует и большее значение риска вложений.
Риск и доходность связаны тесной однонаправленной зависимостью, что вполне логично, так как любой инвестор требует от более опасных проектов адекватной добавочной прибыли. Величина этой надбавки слабо меняется со временем, что позволяет использовать ее определения стоимости стандартных пакетов бизнесов, например на фондовом рынке. Однако очень часто требуется проанализировать совершенно конкретный проект, имеющий нестандартные риски, в этом случае вопрос измерения этих рисков выходит на передний план. Для того чтобы их определить, мы должны знать8:
как измерить риск
какова связь между возникновением риска и требуемыми премиями за риск.
Один из способов охарактеризовать неопределенность — сказать, что событий происходит меньше, чем можно ожидать. Риск, присущий активам, можно точно выразить описанием всех возможных результатов и вероятности, их возникновения. Однако для реальных активов это сделать трудно, а часто и невозможно. Поэтому стандартными статистическими показателями разброса результатов (а следовательно, порождаемой им неопределенности) служат дисперсия и стандартное отклонение. Дисперсия рыночной доходности представляет собой ожидаемое отклонение от ожидаемой доходности в квадрате. Это можно выразить иначе:
Дисперсия
σ2
=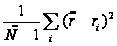 , где ri - фактическая
доходность,
rср - ожидаемая
доходность.
Стандартное
отклонение
равно квадратному
корню из дисперсии:
стандартное
отклонение
σ
=

Эти показатели и являются естественными измерителями риска. Если бы исход с события был предопределен, стандартное отклонение равнялось бы нулю. Как мы определим позже, дисперсия и стандартное отклонение служат верными критериями риска только при нормальном распределении доходностей. При этом следует иметь ввиду, что только стандартное отклонение имеет размерность исследуемого фактора, дисперсия же, теоретически более адекватно отражает степень разброса значений.
Инвестируя
в активы с более
высоким риском,
инвесторы, как
правило, рассчитывают
на достижение
"более высокой
доходности
в виде премии
за риск (risk
premium).
Иллюстрацией
этой закономерности
могут служить
данные, приведенные
в табл. 1. Таблица
содержит
статистические
оценки в виде
выборочного
среднего для
ожидаемой
годовой доходности
 ,-и
в виде выборочного
среднеквадратического
отклонения
для риска
 ,
а также соответствующие
значения коэффициента
вариации для
трех видов
ценных бумаг
фондового рынка
США: казначейских
векселей (T-bills),
долгосрочных
корпоративных
облигаций (Long
Term
Corporate
Bonds
- LTCB's)
и обыкновенных
акций (Common
Stocks
- CS's).
Из приведенных данных следует, что большему значению ожидаемой доходности соответствует большее значение риска. Кроме того, анализ значений коэффициента вариации доходности ценных бумаг {Vi} показывает, что с ростом доходности растет и доля риска, приходящаяся на единицу доходности. Существование двух противоположных целей инвестирования позволяет сделать два важных вывода.
1. При осуществлении финансовых инвестиций в условиях неопределенности необходимо учитывать не только ожидаемую доходность, но и риск финансовых активов. При этом притязания инвесторов относительно доходности и риска должны быть сбалансированы.
2. Не следует вкладывать весь капитал в один актив. Действительно, вкладывая весь свой капитал лишь в один актив, инвестор обрекает себя либо на заведомо низкую доходность, либо на заведомо высокий риск. Следствием второго вывода является необходимость распределения (диверсификации) капитала между разными активами9.
Распределение инвестируемого капитала среди различных ценных бумаг приводит к формированию портфеля ценных бумаг инвестора. За счет использования "эффектов портфеля" инвестор может достичь приемлемых для себя значений ожидаемой доходности и риска вложений. В этом состоит главное преимущество портфельного инвестирования по сравнению с инвестициями в отдельные ценные бумаги.
Выбор портфеля ценных бумаг на основе учета его ожидаемой доходности (mean) и риска (variance) известен как подход "доходность - риск" (mean-variance), который был впервые сформулирован Г. Марковицем. Дальнейшее развитие этот подход получил благодаря ранее упоминавшимся работам Дж. Тобина, У. Шарпа, С. Росса и др.
В рамках данного подхода предполагается, что инвестор стремится максимизировать ожидаемую доходность портфеля при заданном уровне риска либо минимизировать риск при заданном уровне ожидаемой доходности посредством диверсификации вложений. Для иллюстрации проблемы выбора портфеля ценных бумаг с помощью подхода "доходность — риск" удобно использовать кривые безразличия.
Кривые
безразличия
(indifference
curves)
- это линии,
описывающие
различные
комбинации
значений ожидаемой
доходности
 и риска
 портфелей
ценных бумаг,
которые являются
равноценными
в смысле определенных
предпочтений
инвестора (рис.
2).
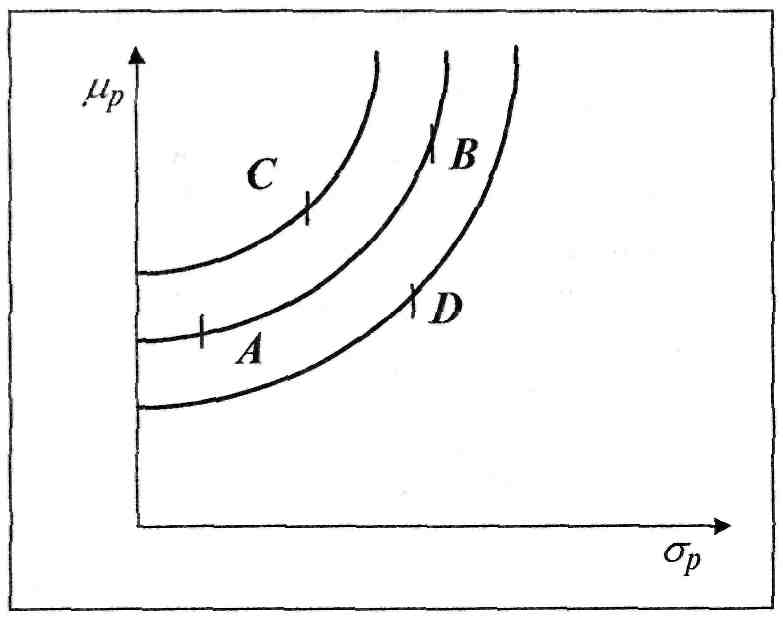
Рис. 2. Кривые безразличия инвестора при подходе "доходность — риск"
В рамках подхода "доходность - риск" используются следующие предположения относительно предпочтений инвестора10:
1) предположение о "ненасыщаемости" (nonsaturation) инвестора, которое может быть сформулировано следующим образом: при выборе из двух идентичных во всем, кроме ожидаемой доходности, портфелей инвестор отдает предпочтение портфелю с большей ожидаемой доходностью;
2) предположение о том, что инвестор избегает риска (risk aversion), т.е. при выборе из двух идентичных во всем, кроме риска, портфелей он отдает предпочтение портфелю с меньшим риском.
Избегать риска - значит идти на риск только при соответствующей компенсации за риск, т.е. "премии за риск": большему риску должен соответствовать больший доход. Например, инвестор, избегающий риска, не станет участвовать в "честной" азартной игре (fair game) типа подбрасывания монеты, ожидаемый доход от которой равен нулю.
Пусть
- ожидаемая
доходность,
— риск портфеля.
В силу сделанных
предположений
относительно
предпочтений
инвестора в
рамках рассматриваемого
подхода соответствующие
кривые безразличия
в системе координат
"доходность
— риск" должны
быть вогнутыми
и иметь положительный
наклон, как это
имеет место
на рис. 2.
Кривые безразличия инвестора обладают рядом свойств.
1.
Каждая кривая
линия описывает
множество
равноценных
портфелей с
характеристиками
 соответствующими
заданному
уровню притязаний
инвестора, и,
следовательно,
кривые безразличия
одного инвестора
не могут пересекаться.
2. Портфели, лежащие выше и левее, являются более привлекательными, чем портфели, располагающиеся ниже и правее. Так, изображенные на рис.2 портфели А и В являются равноценными, портфель С является более привлекательным, чем портфели А я В, а те, в свою очередь, привлекательнее портфеля D.
3. Каждый инвестор имеет бесконечно много кривых безразличия, т.е. ему соответствуют так называемые карты кривых безразличия.
4. Кривые безразличия для инвесторов, избегающих риска в различной степени, т.е. различающихся склонностью к риску, имеют различный угол наклона (рис. 3).
Рассмотрим
задачу вычисления
характеристик
портфеля ценных
бумаг, а также
исследуем
эффекты портфельного
инвестирования.
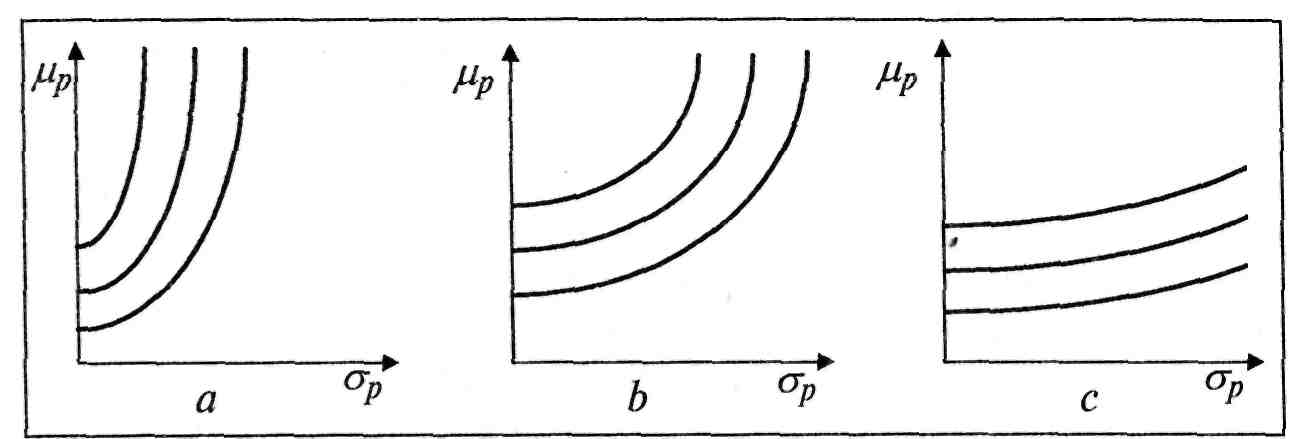
Рис. 3. Кривые безразличия инвесторов, различающихся склонностью к риску: а - невысокая склонность; b - средняя склонность; с - высокая склонность
Основываясь на вышеизложенном, можно сделать следующие выводы. В настоящее время существует достаточный теоретический аналитический аппарат, основанный на различных математических методах, позволяющих оценивать доходности и риски ценных бумаг.
В
рамках рассмотренных
классических
постановок
задач Марковица
— Тобина предполагается,
что инвесторы
формируют
оптимальные
в смысле подхода
"доходность
-риск" портфели
ценных бумаг
сроком на один
период владения,
исходя из прогнозных
значений ожидаемых
доходностей
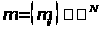 и
ковариационной
матрицы доходностей
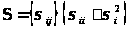 на рассматриваемый
период инвестирования.
Прогнозные
значения данных
характеристик
строятся на
основе имеющихся
"исторических"
значений доходностей
активов {
 }
(
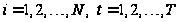 )
за предшествующие
периоды времени.
При этом предполагается,
что параметры
,
 остаются постоянными
в течение всего
анализируемого
периода.
Государственные облигации используются инвесторами преимущественно для сохранения денежных средств, так как они имеют невысокую доходность, но и риск по ним тоже низок.
Методы управления портфелем долговых ценных бумаг
Сущность портфельного инвестирования
Портфель представляет собой определенный набор из корпоративных акций, облигаций с различной степенью обеспечения и риска, а также бумаг с фиксированным доходом, гарантированным государством, т. е. с минимальным риском потерь по основной сумме и текущим поступлениям11.
Теоретически портфель может состоять из бумаг одного вида, а также менять свою структуру путем замещения одних бумаг другими. Однако каждая ценная бумага в отдельности не может достигать подобного результата.
Инвестор, работая на рынке ценных бумаг, должен придерживаться принципа диверсификации вкладов: стремиться к разнообразию приобретаемых инвестором финансовых активов. Это необходимо для того, чтобы уменьшить риск потери вкладов. Например, инвестор вложил все свои деньги в акции одной компании. В этом случае он становится полностью зависимым от рыночного колебания курса акций. Если же средства будут вложены в акции нескольких компаний, то доходы инвестора будут зависеть от колебаний некоторого усредненного курса акций компаний, а усредненный курс, как известно, колеблется значительно меньше. Если инвестор придерживается принципа диверсификации, то он обязательно связан с совокупностью принадлежащих ему ценных бумаг различных видов, которая называется инвестиционным (фондовым) портфелем.
Объектами портфельного инвестирования выступают различные ценные бумаги: акции, облигации, производные виды ценных бумаг, часть портфеля может быть представлена в денежном виде. Объемы бумаг в портфеле тоже бывают различными. В зависимости от состава портфеля он может приносить доход или убытки и обладает той или иной степенью риска. Перечень и объемы входящих в портфель ценных бумаг называют структурой портфеля. Последняя представляет собой совокупность характеристик, которыми может управлять инвестор: изменять состав входящих в портфель ценных бумаг и их объемы.
Доходность портфеля и степень риска вложений в него являются целевыми характеристиками портфеля. При портфельном инвестировании инвестор может изменять структуру портфеля, чтобы получить наиболее благоприятные значения целевых характеристик. Таким образом, можно развить представление о фондовом портфеле как совокупности ценных бумаг, собранных инвестором воедино, управляемых как единое целое для достижения определенной цели.
Формируя свой портфель, инвестор должен иметь некоторый механизм отбора для включения в портфель тех или иных видов ценных бумаг, т.е. уметь оценивать их инвестиционные качества посредством методов фундаментального и технического анализа.
Основная задача портфельного инвестирования - улучшить условия инвестирования, придав совокупности ценных бумаг такие инвестиционные характеристики, которые недостижимы с позиции отдельно взятой ценной бумаги, и возможны только при их комбинации.
Только в процессе формирования портфеля достигается новое инвестиционное качество с заданными характеристиками. Таким образом, портфель ценных бумаг является тем инструментом, с помощью которого инвестору обеспечивается требуемая устойчивость дохода при минимальном риске.
Балансовая стоимость характеризует издержки на приобретение данного портфеля и рассчитывается нарастающим итогом путем прибавления к балансовой стоимости имеющегося портфеля основной суммы сделки при покупке ценных бумаг и при продаже путем списания средневзвешенной цены на количество проданных ценных бумаг.
Доходы по портфельным инвестициям представляют собой валовую прибыль по всей совокупности бумаг, включенных в тот или иной портфель с учетом риска. Возникает проблема количественного соответствия между прибылью и риском, которая должна решаться оперативно в целях постоянного совершенствования структуры уже сформированных портфелей и формирования новых в соответствии с пожеланиями инвесторов. Надо сказать, что указанная проблема относится к числу тех, для решения которых достаточно быстро удастся найти общую схему решения, но которые практически не решаются до конца.
Другим преимуществом портфельного инвестирования является возможность выбора портфеля для решения специфических инвестиционных задач.
Для этого используются различные портфели ценных бумаг, в каждом из которых будет собственный баланс между существующим риском, приемлемым для владельца портфеля, и ожидаемой им отдачей (доходом) в определенный период времени. Соотношение этих факторов и позволяет определить тип портфеля ценных бумаг. Тип портфеля - это его инвестиционная характеристика, основанная на соотношении дохода и риска. При этом важным признаком при классификации типа портфеля является то, каким способом и за счет какого источника данный доход получен: за счет роста курсовой стоимости или за счет текущих выплат - дивидендов, процентов.
Было бы упрощенным понимание портфеля как некой однородной совокупности, несмотря на то, что портфель роста, например, ориентирован на акции, инвестиционной характеристикой которых является рост курсовой стоимости. В его состав могут входить и ценные бумаги с иными инвестиционными свойствами.
Основной задачей методов служит выявление среди множества ценных бумаг той их совокупности, в которую можно инвестировать средства, не подвергая свои вложения высокому риску. На практике существует стойкая зависимость между риском и доходностью вложений: чем выше доходность, тем выше риск.
По степени риска наименее рискованными (безрисковыми) являются вложения средств в денежную форму. Вместе с тем эти вложения и наименее доходны. Следующими по степени риска выступают государственные ценные бумаги, далее банковские и корпоративные облигации, а за ними - акции.
Среди множества банковских и корпоративных акций можно выделить много градаций ценных бумаг по степени риска: от слаборискованных с низким доходом до высокорискованных с высоким доходом. Акции банков и корпораций привлекательны для инвестора тем. что могут обеспечить рост дохода от вложенных средств как за счет выплаты дивидендов так и за счет роста их курсовой стоимости.
В зависимости от соотношения рискованности и доходности выделяют агрессивные и оборони тельные акции. К агрессивный относятся акции развивающихся предприятий, проводящих рискованную политику. Их курсовая стоимость может возрасти в несколько раз. Вложение средств в эти бумаги оправданно, когда инвестор желает получить высокий доход за короткое время и сознательно ради этого рискует. Оборонительные акции включают банковские и корпоративные акции эмитентов, которые хорошо зарекомендовали себя на фондовом рынке, отличаются стабильностью, способностью выстоять при неблагоприятной экономической конъюнктуре, деятельность которых имеет достаточно долгую историю. Такие акции имеют устойчивый курс и регулярную выплату дивидендов, поэтому привлекательны для инвесторов, стремящихся к небольшим, но надежным доходам.
Выбор ценных бумаг для портфельного инвестирования зависти от целей инвестора и его отношения к риску. Для всех инвесторов (частных и институциональных) принято выделять три типа цепей инвестирования и связанного с ними отношения к риску12.
Инвестор стремится защитить свои средства от инфляции; для достижения цели он предпочитает вложения с невысокой доходностью, но и с низким риском. Этот тин инвестора называют консервативным. К такому типу относится подавляющее число частных инвесторов.
Инвестор пытается произвести длительное вложение капитала, обеспечивающее его рост. Для достижения этой цели он готов пойти на рискованные вложения, но в ограниченном объеме, подстраховывая себя вложениями в слабодоходные, но и малорискованные ценные бумаги. Такой тип инвестора называют умеренно-агрессивным.
Инвестор стремится к быстрому росту вложенных средств, готов для этого делать вложения в рискованные ценные бумаги, быстро менян. структуру своего портфеля, проводя спекулятивную игру па курсах ценных бумаг. Этот тип инвестора принято называть агрессивным.
При составлении портфеля инвестор должен учитывать следующие факторы: степень риска-доходности, срок вложения, тип ценной бумаги. В зависимости от инвестиционной цели инвестор формирует Портфель определенного типа. Сейчас принято выделять следующие типы портфелей.
Портфель ценных бумаг - это продукт, который продается и покупается на фондовом рынке, а следовательно, весьма важным представляется вопрос об издержках на его формирование и управление. Поэтому особую важность приобретает вопрос о количественном составе портфеля. Вопрос о количественном составе портфеля можно решать как с позиции теории инвестиционного анализа, так и с точки зрения современной практики. Согласно теории инвестиционного анализа простая диверсификация, т. е. распределение средств портфеля по принципу - «не клади все яйца в одну корзину» - ничуть не хуже, чем диверсификация по отраслям, предприятиям и т. д. Кроме того, увеличение различных активов, т. е. видов ценных бумаг, находящихся в портфеле, до восьми и более не дает значительного уменьшения портфельного риска.
Портфель роста
Портфель роста формируется из акций компаний, курсовая стоимость которых растет.
Целью типа портфеля роста является рост капитала преимущественно не за счет получения дивидендов и процентов, а за счет роста курса ценных бумаг. По-другому такой портфель называют курсовым портфелем. Основные вложения делаются преимущественно в акции. В зависимости oт соотношения ожидаемого роста капитала и риска можно выделить среди портфелей роста еще и виды портфелей: агрессивного, консервативного и среднего роста.
Портфели агрессивного роста ориентируются на максимальный прирост капитала. Этот портфель составляется из акций молодых быстрорастущих компаний. Он связан с большим риском, но при благоприятном развитии предприятий-эмитентов может принести высокий доход.
Портфель консервативного роста является наименее рискованным среди портфелей данной группы. Состоит, в основном, из акций крупных, хорошо известных компаний, характеризующихся хотя и невысокими, но устойчивыми темпами роста курсовой стоимости. Состав портфеля остается стабильным в течение длительного периода времени. Нацелен на сохранение капитала.
Портфель среднего роста представляет собой сочетание инвестиционных свойств портфелей агрессивного и консервативного роста. В данный тип портфеля включаются наряду с надежными ценными бумагами, приобретаемыми на длительный срок, рискованные фондовые инструменты, состав которых периодически обновляется. При этом обеспечивается средний прирост капитала и умеренная степень риска вложений. Надежность обеспечивается ценными бумагами консервативного роста, а доходность - ценными бумагами агрессивного роста. Данный тип портфеля является наиболее распространенной моделью портфеля и пользуется большой популярностью у инвесторов, не склонных к высокому риску.
Портфель дохода
Данный тип портфеля ориентирован на получение высокого текущего дохода - процентных и дивидендных выплат. Портфель дохода составляется в основном из акций дохода, характеризующихся умеренным ростом курсовой стоимости и высокими дивидендами, облигаций и других ценных бумаг, инвестиционным свойством которых являются высокие текущие выплаты. Особенностью этого типа портфеля является то, что цель его создания - получение соответствующего уровня дохода, величина