Управление портфелем краткосрочных государственных ценных бумаг
Таким образом, в результате решения задачи Марковица инвестор получает не один, а бесконечное множество эффективных портфелей. Индивидуальные предпочтения инвестора при выборе единственного оптимального в смысле подхода "доходность — риск" портфеля могут быть учтены с использованием кривых безразличия данного инвестора. Проиллюстрируем этот выбор на примере.
Пусть
приемлемые
для инвестора
портфели,
соответствующие
различным
уровням его
притязаний,
описываются
кривыми безразличия (рис. 6).
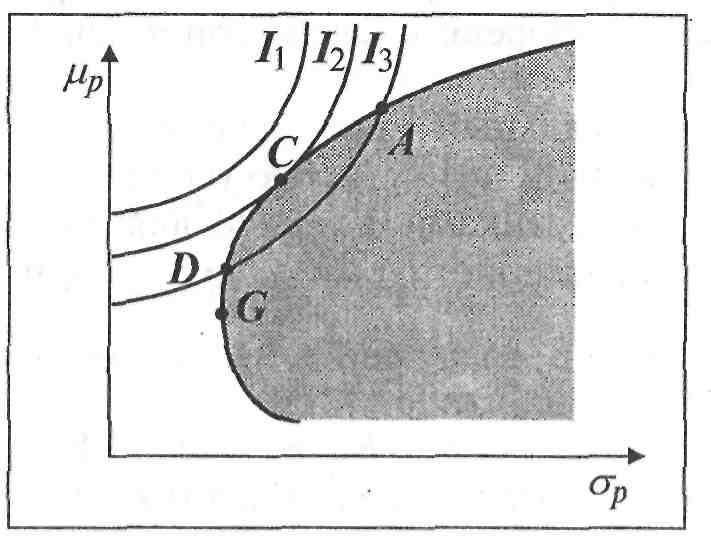
Рис. 6. Выбор оптимального портфеля с учетом предпочтений инвестора, задаваемых кривыми безразличия
Фронту
эффективных
портфелей
соответствует
кривая G-A.
Очевидно, портфели,
принадлежащие
кривой безразличия ,
недостижимы.
Среди достижимых
и приемлемых
для инвестора
портфелей
эффективными
являются портфели
А, С и D.
Но более эффективным
среди них является
портфель С,
поскольку он
лежит на кривой
безразличия
 что выше и левее
кривой
 .
Таким образом, оптимальным для конкретного инвестора является портфель С, соответствующий точке касания фронта эффективных портфелей и кривой безразличия данного инвестора.
Подход Г. Марковица, ядром которого является идея диверсификации вложений, можно рассматривать как теорию портфельного инвестирования в ее микроэкономическом аспекте, поскольку основным объектом исследования в рамках данной теории является портфель инвестора, формируемый им на основе индивидуальных представлений относительно ожидаемой доходности и риска ценных бумаг.
Формирование портфеля государственных облигаций
Рассмотрим формирование портфеля государственных облигаций различного выпуска. Анализ будет проводиться на основании данных по торгам, приведенным в приложении 1.
Для формирования портфеля будут рассматриваться облигации следующих кодов:
25058
46001
27026
25060
25057
25061
46003
25059
26199
46017
46021
Для проведения анализа облигаций необходимо рассчитать их доходность и риск. Доходность определяется по средней арифметической, риск определяется как среднеквадратическое отклонение.
Подробный расчет представлен приложении 2.
Результаты приведены в таблице 3.
Таблица 3
Основные характеристики государственных облигаций
| Код выпуска | Доходность | Риск |
| 25058 | 5,5003 | 0,3757 |
| 46001 | 5,5828 | 0,2011 |
| 27026 | 5,9652 | 0,3864 |
| 25060 | 6,0268 | 0,0507 |
| 25057 | 6,1296 | 0,0670 |
| 25061 | 6,1585 | 0,0691 |
| 46003 | 6,0361 | 0,1883 |
| 25059 | 6,2690 | 0,1046 |
| 26199 | 6,4276 | 0,0647 |
| 46017 | 6,5373 | 0,1012 |
| 46021 | 6,6015 | 0,1249 |
Также для формирования портфеля нам необходимо ковариационная матрица доходностей. Она приведена в таблице 4.
Таблица 4
Ковариационная матрица доходностей
| 25058 | 46001 | 27026 | 25060 | 25057 | 25061 | 46003 | 25059 | 26199 | 46017 | 46021 | |
| 25058 | 0,1520 | 0,0058 | 0,0149 | -0,0024 | -0,0048 | 0,0051 | -0,0040 | -0,0054 | 0,0088 | 0,0062 | 0,0115 |
| 46001 | 0,0058 | 0,0351 | -0,0093 | 0,0053 | 0,0056 | 0,0036 | 0,0080 | -0,0097 | 0,0053 | 0,0059 | -0,0049 |
| 27026 | 0,0149 | -0,0093 | 0,1726 | 0,0061 | 0,0083 | 0,0058 | -0,0009 | 0,0005 | 0,0047 | 0,0092 | -0,0052 |
| 25060 | -0,0024 | 0,0053 | 0,0061 | 0,0065 | 0,0020 | 0,0018 | 0,0025 | -0,0031 | 0,0015 | 0,0018 | -0,0004 |
| 25057 | -0,0048 | 0,0056 | 0,0083 | 0,0020 | 0,0047 | 0,0016 | 0,0003 | -0,0019 | 0,0015 | 0,0013 | -0,0024 |
| 25061 | 0,0051 | 0,0036 | 0,0058 | 0,0018 | 0,0016 | 0,0047 | -0,0008 | -0,0027 | 0,0024 | 0,0017 | 0,0001 |
| 46003 | -0,0040 | 0,0080 | -0,0009 | 0,0025 | 0,0003 | -0,0008 | 0,0297 | -0,0077 | -0,0016 | -0,0004 | -0,0052 |
| 25059 | -0,0054 | -0,0097 | 0,0005 | -0,0031 | -0,0019 | -0,0027 | -0,0077 | 0,0152 | -0,0028 | -0,0024 | 0,0027 |
| 26199 | 0,0088 | 0,0053 | 0,0047 | 0,0015 | 0,0015 | 0,0024 | -0,0016 | -0,0028 | 0,0055 | 0,0035 | 0,0021 |
| 46017 | 0,0062 | 0,0059 | 0,0092 | 0,0018 | 0,0013 | 0,0017 | -0,0004 | -0,0024 | 0,0035 | 0,0088 | 0,0029 |
| 46021 | 0,0115 | -0,0049 | -0,0052 | -0,0004 | -0,0024 | 0,0001 | -0,0052 | 0,0027 | 0,0021 | 0,0029 | 0,0138 |
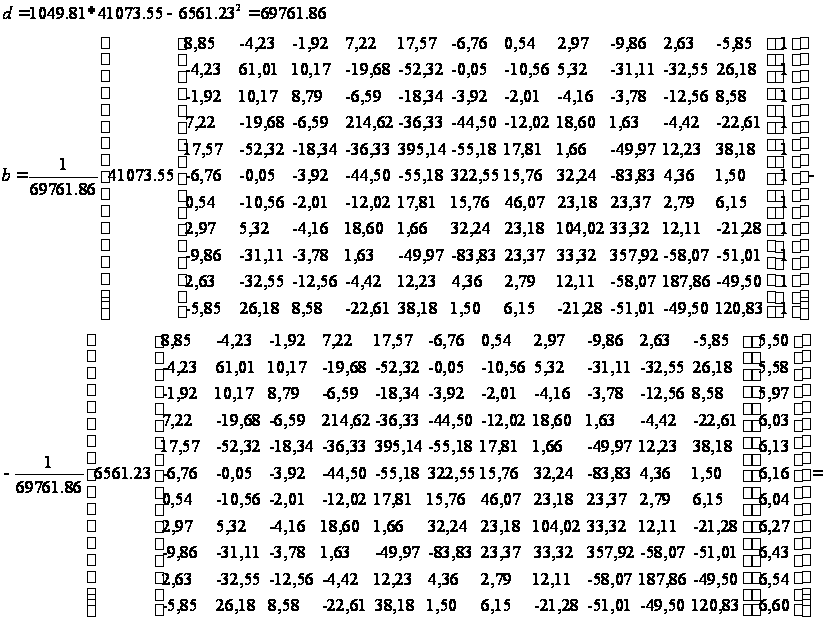
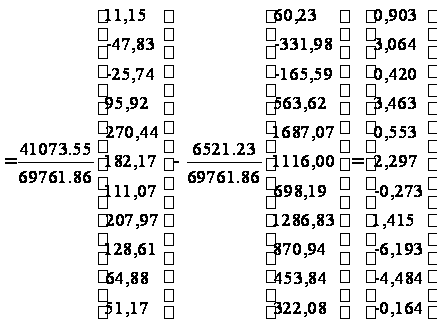
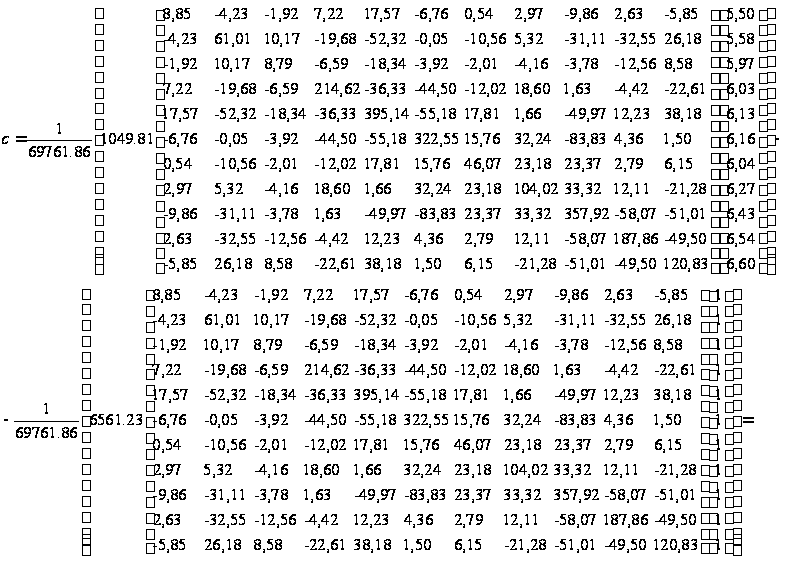
Теперь, используя вышеприведенные формулы, проведем расчет оптимального портфеля ценных бумаг.
Значения исходных показателей:
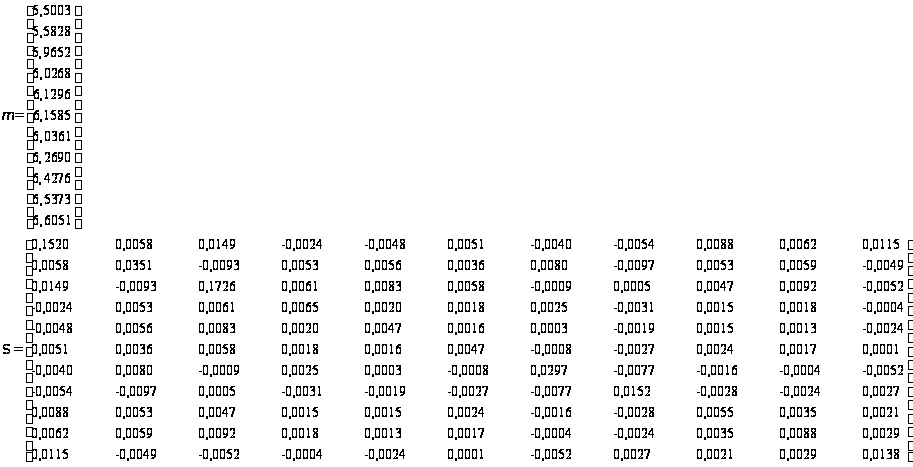
Далее проводим расчет показателей
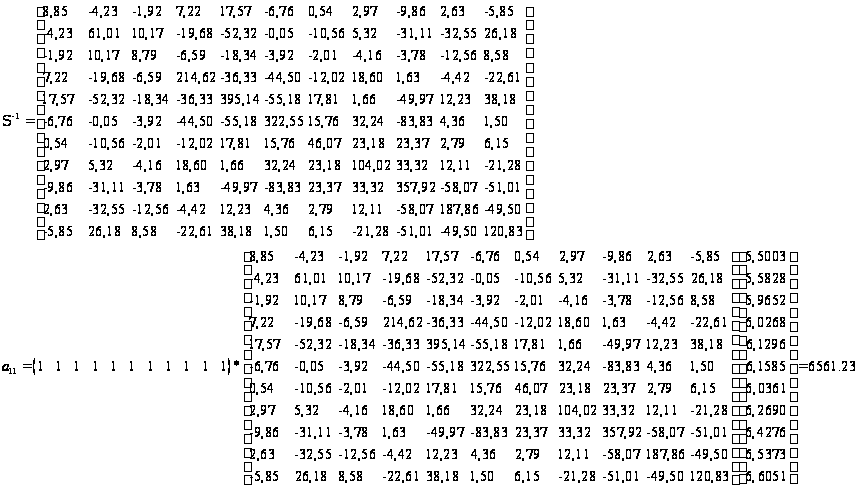
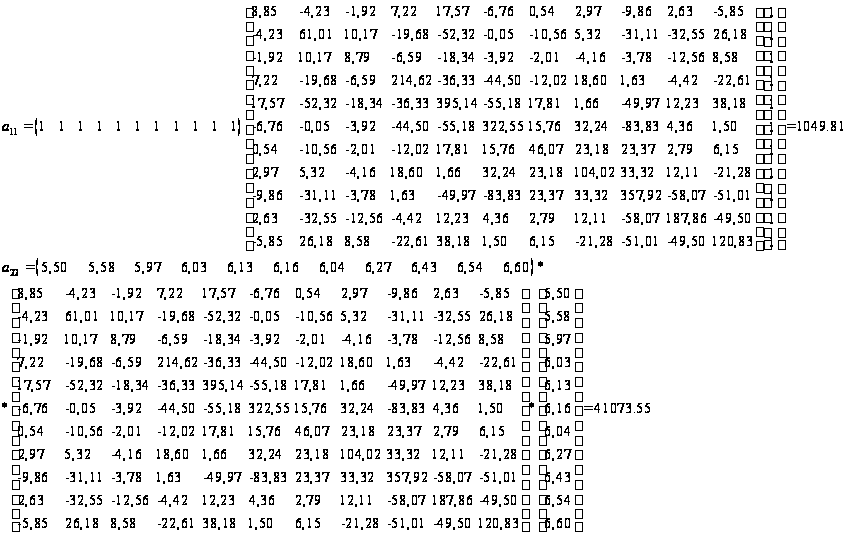
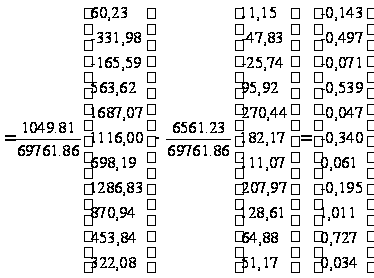
Далее, для определения структуры портфеля, необходимо задаться общей доходностью портфеля.
В нашем портфеле доходность бумаг колеблется от 5,5 до 6,6. Возьмете это диапазон с шагом 0,1 и рассчитаем структуру портфеля для каждого варианта. Результаты расчет представлены в таблице 5.
В таблице показаны доли каждой бумаги в портфеле при заданной доходности. Там, где показатель меньше нуля, рекомендуется «короткая продажа».
Так как портфель характеризуется не только доходностью, но и риском, то также необходимо рассчитать риск для каждого представленного портфеля.
Расчет дисперсии портфеля при доходности 5,5% представлен ниже. Он равен 0,9%.
По остальным портфелям расчет аналогичен.
Результаты представлены в таблице 6.
Таблица 5
Структура портфеля в зависимости от доходности
|
Доходность Код выпуска |
5,5 | 5,6 | 5,7 | 5,8 | 5,9 | 6 | 6,1 | 6,2 | 6,3 | 6,4 | 6,5 | 6,6 |
| 25058 | 0,118 | 0,103 | 0,089 | 0,075 | 0,061 | 0,046 | 0,032 | 0,018 | 0,003 | -0,011 | -0,025 | -0,039 |
| 46001 | 0,327 | 0,278 | 0,228 | 0,178 | 0,129 | 0,079 | 0,029 | -0,021 | -0,070 | -0,120 | -0,170 | -0,220 |
| 27026 | 0,029 | 0,022 | 0,015 | 0,007 | 0,000 | -0,007 | -0,014 | -0,021 | -0,028 | -0,035 | -0,042 | -0,049 |
| 25060 | 0,496 | 0,442 | 0,388 | 0,334 | 0,280 | 0,226 | 0,172 | 0,118 | 0,064 | 0,010 | -0,044 | -0,097 |
| 25057 | 0,293 | 0,288 | 0,284 | 0,279 | 0,274 | 0,269 | 0,265 | 0,260 | 0,255 | 0,251 | 0,246 | 0,241 |
| 25061 | 0,428 | 0,394 | 0,360 | 0,326 | 0,292 | 0,258 | 0,224 | 0,190 | 0,157 | 0,123 | 0,089 | 0,055 |
| 46003 | 0,060 | 0,066 | 0,073 | 0,079 | 0,085 | 0,091 | 0,097 | 0,103 | 0,109 | 0,115 | 0,121 | 0,127 |
| 25059 | 0,344 | 0,325 | 0,305 | 0,286 | 0,266 | 0,247 | 0,227 | 0,208 | 0,188 | 0,169 | 0,149 | 0,130 |
| 26199 | -0,635 | -0,534 | -0,433 | -0,332 | -0,231 | -0,130 | -0,029 | 0,072 | 0,173 | 0,274 | 0,375 | 0,476 |
| 46017 | -0,484 | -0,411 | -0,338 | -0,265 | -0,193 | -0,120 | -0,047 | 0,026 | 0,098 | 0,171 | 0,244 | 0,316 |
| 46021 | 0,023 | 0,027 | 0,030 | 0,033 | 0,037 | 0,040 | 0,044 | 0,047 | 0,050 | 0,054 | 0,057 | 0,061 |
Дисперсия портфеля при доходности 5,5%
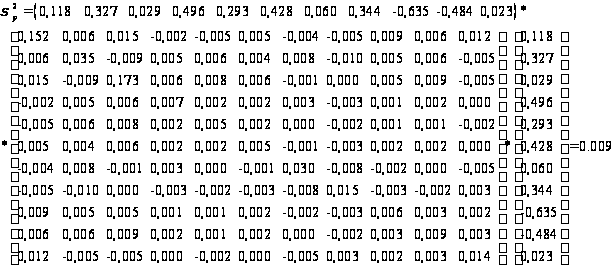
Таблица 6
Характеристики портфелей
| Доходность, % | Риск, % |
| 5,5 | 0,9 |
| 5,6 | 0,73 |
| 5,7 | 0,55 |
| 5,8 | 0,40 |
| 5,9 | 0,28 |
| 6 | 0,19 |
| 6,1 | 0,13 |
| 6,2 | 0,10 |
| 6,3 | 0,13 |
| 6,4 | 0,19 |
| 6,5 | 0,28 |
| 6,6 | 0,73 |
Постоим график зависимости риска и доходности портфелей.
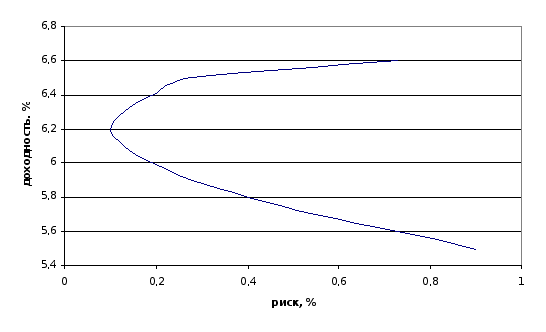
Рис. 4. Кривая «риск-доходность»
На основании данной кривой инвестор может выбрать себе оптимальный портфель в зависимости от своих предпочтений.
На основании вышеизложенного в третьей главе, можно сделать следующие выводы. Формирование портфеля ценных бумаг инвестором происходит в зависимости от его предпочтений в соотношении «доходность-риск» и цели инвестирования. Более рисковые ценные бумаги, как правило, имеют и более высокую доходность. Портфельное инвестирование позволяет дифференцировать риски и получать более стабильный доход.
Прогнозные значения характеристик «риск» и «доходность» строятся на данных ретроспективного анализа курса определенной ценной бумаги. В данной работе были отобраны одиннадцать государственных облигаций (ОФЗ и ГКО) разного выпуска и рассмотрена динамика их курса за период. На основании этих данных были определены средние доходности выбранных облигаций и определена степень риска, как среднеквадратическое отклонение. На основании полученных данных был проведен расчет по 11 государственным долговым ценным бумагам различного выпуска, в результате которого получили различные структуры портфеля. Выбор конкретного портфеля осуществляется инвестором на основании его предпочтений «доходность-риск».
Так риск дефолта по рассмотренным ценным бумагам очень низок, то и доходность их в целом невысока. Государственные ценные бумаги являются надежным инструментов в сохранении инвестированных средств.
Заключение
Преимущества государственных долговых ценных бумаг:
- государственные облигации относятся к ценным бумагам с минимальным риском;
- минимальный риск делает государственные облигации более предпочтительными по сравнению с другими долговыми обязательствами;
Недостатки государственных долговых ценных бумаг:
- уровень дохода ниже, чем по другим видам долговых обязательств.
При разработке методики управления государственными ценными бумагами получены следующие результаты:
1. Проанализирована сущность и особенности долговых ценных бумаг. Показан, что они в основном используются в качестве бездискового вложения
2. Проанализировано состояние Российского рынка государственных ценных бумаг. Показано, что текущая доходность колеблется в диапазоне от 6,5% до 6,56%
3. Рассмотрены методики оценки доходности различных видов облигаций (купонные, бескупонные, бессрочные и т.д.). Показано, что в зависимости от вида облигации, доходность по ним определяется по разному.
4. Рассмотрены методики оценки рисков ценных бумаг, показана зависимость между риском и доходностью – чем выше риск ценной бумаги, тем выше доход по ней.
5. Рассмотрено понятие «кривой безразличия» инвестора. Показано, что она изменяется в зависимости от настроения инвестора, что она определяет выбор той или иной ценной бумаги, той или иной структуры портфеля.
6. Предложено для формирования портфеля ценных бумаг использовать модель Марковица. Показано, что для любого набора ценных бумаг можно сформировать портфель желаемой доходности и приемлемого риска.
7. Проведен расчет по определению основных характеристик государственных долговых ценных бумаг, включаемых в портфель, которые далее используются как основа формирования структуры портфеля государственных долговых ценных бумаг.
8. По предложенной методике был проведен расчет различных структур портфеля в зависимости от величины доходности, которая колебалась в диапазоне от 5,5% до 6,6%. Дальнейший выбор осуществляет инвестор в зависимости от приемлемого для него уровня риска.
Таким образом, в работе решены вопросы и задачи, связанные с управлением портфелем долговых ценных бумаг.
Список литературы
Баринов Э.А, Хмыз О.В. Рынки: валютные и ценные бумаги. –М: «Экзамен», 2005.
Бердникова Т.Б. Рынок ценных бумаг. Вопрос-ответ. –М: ИНФРА-М, 2005.
Булдык Г.М., Теория вероятностей и математическая статистика: "Вышэйшая школа", 2005.
Ван Хорн Дж. К. Основы управления финансами: Пер. с англ. /Гл. ред. серии Я.В. Соколов. – М.: Финансы и статистика, 2005.
Васильев Ф.П. Численные методы решения экстремальных задач. – М.: Наука, 2000
Глинский В.В., Ионин В.Г., Статистический анализ: Филинъ, 2005.
Гранатуров В.М. Экономический риск: сущность, методы измерения, пути снижения: Учебное пособие. — М.: Дело и Сервис, 2004
Капитоненко В.В. Инвестиции: Учебно-практическое пособие для вузов. – М.: «Издательство ПРИОР», 2006
Колтынюк Б.А. Ценные бумаги: Учебник. Второе издание. –СПб: Издательство Михайлова В.А, 2006.
Ливингстон Г. Дуглас Анализ рисков операций с облигациями на рынке ценных бумаг/ Перевод с англ. – М.: Информационно-издательский дом «Филинъ», 2004
Лялин В.А, Воробьев П.В. Ценные бумаги и фондовая биржа. –М: Информационно-издательский дом «Филинъ», 2004.
Магнус Я.Р., Катышев П.К. Эконометрика: Дело, 2007.
Малюгин В.И. Рынок ценных бумаг: Количественные методы анализа: Учебное пособие. –М: Дело, 2006.
Первозванский А.А., Первозванская Т.Н. Финансовый рынок: расчет и риск. – М.: ИНФРА-М, 2004
Рэдхэд К., Хьюс С. Управление финансовыми рисками. Пер. с англ. – М.: ИНФРА-М, 2006
Семенова Е.В. Операции с ценными бумагами: российская практика. Учебник. –М: Издательство «Перспектива»: Издательский дом «ИНФРА-М», 2005.
Состояние внутреннего финансового рынка в декабре 2007 года//cbr
Ценные бумаги: Учебник /под ред. В.И. Колесникова, В.С. Торкановского. –М: Финансы и статистика, 2004.
Четыркин Е.М. Финансовая математика. – М.: Дело, 2006
Шарп У.Ф., Александер Г.Дж., Бейли Дж.В. Инвестиции. – М.: ИНФРА-М, 2005
Приложение 1
Итоги торгов ОФЗ-ГКО
БЮЛЛЕТЕНЬ РЫНКА ГКО-ОФЗ за 03.03.2008-07.03.2008
| Код выпуска | Срок до погашения, лет | Дюрация, лет | Дата торгов | Оборот по рыночной стоимости, млн. руб. | Цена, % от номинала* | Доходность, % годовых |
| Итого | 1844.67 | |||||
| 25058 | 0.2 | 0.2 | 03.03.2008 | 30.21 | 100.1183 | 5.65 |
| 0.2 | 04.03.2008 | 56.60 | 100.1200 | 5.62 | ||
| 0.2 | 05.03.2008 | 215.38 | 100.1207 | 5.60 | ||
| 0.2 | 06.03.2008 | 124.10 | 100.1285 | 5.54 | ||
| 0.1 | 07.03.2008 | 107.81 | 100.1172 | 5.60 | ||
| 46001 | 0.5 | 0.3 | 03.03.2008 | 80.10 | 101.0997 | 6.02 |
| 0.3 | 04.03.2008 | 36.70 | 101.1087 | 5.94 | ||
| 0.3 | 06.03.2008 | 71.09 | 101.1499 | 5.69 | ||
| 0.3 | 07.03.2008 | 25.86 | 101.1000 | 5.85 | ||
| 27026 | 1.0 | 1.0 | 03.03.2008 | 7.40 | 99.9909 | 6.17 |
| 1.0 | 05.03.2008 | 88.66 | 99.9961 | 6.16 | ||
| 1.0 | 06.03.2008 | 30.25 | 100.0000 | 6.15 | ||
| 25060 | 1.2 | 1.1 | 05.03.2008 | 2.51 | 99.8000 | 6.11 |
| 1.1 | 06.03.2008 | 0.41 | 99.6010 | 6.30 | ||
| 25057 | 1.9 | 1.8 | 03.03.2008 | 38.20 | 102.2659 | 6.26 |
| 1.8 | 04.03.2008 | 0.00 | 102.5000 | 6.12 | ||
| 1.8 | 05.03.2008 | 68.75 | 102.3407 | 6.21 | ||
| 1.8 | 07.03.2008 | 45.79 | 102.2977 | 6.23 | ||
| 25061 | 2.2 | 2.0 | 04.03.2008 | 1.47 | 99.3500 | 6.26 |
| 2.0 | 05.03.2008 | 6.49 | 99.3446 | 6.27 | ||
| 46003 | 2.4 | 1.7 | 03.03.2008 | 1.82 | 106.1338 | 6.54 |
| 1.7 | 04.03.2008 | 16.19 | 106.6000 | 6.27 | ||
| 1.7 | 05.03.2008 | 3.92 | 106.6335 | 6.24 | ||
| 1.7 | 06.03.2008 | 87.33 | 107.2519 | 5.89 | ||
| 25059 | 2.9 | 2.6 | 06.03.2008 | 0.00 | 100.7400 | 5.95 |
| 2.6 | 07.03.2008 | 10.16 | 99.7010 | 6.36 | ||
| 25062 | 3.2 | 2.9 | 05.03.2008 | 59.49 | 98.7000 | 6.40 |
| 26199 | 4.4 | 3.8 | 04.03.2008 | 16.27 | 98.9164 | 6.54 |
| 3.8 | 06.03.2008 | 0.50 | 98.9499 | 6.53 | ||
| 46002 | 4.4 | 3.2 | 06.03.2008 | 96.64 | 107.7992 | 6.11 |
| 3.2 | 07.03.2008 | 130.07 | 107.8283 | 6.10 | ||
| 26198 | 4.7 | 4.1 | 06.03.2008 | 127.20 | 97.8769 | 6.53 |
| 4.1 | 07.03.2008 | 70.02 | 97.9857 | 6.50 | ||
| 46017 | 8.4 | 6.0 | 04.03.2008 | 36.83 | 103.6045 | 6.65 |
| 6.0 | 05.03.2008 | 4.16 | 103.6000 | 6.65 | ||
| 6.0 | 07.03.2008 | 10.50 | 103.5198 | 6.66 | ||
| 46021 | 10.4 | 7.3 | 03.03.2008 | 1.45 | 99.9500 | 6.33 |
| 7.3 | 05.03.2008 | 3.42 | 97.4279 | 6.70 | ||
| 7.3 | 06.03.2008 | 1.47 | 98.0000 | 6.61 | ||
| 46014 | 10.5 | 4.6 | 03.03.2008 | 0.00 | 107.5000 | 6.29 |
| 46005 | 10.8 | 10.1 | 07.03.2008 | 24.45 | 48.9000 | 7.31 |
| 46019 | 11.0 | 8.2 | 07.03.2008 | 0.61 | 61.0000 | 7.33 |
| 46018 | 13.7 | 8.1 | 03.03.2008 | 1.49 | 106.8000 | 6.85 |
| 8.1 | 06.03.2008 | 1.01 | 106.9784 | 6.83 | ||
| 8.1 | 07.03.2008 | 5.87 | 106.5009 | 6.89 | ||
| 46022 | 15.4 | 9.3 | 05.03.2008 | 9.84 | 97.4900 | 6.81 |
| 9.3 | 07.03.2008 | 0.97 | 96.3000 | 6.95 | ||
| 46020 | 27.9 | 12.5 | 03.03.2008 | 5.41 | 99.0245 | 7.10 |
| 12.5 | 06.03.2008 | 39.88 | 99.0425 | 7.10 | ||
| 12.5 | 07.03.2008 | 39.88 | 98.8360 | 7.12 |
БЮЛЛЕТЕНЬ РЫНКА ГКО-ОФЗ за 10.03.2008-14.03.2008
| Код выпуска | Срок до погашения, лет | Дюрация, лет | Дата торгов | Оборот по рыночной стоимости, млн. руб. | Цена, % от номинала* | Доходность, % годовых |
| Итого | 25475.01 | |||||
| 25058 | 0.1 | 0.1 | 11.03.2008 | 1.29 | 100.0873 | 5.76 |
| 0.1 | 12.03.2008 | 21780.09 | 100.1299 | 5.41 | ||
| 0.1 | 14.03.2008 | 105.81 | 100.1815 | 4.95 | ||
| 46001 | 0.5 | 0.2 | 11.03.2008 | 127.08 | 101.0535 | 5.85 |
| 0.5 | 12.03.2008 | 304.97 | 102.0921 | 5.83 | ||
| 0.5 | 13.03.2008 | 7.31 | 102.1990 | 5.58 | ||
| 0.5 | 14.03.2008 | 115.33 | 102.2496 | 5.45 | ||
| 27026 | 1.0 | 1.0 | 13.03.2008 | 0.10 | 100.4400 | 5.66 |
| 1.0 | 14.03.2008 | 80.36 | 100.0750 | 6.05 | ||
| 25060 | 1.1 | 1.1 | 11.03.2008 | 20.00 | 99.9499 | 5.97 |
| 1.1 | 12.03.2008 | 13.17 | 99.9698 | 5.95 | ||
| 1.1 | 13.03.2008 | 41.27 | 99.9636 | 5.96 | ||
| 1.1 | 14.03.2008 | 4.86 | 99.9000 | 6.02 | ||
| 25057 | 1.9 | 1.7 | 11.03.2008 | 29.30 | 102.3446 | 6.20 |
| 1.7 | 12.03.2008 | 97.69 | 102.3833 | 6.17 | ||
| 1.7 | 13.03.2008 | 14.48 | 102.4300 | 6.14 | ||
| 1.7 | 14.03.2008 | 0.17 | 102.3000 | 6.22 | ||
| 25061 | 2.2 | 2.0 | 11.03.2008 | 5.00 | 99.4000 | 6.24 |
| 2.0 | 12.03.2008 | 0.50 | 99.5097 | 6.18 | ||
| 2.0 | 13.03.2008 | 118.59 | 99.4773 | 6.20 | ||
| 2.0 | 14.03.2008 | 6.35 | 99.6000 | 6.14 | ||
| 46003 | 2.3 | 1.7 | 11.03.2008 | 15.00 | 107.8000 | 5.55 |
| 1.7 | 13.03.2008 | 158.03 | 107.1708 | 5.89 | ||
| 1.7 | 14.03.2008 | 0.10 | 107.0000 | 5.98 | ||
| 25059 | 2.9 | 2.6 | 12.03.2008 | 15.12 | 99.9500 | 6.26 |
| 2.6 | 13.03.2008 | 15.00 | 99.8398 | 6.31 | ||
| 2.6 | 14.03.2008 | 0.20 | 99.5002 | 6.44 | ||
| 25062 | 3.1 | 2.9 | 14.03.2008 | 211.48 | 98.7000 | 6.41 |
| 26199 | 4.3 | 3.8 | 13.03.2008 | 22.04 | 99.2477 | 6.45 |
| 3.8 | 14.03.2008 | 1.50 | 99.3000 | 6.44 | ||
| 46002 | 4.4 | 3.2 | 13.03.2008 | 106.19 | 107.3913 | 6.22 |
| 3.2 | 14.03.2008 | 1.62 | 107.0000 | 6.33 | ||
| 26198 | 4.6 | 4.1 | 12.03.2008 | 0.00 | 98.0000 | 6.50 |
| 4.1 | 14.03.2008 | 0.00 | 98.1750 | 6.46 | ||
| 26200 | 5.4 | 4.6 | 11.03.2008 | 0.00 | 98.5000 | 6.59 |
| 4.6 | 13.03.2008 | 9.93 | 98.5000 | 6.59 | ||
| 4.6 | 14.03.2008 | 44.88 | 98.6590 | 6.55 | ||
| 46017 | 8.4 | 6.0 | 12.03.2008 | 0.10 | 104.0000 | 6.58 |
| 6.0 | 13.03.2008 | 348.14 | 103.9722 | 6.58 | ||
| 6.0 | 14.03.2008 | 56.64 | 104.0121 | 6.58 | ||
| 46021 | 10.4 | 7.3 | 11.03.2008 | 11.56 | 98.0727 | 6.60 |
| 7.3 | 13.03.2008 | 189.41 | 98.0767 | 6.60 | ||
| 7.3 | 14.03.2008 | 229.08 | 98.0354 | 6.60 | ||
| 46014 | 10.5 | 4.7 | 14.03.2008 | 3.31 | 106.1762 | 6.55 |
| 46019 | 11.0 | 8.2 | 13.03.2008 | 6.05 | 60.5000 | 7.46 |
| 46018 | 13.7 | 8.1 | 11.03.2008 | 55.16 | 106.1316 | 6.93 |
| 8.2 | 12.03.2008 | 65.27 | 106.0197 | 6.94 | ||
| 8.2 | 13.03.2008 | 228.28 | 106.1655 | 6.93 | ||
| 8.2 | 14.03.2008 | 5.00 | 106.2142 | 6.92 | ||
| 46022 | 15.4 | 9.3 | 11.03.2008 | 0.94 | 97.5000 | 6.81 |
| 9.3 | 14.03.2008 | 0.49 | 96.3100 | 6.95 | ||
| 46020 | 27.9 | 12.4 | 11.03.2008 | 270.71 | 97.6079 | 7.23 |
| 12.4 | 12.03.2008 | 14.10 | 97.5780 | 7.22 | ||
| 12.4 | 13.03.2008 | 366.61 | 97.7606 | 7.21 | ||
| 12.4 | 14.03.2008 | 149.33 | 97.9858 | 7.19 |
БЮЛЛЕТЕНЬ РЫНКА ГКО-ОФЗ за 17.03.2008-21.03.2008
| Код выпуска | Срок до погашения, лет | Дюрация, лет | Дата торгов | Оборот по рыночной стоимости, млн. руб. | Цена, % от номинала* | Доходность, % годовых |
| Итого | 5089.42 | |||||
| 25058 | 0.1 | 0.1 | 17.03.2008 | 15.73 | 100.1259 | 5.33 |
| 0.1 | 18.03.2008 | 166.64 | 100.1339 | 5.23 | ||
| 0.1 | 19.03.2008 | 805.96 | 100.1300 | 5.24 | ||
| 0.1 | 20.03.2008 | 27.08 | 100.1371 | 5.15 | ||
| 0.1 | 21.03.2008 | 30.31 | 100.1500 | 4.99 | ||
| 46001 | 0.5 | 0.5 | 17.03.2008 | 2.56 | 102.2000 | 5.48 |
| 0.5 | 18.03.2008 | 127.92 | 102.1700 | 5.52 | ||
| 0.5 | 19.03.2008 | 116.36 | 102.1500 | 5.53 | ||
| 0.5 | 21.03.2008 | 323.63 | 102.1674 | 5.44 | ||
| 27026 | 1.0 | 1.0 | 17.03.2008 | 45.10 | 100.1382 | 5.98 |
| 1.0 | 19.03.2008 | 12.21 | 100.1000 | 6.03 | ||
| 25060 | 1.1 | 1.1 | 17.03.2008 | 40.26 | 99.9000 | 6.02 |
| 1.1 | 18.03.2008 | 50.31 | 99.8600 | 6.06 | ||
| 1.1 | 19.03.2008 | 15.10 | 99.8933 | 6.03 | ||
| 1.1 | 20.03.2008 | 20.14 | 99.8900 | 6.03 | ||
| 1.1 | 21.03.2008 | 3.02 | 99.9000 | 6.02 | ||
| 25057 | 1.8 | 1.7 | 17.03.2008 | 1.03 | 102.4000 | 6.15 |
| 1.7 | 19.03.2008 | 606.70 | 102.3982 | 6.15 | ||
| 1.7 | 20.03.2008 | 2.02 | 102.4001 | 6.15 | ||
| 25061 | 2.1 | 2.0 | 17.03.2008 | 17.08 | 99.7125 | 6.08 |
| 2.0 | 19.03.2008 | 315.58 | 99.5182 | 6.18 | ||
| 2.0 | 20.03.2008 | 15.03 | 99.5000 | 6.19 | ||
| 2.0 | 21.03.2008 | 11.09 | 99.5493 | 6.16 | ||
| 46003 | 2.3 | 1.7 | 19.03.2008 | 54.26 | 106.8000 | 6.07 |
| 1.7 | 20.03.2008 | 0.00 | 106.8050 | 6.06 | ||
| 1.7 | 21.03.2008 | 54.27 | 106.7600 | 6.08 | ||
| 25059 | 2.8 | 2.6 | 17.03.2008 | 24.90 | 99.8929 | 6.28 |
| 2.6 | 18.03.2008 | 7.10 | 99.6000 | 6.40 | ||
| 2.6 | 19.03.2008 | 0.30 | 99.7496 | 6.34 | ||
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |