Госбюджет, дефицит бюджета
Із прийняттям Закону України "Про податок на додану вартість" постане нова проблема — збалансування місцевих бюджетів; оскільки податок на додану вартість планується на 100% зараховувати до державного бюджету України.
На нашу думку, система бюджетного регулювання потребує докорінної перебудови в напрямку встановлення стабільних і взаємовигідних фінансових відносин між державним та місцевими бюджетами через закріплення податків, зборів і відрахувань на тривалий (3 і більше років) час за усіма ланками бюджетної системи та відповідно фінансування видатків, що спонукало б місцеві органи влади до пошуків резервів збільшення доходів бюджету через нарощування темпів виробництва та розширення сфери послуг.
Зупинити спад, стабілізувати виробництво та сприяти його розширенню неможливо без зниження податкового тиску, скорочення кількості й запровадження якісніших та реальніших податків, які за своєю природою виконували б не лише фіскальну функцію, а насамперед стимулювали б і заохочували підприємницькі структури у створенні додаткової вартості та її легалізації,
Для збалансування доходів місцевих бюджетів було б виправданим залишити один-два загальнодержавних платежі. Сьогодні регулюючих податків є чотири: податок на додану вартість, акцизний збір, прибутковий податок і податок на прибуток. Поряд із цим, за нормативами, понад 20 видів податків і зборів розподіляються між усіма ланками бюджетної системи, що призводить до розпорошення фінансових ресурсів і зниження рівня контролю за їх використанням.
Невиконання дохідної частини усіх бюджетів викликано рядом об'єктивних та суб'єктивних причин:
— недосконалістю фінансового та податкового законодавства з питань організації справляння платежів і забезпечення наповнюваності бюджетів усіх рівнів. Сьогодні дедалі чіткіше постає проблема, яку необхідно розв'язувати насамперед, — легалізація доходів "тіньового" сектора економіки, обсяги якого коливаються в межах 50% ВВП, і на цій основі — збільшення надходжень до бюджету. З цієї причини бюджети усіх рівнів щорічно недоотримують понад 10 млрд. грн.;
— приховуванням та заниженням кількості об'єктів оподаткування, порушенням строків сплати податків і відповідно низьким рівнем контрольно-економічної роботи державних органів щодо запобігання таким порушенням;
— недостатнім контролем із боку держави щодо руху готівки та наявністю неконтрольованих потоків готівки поза банківськими установами, що призводить до ухилення від оподаткування понад третини платників податків;
— продовженням спаду ВВП і зниженням обсягів виробництва продукції (робіт, послуг). Втрати доходів бюджету з цієї причини становлять близько 1 млрд. грн.;
— погіршенням розрахунково-платіжної дисципліни та зростанням заборгованості підприємств перед бюджетом. Недонадходження до бюджету з цього приводу становлять 5 млрд. грн.;
— зростанням обсягів бартерних (товарообмінних) операцій, що призводить до щорічних втрат доходів бюджету в розмірі 1,5—2 млрд. грн.
За нашими підрахунками, із названих та деяких інших причин бюджети всіх рівнів в цілому щорічно втрачають 15—20 млрд. грн.
Зупинимося на аналізі окремих причин і факторів впливу на формування і виконання доходів бюджету.
Через зростання заборгованості підприємств зі сплатою податків торік бюджет недоодержав 3,0 млрд. грн., або 12% загальних надходжень (таблиця 9).
Таблиця 9. Динаміка заборгованості за платежами на 1.01.97р.
(млн. грн.)
|
Найменування платежів |
Заборгованість станом на: |
Відхилення до 1.0197 |
|||
|
1.01.96 |
1.12.96 |
1.01.97 |
(+,-) |
% |
|
|
Податок на додану вартість |
221,5 |
535,1 |
575,0 |
353,5 |
159,6 |
|
Акцизний збір |
21,9 |
30,8 |
34,7 |
12,8 |
158,4 |
|
Податок на прибуток |
164,1 |
410,4 |
318,0 |
153,9 |
193,8 |
|
Прибутковий податок на доходи від підприємницької діяльності |
0,8 |
2,7 |
2,7 |
1,9 |
337,5 |
|
Плата за землю |
81,5 |
167,4 |
166,2 |
84,7 |
203,9 |
|
Інші податки і платежі |
55,2 |
161,5 |
268,0 |
212,8 |
485,5 |
|
Разом платежів до бюджету |
545,0 |
1307,9 |
1364,6 |
819,6 |
250,4 |
|
Надходження до Пенсійного фонду |
590,0 |
1507,1 |
1581,7 |
991,7 |
268,1 |
|
ВСЬОГО |
1135,0 |
2815,0 |
2946,3 |
1811,3 |
259,6 |
Середньомісячний темп зростання недоїмки з платежів до бюджету становить у 1996 р. 25% і значно випереджає темпи зростання заборгованості між підприємствами України. На рівень виконання доходів бюджету вплинуло надання відстрочки та розстрочки в сплаті платежів до бюджету підприємствами і організаціями в сумі понад 2 млрд. грн., або 7% до загальних надходжень.
Таким чином, заборгованість бюджету та Пенсійному фонду підприємствами всіх форм власності на початок 1997 р. становила 5 млрд. грн., тобто понад 15% до минулорічних надходжень.
Однак слід зазначити, що підприємства та організації не скористалися повною мірою наданою державою можливістю поліпшити їхнє фінансове становище шляхом реструктуризації заборгованості з належних бюджету платежів та розблокування рахунків в установах банків.
Подальший спад виробництва у більшості галузей народного господарства, погіршення фінансового стану підприємств і організацій зумовили загострення кризи платежів як між підприємствами, так і з бюджетом.
Внаслідок відсутності належного контролю з боку окремих міністерств і відомств за станом розрахунків із бюджетом підприємства системи Мінпрому заборгували 368,5 млн. грн., або 27,3% загальної суми, Держнафтогазпрому — відповідно 108 млн. грн., або 8%, Мінмашпрому — 102,8 млн. грн., або 7,8%, і Мінсільгосппроду — 93,2 млн. грн., або 6,9%.
Через зростання в 1996 р. обсягів дебіторської в 1,9 раза та кредиторської у 2,2 раза заборгованості між підприємствами втрачено понад 1 млрд. грн. доходів бюджету.
З метою подолання платіжної кризи та зниження соціального напруження у суспільстві протягом минулого року було проведено понад 6000 взаємозаліків на суму майже 6 млрд. грн., що становить 20% загального обсягу доходів і 17,8% видатків зведеного бюджету України.
Цей захід, як відомо, відіграв певну роль у подоланні платіжної кризи, пом'якшив ситуацію із виконанням бюджетів. Однак таке регулювання відносин підприємств і установ з бюджетом викликало низку негативних наслідків, зловживань і порушень чинного законодавства. Тому ЗІ грудня 1996 р. прийнято Постанову Кабінету Міністрів "Про припинення взаємозаліку коштів з фінансування видатків на погашення недоїмки із належних до бюджету платежів", а постановами Кабінету Міністрів № 181 від 21.02.97 р. і № 191 від 26.02.97 р. надано право міністрові фінансів України, Голові Ради Міністрів Автономної Республіки Крим, головам обласних, Київської та Севастопольської міських державних адміністрацій в особливих випадках приймати рішення про проведення прямих бездисконтних взаємозаліків коштів на погашення недоїмки із належних відповідно до державного та місцевих бюджетів платежів. При цьому взаємозалік із заборгованості бюджетних установ слід проводити в межах передбачених обсягів фінансування за відповідною статтею кошторису.
Проблеми бюджету віддзеркалюють соціально-економічну ситуацію в Україні. Скорочення реальних доходів бюджетів усіх рівнів, погіршення платіжної дисципліни вкрай ускладнило ситуацію із забезпеченням їх збалансованості та фінансуванням запланованих заходів. Водночас постійне посилення соціального навантаження на бюджет, здійснення керівниками бюджетних установ і організацій витрат у значно більших розмірах, ніж передбачено бюджетними призначеннями, негативно позначається на розрахунках у народному господарстві.
Не випадково в умовах формування ринкових відносин постає проблема визначення реальних доходів бюджету із урахуванням фінансових можливостей і перспективи розвитку підприємництва в Україні та здійснення бюджетних видатків у межах наявних фінансових ресурсів - Тому податкова система потребує невідкладного реформування, а податкова політика — нових засад, підходів і принципів організації в умовах зародження та функціонування ринкових відносин. Податкова політика України як підсистема фінансової політики перебуває на стадії формування, пошуків напрямків її розвитку та вдосконалення.
Реалізація податкової політики відбувається через систему законодавчих і нормативних актів. Тільки за умов суспільного визнання їх необхідності, сприяння активному впровадженню, обов'язкового дотримання норм чинного законодавства усіма суб'єктами суспільно-економічних відносин можна досягти успіхів. Це підтверджує практика формування та розвитку основних засад і принципів функціонування ринкового середовища.
Перші кроки реформування податкової системи в Україні зроблені. Але назвати їх вдалими навряд чи можна. Робота з формування податкової політики ще попереду, її необхідно завершити якнайшвидше.
З цією метою в першому півріччі минулого року Верховна Рада за участю уряду переглянула ставки акцизного збору на всі підакцизні товари і встановила фіксовані ставки в екю на одиницю товару, застосування яких зупинило масові випадки зменшення митної вартості для оподаткування імпорту підакцизних товарів. З метою запобігання ухилянням від сплати податку на додану вартість шляхом зменшення митної вартості Кабінет Міністрів встановив мінімальні ціни на імпортовані транспортні засоби, лікеро-горілчані та тютюнові вироби й деякі інші товари.
Із 1 липня 1996 р. запроваджено патентування деяких видів підприємницької діяльності, що дало змогу встановити фіксований розмір платежів підприємницьких структур, які, займаючись торговельною діяльністю, операціями з готівковими валютними цінностями, наданням послуг, часто ухилялись від оподаткування. За друге півріччя таких платежів надійшло 73,9 млн. грн., і практика свідчить про доцільність подальшого застосування плати за патенти шляхом удосконалення діючого механізму нарахування та стягнення.
З метою забезпечення державного контролю за виробництвом і реалізацією спирту етилового, алкогольних напоїв і тютюнових виробів із липня по грудень 1996 р. було прийнято 46 постанов і розпоряджень Кабінету Міністрів. Це дало можливість повною мірою вплинути на формування ринку згаданих товарів і збільшити обсяг надходжень до бюджету більш як утричі.
У 1996 р. вживалися заходи, спрямовані на забезпечення стабільності і збільшення надходжень до бюджету митних зборів та інших платежів від зовнішньоекономічної діяльності, що дало змогу одержати таких доходів більше, ніж передбачено, на 59,5 млн. грн. У галузі зовнішньоекономічної діяльності першочергового розв'язання потребують такі проблеми, як врегулювання операцій з давальницькою сировиною стосовно нафти, що переробляється на вітчизняних заводах, впорядкування податкових пільг за імпорт, які призводять до зменшення конкурентоспроможності вітчизняної продукції, запровадження економічних важелів впливу на інтенсивніше скорочення "бартеризації" як у зовнішній, так і внутрішній торгівлі.
Відповідно до постанови Кабінету Міністрів від 25 жовтня 1996 р. № 1296 була створена тимчасова комісія з питань забезпечення своєчасності сплати податків, внесення інших обов'язкових платежів та ефективного використання бюджетних коштів. Комісія розглядає роботу окремих міністерств із зазначених питань і вносить пропозиції щодо усунення заборгованості та поліпшення розрахунково-платіжної дисципліни в Україні.
Однак тенденція зростання заборгованості підприємств перед бюджетом зберігається і в 1997 р., про що свідчать дані, наведені у таблиці 10.
Таблиця 10. Стан заборгованості за платежами до бюджету і Пенсійного
фонду на 1.02.97 р. (млн. гри.)
|
Найменування платежів |
1.01.97 |
1.02.97 |
Відхилення до 1.01.97 |
|
|
(+,-) |
% |
|||
|
Податок на додану вартість |
575,0 |
916,9 |
341,9 |
159,5 |
|
Акцизний збір |
34,7 |
35,1 |
0,4 |
101,2 |
|
Податок на прибуток |
318,0 |
264,5 |
-53,5 |
83,2 |
|
Прибутковий податок на доходи від підприємницької діяльності |
2,7 |
2,9 |
0,2 |
107,4 |
|
Плата за землю |
166,2 |
211,9 |
45,7 |
127,5 |
|
Інші податки і платежі |
268,0 |
287,0 |
19,0 |
107,1 |
|
ВСЬОГО |
1364,6 |
1718,3 |
353,7 |
125,9 |
|
Надходження до Пенсійного фонду |
1581,7 |
1785,3 |
203,6 |
112,9 |
|
ВСЬОГО |
2946,3 |
3503,6 |
557,3 |
118,9 |
Таким чином, заборгованість підприємств перед бюджетом на 1.02.97 р. становила 3,5 млрд. грн., або в 2 рази більше від місячних надходжень у січні п. р. Майже 50% цієї заборгованості припадає на 600 великих підприємств переважно державної форми власності й таких, де частка акцій належить державі. Державними податковими адміністраціями України в 1996 р. перевірено 369 тис. госппідприємств, або близько 60% їх загальної кількості. У кожному другому перевіреному підприємстві встановлено порушення чинного законодавства, додатково нараховано податків і застосовано фінансових санкцій на суму 2,8 млрд. грн.
Перевірками дотримання установами банків порядку касового виконання бюджету в 877 установах комерційних банків виявлено порушення, за що до них застосовано фінансові санкції на суму 12,2 млн. грн., а порушення черговості зарахування платежів до бюджету встановлено у 1521 випадку, за що нараховано штрафних санкцій на 4,7 млн. грн.
Державними податковими адміністраціями передано 5008 справ до арбітражних судів про визнання боржників банкрутами.
Підрозділами податкової поліції в 1996 р. викрито 5919 кримінальних проявів ухиляння від сплати податків (у 1995 р. — 3464), порушено 5682 кримінальні справи (у 1995 р. — 3293), а також викрито 6224 інших злочинів, пов'язаних із незаконною діяльністю посадових осіб перевірених комерційних структур (у 1995 р. — 6265). До бюджету донараховано 368,7 млн. грн. (у 1995 р. — 20,5 млн. грн.). До кримінальної відповідальності притягнуто понад 12,3 тис. осіб, із них — 6,1 тис. злісних неплатників податків (у 1995 р. — 3,6 тис.), на яких до суду направлено 1771 кримінальну справу (в 1995 р. — 666 справ).
Причинами такої ситуації є низький рівень відповідальності та недійовий механізм адміністративних покарань щодо стягнення податків і зборів. У сучасних умовах підприємствам і організаціям фінансове вигідніше сплачувати штрафні санкції та використовувати в своїх цілях кошти, які своєчасно не сплачені до бюджету та не повернуті постачальникам, ніж взяти кредити в установах комерційних банків.
Зважаючи на таку складну ситуацію, Верховна Рада 5 лютого 1997 р. прийняла Закон України "Про внесення змін і доповнень до Кримінального і Кримінально-процесуального кодексів України щодо відповідальності за ухиляння від сплати податків", відповідно до якого посилюється міра відповідальності платників податків за навмисне ухиляння від сплати податків, зборів та обов'язкових платежів аж до позбавлення волі із конфіскацією майна.
Виходячи з нагальної потреби зупинення кризових явищ в економіці, раціонального використання бюджетних коштів та з метою посилення фінансово-бюджетної дисципліни, 28 лютого 1997 р. Президент України видав Указ "Про заходи щодо забезпечення наповнення державного бюджету та посилення фінансово-бюджетної дисципліни", яким передбачено:
— утворення в Автономній Республіці Крим, областях, містах Києві та Севастополі тимчасових комісій з питань забезпечення своєчасності сплати податків, внесення інших обов'язкових платежів та ефективного використання бюджетних коштів на чолі з Головою Ради Міністрів Автономної Республіки Крим, головами відповідних місцевих державних адміністрацій та координацію діяльності зазначених тимчасових комісій;
— органам виконавчої влади включати до контрактів з керівниками підприємств, установ, організацій, що належать до сфери їх управління, умови щодо виконання підприємствами, установами, організаціями зобов'язань зі сплати податків, внесення інших обов'язкових платежів до бюджетів та виплати заробітної платні працівникам чи дотримання погодженого графіка погашення відповідної заборгованості, передбачаючи, що невиконання цих умов є підставою для розірвання контрактів;
— запровадити щоденне накопичення інформації про надходження окремих податків, зборів й інших обов'язкових платежів до зведеного бюджету України з виділенням інформації щодо надходжень до державного бюджету;
— упорядкувати режим безмитної торгівлі з метою запобігання можливим зловживанням у цій сфері;
— розглянути питання щодо запровадження застави у випадку тимчасового ввезення на територію України транспортних засобів;
— розглянути питання щодо розширення презумптивного оподаткування підприємницької діяльності фізичних осіб — підприємців та суб'єктів малого підприємництва із запровадженням фіксованих ставок оподаткування залежно від обсягів обороту за результатами діяльності, а також щодо можливості запровадження податку з обороту на окремі види підприємницької діяльності;
— запровадити регулювання фондів оплати праці на підприємствах-монополістах.
Рекомендовано Вищому арбітражному суду України вжити заходів щодо прискорення розгляду арбітражними судами справ про банкрутство, порушених заявами державних податкових адміністрацій.
Поряд із цим передбачено підготувати ряд законодавчих актів із зазначених проблем та посилити відповідальність платників податків перед бюджетом, зокрема щодо:
— внесення змін до Закону України "Про підприємництво" в частині спрощення процедури скасування державної реєстрації суб'єктів підприємницької діяльності в разі порушення ними податкового законодавства;
— справляння ввізного мита та податку на додану вартість на продукцію, виготовлену із давальницької сировини українського замовника, під час ввезення цієї продукції на митну територію України;
— посилення майнової, кримінальної та адміністративної відповідальності за ухиляння від сплати податків, зборів та внесення інших обов'язкових платежів до бюджетів за нецільове використання бюджетних коштів;
— встановлення мінімальної орендної плати за здачу в оренду житла, будівель (споруд) фізичними особами як бази для нарахування прибуткового податку з громадян.
Задоволення особистих, підприємницьких інтересів має гарантуватися законодавством України, що стане основою для збільшення децентралізованих фінансових ресурсів і базою для зміцнення фінансового становища держави через стабільні, реальні, надійні методи впливу і підойми регулювання економічних процесів, і перш за все — через використання дійового механізму стягнення податків і формування доходів бюджету. Новостворену за відповідний період вартість у вигляді національного доходу слід розподіляти активними, ефективними і стабільними методами, зосереджуючи в руках держави ту його частину, вилучення якої не спричинить поглиблення суперечностей між економічними інтересами суб'єктів ринкових відносин і сприятиме їх економічному зростанню. Встановлення оптимального розміру вилучуваної частки новоствореної вартості на всіх стадіях суспільного виробництва є досить важливою роботою. Це питання можна вирішити науково обгрунтованим визначенням і зменшенням кількості об'єктів оподаткування, а також встановленням розмірів податків і зборів до бюджету та цільових позабюджетних фондів. Значною мірою це залежить від механізму стягнення податків і формування доходів бюджету, від професіоналізму й компетентності посадових осіб, які займаються реалізацією податкової політики.
За допомогою податків держава має регулювати процеси виробництва, розподілу, перерозподілу та споживання ВВП, збалансованості економічних інтересів та вилучення частини новоствореної вартості до бюджетів усіх рівнів і цільових фондів.
За своєю природою податки виконують фіскальну, стимулюючу, регулюючу і контрольну функції. Не претендуючи на однозначність у поглядах на зміст податків, зауважимо, що нині діюча система податків і зборів не виконує повною мірою жодної з цих функцій, а єдиний механізм виконання доходів бюджету як такий у суспільстві ще не сформований. Діюча система оподаткування потребує радикальних змін. В основу її побудови слід покласти стабільні, реальні та стимулюючі методи й форми реалізації економічних відносин, які б сприяли розвитку ініціативи та підприємництва, стабілізації економіки і фінансового становища держави.
На виконання Указу Президента України від ЗІ липня 1996 р. № 621 "Про заходи щодо реформування податкової політики" Кабінет Міністрів підготував пакет законодавчих актів щодо вирішення першочергових завдань із реформування податкової політики і зниження податкового тягаря на товаровиробника, які подані на розгляд Верховної Ради.
У цьому пакеті — пропозиції щодо вдосконалення порядку справляння податку на додану вартість, податку на прибуток підприємств, прибуткового податку, акцизного збору, місцевих податків і зборів, податку із власників транспортних засобів, машин і механізмів.
На розгляді у Верховній Раді України знаходяться законопроекти "Про податок на нерухоме майно (нерухомість)", "Про забезпечення розвитку вітчизняного підприємництва та збалансування доходів і видатків бюджету", "Про здійснення платежів на території України та порядок забезпечення податкових зобов'язань" і деякі інші проекти. У законопроектах пропонується:
— зменшити податкове навантаження на суб'єкти підприємницької діяльності в першу чергу за рахунок скорочення відрахувань від фонду оплати праці до державних цільових фондів (Пенсійного фонду, Фонду для здійснення заходів щодо ліквідації наслідків Чорнобильської катастрофи та соціального захисту населення, Фонду сприяння зайнятості населення); — скасувати відрахування до ряду інших фондів;
— визначитися з новими підходами в оподаткуванні прибутку підприємств і доходів громадян;
— розширити податкову базу шляхом значного скорочення пільг у процесі оподаткування доходів юридичних та фізичних осіб, сплати податку на додану вартість та деяких інших видів пільг.
Поряд із цим передбачається здійснити реструктуризацію заборгованості підприємств та організацій перед бюджетом, яка виникла останніми роками, а саме:
— суму заборгованості, що виникла до ЗІ грудня 1993 р., списати у зв'язку із закінченням строку позовної давності;
— суму податкових зобов'язань, що виникла з 1 січня 1994 р. до ЗІ грудня 1995 р. включно, реструктуризувати шляхом розстрочення сплати суми заборгованості строком на 120 місяців зі сплатою рівними частинами щоквартально;
— суму податкових зобов'язань, що виникла з 1 січня 1996 р. до ЗО листопада 1996 р. включно, реструктуризувати шляхом розстрочення сплати суми заборгованості строком на 60 місяців зі сплатою рівними частинами щомісячно.
Податкова реформа передбачає усунення причин, що гальмують розвиток підприємницької діяльності всіх форм власності, заохочення інвестицій в економіку України, реальне збалансування бюджету, зміцнення податкової та бюджетної дисципліни.
Реформування податкової політики проходить досить складно. І це невипадково. Цьому є об'єктивні та суб'єктивні причини. На нашу думку, нині основним завданням є те, що кількісні показники податкової системи мають поступитись якісним шляхом скорочення кількості податків, зборів і обов'язкових платежів та запровадження системи врегульованих, науково обгрунтованих, оптимальних форм і методів податкового впливу, регулювання підприємницької діяльності через якісно нові, найвпливовіші, а головне, ефективні та стимулюючі податкові важелі. Податкова політика має бути жорсткою, але справедливою, стабільною, зрозумілою та привабливою. Вона має виступати провідним стимулюючим фактором у стабілізації виробництва, забезпечувати повне, якісне і своєчасне виконання доходів бюджетів усіх рівнів.
Податкова реформа, яка проводиться в Україні, — це відкритий крок держави до розуміння усіма суб'єктами підприємницької діяльності свого обов'язку та відповідальності перед суспільством щодо податкових зобов'язань. Зменшення податкового навантаження має сприяти легалізації "тіньових" доходів і потоків фінансових ресурсів та збільшенню надходжень до бюджету. Податки мають сплачувати усі суб'єкти підприємницької діяльності, а не лише ті, де ведеться облік. Це — об'єктивний закон економічного розвитку.
Проведення реформи — це робота не одного фінансового року. Можливо, доцільніше приймати законодавчі акти з питань оподаткування і реформування податкової системи поступово. Це унеможливило б негативні наслідки, пов'язані з процесами реалізації податкової політики і формування ринкового середовища.
ДЕЯКІ ОЦІНКИ ПРАКТИКИ ОБСЛУГОВУВАННЯ ДЕРЖАВНОГО БОРГУ В УКРАЇНІ
Державні цінні папери (ДЦП) є фінансовим інструментом, який використовується практично в усіх країнах. Випуск їх здійснюється урядами відповідних держав головним чином для неемісійного (неінфляційного) фінансування тимчасового або перманентного дефіциту державного бюджету. Крім того, за допомогою емісії ДЦП може одночасно матися на увазі:
— використання ДЦП як ефективного інструменту макроекономічного регулювання (регулювання кредитно-грошового обігу за допомогою операцій на відкритому ринку шляхом впливу на банківську систему, вплив на рівень і структуру інвестицій та заощаджень населення і суб'єктів господарювання, формування базової ставки для інших оборотних фінансових інструментів тощо);
— розвиток фондового ринку в цілому і торговельної системи для ринку ДЦП зокрема;
— визначення реальної вартості обслуговування державного боргу (процентна ставка прибутковості ДЦП визначається на ринку).
Конкретна "вага" вищезазначеного залежить від конкретних економічних і політичних умов у країні, що досить чітко простежується на прикладі пострадянських держав СНД, зокрема України та Росії.
Це робить ДЦП обов'язковим атрибутом економічного життя будь-якої розвинутої держави і означає, що підтримка досягнутих обсягів ринку (кількість ДЦП в обігу, помножена на їх курсову вартість), а також (звичайно) його постійне і повільне зростання є одним із важливих завдань уряду відповідної держави (наочний приклад — США). Внаслідок цього надійність ДЦП вважається (і справді є такою) максимальною на фондовому ринку конкретної країни. Інша справа, коли сама держава може стати банкрутом через ряд обставин, зокрема через перекручене уявлення про природу ДЦП, які є перш за все інструментом оперативного реагування на дисбаланси надходжень і витрат держбюджету, що виникають, і не можуть служити "паличкою-стукалочкою" для затуляння дірок у бюджеті, котрі мають структурну природу, як у випадку з Україною та Росією.
У світі існує багато видів ДЦП. Однак, незважаючи на різноманітність назв, вони мають практично однакову мету і умови випуску, при цьому основна різниця між такими типами ДЦП — лише в термінах їх погашення.
Наприклад, деякі автори при перекладі найменувань ринкових цінних паперів, що емітуються урядом США, ототожнюють короткострокові облігації з казначейськими векселями.
Таке змішування понять різних типів ДЦП з юридичної точки зору може бути обумовлене їх практично повною еквівалентністю в економічному значенні: немає різниці, як назвати ДЦП, якщо вони реально є фінансовими інструментами з фактично ідентичними властивостями до ринкового обігу та інвестування, а також мають єдину мету емісії — фінансування держбюджету. Абсолютна надійність зобов'язань держави в розвинутих країнах робить несуттєвою різницю в наданих юридичних правах і гарантіях для інвесторів. У цілому, як здається, тенденція до взаємозамінності, зближення, універсалізації характеристик інструментів, які ще не так давно досить сильно відрізнялися, — характерна риса сучасного фінансового (в тому числі фондового) ринку.
Необхідно, як уявляється, враховувати і особливості перекладу, а також міждержавну різницю в термінології, що іноді не робиться, в результаті чого і виникають труднощі. У цілому характерними рисами всіх ДЦП є:
— максимально можлива (юридичне і практично) гарантія інвестицій; — практично абсолютна ліквідність;
— конкурентоздатна прибутковість з урахуванням мінімального порівняно з іншими фінансовими інструментами ризику.
Вперше фінансування дефіциту держбюджету шляхом державної позики було здійснено урядом України у 1995 р. (постанови Кабінету Міністрів № 586 від 23.08.94 р. та № 994 від 11.12.94 р.). До цього часу ринок аналогічних ДЦП Росії — ДКО — існував і розвивався величезними темпами вже майже 2 роки.
У відповідності з цими постановами строки обігу облігацій внутрішньої державної позики (ОВДП) були визначені в 91, 182, 273 і 364 дні. Облігації — купонні, на пред'явника, номіналом 100 млн. крб. Прибутковість — 140% річних.
Ці постанови визначили ряд параметрів емісії ОВДП, які використовувались і в подальшому: вони емітуються у вигляді електронних записів на рахунках системи електронного обліку обігу ДЦП. Система оформлення та розміщення випуску в цілому залишається аналогічною тій, яка вже використовується в Росії. Емітує ОВДП Мінфін України (МФ), він же виступає від імені Кабміну України гарантом своєчасності погашення ОВДП. Генеральним агентом по розміщенню та обліку прав власності на ОВДП є НБУ. В ньому зберігається глобальний сертифікат на весь випуск, ним же (через комерційні банки) здійснюється обслуговування випуску. Емісія визнавалася здійсненою вже при 20% розміщення. Причому НБУ міг, за спеціальною домовленістю з Мінфіном, скупити ту частину випуску, яка залишилася, для подальшого перепродажу.
З урахуванням конкретної кон'юнктури ринку міжбанківських кредитів, депозитних ставок, облікової ставки НБУ та щомісячних темпів інфляції була очевидною непривабливість низького рівня прибутковості ОВДП, через що реальне розміщення ОВДП(95) почалося лише у березні 1995 р., коли відповідні ставки значно впали, а головне — в цілому намітилася загальна тенденція до їх подальшого зниження.
Крім того, усвідомлення невтішної перспективи змусило НБУ ще до моменту здійснення емісії задуматися над диверсифікацією випуску за термінами (постанова Кабміну № 994) і за суб'єктами (передбачалась реалізація облігацій фізичним особам і нерезидентам). Однак, як відомо, ці наміри повністю не реалізовані й досі.
Загалом обсяг розміщення ОВДП(95) (за середньозваженою ціною аукціонів) становив майже 34 трлн. крб., причому на 91-денні випуски припадало понад 26 трлн. крб. (78%). Але не це головне. Головне полягає в тому, що всі суб'єкти ринку нормативне і практично "опрацювали" досить чіткий механізм ринку (раніше відомий лише теоретично та практично щодо російських ДКО) як у частині здійснення емісії, так і в частині управління своїми портфелями ОВДП залежно від кон'юнктури цього і всіх інших сегментів фінансового ринку України.
Успішна робота з ОВДП(95) дала змогу МФ і НБУ, а також іншим учасникам ринку (комерційним банкам та іншим господарюючим суб'єктам) накопичити достатній досвід роботи на ньому, що й спричинилося у 1996 р. до розгортання захоплюючих сюжетів боротьби за "золотого тільця" між емітентом і операторами ринку. Спробуємо проаналізувати ці події.
Основними ціноутворюючими факторами на ринку ОВДП є: — динаміка поточних виплат за ОВДП із боку МФ; — ставка рефінансування НБУ;
— поточна ситуація на валютному та грошово-кредитному ринках, а також тенденції на них;
— раціональні очікування господарюючих суб'єктів щодо темпів інфляції і динаміки процентної ставки на міжбанківському кредитному ринку, а також депозитних ставок;
— кредитно-грошова політика держави (обсяги грошової емісії). Крім цих основних, в окремі періоди функціонування ринку значний вплив на нього мали й інші фактори, зокрема: — одержання (або неодержання) чергових кредитів від МВФ, а також
кредитів і фінансової допомоги від інших міжнародних організацій та іноземних держав;
— необхідність для уряду дотримуватися вимог організацій-кредиторів відносно макроекономічних та інших показників стану економіки країни;
— всі фактори (макроекономічні та соціально-політичні), які впливають на очікування рівнів майбутньої інфляції і валютного курсу, в тому числі офіційні і неофіційні заяви посадових осіб НБУ та уряду відносно їх бачення макроекономічної ситуації в країні і способів вирішення існуючих проблем; — грошова реформа;
— політика МФ щодо строків рефінансування і ставок обслуговування держборгу.
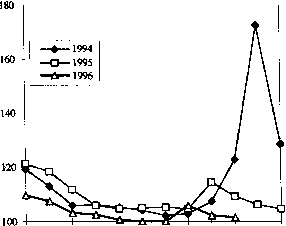
Наведений нижче графік 1 демонструє динаміку рівня інфляції у 1994— 1996 рр. (офіційні дані, у % до попереднього місяця).
Графік 1.
1 2 3 4 5 6 7 8 9 10 11 12
Враховуючи продемонстровану декілька разів за друге півріччя 1996 р. практичну можливість уряду і НБУ значною мірою керувати інфляцією і валютним курсом (ми не говоримо тут про їх методи і ціну такого керування), можна припустити, що динаміка інфляції до літа 1997 р. в основному відповідатиме очевидній (з графіка) тенденції — зниженню до 1—3% напередодні зими, наступному підвищенню в січні—березні у середньому до 2—5% з поступовим спадом до 1% навесні та нижчим рівнем (до 0%)