Госбюджет, дефицит бюджета
ФІСКАЛЬНА ПОЛІТИКА: НЕОБХІДНІСТЬ ЗБАЛАНСОВАНОГО БЮДЖЕТУ
Під фіскальною політикою розуміємо процес змін у системі оподаткування та урядових видатках. Для того, щоб : а) зменшити коливання ділових циклів б) сприяти швидкому зростанню економіки з високою зайнятістю та без високої неконтрольованої інфляції.
Гостра дискусія навколо питань фіскальної політики в Україні багато в чому нагадує подібну ситуацію в країнах Латинської Америки наприкінці 1980-х рр., коли назрілі зміни — скорочення дефіциту бюджету, впорядкування урядових видатків, податкова реформа — сприймалися неоднозначно, а інфляційна інерція та масове ухиляння від сплати податків ускладнювали будь-які практичні кроки. Процес радикального реформування економік латиноамериканських країн свідчить: 1) без досягнення збалансованого бюджету неможливо забезпечити тривалу макроекономічну стабілізацію, 2) при скороченні дефіциту бюджету проведенню податкової реформи повинно передувати впорядкування урядових видатків, 3) зниження ставок оподаткування сприяє зростанню бюджетних надходжень за умов розширення податкової бази та посилення відповідальності за ухиляння від сплати податків.
1 Переваги збалансованого бюджету Макроекономічні показники чотирьох найбільших країн Латинської Америки — Аргентини, Бразилії, Мексики та Чилі — переконують у справедливості відомих теоретичних аргументів на користь збалансованого бюджету: припинення інфляції, збільшення приватних інвестицій, поліпшення сальдо поточного рахунка, прискорення темпів економічного зростання (таблиця 23).
Істотне скорочення або (ще краще) досягнення додатного сальдо бюджету не лише обмежує потребу в емісійних кредитах центрального банку, а й формує сподівання цінової та грошової стабільності (результат, необхідний для подолання інфляційної інерції). Важливо зауважити, що існує і зворотний зв'язок — гальмування інфляції збільшує надходження до бюджету (ефект Олівери — Танзі). Загалом це дає змогу знизити процентні ставки. В Аргентині динаміка процентних ставок майже ідеально повторює зміни в стані бюджету: якщо в 1991 — 1993 рр. поліпшення сальдо бюджету мало наслідком стрімке зниження процентних ставок, то в 1994 — 1995 рр. деяке погіршення цього показника поєднується із вищими процентними ставками, навіть незважаючи на подальше зниження інфляції. У Мексиці реалії збалансованого бюджету сприяли одночасному зниженню інфляції та процентних ставок протягом 1990 — 1993 рр., однак експансійна політика з початку 1994 р. (у серпні цього року відбувалися президентські вибори) спричинила стрімке падіння мексиканського песо, поновлення інфляції та зростання процентних ставок у наступному, 1995 р.
У Бразилії зв'язок між сальдо бюджету, інфляцією та процентними ставками не такий промовистий, однак визначальну роль фіскальної рестрикції в успішному проведенні антиінфляційного плану "Real" (липень 1994 р.) важко заперечити. У минулому в цій країні не раз виявлялося, що навіть екc-
Таблиця 23. Макроекономічні показники країн Латинської Америки (у %),
1990 -1995 рр.
|
Країна |
Показник |
1990 |
1991 |
1992 |
1993 |
1994 |
1995 |
|
Сальдо бюджету |
-0,4 |
-1,3 |
0,4 |
1,2 |
-0,1 |
-0,5 |
|
|
Інфляція |
72,0 |
24,6 |
10,6 |
4,3 |
3,3 |
||
|
Процентні ставки |
71,0 |
15,0 |
6,0 |
8,0 |
11,0 |
||
|
Аргентина |
Інвестиції |
14,0 |
14,6 |
16,7 |
18,2 |
19,2 |
17,8 |
|
Зростання ВВП |
0,1 |
8,9 |
8,7 |
6,0 |
7,4 |
-0,7 |
|
|
Поточний рахунок |
6,6 |
-0,4 |
-2,9 |
-2,9 |
-3,6 |
-8,8 |
|
|
Сальдо бюджету |
-6,2 |
-0,5 |
-3,9 |
0,3 |
1,3 |
-5,0 |
|
|
Бразилія |
Інфляція |
459,0 |
1229,0 |
2491,0 |
941,0 |
23,2 |
|
|
Процентні ставки |
1082,8 |
2494,3 |
1489,0 |
5756,8 |
56,4 |
39,0 |
|
|
Інвестиції |
22,9 |
19,3 |
19,5 |
20,0 |
20,8 |
||
|
Зростання ВВП |
-4,6 |
0,3 |
-0,8 |
4,2 |
5,8 |
4,2 |
|
|
Поточний рахунок |
-2,5 |
0,1 |
0 |
-0,3 |
|||
|
Мексика |
Сальдо бюджету |
-2,8 |
-0,2 |
1,5 |
0,4 |
-0,8 |
-0,7 |
|
Інфляція |
26,5 |
22,7 |
15,5 |
9,7 |
6,9 |
35,0 |
|
|
Процентні ставки |
37,4 |
23,6 |
18,9 |
17,4 |
16,5 |
50,5 |
|
|
Інвестиції |
22,8 |
23,4 |
24,4 |
23,2 |
23,5 |
19,4 |
|
|
Зростання ВВП |
4,5 |
3,6 |
2,8 |
0,7 |
3,5 |
-6,9 |
|
|
Поточний рахунок |
-1,1 |
-1,7 |
-2,4 |
-2,0 |
-2,3 |
0,0 |
|
|
Чилі |
Сальдо бюджету |
0,8 |
1,2 |
2,2 |
1,9 |
1,6 |
2,6 |
|
Інфляція |
26,6 |
22,0 |
15,6 |
12,1 |
12,0 |
7,9 |
|
|
Процентні ставки |
48,8 |
28,6 |
23,9 |
24,3 |
20,3 |
18,2 |
|
|
Інвестиції |
26,3 |
24,5 |
26,8 |
26,8 |
26,8 |
27,4 |
|
|
Зростання ВВП |
3,3 |
7,3 |
10,7 |
6,7 |
4,2 |
8,5 |
|
|
Поточний рахунок |
-5,8 |
0,9 |
-4,5 |
-11,4 |
-2,9 |
0,6 |
стремально високі процентні ставки неспроможні приборкати інфляцію, якщо нічого не робилося для скорочення дефіциту бюджету. Приміром, від початку 1989 р. реальні процентні ставки були високими (план "Verao"), однак значний дефіцит бюджету (18,6% від ВВП) звів нанівець боротьбу з інфляцією — у листопаді—грудні 1989 р. її місячні темпи перевищили 40%. Отже, погіршення сальдо бюджету в 1995 р. нагадує про можливість повторення мексиканського "сценарію".
Досвід Аргентини, Бразилії, Мексики та Чилі не заперечує висновку про "пригнічування" приватних інвестицій видатками уряду (інструментальне цей вплив здійснюється через механізм реальних процентних ставок). В Аргентині у 1991 — 1994 рр. обсяги інвестицій зростали в середньому на 8% щорічно, у повній відповідності до успіхів у досягненні збалансованого бюджету. І навпаки, рівень інвестицій знизився у 1995 р., що можна пояснити збільшенням дефіциту бюджету. Не випадково наступного, 1996 р. досягнення збалансованого бюджету розглядалося як основний елемент фіскальної політики. У Мексиці комбінована дія навіть досить незначного дефіциту бюджету, інфляції та високих процентних ставок знизила рівень інвестицій у 1995 р. до рекордно низької позначки — 19,4% від ВВП (це на 5% менше, ніж у 1992 р., коли перевищення доходів бюджету над його видатками було найпромовистішим).
Збільшення інвестицій (1) робить менш прозорим очікуваний негативний зв'язок між дефіцитом бюджету (G—T) та сальдо поточного рахунка (СЛ)':
(S-1)-(G-T)=СА, (1)
де G — видатки бюджету, Т — бюджетні надходження, а S — обсяги заощаджень. Зрозуміло, що скорочення дефіциту бюджету поліпшує сальдо поточного рахунка, приймаючи незмінними рівні приватних заощаджень та інвестицій. Якщо ж інвестиції зростають, то не виключено, що відповідне збільшення імпорту основних засобів, сировини та напівфабрикатів погіршить сальдо поточного рахунка, принаймні в короткочасному плані. З іншого боку, у віддаленішій перспективі прискорення темпів економічного зростання — логічний наслідок зростання обсягів інвестицій — та подальше збільшення заощаджень повинні поліпшити сальдо поточного рахунка. Саме такий перебіг подій спостерігається в економіці Чилі.
Розвиток чилійської економіки переконує у перевагах тривалого перевищення доходів бюджету над видатками (зауважимо, що такий результат характерний для країн Південно-Східної Азії). На думку спеціалістів МВФ, додатне сальдо бюджету додатково дає змогу: збільшити кредитні ресурси у банківському секторі; нейтралізувати негативні макроекономічні шоки; підвищити довіру до національної економіки; забезпечити добробут майбутніх поколінь У 1988 — 1995 рр. додатне сальдо бюджету сприяло послідовному зниженню темпів інфляції — до 7,9% у 1995 р. Значні обсяги інвестицій у чилійську економіку забезпечили стійке зростання ВВП — у середньому на 6,8% у 1990 — 1995 рр. Не менш важливо, що економіка Чилі подолала однобоку орієнтацію на видобуток та експорт міді: в 1995 р. її частка в загальних обсягах експорту впала до 32%. Почали розвиватися сільське господарство та переробна промисловість.
2. Шляхи досягнення збалансованого бюджету. Першочерговим завданням впорядкування урядових видатків, що передбачає: скорочення їх частки у ВВП та збільшення видатків на освіту, охорону здоров'я, розвиток інфраструктури. Лише після цього стає можливим, визначити параметри податкової реформи, яка за будь-яких умов не повинна збільшувати дефіциту бюджету — інакше її проведення втрачає сенс і може означати крах зваженої економічної політики.
З початку 1990-х рр. частка урядових видатків у ВВП Бразилії та Мексики істотно зменшилась (таблиця 24). На рівні 20% від ВВП стабілізувалися видатки уряду Чилі. Проте частка урядових видатків у ВВП країн Латинської Америки значно перевищує, наприклад, показники країн Південно-Східної Азії — Південної Кореї, Сінгапуру і Таїланду, що свідчить про незавершеність розпочатої роботи щодо скорочення урядових видатків.
'Цю залежність отримано після декомпозиції елементів валового національного доходу (Y):
Y =С+I+G+Х—М =С+S+Т—F, де С— приватне споживання, Х — обсяги експорту товарів та послуг, М — обсяги імпорту товарів та послуг, F — трансфертні платежі з-за кордону. Сальдо поточного рахунка (СА) визначено таким чином:
СА = X— М+ F
Таблиця 24. Видатки бюджету в країнах Латинської Америки та Південно-Східної Азії (у % до ВВП), 1989 — 1994 рр.
|
1989 |
1990 |
1991 |
1992 |
1993 |
1994 |
||
|
Латинська Америка |
Аргентина |
28,3 |
23,2 |
24,2 |
28,0 |
30,0 |
|
|
Бразилія |
40,1 |
37,0 |
25,7 |
30,2 |
|||
|
Мексика |
23,4 |
17,4 |
17,0 |
15,9 |
16,6 |
17,7 |
|
|
Чилі |
20,9 |
20,3 |
21,2- |
20,3 |
20,8 |
20,5 |
|
|
Південно-Східна Азія |
Пд. Корея |
16,0 |
16,2 |
16,5 |
17,0 |
16,9 |
17,7 |
|
Сінгапур |
21,5 |
20,4 |
20,8 |
18,9 |
17,1 |
||
|
Таїланд |
14,9 |
14,6 |
14,9 |
15,4 |
16,4 |
17,0 |
|
Напрямки такого скорочення були традиційними: ліквідація різноманітних субсидій та дотацій, приватизація державного майна, раціоналізація державного апарату, перегляд соціальних програм тощо. В Аргентині після початку плану "Convertibidad" (квітень 1991 р.) персонал державних установ скоротили на 100 тис. осіб. Протягом 1991 — 1995 рр. у приватні руки перейшли: телефонна мережа та нафтова компанія YPF (у 1990 р. її збитки становили 1,2 млрд. дол. США), електростанції, аеропорти, готелі. Цікаво, що, перебуваючи у державній власності, збитковим було навіть казино. Крім зменшення навантаження на бюджет, приватизовані об'єкти почали генерувати значні податкові надходження. Так, у 1992 р. від приватних телефонних компаній до бюджету надійшло 76 млн. дол. США (десятиліттями телефонна мережа Аргентини була збитковою). У Бразилії 1993 р. приватизація 8 сталеплавильних компаній перетворила останні із збиткових у прибуткові підприємства протягом року.
Досвід переконує, що найважче поєднати загальне скорочення урядових видатків із зростанням видатків на економічне обслуговування (транспорт,зв'язок, інфраструктура) та соціальні потреби (освіта й охорона здоров'я). Водночас логіка політичної "коректності" заважає зменшенню субсидій та ліквідації сумнівних соціальних гарантій. Це особливо помітно в Бразилії — країні, де, як жартують, існує 595 партій (по одній на кожного депутата парламенту). В 1994 — 1995 рр. бразильські парламентарії заблокували процес приватизації, реформу пенсійної системи, зусилля уряду щодо скорочення видатків бюджету тощо. Тим часом в окремих штатах на 22 діючих припадає 330 полковників у відставці. Якщо для пересічного бразильця пенсійний стаж становить ЗО — 35 років, то для депутата парламенту — лише 8 років. Системи безплатного навчання та охорони здоров'я також надають переваги тим, у кого вищі доходи. В Бразилії на одного студента витрачається 8804 дол. США, що набагато більше, ніж у Німеччині — 5900 чи Канаді — 3975 дол. США. Водночас у занедбаному стані перебувають початкова та середня освіта. У сфері охорони здоров'я на 12000 найзаможніших пацієнтів витрачається стільки ж коштів, як на решту 40 млн. громадян.
Щодо податкової системи, то в більшості країн Латинської Америки на момент реформи її спотворювали складна структура податків, обмеженість податкової бази, недосконале законодавство. Ситуацію ускладнювали ухиляння від сплати податків та корумпованість податкових служб. У 1974 р. у Колумбії на кожне песо хабара держава втрачала удвадцятеро більше. У Бразилії щорічні втрати від ухиляння од сплати податків у 1990 — 1994 рр. становили 40 млрд. дол. США . Наприкінці 1980-х рр. у Аргентині платити податок вважалося невдалим жартом. Не дивно, що саме в цій країні 1991 року провели найпослідовнішу податкову реформу. В Чилі це робили поступово протягом 1985 — 1990 рр. Успішною була податкова реформа у Болівії в 1985 — 1986 рр. В усіх випадках забезпечувалися універсальні вимоги: збільшення доходів бюджету, ефективність, справедливість, прозорість.
Досвід країн Латинської Америки не заперечує висновку, що зниження ставок оподаткування збільшує надходження до бюджету. Приміром, у Болівії в 1986 р. ставку податку на дохід знизили із 45 до 10%, а замість понад 400 податків на роздрібний продаж запровадили єдиний ПДВ зі ставкою 10%. У підсумку частка податків у ВВП Болівії зросла з 1,9% у 1984 р. до 7% у 1987 — 1988 рр.". Подібним чином зниження ставок податку на дохід збільшило надходження до мексиканського бюджету з початку 1990-х рр.
Водночас зниження ставок оподаткування не може розглядатися поза контекстом скорочення урядових видатків та проведення структурних перетворень. Інакше — це популізм. Окрім приватизації, перспективним супутнім заходом є перехід до приватних схем соціального страхування. Як висловився архітектор аргентинських реформ Домінго Кавальйо, "джерелом пенсій для тих, хто працює, повинні стати їхні власні заощадження, а не податки, що дедалі зростають" . Перші приватні пенсійні фонди ще в 1981 р. почали створювати у Чилі. У 1993 р. подібний експеримент розпочато в Перу, а в 1994 р. — в Аргентині та Колумбії.
Досвід окремих країн застерігає від використання занижених ставок податку на прибуток. Після трьох років експериментування в Аргентині у 1990 р. ставку цього податку підвищили з 20 до 30%. Трохи раніше це зробили в Чилі, де ставка податку на прибуток зросла від 10 до 30%. З іншого боку, недоцільно пов'язувати ефективність роботи підприємств тільки зі ставкою оподаткування". Не менш промовистим є вплив конкуренції, цінової та грошової стабільності, лібералізації зовнішньої торгівлі та ринку робочої сили. В Аргентині у 1991 — 1994 рр. продуктивність праці підвищилась на 42% , а ВВП зростав щорічно в середньому на 7,7%, незважаючи на вищі податки та припинення державної "підтримки" у всіх формах (прямі субсидії, протекціонізм, заниження обмінного курсу песо тощо).
Податкова реформа в Аргентині виявила ще одну особливість — гармонізація податків ефективна лише у разі розширення податкової бази. В 1990 р. ліквідацію різноманітних "тимчасових" податків (на банківські депозити, на фінансові операції тощо) було поєднано із зниженням мінімального рівня оподатковуваного доходу та обмеженням практики податкових пільг. У 1991 р. ухиляння від сплати податків почало каратися тривалим ув'язненням; служби оновленої податкової інспекції (001) отримали додаткові права у контролі за сплатою податків великими приватними компаніями.
Загалом у більшості країн Латинської Америки, як і всюди у "третьому" світі, частка податку на доходи громадян у загальній сумі податкових надходжень залишається невисокою — не більш як 20%. Нові джерела оподаткування пов'язуються із впровадженням податку на нерухомість, на землю, на автомобілі, а також встановленням акцизних зборів на тютюнові вироби та алкогольні напої. Деякі податки, наприклад на предмети розкоші, корисні не так для зростання доходів бюджету, як з погляду соціальної справедливості". У більшості випадків податкова реформа супроводжується значними політичними ускладненнями. Прикладів не бракує. Податкова реформа 1974 р. в Колумбії готувалася кілька років і виявилася надзвичайно успішною: в 1975 р. податкові надходження зросли на 45%''. Однак уже наступного, 1976 р. пакет заходів "удосконалили" парламентарії, а спритні ділки відразу ж знайшли шляхи, як обійти законодавство. У підсумку початковий ефект було значною мірою втрачено. В Бразилії поміркований пакет заходів податкової реформи (раціоналізація понад 60 податків та зборів, уніфікація двох податків на роздрібний продаж, зміни в пенсійних платежах) розглядають уже два роки — успіхів аніякісіньких.
В Аргентині енергійні зусилля міністра економіки Д. Кавальйо щодо скорочення видатків бюджету та збільшення податкових надходжень значною мірою зумовили його відставку влітку 1996 р. По-перше, передбачалося подальше скорочення державного апарату на 20 тис. осіб. По-друге, було ліквідовано всі пільги для платників податку на дохід, у т. ч. для суддів та членів парламенту. Ставка ПДВ залишилася на попередньому рівні (21%), однак пільг теж не залишилося. Нарешті ставка податку на товари розкоші зросла від 0,5 до 1,0% (очікувалося, що це збільшить доходи бюджету на 800 млн. дол. США ).
3. Заключні зауваження та висновки. Фіскальна політика завжди перебуває у фокусі боротьби економічних і політичних інтересів. Латинська Америка не є винятком, так само як і Україна не є "іншою" державою. Незважаючи на труднощі, в останні роки вектор фіскальної політики в країнах Латинської Америки сформувався досить чітко: 1) скорочення дефіциту бюджету, 2) зменшення частки ВВП, що перерозподіляється через бюджет, 3) гармонізація податкового законодавства, 4) боротьба з ухилянням від сплати податків.
З погляду дискусії в Україні навколо фіскальної політики в цілому та податкової реформи зокрема, істотними є три зауваження. По-перше, недоречно розглядати зміни в податковій системі, не визначивши пріоритетів у видатках уряду (частка у ВВП, структура видатків, співвідношення між видатками центрального уряду та місцевих органів влади). По-друге, якими б не були варіанти ставок оподаткування, кількості податків тощо, повинен братися до уваги стан платіжного балансу. В економіці України й далі зберігається від'ємне сальдо платіжного балансу, і тому потреба в перевищенні доходів бюджету над його видатками здається настійною. По-третє, впорядкування урядових видатків та податкова реформа не стануть реальними без вияву потужної політичної волі, передусім із боку виконавчої влади, і необхідного організаційно-правового забезпечення.
ПРОБЛЕМА ДЕРЖАВНОГО БОРГУ (НА ПРИКЛАДІ США)
Формування ринкових відносин в Україні, її інтеграція із світовою економічною спільнотою потребують глибокого вивчення й переосмислення досвіду інших країн. Особливий інтерес має вивчення фінансових відносин, що становлять невід'ємну частину загальної економічної системи.
Важливою сферою фінансів є державний кредит у його класичній формі: коли держава в особі адміністрації всіх рівнів виступає на фінансовому ринку як боржник, позичальник, наслідком цих відносин є державний борг. Причина виникнення боргу — дефіцит державного бюджету, явище дуже знайоме, на жаль, і громадянам незалежної України. Неабиякою проблемою для багатьох розвинутих країн є вибір способу покриття бюджетного дефіциту через випуск державних боргових зобов'язань або грошової емісії.
Цю статтю присвячено вивченню теоретичних і практичних питань державного боргу в США - у країні з двохсотрічним досвідом, де під впливом політичних, економічних і соціальних причин стався перехід від змішаного способу фінансування бюджетного дефіциту (позиками та емісією грошей) до прийнятнішого — випуску позик і утворення державного боргу.
Запропоноване дослідження написано на підставі вивчення статистичних і монографічних оригінальних джерел, які дали змогу охопити тривалий історичний період від 1800 до 1995 років.
Рухомою пружиною розгортання державного кредиту, наслідком якого є борг федерального уряду, в США були війни. У XX ст. до них приєдналися економічні кризи. Рух макроекономічного показника борг /ВВП свідчить, що в XIX ст. "хвилі" припадали на воєнні роки (рис. 1). У XX ст. "крута хвиля" припадає на роки Другої світової війни, коли борг досягав 122,7%, тобто перевищував обсяг ВВП. Цікавий рух показника на позначках 50-х — 70-х рр. Він різко знизився (1975 р. — 34,5%) в умовах зростання військових витрат періоду холодної війни. Це показник того, що американська економіка витримувала тягар величезних військових витрат (від 6 до 10% ВВП).
Надто сильного удару по державних фінансах завдали економічні кризи 1973— 1975 рр., 1981—1983 рр. і початку 90-х рр. У 1975 і 1976 рр. щорічний приріст боргу становив 14%, у 1983 р. — 20,6%, тобто дуже наближається до приросту у воєнні роки. З 1982 р. починається нова стійка тенденція зростання показника боргу /ВВП, до 1995 р. він досягає 70%, що наближається до показника середини 50-х рр. — 71,3%, періоду військового протистояння двох світових систем і найбільшої питомої ваги військових витрат у післявоєнний період.
1900 1922 1935 1945 1955 1965 1975 1985 1995
1912 1933 1940 1950 1960 1970 1980 1990
Рис. 1 . Державний борг федерального уряду США (у % до ВВП)
Графік складений за даними Statistical Abstract of the United States за 1940, 1947, 1955, 1965, 1970, 1991, 1993 рр.
Наведені нижче міжнародні порівняння засвідчують ту саму тенденцію в інших країнах із ринковою економікою (див. таблицю).
Окрім федерального боргу, у США зростає так званий муніципальний борг, тобто борг штатів і місцевої влади.
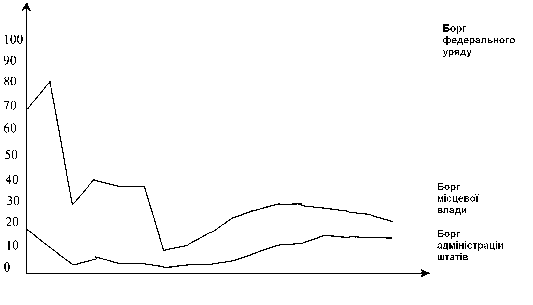
Викликає цікавість вивчення загальної державної заборгованості у США. її структура протягом 1990—1994 рр. змінилася: проявилась тенденція зростання частки боргу федерації (рис. 2), що пояснюється процесом централізації державних витрат і доходів у федеральному бюджеті, а також меншою (у порівнянні з федеральним) дефіцитністю бюджетів.
Слід звернути увагу на те, що емісія облігацій штатів і місцевої влади регулюється й контролюється федерацією, для чого було створено управління з вироблення правил щодо операцій із муніципальними цінними паперами. Практичний інтерес має вивчення складу структури муніципальних облігацій.
У США місцева влада випускає два основних види облігацій: звичайні й дохідні. До 70-х рр. перевагу мали перші, після — другі. Такий поворот стався внаслідок зміцнілого масового опору платників податків проти підвищення ставок місцевого майнового податку, який забезпечує виплату процесів і погашення звичайних бонів. Дохідні облігації не потребують підвищення податків, їх погашення з процентами відбувається з доходів, які одержуються у процесі освоєння ресурсів на об'єктах, що будуються. З цього можна зробити висновок про необхідність в Україні випускати на місцях дохідні об-
Таблиця. Державний борг (валові суми) у % до ВВП
|
1980 |
1985 |
1986 |
1987 |
1988 |
1989 |
1990 |
1991 |
1992 |
1993 |
1994 |
1995 |
2000 (прогноз) |
|
|
США |
37,7 |
48,1 |
51,0 |
52,0 |
52,7 |
53,2 |
55,4 |
58,9 |
61,7 |
63,4 |
69,1 |
69,1 |
70,0-72,0 |
|
Японія |
52,0 |
68,7 |
72,3 |
74,9 |
72,8 |
70,6 |
69,8 |
68,2 |
67,3 |
68,3 |
70,3 |
72,4 |
— |
|
Німеччина |
36,5 |
42,5 |
42,6 |
43,8 |
44,4 |
43,2 |
43,5 |
41,8 |
42,8 |
46,2 |
50,8 |
60,6 |
— |
|
Франція |
36,4 |
45,5 |
45,7 |
47,2 |
46,8 |
47,5 |
46,6 |
48,6 |
51,6 |
57,1 |
62,1 |
66,3 |
— |
|
Італія |
61,1 |
84,3 |
88,2 |
92,6 |
94,8 |
97,9 |
100,5 |
104,0 |
108,0 |
114,0 |
116,5 |
118,0 |
123,0-125,0 |
|
Великобританія |
54,3 |
52,7 |
51,1 |
48,6 |
42,2 |
36,8 |
34,7 |
35,4 |
40,5 |
47,3 |
52,3 |
56,4 |
— |
|
Канада |
44,6 |
65,0 |
68,9 |
70,1 |
69,3 |
69,5 |
71,6 |
77,5* |
83,3 |
88,3 |
90,6 |
90,7 |
90,0-93,0 |
|
Середня |
|||||||||||||
|
по 7 країнах |
42,9 |
54,9 |
57,3 |
58,6 |
58.3 |
57,9 |
58,8 |
60,5 |
62,8 |
65,7 |
67,9 |
70,0 |
— |
|
по малих країнах ОЕСР |
36,3 |
58,7 |
59,9 |
60.6 |
59,6 |
59,0 |
58,5 |
60,4 |
62,9 |
68,4 |
72,7 |
75,6 |
— |
|
по країнах Західної Європи |
42,7 |
57,4 |
58,4 |
59,5 |
58,8 |
58,1 |
58,1 |
59,1 |
61,9 |
67,3 |
71,6 |
76,1 |
— |
|
по всіх країнах ОЕСР |
42,0 |
55,4 |
57,6 |
58,9 |
58,4 |
58,0 |
58,7 |
60,5 |
62,8 |
66,1 |
68,5 |
70,7 |
— |
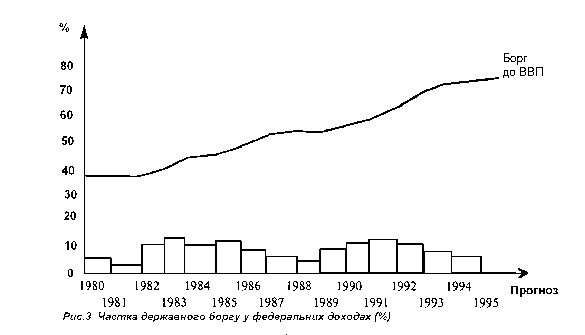
лігації, тим паче що власна дохідна база у наших місцевих властей дуже слабка. Питома вага позик у федеральних доходах порівняно низька при високому показникові борг /ВВП (рис. 3). Це свідчить про те, яку небезпеку мають поточні позики через накопичення попередніх боргів.
За структурою федеральний борг поділяється на ринковий (65%) і неринковий. Облігації ринкового мають вільний обіг як на грошовому, так і на фондовому ринках. В операціях грошового ринку важливу роль відіграють казначейські векселі. Історично вони становили від 55 до 60% його оборотів. Із появою нових інструментів грошового ринку в 60—90-х рр. їхня частка знижується до ЗО—32%. Казначейський вексель — особливий фінансовий інструмент ринку. В руках казначейства це засіб управління касовим виконанням бюджету, для Федеральної резервної системи (ФРС) він головний інструмент проведення операцій на відкритому ринку, тобто управління грошовим обігом, для корпорацій та інших об'єктів господарської діяльності це засіб регулювання ліквідності. На фондовому ринку облігації федерального уряду посідають важливе
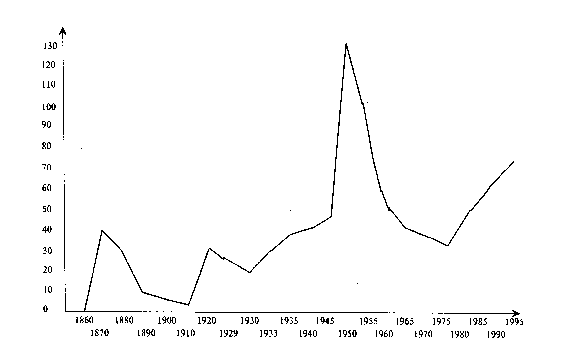
Рис. 2. Зміна структури загальної державної заборгованості у США (у % до ВВП)
Графік складений за даними Statistical Abstract of the United States за 1940, 1947, 1955, 1961, 1965, 1970, 1991, 1993 рр.
місце. Вони розглядаються кредиторами як надійне безризикове вкладення фінансових фондів.
Коло державних кредиторів надто широке і розмаїте. У США функціонує розгорнута інфраструктура фінансового ринку у вигляді різних банківських і небанківських депозитних інститутів, фінансових, кредитних, страхо-
вих, пенсійних, довірчих фондів, асоціацій, спілок тощо. Від 10 до 25% активів фінансових інститутів вкладено у федеральні й муніципальні облігації. Фізичні особи (за статистикою США — домашні господарства) є як прямими, так і непрямими кредиторами держави. У США випускаються ощадні бони — неринкові облігації, поширювані серед фізичних осіб за системою "заощаджуй у міру того, як заробляєш". До цієї системи практично залучено всіх зайнятих, оскільки вона створюється бухгалтеріями підприємств і установ. У 1902—1995 рр. близько 6% федерального боргу припадало на ощадні бони, крім того 5% бонів у інших випусках було придбано фізичними особами. В Україні можна було б зробити спробу бодай в обмеженій кількості випустити подібні цінні папери.
Опріч того, фізичні особи своїми внесками чи купівлею ануїтетів, акцій, бонусів формують і інші пасиви фінансових інститутів і таким чином опосередковано через фінансові установи роблять інвестиції у державні цінні папери.
Федеральні резервні банки й комерційні банки — надто важливі й великі кредитори держави. Вони вкладають свої фонди переважно в короткострокові (до 1 року) зобов'язання та облігації від 1 до 5 років. Гроші випускаються в обіг федеральними резервними банками майже повністю під покриття державними облігаціями. Через це трапляються інфляційні поштовхи, зайва емісія, у свою чергу комерційні банки під придбані облігації розширюють кредитування, що часто викликає фондовий бум.
Цю суперечність держава намагається регулювати з допомогою операцій ФРС на відкритому ринку. Федеральний комітет із відкритого ринку (ФКВР) здійснює грошову політику шляхом купівлі-продажу державних облігацій (передусім казначейських векселів). Із цією метою ФКВР проводить вивчення кон'юнктури фінансового ринку, на підставі чого складаються прогнози зміни основних макропоказників, стану кредитного ринку, можливої структури процентних ставок. Відтак розробляються прогнози руху грошових агрегатів і контрольні цифри їхнього приросту. Організацію операцій на відкритому ринку покладено на Федеральний резервний банк (ФРБ) м. Нью-Йорка (округ №2).
Операції проводяться по всій ФРС, тому купівля (продаж) здійснюється з єдиного "рахунка системи операцій на відкритому ринку". В цьому разі, якщо за прогнозами очікується підвищення господарської кон'юнктури, яке уряд підтримує, ФРБ м. Нью-Йорка дістає завдання купити на певну суму державні облігації. Ці дії спричиняють нагнітання грошової маси в обігу, створюються фінансові фонди для економічного розвитку, що викликає зростання цін на акції корпорацій, ціна фінансових активів зростає, попит підвищується. В тому разі, якщо очікується фондовий бум, який може призвести до кризи, банкові дається завдання знизити обсяг грошової маси, щоб скоротити фонди для інвестування. З цією метою відбувається продаж державних облігацій. На фінансовому ринку фонди переміщуються із приватних цінних паперів у державні. Ділова активність знижується, ціна фінансових активів падає. Політика операцій на відкритому ринку піддається критиці, відзначається неможливість подолання часових лагів та інші вади.
За чимало років спостережень і досліджень багато хто з американських економістів дійшов висновку, що фактично центральні банки можуть установити тільки частковий контроль над грошовим обігом,
Розробляючи грошову політику в Україні, викладене вище слід брати до уваги і бути готовими до того, що в ринковій економіці гроші будуть лише частково керованою сферою.
Як же відбувається управління державним боргом? У США його покладено на спеціальний орган міністерства фінансів — бюро з державного боргу. Федеральні резервні банки та їхні відділення виступають як фінансові агенти й депозитарії для міністерства фінансів, вони виконують усі доручення, пов'язані з управлінням державним боргом. Первинне розміщення облігацій купонних серій здійснюється на аукціонах, його проводить казначейство через ФРБ. Перші дилери з державних облігацій, якими є найбільші комерційні банки, мають право купувати облігації просто у казначейства. Вторинний ринок державних цінних паперів величезний, його щоденні обороти перевищують обороти на будь-якому світовому ринку цінних паперів (до 260—270 млрд. дол. у 90-ті роки).
У США швидкими темпами здійснюється перехід до електронних цінних паперів. Нині діють дві системи комп'ютеризованих рахунків: 1) у комерційних банках; 2) система для недепозитних фінансових інститутів та фізичних осіб. Міністерство фінансів має на меті повністю відмовитися від позик у формі облігацій і перейти до 2000 р. на систему комп'ютерних рахунків.
Оперативна узгодженість управлінням боргом