Госбюджет, дефицит бюджета
Таким чином, дуже (на 106,1 млн. грн. за ціною розміщення) ускладнивши собі життя в лютому 1997 р., девальвувавши UAH, підірвавши довіру іноземних і вітчизняних інвесторів, одержавши за місяць всього лише близько 74,4 млн. грн. за низькою ціною, заплативши в 1,5 раза дорожче за вказані 106,1 млн. грн. за 91-денні ОВДП, МФ у результаті опинилося на тому ж місці.
Залишається сподіватися, що емітент одержав корисний урок: в умовах, коли банки реально можуть заробляти лише на ОВДП і валюті, поводитися з обсягами і ставкою на ринку необхідно дуже обережно — ейфорія від вдало проведеної деномінації національної валюти і реалії економіки — все ще "дві великі різниці".
Таким чином, основою політики емітента має бути повільне, поступове зростання ринку при стабільній (та/або передбаченій) ставці прибутковості, орієнтованої на облікову ставку НБУ, індекс інфляції і темпи девальвації UAH. І звичайно, політика ця повинна бути гласною, а повна офіційна інформація про параметри ринку — доступною для всіх суб'єктів господарювання.
Нині можна виділити такі фактори, які здатні впливати або навіть визначати динаміку рівня прибутковості ДЦП у майбутньому.
Фактори, що впливають на зростання номінальної прибутковості ОВДП на початку 1997 р.:
— всі фактори, що посилюють інфляцію (декларовані МФ на 1997 р. показники інфляції на рівні 24,5%, на нашу думку, витримані не будуть);
— великі обсяги погашення ОВДП уже, в І—II кварталах 1994 р. (див. графік 6),
— заплановане зниження податків повинно (хоч і тимчасово) різко скоротити прибуткову частину бюджету протягом як мінімум перших трьох кварталів 1997 р., що змусить МФ шукати альтернативні джерела фінансування, а саме (а можливо, і в основному) за рахунок ринку ДЦП. В свою чергу, швидко і значно розширити ринок можна буде, лише збільшивши їх прибутковість.
Фактори, які протидіють зростанню номінальної прибутковості ОВДП на початку 1997 р.:
— емісія єврооблігацій та ДЦП, аналогічних ОВДП (давно запланований випуск казначейських векселів);
— взагалі всі фактори, які збільшують пропозицію грошей на ринку ОВДП, а саме:
а) жорстка регламентованість, достатній ступінь керування з боку НБУ і відносно невеликі обсяги валютного ринку України взагалі гнітюче діють на прибутковість валютних спекуляцій, що призводить до відвернення спекулятивного капіталу на ринок ОВДП;
б) одержання кредитів МВФ, оскільки ці кошти можуть бути реалізовані на валютному ринку, а виручена гривнєва маса потім може бути спрямована на погашення ОВДП;
в) наявність в НБУ стабілізаційного фонду UAH;
г) жорстке регулювання економіки, відсутність надійних і досить прибуткових напрямків інвестування для значної частини господарюючих суб'єктів.
(Врешті Мінфін може не дуже побоюватись зниження обсягів ринку при розумному зниженні прибутковості.
Взагалі, зменшення гостроти потреби Мінфіну у готівці для погашення ОВДП через будь-які причини дасть змогу йому повільно знизити прибутковість ОВДП, навіть якщо це призведе до скорочення виручки від новорозмі-щених траншів ОВДП);
- жорстка монетарна політика уряду в 1996 р.;
- слабкість банківської системи України.
Розподіл заборгованості по виплатах у 1996—1997 рр. (млн. UAH) за підсумками 255 аукціонів ОВДП(96) демонструється графіком 6.
Графік 6.
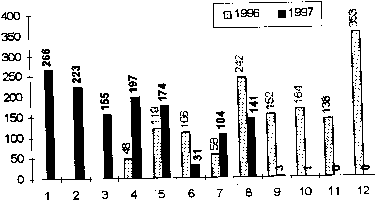
Як бачимо, І—II квартали 1997 р. досить напружені для МФ (на кінець червня 1997р. — 1046 млн. грн., а ще попереду грудень 1997-го), навіть з урахуванням того, що значна частина заборгованості (до 580 млн. грн.), можливо, повинна бути виплачена (тобто не виплачена) рідному НБУ. Отже, ризик інвестування в ОВДП носить політико-економічний характер.
Взагалі, схема рефінансування держборгу нагадує піраміду за типом АТ "МММ", яка існує, доки держава має кредит довіри у інвесторів. Таким чином, обвал піраміди взагалі може мати місце через такі причини: — непродумані дії держави, що призвели до масового скидання ОВДП, як це вже було у випадку з нерезидентами;
— різке посилення темпів інфляції або прибутковості валютних спекуляцій, що не супроводжується адекватним зростанням прибутковості операцій із ОВДП;
— неправильна схема використання залучених коштів у сукупності з невиконанням дохідної частини бюджету (коли залучені на ринку ОВДП кошти просто використовуються на затуляння дірок у бюджеті, що мають в основі структурні проблеми в економіці, а не використовуються для інвестицій у виробництво тощо).
Внаслідок цих та інших причин держава може виявитися неспроможною своєчасно погасити чергові випуски ОВДП (тобто "заморозити" виплати на певний термін).
Втрати інвестора у цьому разі зведуться до неодержаного прибутку за рахунок альтернативних напрямків інвестування та інфляційних втрат. Разом із тим практично немає сумнівів у самому поверненні (хоч і з запізненням) інвестованих сум.
Слід, однак, зазначити, що за відповідних умов такого роду піраміди можуть існувати практично вічно (приклад — США). До речі, у Росії на сьогоднішній день вже є досить-таки значний досвід реструктуризації держборгу (як за термінами, так і за ставками прибутку і навіть за різними фінансовими інструментами). Як свідчать успішні дії НБУ влітку 1996 року, в Україні також можливе ефективне керування ситуацією на ринку.
Розширення ринку і збільшення рівня прибутковості з метою послаблення тиску на інші сегменти фінансового ринку (грошовий і валютний) у сукупності з популістською бюджетною політикою можуть втягнути уряд до "неграмотної" побудови "піраміди". Разом із тим підтримка досягнутих обсягів ринку, а також його постійне і повільне зростання є одним із важливих завдань будь-якого уряду внаслідок дуже великого макроекономічного значення ринку державних обов'язків. І уряд повинен робити все від нього залежне, щоб на ринку не трапилися негативні зміни.
Таким чином, найважливішою гарантією реалізації прав та інтересів інвесторів є пряма і суттєва зацікавленість емітента — Міністерства фінансів.
ПРЯМІ БЮДЖЕТНІ ТРАНСФЕРТИ В СИСТЕМІ МІЖБЮДЖЕТНИХ ВІДНОСИН
Однією з центральних і, водночас, суперечливих проблем внутрішньодержавних фінансових відносин є надання місцевим органам влади коштів з централізованого бюджету. Хоча вагома підтримка місцевих органів влади забезпечується їх участю у загальнонаціональних податках, проте її, як правило, виявляється не досить для забезпечення адекватного фінансування діяльності місцевої влади по виконанню своїх функцій згідно із законодавством. Тому вона доповнюється прямими бюджетними трансфертами, частка яких у доходах місцевих бюджетів у різних країнах становить від 10 до 30%. Спричинюють таке становище декілька факторів.
По-перше, найчастіше надання деяких суспільних благ, як от: освіта, охорона здоров'я та навколишнього середовища тощо, ефективніше здійснювати на локальному рівні, де їх виробництво максимально наближене до споживачів, а тому й менші управлінські витрати і більш ефективний контроль за використанням коштів. Видатки місцевих бюджеті на виробництво таких благ мають, природно, покриватися відповідними трансфертами із централізованого бюджету.
По-друге, існують такі локальні суспільні блага, що характеризуються так званим спіл-овером, або зовнішнім ефектом. Ними можуть користуватися і мешканці сусідніх територій, хоча і не несуть при цьому жодних видатків. Цю явну несправедливість можна подолати шляхом спільного фінансування проектів декількома територіями, але часто така можливість не може бути реалізована або через брак у них коштів, або внаслідок небажання деяких з них брати участь у фінансуванні (це явище аналогічне проблемі "безбілетників", що виникає у відносинах індивід — колектив при виробництві благ колективного споживання). Тому, враховуючи високу значущість таких локальних суспільних благ, держава має забезпечувати фінансову підтримку тим місцевим органам влади, які їх надають.
По-третє, між адміністративно-територіальними одиницями існують об'єктивно обумовлені відмінності щодо можливостей залучення доходів до місцевого бюджету, які зберігаються навіть при стовідсотковій ефективності їх збирання і стовідсоткових відрахуваннях від суми загальнонаціональних податків. Ці відмінності доходного потенціалу, породжені диференціацією рівня економічного розвитку територій, структури економіки, демографічних особливостей і т.п., можуть досягати разючого розмаху: у Польщі на початку 90-х років максимальний розрив між доходами гмін на душу населення сягав І : 500'. Нездатність деяких осередків місцевої влади сформувати бюджет, достатній для фінансування додатків, робить необхідною централізовану допомогу нужденним адміністративним одиницям, оскільки одним із завдань держави є забезпечення приблизно однакових умов життя громадян незалежно від того, де вони мешкають.
По-четверте, в деяких випадках держава перекладає на місцевий рівень функції, які законодавче (і навіть конституційне) закріплені як її сфера відповідальності, — наприклад, утримання військових гарнізонів, органів правопорядку або грошових виплат:; певним категоріям населення згідно із національним законодавством, — .що має супроводжуватись стовідсотковим відшкодуванням з національного бюджету понесених видатків.
Нарешті, по-п'яте, можуть виникати різні обставини, цю вимагають такої експансії місцевих видатків. профінансувати яку місцеві бюджети просто не в змозі, — наприклад, у разі стихійного лиха, структурної кризи, що вражає регіони із сконцентрованими там неперспективними виробництвами тощо. Подавати допомогу в цих випадках має знову ж таки Державний бюджет.
Таким чином, необхідність спеціальної бюджетної підтримки місцевих органів влади у формі прямих бюджетних трансфертів (далі ПБТ) обумовлена, насамперед, вимогами ефективної алокації та справедливості. Однак це, звичайно, не виключає випадків, коли така допомога подається із суто політичних причин, наприклад, щоб забезпечити лояльність місцевої адміністративної еліти до центру, або коли вона є результатом позакулісних домовленостей між місцевою та центральною бюрократією.
ОСНОВНІ ВИДИ ПРЯМИХ БЮДЖЕТНИХ ТРАНСФЕРТІВ МІСЦЕВИМ ОРГАНАМ ВЛАДИ
Традиційно прямі бюджетні трансферти поділяються на три види: дотації, субвенції, субсидії. Проте лише останнім часом з'явилися спроби чітко розмежувати ці види, спираючись на які можна дати такі визначення:
Бюджетна дотація — це, як правило, фіксована в сумі грошова допомога, що при певних умовах подасться вищестоящим бюджетом місцевим з метою забезпечення виконання ними своїх функцій без обмеження сфери використання коштів на безповоротній основі і не вимагає вкладення коштів з боку отримувача. Згідно з міжнародне визнаною термінологією, це є незв'язаний, або загальний, або безумовний, або генеральний трансферт (грант) — англ. general, non-conditional grant.
Бюджетна субвенція — це грошова допомога, що подається вищестоящим бюджетом місцевим з метою забезпечення ними реалізації конкретних цілей і може бути обумовлена вкладенням коштів з боку отримувача; при нецільовому використанні кошти підлягають поверненню. Згідно з міжнародне визнаною термінологією це є зв'язаний, або спеціальний, або умовний трансферт (грант), який надається при певній участі у фінансуванні з боку отримувача, — англ. Selective matching grant.
Бюджетна субсидія — це грошова допомога, що подається вищестоящим бюджетом місцевим з метою забезпечення ними реалізації конкретних цілей, але без необхідності вкладення коштів з боку отримувача. При нецільовому використанні кошти підлягають поверненню. Згідно з міжнародне визнаною термінологією це є зв'язаний, або спеціальний, або умовний трансферт (грант), що не вимагає участі у фінансуванні з боку отримувача.
Дані вище визначення за змістом покладені нами в основу класифікації ПБТ у зарубіжних країнах. Обмовка "за змістом" має тут принципове значення, оскільки в різних країнах один і той же вид ПБТ може називатися по-різному. Так, у деяких країнах бюджетні дотації складаються з кількох різних трансфертів, що надаються за певних умов місцевим колективам: у Росії — це бюджетна дотація, федеральний трансферт; у Франції — глобальна дотація на функціонування, дотація на компенсацію податкових пільг та зниження ставок оподаткування, фонд компенсації ПДВ. У деяких країнах — це один трансферт, який, правда, може називатися по-різному: у ФРН — додаткові дотації для земель та ключові дотації для комун; у Польщі — генеральна субвенція; у Швеції — незв'язана субсидія; у Латвії — бюджетна субсидія; у Литві — дотація. Що стосується України, то тут до останнього часу в обігу був лише один термін — "бюджетні субвенції", яким (за змістом) називали бюджетні дотації; з 1996 р. він був замінений на більш адекватний, на наш погляд, термін — бюджетна дотація.
Таке ж розмаїття характерне і для субсидій: у ФРН їх називають "допомога", "дотація"; у Франції — спеціальні субвенції, глобальна дотація на устаткування; в Польщі — спеціальні дотації (на самостійно розроблені гмінами програми видатків); у Швеції — цільові субсидії.
Бюджетні субвенції виступають у Росії під цією назвою; у ФРН — цільові дотації для комун; у Франції — глобальна дотація на децентралізацію; у Польщі — спеціальні дотації (на заходи гмін згідно із законодавством та переданими від держави завданнями); у Латвії — бюджети; гранти; у Литві — спеціальні субсидії.
Класифікація за змістом основних видів ПБТ, що практикуються у різних країнах, подана в таблиці 18.
Таблиця 18. Термінологічне оформлення ПБТ у різних країнах
|
Країна |
Бюджетна дотація |
Бюджетна субсидія |
Бюджетна субвенція |
|
Росія |
Бюджетна дотація Федеральний трансферт |
Чисті взаєморозрахунки |
Бюджетна субвенція |
|
ФРН землі комуни |
Додаткові дотації Ключові дотації. |
Допомога на інвестиції Дотації на виконання спільних завдань Структурний фонд Допомога на інвестиції Дотації на обслуговування боргу Структурний фонд |
Цільові дотації |
|
Франція |
Глобальна дотація на функціонування Дотація на компенсацію податкових пільг та знижок податків Фонд компенсації ПДВ |
Глобальна дотація на устаткування Спеціальні субвенції . |
Глобальна дотація на децентралізацію |
|
Польща |
Субвенція генеральна |
Дотації на самостійно розроблені програми видатків |
Дотації на завдання згідно із законодавством Дотації на виконання переданих державою завдань |
|
Швеція |
Незв'язана субсидія |
Цільові субсидії |
|
|
Латвія |
Бюджетні субсидії Субсидії з фонду вирівнювання |
Бюджетні гранти Гранти з фонду вирівнювання |
|
|
Литва |
Дотації |
Спеціальні субсидії |
|
|
Україна |
Бюджетні дотації |
Слід зазначити, що в законодавстві розглянутих країн не дається розгорнутого визначення кожного з видів практикованих ПБТ, а вказується лише те, з якою метою подається псиний вид допомоги. Так, відносно додаткових дотацій на землі ФРН написано: "Федерація за рахунок своїх коштів надає слабким у фінансовому відношенні землям дотації для додаткового покриття їх загальних фінансових потреб в Адміністративному кодексі Франції про глобальну дотацію на децентралізацію сказано лише те, що вона надається для компенсації витрат при передачі повноважень зверху вниз, якщо видатки не компенсуються передачею податків тощо. Конкретні елементи механізму надання ПБТ визначаються або спеціальними законами, або найчастіше інструктивними матеріалами Міністерства фінансів. Так, у Франції щорічно видається "Бюджетний путівник для комун, департаментів та регіонів", в якому фіксуються умови надання ПБТ у поточному фінансовому році та розподіл їх загальної суми згідно із Законом про бюджет. Саме цим .можна пояснити те, що в деяких країнах ПБТ, які за змістом мають бути віднесені до різних видів, мають одну й ту саму назву (у Франції і ФРН такою назвою є дотації, у Швеції— субсидії і т.д.). Тобто ці поняття використовуються згідно із традиційним змістом, що в них вкладається; інакше кажучи, принципово важливою є не назва ПБТ, а сфера його використання та механізм надання.
ЄВРОПЕЙСЬКИЙ ДОСВІД НАДАННЯ МІСЦЕВИМ БЮДЖЕТАМ ТРАНСФЕРТІВ З ДЕРЖАВНОГО БЮДЖЕТУ
В усіх з проаналізованих країн існують певні системи вертикальних бюджетних трансфертів, що є завершальною ланкою міжбюджетних фінансових відносин. Вони покликані забезпечити нормальне функціонування місцевих колективів і доповнити такі їх елементи, як місцеві податки і збори, участь у загальнонаціональних податках. У деяких країнах система ПБТ доповнюється горизонтальними трансфертами, що характеризують відносини між бюджетами одного рівня. Такі системи горизонтального вирівнювання існують насамперед у розвинутих країнах (див. табл.22).
Яким вимогам має відповідати оптимальна система ПБТ? В одній з публікацій Світового банку зазначено, що вона має:
— враховувати відмінності у фінансових потребах територій за умов чітко визначеної сфери їх відповідальності;
— компенсувати відмінності між урядами одного рівня щодо потенційної можливості фінансувати видатки:
— створювати стимули для зростання ступеня використання місцевими органами власного доходного потенціалу;
— бути стабільною, передбачуваною, відповідати динаміці потреб територій;
— не заохочувати марнотратство суспільних коштів. У цілому в досліджуваних країнах ПБТ становлять досить вагому частку доходів місцевих бюджетів. Причому; як видно з таблиці 21, вагоміша частка ПБТ — у країнах унітарного типу (особливо Франція, Польща, Латвія), тоді як у федеративних (ФРН; Росія) -" вона нижче. Це потверджує висновок, зроблений ще у 70-ті роки у доповіді щодо країн з розвинутою ринковою економікою Мак-Дугласом Комісії Європейського Співтовариства: рівень перерозподілу між регіонами в унітарних державах вищий, ніж у федеративних'.
Якщо взяти за вихідний підхід до класифікації ПБТ щодо їх джерел, механізмів розподілу та ступеня свободи використання, що практикується фахівцями з місцевих фінансів, то аналіз матеріалів стосовно досліджуваних країн дозволяє з'ясувати найбільш загальні особливості системи ПБТ як такої.
Формування фонду ПВТ може здійснюватися як:
а) часткові відрахування віл одного або деяких податків, що надходять до держбюджету;
б) щорічні асигнування держбюджету;
в) обсяг видатків місцевих колективів.
Огляд джерел фонду ПБТ поданий у таблиці
Таблиця 19. Джерела фонду ПБТ у різних країнах
|
Країна |
Види ПБТ |
Джерела ПБТ |
|
ФРН |
Додаткові дотації Допомога на інвестиції Дотації на виконання спільних завдань Структурний фонд |
2% суми ПДВ, сплачується з федеральної частки Залежно від місцевих видатків |
|
росія |
Бюджетна дотація Бюджетні субвенції Федеральний трансферт Чисті взаєморозрахунки |
Бюджетні асигнування 15% надходжень до держбюджету Залежно від місцевих видатків |
|
Франція |
Глобальна дотація на функціонування Дотації на компенсацію податкових пільг Глобальна дотація на децентралізацію Глобальна дотація на устаткування Компенсація ПДВ Спеціальні субвенції |
Щорічно індексована частка ПДВ Бюджетні асигнування, частка податку на прибуток Залежно від місцевих видатків „ Частка ПДВ Бюджетні асигнування; залежно віл місцевих видатків |
|
Швеція |
Незв'язані субсидії Цільові субсидії |
Бюджетні асигнування Згідно з місцевими видатками |
|
Польща |
Загальні субвенції Цільові дотації |
Частка до бюджетних видатків держави Бюджетні асигнування; залежно від місцевих видатків |
|
Латвія |
Бюджетні субсидії Субсидії з фонду вирівнювання Цільові гранти |
Бюджетні асигнування Частка прибуткового податку Бюджетні асигнування |
|
Литва |
Бюджетні дотації Спеціальні субсидії |
Бюджетні асигнування |
|
Україна |
Бюджетні дотації |
Бюджетні асигнування |
Загалом вважається, що найстабільнішою частиною ПБТ є ті, джерело яких прив'язане до доходів бюджету, хоч повної стабільності такий підхід не дає. На наш погляд, найбільшу стабільність з огляду на джерело мають дотації у Франції (ГДФ). У країнах із стабільною економікою ПБТ, що мають природу бюджетних дотацій, фінансуються саме з такого джерела (ФРН, Франція, Польща). Такого підходу намагаються дотримуватися й у Росії. Що стосується зв'язаних ПБТ, то найбільш підходящим для них джерелом є видатки бюджету залежно від обсягу місцевих видатків. Як бачимо, країни з трансформаційною економікою (Латвія, Литва, Україна) не в змозі забезпечити стабільного джерела ПБТ, а тому віддають перевагу бюджетним асигнуванням, обсяг яких залежить від можливостей бюджету та політичного фактора.
Світова практика виділяє такі методи розподілу ПБТ:
а) пропорційно фінансовій силі (доходам) місцевого колективу;
б) багатофакторна формула;
в) компенсація фактичних видатків місцевих колективів
г) як частина річного бюджету місцевого колективу. Для розподілу бюджетних дотацій найчастіше застосовуються другий та четвертий методи; для зв'язаних ПБТ — перший та третій. Огляд методів розподілу бюджетних дотацій, який практикується у різних країнах, подано в таблиці 20.
Таблиця 20. Методи розподілу бюджетних дотацій
|
Країна |
Види дотацій |
Методи розподілу |
|
ФРН |
Додаткові дотації |
Частина річного бюджету — у розмірі сум, необхідних для доведення доходної бази до середнього рівня, та як фіксовані суми |
|
Росія |
Бюджетна дотація Федеральний трансферт |
Частина річного бюджету Формула |
|
Франція |
Генеральна дотація на функціонування Дотація на компенсацію податкових пільг Фонд компенсації ПДВ |
Формула Згідно з фактичним розміром втрат (компенсація) Компенсація частини видатків на капіталовкладення |
|
Польща |
Субвенція генеральна |
Формула |
|
Швеція |
Незв'язана субсидія |
Формула |
|
Латвія |
Бюджетні субсидії Субсидії з фонду вирівнювання |
Формула Формула |
|
Литва |
Дотації |
Частина річного бюджету |
|
Україна |
Бюджетні дотації |
Частина річного бюджету |
Як видно з таблиці 20, при розподілі дотацій більшість країн надає перевагу формулам, оскільки вони дають змогу більш об'єктивно оцінити потребу місцевого бюджету в централізованій підтримці. Однак сама по собі формула ще не вирішує проблеми, оскільки дуже важливий набір критеріїв, врахованих у ній, та значення їх ваги. За винятком Франції та Швеції в усіх країнах мало не щорічно відбувається перегляд та уточнення формул. Проте у Франції та Швеції точаться жваві суперечки відносно правомірності включення у формулу певних показників.
Ступінь свободи місцевих органів влади у використанні вертикальних трансфертів визначається співвідношенням між зв'язаними ПБТ (субвенції та субсидії) та незв'язаними. Чим істотніша частка бюджетних дотацій у ПБТ — тим більшу свободу мають місцеві колективи. Дуже часто поряд з об'єктивними чинниками найвагомішими тут виявляються політичні, а саме: намагання центру забезпечити собі лояльність регіонів. Так, у Росії це виявилось у різкому зростанні частки незв'язаних трансфертів. Така ж картина — у Швеції, хоча тут першу роль відіграли економічні фактори. Як видно з таблиці 21, у країнах із стабільною економікою та розвинутими традиціями самоврядування саме бюджетні дотації відіграють головну роль (ФРН, Франція, Швеція), тоді як у країнах, що трансформуються, найчастіше — зв'язані трансферти (Польща, Латвія, до останнього часу Росія). Загалом про оптимальне співвідношення між формами ПБТ навряд чи можна говорити. Про оптимізацію може йтися лише в окремій країні, хоча тенденція до глобалізації ПБТ у світі існує.
Таблиця 21. Співвідношення різних видів ПБТ (у % до доходів місцевих колективів)
|
Країна |
Усього ПБТ |
У тому числі |
|
|
Дотації |
Субвенції та Субсидії |
||
|
ФРН землі комуни |
8,1 41,6 |
1,4 31,0 |
6,7 10,6 |
|
Росія |
20,1 |
2,4 |
17,7 |
|
Франція |
23,0 |
15,3 |
7,7 |
|
Швеція муніципалітети лени |
20 17 |
15,0 11,0 |
5,0 6,0 |
|
Польща |
29,2 |
11,9 |
17,3 |
|
Латвія |
61,7 |
9,2 |
52,5 |
|
Литва |
8,7 |
5,7 |
3,0 |
|
Україна |
3,1 |
3,1 |
— |
Слід зазначити, що у багатьох країнах бюджетні дотації застосовуються як інструмент фінансового вирівнювання, хоча останнє може здійснюватися і безпосередньо між територіальними колективами. Найбільшого рівня розбудови цих інструментів посягли у ФРН та Швеції.
Таблиця 22. Наявність спеціальних механізмів фінансового вирівнювання
серед місцевих колективів
|
Країна |
За рахунок ПБТ |
За рахунок горизонтального перерозподілу |
|
ФРН |
Додаткові дотації |
Горизонтальні трансферти |
|
Росія |
Фонд підтримки регіонів |
— |
|
Франція |
Дотація рівномірного розподілу |
Фонд солідарності територіальних колективів |
|
Швеція |
Гарантована доходна база |
Міжмуніципальні вирівнювальні платежі |
|
Польща Субвенція на вирівнювання |
— | |
|
Латвія |
Фонд вирівнювання |
Фонд взаємної допомоги |
|
Литва |
— | |
|
Україна |
- |
— |
Ефективність функціонування системи ПБТ в окремих країнах прямо пов'язана із ступенем досконалості та усталеності нормативної бази, що їх регулюють. Рівень нормативної закріпленості ПБТ у досліджуваних країнах дуже відрізняється. Серед країн із сформованою нормативною базою, яка переглядається дуже рідко, можна відзначити ФРН, Францію, Швецію. Так, у ФРН визначення основних виді» ПБТ землям закріплені в Основному Законі (так звана Фінансова конституція). Механізм надання ПБТ визначається спеціальними законами ("Про вирівнювання різної економічної сили земель", "Про фінансову допомогу Федерації...", законами про окремі види грошових виплат, віднесених до спільної компетенції). У Франції основні види ПБТ визначаються спеціальними законами, які зведені в Адміністративний кодекс по місцевому самоврядуванню. Кодекс комун тощо.
У країнах, що переживають період становлення нових засад місцевого самоврядування, законодавство відрізняється більшою різноманітністю, яка, проте, не позбавляє їх необхідності по декілька разів переглядати одні й ті самі законодавчі акти, поновлені згідно з новими умовами. В більшості країн прийнято закони про місцеве самоврядування, де визначено фінансові основи місцевої влади і види ПБТ, які еони можуть отримувати; є також і закони про місцеві бюджети, де визначається доходна база місцевих колективів, їх права на отримання ПБТ.
Обсяг ресурсів для ПБТ у розрізі їх окремих видів визначається законами про бюджет, які приймаються щорічно. Вони створюють нормативну базу ПБТ у країнах, де поки що немає спеціальних законів щодо окремих їх форм, але роблять процес їх надання непередбачуваним та нестабільним, оскільки в багатьох з цих країн бюджети мають великі дефіцити. Це скорочує фінансові ресурси для підтримки місцевого самоврядування, а негативний ефект підсилюється затягуванням бюджетних дебатів, частими корекціями бюджетних видатків.
Однак у постсоціалістичних країнах іде інтенсивний процес законотворчості в цій галузі, і через певний час вони матимуть досить відпрацьовану нормативну базу надання ПБТ. Що стосується України, то тут нормативна база надання ПБТ практично відсутня. У галузі законотворчості для місцевого самоврядування ми відстали від сусідніх держав на 3—4 роки, що не могло негативно не вплинути на розбудову місцевого самоврядування. Проте з прийняттям нового Основного Закону незалежної України надія на прискорення розбудови фінансових відносин між різними рівнями держави, включаючи і ПБТ, істотно зростає, хоча, на наш погляд, їх засади сформульовані занадто загально, а тому підлягають конкретизації у спеціальному законодавстві.
ВИСНОВКИ ІЗ СВІТОВОГО ДОСВІДУ ДЛЯ УКРАЇНИ
Стан ПБТ в Україні може бути охарактеризований так: ~ по-перше, відсутнє законодавче закріплення (і навіть визначення) основних видів вертикальних трансфертів, не з'ясовані механізми надання ПБТ. Із видів ПБТ, на які згідно з бюджетним законодавством мають права місцеві колективи, практикується лише один — бюджетні дотації (до 1996 р. їх безпідставно називали бюджетними субвенціями);
— по-друге, частка ПБТ порівняно із досліджуваними країнами, включаючи й ті, котрі переживають постсоціалістичну ламку усталених відносин, надзвичайно мала щодо загальної суми доходів місцевих бюджетів, що свідчить про фактичну нерозвинутість механізму ПБТ як такого;
— по-третє, не розроблені нормативні засади розподілу ПБТ, який здійснюється за принципом "від досягнутого" і не створює стимулів для активнішої доходної політики місцевих урядів.
З цього, враховуючи світовий досвід, можна зробити такі висновки: 1. Треба створювати нормативну базу для надання ПБТ. Вона має чіткіше визначити компетенцію місцевих органів влади та держави, розмежовувати джерела їх доходів. Доцільно було б прийняти спеціальний закон про місцевий бюджет, де були б чітко визначені основні доходи й видатки місцевих бюджетів, порядок їх виконання тощо, рамковий закон про основи надання прямих бюджетних трансфертів. Можливо, необхідні й спеціальні закони, де визначалося б, в яких випадках і які види ПБТ можуть отримувати місцеві колективи, яка процедура надання їх, контролю за використанням тощо.
2. Слід ширше використовувати весь спектр видів ПБТ, що практикується у світі. Крім бюджетних дотацій, позитивне значення ми.-- б мати застосування насамперед бюджетних субвенцій із закритою датою. При цьому зовсім не обов'язково це приведе до збільшення видатків централізованого бюджету, якщо кошти на народне господарство, що проходять через міністерства, передати частково на місця як фінансову базу для субвенцій. Це дозволить забезпечити їх цільове використання з урахуванням місцевих інтересів. На перших порах співвідношення між незв'язаними та зв'язаними ПБТ може бути на користь перших. В міру підвищення дієвості системи місцевого самоврядування частка бюджетних дотацій поступово може підвищуватися.
3. Джерелом бюджетних дотацій, що залишатимуться вагомим елементом ПБТ, доцільно зробити не бюджетні асигнування, як це практикується нині, а пул (набір) національних податків, надходження від яких характеризується найбільшою стабільністю — ПДВ та прибутковий податок з громадян.
4. Серед механізмів розподілу бюджетних дотацій перевагу слід віддати структурній формулі, яка б включала в себе компонент вирівнювання. Згідно з рекомендаціями фахівців Світового банку, на першому етапі (до 5 років) можна обмежитись лише вирівнюванням за бюджетними доходами, а після нагромадження достатнього досвіду вирівнювання — вирівнюванням за бюджетними видатками, що має здійснюватися також на нормативній основі. Основні компоненти формули, їх ваги повинні бути предметом щорічних уточнень, які мають проводити Міністерство фінансів з радою регіонів (на рівні областей — фінансове управління та асоціації місцевих рад). Це необхідно тому, що соціальна-економічна ситуація в країні у цілому та в окремих регіонах може змінюватися дуже швидко.
5. Механізм горизонтального вирівнювання, на наш погляд, поки що вводити недоцільно внаслідок абсолютної недостатності фінансових ресурсів навіть у розвинутих регіонах. Такий механізм слід вводити в дію після більш-менш .тривалого періоду