Госбюджет, дефицит бюджета
Разом із тим, оскільки основними операторами ринку до цього часу є комерційні банки і нерезиденти, вирішальне значення для ринку ОВДП має не інфляція як така, а переважно коливання курсу ЦАН, так би мовити, "інфляція цан по и5В''. Як можна бачити, темпи інфляції і темпи девальвації UAK (UAH) вельми відрізняються: спад офіційного курсу ПАК (ПАН) щодо и80, наприклад, за період із 30.08.95 р. до 28.08.96 р. становив 8,04%, а за період з 01.12.95 р. до 22.11.96 р. — 4,7%; у той же час ці цифри відповідають індексам інфляції в окремі місяці всередині цих періодів, інфляція за 10 місяців становила 36,8%', річний індекс намічається в межах 48%. Таким чином, можна сказати, що курсоутворення в Україні часто не залежить від реального стану справ в економіці, а коливання курсу UAH носять чітко виражений кон'юнктурно-політичний та/ або сезонний характер. Ця обставина, на нашу думку, повинна значною мірою вплинути на мотивацію до інвестування в ОВДП для різних категорій інвесторів: банки і нерезиденти орієнтуються переважно на валютну дохідність до погашення (для нерезидентів, крім того, зважену за ризиком непогашення і зіставлену із прибутковістю за альтернативними фінансовими інструментами-аналогами, наприклад, російськими ДКО і ОФП), крім того, на ставки міжбанку і кредитів на прямого позичальника, а інші категорії інвесторів — в основному на внутрішню купівельну спроможність UAH у зіставленні з прибутковістю власних альтернативних напрямків інвестування перш за все їх бізнесу.
У зв'язку з тим, що економіка України з плином часу все ж набуває відкритішого характеру, посилення інфляції безпосередньо супроводжуватиметься зниженням як реальної, так і валютної дохідності ОВДП, погашених у конкретні періоди. Однак водночас це означає необхідність і можливість для емітента (МФ) збільшити номінальну аукціонну прибутковість розміщених ОВДП. Ця обставина (у разі реінвестування одержаних за погашеними ОВДП сум) здатна певною мірою нівелювати інфляційні втрати та, крім того, створює благодатну ситуацію для покупців "коротких" (зі строками погашення через 45 днів і менше) і "надкоротких" (до 20 днів) ОВДП на вторинному ринку. Узгоджуючи терміни погашення ОВДП у своєму портфелі з необхідністю вивільнення коштів з ринку для конвертації, можна не тільки практично нівелювати валютний ризик, а й у певний момент одержати курсовий прибуток.
Обсяг ринку ОВДП як у 1995, так і в 1996 рр. визначався нормативне, Постановою Кабінету Міністрів № 78 від 16.01.96 р. була затверджена емісія купонних ОВДП(96) номіналом 100 млн. крб. у розмірі 60 трлн. крб., потім збільшена до 70 трлн. згідно з постановою № 457 від 25.04.96 р.; постановою Кабінету Міністрів № 434 від 18.04.96 р. передбачалось емітувати ОВДП(96) із додатковими термінами 28 і 63 дні номіналами 10 та 100 млн. крб; постановою Кабміну № 469 від 29.04.96 р. передбачалося в 1996 р. емітувати дисконтні ОВДП(96) у загальному обсязі 262,9 трлн. крб.
Обсяг розміщення ОВДП(96) становив на 29.10.96 р. (213-й аукціон) понад 2,332 млрд. грн., станом на 28.11.96 р. (255-й аукціон) — понад 2,677 млрд. грн. Таким чином, за місяць МФ було розміщено ОВДП на суму майже 345 млн. грн.
Наступна гістограма 1 показує обсяг емісії всіх ОВДП (96) за місяцями в млн. Грн.
Гістограма 1.
400
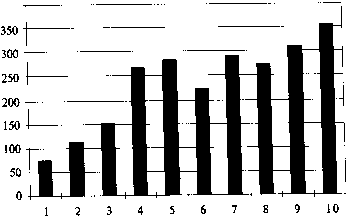
Як бачимо, МФ не вдалося додержати доцільної, на нашу думку, політики постійного та повільного розширення ринку як за загальними обсягами, так і за обсягами ОВДП з різними термінами обігу. Більш детально ми на цьому зупинимося далі.
Діаграма 1 демонструє співвідношення обсягів ОВДП різних термінів у загальному обсязі емісії.
364 дн.
273 дн.16% 12% 91ДН. 59%
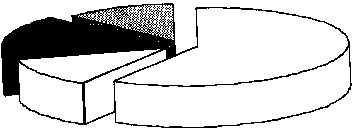
182 дн. 13%
Так, переважна більшість ОВДП(96) емітувалась із терміном погашення 91 день, що в цілому (з коригуванням на рівень запропонованої прибутковості) відображає настрої інституційних інвесторів і ступінь їх довіри до держави та її здатність керувати економічними процесами в країні.
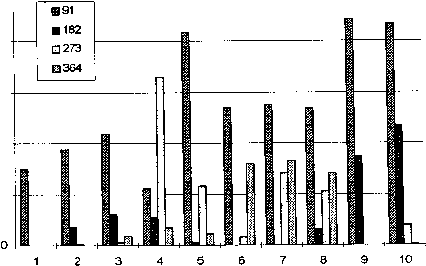
За місяцями 1996 р. обсяги емісій ОВДП різних термінів обігу розподілилися так, як це показано на гістограмі 2. Як бачимо, все ті ж 91-денні ОВДП були найстабільнішим за обсягом фінансовим інструментом, за винятком різкого перепаду квітня—травня. Цей перепад, до речі, досить-таки примітний: на квітень випало погашення 91-денних ОВДП із найвищими ставками прибутку, їх погашення було проведено за рахунок величезного, суперечливого щодо кон'юнктури зростання обсягів розміщення 273-денних ОВДП, яке супроводжувалося різким (на 50%) падінням обсягів розміщення 91-денних. На цей же період, як видно з наведених нижче графіків, припадають різке зменшення прибутковості при первинному розміщенні 91-денних ОВДП та бурхливі події на валютному ринку, які супроводжувалися падінням курсу НАК на 1,6% за перші 10 днів квітня з наступним зміцненням на 3,1% до кінця травня. Ці ж 273-денні ОВДП є основною складовою піку погашення від 16.01.97 р. (понад 154 млн. грн. за середньозваженою ціною аукціону). Все це дає змогу вважати, що біля джерел подій перебувала прихована емісія, яка здійснювалася НБУ шляхом придбання ОВДП у МФ. Якщо це насправді так, то слід віддати належне МФ і НБУ, які вдало "зрізали" дуже швидко зростаючу основу піраміди.
Гістограма 2.
200 000 000
150 000 000
100 000 000
50 000 000
Літо 1996 р. характеризується зростанням обсягів ринку з одночасним зниженням ставок первинного розміщення і подовженням терміну рефінансування держборгу за рахунок 364- і 273-ден. ОВДП. Як уявляється, політика НБУ і МФ на ринку в цей період може бути оцінена як досить продумана, із тим застереженням, що про конкретні дії НБУ на ринку в цей період можна лише здогадуватись: чи не було це поліпшення показників штучним напередодні деномінації національної валюти?
Із гістограми 3 видно, як розподілився за місяцями обсяг емісії ОВДП (96) усередині термінів.
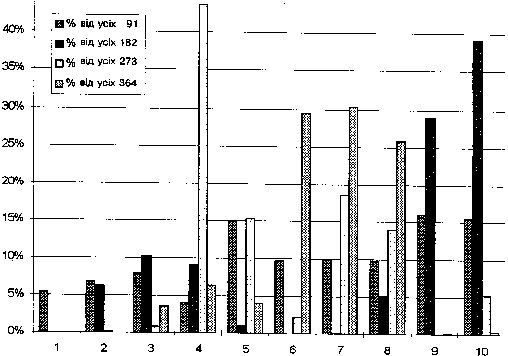
Звертає на себе увагу різке зростання обсягів розміщення 364- та 273-денних ОВДП влітку, а потім таке ж різке їх зменшення до 0. Такий розподіл обсягів емісії всередині термінів міг бути викликаний як інтервенціями НБУ, так і деякими побоюваннями банків у зв'язку із порядком і наслідками введення в обіг цан. зростання обсягів 182-денних у вересні— жовтні 1996 р. — результат різкого спаду ставки прибутковості за 91-денними ОВДП.
Спроба встановити залежність між щомісячними обсягами розміщення ОВДП різних термінів і динамікою зміни середнього офіційного курсу UAK/UAH (див. табл. 11), а також офіційними індексами інфляції (за 10 міс. 1996 р.) у процентах до попереднього місяця дала такі результати (див. табл. 12)'.
Таблиця 11.
|
Термін обігу ОВДП, дн. 191 |
182 |
273 |
364 |
|
|
Коефіцієнт кореляції |
-0,642 |
-0,414 |
0,045 |
-0,277 |
Таблиця 12.
|
Термін обігу ОВДП, дн. |
91 |
182 |
273 |
364 |
|
Коефіцієнт кореляції |
-0,510 |
0,009 |
-0,235 |
-0,105 |
Як бачимо, 91-денні та 182-денні випуски навіть у жорстких умовах відсутності у ОВДП альтернативи є найбільш "ринковий". В цілому ж можна говорити про відсутність залежності між указаними параметрами, що видно навіть з графіків, які демонструють одночасно обсяги і прибутковість відповідних груп аукціонів.
Окремо слід зупинитися на участі на ринку нерезидентів. Хоч із моменту створення ринку прямої заборони на їх участь не було, практичний механізм роботи нерезидентів із ОВДП був освячений лише постановою Кабміну № 1022 від 31.08.96 р. При цьому слід зазначити: мова (фактично) йшла лише про банки-нерезиденти, які в такому дозволі зверху не дуже й мали потребу, бо давно реально купували ОВДП із допомогою своїх українських партнерів. Думка про залучення нерезидентів на ринок стала актуальною, мабуть, лише після того, як виявилося, що ресурсів власної банківської системи недостатньо для запланованого брутто-розміщення, і залучення додаткових коштів можливе лише при вищих ставках, які тільки-но вдалося зменшити.
Поява великих іноземних інвесторів, санкціонована вказаною постановою Кабміну, здатна підтримати обсяги при відносно невисоких для МФ (у порівнянні з весняним періодом) ставках обслуговування держборгу.
В результаті, як видно з публікацій у пресі, МФ і НБУ з липня 1996 р. продавали нерезидентам ОВДП на загальну суму близько 120 млн. грн. на місяць. Усього НБУ продав інвестиційним компаніям індустріальне розвинутих країн облігацій на загальну суму майже 400 млн. грн., на кінець листопада нерезидентам належить ОВДП на 110 млн. грн. .
Таким чином, МФ і НБУ достроково розв'язали поставлене перед ними завдання по брутто-розміщенню ОВДП у 1996 р. Однак у цього тріумфу є, здається, і свої мінуси:
1. "Ефект витіснення", коли величезні кошти спрямовуються не на інвестиції у розвиток виробництва, а використовуються для латання дірок у бюджеті.
Короткостроковість облігацій та їх досить висока прибутковість при вузькому колі крупних операторів (декілька десятків) роблять ринок ОВДП одним із лідерів за спекулятивністю, що частково перешкоджає досягненню вказаних вище цілей створення самого ринку ДЦП.
Безперервне розширення ринку (хоча у нього потенційно досить значні резерви) і збільшення рівня прибутковості з метою ослаблення тиску на інші сегменти фінансового ринку (грошовий та валютний) можуть втягнути уряд до будівництва "піраміди ОВДП", що є небезпечним, оскільки може підірвати довіру інвесторів.
4. Активне залучення до ринку ОВДП нерезидентів шляхом створення для них надзвичайно сприятливих умов загрожує тим, що невдовзі (менш як через рік при нинішніх ставках розміщення 91-денних ОВДП) чистий приплив коштів нерезидентів зміниться чистим відтоком процентних платежів за кордон (у тому числі при повній репатріації раніше інвестованих сум). ким чином, МФ і НБУ могли б задуматися над тим фактом, що залучити додаткові кошти на ринок ОВДП можна було б, наприклад, шляхом надання можливостей вийти на ринок усім нерезидентам, а не лише великим західним інституційним інвесторам і банкам-нерезидентам. Причому умови і можливості повинні бути для всіх однаковими, без хеджирування валютного ризику, спеціальних аукціонів та ставок, гарантій, угод "репо" і т.п. преференцій. Це: 1) створило б атмосферу здорової конкуренції на ринку; 2) дало можливість легальної і зручної репатріації (хай навіть і тимчасової) закордонних капіталів українського походження та 3) дало б змогу залишити частину прибутку за ОВДП в Україні (цим держава може хоча б частково повернути банкам та іншим господарюючим суб'єктам експропрійовані у них у формі стягнення непомірних податків обігові кошти). Насправді уряд намагається не дозволити репатріювати незаконно придбані вітчизняні капітали без використання Карного кодексу, в той же час посилено підгодовуючи і без того жирних "котів" із Заходу. В таких умовах навіть розширення масштабів ринку за рахунок підвищення ставки не таке вже страшне.
Крім цього, розширення "внутрішньої" складової ринку ОВДП, здається, дало б змогу державі раціональніше розпорядитися коштами кредитів МВФ, МБРР, урядів іноземних держав тощо, тобто спрямувати їх на структурну реформу пріоритетних (перш за все експортоорієнтованих і наукомістких) галузей економіки країни.
У цілому в 1996 р. МФ і НБУ вдалося накопичити значний досвід роботи на ринку ОВДП, хоча їх дії іноді були і дуже невдалими.
Розгляд динаміки прибутку в цій статті відбувається абстраговано на підставі чуток і дискусій між різними зацікавленими відомствами (МФ, ДПАУ, НБУ) відносно бази і ставки оподаткування операцій ОВДП для фізичних та юридичних осіб на первинному і вторинному ринках і реалій такого оподаткування на тій підставі, що всі оператори ринку перебували в однаковій ситуації. Внаслідок цього таке припущення не повинно значно викривити загальну картину пануючих на ринку тенденцій.
Не визначено також різниці між прибутковістю дисконтних і купонних ОВДП, зумовленої різною кількістю виплат прибутку за ними. В умовах коротких термінів розміщення (до 12 міс.), значних розмірів ставки прибутковості, зіставленого з нею рівня інфляції і практичної відсутності ліквідних напрямків інвестування і реінвестування (крім того, число можливих періодів нарощення складних відсотків — 2—3) розбіжність є незначною (НБУ при розрахунках прибутковості аукціонів також не робить цієї різниці). Опубліковані в пресі ставки так званої "ефективної прибутковості" є не порівнянням прибутковості оголошеної з прибутковістю з урахуванням реінвестування, а простим порівнянням з аналогічною за прибутковістю (без корекції за ризиком) ставкою по банківському депозиту з урахуванням 30% оподаткування, тобто простим поділом на 0,7.
Користуючись нагодою, хочеться приєднатися до обурення операторів ринку і самого пана Ющенка відносно безглуздостей нашого законодавства. Прибуток за ОВДП як при погашенні, так і за результатами операцій за будь-якими цінами на вторинному ринку не повинен обкладатися податком на прибуток (прибутковим податком) із збереженням 15% податку при його репатріації. Держмито за операції з ДЦП — нонсенс. Всі подібні платежі вельми утруднюють для інвесторів розрахунок цін угод — адже вони повинні розрахувати ставку свого прибутку і прибутку контрагента з урахуванням комісії банку, держмита, комісійних біржі або торгово-інформаційної системи, ставки при первинному розміщенні, ставок на вторинному ринку, індексу інфляції, курсу и50, політики МФ, ставки прибутку альтернативних напрямків інвестування власних коштів тощо: не беручи до уваги принаймні найважливіших факторів ціноутворення, неможливо грамотно та ефективно працювати на ринку.
Невизначеність у царині ціноутворення тягне за собою відторгнення значної частини рядових інвесторів (крім банків — у тих просто немає особливого вибору), в яких давно відбили бажання грати з державою в азартні ігри, оскільки вона постійно змінює правила в ході справи, причому часто — заднім числом. Якщо у МФ проблеми з виконанням дохідної частини бюджету, то нехай воно регулює ставку прибутковості, а не намагається розподілити тільки-но перерозподілене.
НБУ на сьогоднішній день накопичив значний досвід роботи по оформленню випусків і веденню обліку прав на ДЦП. У зв'язку з цим доцільно було б прискорити оформлення порядку роботи на ринку торгівців ЦП та інших фінансових посередників. Це привнесло б на ринок дух здорової конкуренції (судячи з публікацій, зростання кількості уповноважених дилерів по роботі з ДКО призвело до того, що ставки комісійних російських банків менші від українських на порядок), а крім того, дало б змогу збільшити його обсяги.
Що ж до банків, то доцільно було б дати їм можливість і в подальшому тримати значну частину своїх резервів в ОВДП (особливо "довгих"), вивільняючи тим самим значні обсяги готівки для кредитування, більш активно впроваджувати схеми ломбардного кредитування (використовуючи ефект мультиплікатора, збільшувати кількість і швидкість грошей в обігу, не друкуючи додаткових грошових знаків). Такі заходи потрібно вжити і щодо формування резервних фондів страхових компаній, інвестиційних фондів і компаній, довірчих товариств.
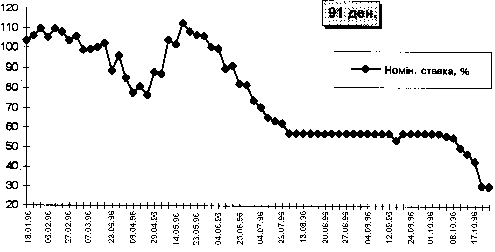
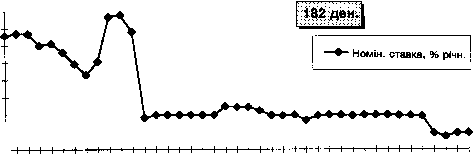
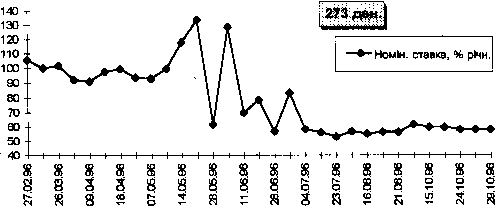
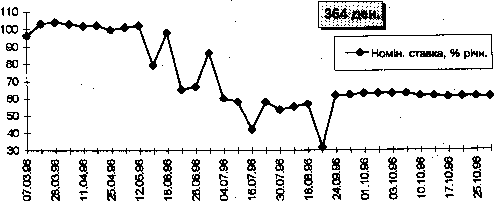
Прибутковість інвестицій в ОВДП (96) демонструється графіками 2—5. Як бачимо, бурхливі події на ринку мали місце до липня. Після цього крива прибутковості (із середини липня — для коротких і з початку місяця — для довгих) нагадує кардіограму трупа. Тим часом, як це видно з гістограм 2, 4, 5, саме в цей період спостерігається повільне збільшення загальних масштабів ринку за рахунок 91- і 182-денних ОВДП — найпривабливіших для всіх категорій інвесторів, і це незважаючи на значні коливання обсягів виплат у липні—вересні.
Графік 2.
Графік 3.
120
110
100
90
80
70
60
50
40
Таким чином, можна припустити, що ставки розміщення ОВДП у межах 57—64% річних на строк 91—182 дні були в липні—вересні 1996 р. найприйнятнішими для інвесторів і реальними для держави (тобто ринковими) показниками ціни обслуговування держборгу і термінів його рефінансування, оскільки в цей час на ринку фактично спостерігалась рівновага (ми не враховуємо тут фактору чуток про грошову реформу). Як це видно із співставлення наведених графіків, відповідні параметри для січня—травня ц.р. ста- новили 100—110% річних і 91 день. До кінця листопада параметри близькі до 51—53% річних і 91 дня.
Графік 4.
Графік 5.
Формування ставки прибутковості відбувалося в умовах практично повного збігу відсічних та середньозважених цін як за дисконтними, так і за купонними ОВДП усіх термінів обігу, що видно з графіків відповідних залежностей.
Для підтвердження думки аналітиків щодо прив'язки прибутковості ОВДП до облікової ставки нам вдалося встановити досить сильну кореляційну залежність (таблиця 13).
Цікаві дані відносНо залежності між прибутковістю ОВДП і різницею між номінальною прибутковістю аукціону і обліковою ставкою демонструють те, як саме реагував ринок ОВДП конкретних термінів на зміну облікової ставки (таблиця 14).
Таблиця 13.
|
Термін обігу ОВДП, дн. |
91 |
182 |
273 |
364 |
|
|
Коефіцієнт кореляції |
купонні |
0,94051 |
0,9611 |
0,8384 |
0,89896 |
|
дисконтні |
0,94628 |
0,9912 |
|||
Таблиця 14.
|
Термін обігу ОВДП, дн. |
91 |
182 |
273 |
364 |
|
|
Коефіцієнт кореляції |
купонні |
-0,191 |
-0,688 |
0,7212 |
0,5336 |
|
дисконтні |
0,8897 |
0,9872 |
|||
Як бачимо, дисконтні 91- і 182-денні ОВДП черговий раз показали свій справді ринковий характер; залежність їх досить значна.
Не вдалося встановити залежність між обсягами емісії ОВДП визначених термінів та ставкою прибутку відповідних аукціонів (таблиця 15), а також між обсягами емісії ОВДП визначених термінів та різницею між ціною відсічення і середньозваженою ціною відповідних аукціонів (таблиця 16).
Таблиця 15.
|
(Термін обігу ОВДП, дн. 91 |
182 |
273 |
364 |
|
|
Коефіцієнт кореляції |
0,1272 |
-0,0581 |
-0,0279 |
-0,1577 |
Таблиця 6.
|
(Термін обігу ОВДП, дн. |
91 |
182 |
273 |
364 |
|
|
Коефіцієнт кореляції |
-0,14794 |
0,00426 |
-0,0463 |
-0,16732 |
Отже, судячи з аналізу даних про угоди на вторинному ринку, визначальний вплив на нього мали всі ті ж фактори, які впливали на первинний ринок, а також динаміка самого первинного ринку.
За даними депозитарію ДЦП НБУ, середньомісячні обсяги угод на позабіржовому ринку становлять майже 140 млн. грн. при середньому обсязі однієї угоди близько 436 тис. грн. Однак внаслідок відсутності повної і доступної офіційної інформації для цього аналізу використовувалися результати торгів на фондовій секції УМВБ, хоч угоди там становлять дуже незначну частину позабіржового ринку (наприклад, 0,6% у листопаді 1996 р.'). Але внаслідок практично монопольного становища банків на цьому ринку дані є досить репрезентативними. Загальний обсяг угод у фондовій секції УМВБ на 31.10.96 р. cтановив майже 62 557 тис. грн., при цьому середній обсяг однієї угоди — майже 91,14 тис. грн. Розподіл обсягів угод за місяцями у відсотках представлено у гістограмі 4.
Гістограма 4.
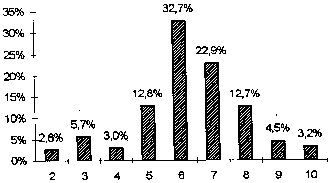
Зіставляючи ці дані з результатами вищенаведеного аналізу, можна відзначити, що:
— основними операторами на цьому ринку були банки (середній розмір однієї угоди промовляє сам за себе); крім того, досить великі комісійні, які стягуються біржею (по 1% з покупця і продавця), могли "витримати" знову ж таки в основному банки: їм не доводилося платити самим собі комісійні (до 0,5% додатково з кожного учасника операції);
— переважна більшість угод була укладена у травні—серпні, тобто в період перманентного спаду ставок на первинному ринку, коли банки займались арбітражем аукціон— клієнти, одержуючи монопольні надприбутки від продажу раніше куплених суперприбуткових ОВДП;
— як у періоди зростання ставок на первинних аукціонах, так і в періоди їх спаду ринок різко скорочувався як за загальними обсягами, так і за середніми обсягами однієї угоди;
— стабільність або підвищення курсу UAK (UAH) гнітюче діяли на ринок; — існує певна кореляційна залежність між щомісячним обсягом угод та їх середнім розміром (коефіцієнт 0,74), тобто розширення ринку досягалось не стільки за рахунок залучення нових учасників, скільки за рахунок посилення азарту старих.
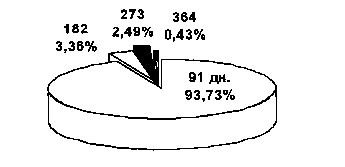
Як показує діаграма 2, позабіржовий ринок, по суті, дорівнює ринку 91-денних ОВДП.
Внаслідок цього розгляд вторинного ринку в даній статті в подальшому грунтуватиметься на аналізі операцій з 91-денними ОВДП.
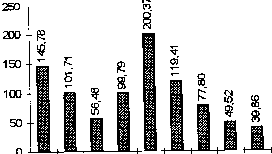
Параметри операцій з ними станом на 31.10.96 р. у цілому демонструються у гістограмах 5, 6, 7.
Діаграма 2. Відношення обсягів операцій з ОВДП (за термінами) до
всього обсягу операцій
Гістограма 5.
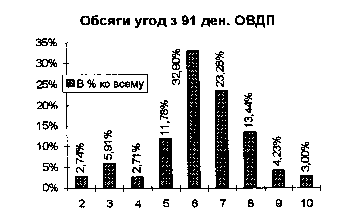
Як бачимо, гістограма 5, яка демонструє процентне співвідношення обсягів угод 391- денними ОВДП, практично цілком відповідає гістограмі 4. Гістограма 6.
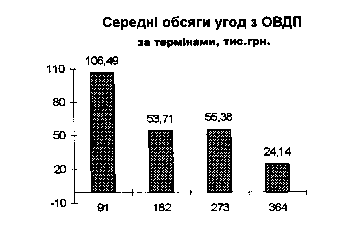
Гістограма 7.
Середній обсяг угод з 91-ден. ОВДП, тис. грн.
Таблиця 17 демонструє процентне співвідношення між обсягами угод і кількістю угод 391- денними ОВДП до загальної кількості":
Таблиця 17.
|
Пройшло з дати аукціону |
Кількість угод у % до усього |
Обсяг угод у % до усього |
|
до ЗО дн. вкл. |
40,58 |
54,16 |
|
до 60 дн. вкл. |
37,67 |
29,08 |
|
до 90 дн. вкл. |
21,75 |
16,76 |
Із таблиці 17 видно, як активно банки грали на перепродажу коротких ОВДП, причому великими пакетами.
У сучасних економічних умовах України банки — одні з основних операторів та інвесторів на ринку — практично не мають альтернативних ОВДП за прибутковістю (не кажучи вже про надійність) напрямків використання власних і залучених коштів. При цьому уряд і НБУ робили і роблять усе, щоб не дати змоги нашим банкам "піднятися", збільшити свої розміри, а значить, і можливості. В результаті потужність банківської системи України не можна зіставити навіть з російською, хоч і там проблем вистачає. Результати такої політики заслуговують на окремий розгляд, а тут ми обмежимося лише аналізом ЇЇ наслідків щодо ринку ОВДП.
Здається, практично всі кроки по оздоровленню своєї економіки (не кажучи вже про їх правове забезпечення) Україна робить слідом за Росією — із запізненням від декількох місяців до кількох років, при цьому акуратно повторюючи помилки попередника.
Скільки галасу свого часу наробив "чорний вівторок" 11.10.94 р. у Росії! Скільки писалось про те, що одним із основних факторів від початку обвалу RUR., а потім спаду USD вже на наступному тижні стали відповідно відплив коштів із ринку ДКО та розміщення чергових їх тримісячних випусків! Але це не навчило: на хвилі "стабільного" пореформеного курсу ПАН, вже після "відпущення" його курсу з боку НБУ, МФ вирішило "скинути ставку" перед виплатами в грудні 1996 — січні 1997 рр.
Виявилося, що обманювати МВФ набагато простіше, ніж щось реально змінити в економіці.
У таких умовах, коли банки практично не можуть "по-старому" заробляти свої гроші за рахунок кредитування прямих позичальників, коли інфляція в серпні—вересні становила 5,7% і 2% відповідно, а ставка за всіма ОВДП різко зменшилась, вони пустилися на всі заставки на валютному ринку. Справді, за підсумками 207-го і 210-го аукціонів (22 і 29.10.96 відповідно) ставка прибутковості за 91-денними ОВДП впала до 30,65 і 30,19% річних, при тому, що ставки міжбанку за overnight сягали ЗО—35%, а за ЗО-ден. — 60— 65%. Внаслідок цього банки не лише перестали інвестувати в ОВДП нові гроші, а й стали "уходити в долар" з надією на спекулятивні надприбутки. Як підсумок цього — явно завищений курс UAH (середній офіційний курс USD у червні—липні 1996 р. — 180031 UAK) вдалося розкачати на міжбанку . Посилився потенціал арбітражу ММВБ—УМВБ та УМВБ—міжбанк, а потім на ринку всі стали "ведмедями". А тут ще й НБУ, змушений "підганяти рішення під відповідь" — підтримувати показник чистих зовнішніх активів перед МВФ, виступив основним покупцем USD на міжбанку і ММВБ. Отже, 05.10- 22.11.96 р. UAH девальвувала на 6,31%.
Однак девальвація UAH — не єдиний негативний результат непродуманої політики МФ, не узгодженої до того ж із НБУ. Головне — втрата довіри консервативних інвесторів (перш за все нерезидентів)' , а також хаос на ринку, наслідком якого став катастрофічний спад обсягів залучення грошей резидентів на придбання ОВДП.
МФ, звичайно, опам'яталося, але було пізно: місяць (з 17.10.96 по 14.11.96) обсяги залучення 91-денних ОВДП становили в середньому 3,1 млн. грн. за аукціон (у